通期・四半期とも、施策別の細かい見出し立てや列挙的な説明を大幅に削減し、より簡潔な記述に切り替えている。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、すかいらーくホールディングス分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月13日 → 2026年2月13日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月14日 → 2026年8月13日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 12,616字 → 6,993字(前期比-44.6%、減少)
見出し構成の変化: 追加: ⑤ 店舗中心経営/削除: ⑤ その他の収益拡大策
粒度の判定: 粗くなった
セグメント情報注記: あり(514字) → あり(518字)
変化の型: 簡素化型、構成変更型
増えた要素
- 「店舗中心経営」を新たな柱に格上げ(マネジャー権限委譲・インセンティブ制度の説明)
減った要素
- 業態転換・店舗改装(リモデル)の各年度計画数値の詳述
- 商品及び価格戦略の詳述(グランドメニュー見直し・プライシング理由の3点)
- 「その他の収益拡大策」の7項目列挙(週末ピーク対策・リードサイン・店舗生産性・店舗収益力・原価低減・プロモーション・外販通販)
- ESGへの取り組みの詳細施策列挙(脱炭素・食品ロス・プラスチック対策・調達基準等)
- 食の安全・安心の資金調達詳細(社債発行等)
要約: ①〜④の各施策説明や⑤その他の収益拡大策の7項目列挙、ESG・食の安全の詳細施策を大幅に削り、「店舗中心経営」という新しい柱に置き換えて簡潔化した。文字数・文数・箇条書き数とも大きく減少しており、粒度は粗くなったと判定した。
四半期決算短信の比較
文字数: 6,102字 → 3,719字(前期比-39.1%、減少)
見出し構成の変化: 追加: (1)当中間期の経営成績等の概況、(2)当中間期の財政状態の概況/削除: (1)当中間期の当社を取り巻く市場環境、(2)当社の経営戦略、①既存店成長〜⑦食の安全・安心に向けた取り組みの施策別見出し、(3)当中間期の経営成績等の概況(旧)、(4)当中間期の財政状態の概況(旧)、(5)連結業績予想などの将来予測情報に関する説明
粒度の判定: 粗くなった
セグメント情報注記: あり(135字) → あり(135字)
変化の型: 構成変更型、簡素化型
増えた要素
- 株式会社しんぱち(越後屋含む)の連結子会社化に関する説明
減った要素
- (1)当中間期の当社を取り巻く市場環境の独立見出し
- (2)当社の経営戦略の独立見出し
- ①〜⑦の施策別見出し立て(既存店成長・新規出店・海外展開・M&A・店舗中心経営・ESG・食の安全)
- (5)連結業績予想などの将来予測情報に関する説明
要約: 市場環境・経営戦略・施策別見出し(①〜⑦)・業績予想の説明を廃止し、経営成績の概況一本にまとめた。しんぱち連結子会社化など新規事象の説明は加わったが、全体としては見出し数・文数とも減少し粒度は粗くなった。
定性文の全文(前期・今期)
通期 2024年12月期
出典: すかいらーくホールディングス 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月13日(https://www2.jpx.co.jp/disc/31970/140120250212571565.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度の我が国経済は、年末年始の帰省、春休みやゴールデンウィーク、秋のシルバーウィークの旅行も増えるなど、消費動向が全体的に回復し、外食産業全体としても順調な回復が見られました。春闘では満額回答や組合要求以上の支給など、各社の賃上げに前向きな姿勢が見られ、消費者にも賃上げムードが広がりました。一方、円安の想定以上の長期化、ロシア・ウクライナ情勢やイスラエル・パレスチナ情勢などを背景とした地政学上のリスクなどの影響による原材料費・物流費・光熱費の高騰などコスト高の状況が継続しており、外食産業にとって厳しい経営環境が続いております。このような状況下で、当社グループの当連結会計年度の既存店売上高は前年比111.6%となりました。2023年11月にファミリーダイニングブランドにおいて、直近の顧客動向の分析より幅広い利用動機を獲得できるグランドメニューを導入しました。これにより、低単価のサイドメニュー拡充やアルコール商品の値下げ、割安な価格でのセットメニューの提供などでお客様の「選ぶ楽しみ」を演出するとともに、「もう一品」の注文を喚起し、注文皿数増により客単価も上昇しています。小皿商品の充実により、幅広いオケージョンでの使い勝手が向上し、来店頻度増にも貢献しています。売上総利益率は、値上げによる各メニューの粗利益率の改善や店舗での食材ロスの低減、部門横断の原価低減プロジェクトで講じた対策などにより、鶏卵などの価格高騰の影響を一定程度抑制しました。結果、当連結会計年度の売上総利益率は67.4%と前年比で0.3%の悪化となりましたが、依然として業界の最高水準を維持しています。販売費及び一般管理費は前年比で増加したものの、全社レベルのプロジェクトである収益改善プロジェクトの取り組みにより、実質的には大幅な経費抑制を実現しています。全店舗の経費執行のムリ、ムダ、ムラを徹底的に排除した結果、売上の安定的な回復に伴い店舗の労働時間も適正に管理できるようになっています。結果、当連結会計年度の販売費及び一般管理費は2,459億25百万円で、前年比で224億60百万円増加しました。また、その他の営業費用は、当連結会計年度に閉店店舗に係るのれんの除却損を6億72百万円計上しました。これは当連結会計年度に22店舗が閉店したことによるものであり、これらは主に前期において閉店の意思決定をした店舗となります。ただし、業績回復により閉店を撤回した店舗も出てきており、のれんの除却損の計上金額は想定よりも減少しています。当連結会計年度の新規出店は43店舗、業態転換は64店舗でした。新規出店43店舗のうち12店舗は海外での出店で、台湾で「しゃぶ葉」を4店舗、「むさしの森珈琲」を3店舗、「横浜牛排(ステーキ)」を3店舗オープンしました。店舗改装(リモデル)も継続して行っており、当連結会計年度では87店舗の店舗改装を実施しました。以上の結果、当連結会計年度の売上収益は4,011億30百万円(前年比462億99百万円増)、事業利益(注2)は242億50百万円(前年比78億30百万円増)、営業利益は241億84百万円(前年比124億96百万円増)、税引前利益は214億70百万円(前年比127億79百万円増)、親会社の所有者に帰属する当期利益は139億65百万円(前年比91億84百万円増)となりました。EBITDA(注3)は721億16百万円(前年比116億62百万円増)、調整後EBITDA(注4)は738億88百万円(前年比74億14百万円増)、調整後当期利益(注5)は139億65百万円(前年比91億84百万円増)となりました。当連結会計年度末時点での店舗数は3,068店舗(転換準備の為の未開店店舗1店舗。期首時点は2,796店舗)となりました。(注1)(注2)から(注5)の指標は、IFRSで定義されている指標ではありません。(注2)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。(注3)EBITDA=税引前利益(損失)+支払利息+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+その他の金融関連費用(期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益を除く)-受取利息-その他の金融関連収益+減価償却費及び償却費+長期前払費用償却費+長期前払費用(保証金)償却費・その他の金融関連費用は、連結純損益計算書上はその他の費用として記載しています。・その他の金融関連収益は、連結純損益計算書上はその他の収益として記載しています。(注4)調整後EBITDA=EBITDA+固定資産除却損+非金融資産の減損損失-非金融資産の減損損失の戻入れ+株式発行関連費用等(注6)(注5)調整後当期利益(損失)=当期利益(損失)+株式発行関連費用等+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+IFRS第9号「金融商品」(2014)適用に伴う金融負債の条件変更に係る関連損益(会計方針変更による遡及適用に伴う影響額の再調整含む)+調整項目の税効果調整(注6)株式発行関連費用等とは、当社の株式発行並びに株式の上場及び売出し時に発生したアドバイザリー報酬額等の一時的な費用であります。
(2)当期の財政状態の概況当連結会計年度末における資産、負債及び資本の状況は以下のとおりであります。流動資産は491億10百万円で、主に現金及び現金同等物の減少により、前連結会計年度末に比べ19億76百万円減少いたしました。非流動資産は4,217億56百万円で、主に有形固定資産及びのれんの増加により、前連結会計年度末に比べ467億49百万円増加いたしました。総資産は4,708億66百万円で前連結会計年度末に比べ447億73百万円増加いたしました。また、流動負債は1,175億28百万円で、主に営業債務及びその他の債務の増加により、前連結会計年度末に比べ79億26百万円増加いたしました。非流動負債は1,799億65百万円で、主にその他の金融負債の増加により、前連結会計年度末に比べ257億65百万円増加いたしました。負債は合計2,974億93百万円で、前連結会計年度末に比べ336億91百万円増加いたしました。資本は合計1,733億72百万円で、前連結会計年度末に比べ110億82百万円増加いたしました。これは主に当期利益の計上による増加(139億65百万円)によるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ76億20百万円減少し、191億70百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。営業活動によるキャッシュ・フロー営業活動の結果得られた資金は、679億23百万円(前期比27億95百万円減)となりました。これは主に、営業債権及びその他の債権の増減額が33億7百万円増加したこと、棚卸資産の増減額が31億10百万円増加したこと及びその他の流動負債の増減額が34億78百万円減少したこと等の資金減少要因と、税引前利益214億70百万円(前期比127億79百万円増)を計上したこと等の資金増加要因によるものであります。投資活動によるキャッシュ・フロー投資活動の結果使用した資金は、392億28百万円(前期比243億66百万円増)となりました。これは主に、株式会社資さんの株式取得による支出が228億60百万円増加したこと、新店・転換・改装の店舗投資を含む有形固定資産の取得による支出が23億19百万円増加したこと及び有形固定資産の売却による収入が15億14百万円増加したことによるものであります。なお、当社においては、投資活動による資産の増加から、現金及び現金同等物の支払が行われるまでの期間は、通常1~2ヶ月となります。財務活動によるキャッシュ・フロー財務活動により使用した資金は、364億29百万円(前期比80億42百万円減)となりました。これは主に、短期借入れによる収入が250億円減少したこと、社債発行による収入が198億93百万円増加したこと、短期借入金の返済による支出が270億円減少したこと、長期借入金の返済による支出が151億48百万円増加したことによるものであります。(参考)キャッシュ・フロー関連指標の推移2020年 2021年 2022年 2023年 2024年12月期 12月期 12月期 12月期 12月期親会社所有者帰属持分比率(%) 25.8 36.3 37.1 38.1 36.8時価ベースの親会社所有者帰属持分比率(%) 71.4 75.1 81.8 110.3 118.4ネット・レバレッジ・レシオ(倍) 6.5 2.6 3.9 2.6 2.7インタレスト・カバレッジ・レシオ(倍) 16.6 20.2 21.2 33.6 30.7(注)親会社所有者帰属持分比率 :親会社所有者帰属持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計ネット・レバレッジ・レシオ :純有利子負債/調整後EBITDAインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い
※各指標はいずれも連結ベース(国際会計基準)の財務数値により算出しております。※株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※純有利子負債は、有利子負債から現金及び預金を控除して算出しております。※営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上される「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。
(4)今後の見通し次期につきましては、売上収益は4,450億円(439億円増)、事業利益は275億円、営業利益は250億円、税引前利益は223億円、親会社の所有者に帰属する当期利益は148億円を見込んでおります。また、調整後当期利益は148億円を見込んでおります。当社グループを取り巻く経営環境は、物価高騰のため、消費に対してよりシビアな消費者が増加しているとともに、円安の想定以上の長期化、ロシア・ウクライナ情勢やイスラエル・パレスチナ情勢などを背景とした地政学上のリスクなどの影響による原材料費・物流費・光熱費の高騰などのコスト高の状況が継続しています。ただ、今後は賃金の上昇を伴うよいインフレ環境への転換が期待されており、当社もそのような市場環境の中、さらなる顧客支持の拡大に向けて取り組んでまいります。当社グループが描く経営戦略としては、消費行動の変容や物価高騰の継続を踏まえた厳しい事業環境の中で当社経営資産を最大限活用し、収益を拡大することを目的として当社グループは経営戦略の主軸として、①既存店成長、②国内新規出店、③海外展開、④M&Aの4つを、⑤その他の収益拡大策と並行して着実に実行していくとともに、⑥ESGへの取組み、⑦食の安全・安心に向けた取り組みにも継続的に取り組んでまいります。
①既存店成長収益の源泉である店舗を中心とした経営を実行し店舗の収益力を向上させるとともに、マーケットに合わせた業態転換と設備が老朽化した店舗の店舗改装(リモデル)を推進することで客数増による成長を、また、小皿メニューを充実させた使い勝手のよい商品ラインナップと物価上昇局面に適応した適切な商品価格改定(プライシング)の実施やメニューミックスの改善で客単価増による成長を達成します。・業態転換当社が成長を続けるために、直近の伸び率が低下しているような地域では当社グループの多彩なブランドポートフォリオを活かし、その地域の最新の消費動向や人口動態などを分析した上で、より適したブランドに転換することで売上を再び最大化する業態転換を積極的に実施してまいります。各地域のマーケットポテンシャルを引き上げて売上拡大に寄与するブランドとして、しゃぶ葉(しゃぶしゃぶ、カレー、デザートの食べ放題レストラン)やLa Ohana(ハワイアンリゾート気分を楽しめるレストラン)やむさしの森珈琲(高原リゾートをイメージしたゆとりと癒し空間のカフェ)など、お客様から高い支持をいただいている専門店ブランドへの業態転換を継続して実施してまいります。自社競合の解消を目的とした業態転換も積極的に推進しております。当社業態が複数存在している地域においては、そのうち1店舗を業態転換することにより、新たな需要を喚起するとともに自社競合を解消し、地域全体としての売上拡大を狙います。2025年度は約60~70店舗の業態転換を実施予定です。・店舗改装(リモデル)店舗の内外装を修復し、店内居住性や利便性を改善する店舗改装の実施数も増やしてまいります。2025年度は約230~240店舗の店舗改装を実施予定です。・商品及び価格戦略商品戦略については、2023年10月以降はコロナ明けの新しい消費動向を踏まえ、ガスト、バーミヤン、夢庵などファミリーダイニングカテゴリーの各ブランドでグランドメニューを抜本的に見直しました。一部商品の値下げも実施するとともに、安価な小ポーションメニューやセットメニューを導入し、お客様にメニューを選ぶ楽しさをご提供するとともに併売率向上にも繋げることができています。注文皿数の増加による客単価上昇と、手頃な価格で多様な商品ラインナップから選べることで幅広いオケージョンに対応できる新グランドメニューによる来店頻度増の両方を追求してまいります。価格戦略では、2024年年始から各社で賃上げに関する合意がなされる中、日本経済全体においてよいインフレが進むことを想定し、2024年4月、11月とガストを含む主要ブランドでプライシングを実施しました。当社がプライシングを実施可能と判断した背景は3つあります。一つ目は当社が賃上げ要求への満額回答したことで従業員のやる気が上がり、商品・サービス品質が向上し、お客様満足度が上がる好循環があること、二つ目は店舗労働時間を投資しており、店舗の商品・サービス力が向上しており、お客様満足度が高い状況であること、三つ目は食材原価高騰分も一部転嫁しているものの、単純値上げではなく、基幹商品も含めて品質向上、バリューアップを伴う価格改定としたことによりお客様が納得してプライシング後の価格をお支払いくださること、です。商品やサービスの品質向上を伴う形でお得感を担保した価格改定としたこともあり、現時点で大きな客数減は起きておらず、これにより客単価の上昇に加え、人件費率の低下と売上総利益率の維持を実現しています。さらに、米の価格高騰を受け、2024年9月には主要5ブランドでライス及びライス関連セット商品についてプライシングを実施しました。
② 国内新規出店コロナ禍で抑制していた新規出店も本格的に再開しました。2024年度は31店舗の新規出店を実施しましたが、2025年度は約65~75店舗の出店を計画しております。しゃぶ葉やむさしの森珈琲など好調な専門店ブランドで出店するほか、当社がまだ十分に出店できていない駅前や都心部の商業地区を中心に、ガストやバーミヤンなど日常使いのブランドでの出店も積極的に検討してまいります。
③ 海外展開海外ビジネスでは、現在78店舗を展開する台湾は、コロナ前の売上を上回る水準まで回復しています。2023年4月に1号店をオープンした「むさしの森珈琲」も好調で、2024年3月に2号店を、4月に3号店、6月に4号店をオープンしています。マレーシアでは「しゃぶ葉」5号店までオープンしております。米国でも「しゃぶ葉」1号店の売上が順調で、2号店もオープンしております。
④ M&A2024年10月に株式会社資さんの全株式を取得し、全国展開を狙う資さんうどん、地方ロードサイドの自社カニバリ解消のために集客力のある低価格帯の業態転換候補が必要であった当社ともにメリットのあるM&Aが実現しました。また、2024年12月にはムスリムのお客様から大人気のすき焼き・しゃぶしゃぶ店のCreateries Consultancyの株式取得を決議し、2025年1月に株式取得を完了しました。今後も国内外問わず、当社グループの事業基盤を活用したシナジー効果を生み出すことのできるM&Aは積極的に検討し、事業規模拡大を目指します。
⑤ その他の収益拡大策上記4点を2024年度の重点施策として実行してきた一方で、それ以外にも以下の項目に継続的に取り組み、収益拡大に繋げました。・週末のピークタイム売上最大化既存店の収益力改善のため、週末のピークタイムの回転率向上に取り組みました。週末のピークタイムに積極的に従業員を配置することにより、お客様の入り口でのお待たせ時間や料理提供時間を短縮し、お客様の満足度を高めるとともに回転率も向上し、売上増に繋げています。デジタルメニューブック導入店舗ではクリーンアップタイム(お客様のお会計後、テーブルの片付けが完了して次のお客様がご案内可能な状態になるまでの時間)が計測可能になったため、次のお客様を素早くご案内できるよう、このクリーンアップタイムの短縮に努め、回転率の向上を図っています。・リードサイン(誘導看板)の設置と駐車場入り口のIN看板のデザイン変更売上拡大の手立てとして、車や自転車などを含めた通りがかりのお客様に向けた店舗視認性の向上があり、そのための戦術としてリードサイン(店舗敷地よりも手前に設置する、店舗の存在を伝える誘導看板)の追加設置と、駐車場の入り口を示すIN看板のデザイン変更を実施しました。店舗周辺へのリードサインの設置はこれまでも実施してきましたが、2024年度はすべてのリードサインについて最適な場所に設置されているかを再確認するとともに、より効果の高い場所にリードサインを追加設置いたしました。2023年度の後半に実施した実験店でのリードサインの追加設置は売上改善効果が平均2%ありました。2025年度はリードサインの追加設置を約300店舗分、実施予定です。車を運転中の方に店舗駐車場の入り口がどこにあるのかを明示することはご来店を確実なものにする上で大変重要です。駐車場入り口のIN看板についても再確認し、駐車場入り口の場所を示すデザインに修正することにより、入店確率を上げ、売上拡大に繋げます。2023年度の後半にいくつかの実験店において駐車場入り口のIN看板のデザイン変更を実施したところ、売上改善効果が平均1.5%ありました。2024年度は駐車場入り口のIN看板のデザイン変更を約1,200店舗分、実施しました。・店舗生産性向上これまで積極的に実施してきた店舗へのDX投資も実を結び始めています。店舗のDX投資を当社は積極的に実施してきており、2023年度は8月に約2,400店舗でテーブル決済を導入しました。テーブル決済もクレジットカード決済の対応をしていませんでしたが、2024年12月より約2,100店舗で自社アプリを通してのクレジットカード決済にも対応し、お客様の利便性が向上しました。2023年10月からは既存の現金対応有人レジへのセルフ機能追加も順次展開しており、2024年4月末までに予定していた2,400店すべての有人レジにセルフ機能が実装されました。既に導入済みのフロアサービスロボットや独立型キャッシュレスセルフレジ、刷新したPOSレジシステムなども活用し、お客様の利便性向上とともに従業員の接客作業の簡略化と効率化を進めてまいりました。店舗内キッチンでの調理作業についてもメニュー数の絞り込みや付け合わせ食材の統一、商品調理手順の共通化などにより簡略化するとともに、多言語対応の動画マニュアル作成などを通じて、新人トレーニングも含め、調理スタッフの習熟度を短期間で向上させる環境を整備し、店舗生産性向上に貢献しています。・店舗収益力の改善高収益体質への変革に向けて、既存店1店1店の収益力の大幅改善に努めています。2023年度は前年に実施した各業態のモデル店舗で実施した収益改善実験の検証結果を踏まえ、利益増大に効果的に寄与する取り組みや成功事例をマニュアル化してブランドごとに全店に展開し、店舗収益構造の底上げを進めました。2024年も継続して店舗営業経費の削減を進めると同時に、土日祝日のピークタイムの売上を最大化するため、従業員の採用強化やトレーニングの充実、クリーンアップタイムの短縮などを進めてまいりました。・原価低減高騰する食材価格の打ち返しにも真摯に取り組んでいます。購買・生産・メニュー開発の3部門横断の原価低減プロジェクトで大量購買や長期契約による調達価格のコントロール、外注品の内製化や製造工程の見直し、レシピの見直しなどの取り組みを進めた結果、2024年度は年間で約20億円分の利益改善を達成しました。価格高騰は今後も継続する見込みのため、2025年度も引き続きこのような原価低減策を部門横断で進めてまいります。・プロモーション戦略コロナ禍で一時的に抑制していたプロモーションも2023年に本格的に再開しました。年金や児童手当の支給日にあわせたチラシ配布やクーポン配信、母の日やハロウィーンにあわせたキャンペーンの実施、人気キャラクターを活用したファミリー向け施策など、オウンドメディアと外部メディア、デジタルとアナログ施策をバランスよく組み合わせて戦略的なプロモーションを展開し、客数回復を加速させました。2024年もお客様がお金を使いたくなるタイミングや消費が活発化するタイミングにあわせて、人気アニメやキャラクター、有名シェフとのコラボや、すかいらーくポイント(2024年5月導入)を活用したプロモーションなど、様々なキャンペーンを展開し、他社ではなく当社店舗にお客様を誘引する施策を実行しております。割引クーポン付きのチラシ販促も、従来の紙での配布に加えてチラシ画像を自社SNS(インスタグラム、X、フェイスブック)でも配信することで紙媒体とは異なるターゲット層にクーポンを配布し、クーポン利用率を高めることができています。店舗運営状況の改善が確認できた8月以降は店舗への送客を強化するため、プロモーションを強化しました。・外販通販ビジネス外販通販ビジネスも着実に事業規模を拡大しています。外販は現在、100以上のスーパーや量販店ですかいらーくの人気メニューを商品化して販売しております。通販は楽天とアマゾンでの販売に加え、自社サイトでの販売も強化しているほか、ふるさと納税返礼品としての販売や、Yahoo!ショッピングやauPAYマーケットでの販売も開始しており、売上拡大に力を入れています。外販通販合計で2024年度は売上前年比が約2倍になりました。
⑥ESGへの取り組み「持続可能な開発目標(SDGs)」の達成をはじめ持続可能な社会の実現に向けて当社が果たすべき責務をグループ横断で推進するために、2020年12月に「グループサステナビリティ委員会」を設置しました。2021年には当社グループのパーパス(存在意義)を「食の未来を創造し、豊かな生活と社会の発展に貢献する」、2030年長期ビジョンを「一人ひとりの豊かな生活の実現、豊かな社会づくりへの貢献、環境への配慮」と定め、当社が優先的に取組むべき課題をマテリアリティとして特定しホームページに開示しております。https://corp.skylark.co.jp/sustainability/management/materiality/ESGへの取り組みは、企業活動を通じて持続可能な社会と企業価値の向上を同時に実現するものです。・脱炭素対策として、CO2排出量を2030年までに2018年比50.4%削減し、2050年実質ゼロを目標としています。この達成のため、省エネ、物流の最適化等を進めるとともに、2023年8月には当社で初めてCO2排出量実質ゼロで運営するガストの店舗をオープンし、2024年末までに太陽光発電を累計で158施設に導入しました。今後、再生可能エネルギーへの移行を加速させていきます。・食品ロス対策として、工場では必要な分だけを生産し店舗に配送しています。店舗ではご飯の量を選択可能にし、単品メニュー、小さなおかずを提供するなど、お客様に残さず召し上がっていただける工夫をしています。しゃぶしゃぶ食べ放題のしゃぶ葉では、食べる分だけこまめに具材を取って食べ残さない「こまめどりプロジェクト」をスタートしました。食べ残しがなかったお客様にはドリンクバー券をプレゼントするなど環境にやさしい食べ方の普及に努めています。また、やむを得ず食べきれなかった場合には、持ち帰り専用容器「すかいらーくもったいないパック」®によるお持ち帰りを推奨し、食品ロス削減に取り組んでいます。・プラスチック対策として、宅配・テイクアウトの包装容器やカトラリー、レジ袋などの使い捨てプラスチック製品における石油由来プラスチック使用量を削減するため、バイオマス素材や紙原料、木製、竹製への切り替えを進めています。2023年1月からはレジ袋の有料化を通じて使用量全体を抑制しております。・原材料の調達にあたっては、サプライヤーの従業員管理、人権配慮、環境への配慮、倫理コンプライアンス、その他の反社会的行為の状況などのESG基準により、社会的責任を果たしているサプライヤーを優先して選定しています。また、サプライヤースタッフに対して、当社環境方針に関する情報提供や当社とのコミュニケーション、トレーニング等への理解と協力を求め、共に企業活動と社会・環境の共存共栄を目指しています。現在調達先は世界40カ国に及びますが、各地の法律・習慣・現状で判断するのではなく、該当する日本国法に照らして著しい乖離があるか否かで判断しています。問題のある場合は取引を開始しない、という厳格なポリシーを実行することで責任ある調達に努めています。・原材料の選択にあたっては、紙製品におけるFSC/PEFC認証取得製品を積極的に採用している他、フライ用オイルはRSPO認証を取得したパーム油導入に向けサプライヤーと協議しています。今後は国産野菜・米におけるJGAP認証またはそれに準じる農場管理基準を持つ産地比率を増やす新規産地開発を行っていく方針です。また、企業や組織が調達活動を通じて社会、環境、経済の持続可能性を追求するための持続可能な調達に関する国際規格*ISO20400認証を取得し、品質・コスト・納期だけではなく、環境、人権、カントリーリスクなどの幅広いリスクに対応した調達を可能としています。*ISO20400認証は(一財)日本科学技術連盟のプライベート認証となります。・お客様に安心してお食事を楽しんでいただけるよう、塩分値やカロリー、アレルギー物質の表示、主要食材原産地情報の開示などに取り組んでいます。また、アレルギー反応の重篤性を鑑み、アレルギー一覧表だけでなく、アレルゲンを指定した情報も検索いただけるアレルギー情報サイトをご提供しております。・ダイバーシティを推進し、すべての従業員にとって働きがいのある職場環境を整備します。・健康経営宣言のとおり、社員の健康診断受診100%、禁煙運動の継続実施、BMIコントロール対策を中心に健康経営の推進を行なっております。
※当社のESGに関する各種取り組みは、ホームページに開示しています。https://corp.skylark.co.jp/sustainability/
※健康経営については、以下のサイトに開示しています。https://corp.skylark.co.jp/sustainability/basic_policy/health/
⑦食の安全・安心に向けた取り組みすかいらーくグループで提供する食材は、調達から加工・流通・調理・提供に至るすべての工程で予見されるさまざまなリスクに対して、品質・衛生管理に関する基準を設け、徹底した管理を行うことを基本方針とすることを「品質憲章」に定めています。国内の自社セントラルキッチン(10工場)、購買部門、メニュー開発部門、品質管理部門、内部監査部門を対象に、国際的な食品安全マネジメント規格であるISO22000の認証を取得し、店舗ではHACCPの考え方を取り入れた衛生管理手法を取り入れることで、サプライチェーン全体の食品安全管理体制を構築しています。財務面では、こうした諸施策に対応するための安定的・機動的な資金調達が課題と考えており、2024年度におきましては新たに信用格付を取得し公募普通社債200億円を発行する等資金調達手段の多様化を進めてまいりました。当社グループは、経営理念に「価値ある豊かさの創造」を掲げ、時代に即した「お値打ち」と店舗で楽しい時間を過ごしていただくという真の豊かさを他に先駆けて創り出していくことをめざしています。「ひとりでも多くのお客様に 安くておいしい料理を 気持ちのよいサービスで 快適な空間で味わっていただく」という私たちが果たすべきミッション(役割)を実現し、お客様の生活がより豊かになり、より快適に過ごしていただけるような店舗づくりとサービスを目指し、企業価値の向上に努めてまいります。その実現のため、当社は「すかいらーくグループ企業行動憲章」を制定して全役職員で共有し、法律、国際ルール及びその精神を遵守するとともに、社会的良識をもった行動に努めております。また、経営の健全性、効率性及び透明性を確保するためのさまざまな取り組みを実施し、コーポレート・ガバナンスの充実を図っています。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、将来の事業展開と企業価値の向上に向けた設備投資等に備えて内部留保を確保しつつ、株主の皆様に継続的な配当を実施していくことを基本方針としております。当期の期末配当につきましてはこのような基本方針のもと公表予想10.0円を1.0円引き上げ11.0円を配当させていただきます。また、次期の配当につきましては将来の成長のための投資等を勘案し引き続き調整後当期利益ベースで約30%の連結配当性向を目標として、安定的な剰余金の配当を行う方針とさせていただくこととし、添付資料5ページ「1.経営成績等の概況(4)今後の見通し」に記載の次期の見通しの達成を前提として1株当たり年間20.0円を予定しております。(注)調整後当期利益=当期利益+株式発行関連費用等+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+IFRS第9号「金融商品」(2014)適用に伴う金融負債の条件変更に係る関連損益(会計方針変更による遡及適用に伴う影響額の再調整含む)+調整項目の税効果調整
通期 2025年12月期
出典: すかいらーくホールディングス 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月13日
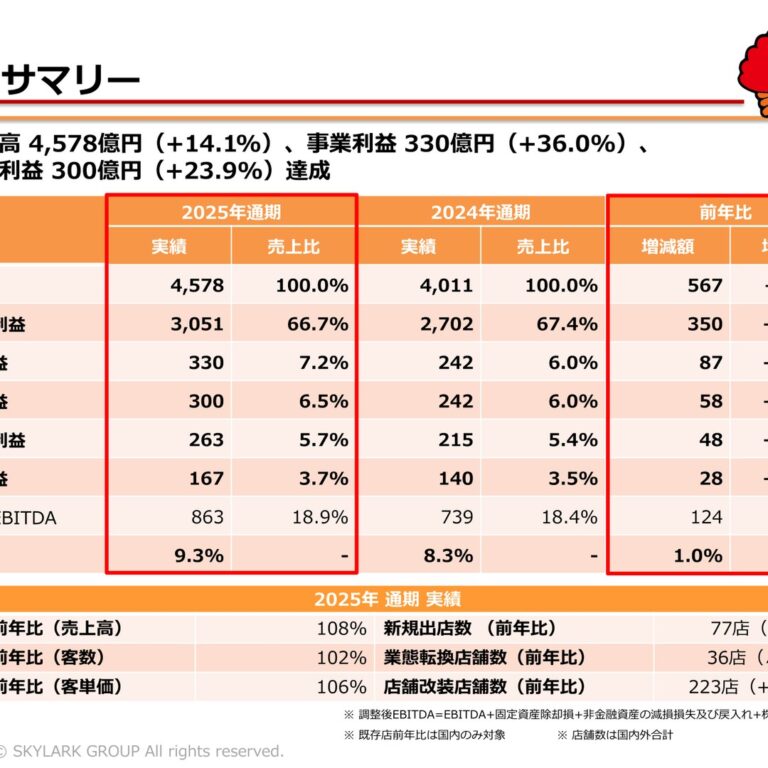
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度の我が国経済は、賃上げの動きが見られたものの、エネルギー価格や原材料費の高騰により実質賃金は減少傾向にあり、消費者の選別眼は厳しさを増しました。その一方で、体験型消費である「コト消費」や、価値を認めるものに支出を集中させる「メリハリ消費」が一段と浸透しました。こうした消費スタイルの多様化は、外食業界にとって社会ニーズの変化に対応する新たな機会となりました。メニュー・プロモーション戦略においては、消費者の節約志向と体験価値重視という消費の二極化に対応するため、低価格帯の小皿料理の拡充による選べる楽しさの提供や、外食ならではの高付加価値メニューの投入を推進しました。また、公式アプリを活用した「ダイナミッククーポン」の配信により、地域や顧客属性に応じた最適なプロモーションを展開し、販促の投資対効果を高めました。これらの施策が奏功し、客数および客単価がともに伸長し、既存店売上高の増加に大きく寄与しました。一方、前年より実施している「店舗中心経営」の取り組みを深化させ、持続的な成長の原動力となる人への投資を加速させました。マネジャーへの権限委譲や業績連動インセンティブの導入、クルーポイント制度、当社独自の単日バイトシステム「スポットクルー」の活用による週末・繁忙期の人員充足を図りました。加えて、DX活用によるテーブル片付け時間(クリーンアップタイム)の可視化と短縮などオペレーション改革を徹底し、ピーク時の回転率向上と機会損失の抑制に努めました。これらにより店舗の生産性とサービス品質が向上し、労働時間投資を上回る売上収益の確保と利益率の改善を実現しました。これら一連のマーケティング施策と店舗運営改革の積み重ねにより、当連結会計年度における既存店売上高は前年比107.5%となり、堅調な成長を実現いたしました。売上総利益率は、一部メニューの値上げによる粗利益率の改善や、店舗での食材ロスの低減、部門横断の原価低減プロジェクトで講じた対策などにより、価格高騰の影響を一定程度抑制しました。結果、当連結会計年度の売上総利益率は66.7%と前年比で0.7%減となりました。販売費及び一般管理費は2,721億44百万円で、前年比で262億19百万円増加しましたが、人事制度改革として結果に報いる報酬制度を導入し、従業員満足度の向上を図りました。これにより離職率が低下し、従業員の作業習熟度が高まったことで店舗の生産性が向上しました。この結果、人件費コントロールが適正化され、販売費及び一般管理費の売上収益に対する比率を大幅に低減いたしました。また、その他の営業費用は、当連結会計年度に閉店店舗に係るのれんの除却損を11億69百万円計上しました。これは当連結会計年度に48店舗が閉店したことによるものであります。当連結会計年度の新規出店は77店舗、業態転換は36店舗でした。新規出店のうち国内は「しゃぶ葉」19店舗、「ガスト」14店舗、「資さんうどん」9店舗を中心に59店舗を出店しました。海外における出店は、台湾において「横浜牛排(ステーキ)」を5店舗、「しゃぶ葉」を3店舗、「むさしの森珈琲」を2店舗、「Café Grazie」、「La Ohana」を各々1店舗の合計12店舗を出店し、マレーシアにおいて「すき屋」を4店舗、「しゃぶ葉」を2店舗の合計6店舗を出店し、海外合計18店舗を出店しました。店舗改装も継続して行っており、当連結会計年度では223店舗の店舗改装を実施しました。以上の結果、当連結会計年度の売上収益は4,577億94百万円(前年比566億64百万円増)、事業利益(注2)は329億87百万円(前年比87億37百万円増)、営業利益は299億57百万円(前年比57億72百万円増)、税引前利益は262億79百万円(前年比48億9百万円増)、親会社の所有者に帰属する当期利益は167億48百万円(前年比27億83百万円増)となりました。EBITDA(注3)は822億65百万円(前年比101億50百万円増)、調整後EBITDA(注4)は863億31百万円(前年比124億43百万円増)、調整後当期利益(注5)は167億48百万円(前年比27億83百万円増)となりました。当連結会計年度末時点での店舗数は3,111店舗(転換準備の為の未開店店舗4店舗を含む)となりました。(注1)(注2)から(注5)の指標は、IFRSで定義されている指標ではありません。(注2)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。(注3)EBITDA=税引前利益(損失)+支払利息+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+その他の金融関連費用(期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益を除く)-受取利息-その他の金融関連収益+減価償却費及び償却費+長期前払費用償却費+長期前払費用(保証金)償却費・その他の金融関連費用は、連結純損益計算書上はその他の費用として記載しています。・その他の金融関連収益は、連結純損益計算書上はその他の収益として記載しています。(注4)調整後EBITDA=EBITDA+固定資産除却損+非金融資産の減損損失-非金融資産の減損損失の戻入れ+株式発行関連費用等(注6)(注5)調整後当期利益(損失)=当期利益(損失)+株式発行関連費用等+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+調整項目の税効果調整(注6)株式発行関連費用等とは、当社の株式発行並びに株式の上場及び売出し時に発生したアドバイザリー報酬額等の一時的な費用であります。
(2)当期の財政状態の概況当連結会計年度末における資産、負債及び資本の状況は以下のとおりであります。流動資産は675億78百万円で、主に現金及び現金同等物並びに営業債権及びその他の債権の増加により、前連結会計年度末に比べ184億68百万円増加いたしました。非流動資産は4,509億71百万円で、主に有形固定資産、のれん及びその他の無形資産の増加により、前連結会計年度末に比べ292億15百万円増加いたしました。総資産は5,185億49百万円で前連結会計年度末に比べ476億83百万円増加いたしました。また、流動負債は1,053億72百万円で、主に社債及び借入金の減少により、前連結会計年度末に比べ121億56百万円減少いたしました。非流動負債は2,256億10百万円で、主に社債及び借入金、その他の金融負債の増加により、前連結会計年度末に比べ456億44百万円増加いたしました。負債は合計3,309億82百万円で、前連結会計年度末に比べ334億89百万円増加いたしました。資本は合計1,875億67百万円で、前連結会計年度末に比べ141億95百万円増加いたしました。これは主に配当金の支払いによる減少(43億23百万円)と当期利益の計上による増加(167億48百万円)によるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ151億61百万円増加し、343億31百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、744億95百万円(前期比65億73百万円増)となりました。これは主に、法人所得税の支払額が40億30百万円増加したこと並びに営業債務及びその他の債務の増減額が33億54百万円減少したこと等の資金減少要因と、税引前利益が48億9百万円増加したこと並びに棚卸資産の増減額が16億77百万円減少したこと等の資金増加要因によるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、340億51百万円(前期比51億77百万円減)となりました。これは主に、子会社株式取得による支出が141億6百万円減少したことによる資金増加要因と、新店・転換・改装の店舗投資を含む有形固定資産の取得による支出が74億74百万円増加したこと並びに有形固定資産の売却による収入が15億18百万円減少したこと等の資金減少要因によるものであります。なお、当社グループにおいては、投資活動による資産の増加から、現金及び現金同等物の支払が行われるまでの期間は、通常1~2ヶ月となります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、255億24百万円(前期比109億5百万円減)となりました。これは主に、短期借入れによる収入が245億円増加したこと、長期借入れによる収入が188億78百万円増加したこと及び長期借入金の返済による支出が20億14百万円減少したこと等の資金増加要因と、短期借入金の返済による支出が245億円増加したこと、リース負債の返済による支出が18億16百万円増加したこと、社債の発行による収入が56億98百万円減少したこと、借入関連手数料の支払による支出が14億38百万円増加したこと及び支払配当金が10億34百万円増加したこと等の資金減少要因によるものであります。(参考)キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年12月期 12月期 12月期 12月期 12月期親会社所有者帰属持分比率(%) 36.3 37.1 38.1 36.8 36.2時価ベースの親会社所有者帰属持分比率(%) 75.1 81.8 110.3 118.4 147.6ネット・レバレッジ・レシオ(倍) 2.6 3.9 2.6 2.7 2.5インタレスト・カバレッジ・レシオ(倍) 20.2 21.2 33.6 30.7 24.9(注)親会社所有者帰属持分比率 :親会社所有者帰属持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計ネット・レバレッジ・レシオ :純有利子負債/調整後EBITDAインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い
※各指標はいずれも連結ベース(国際会計基準)の財務数値により算出しております。※株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※純有利子負債は、有利子負債から現金及び預金を控除して算出しております。※営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上される「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。
(4)今後の見通し次期につきましては、売上収益は4,900億円(322億円増)、事業利益は360億円、営業利益は335億円、税引前利益は297億円、親会社の所有者に帰属する当期利益は195億円を見込んでおります。また、調整後当期利益は195億円を見込んでおります。当社グループを取り巻く経営環境は、厳しさを増しております。物価高騰や実質賃金の目減りにより、消費者の選択眼は依然として厳しい状況にあります。加えて、原材料費、物流費、光熱費といったコストの高騰も続いており、今後も予断を許さない状況が見込まれます。このような経営環境のなかで、持続的な売上成長および生産性向上という優先すべき課題に対して、当社グループは①既存店成長、②国内新規出店、③海外展開、④M&Aの4つと⑤店舗中心経営を並行して着実に推進いたします。あわせて、⑥ESGへの取り組み、⑦食の安全・安心に向けた取り組みを継続、強化し、さらなる顧客支持の拡大に向けて努めてまいります。
① 既存店成長消費の二極化に対応したコストパフォーマンスの高い商品を拡充すること、また、店舗サービスの品質向上によりお客様の体験価値を向上させることで、客数および客単価の増加による持続的な成長を達成します。また、「資さんうどん」を中心に、商圏特性に合わせた最適な業態転換と店舗改装を推進することで、さらなる成長も実現してまいります。
② 国内新規出店2026年度は50店舗の出店を計画しております。当社の未出店エリアである駅前や商業施設を中心に、「ガスト」や「しゃぶ葉」など、立地ごとの客層やニーズに合致したブランドを展開してまいります。人口が集まるこれら好立地への出店を加速させることで、さらなる成長を実現いたします。
③ 海外展開台湾、東南アジアに軸足を置き、2026年は20店舗の出店を計画しており、海外市場でも持続的な成長を実現いたします。台湾では、既存ブランドによるマルチブランド戦略に加え、新たに「資さんうどん」の出店を展開してまいります。また、若年層の人口比率が高く市場拡大も続く東南アジアにおいては、マレーシアを中心に、「しゃぶ葉」「すき屋」のしゃぶしゃぶブランドの展開を継続してまいります。
④ M&A2024年10月に株式会社資さん、2025年1月にマレーシアでムスリム向けの人気しゃぶしゃぶ店を展開するCreateries Consultancy Sdn. Bhd.等の株式を取得いたしました。今後も国内外問わず、当社グループの事業基盤を活用したシナジー効果を生み出すことができるM&Aは積極的に検討し、事業規模拡大を目指します。
⑤ 店舗中心経営店舗中心経営とは、人をコストと見て削減することで利益を創出する店舗運営から、店舗が主体となり、それぞれの地域の特性やお客様の声に合わせた店舗運営で組織を作り、一人ひとりのマネジャーが経営者として成長していく考え方です。一人ひとりのマネジャーの能力を高めていくことで生産性が向上し、付加価値を創造することで、それぞれの地域で競争優位性を確立し、グループ全体の収益力向上を力強く牽引していきます。ここで培われた現場のスキルと創意工夫が成功事例としてグループ全体に共有されることで、組織全体の能力が向上し、変化の激しい市場環境においても、持続的に成長していく基盤を構築してまいります。
⑥ ESGへの取り組み当社グループは、2020年12月に「グループサステナビリティ委員会」を設置いたしました。2021年には、パーパス(存在意義)を「食の未来を創造し、豊かな生活と社会の発展に貢献する」と定め、2030年長期ビジョンやマテリアリティを策定・開示し、持続可能な社会の実現を目指しております。当社が優先的に取組むべき課題をマテリアリティとして特定しホームページに開示しております。https://corp.skylark.co.jp/sustainability/management/materiality/ESGへの取り組みは、企業活動を通じて持続可能な社会と企業価値の向上を同時に実現するものです。当連結会計年度においては、脱炭素対策として、西宮マーチャンダイジングセンターと関西地方33店舗、関東地方40店舗、中国地方47店舗に太陽光発電を導入し、年間約2,400tのCO₂削減に貢献しました。今後、再生可能エネルギーへの移行を加速させていきます。
⑦ 食の安全・安心に向けた取り組みすかいらーくグループは「品質憲章」において、提供する食材の調達から加工・流通・調理・提供に至るすべての工程で予見されるさまざまなリスクに対して、品質・衛生管理に関する基準を設け、徹底した管理を行うことを基本方針として定めています。国内の自社セントラルキッチン(10工場)、購買、メニュー開発、品質管理、内部監査の各部門を対象に、国際的な食品安全マネジメント規格であるISO22000の認証を取得しております。また、店舗ではHACCPの考え方を取り入れた衛生管理手法を導入することで、サプライチェーン全体の食品安全管理体制を構築しています。財務面では、こうした諸施策に対応するための安定的・機動的な資金調達が課題と考えており、2025年度におきましては設備投資を資金使途とする限度額500億円の限度貸付契約を締結するとともに前期に引き続き公募普通社債143億円(うち50億円はサステナビリティ債)を発行しております。また、シンジケートローンの活用による長期固定金利での借り入れを進める等資金調達手段の多様化を進めております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、将来の事業展開と企業価値の向上に向けた設備投資等に備えて内部留保を確保しつつ、株主の皆様に継続的な配当を実施していくことを基本方針としております。当期の期末配当につきましてはこのような基本方針のもと14.0円を配当させていただきます。また、次期の配当につきましては将来の成長のための投資等を勘案し引き続き調整後当期利益ベースで約30%の連結配当性向を目標として、安定的な剰余金の配当を行う方針とさせていただくこととし、添付資料5ページ「1.経営成績等の概況(4)今後の見通し」に記載の次期の見通しの達成を前提として1株当たり年間26.0円を予定しております。(注)調整後当期利益=当期利益+株式発行関連費用等+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+調整項目の税効果調整
四半期 2025年12月期 第2四半期
出典: すかいらーくホールディングス 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月14日(https://www2.jpx.co.jp/disc/31970/140120250814541661.pdf)
1.経営成績等の概況(1)当中間期の当社を取り巻く市場環境当中間連結会計期間の我が国の経済は、春闘での満額回答や組合要求以上の支給など、昨年に引き続き各社の賃上げに前向きな姿勢が見られた一方、米の高騰に代表される食材の価格高騰や、物流費・光熱費の高騰などコスト高の状況が継続しており、外食産業にとって厳しい経営環境が続いております。
(2)当社の経営戦略このような市場環境による消費行動の変容や物価高騰の継続を踏まえ当社グループが描く経営戦略は、当社経営資産を最大限活用することで、さらなる顧客支持、収益の拡大を目指しています。経営戦略の主軸として、①既存店成長、②国内新規出店、③海外展開、④M&Aの4つを、⑤店舗中心経営と並行して着実に実行していくとともに、⑥ESGへの取り組み、⑦食の安全・安心に向けた取り組みにも継続的に取り組んでまいります。
①既存店成長当社の収益の源泉である店舗の運営力向上への投資により収益力を向上させるとともに、マーケットに合わせた業態転換と店舗改装(リモデル)を推進することで客数増による成長を、また、メリハリ消費に対応したメニューの充実、使い勝手のよい商品ラインナップとメニューミックスの改善、インフレに対応した価格改定等による客単価増での成長を達成します。
②国内新規出店2024年度は31店舗の新規出店を実施しましたが、2025年度は50~60店舗の出店を計画しております。「しゃぶ葉」や「むさしの森珈琲」など好調な専門店ブランドの出店に加え、「ガスト」や「バーミヤン」などの日常使いのブランドを、当社の出店が遅れている駅前や都心部の商業地区を中心に出店してまいります。また、関東進出を果たした「資さんうどん」にも、連日多くのお客様が来店されております。2025年度は新店、転換合わせて21店舗の出店を予定しております。
③海外展開2025年6月末現在83店舗を展開する台湾は、2024年は10店舗を出店いたしましたが、2025年も12店の出店を計画しております。「しゃぶ葉」「むさしの森珈琲」「La Ohana」などの日本のブランドを展開し、非常に業績好調です。マレーシアでは「しゃぶ葉」を7店舗、今期M&Aした「SUKI-YA」を14店舗展開しており、今期は「しゃぶ葉」2店舗、「SUKI-YA」3店舗出店をする予定です。
④M&A2025年1月には、マレーシアのクアラルンプール首都圏の商業モールにおいて、ムスリム向けのしゃぶしゃぶ店を運営するCreateries Consultancy Sdn. Bhd.等の株式取得を完了しました。今後も国内外問わず、当社グループの事業基盤を活用したシナジーを生み出すことのできるM&Aを積極的に検討し、事業規模拡大を目指します。
⑤店舗中心経営店舗中心経営とは、人をコストと見て削減することで利益を創出する店舗運営から、店舗が主体となり、それぞれの地域の特性やお客様の声に合わせた店舗運営で組織を作り、一人ひとりのマネジャーが経営者として成長していく考え方です。 一人ひとりのマネジャーの能力を高めていくことで生産性が向上し、付加価値を創造することで、それぞれの地域で競争優位性を確立し、グループ全体の収益力向上を力強く牽引していきます。ここで培われた現場のスキルと創意工夫が成功事例としてグループ全体に共有されることで、組織全体の能力が向上し、変化の激しい市場環境においても、持続的に成長していく基盤を構築してまいります。
⑥ESGへの取り組み当社グループは、2020年12月に「グループサステナビリティ委員会」を設置いたしました。2021年には、パーパス(存在意義)を「食の未来を創造し、豊かな生活と社会の発展に貢献する」と定め、2030年長期ビジョンやマテリアリティを策定・開示し、持続可能な社会の実現を目指しております。当社が優先的に取組むべき課題をマテリアリティとして特定しホームページに開示しております。https://corp.skylark.co.jp/sustainability/management/materiality/また、当中間連結会計期間においても、当社の活動が評価され、国内外食企業で初めて国際的な温室効果ガスの削減目標SBT「FLAG」認証を取得。さらにESG評価「SOMPOサステナビリティインデックス」に3年連続で選定されました。株式会社すかいらーくホールディングス(3197)2025年12月期 第2四半期(中間期)決算短信
⑦食の安全・安心に向けた取り組みすかいらーくグループで提供する食材は、調達から加工・流通・調理・提供に至るすべての工程で予見されるさまざまなリスクに対して、品質・衛生管理に関する基準を設け、徹底した管理を行うことを基本方針とすることを「品質憲章」に定めています。国内の自社セントラルキッチン(10工場)、購買部門、メニュー開発部門、品質管理部門、内部監査部門を対象に、国際的な食品安全マネジメント規格であるISO22000の認証を取得し、店舗ではHACCPの考え方を取り入れた衛生管理手法を取り入れることで、サプライチェーン全体の食品安全管理体制を構築しています。当社グループは、経営理念に「価値ある豊かさの創造」を掲げ、時代に即した「お値打ち」と店舗で楽しい時間を過ごしていただくという真の豊かさを他に先駆けて創り出していくことを目指しています。「ひとりでも多くのお客様に 安くておいしい料理を 気持ちのよいサービスで 快適な空間で味わっていただく」という私たちが果たすべきミッション(役割)を実現し、お客様の生活がより豊かになり、より快適に過ごしていただけるような店舗づくりとサービスを目指し、企業価値の向上に努めてまいります。その実現のため、当社は「すかいらーくグループ企業行動憲章」を制定して全役職員で共有し、法律、国際ルール及びその精神を遵守するとともに、社会的良識をもった行動に努めております。また、経営の健全性、効率性及び透明性を確保するためのさまざまな取り組みを実施し、コーポレート・ガバナンスの充実を図っています。
(3)当中間期の経営成績等の概況当中間連結会計期間では、各ブランドで消費のメリハリに対応したメニュー施策を進めました。特にお値打ちメニューをさらに強化し、小皿料理を充実させ、お客様の予算内での選択肢を増やすことで選ぶ楽しみを提供することに取り組み、ガストでは、お好きな小皿料理3品がドリンクバー・スープバー付きで約1,000円で食べられる平日限定の「ガストフィットメニュー」の導入が、平日の客数増に寄与しました。また、デジタルプロモーションの強化や、店舗中心経営にも取り組み、結果、当社グループの当中間連結会計期間の既存店売上高は前年比108.3%となりました。当中間連結会計期間の新規出店は32店舗、業態転換は16店舗でした。新規出店店舗のうち9店舗は海外での出店で、うち台湾では「しゃぶ葉」、「むさしの森珈琲」、「Café Grazie」、「La Ohana」を各々1店舗、「横浜牛排(ステーキ)」を2店舗の合計6店舗をオープンしました。店舗改装(リモデル)も継続して行っており、当中間連結会計期間では100店舗の店舗改装を実施しました。売上総利益率は、一部メニューの値上げによる粗利益率の改善や、店舗での食材ロスの低減、部門横断の原価低減プロジェクトで講じた対策などにより、価格高騰の影響を一定程度抑制しました。結果、当中間連結会計期間の売上総利益率は66.8%と前年同期比で1.0%の悪化となりました。また、当中間連結会計期間の販売費及び一般管理費は1,326億46百万円で、前年同期比で147億34百万円増加しましたが、全社レベルのプロジェクトである収益改善プロジェクトに取り組み、店舗の生産性向上により人件費が抑制され、販売費及び一般管理費の売上収益に対する比率を大幅に低減いたしました。その他の営業費用は、当中間連結会計期間に閉店店舗に係るのれんの除却損を7億33百万円計上しました。これは当中間連結会計期間に20店舗が閉店したことによるものであります。以上の結果、当中間連結会計期間の売上収益は2,209億75百万円(前年同期比295億39百万円増)、事業利益(注2)は149億54百万円(前年同期比30億84百万円増)、営業利益は139億46百万円(前年同期比19億63百万円増)、税引前中間利益は122億16百万円(前年同期比15億15百万円増)、親会社の所有者に帰属する中間利益は78億81百万円(前年同期比15億87百万円増)となりました。また、EBITDA(注3)は389億80百万円(前年同期比35億22百万円増)、調整後EBITDA(注4)は405億64百万円(前年同期比38億62百万円増)、調整後中間利益(注5)は78億81百万円(前年同期比15億87百万円増)となりました。当中間連結会計期間末時点での店舗数は3,084店舗(転換準備の為の未開店店舗5店舗。期首時点は3,068店舗)となりました。(注1)(注2)から(注5)の指標は、IFRSで定義されている指標ではありません。(注2)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。(注3)EBITDA=税引前中間(当期)利益+支払利息+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+その他の金融関連費用(期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益を除く)-受取株式会社すかいらーくホールディングス(3197)2025年12月期 第2四半期(中間期)決算短信利息-その他の金融関連収益+減価償却費及び償却費+長期前払費用償却費+長期前払費用(保証金)償却費・その他の金融関連費用は、要約中間連結純損益計算書上はその他の費用として記載しています。・その他の金融関連収益は、要約中間連結純損益計算書上はその他の収益として記載しています。(注4)調整後EBITDA=EBITDA+固定資産除却損+非金融資産の減損損失-非金融資産の減損損失の戻入れ+株式発行関連費用等(注6)(注5)調整後中間(当期)利益=中間(当期)利益+株式発行関連費用等(注6)+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+調整項目の税効果調整(注6)株式発行関連費用等とは、当社の株式発行並びに株式の上場及び売出し時に発生したアドバイザリー報酬額等の一時的な費用であります。
(4)当中間期の財政状態の概況① 資産、負債及び資本の状況当中間連結会計期間末における資産、負債及び資本の状況は以下のとおりであります。流動資産は438億46百万円で、主に現金及び現金同等物並びに営業債権及びその他の債権の減少により、前連結会計年度末に比べ52億64百万円減少いたしました。非流動資産は4,400億1百万円で、主に有形固定資産、のれん及びその他の無形資産の増加により、前連結会計年度末に比べ182億45百万円増加いたしました。総資産は4,838億47百万円で前連結会計年度末に比べ129億81百万円増加いたしました。また、流動負債は984億65百万円で、主に社債及び借入金、営業債務及びその他の債務並びにその他の流動負債の減少、その他の金融負債の増加により、前連結会計年度末に比べ190億63百万円減少いたしました。非流動負債は2,066億54百万円で、主に社債及び借入金、その他の金融負債並びに繰延税金負債の増加により、前連結会計年度末に比べ266億89百万円増加いたしました。負債は合計3,051億20百万円で、前連結会計年度末に比べ76億26百万円増加いたしました。資本は合計1,787億27百万円で、前連結会計年度末に比べ53億55百万円増加いたしました。これは主に配当金の支払いによる減少(25億3百万円)と当中間利益の計上による増加(78億81百万円)によるものであります。
② キャッシュ・フローの状況当中間連結会計期間における現金及び現金同等物は、前連結会計年度末に比べ32億47百万円減少し、159億23百万円となりました。当中間連結会計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、312億45百万円(前年同期比6億90百万円減)となりました。これは主に、法人所得税の支払額が26億28百万円増加したこと並びに営業債務及びその他の債務の増減額が37億5百万円減少したこと等の資金減少要因と、税引前中間利益が15億15百万円増加したこと並びに営業債権及びその他の債権の増減額が24億94百万円増加したこと等の資金増加要因によるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、190億60百万円(前年同期比120億51百万円増)となりました。これは主に、子会社株式取得による支出が87億54百万円増加したこと、新店・転換・改装の店舗投資を含む有形固定資産の取得による支出が17億62百万円増加したこと並びに有形固定資産の売却による収入が15億13百万円減少したこと等の資金減少要因によるものであります。なお、当社グループにおいては、投資活動による資産の増加から、現金及び現金同等物の支払が行われるまでの期間は、通常1~2ヶ月となります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、154億69百万円(前年同期比105億74百万円減)となりました。これは主に、短期借入れによる収入が210億円増加したこと及び長期借入れによる収入が60億57百万円増加したこと等の資金増加要因と、短期借入金の返済による支出が190億円増加したこと、長期借入金の返済による支出が37億26百万円増加したこと、借入関連手数料の支払による支出が11億29百万円増加したこと及び支払配当金が9億18百万円増加したこと等の資金減少要因によるものであります。
(5)連結業績予想などの将来予測情報に関する説明当期の連結業績予想につきましては、2025年2月13日に公表しました項目は、当社グループが、投資家にとって当社グループの業績を評価するために有用であると考える財務指標として、調整後当期利益を含んでおります。株式会社すかいらーくホールディングス(3197)2025年12月期 第2四半期(中間期)決算短信なお、2025年2月13日に公表済の各連結業績予想数値に変更はありません。また、業績予想は、発表日現在において入手可能な情報に基づき作成しており、実際の業績は今後様々な要因によって予想数値と異なる場合があります。株式会社すかいらーくホールディングス(3197)2025年12月期 第2四半期(中間期)決算短信
四半期 2026年12月期 第2四半期
出典: すかいらーくホールディングス 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月13日(https://www2.jpx.co.jp/disc/31970/140120260813518978.pdf)
1.経営成績等の概況(1)当中間期の経営成績等の概況当中間連結会計期間における我が国経済は、賃上げの動きによる景気への好影響が期待される一方、地政学リスクや物価高騰による消費マインドの低下が見受けられました。一方で、体験型消費である「コト消費」や、価値を認めるものに支出を集中させる「メリハリ消費」が定着しつつあり、こうした消費スタイルの多様化は、外食業界にとって社会ニーズの変化に対応する新たな機会となりました。このような環境下、当社グループは当期の重点戦略として「店舗中心経営」の進化及び「メニュー・プロモーション戦略」の推進による既存店成長を掲げています。店舗中心経営の進化によるオペレーション改革の一環として、主力のグランドメニューを中心に従業員の調理習熟度をさらに高め、提供品質と生産性の向上に取り組みました。本取り組みにより、お客様対応へリソースを集中できる環境を整え、お客様の体験価値を含む満足度の更なる向上を図りました。メニュー・プロモーション戦略においては、消費者の「節約志向」と「体験価値重視」という消費の二極化に対応するため、低価格帯の小皿料理の拡充による選ぶ楽しさの提供をはじめ、有名シェフや人気IPとのコラボレーション、季節感を打ち出した魅力的なフェアメニューの展開により、外食ならではの付加価値の提供をいたしました。加えて、テレビ番組等のメディア露出やSNSを活用したタイムリーな情報発信を行い、商品の魅力を広く訴求することで新たな来店動機を喚起しました。これらの施策が奏功し、客数及び客単価がともに伸長した結果、当中間連結会計期間における既存店売上高は前年同期比106.4%となりました。なお、当中間連結会計期間における店舗開発につきましては、「しゃぶ葉」や「ガスト」を中心とした新規出店を21店舗、「資さんうどん」を中心とした業態転換を26店舗実施したほか、113店舗において店舗改装を積極的に実施いたしました。海外事業においても成長投資を加速させており、台湾での「資さんうどん」初出店や、マレーシアでは「すき屋」の出店を進めております。また、株式会社しんぱちを連結子会社化したことに伴い、新たに109店舗がグループに加わりました。この結果、当中間連結会計期間末時点での店舗数は3,214店舗(転換準備の為の未開店店舗10店舗を含む)となりました。原材料価格が高騰するなか、店舗での食材ロスの低減、部門横断の原価低減プロジェクトで講じた対策などによりその影響を一定程度抑制したものの、当中間連結会計期間の売上総利益率は66.6%と前年同期比で0.2%減となりました。費用面につきましては、成長加速に向けた新規出店や業態転換に伴う人件費の増加等により、販売費及び一般管理費が1,444億13百万円(前年同期比117億67百万円増)となりました。また、27店を閉店したことにより、その他の営業費用としてのれんの除却損を2億72百万円計上しました。なお、当中間連結会計期間より、株式会社しんぱち及びその子会社である株式会社越後屋を連結の範囲に含めております。以上の結果、当中間連結会計期間の売上収益は2,424億57百万円(前年同期比214億82百万円増)、事業利益(注2)は169億59百万円(前年同期比20億5百万円増)、営業利益は168億57百万円(前年同期比29億11百万円増)、税引前中間利益は146億54百万円(前年同期比24億38百万円増)、親会社の所有者に帰属する中間利益は101億81百万円(前年同期比23億円増)となりました。また、EBITDA(注3)は436億99百万円(前年同期比47億20百万円増)、調整後EBITDA(注4)は447億68百万円(前年同期比42億4百万円増)、調整後中間利益(注5)は101億81百万円(前年同期比23億円増)となりました。(注1)(注2)から(注5)の指標は、IFRSで定義されている指標ではありません。(注2)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。(注3)EBITDA=税引前四半期(当期)利益+支払利息+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+その他の金融関連費用(期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益を除く)-受取利息-その他の金融関連収益+減価償却費及び償却費+長期前払費用償却費+長期前払費用(保証金)償却費・その他の金融関連費用は、要約四半期連結純損益計算書上はその他の費用として記載しています。株式会社すかいらーくホールディングス(3197)2026年12月期 第2四半期(中間期)決算短信・その他の金融関連収益は、要約四半期連結純損益計算書上はその他の収益として記載しています。(注4)調整後EBITDA=EBITDA+固定資産除却損+非金融資産の減損損失-非金融資産の減損損失の戻入れ+株式発行関連費用等(注6)(注5)調整後四半期(当期)利益=四半期(当期)利益+株式発行関連費用等(注6)+期限前弁済に伴う借入金償還損及び付随するヘッジ関連損益+調整項目の税効果調整(注6)株式発行関連費用等とは、当社の株式発行並びに株式の上場及び売出し時に発生したアドバイザリー報酬額等の一時的な費用であります。
(2)当中間期の財政状態の概況① 資産、負債及び資本の状況当中間連結会計期間末における資産、負債及び資本の状況は以下のとおりであります。流動資産は643億86百万円で、主に現金及び現金同等物並びに営業債権及びその他の債権の減少、その他の金融資産の増加により、前連結会計年度末に比べ31億92百万円減少いたしました。非流動資産は4,808億61百万円で、主に有形固定資産、のれん並びにその他の無形資産の増加により、前連結会計年度末に比べ298億90百万円増加いたしました。総資産は5,452億47百万円で前連結会計年度末に比べ266億98百万円増加いたしました。また、流動負債は1,032億43百万円で、主に営業債務及びその他の債務並びに未払法人所得税等の減少、社債及び借入金並びにその他の金融負債の増加により、前連結会計年度末に比べ21億30百万円減少いたしました。非流動負債は2,472億25百万円で、主に社債及び借入金並びにその他の金融負債の増加により、前連結会計年度末に比べ216億15百万円増加いたしました。負債は合計3,504億68百万円で、前連結会計年度末に比べ194億86百万円増加いたしました。資本は合計1,947億80百万円で、前連結会計年度末に比べ72億12百万円増加いたしました。これは主に配当金の支払いによる減少(31億85百万円)及び当中間利益の計上による増加(101億81百万円)によるものであります。
② キャッシュ・フローの状況当中間連結会計期間における現金及び現金同等物は、前連結会計年度末に比べ29億74百万円減少し、313億57百万円となりました。当中間連結会計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、345億19百万円(前年同期比32億74百万円増)となりました。これは主に、法人所得税の支払額が22億63百万円増加したこと等の資金減少要因と、その他の流動負債の増減額が18億30百万円増加したこと並びに税引前中間利益が24億38百万円増加したこと等の資金増加要因によるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、261億68百万円(前年同期比71億9百万円増)となりました。これは主に、新店・転換・改装の店舗投資を含む有形固定資産の取得による支出が38億66百万円増加したこと、子会社株式の取得による支出が14億7百万円増加したこと並びに定期預金の預入による支出が12億68百万円増加したこと等の資金減少要因によるものであります。なお、当社グループにおいては、投資活動による資産の増加から、現金及び現金同等物の支払が行われるまでの期間は、通常1~2ヶ月となります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、114億10百万円(前年同期比40億59百万円減)となりました。これは主に、短期借入金の返済による支出が188億17百万円減少したこと、長期借入金の返済による支出が160億22百万円減少したこと並びに借入関連手数料の支払による支出が10億90百万円減少したこと等の資金増加要因と、社債発行による収入が33億11百万円減少したこと、短期借入れによる収入が208億18百万円減少したこと、長期借入れによる収入が63億円減少したこと、支払配当金が6億74百万円増加したこと並びに自己株式の取得による支出が4億円増加したこと等の資金減少要因によるものであります。株式会社すかいらーくホールディングス(3197)2026年12月期 第2四半期(中間期)決算短信
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。