通期は「変革の設計図」による構造改革方針を新たに打ち出しつつ全体の粒度は前年並み、四半期は業績予想欄が該当事象の有無により大幅に簡素化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日清紡ホールディングス分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月12日 → 2026年2月10日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月6日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,387字 → 5,174字(前期比-4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(965字) → あり(969字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 「変革の設計図」という新たな中期戦略の柱立て(無線・通信/マイクロデバイス/マテリアルの3本の構造改革方針)
- 社長ビジョン「危機を力に、挑戦を成長に」の提示
- フューチャー・イノベーション本部の新設説明
- 早期退職優遇制度による固定費削減の説明
- 国際電気グループの携帯電話キャリア向け製品等による増収・大幅増益の説明
減った要素
- TMDグループ譲渡に伴うブレーキ事業減収の説明
- ARGONICS GMBH買収によるマリンシステム事業のデジタル化拡大の説明
- 2030年温室効果ガス排出量50%削減等サステナビリティ目標の詳述
- コーポレート研究開発体制刷新(ケミカル分野の各事業会社への移管)の説明
要約: 通期は見出し構成・粒度とも前期並みで、無線・通信事業の増益要因やマテリアル各事業(ブレーキ・精密機器・化学品・繊維)の増減がセグメント別に語られる点は共通する。今期は(4)今後の見通しで「変革の設計図」という3本柱の構造改革方針と社長ビジョンを新たに打ち出した一方、前期にあったTMDグループ譲渡やARGONICS買収など個別M&A事象の説明は無くなった。
四半期決算短信の比較
文字数: 2,609字 → 2,634字(前期比+1%、微増)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(105字) → あり(105字)
変化の型: 出来事型、構成変更型
増えた要素
- 「コネクテッドシステム」という新設事業区分(旧ICT・メカトロニクス事業とモビリティ事業を統合)の説明
- 防衛基盤事業・防衛装備庁向けソフトウェア無線機等の受注増の説明
減った要素
- 早期退職優遇制度実施に伴う特別損失計上見通しの説明
- 化学品事業の設備減損損失に関する説明
- 業績予想を前回発表予想から下回る旨の詳細説明
要約: 四半期は(1)経営成績の説明で無線・通信事業をコネクテッドシステム等に再編した点以外は前年並みの粒度を維持している。一方(2)業績予想に関する説明は、前年が早期退職優遇制度や減損による予想下方修正を詳述していたのに対し、今期は「予想に変更なし」の一文のみとなり大幅に簡素化された。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 日清紡ホールディングス 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月12日(https://www2.jpx.co.jp/disc/31050/140120250212569424.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度の当社グループの売上高は、当連結会計年度の期首から国際電気グループ(㈱日立国際電気は2024年12月27日付で商号を㈱国際電気に変更しました。)の経営成績を反映した無線・通信事業や大型商業施設の分譲を行った不動産事業は増収となりましたが、市況低迷の長期化の影響を受けたマイクロデバイス事業や前連結会計年度末にTMDグループを譲渡したブレーキ事業が減収となったこと等により494,746百万円(前年同期比46,464百万円減、8.6%減)となりました。営業利益は、マイクロデバイス事業の損益悪化やブレーキ事業の減益がありましたが、無線・通信事業や不動産事業が増益になったこと等により16,581百万円(前年同期比4,127百万円増、33.1%増)となり、経常利益は24,403百万円(前年同期比8,617百万円増、54.6%増)となりました。親会社株主に帰属する当期純利益は、前年同期に計上したTMDグループに関する減損損失が当連結会計年度では計上がないこと等により10,277百万円(前年同期比30,322百万円改善)となりました。主要な事業セグメントの業績は次のとおりです。セグメント利益またはセグメント損失は営業利益または営業損失ベースの数値です。(無線・通信事業)ソリューション・特機事業は、当連結会計年度の期首から国際電気グループの経営成績を反映したこと等により大幅な増収・増益となりました。マリンシステム事業は、商船新造船用機器や商船換装用機器、欧州河川市場向けワークボート用機器が好調に推移しており増収・増益となりました。モビリティ事業は、海外向け業務用無線の需要が一巡したことに加え、自動車用ITS(高度道路交通システム)の需要も減少したこと等により減収・減益となりました。その結果、無線・通信事業全体では、売上高234,515百万円(前年同期比48.4%増)、セグメント利益7,577百万円(前年同期比59.7%増)となりました。なお、当連結会計年度において船舶の自動運航に関する船体制御やセンサフュージョン技術を有するARGONICS GMBHを取得しました。マリンシステム事業におけるデジタルビジネスの拡大に向けて技術開発を加速し、自動運航システムの開発や有人自律運航の実現、データサービスの展開を目指します。(マイクロデバイス事業)電子デバイス事業は、前年同期好調に推移した車載製品はEV市場の成長鈍化や顧客の在庫調整を受け受注が減少し、産機製品も中国向け需要低迷に伴う顧客の在庫調整長期化により受注が大幅に減少、加えて、民生品(コンシューマ製品)もスマートフォン・PC関連市況の回復の勢いが鈍く、大幅な減収・損益悪化となりました。マイクロ波事業は、国内向けセンサ関連製品や中国・欧州向けOEM、東南アジア向け船舶用電子管保守部品はおおむね堅調に推移したものの、米国・韓国向け船舶・地上固定局用の衛星通信関連が低調だったことにより減収・減益となりました。その結果、マイクロデバイス事業全体では、売上高64,225百万円(前年同期比19.8%減)、セグメント損失7,093百万円(前年同期比8,028百万円悪化)となりました。(マテリアル)・ブレーキ事業前連結会計年度末にTMDグループを譲渡したことによりブレーキ事業全体では減収・減益となり、売上高58,188百万円(前年同期比67.4%減)、セグメント利益2,333百万円(前年同期比50.2%減)となりました。なお、日本・米国・韓国等において市場環境や顧客動向等に違いがありますが、TMDグループの前期業績を除いたブレーキ事業全体は前年同期並みの売上となり、原価低減活動や価格転嫁が進んだことにより採算性が改善し増益となりました。・精密機器事業精密部品事業は、自動車用EBS部品が堅調に推移し増収となりましたが、インド拠点の立ち上げ費用増等により減益となりました。成形品事業は、空調関連製品の顧客の生産回復遅れや車載関連製品の受注減等により減収となりましたが、自動化・省人化等のコスト構造改善等により増益となりました。その結果、精密機器事業全体では、売上高54,161百万円(前年同期比1.7%増)、セグメント利益1,641百万円(前年同期比23.6%増)となりました。・化学品事業断熱製品は、冷蔵冷凍設備・住宅用原液・土木用原液の受注減により減収・減益となりました。燃料電池用カーボンセパレータも、海外定置用や車載用の受注減により減収・損失拡大となりました。機能化学品は、自動車関連製品や海外向け生分解性樹脂が顧客の在庫調整終了等により受注が回復したことで増収・増益となりました。その結果、化学品事業全体では、売上高11,040百万円(前年同期比3.4%減)、セグメント利益655百万円(前年同期比18.2%減)となりました。・繊維事業東京シャツ㈱を含むシャツ事業およびユニフォーム事業は市況回復が鈍く減収・損益悪化となりましたが、ブラジル拠点は旺盛な需要により増収・損益改善となりました。その結果、繊維事業全体では、売上高36,842百万円(前年同期比1.7%減)、セグメント利益193百万円(前年同期比613百万円改善)となりました。(不動産事業)不動産事業は、静岡県島田市や愛知県岡崎市の宅地分譲に加え、大型商業施設のアリオ西新井(東京都足立区)を分譲したことにより大幅な増収・増益となりました。その結果、不動産事業全体では、売上高23,539百万円(前年同期比109.0%増)、セグメント利益17,694百万円(前年同期比107.7%増)となりました。
(2)当期の財政状態の概況資産、負債、純資産の状況当連結会計年度末における総資産は679,956百万円となり、前連結会計年度末と比較し4,914百万円増加しました。現金及び預金の減少2,090百万円、受取手形、売掛金及び契約資産の増加15,379百万円、棚卸資産の減少7,074百万円、有形固定資産の増加6,462百万円、退職給付に係る資産の増加5,962百万円、繰延税金資産の減少14,514百万円等が主な要因です。当連結会計年度末における負債総額は382,507百万円となり、前連結会計年度末と比較し15,075百万円減少しました。支払手形及び買掛金の減少2,274百万円、電子記録債務の減少4,243百万円、短期借入金の減少36,580百万円、流動負債のその他の減少4,615百万円、長期借入金(1年内返済予定の長期借入金含む)の増加37,729百万円、繰延税金負債の減少4,319百等が主な要因です。当連結会計年度末における純資産は297,449百万円となり、前連結会計年度末と比較し19,989百万円増加しました。利益剰余金の増加4,620百万円、為替換算調整勘定の増加9,930百万円、退職給付に係る調整累計額の増加2,680百万円等が主な要因です。以上の結果、当連結会計年度末における自己資本比率は前連結会計年度末と比較して2.5ポイント上昇して
39.6%となりました。(3)当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)営業活動の結果増加した現金及び現金同等物は28,371百万円となりました。これは主として、税金等調整前当期純利益23,919百万円、減価償却費25,937百万円、持分法による投資損益△3,639百万円、売上債権及び契約資産の増減額△13,389百万円、棚卸資産の増減額7,940百万円、仕入債務の増減額△7,590百万円、法人税等の支払額△4,376百万円によるものです。(投資活動によるキャッシュ・フロー)投資活動の結果減少した現金及び現金同等物は20,861百万円となりました。これは主として、定期預金の払戻による収入2,515百万円、有形固定資産の取得による支出△24,848百万円、投資有価証券の売却による収入3,640百万円、連結の範囲の変更を伴う子会社株式の取得による支出△1,110百万円によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果減少した現金及び現金同等物は8,750百万円となりました。これは主として、短期借入金の純増減額△36,799百万円、長期借入れによる収入51,200百万円、長期借入金の返済による支出△13,528百万円、長期預り金の返還による支出△1,785百万円、配当金の支払額△5,657百万円、その他△1,960百万円によるものです。以上の結果、現金及び現金同等物の当連結会計年度末残高は50,411百万円と前連結会計年度末に比べ492百万円増加しました。
(4)今後の見通し(中期的な会社の経営戦略)当社グループは、「事業活動を通じて社会に貢献すること」を使命とし、企業理念「挑戦と変革。地球と人びとの未来を創る。」のもと、気候変動への要請の高まり、人口動態の変化、デジタル社会の発展など中長期的な事業環境の変化や機会に対し、「つなげる技術で価値を創る(Connect Everything, Create Value)」ことを目指し、センシング・無線通信・情報処理技術で、社会課題へのソリューションを提供していきます。そのための重点施策として、「事業ポートフォリオ変革の追求」、「将来の成長に向けたビジネスモデル構築と経営資源の重点投入」、「経営基盤の更なる強化による経営リスクの低減」を掲げています。2023年には、無線・通信事業とブレーキ事業において大幅にポートフォリオを入れ替え、無線・通信、マイクロデバイス事業を核として、更なる成長を目指す姿勢を明確にしました。今後もビジネスモデル転換による収益性の向上を追求し、無線・通信事業を中心にデジタル技術を活用したビジネスモデルへシフトし、収益性の向上を目指します。併せて、企業理念との整合性や成長性、事業面・資本面の収益性を総合的に評価し、事業の見極めを加速していきます。収益性の向上のための最優先課題は、無線・通信事業の構造改革です。無線・通信事業のビジネスは、公共インフラ事業や防衛関連事業を主体とする官公需ビジネスと民需ビジネス、それを支えるEMS(電子機器受託製造)に分かれますが、特に公共インフラ事業や防衛関連事業を主体とする官公需ビジネスにおいて、日本無線グループと国際電気グループの高シェア分野に重複が少なく、短期間のうちに両グループのシナジー発揮が可能で早期の収益性向上が期待できます。地球温暖化で自然災害は激甚化するなど人々の暮らしに大きな影響を及ぼしますが、無線・通信技術を中心とするこうした活動で、人々の安全・安心のため、社会課題に貢献することを志として、顧客・株主・従業員・取引先・地域社会等、さまざまなステークホルダーの期待に応えてまいります。サステナビリティ経営に関して、2030年に温室効果ガス排出量を50%削減(2014年比)し、2050年までにカーボンニュートラルを実現するという環境目標の達成に邁進すると同時に、イノベーションの源である多様性とイノベーションの加速装置であるDXにより、事業の変革と成長を目指します。また、遵法に止まらず、人としての倫理に基づき行動することを旨とし、粘り強く人権デューデリジェンスやD&I活動を推進し、事業の多様性・人の多様性・価値観の多様性を強みとして企業価値向上に取り組んでまいります。2024年2月に「中期経営計画2026」を公表しました。初年度となる2024年度業績は計画を下回りましたが、将来目指す姿の実現に向けた礎を築く期間としての位置づけが揺らぐことはありません。前述の収益性の向上と並行して、当社のコーポレート研究開発体制を刷新し、これまで主体だったケミカル分野は各事業会社へ移し、無線通信技術主体の体制へ切り替え、従来よりも手厚い研究開発投資や人材配置を可能にします。5G時代の先、「産業のワイヤレス化」から「ワイヤレスの社会インフラ化」が進展していくことが展望され、無線通信技術へのニーズは一層の高まりを見せています。サービス、ソフトウエア、AIなどについて研究対象とし社会課題への貢献を第一に考え新たなビジネスモデル創出を図ってまいります。(次期の業績見通し)無線・通信事業では、災害の激甚化を受けて水管理予算や防災情報システム需要等が増加傾向にあることに加え、防衛事業の拡大、収益性の改善により増収・増益を見込んでいます。マイクロデバイス事業では、原価低減に加え、大きく落ち込んだ半導体市況が回復することを想定し、増収・損益改善を見込んでいます。これらのことから、次期の連結業績見通しは、売上高506,000百万円、営業利益19,700百万円、経常利益21,600百万円、親会社株主に帰属する当期純利益18,300百万円となる見込みです。なお、為替レートは通期平均で1米ドル=145円、1ユーロ=160円を前提としています。業績見通しの詳細については本日公表しています「2024年12月期決算説明会資料」をご参照ください。
通期 2025年12月期
出典: 日清紡ホールディングス 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月10日
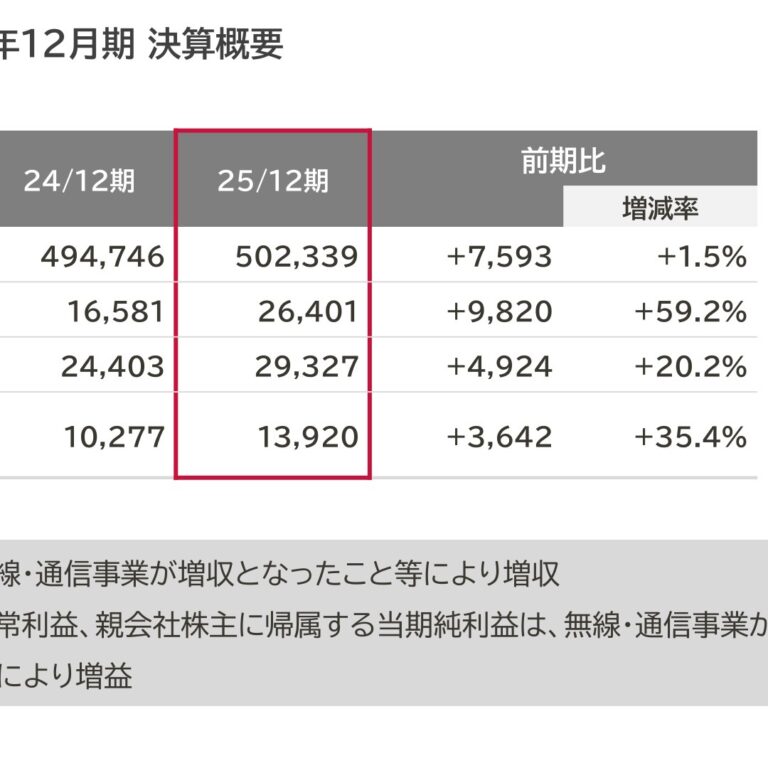
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度の当社グループの売上高は、無線・通信事業の需要拡大が全体を牽引したことで増収となり502,339百万円(前年同期比7,593百万円増、1.5%増)となりました。営業利益は、無線・通信事業の大幅な増益が寄与し26,401百万円(前年同期比9,820百万円増、59.2%増)となり、経常利益は29,327百万円(前年同期比4,924百万円増、20.2%増)となり、親会社株主に帰属する当期純利益は13,920百万円(前年同期比3,642百万円増、35.4%増)となりました。主要な事業セグメントの業績は次のとおりです。セグメント利益またはセグメント損失は営業利益または営業損失ベースの数値です。(無線・通信事業)無線・通信事業は、増収・大幅増益となりました。日本無線グループの主な概況は次のとおりです。ソリューション事業は、更新需要による自治体向け防災システムの受注増に加え、費用削減効果等により増収・増益となりました。特機事業は、国家戦略に基づく防衛力整備計画の基本方針を背景とした防衛省向け装置やメンテナンス用機材の受注増等により増収・増益となりました。マリンシステム事業は、商船新造船用機器に加え、商船換装用機器や保守サービス等のアフターマーケット向けの受注が好調に推移したことで増収・増益となりました。モビリティ事業は、レピータ(携帯電話中継装置)が仕様変更や工期遅延等の影響で受注減となったことに加え、海外向け業務用無線も振るわず、減収・損益悪化となりました。国際電気グループは、携帯電話キャリア向け製品や自治体向け防災行政無線の受注増等により増収・大幅増益となりました。その結果、無線・通信事業全体では、売上高251,837百万円(前年同期比7.4%増)、セグメント利益17,668百万円(前年同期比133.2%増)となりました。(マイクロデバイス事業)マイクロデバイス事業は、減収でしたが不採算製品の販売縮小や固定費削減等により損失縮小となりました。電子デバイス事業の主な概況は次のとおりです。産機製品は、国内OA機器用製品の受注増等により増収となりました。民生品(コンシューマ製品)は、アミューズメント関連やスマートフォン関連を除き低調に推移したことで減収となりました。車載製品も、EV市場の不調やセンサ関連の顧客の在庫調整により受注減となったことで減収となりました。マイクロ波事業は、電子管の保守部品の出荷がレアアース規制による部品入手難で停滞した影響等により減収・減益となりました。その結果、マイクロデバイス事業全体では、売上高62,400百万円(前年同期比2.8%減)、セグメント損失5,505百万円(前年同期比1,588百万円損失縮小)となりました。(マテリアル)・ブレーキ事業ブレーキ事業は、微減収・増益となりました。日本拠点は、カーメーカー向けの受注が回復したことにより増収・増益となりました。米国拠点も、ハイブリッド車を中心とした日系カーメーカー向けの受注が好調で増収・増益となりました。韓国拠点は減収ながらも採算改善活動により損失縮小となりました。中国・タイ拠点は、前年同期並みの売上・利益となりました。その結果、ブレーキ事業全体では、売上高57,795百万円(前年同期比0.7%減)、セグメント利益3,385百万円(前年同期比45.1%増)となりました。・精密機器事業精密機器事業は、増収・増益となりました。精密部品事業は、自動車用EBS(電子制御ブレーキシステム)部品が中国拠点で受注減となったものの、インド拠点の出荷増等により増収・増益となりました。成形品事業のうち、空調関連製品は前年同期並みの売上でしたが経費削減等により増益となり、車載関連製品や医療関連製品は好調な受注に加えコスト削減により増収・増益となりました。その結果、精密機器事業全体では、売上高55,442百万円(前年同期比2.4%増)、セグメント利益2,976百万円(前年同期比81.3%増)となりました。・化学品事業化学品事業は、減収・損益悪化となりました。断熱製品は、冷蔵冷凍設備や住宅用原液、土木用原液の受注減により減収・減益となりました。燃料電池用カーボンセパレータは、水素市場全体の停滞に起因する受注減により減収・損失拡大となりました。機能化学品は、前年同期並みの売上でしたが経費削減等により増益となりました。化学品事業全体の研究開発費は、事業化の推進に伴い増加しました。その結果、化学品事業全体では、売上高9,736百万円(前年同期比11.8%減)、セグメント損失56百万円(前年同期比711百万円損益悪化)となりました。・繊維事業繊維事業は、減収・減益となりました。東京シャツ㈱を含むシャツ事業は、アポロコットシャツ(超形態安定加工)の受注低迷等により減収・損益悪化となりました。ユニフォーム事業は、企業別注品の受注増等により増収・損失縮小となりました。開発素材事業は、前年同期並みの売上でしたが、価格転嫁等により損失縮小となりました。ブラジル拠点は、減収・減益となりました。その結果、繊維事業全体では、売上高33,345百万円(前年同期比9.5%減)、セグメント利益98百万円(前年同期比49.0%減)となりました。(不動産事業)不動産事業は、減収・減益となりました。東京都港区のマンション販売や愛知県岡崎市の宅地販売等を実施しましたが、前期と当期に実施した大型商業施設のアリオ西新井(東京都足立区)の分譲規模の相違によるものです。その結果、不動産事業全体では、売上高17,939百万円(前年同期比23.8%減)、セグメント利益12,667百万円(前年同期比28.4%減)となりました。
(2)当期の財政状態の概況資産、負債、純資産の状況当連結会計年度末における総資産は667,817百万円となり、前連結会計年度末と比較し12,294百万円減少しました。現金及び預金の減少4,786百万円、受取手形、売掛金及び契約資産の増加5,222百万円、有形固定資産の減少10,636百万円、無形固定資産の減少2,453百万円、退職給付に係る資産の増加8,542百万円、投資その他の資産のその他の減少6,258百万円等が主な要因です。当連結会計年度末における負債総額は351,225百万円となり、前連結会計年度末と比較し31,101百万円減少しました。支払手形及び買掛金の増加2,827百万円、短期借入金の減少27,379百万円、未払法人税等の増加2,765百万円、長期借入金(1年内返済予定の長期借入金含む)の減少9,214百万円、繰延税金負債の増加6,591百万円、退職給付に係る負債の減少6,438百万円等が主な要因です。当連結会計年度末における純資産は316,591百万円となり、前連結会計年度末と比較し18,806百万円増加しました。利益剰余金の増加8,596百万円、為替換算調整勘定の増加3,101百万円、退職給付に係る調整累計額の増加6,405百万円等が主な要因です。以上の結果、当連結会計年度末における自己資本比率は前連結会計年度末と比較して3.3ポイント上昇して43.0%となりました。
(3)当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)営業活動の結果増加した現金及び現金同等物は49,337百万円となりました。これは主として、税金等調整前当期純利益25,002百万円、減価償却費25,599百万円、減損損失4,908百万円、投資有価証券売却損益△5,271百万円、売上債権及び契約資産の増減額△5,733百万円、棚卸資産の増減額1,338百万円、仕入債務の増減額631百万円によるものです。(投資活動によるキャッシュ・フロー)投資活動の結果減少した現金及び現金同等物は10,842百万円となりました。これは主として、有形固定資産の取得による支出△16,839百万円、投資有価証券の売却による収入6,846百万円によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果減少した現金及び現金同等物は46,203百万円となりました。これは主として、短期借入金の純増減額△27,555百万円、長期借入金の返済による支出△9,914百万円、配当金の支払額△5,640百万円によるものです。以上の結果、現金及び現金同等物の当連結会計年度末残高は44,055百万円と前連結会計年度末に比べ6,356百万円減少しました。
(4)今後の見通し(中期的な会社の経営戦略)当社グループは、「事業活動を通じて社会に貢献すること」を使命とし、「挑戦と変革。地球と人びとの未来を創る。」を企業理念としています。気候変動や人口動態の変化、デジタル社会の発展といった中長期的な事業環境の変化に対応し、無線通信・センシング・AI技術を活用して社会課題の解決に取り組んでいます。このための重点施策として「事業ポートフォリオ変革の追求」、「将来の成長に向けたビジネスモデル構築と経営資源の重点投入」、「経営基盤の更なる強化による経営リスクの低減」を掲げて、事業活動に取り組んでいます。現在、当社グループが最優先で解決すべき課題は、「稼ぐ力が弱い」ことだと認識しています。これを危機的な状況と捉え、「危機を力に、挑戦を成長に」を社長ビジョンに掲げ、収益性の向上と事業・ビジネスモデルの変革を加速させてまいります。実現に向けては、明確かつ論理的な実行計画「変革の設計図」を策定し、活性化した人財と組織文化を変革推進の原動力としてまいります。当社グループは、事業変革と再編を柱とした「変革の設計図」に基づき、「無線・通信事業の構造改革」、「マイクロデバイス事業の構造改革」、「マテリアル事業への対処」に取り組んでおります。無線・通信事業の構造改革では、日本無線グループの組織再編を推進しており、コア事業の強化・拡大によるオーガニック・グロースを図ります。さらに、プラットフォームを活用した事業機会の拡大やEDMS事業の構築により成長を加速させます。日本無線グループと国際電気グループが両輪となり、ソリューションを通じて人びとの安心・安全を提供し、社会に貢献する「無線通信トータルエンジニアリングカンパニー」を目指します。無線・通信事業における具体的な戦略を含む変革の設計図については、本日公表しています「2025年12月期決算説明資料」をご参照ください。マイクロデバイス事業の構造改革では、早期退職優遇制度の導入による固定費削減を実施し、抜本的に事業内容と構造を見直してまいります。収益性の改善を最優先課題としつつ、半導体事業の将来像をゼロリセットで描き直します。マテリアル事業への対処では「Sustainable Smart Materials」を新コンセプトとして、従来の繊維・化学・摩擦材などの基盤技術を活かしつつ、脱炭素や電動化、通信、再生可能エネルギーなど成長分野に直結するエレクトロニクス向けの機能性素材へ軸足を移します。さらに、次なる成長の柱および収益源の創造を目指し、新たな研究開発体制としてフューチャー・イノベーション本部を設立しました。これにより、無線・通信技術を軸とした新規ビジネスモデルの創出を加速させてまいります。これら「変革の設計図」に基づき、稼ぐ力を取り戻し、日清紡グループの変革を実現してまいります。(次期の業績見通し)無線・通信事業では、災害の激甚化を背景に官民連携による防災DXの推進が加速しており、無線通信ソリューションの需要が拡大しています。また、防衛分野においても、経済安全保障の観点から産業・技術基盤の強化が進められており、無線通信の応用分野も拡大する見通しです。こうした事業環境に対応する成長投資および研究開発費が増加するため増収・減益を見込んでいます。マイクロデバイス事業では、販売活動の強化に加え、固定費削減等の構造改革を推進していくことにより、増収・損失縮小を見込んでいます。不動産事業では、分譲案件の規模が前期より縮小することから減収・減益を見込んでいます。これらのことから、次期の連結業績見通しは、売上高511,000百万円、営業利益21,000百万円、経常利益21,500百万円、親会社株主に帰属する当期純利益10,000百万円となる見込みです。なお、為替レートは通期平均で1米ドル=145円、1ユーロ=165円を前提としています。業績見通しの詳細については本日公表しています「2025年12月期決算説明資料」をご参照ください。
四半期 2025年12月期 第2四半期
出典: 日清紡ホールディングス 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/31050/140120250806531337.pdf)
1.当中間連結会計期間に関する定性的情報(1)経営成績に関する説明当中間連結会計期間の当社グループの売上高は、マイクロデバイス事業が減収となりましたが、無線・通信事業や不動産事業は増収となったこと等により254,721百万円(前年同期比14,699百万円増、6.1%増)となりました。営業利益は、マイクロデバイス事業の損失拡大がありましたが、無線・通信事業や不動産事業は増益となったこと等により18,417百万円(前年同期比11,702百万円増、174.2%増)となり、経常利益は19,019百万円(前年同期比7,926百万円増、71.5%増)、親会社株主に帰属する中間純利益は11,498百万円(前年同期比2,562百万円増、28.7%増)となりました。主要な事業セグメントの業績は次のとおりです。セグメント利益またはセグメント損失は営業利益または営業損失ベースの数値です。(無線・通信事業)ソリューション・特機事業は、国家戦略に基づく防衛力整備計画の基本方針を背景とした防衛省向けレーダ装置やメンテナンス用機材等の受注増に加え、更新需要による県防災システムの受注増等により増収・増益となりました。マリンシステム事業も、商船新造船用機器に加え、商船換装用機器や保守サービス等のアフターマーケット向けの受注が好調に推移したことで増収・増益となりました。モビリティ事業は、自動車用ITS(高度道路交通システム)の受注が減少したことに加え、顧客の工期調整の影響を受けたレピータ(携帯電話中継装置)の受注も低調だったことにより減収・損益悪化となりました。その結果、無線・通信事業全体では、売上高126,174百万円(前年同期比6.9%増)、セグメント利益10,341百万円(前年同期比79.1%増)となりました。(マイクロデバイス事業)民生品(コンシューマ製品)は、顧客の在庫調整が底を打ち、スマートフォンやアミューズメント関連等の受注により前年同期並みの売上となり、産機製品も国内OA機器用の受注等により前年同期並みの売上となりましたが、車載製品はEV市場の不調やセンサ関連の顧客の在庫調整により受注減となったことで電子デバイス事業は減収・損失拡大となりました。マイクロ波事業は、国内向けセンサ関連製品の受注は低調だったものの、電子管の保守部品の受注が好調に推移したことにより増収・増益となりました。その結果、マイクロデバイス事業全体では、売上高29,825百万円(前年同期比4.2%減)、セグメント損失4,257百万円(前年同期比1,509百万円損失拡大)となりました。(マテリアル)・ブレーキ事業日本拠点は、カーメーカーの認証不正問題等による減産が収束し、受注が回復したことにより増収・増益となりました。米国拠点も、ハイブリッド車を中心とした日系カーメーカー向けの受注が好調で増収・増益となりました。中国拠点は、前年同期並みの売上・利益となり、韓国拠点は減収ながらも採算改善活動により損失縮小となりました。タイ拠点は、市況低迷により減収・減益となりました。その結果、ブレーキ事業全体では、売上高28,275百万円(前年同期比1.7%減)、セグメント利益1,787百万円(前年同期比61.1%増)となりました。・精密機器事業精密部品事業は、自動車用EBS部品がインド拠点での量産本格化等がありましたが、中国拠点は受注減となったこと等により減収・減益となりました。成形品事業は、空調関連製品や車載関連製品、医療関連製品の受注が増加したこと等により増収・増益となりました。その結果、精密機器事業全体では、売上高27,138百万円(前年同期比5.3%増)、セグメント利益1,250百万円(前年同期比167.6%増)となりました。・化学品事業断熱製品は、原液や硬質ブロック、水処理製品の受注減により減収・減益となりました。燃料電池用カーボンセパレータは、水素市場全体の停滞に起因する受注減により減収・損失拡大となりました。機能化学品は、水性樹脂関連の受注増等により増収・増益となりました。化学品事業の研究開発費は、事業化の推進に伴い増加しました。その結果、化学品事業全体では、売上高4,740百万円(前年同期比13.4%減)、セグメント損失173百万円(前年同期比489百万円損益悪化)となりました。・繊維事業東京シャツ㈱を含むシャツ事業は、アポロコットシャツ(超形態安定加工)やドレスシャツ素材の受注減等により減収・損失拡大となりました。ユニフォーム事業は企業別注品の受注増等により増収・損失縮小となり、ブラジル拠点は減収ながらもコスト減により増益となりました。その結果、繊維事業全体では、売上高16,593百万円(前年同期比9.8%減)、セグメント利益46百万円(前年同期比210百万円損益改善)となりました。(不動産事業)不動産事業は、愛知県岡崎市の宅地販売に加え、大型商業施設のアリオ西新井(東京都足立区)の分譲や東京都港区のマンション販売を実施したことにより大幅な増収・増益となりました。その結果、不動産事業全体では、売上高15,863百万円(前年同期比131.5%増)、セグメント利益11,811百万円(前年同期比126.2%増)となりました。
(2)連結業績予想などの将来予測情報に関する説明2025年6月26日付で「無線・通信事業の構造改革に伴う早期退職優遇制度実施に関するお知らせ」で公表したとおり、当社グループは無線・通信事業の構造改革を収益性向上の最重要課題と位置付けており、事業体制および生産体制のシンプル化・最適化を通じてコア事業の基盤を強化するため、日本無線㈱およびその国内子会社において早期退職優遇制度を実施し、本制度に伴う費用は子会社事業構造改善費用として特別損失に計上する見通しです。また、化学品事業の燃料電池用カーボンセパレータ製造用設備等について、市場環境の大きな変化により減損損失を特別損失に計上したことなどから、当社グループの親会社株主に帰属する当期純利益は前回発表予想を下回る見込みです。業績予想の前提となる為替レートにつきましては、1米ドル145円、1ユーロ160円で予想しています。詳細については、本日(2025年8月6日)公表の「業績予想の修正に関するお知らせ」をご参照ください。
四半期 2026年12月期 第2四半期
出典: 日清紡ホールディングス 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/31050/140120260806511135.pdf)
1.当中間連結会計期間に関する定性的情報(1)経営成績に関する説明当中間連結会計期間の当社グループの売上高は、前年同期比で分譲の規模が縮小した不動産事業が減収となりましたが、無線・通信事業におけるソリューションや特機、マリンシステムは好調に推移し増収となったこと等により272,462百万円(前年同期比17,740百万円増、7.0%増)となりました。営業利益は、不動産事業の減益がありましたが、無線・通信事業は増益となったこと等により30,274百万円(前年同期比11,856百万円増、64.4%増)となり、経常利益は32,520百万円(前年同期比13,501百万円増、
71.0%増)、親会社株主に帰属する中間純利益は21,590百万円(前年同期比10,091百万円増、87.8%増)となりました。主要な事業セグメントの業績は次のとおりです。セグメント利益またはセグメント損失は営業利益または営業損失ベースの数値です。(無線・通信事業)無線・通信事業は、増収・増益となりました。ソリューションは、「国土強靭化実施中期計画による防災・減災、国土強靭化の取組の切れ目ない推進」を背景として県防災システムの受注が好調に推移したことや携帯電話キャリア向け製品等の受注が増加したことに加え、構造改革による費用削減効果により増収・増益となりました。特機は、国家戦略に基づく防衛力整備計画の基本方針を背景とした防衛基盤事業に関する受注や防衛装備庁向けソフトウェア無線機、味方識別機等の受注が増加したことにより増収・増益となりました。マリンシステムは、中国新造船市場の需要拡大により商船新造船用機器に加え保守サービス等のアフターマーケット向けの受注も好調に推移したことにより増収・増益となりました。コネクテッドシステム(※)は、鉄道用無線システム分野の受注が増加したことに加え構造改革による費用削減効果により増収・損失縮小となりました。(※)コネクテッドシステムは、主に従来のICT・メカトロニクス事業およびモビリティ事業を構造改革により統合した事業。その結果、無線・通信事業全体では、売上高145,151百万円(前年同期比15.0%増)、セグメント利益21,977百万円(前年同期比112.5%増)となりました。(マイクロデバイス事業)マイクロデバイス事業は、増収・損失縮小となりました。電子デバイスの主な概況は次のとおりです。車載製品は、自動車市場のEV化見直しを背景としたHEV用製品およびディーゼルエンジン車用製品等の受注増等により増収となりました。産機製品は、顧客の在庫調整が一巡し、半導体製造設備用やFA機器用製品の受注増等により増収となりました。民生品は、スマートフォン関連製品が好調に推移し増収となりました。マイクロ波は、カソード関連製品やマイクロ波センサ関連製品の受注は回復したものの、衛星通信関連製品の受注が停滞したことで減収となりましたが、プロダクトミックスの変化により増益となりました。その結果、マイクロデバイス事業全体では、売上高32,893百万円(前年同期比10.3%増)、セグメント損失415百万円(前年同期比3,842百万円損失縮小)となりました。(マテリアル)・ブレーキ事業ブレーキ事業は、増収・増益となりました。日本拠点は、北米における日系顧客からの受注が増加し増収・増益となりました。北米拠点は、日系顧客からの受注が増加し増収となりましたが、過去分の価格遡及等があった前年同期との比較では減益となりました。中国拠点およびタイ拠点は、受注減等により減収・減益となりました。韓国拠点は、受注が回復したことに加え固定費減少等により増収・損益改善となりました。その結果、ブレーキ事業全体では、売上高29,885百万円(前年同期比5.7%増)、セグメント利益1,899百万円(前年同期比6.2%増)となりました。・精密機器事業精密機器事業は、増収・増益となりました。自動車用EBS部品は、中国自動車市場におけるEV増加に伴い、中国拠点の次世代用バルブブロックの受注が増加し、インド拠点も四輪向けバルブブロックの受注が増加したこと等により増収・増益となりました。空調関連製品は、日本やタイ、中国市場での市況低迷等の影響により減収・減益となりました。その結果、精密機器事業全体では、売上高27,484百万円(前年同期比1.3%増)、セグメント利益1,950百万円(前年同期比56.0%増)となりました。・化学品事業化学品事業は、増収・損益改善となりました。断熱製品は、大型冷蔵冷凍倉庫工事の遅れが回復したことにより硬質ブロックの受注が増加し増収・増益となりました。燃料電池用カーボンセパレータは、水素市場の停滞に起因する受注減により減収でしたが、固定費減少等により損失縮小となりました。機能化学品は、前年同期並みの売上・利益となりました。その結果、化学品事業全体では、売上高4,887百万円(前年同期比3.1%増)、セグメント利益339百万円(前年同期比513百万円損益改善)となりました。・繊維事業繊維事業は、減収・損益悪化となりました。シャツは、中東情勢の影響やインドネシア内需不振等による受注減に加え、秋冬物の一般ドレスシャツの受注が低調だったこと等により減収・損失拡大となりました。ユニフォームは、ワーキングアパレル分野の受注減等により減収・損失拡大となりました。ブラジル拠点は、原綿相場下落に伴う綿糸販売価格下落等により減収・損益悪化となりました。その結果、繊維事業全体では、売上高15,396百万円(前年同期比7.2%減)、セグメント損失794百万円(前年同期比841百万円損益悪化)となりました。(不動産事業)不動産事業は、減収・減益となりました。愛知県岡崎市の土地を販売しましたが、大型商業施設のアリオ西新井(東京都足立区)の分譲や東京都港区のマンション販売を実施した前年同期との比較では分譲の規模が縮小したことにより減収・減益となりました。その結果、不動産事業全体では、売上高9,083百万円(前年同期比42.7%減)、セグメント利益7,675百万円(前年同期比35.0%減)となりました。
(2)連結業績予想などの将来予測情報に関する説明2026年12月期通期の連結業績予想につきましては2026年5月12日公表の業績予想に変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。