LYST社の完全子会社化により通期は新セグメント追加と特別損失計上で粒度が細分化した一方、四半期(Q1)は前年同期と同程度の粒度で言及事象のみ入れ替わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ZOZO分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月30日 → 2026年4月30日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 12,997字 → 14,832字(前期比+14.1%、増加)
見出し構成の変化: 追加: ③LYST(新設事業セグメントの小見出し、事業別概況内)
粒度の判定: 細分化
セグメント情報注記: あり(76字) → あり(76字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 新設事業セグメント「LYST」の業績・事業内容の説明
- LYST連結に伴うのれん償却額・広告宣伝費上昇の要因説明
- 配送委託先との経済条件改善(2025年10月~)による荷造運賃低下の説明
- 生産事業(Made by ZOZO)終了に伴う特別損失(減損・事業整理損失)の計上説明
- 事業別開示区分の細分化(⑤その他→⑥その他、LYST新設で5区分→6区分)
減った要素
- 配送料値上げ・決算賞与支給による費用増加要因の説明(前期固有の事象)
- 物流拠点「ZOZOBASEつくば3」関連の償却・賃借開始による費用増加要因の説明
要約: LYST社の完全子会社化により新セグメント「LYST」が追加され、事業別の業績開示が5区分から6区分に細分化された。販管費の増減要因も項目別のポイント差で引き続き詳細に説明されており、数値言及・因果表現・セグメント言及がいずれも前年より増加している。生産事業終了に伴う特別損失の計上など、期中の個別事象への言及も増えた。
四半期決算短信の比較
文字数: 9,353字 → 9,575字(前期比+2.4%、増加)
見出し構成の変化: 変化なし(上昇/低下要因の項目立ては同形式で内容のみ入れ替わり)
粒度の判定: 同等
セグメント情報注記: あり(37字) → あり(37字)
変化の型: 出来事型
増えた要素
- 既存物流拠点の減価償却費上昇の要因説明
- LYST連結期間増加及びHigh Link連結開始によるのれん償却額上昇の説明
- 前年同期のLYST買収一過性費用の反動によるその他費用低下の説明
減った要素
- 連結範囲拡大及び平均出荷単価上昇による荷造運賃上昇の説明(前年固有の事象)
- LYST買収に伴うのれん償却額上昇の説明(前年固有の表現、今年は要因が別に置換)
要約: 販管費の増減要因の項目数・形式は前年同期と同程度だが、LYSTの連結期間増加やHigh Linkの連結開始など今期固有の事象に内容が入れ替わった。前年比言及・因果表現の数はやや減少しており、粒度は前年同期並み。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ZOZO 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月30日(https://www2.jpx.co.jp/disc/30920/140120250428526572.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当期の経営成績
[表1]前年同期比(単位:百万円)前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日 前年同期比至 2024年3月31日) 至 2025年3月31日)商品取扱高 574,373 (107.0%) 614,361 (106.9%) 7.0%商品取扱高(その他商品取扱高除く) 536,907 (100.0%) 574,666 (100.0%) 7.0%売上高 197,016 (36.7%) 213,131 (37.1%) 8.2%売上総利益 183,147 (34.1%) 198,312 (34.5%) 8.3%営業利益 60,079 (11.2%) 64,756 (11.3%) 7.8%経常利益 59,764 (11.1%) 64,888 (11.3%) 8.6%親会社株主に帰属する当期純利益 44,341 (8.3%) 45,346 (7.9%) 2.3%(注) ( )内は商品取扱高(その他商品取扱高除く)に対する割合です。当社グループは、「世界中をカッコよく、世界中に笑顔を。」という企業理念のもと、日本最大級のファッションECサイト「ZOZOTOWN」、及びファッションメディア「WEAR by ZOZO」の運営を中心に事業活動を行っております。当連結会計年度においては、物価上昇が続く中でも賃上げやインバウンド消費(特にオフライン)等が国内需要の支えとなり、ファッション関連の消費意欲は底堅く推移しました。一方で、不安定な為替相場、ウクライナ情勢や中東情勢の長期化、資源・エネルギー価格の高騰等、経済の先行きは不透明な状況が続いています。この状況下で当社グループは、ZOZOTOWNにおいてはユニークユーザー数拡大及びコンバージョンレート(ユニークユーザーの購買率)向上を目指し、ユーザーとブランド双方にとって魅力的なサイト作りに一層注力してまいりました。具体的には、セールイベント「ZOZOWEEK」の実施期間(2024年5月15日~26日の12日間、同年9月11日~16日及び19日~23日の10日間、同年11月1日~10日及び13日~17日の15日間)や、夏・冬の本セール開始期間ならびにブラックフライデー期間(2024年11月27日~12月1日の5日間)にはTVCMを放送し集客を強化する等、ZOZOTOWNにおける販売力の最大化に取り組みました。加えて、引き続き多様化するユーザーニーズに対応できるよう幅広いジャンルの新規ブランドの出店も進めてまいりました。カテゴリー強化の取り組みとしては、コスメカテゴリー強化を図る「ZOZOCOSME」に注力しております。ZOZOCOSMEは2025年3月末時点において国内外の750以上のコスメブランドを取り扱っておりますが、商品取扱高拡大のため、更に積極的な新規ブランドの誘致及びラインナップの拡大を進めてまいります。また、当社ならではの付加価値提供としては、当社独自のAIを活用した超パーソナルスタイリングサービス「niaulab(似合うラボ)」を開始する等、購買の上流にアプローチする「似合う」を軸としたソリューションの提供を目指しています。LINEヤフーコマース(「Yahoo!ショッピング」と「Yahoo!オークション」の合算値)については、前連結会計年度までに獲得した顧客の定着に加え、モールを運営するLINEヤフー㈱による集客及び「本気のZOZO祭」(2024年5月19日、同年7月21日、同年9月23日、同年10月20日、同年11月17日、同年12月22日、2025年1月1日、同年2月16日、同年3月21日~22日)等の販促施策投下により、順調に売上を伸長させております。これらの結果、当連結会計年度における商品取扱高は614,361百万円(前年同期比7.0%増)、その他商品取扱高を除いた商品取扱高は574,666百万円(同7.0%増)となりました。売上高は213,131百万円(同8.2%増)、売上総利益は198,312百万円(同8.3%増)となりました。売上総利益の商品取扱高(その他商品取扱高除く)に対する割合(粗利率)は34.5%となり、前年同期と比較して0.4ポイント上昇いたしました。売上高については、広告事業の成長及び送料収入の増加(2024年4月1日よりお客様からいただく送料を一律税込330円に改定)に伴うその他売上高の増加が主な要因となり、前年同期比で商品取扱高(その他商品取扱高除く)の成長率を上回る伸び率となりました。粗利率上昇の主な要因は、売上高について記載の通り、広告事業の成長及び送料収入の増加に伴うその他売上高の増加となります。2販売費及び一般管理費は133,556百万円(前年同期比8.5%増)、商品取扱高(その他商品取扱高除く)に対する割合は23.2%と前年同期と比較して0.3ポイント上昇いたしました。前年同期比で変動があった販管費項目は以下のとおりです。なお、以下の対商品取扱高比は、各販管費項目を商品取扱高(その他商品取扱高除く)で除した結果となります。・上昇(悪化)要因
① 平均出荷単価が前期実績を上回った一方で、2024年4月1日発送分よりヤマト運輸㈱による配送料値上げを受け入れたことにより、荷造運賃(対商品取扱高)が0.3ポイント上昇。
② 商品取扱高及び営業利益の期初計画達成に伴い、スタッフへ決算賞与を支給したことにより、人件費うち社員(対商品取扱高)が0.2ポイント上昇。
③ 物流拠点「ZOZOBASEつくば3」関連のマテハン機器等の償却開始により、減価償却費(対商品取扱高)が0.1ポイント上昇。④ 物流拠点ZOZOBASEつくば3及び「DPLつくば中央」の賃借開始に伴い、賃借料(対商品取扱高)が0.1ポイント上昇。・低下(改善)要因
① 物流拠点の在庫保管量の適正化等による作業効率の改善や、自動化推進による省人化等により、物流関連費(対商品取扱高)が0.3ポイント低下。
② 前期発生した物流拠点ZOZOBASEつくば3稼働開始に伴う作業用備品等のスポット費用の減少等により、その他費用(対商品取扱高)が0.2ポイント低下。以上の結果、当連結会計年度の営業利益は64,756百万円(前年同期比7.8%増)、営業利益率は対商品取扱高(その他商品取扱高除く)比11.3%となり、前年同期と比較して0.1ポイント上昇いたしました。また、経常利益は64,888百万円(同8.6%増)、親会社株主に帰属する当期純利益は45,346百万円(同2.3%増)となりました。
[表2]通期連結業績予想比(単位:百万円)当連結会計年度 当連結会計年度予想比(業績予想) (実績)商品取扱高 609,200 (106.5%) 614,361 (106.9%) 0.8%商品取扱高(その他商品取扱高除く) 572,200 (100.0%) 574,666 (100.0%) 0.4%売上高 214,400 (37.5%) 213,131 (37.1%) △0.6%営業利益 64,200 (11.2%) 64,756 (11.3%) 0.9%経常利益 64,200 (11.2%) 64,888 (11.3%) 1.1%親会社株主に帰属する当期純利益 45,200 (7.9%) 45,346 (7.9%) 0.3%(注) ( )内は商品取扱高(その他商品取扱高除く)に対する割合です。2024年4月30日に開示いたしました期初計画に対しては、商品取扱高が0.8%、商品取扱高(その他商品取扱高除く)が0.4%、それぞれ上回りました。月によってはネガティブな気候影響を受けましたが、機動的なプロモーション施策の投下等が奏功し、商品取扱高及び商品取扱高(その他商品取扱高除く)の期初計画達成となりました。一方で、売上高は期初計画を0.6%下回りましたが、第4四半期連結会計期間における広告事業の不調に伴う広告事業の期初計画未達や、実質プロモーション費用のうち、売上高から控除となるポイント等費用の計上額が期初計画を超過したことが主な要因です。利益面では、期初計画に対して、営業利益が0.9%、経常利益が1.1%、親会社株主に帰属する当期純利益が0.3%、それぞれ上回りました。営業利益については、物流拠点の在庫保管量の適正化等による作業効率の改善及び自動化推進による省人化等に伴い物流関連費(対商品取扱高)が低減したこと等による各種コストコントロールの結果、期初計画達成となりました。営業利益の計画達成に連動し、経常利益及び親会社株主に帰属する当期純利益についても、期初計画を上回っての着地となりました。なお、当社グループはEC事業の単一セグメントであるため、セグメント別の記載は省略しておりますが、単一セグメント内の各事業区分の業績を以下のとおり示しております。3各事業別の業績は、以下のとおりです。
[表3]事業別前年同期比前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日取扱高 売上高至 2024年3月31日) 至 2025年3月31日)事業別 前年同期比前年同期比(%) (%)取扱高 構成比 売上高 取扱高 構成比 売上高(百万円) (%) (百万円) (百万円) (%) (百万円)464,734 80.9 143,859 491,943 80.1 151,977 5.9 5.6ZOZOTOWN事業(買取・製造販売) 4,429 0.8 4,263 3,692 0.6 3,484 △16.6 △18.3(受託販売) 442,214 77.0 121,965 468,606 76.3 129,651 6.0 6.3(USED販売) 18,090 3.1 17,630 19,643 3.2 18,841 8.6 6.9LINEヤフーコマース 57,696 10.1 17,136 69,610 11.3 21,329 20.6 24.5BtoB事業 14,477 2.5 2,271 13,112 2.1 2,145 △9.4 △5.6広告事業 – – 9,737 – – 11,209 – 15.1その他除く 小計 536,907 93.5 173,004 574,666 93.5 186,660 7.0 7.9その他 37,465 6.5 24,012 39,695 6.5 26,470 6.0 10.2合計 574,373 100.0 197,016 614,361 100.0 213,131 7.0 8.2
① ZOZOTOWN事業ZOZOTOWN事業は、「買取・製造販売」「受託販売」「USED販売」の3つの事業形態で構成されております。「買取・製造販売」は当社グループが仕入れを行い、在庫リスクを負担し販売を行う事業形態になります。各ブランドからファッション商材を仕入れる形態と、MS(マルチサイズ)等、当社グループが商材を発注する形態がこちらに該当します。「受託販売」は各ブランドの商品を受託在庫として預かり、受託販売を行っております。「USED販売」は主に個人ユーザー等から中古ファッション商材を買取り、販売を行っております。新品商品購入促進のための付加価値サービスと位置付けております。当社では、ZOZOTOWN事業を持続的に成長させていくためには「購入者数の拡大」及び「ファッション消費におけるZOZOTOWN利用率上昇」が重要なファクターであると認識しております。そのために、ユーザーとブランド双方にとって魅力的なサイト作りに取り組んでおります。なお、ZOZOTOWN事業に係る主なKPIの推移は以下のとおりです。(ショップ数等)
[表4]ショップ数、ブランド数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期ZOZOTOWN出店ショップ数(注)1 1,564 1,581 1,605 1,595 1,605 1,621 1,656 1,649内)買取・製造販売(注)2 28 29 28 29 29 31 30 29受託販売 1,536 1,552 1,577 1,566 1,576 1,590 1,626 1,620ブランド数(注)1、2 8,981 8,940 9,109 9,021 9,194 9,128 9,162 9,049(注) 1 四半期会計期間末日時点の数値を使用しております。2 プライベートブランド「ZOZO」及び「マルチサイズ」は含んでおりません。当連結会計年度に新規出店したショップ数は142ショップ(純増54ショップ)となりました。なお、第4四半期連結会計期間に新規出店したショップ数は28ショップ(純減7ショップ)となりました。主な新規出店ショップは、㈱コーセーが運営する「雪肌精」や「Visse」、エスティローダーカンパニーズが運営する「TOM FORD BEAUTY」等のコスメブランドです。新規出店誘致は計画通り進捗しましたが、ブランドの終了等による退店が多かったため、前四半期比でショップ数は減少いたしました。4(年間購入者数)
[表5]年間購入者数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期年間購入者数(注)1、2、4 11,470,592 11,552,764 11,690,958 11,681,218 11,790,269 11,870,844 12,057,726 12,217,038(前年同期比) 850,658 692,888 479,575 269,506 319,677 318,080 366,768 535,820(前四半期比) 58,880 82,172 138,194 △9,740 109,051 80,575 186,882 159,312ア ク テ ィ ブ 会 員 数 ( 注 )1、10,352,251 10,515,910 10,739,246 10,789,997 10,919,685 11,028,704 11,211,992 11,403,3913、4(前年同期比) 1,083,171 970,823 803,477 597,664 567,434 512,794 472,746 613,394(前四半期比) 159,918 163,659 223,336 50,751 129,688 109,019 183,288 191,399ゲスト購入者数(注)1、4 1,118,341 1,036,854 951,712 891,221 870,584 842,140 845,734 813,647(前年同期比) △232,513 △277,935 △323,902 △328,158 △247,757 △194,714 △105,978 △77,574(前四半期比) △101,038 △81,487 △85,142 △60,491 △20,637 △28,444 3,594 △32,087(注) 1 集計期間は会計期間末日以前の直近1年間としております。2 年間購入者数は過去1年以内に1回以上購入したアクティブ会員数とゲスト購入者数の合計です。3 アクティブ会員数は過去1年以内に1回以上購入した会員数になります。4 「LINEヤフーコマース」は含んでおりません。第4四半期連結会計期間において、アクティブ会員数が前年同期比及び前四半期比でそれぞれ増加したことに伴い、年間購入者数も増加いたしました。アクティブ会員数の増加は、前連結会計年度に新規獲得した会員の定着に加え、2024年5月・9月・11月のZOZOWEEKやブラックフライデーの開催期間、ならびに夏・冬の本セール期間における、TVCM放送及びWEB上の広告を通じた集客強化が主な要因です。第4四半期連結会計期間のうち、1月・2月はセール在庫の不足等の影響により、新規会員の獲得に苦戦しました。一方で、3月以降はWEB上の広告等の集客プロモーションを積極的に展開したことと春夏物の需要上昇により、新規会員の獲得状況は好転いたしました。(年間購入金額及び年間購入点数)
[表6]年間購入金額、年間購入点数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期年間購入金額(全体)42,341 42,403 42,502 42,817 42,947 43,171 43,307 42,953(注)1、2、3、4(前年同期比) △0.5% 0.0% 0.4% 1.4% 1.4% 1.8% 1.9% 0.3%(前四半期比) 0.3% 0.1% 0.2% 0.7% 0.3% 0.5% 0.3% △0.8%年間購入点数(全体)
10.8 10.8 10.8 10.9 10.9 11.0 11.0 10.9(注)1、2、3(前年同期比) △6.6% △5.3% △2.6% △0.2% 1.2% 2.0% 1.6% 0.0%(前四半期比) △0.8% △0.4% 0.4% 0.6% 0.6% 0.4% 0.0% △1.0%(注) 1 集計期間は会計期間末日以前の直近1年間としております。2 アクティブ会員1人当たりの指標となっております。3「LINEヤフーコマース」は含んでおりません。4 円単位となっております。第4四半期連結会計期間において、全体の年間購入金額及び年間購入点数は前年同期比で増加、前四半期比で減少いたしました。前年同期比で増加した主な要因は、直近数四半期の新規会員獲得が低調であったこと等が影響し、全体に占める新規会員の割合が低下したこと(会員歴が浅い程年間購入金額及び年間購入点数が低い)です。5(平均商品単価等)
[表7]平均商品単価、平均出荷単価、1注文あたり購入点数、出荷件数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期平均商品単価3,726 3,590 4,360 4,003 3,698 3,629 4,369 4,038(注)1、2、3(前年同期比) 4.9% 3.0% △1.7% 0.4% △0.7% 1.1% 0.2% 0.9%平均出荷単価8,177 7,894 9,119 8,735 8,343 8,196 9,422 8,980(注)1、2、3(前年同期比) 6.2% 4.3% 1.8% 5.2% 2.0% 3.8% 3.3% 2.8%1注文あたり購入点数
2.19 2.20 2.09 2.18 2.26 2.26 2.16 2.22(注)1、2(前年同期比) 1.3% 1.3% 3.6% 4.8% 2.8% 2.7% 3.1% 1.9%出荷件数(注)1、2 13,240,721 13,107,431 15,000,816 13,302,151 13,788,498 13,471,252 15,518,943 13,393,189(前年同期比) 0.9% 2.9% 5.8% △0.6% 4.1% 2.8% 3.5% 0.7%(注) 1 四半期会計期間の数値を使用しております。2「LINEヤフーコマース」は含んでおりません。3 円単位となっております。第4四半期連結会計期間の平均商品単価は、前年同期比で微増となりました。1月・2月はセール期間であった一方、セール在庫の不足に苦しんだブランドが多く、当社もその影響を受けました。ブランド各社が早期の在庫欠品を懸念してか、前年同期比でセール比率が低下したことが、平均商品単価にプラスの影響を与えました。平均出荷単価については、1注文あたりの購入点数が増加した影響で、前年同期比で増加いたしました。1注文あたりの購入点数が増加したのは、1万2千円以上の購入で送料無料となる送料無料施策の投下量が前年同期比で増加したため、同施策実施日の合わせ買いの割合が上昇したことが主な要因です。ⅰ. 買取・製造販売当連結会計年度の商品取扱高は3,692百万円(前年同期比16.6%減)、商品取扱高に占める割合は0.6%(前年同期実績0.8%)となりました。売上高は3,484百万円(前年同期比18.3%減)となりました。2025年3月末現在、買取・製造販売のZOZOTOWN出店ショップは29ショップ(2024年12月末30ショップ)を運営しております。ⅱ. 受託販売当連結会計年度の商品取扱高は468,606百万円(前年同期比6.0%増)、商品取扱高に占める割合は76.3%(前年同期実績77.0%)となりました。売上高(受託販売手数料)は129,651百万円(前年同期比6.3%増)となりました。2025年3月末現在、受託販売のZOZOTOWN出店ショップは1,620ショップ(2024年12月末1,626ショップ)を運営しております。ⅲ. USED販売当連結会計年度の商品取扱高は19,643百万円(前年同期比8.6%増)、商品取扱高に占める割合は3.2%(前年同期実績3.1%)となりました。売上高は18,841百万円(前年同期比6.9%増)となりました。
② LINEヤフーコマースLINEヤフーコマースは、Yahoo!ショッピングとYahoo!オークションの合算値となります。LINEヤフー㈱が運営するオンラインショッピングモールYahoo!ショッピングへZOZOTOWNを出店、ならびに、2024年3月より同社が運営するネットオークションサービスYahoo!オークションへZOZOUSEDを出店しております。当連結会計年度の商品取扱高は69,610百万円(前年同期比20.6%増)、商品取扱高に占める割合は11.3%(前年同期実績10.1%)となりました。売上高(受託販売手数料)は21,329百万円(前年同期比24.5%増)となりました。
③ BtoB事業BtoB事業では、ブランドの自社ECサイトの構築及び運営・物流業務を受託しております。当連結会計年度の商品取扱高は13,112百万円(前年同期比9.4%減)、商品取扱高に占める割合は2.1%(前年同期実績2.5%)となりまし6た。売上高(受託販売手数料)は2,145百万円(前年同期比5.6%減)となりました。2025年3月末現在、受託サイト数は32サイト(2024年12月末31サイト)となっております。
④ 広告事業広告事業は、ZOZOTOWN及びWEAR by ZOZOのユーザーリーチ基盤を活用し、主に取引先ブランド各社に広告枠を提供し、広告収入を得る事業形態となります。当連結会計年度の売上高は11,209百万円(前年同期比15.1%増)となりました。WEAR by ZOZOについては、引き続きユーザーの拡大及びコンテンツの拡充に注力しております。
⑤ その他その他商品取扱高には、Yahoo!ショッピングにおけるZOZOTOWN店を除いたファッションカテゴリーストアのうち、ZOZOオプション(当社提案をもとにYahoo!ショッピング内で実施する特集企画への参加等の営業支援の恩恵を受けることが出来るサービス)の契約を結んだストアの流通総額、当社連結子会社の自社ECサイトにおける流通総額、ZOZOTOWNからオフライン店舗への送客をする仕組み「ZOZOMO」を経由した流通総額及び米国で有料販売をしている「ZOZOSUIT」の流通総額を計上しております。当連結会計年度のその他商品取扱高は39,695百万円(前年同期比6.0%増)、商品取扱高に占める割合は6.5%(前年同期実績6.5%)となりました。その他売上高には、ZOZOTOWN事業に付随した事業の売上(送料収入、決済手数料収入等)及び前述のその他商品取扱高に関連した売上等が計上されており、当連結会計年度のその他売上高は26,470百万円(前年同期比10.2%増)となりました。
(2)当期の財政状態の概況資産、負債及び純資産の状況(単位:百万円)前連結会計年度 当連結会計年度 増減率総資産 161,862 187,810 16.0%負債 77,117 89,090 15.5%純資産 84,744 98,719 16.5%(総資産)総資産については、前連結会計年度末に比べ25,947百万円増加(前連結会計年度末比16.0%増)し、187,810百万円となりました。流動資産は、前連結会計年度末に比べ24,257百万円増加(同19.7%増)し、147,394百万円となりました。主な増減要因としては、現金及び預金の増加26,738百万円、売掛金の増加3,663百万円、商品及び製品の減少1,178百万円、有価証券の減少5,000百万円などによるものであります。固定資産は、前連結会計年度末に比べ1,690百万円増加(同4.4%増)し、40,415百万円となりました。主な増加要因としては、有形固定資産の増加786百万円、無形固定資産の増加825百万円などによるものであります。(負債)負債については、前連結会計年度末に比べ11,972百万円増加(前連結会計年度末比15.5%増)し、89,090百万円となりました。流動負債は、前連結会計年度末に比べ11,566百万円増加(同16.9%増)し、79,828百万円となりました。主な増加要因としては、受託販売預り金の増加2,182百万円、未払金の増加588百万円、未払法人税等の増加3,702百万円、賞与引当金の増加1,758百万円などによるものであります。固定負債は、前連結会計年度末に比べ406百万円増加(同4.6%増)し、9,262百万円となりました。主な増減要因としては、資産除去債務の増加335百万円、退職給付に係る負債の減少54百万円などによるものであります。(純資産)純資産については、前連結会計年度末に比べ13,974百万円増加(前連結会計年度末比16.5%増)し、98,719百万円となりました。主な増減要因としては、親会社株主に帰属する当期純利益の計上による増加45,346百万円、剰余金の配当による減少32,071百万円などによるものであります。7
(3)当期のキャッシュ・フローの概況キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物(以下、「資金」という。)は、前連結会計年度末から21,738百万円増加し、91,486百万円となりました。各キャッシュ・フローの状況とその要因は、以下のとおりです。(単位:百万円)前連結会計年度 当連結会計年度 増減率営業活動によるキャッシュ・フロー 42,589 60,114 41.2%投資活動によるキャッシュ・フロー △9,879 △6,285 △36.4%財務活動によるキャッシュ・フロー △37,138 △32,081 △13.6%(営業活動によるキャッシュ・フロー)営業活動により得られた資金は60,114百万円となりました。主な増加要因としては、税金等調整前当期純利益64,710百万円の計上などによるものであります。一方、主な減少要因としては売上債権の増加額3,664百万円、前払費用の増加額159百万円、法人税等の支払額16,127百万円などによるものであります。(投資活動によるキャッシュ・フロー)投資活動により使用した資金は6,285百万円となりました。これは有形固定資産の取得による支出4,799百万円、無形固定資産の取得による支出1,486百万円などによるものであります。(財務活動によるキャッシュ・フロー)財務活動により使用した資金は32,081百万円となりました。これは配当金の支払額32,069百万円などによるものであります。8
(4)今後の見通し翌期の見通し
[表8]連結業績予想(単位:百万円)当連結会計年度 翌連結会計年度(自 2024年4月1日 (自 2025年4月1日 当期実績比至 2025年3月31日) 至 2026年3月31日)商品取扱高 614,361 (106.9%) 623,600 (103.3%) 1.5%商品取扱高(その他商品取扱高除く) 574,666 (100.0%) 603,400 (100.0%) 5.0%売上高 213,131 (37.1%) 224,100 (37.1%) 5.1%営業利益 64,756 (11.3%) 69,800 (11.6%) 7.8%EBITDA(注)2 69,788 (12.1%) 76,900 (12.7%) 10.2%経常利益 64,888 (11.3%) 69,800 (11.6%) 7.6%親会社株主に帰属する当期純利益 45,346 (7.9%) 48,500 (8.0%) 7.0%(注) 1 ( )内は商品取扱高(その他商品取扱高除く)に対する割合です。2 EBITDA=営業利益+株式報酬費用+減価償却費+のれん償却額当社グループが軸足を置く日本国内のファッションEC市場は、欧米諸国や中国、韓国といったEC先進国のファッションEC化率と比較して未だ低位にあります。新型コロナウイルス感染拡大を契機としたECへの追い風状況は一巡したものの、今後もゆるやかな拡大基調が持続していくと考えており、足元では年率3~4%の水準で日本国内のファッションEC市場は成長していると推測しております。このような環境下において当社は、ユーザーとブランド双方にとってより一層魅力的なサイト作りに引き続き注力することで、市場成長率を上回る水準で商品取扱高を成長させていく方針です。翌連結会計年度の商品取扱高計画の事業別内訳は、以下のとおりです。
[表9]事業別商品取扱高会社計画当連結会計年度 翌連結会計年度(自 2024年4月1日 (自 2025年4月1日事業別 至 2025年3月31日) 至 2026年3月31日) 当期実績比取扱高 構成比 取扱高 構成比(百万円) (%) (百万円) (%)ZOZOTOWN事業 491,943 80.1 518,800 83.2 5.5%(買取・製造販売) 3,692 0.6 4,100 0.7 11.1%(受託販売) 468,606 76.3 493,700 79.1 5.4%(USED販売) 19,643 3.2 21,000 3.4 6.9%LINEヤフーコマース 69,610 11.3 76,100 12.2 9.3%BtoB事業 13,112 2.1 8,500 1.4 △35.2%その他除く 小計 574,666 93.5 603,400 96.8 5.0%その他 39,695 6.5 20,200 3.2 △49.1%合計 614,361 100.0 623,600 100.0 1.5%ZOZOTOWN事業においては、引き続き「購入者数の拡大」及び「ファッション消費におけるZOZOTOWN利用率上昇」を図ることで、商品取扱高の成長を目指します。具体的には、多様化するユーザーニーズに対応した取扱アイテム・ブランド・カテゴリーの拡充、当社ならではの付加価値提供サービスの拡充を促進してまいります。LINEヤフーコマースにおいては、ZOZOTOWNに連動する取扱アイテム・ブランド・カテゴリーの拡充や付加価値提供サービスの拡充に加え、LINEヤフー㈱によるプロモーション施策投下等により、引き続き従来のZOZOTOWNユーザーとは異なる顧客層の獲得を促進してまいります。その他注力事項としましては、①中長期での成長を見据えた商品取扱高成長に依存しない利益成長ドライバーの模索、②当社ならではのサステナビリティへの取り組み、③グローバル市場への進出等を進めてまいります。なお、当社は2025年4月9日に公表のとおり、LYST LTD(以下、LYST社)の全株式取得による子会社化を決定して9おります。LYST社単体の業績影響については、現時点では影響額を精査中のため、翌連結会計年度の連結業績予想には含んでおりません。精査完了次第、速やかに修正開示をする予定です。売上高については、商品取扱高(その他商品取扱高除く)の成長率に連動した成長を見込んでおります。販売費及び一般管理費については、LYST社の連結子会社化に伴うのれん等償却費の増加等を見込んでおります。一方で、これまで進めてきた物流拠点の拡張により保管キャパシティに余裕が生まれており、固定費のコスト比率は落ち着く見込みです。なお、利益項目につきましては、翌連結会計年度より、EBITDAを重要指標として開示いたします。LYST社の連結子会社化に際し、経常的に発生する非資金項目を除外することで、買収後の実際の収益力をより明確に示すためです。翌連結会計年度の営業利益率及びEBITDAマージンは、当連結会計年度を上回る想定であり、着実な利益成長を維持してまいります。
通期 2026年3月期
出典: ZOZO 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月30日
1.経営成績等の概況(1)当期の経営成績の概況当期の経営成績
[表1]前年同期比(単位:百万円)前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日 前期比至 2025年3月31日) 至 2026年3月31日)商品取扱高 614,361 (106.9%) 666,035 (103.1%) 8.4%商品取扱高(その他商品取扱高除く) 574,666 (100.0%) 646,162 (100.0%) 12.4%売上高 213,131 (37.1%) 228,373 (35.3%) 7.2%売上総利益 198,312 (34.5%) 213,000 (33.0%) 7.4%営業利益 64,756 (11.3%) 69,366 (10.7%) 7.1%EBITDA(注)2 69,788 (12.1%) 76,924 (11.9%) 10.2%経常利益 64,888 (11.3%) 69,261 (10.7%) 6.7%親会社株主に帰属する当期純利益 45,346 (7.9%) 47,926 (7.4%) 5.7%(注) 1 ( )内は商品取扱高(その他商品取扱高除く)に対する割合です。2 EBITDA=営業利益+株式報酬費用+減価償却費+のれん償却額当社グループは、「世界中をカッコよく、世界中に笑顔を。」という企業理念のもと、日本最大級のファッションECサイト「ZOZOTOWN」、及びファッションメディア「WEAR by ZOZO」の運営を中心に事業活動を行っております。当連結会計年度における国内ファッション市場は、雇用・所得環境の改善を背景に一定の底堅さを示した一方で、恒常的な物価上昇や気候変動による消費意欲の低下リスクを抱えています。さらに、地政学リスクや為替変動など、世界経済は不透明さを増しており、先行きの見通しは依然として不確実な状況にあります。この状況下で当社グループは、ZOZOTOWNにおいてはユニークユーザー数拡大及びコンバージョンレート(ユニークユーザーの購買率)向上を目指し、ユーザーとブランド双方にとって魅力的なサイト作りに一層注力してまいりました。具体的には、セールイベント「ZOZOWEEK」の実施期間(2025年5月15日~25日の11日間、同年10月31日~11月9日及び11月12日~16日の15日間)、夏の本セール期間(2025年6月25日~8月31日)、ブラックフライデー期間(2025年11月20日~30日の11日間)ならびに冬の本セール期間(2026年1月1日~2月23日)にはTVCMの放送及びWEB広告の投下により集客を強化する等、ZOZOTOWNにおける販売力の最大化に取り組みました。加えて、引き続き多様化するユーザーニーズに対応できるよう幅広いジャンルの新規ブランドの出店も進めてまいりました。カテゴリー強化の取り組みとしては、コスメカテゴリー強化を図る「ZOZOCOSME」に注力しております。また、当社ならではの付加価値提供としては、購買の上流にアプローチする「似合う」を軸としたソリューションの提供を目指し、これまで培ってきた膨大なファッション関連のデータを用いた当社独自のAIエージェントの開発等を進めております。LINEヤフーコマース(「Yahoo!ショッピング」と「Yahoo!オークション」の合算値)については、前連結会計年度までに獲得した顧客の定着に加え、モールを運営するLINEヤフー㈱による集客及び「本気のZOZO祭」(2025年5月17日~18日、同年6月15日、同年7月26日~27日、同年9月20日~21日、同年10月19日、同年11月29日~30日、同年12月14日、同年12月21日、2026年1月1日、同年1月25日、同年2月15日、同年3月21日~22日の17日間)等の販促施策投下により、順調に売上を伸長させております。また、海外展開として、2025年4月18日付でファッションショッピングプラットフォーム「Lyst」を運営するLYST LTD(以下、LYST)の全株式を取得し完全子会社化いたしました。これに伴い、LYSTは2025年5月より連結対象としております。今後はLYSTを主軸に据えつつ、グローバル市場における非連続な成長を目指してまいります。これらの結果、当連結会計年度における商品取扱高は666,035百万円(前期比8.4%増)、その他商品取扱高を除いた商品取扱高は646,162百万円(同12.4%増)となりました。売上高は228,373百万円(前期比7.2%増)、売上総利益は213,000百万円(同7.4%増)となりました。売上総利益の商品取扱高(その他商品取扱高除く)に対する割合(粗利率)は33.0%となり、前期と比較して1.5ポイント低下いたしました。2商品取扱高については、第4四半期連結会計期間において、集客が好調に推移し、セール在庫も潤沢であったことから、冬の本セール販売が伸長しました。その結果、第3四半期連結累計期間における不足分を補う成長を実現し、ZOZOTOWN事業およびLINEヤフーコマースの合算では計画を上回って着地しました。一方で、LYSTは欧米市場を中心としたラグジュアリー業界の不調や米関税制度の変更等を背景に計画を下回り、全体では計画未達となりました。売上高については、主にLYSTの連結に伴う事業構成比の変化により、前期比で商品取扱高(その他商品取扱高除く)の成長率を下回る水準となりました。LYSTは商品を掲載いただいている提携パートナーから成果報酬型の手数料を得る事業形態であり、受託販売やLINEヤフーコマースと比較して手数料率(対商品取扱高)が低い事業となります。粗利率低下の主な要因は、売上高について記載のとおり、LYSTの連結に伴う事業構成比の変化によるものです。販売費及び一般管理費は143,634百万円(前期比7.5%増)、商品取扱高(その他商品取扱高除く)に対する割合は22.2%と前期と比較して1.0ポイント低下しております。LYSTの連結に伴い商品取扱高が拡大した一方で、LYSTはアフィリエイトモデルの事業形態であることから、物流関連費、荷造運賃、代金回収手数料が発生せず、また賃借料等の計上額も限定的であるため、連結上の販管費率(対商品取扱高)は総じて低下しております。項目別の増減要因は以下のとおりです。なお、以下の対商品取扱高比は、各販管費項目を商品取扱高(その他商品取扱高除く)で除した結果となります。・低下(改善)要因
① 連結範囲拡大及び配送効率改善の取り組みの結果、2025年10月より配送委託先との経済条件が改善されたことから、荷造運賃(対商品取扱高)が0.6ポイント低下。
② 連結範囲拡大及び物流拠点の作業効率の改善等により、物流関連費(対商品取扱高)が0.5ポイント低下。③ 連結範囲拡大に伴い、代金回収手数料(対商品取扱高)が0.2ポイント低下。④ 連結範囲拡大に伴い、賃借料(対商品取扱高)が0.2ポイント低下。・上昇(悪化)要因
① LYSTの連結に伴い、のれん償却額(対商品取扱高)が0.4ポイント上昇。② LYST単体での費用計上(LYST単体の販管費のうち広告宣伝費に占める割合が大きい)及びZOZOTOWNにおけるWEB広告費用の増加等により、広告宣伝費(対商品取扱高)が0.3ポイント上昇。以上の結果、当連結会計年度のEBITDAは76,924百万円(前期比10.2%増)、EBITDAマージンは対商品取扱高(その他商品取扱高除く)比11.9%となり、前期と比較して0.2ポイント低下いたしました。営業利益は69,366百万円(前期比7.1%増)、経常利益は69,261百万円(同6.7%増)、親会社株主に帰属する当期純利益は47,926百万円(同5.7%増)となりました。なお、当連結会計年度において、MS(マルチサイズ)等の当社グループが商材を発注・生産する事業及びブランド商材の生産を支援する事業(Made by ZOZO)については、今後の事業性を総合的に検討した結果、当該事業の終了を決定いたしました。これに伴い、固定資産に係る減損損失として329百万円、事業整理損失として397百万円、合計727百万円の特別損失を計上しております。3
[表2]通期連結業績予想比(単位:百万円)当連結会計年度 当連結会計年度予想比(業績予想) (実績)商品取扱高 673,900 (103.1%) 666,035 (103.1%) △1.2%商品取扱高(その他商品取扱高除く) 653,700 (100.0%) 646,162 (100.0%) △1.2%売上高 231,500 (35.4%) 228,373 (35.3%) △1.4%営業利益 69,200 (10.6%) 69,366 (10.7%) 0.2%EBITDA(注)2 76,700 (11.7%) 76,924 (11.9%) 0.3%経常利益 69,100 (10.6%) 69,261 (10.7%) 0.2%親会社株主に帰属する当期純利益 47,800 (7.3%) 47,926 (7.4%) 0.3%(注) 1 ( )内は商品取扱高(その他商品取扱高除く)に対する割合です。2 EBITDA=営業利益+株式報酬費用+減価償却費+のれん償却額2025年7月31日に開示いたしました業績予想に対し、商品取扱高は1.2%、商品取扱高(その他商品取扱高除く)は1.2%、売上高は1.4%、いずれも計画を下回りました。主な要因としては、ZOZOTOWN事業において第2四半期連結会計期間及び第3四半期連結会計期間にネガティブな気候影響等を受けたことに加え、欧米市場を中心としたラグジュアリー業界の不調や米関税制度の変更等を背景にLYSTが計画を下回ったことが挙げられます。この結果、商品取扱高及び商品取扱高(その他商品取扱高除く)は計画を下回り、これに連動して売上高も計画未達となりました。利益面では、業績予想に対し、営業利益は0.2%、EBITDAは0.3%、経常利益は0.2%、親会社株主に帰属する当期純利益は0.3%、いずれも計画を上回りました。営業利益については、物流拠点における在庫保管量の適正化による作業効率の改善に伴い、物流関連費(対商品取扱高比)が低減したことに加え、計画策定時には想定していなかった2025年10月以降の配送委託先との経済条件の改善により、荷造運賃(対商品取扱高比)が低減したこと等、各種コストコントロールの効果により計画を達成しました。これを受けて、EBITDA及び経常利益は計画を上回って着地しました。また、親会社株主に帰属する当期純利益については、生産事業の終了決定に伴う特別損失を計上した一方で、賃上げ促進税制等による税額控除の適用が寄与し、計画を上回って着地しました。なお、当社グループはEC事業の単一セグメントであるため、セグメント別の記載は省略しておりますが、単一セグメント内の各事業区分の業績を以下のとおり示しております。各事業別の業績は、以下のとおりです。4
[表3]事業別前期比前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日取扱高 売上高至 2025年3月31日) 至 2026年3月31日)事業別 前期比 前期比(%) (%)取扱高 構成比 売上高 取扱高 構成比 売上高(百万円) (%) (百万円) (百万円) (%) (百万円)491,943 80.1 151,977 516,613 77.5 157,416 5.0 3.6ZOZOTOWN事業(買取・製造販売) 3,692 0.6 3,484 2,795 0.4 2,630 △24.3 △24.5(受託販売) 468,606 76.3 129,651 492,743 73.9 134,673 5.2 3.9(USED販売) 19,643 3.2 18,841 21,074 3.2 20,113 7.3 6.8LINEヤフーコマース 69,610 11.3 21,329 78,926 11.9 24,179 13.4 13.4LYST – – – 42,245 6.3 5,776 – -BtoB事業 13,112 2.1 2,145 8,377 1.3 1,325 △36.1 △38.2広告事業 – – 11,209 – – 11,884 – 6.0その他除く 小計 574,666 93.5 186,660 646,162 97.0 200,581 12.4 7.5その他 39,695 6.5 26,470 19,872 3.0 27,791 △49.9 5.0合計 614,361 100.0 213,131 666,035 100.0 228,373 8.4 7.2
① ZOZOTOWN事業ZOZOTOWN事業は、「買取・製造販売」「受託販売」「USED販売」の3つの事業形態で構成されております。買取・製造販売は当社グループが仕入れを行い、在庫リスクを負担し販売を行う事業形態になります。各ブランドからファッション商材を仕入れる形態と、MS(マルチサイズ)等、当社グループが商材を発注する形態がこちらに該当します。受託販売は各ブランドの商品を受託在庫として預かり、受託販売を行っております。USED販売は主に個人ユーザー等から中古ファッション商材を買取り、販売を行っております。新品商品購入促進のための付加価値サービスと位置付けております。当社では、ZOZOTOWN事業を持続的に成長させていくためには「購入者数の拡大」及び「ファッション消費におけるZOZOTOWN利用率上昇」が重要なファクターであると認識しております。そのために、ユーザーとブランド双方にとって魅力的なサイト作りに取り組んでおります。なお、ZOZOTOWN事業に係る主なKPIの推移は以下のとおりです。(ショップ数等)
[表4]ショップ数、ブランド数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期ZOZOTOWN出店ショップ数(注)1 1,605 1,621 1,656 1,649 1,681 1,686 1,712 1,710内)買取・製造販売(注)2 29 31 30 29 29 28 25 21受託販売 1,576 1,590 1,626 1,620 1,652 1,658 1,687 1,689ブランド数(注)1、2 9,194 9,128 9,162 9,049 9,208 9,215 11,193 11,247(注) 1 四半期会計期間末日時点の数値を使用しております。2 プライベートブランド「ZOZO」及び「マルチサイズ」は含んでおりません。当連結会計年度に新規出店したショップ数は151ショップ(純増61ショップ)となりました。なお、第4四半期連結会計期間に新規出店したショップ数は27ショップ(純減2ショップ)となりました。主な新規出店ショップは、ア ウ ト ド ア ブ ラ ン ド 「 SALOMON 」、 ㈱ マ ッ シ ュ ス タ イ ル ラ ボ が 展 開 す る ㈱ サ ン リ オ 監 修 の ブ ラ ン ド 「sanriohouse」、出版社の㈱宝島社が手掛けるアパレルショップ「宝島社STORE」です。新規出店誘致は概ね計画どおりに推移しましたが、ブランドの終了等による退店が多かったことから、前四半期比でショップ数は減少いたしました。5(年間購入者数)
[表5]年間購入者数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期年間購入者数(注)1、2、4 11,790,269 11,870,844 12,057,726 12,217,038 12,365,080 12,529,665 12,809,389 13,173,445(前年同期比) 319,677 318,080 366,768 535,820 574,811 658,821 751,663 956,407(前四半期比) 109,051 80,575 186,882 159,312 148,042 164,585 279,724 364,056ア ク テ ィ ブ 会 員 数 ( 注 )1、10,919,685 11,028,704 11,211,992 11,403,391 11,587,777 11,803,843 12,119,711 12,479,3123、4(前年同期比) 567,434 512,794 472,746 613,394 668,092 775,139 907,719 1,075,921(前四半期比) 129,688 109,019 183,288 191,399 184,386 216,066 315,868 359,601ゲスト購入者数(注)1、4 870,584 842,140 845,734 813,647 777,303 725,822 689,678 694,133(前年同期比) △247,757 △194,714 △105,978 △77,574 △93,281 △116,318 △156,056 △119,514(前四半期比) △20,637 △28,444 3,594 △32,087 △36,344 △51,481 △36,144 4,455(注) 1 集計期間は会計期間末日以前の直近1年間としております。2 年間購入者数は過去1年以内に1回以上購入したアクティブ会員数とゲスト購入者数の合計です。3 アクティブ会員数は過去1年以内に1回以上購入した会員数になります。4 「LINEヤフーコマース」「LYST」「BtoB事業」は含んでおりません。第4四半期連結会計期間において、アクティブ会員数が前年同期比及び前四半期比でそれぞれ増加したことにより、年間購入者数は増加いたしました。アクティブ会員数の増加は、前連結会計年度までに獲得した会員の定着に加え、WEB広告及びZOZOTOWN内施策を通じた新規会員の獲得が順調に推移したことによるものです。前年同期比で投下量を増やしたWEB広告や友達紹介キャンペーンが新規会員の増加に寄与したほか、休眠会員の掘り起こしを目的としたポイント付与施策についても、投下量の増加により休眠会員のアクティブ化に効果が表れています。(年間購入金額及び年間購入点数)
[表6]年間購入金額、年間購入点数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期年間購入金額(全体)42,947 43,171 43,307 42,953 42,861 42,404 41,771 41,323(注)1、2、3、4(前年同期比) 1.4% 1.8% 1.9% 0.3% △0.2% △1.8% △3.5% △3.8%(前四半期比) 0.3% 0.5% 0.3% △0.8% △0.2% △1.1% △1.5% △1.1%年間購入点数(全体)
10.9 11.0 11.0 10.9 10.8 10.7 10.6 10.6(注)1、2、3(前年同期比) 1.2% 2.0% 1.6% 0.0% △1.0% △2.1% △3.2% △2.9%(前四半期比) 0.6% 0.4% 0.0% △1.0% △0.4% △0.7% △1.1% △0.7%(注) 1 集計期間は会計期間末日以前の直近1年間としております。2 アクティブ会員1人当たりの指標となっております。3「LINEヤフーコマース」「LYST」「BtoB事業」は含んでおりません。4 円単位となっております。第4四半期連結会計期間において、年間購入金額及び年間購入点数は前年同期比及び前四半期比で減少いたしました。これは、当連結会計年度において各四半期で新規会員の獲得が順調に推移したこと等が影響し、全体に占める新規会員の割合が増加したこと(会員歴が浅いほど年間購入金額及び年間購入点数が低い)が主な要因です。6(平均商品単価等)
[表7]平均商品単価、平均出荷単価、1注文あたり購入点数、出荷件数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期平均商品単価3,698 3,629 4,369 4,038 3,744 3,584 4,277 3,974(注)1、2、3(前年同期比) △0.7% 1.1% 0.2% 0.9% 1.2% △1.2% △2.1% △1.6%平均出荷単価8,343 8,196 9,422 8,980 8,543 8,183 9,328 8,864(注)1、2、3(前年同期比) 2.0% 3.8% 3.3% 2.8% 2.4% △0.2% △1.0% △1.3%1注文あたり購入点数
2.26 2.26 2.16 2.22 2.28 2.28 2.18 2.23(注)1、2(前年同期比) 2.8% 2.7% 3.1% 1.9% 1.1% 1.1% 1.1% 0.3%出荷件数(注)1、2 13,788,498 13,471,252 15,518,943 13,393,189 14,242,174 13,924,003 16,230,382 14,620,850(前年同期比) 4.1% 2.8% 3.5% 0.7% 3.3% 3.4% 4.6% 9.2%(注) 1 四半期会計期間の数値を使用しております。2「LINEヤフーコマース」「LYST」「BtoB事業」は含んでおりません。3 円単位となっております。第4四半期連結会計期間において、新品商品の上代の引き上げ状況は落ち着き、価格水準は前年同等となりました。一方で、冬の本セール販売が好調に推移したことにより、前年同期比でセール販売比率が上昇し、平均商品単価は減少いたしました。また、セール販売比率の増加に伴い併売率が上昇し、1注文あたりの購入点数は増加したものの、平均商品単価の減少影響がこれを上回った結果、平均出荷単価も減少しております。なお、1万2千円以上の購入で送料無料となる送料無料施策については、投下量が前年同期比を下回った一方で、効果的に展開できたことから、同施策による1注文あたりの購入点数の押し下げ影響は生じておりません。ⅰ. 買取・製造販売当連結会計年度の商品取扱高は2,795百万円(前期比24.3%減)、商品取扱高に占める割合は0.4%(前期実績0.6%)となりました。売上高は2,630百万円(前期比24.5%減)となりました。2026年3月末現在、買取・製造販売のZOZOTOWN出店ショップは21ショップ(2025年12月末25ショップ)を運営しております。ⅱ. 受託販売当連結会計年度の商品取扱高は492,743百万円(前期比5.2%増)、商品取扱高に占める割合は73.9%(前期実績
76.3%)となりました。売上高(受託販売手数料)は134,673百万円(前期比3.9%増)となりました。2026年3月末現在、受託販売のZOZOTOWN出店ショップは1,689ショップ(2025年12月末1,687ショップ)を運営しております。ⅲ. USED販売当連結会計年度の商品取扱高は21,074百万円(前期比7.3%増)、商品取扱高に占める割合は3.2%(前期実績3.2%)となりました。売上高は20,113百万円(前期比6.8%増)となりました。
② LINEヤフーコマースLINEヤフーコマースは、Yahoo!ショッピングとYahoo!オークションの合算値となります。LINEヤフー㈱が運営するオンラインショッピングモールYahoo!ショッピングへZOZOTOWNを出店、ならびに、2024年3月より同社が運営するネットオークションサービスYahoo!オークションへZOZOUSEDを出店しております。当連結会計年度の商品取扱高は78,926百万円(前期比13.4%増)、商品取扱高に占める割合は11.9%(前期実績11.3%)となりました。売上高(受託販売手数料)は24,179百万円(前期比13.4%増)となりました。
③ LYSTLYSTは、ファッションショッピングプラットフォームLystに商品を掲載いただいている提携パートナーから成果報酬型の手数料を得る事業形態となります。2025年5月より連結対象としております。当連結会計年度の商品取扱7高は42,245百万円、商品取扱高に占める割合は6.3%となりました。売上高は5,776百万円となりました。
④ BtoB事業BtoB事業では、ブランドの自社ECサイトの構築及び運営・物流業務を受託しております。当連結会計年度の商品取扱高は8,377百万円(前期比36.1%減)、商品取扱高に占める割合は1.3%(前期実績2.1%)となりました。売上高(受託販売手数料)は1,325百万円(前期比38.2%減)となりました。2026年3月末現在、受託サイト数は29サイト(2025年12月末28サイト)となっております。
⑤ 広告事業広告事業は、主にZOZOTOWN及びWEAR by ZOZOのユーザーリーチ基盤を活用し、取引先ブランドをはじめとしたクライアント企業に広告枠を提供することで広告収入を得る事業形態となります。当連結会計年度の売上高は11,884百万円(前期比6.0%増)となりました。
⑥ その他その他商品取扱高には、Yahoo!ショッピングにおけるZOZOTOWN店を除いたファッションカテゴリーストアのうち、ZOZOオプション(当社提案をもとにYahoo!ショッピング内で実施する特集企画への参加等の営業支援の恩恵を受けることが出来るサービス)の契約を結んだストアの流通総額(2025年9月末をもって計上終了)、当社連結子会社の自社ECサイトにおける流通総額、ZOZOTOWNからオフライン店舗への送客をする仕組み「ZOZOMO」を経由した流通総額及び米国で有料販売をしている「ZOZOSUIT」の流通総額を計上しております。当連結会計年度のその他商品取扱高は19,872百万円(前期比49.9%減)、商品取扱高に占める割合は3.0%(前期実績6.5%)となりました。その他売上高には、ZOZOTOWN事業に付随した事業の売上(送料収入、決済手数料収入等)及び前述のその他商品取扱高に関連した売上等が計上されており、当連結会計年度のその他売上高は27,791百万円(前期比5.0%増)となりました。8
(2)当期の財政状態の概況資産、負債及び純資産の状況(単位:百万円)前連結会計年度 当連結会計年度 増減率総資産 187,810 198,260 5.6%負債 89,090 91,470 2.7%純資産 98,719 106,789 8.2%(総資産)総資産については、前連結会計年度末に比べ10,450百万円増加(前連結会計年度末比5.6%増)し、198,260百万円となりました。流動資産は、前連結会計年度末に比べ17,080百万円減少(同11.6%減)し、130,314百万円となりました。主な増減要因としては、現金及び預金の減少22,069百万円、売掛金の増加3,894百万円、商品及び製品の増加891百万円などによるものであります。固定資産は、前連結会計年度末に比べ27,530百万円増加(同68.1%増)し、67,946百万円となりました。主な増加要因としては、有形固定資産の増加1,483百万円、無形固定資産の増加25,152百万円などによるものであります。(負債)負債については、前連結会計年度末に比べ2,379百万円増加(前連結会計年度末比2.7%増)し、91,470百万円となりました。流動負債は、前連結会計年度末に比べ844百万円増加(同1.1%増)し、80,672百万円となりました。主な増減要因としては、受託販売預り金の増加2,124百万円、未払金の増加815百万円、未払法人税等の減少827百万円、賞与引当金の減少714百万円などによるものであります。固定負債は、前連結会計年度末に比べ1,535百万円増加(同16.6%増)し、10,797百万円となりました。主な増加要因としては、資産除去債務の増加188百万円、退職給付に係る負債の増加363百万円、繰延税金負債の増加536百万円などによるものであります。(純資産)純資産については、前連結会計年度末に比べ8,070百万円増加(前連結会計年度末比8.2%増)し、106,789百万円となりました。主な増減要因としては、自己株式の取得による減少10,001百万円、親会社株主に帰属する当期純利益の計上による増加47,926百万円、剰余金の配当による減少32,837百万円などによるものであります。9
(3)当期のキャッシュ・フローの概況キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物(以下、「資金」という。)は、前連結会計年度末から22,064百万円減少し、69,422百万円となりました。各キャッシュ・フローの状況とその要因は、以下のとおりです。(単位:百万円)前連結会計年度 当連結会計年度 増減率営業活動によるキャッシュ・フロー 60,114 52,531 △12.6%投資活動によるキャッシュ・フロー △6,285 △28,897 359.8%財務活動によるキャッシュ・フロー △32,081 △45,830 42.9%(営業活動によるキャッシュ・フロー)営業活動により得られた資金は52,531百万円となりました。主な増加要因としては、税金等調整前当期純利益68,477百万円の計上などによるものであります。一方、主な減少要因としては売上債権の増加額1,539百万円、棚卸資産の増加額883百万円、未払消費税等の減少額2,232百万円、法人税等の支払額21,657百万円などによるものであります。(投資活動によるキャッシュ・フロー)投資活動により使用した資金は28,897百万円となりました。これは有形固定資産の取得による支出4,823百万円、無形固定資産の取得による支出2,226百万円、連結の範囲の変更を伴う子会社株式の取得による支出21,807百万円などによるものであります。(財務活動によるキャッシュ・フロー)財務活動により使用した資金は45,830百万円となりました。これは自己株式の取得による支出10,001百万円、配当金の支払額32,834百万円などによるものであります。10
(4)今後の見通し翌期の見通し
[表8]連結業績予想(単位:百万円)当連結会計年度 翌連結会計年度(自 2025年4月1日 (自 2026年4月1日 当期実績比至 2026年3月31日) 至 2027年3月31日)商品取扱高 666,035 (103.1%) 679,600 (100.1%) 2.0%商品取扱高(その他商品取扱高除く) 646,162 (100.0%) 678,600 (100.0%) 5.0%売上高 228,373 (35.3%) 241,900 (35.6%) 5.9%営業利益 69,366 (10.7%) 74,400 (11.0%) 7.3%調整後EBITA(注)2 72,697 (11.3%) 77,900 (11.5%) 7.2%経常利益 69,261 (10.7%) 74,400 (11.0%) 7.4%親会社株主に帰属する当期純利益 47,926 (7.4%) 49,700 (7.3%) 3.7%(注) 1 ( )内は商品取扱高(その他商品取扱高除く)に対する割合です。2 調整後EBITA=営業利益+のれん償却額(PPAによる取得原価配分後の各種償却費を含む)+M&A関連費用(仲介費用及びDD費用等)当社グループが軸足を置く日本国内のファッションEC市場は、欧米諸国や中国、韓国といったEC先進国と比較して、依然としてEC化率が低い水準にあります。ECへの追い風は踊り場を迎えているものの、今後も緩やかな拡大基調が継続すると見込んでおり、足元では年率3%程度で成長していると認識しています。このような環境下において、当社はユーザーとブランド双方にとって、より一層魅力的なサイト作りに引き続き注力することで、商品取扱高及び売上高を着実に拡大させ、市場成長に連動した成長を目指してまいります。なお、当社グループは正常な収益力を示す観点から、M&Aに伴うのれん等の償却費の影響を排除した経営指標としてEBITDAを採用してまいりました。一方で、当社グループは物流拠点への継続的な設備投資や自社制作ソフトウェアへの投資を恒常的に行っており、これらに係る減価償却費は事業運営に不可欠なコストであると認識しております。そのため、当社グループの実態に即した正常な収益力をより適切に示すため、今後はM&Aに起因するのれん及び無形資産の償却費ならびに取得関連費用の影響のみを調整対象とし、それ以外の償却費は反映する指標として「調整後EBITA」を採用することといたしました。また、中期の利益目標として、2030年3月期に調整後EBITA900億円を掲げております。国内外のファッション市場を軸に、国内既存事業の「More Fashion領域」、国内新規事業の「Near Fashion領域」、海外の「Global領域」の3領域に注力してまいります。翌連結会計年度の商品取扱高計画の事業別内訳は、以下のとおりです。
[表9]事業別商品取扱高会社計画当連結会計年度 翌連結会計年度(自 2025年4月1日 (自 2026年4月1日事業別 至 2026年3月31日) 至 2027年3月31日) 当期実績比取扱高 構成比 取扱高 構成比(百万円) (%) (百万円) (%)ZOZOTOWN事業 516,613 77.5 538,400 79.4 4.2%(買取・製造販売) 2,795 0.4 3,200 0.5 14.5%(受託販売) 492,743 73.9 512,700 75.6 4.1%(USED販売) 21,074 3.2 22,500 3.3 6.8%LINEヤフーコマース 78,926 11.9 86,600 12.7 9.7%LYST 42,245 6.3 46,500 6.8 10.1%BtoB事業 8,377 1.3 7,100 1.0 △15.3%その他除く 小計 646,162 97.0 678,600 99.9 5.0%その他 19,872 3.0 1,000 0.1 △95.0%合計 666,035 100.0 679,600 100.0 2.0%11ZOZOTOWN事業及びLINEヤフーコマースを中心とした国内既存事業のMore Fashion領域については、成長の基盤として、ECのインフラのさらなる強化を図ってまいります。ZOZOTOWN事業においては、引き続き「購入者数の拡大」及び「ファッション消費におけるZOZOTOWN利用率上昇」を図ることで、商品取扱高の成長を目指します。具体的には、多様化するユーザーニーズに対応した取扱アイテム・ブランド・カテゴリーの拡充や、当社ならではの付加価値提供サービスの強化を推進します。LINEヤフーコマースにおいては、ZOZOTOWNと連動した取扱アイテム・ブランド・カテゴリーの拡充及び付加価値提供サービスの強化に加え、LINEヤフー㈱によるプロモーション施策の投下等により、従来のZOZOTOWNユーザーとは異なる顧客層の獲得を引き続き推進します。国内新規事業のNear Fashion領域については、ZOZOTOWNユーザーとの親和性が高いサービス等を対象に、ファッション周辺領域における新たな利益成長ドライバーの創出を図ってまいります。自社での事業開発に加え、M&Aも積極的に活用していく方針です。なお、2026年4月30日付で公表のとおり、当社は香りの総合プラットフォーム「Coloria(カラリア)」を運営する㈱High Linkの全株式を取得し、完全子会社化いたしました。これに伴い、同社は2026年5月より連結対象となり、商品取扱高及び売上高はその他区分に計上予定です。また、Global領域については、LYST及びボディーマネジメントサービス「ZOZOFIT」を展開する欧米諸国を主要エリアとして、テクノロジーを軸にグローバル市場への展開に着実に取り組んでまいります。売上高については、国内では商品取扱高(その他商品取扱高除く)の成長率に連動した伸長を見込んでおります。一方で、国外のLYSTにおいては、ビジネスモデル刷新に向けた取り組みに注力する影響により、粗利率の低下を見込んでおります。販売費及び一般管理費については、商品取扱高の拡大に伴う変動費の増加に加え、既存拠点への新たなマテハン機器導入に伴う減価償却費の増加等を見込んでおります。一方で、配送効率改善の取り組みの結果、2025年10月より配送委託先との経済条件の改善を契機とした荷造運賃(対商品取扱高)の低減を見込んでおり、販管費率(対商品取扱高)は当連結会計年度から低下する見通しです。その結果、翌連結会計年度の営業利益率及び調整後EBITAマージンは当連結会計年度を上回る見込みであり、着実な利益成長を維持してまいります。
四半期 2026年3月期 第1四半期
出典: ZOZO 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/30920/140120250805530987.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当期の経営成績
[表1]前年同期比(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間(自 2024年4月1日 (自 2025年4月1日 前年同期比至 2024年6月30日) 至 2025年6月30日)商品取扱高 141,885 (107.0%) 159,263 (106.8%) 12.2%商品取扱高(その他商品取扱高除く) 132,631 (100.0%) 149,100 (100.0%) 12.4%売上高 50,387 (38.0%) 54,028 (36.2%) 7.2%売上総利益 46,956 (35.4%) 50,765 (34.0%) 8.1%営業利益 15,895 (12.0%) 16,920 (11.3%) 6.4%EBITDA(注)2 17,060 (12.9%) 18,577 (12.5%) 8.9%経常利益 15,892 (12.0%) 16,638 (11.2%) 4.7%親会社株主に帰属する四半期純利益 11,109 (8.4%) 11,376 (7.6%) 2.4%(注) 1 ( )内は商品取扱高(その他商品取扱高除く)に対する割合です。2 EBITDA=営業利益+株式報酬費用+減価償却費+のれん償却額当社グループは、「世界中をカッコよく、世界中に笑顔を。」という企業理念のもと、日本最大級のファッションECサイト「ZOZOTOWN」、及びファッションメディア「WEAR by ZOZO」の運営を中心に事業活動を行っております。当第1四半期連結累計期間においては、物価上昇が続く中でも賃上げ等が国内需要の支えとなり、ファッション関連の消費意欲は底堅く推移しました。一方で、地政学リスクや為替変動、資源価格の上昇が続き、世界経済の先行きの見通しは不透明です。この状況下で当社グループは、ZOZOTOWNにおいてはユニークユーザー数拡大及びコンバージョンレート(ユニークユーザーの購買率)向上を目指し、ユーザーとブランド双方にとって魅力的なサイト作りに一層注力してまいりました。具体的には、セールイベント「ZOZOWEEK」の実施(2025年5月15日~25日の11日間)ならびに夏の本セール(2025年6月25日~)開始期間にはTVCMの放送及びWEB広告の投下により集客を強化する等、ZOZOTOWNにおける販売力の最大化に取り組みました。加えて、引き続き多様化するユーザーニーズに対応できるよう幅広いジャンルの新規ブランドの出店も進めてまいりました。カテゴリー強化の取り組みとしては、コスメカテゴリー強化を図る「ZOZOCOSME」に注力しております。また、当社ならではの付加価値提供としては、購買の上流にアプローチする「似合う」を軸としたソリューションの提供を目指し、これまで培ってきた膨大なファッション関連のデータを用いた当社独自のAIエージェントの開発等を進めております。LINEヤフーコマース(「Yahoo!ショッピング」と「Yahoo!オークション」の合算値)については、前連結会計年度までに獲得した顧客の定着に加え、モールを運営するLINEヤフー㈱による集客及び「本気のZOZO祭」(2025年5月17日~18日、同年6月15日の3日間)等の販促施策投下により、順調に売上を伸長させております。また、海外展開として、2025年4月18日付でファッションショッピングプラットフォーム「Lyst」を運営するLYST LTD(以下、LYST)の全株式を取得し完全子会社化いたしました。それに伴い、LYSTを2025年5月より連結対象としております。今後はLYSTを主軸に据えつつ、グローバル市場における非連続な成長を目指してまいります。これらの結果、当第1四半期連結累計期間における商品取扱高は159,263百万円(前年同期比12.2%増)、その他商品取扱高を除いた商品取扱高は149,100百万円(同12.4%増)となりました。売上高は54,028百万円(同7.2%増)、売上総利益は50,765百万円(同8.1%増)となりました。売上総利益の商品取扱高(その他商品取扱高除く)に対する割合(粗利率)は34.0%となり、前年同期と比較して1.4ポイント低下いたしました。売上高については、主にLYSTの連結に伴う事業構成比の変化により、前年同期比で商品取扱高(その他商品取扱高除く)の成長率を下回る水準となりました。LYSTは商品を掲載いただいている提携パートナーから成果報酬型の手数料を得る事業形態であり、受託販売やLINEヤフーコマースと比較して手数料率(対商品取扱高)が低い事業となります。2粗利率低下の主な要因は、売上高について記載のとおり、LYST連結に伴う事業構成比の変化によるものです。販売費及び一般管理費は33,845百万円(前年同期比9.0%増)、商品取扱高(その他商品取扱高除く)に対する割合は22.7%と前年同期と比較して0.7ポイント低下しております。LYSTの連結に伴い商品取扱高が拡大した一方で、LYSTはアフィリエイトモデルの事業形態であることから、物流関連費、荷造運賃、代金回収手数料が発生せず、また賃借料等の計上額も限定的であるため、連結上の販管費率(対商品取扱高)は総じて低下しております。項目別の増減要因は以下のとおりです。なお、以下の対商品取扱高比は、各販管費項目を商品取扱高(その他商品取扱高除く)で除した結果となります。・低下(改善)要因
① 連結範囲拡大及び物流拠点の作業効率の改善等により、物流関連費(対商品取扱高)が0.6ポイント低下。② 連結範囲拡大及び平均出荷単価が前期実績を上回ったことにより、荷造運賃(対商品取扱高)が0.6ポイント低下。・上昇(悪化)要因
① LYST単体での費用計上(LYST単体の販管費のうち広告宣伝費に占める割合が大きい)及びZOZOTOWNにおけるWEB広告費用の増加等により、広告宣伝費(対商品取扱高)が0.5ポイント上昇。
② LYSTの買収に伴い、のれん償却額(対商品取扱高)が0.3ポイント上昇。以上の結果、当第1四半期連結累計期間のEBITDAは18,577百万円(前年同期比8.9%増)、EBITDAマージンは対商品取扱高(その他商品取扱高除く)比12.5%と前年同期と比較して0.4ポイント低下しております。また、営業利益は16,920百万円(前年同期比6.4%増)、経常利益は16,638百万円(同4.7%増)、親会社株主に帰属する四半期純利益は11,376百万円(同2.4%増)となりました。経常利益については、主に為替差損の増加により営業外費用が増加した結果、前年同期比では営業利益の成長率を下回る水準となりました。なお、当社グループはEC事業の単一セグメントであるため、セグメント別の記載は省略しておりますが、単一セグメント内の各事業区分の業績を以下のとおり示しております。各事業別の業績は、以下のとおりです。
[表2]事業別前年同期比前第1四半期連結累計期間 当第1四半期連結累計期間(自 2024年4月1日 (自 2025年4月1日取扱高 売上高至 2024年6月30日) 至 2025年6月30日)事業別 前年同期比前年同期比(%) (%)取扱高 構成比 売上高 取扱高 構成比 売上高(百万円) (%) (百万円) (百万円) (%) (百万円)115,037 81.1 36,239 121,670 76.4 37,485 5.8 3.4ZOZOTOWN事業(買取・製造販売) 1,221 0.9 1,180 834 0.5 790 △31.7 △33.1(受託販売) 109,542 77.2 30,922 116,237 73.0 32,266 6.1 4.3(USED販売) 4,273 3.0 4,137 4,598 2.9 4,428 7.6 7.0LINEヤフーコマース 14,429 10.2 4,431 17,606 11.1 5,398 22.0 21.8LYST – – – 7,562 4.7 1,017 – -BtoB事業 3,164 2.2 518 2,260 1.4 373 △28.6 △27.9広告事業 – – 2,658 – – 2,907 – 9.3その他除く 小計 132,631 93.5 43,848 149,100 93.6 47,181 12.4 7.6その他 9,254 6.5 6,539 10,162 6.4 6,846 9.8 4.7合計 141,885 100.0 50,387 159,263 100.0 54,028 12.2 7.2
① ZOZOTOWN事業ZOZOTOWN事業は、「買取・製造販売」「受託販売」「USED販売」の3つの事業形態で構成されております。「買取・製造販売」は当社グループが仕入れを行い、在庫リスクを負担し販売を行う事業形態になります。各ブランドからファッション商材を仕入れる形態と、MS(マルチサイズ)等、当社グループが商材を発注する形態がこちらに該当します。「受託販売」は各ブランドの商品を受託在庫として預かり、受託販売を行っております。「USED販3売」は主に個人ユーザー等から中古ファッション商材を買取り、販売を行っております。新品商品購入促進のための付加価値サービスと位置付けております。当社では、ZOZOTOWN事業を持続的に成長させていくためには「購入者数の拡大」及び「ファッション消費におけるZOZOTOWN利用率上昇」が重要なファクターであると認識しております。そのために、ユーザーとブランド双方にとって魅力的なサイト作りに取り組んでおります。なお、ZOZOTOWN事業に係る主なKPIの推移は以下のとおりです。(ショップ数等)
[表3]ショップ数、ブランド数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期ZOZOTOWN出店ショップ数(注)1 1,605 1,621 1,656 1,649 1,681 – – -内)買取・製造販売(注)2 29 31 30 29 29 – – -受託販売 1,576 1,590 1,626 1,620 1,652 – – -ブランド数(注)1、2 9,194 9,128 9,162 9,049 9,208 – – -(注) 1 四半期会計期間末日時点の数値を使用しております。2 プライベートブランド「ZOZO」及び「マルチサイズ」は含んでおりません。当第1四半期連結会計期間に新規出店したショップ数は43ショップ(純増32ショップ)となりました。主な新規出店ショップは、韓国発のECファッションブランド「aeae」「SCULPTOR」、日本の家電ブランド「Cado」、ニューヨーク発祥のメイクアップブランド「MAYBELLINE NEW YORK」です。(年間購入者数)
[表4]年間購入者数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期年間購入者数(注)1、2、4 11,790,269 11,870,844 12,057,726 12,217,038 12,365,080 – – -(前年同期比) 319,677 318,080 366,768 535,820 574,811 – – -(前四半期比) 109,051 80,575 186,882 159,312 148,042 – – -アクティブ会員数10,919,685 11,028,704 11,211,992 11,403,391 11,587,777 – – -(注)1、3、4(前年同期比) 567,434 512,794 472,746 613,394 668,092 – – -(前四半期比) 129,688 109,019 183,288 191,399 184,386 – – -ゲスト購入者数(注)1、4 870,584 842,140 845,734 813,647 777,303 – – -(前年同期比) △247,757 △194,714 △105,978 △77,574 △93,281 – – -(前四半期比) △20,637 △28,444 3,594 △32,087 △36,344 – – -(注) 1 集計期間は会計期間末日以前の直近1年間としております。2 年間購入者数は過去1年以内に1回以上購入したアクティブ会員数とゲスト購入者数の合計です。3 アクティブ会員数は過去1年以内に1回以上購入した会員数になります。4 「LINEヤフーコマース」「BtoB事業」「LYST」は含んでおりません。当第1四半期連結会計期間において、アクティブ会員数が前年同期比及び前四半期比でそれぞれ増加したことにより、年間購入者数は増加いたしました。アクティブ会員数の増加は、前連結会計年度に新規獲得した会員の定着に加え、WEB広告及びZOZOTOWN内施策を通じた新規会員の獲得が順調に推移したことによるものです。特にWEB広告については、前年同期比で投下量を増やし集客強化を図った結果、ターゲティング施策が奏功し、前年を上回る費用対効果を実現しております。4(年間購入金額及び年間購入点数)
[表5]年間購入金額、年間購入点数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期年間購入金額(全体)42,947 43,171 43,307 42,953 42,861 – – -(注)1、2、3、4(前年同期比) 1.4% 1.8% 1.9% 0.3% △0.2% – – -(前四半期比) 0.3% 0.5% 0.3% △0.8% △0.2% – – -年間購入点数(全体)
10.9 11.0 11.0 10.9 10.8 – – -(注)1、2、3(前年同期比) 1.2% 2.0% 1.6% 0.0% △1.0% – – -(前四半期比) 0.6% 0.4% 0.0% △1.0% △0.4% – – -(注) 1 集計期間は会計期間末日以前の直近1年間としております。2 アクティブ会員1人当たりの指標となっております。3 「LINEヤフーコマース」「BtoB事業」「LYST」は含んでおりません。4 円単位となっております。当第1四半期連結会計期間において、全体の年間購入金額及び年間購入点数は前年同期比及び前四半期比で減少いたしました。新規会員の獲得が順調に推移したこと等が影響し、全体に占める新規会員の割合が増加したこと(会員歴が浅い程年間購入金額及び年間購入点数が低い)が主な要因です。(平均商品単価等)
[表6]平均商品単価、平均出荷単価、出荷件数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期平均商品単価3,698 3,629 4,369 4,038 3,744 – – -(注)1、2、3(前年同期比) △0.7% 1.1% 0.2% 0.9% 1.2% – – -平均出荷単価8,343 8,196 9,422 8,980 8,543 – – -(注)1、2、3(前年同期比) 2.0% 3.8% 3.3% 2.8% 2.4% – – -1注文あたり購入点数
2.26 2.26 2.16 2.22 2.28 – – -(注)1、2(前年同期比) 2.8% 2.7% 3.1% 1.9% 1.1% – – -出荷件数(注)1、2 13,788,498 13,471,252 15,518,943 13,393,189 14,242,174 – – -(前年同期比) 4.1% 2.8% 3.5% 0.7% 3.3% – – -(注) 1 四半期会計期間の数値を使用しております。2 「LINEヤフーコマース」「BtoB事業」「LYST」は含んでおりません。3 円単位となっております。当第1四半期連結会計期間の平均商品単価については、前年同期比で増加いたしました。前年同期から比較的単価の高い春物アウター等の売上構成比が上昇したことや、セール比率が上昇した一方でセール商材の平均値引き率が低下したことが主な要因です。新品商材において、ブランド各社による商品上代の引き上げは落ち着いてきております。平均出荷単価については、1注文あたりの購入点数が増加した影響で、前年同期比で増加いたしました。1注文あたりの購入点数が増加したのは、1万2千円以上の購入で送料無料となる送料無料施策の投下量が前年同期比で増加したため、同施策実施日の合わせ買いの割合が上昇したことが主な要因です。出荷件数については、年間購入者数の増加等が影響し、前年同期比で増加いたしました。ⅰ. 買取・製造販売当第1四半期連結累計期間の商品取扱高は834百万円(前年同期比31.7%減)、商品取扱高に占める割合は0.5%(前年同期実績0.9%)となりました。売上高は790百万円(前年同期比33.1%減)となりました。2025年6月末現5在、買取・製造販売のZOZOTOWN出店ショップは29ショップ(2025年3月末29ショップ)を運営しております。ⅱ. 受託販売当第1四半期連結累計期間の商品取扱高は116,237百万円(前年同期比6.1%増)、商品取扱高に占める割合は
73.0%(前年同期実績77.2%)となりました。売上高(受託販売手数料)は32,266百万円(前年同期比4.3%増)となりました。2025年6月末現在、受託販売のZOZOTOWN出店ショップは1,652ショップ(2025年3月末1,620ショップ)を運営しております。ⅲ. USED販売当第1四半期連結累計期間の商品取扱高は4,598百万円(前年同期比7.6%増)、商品取扱高に占める割合は2.9%(前年同期実績3.0%)となりました。売上高は4,428百万円(前年同期比7.0%増)となりました。
② LINEヤフーコマースLINEヤフーコマースは、Yahoo!ショッピングとYahoo!オークションの合算値となります。LINEヤフー㈱が運営するオンラインショッピングモールYahoo!ショッピングへZOZOTOWNを出店、ならびに、2024年3月より同社が運営するネットオークションサービスYahoo!オークションへZOZOUSEDを出店しております。当第1四半期連結累計期間の商品取扱高は17,606百万円(前年同期比22.0%増)、商品取扱高に占める割合は11.1%(前年同期実績10.2%)となりました。売上高(受託販売手数料)は5,398百万円(前年同期比21.8%増)となりました。
③ BtoB事業BtoB事業では、ブランドの自社ECサイトの構築及び運営・物流業務を受託しております。当第1四半期連結累計期間の商品取扱高は2,260百万円(前年同期比28.6%減)、商品取扱高に占める割合は1.4%(前年同期実績2.2%)となりました。売上高(受託販売手数料)は373百万円(前年同期比27.9%減)となりました。2025年6月末現在、受託サイト数は33サイト(2025年3月末32サイト)となっております。
④ LYSTLYSTは、ファッションショッピングプラットフォームLystに商品を掲載いただいている提携パートナーから成果報酬型の手数料を得る事業形態となります。2025年5月より連結対象としており、当第1四半期連結累計期間の商品取扱高は7,562百万円、商品取扱高に占める割合は4.7%となりました。売上高は1,017百万円となりました。
⑤ 広告事業広告事業は、ZOZOTOWN及びWEAR by ZOZOのユーザーリーチ基盤を活用し、主に取引先ブランド各社に広告枠を提供し、広告収入を得る事業形態となります。当第1四半期連結累計期間の売上高は2,907百万円(前年同期比9.3%増)となりました。WEAR by ZOZOについては、引き続きユーザーの拡大及びコンテンツの拡充に注力しております。
⑥ その他その他商品取扱高には、Yahoo!ショッピングにおけるZOZOTOWN店を除いたファッションカテゴリーストアのうち、ZOZOオプション(当社提案をもとにYahoo!ショッピング内で実施する特集企画への参加等の営業支援の恩恵を受ける事が出来るサービス)の契約を結んだストアの流通総額、ZOZOTOWNからオフライン店舗への送客をする仕組み「ZOZOMO」を経由した流通総額及び米国で有料販売をしている「ZOZOSUIT」の流通総額を計上しております。当第1四半期連結累計期間のその他商品取扱高は10,162百万円、商品取扱高に占める割合は6.4%(前年同期実績6.5%)となりました。その他売上高には、ZOZOTOWN事業に付随した事業の売上(送料収入、決済手数料収入等)及び前述のその他商品取扱高に関連した売上等が計上されており、当第1四半期連結累計期間のその他売上高は6,846百万円(前年同期比4.7%増)となりました。6
(2)財政状態に関する説明資産、負債及び純資産の状況(単位:百万円)前連結会計年度 当第1四半期連結会計期間 増減率総資産 187,810 167,576 △10.8%負債 89,090 79,249 △11.0%純資産 98,719 88,327 △10.5%(総資産)総資産については、前連結会計年度末に比べ20,233百万円減少(前連結会計年度末比10.8%減)し、167,576百万円となりました。流動資産は、前連結会計年度末に比べ46,594百万円減少(同31.6%減)し、100,800百万円となりました。主な増減要因としては、現金及び預金の減少55,216百万円、売掛金の増加3,853百万円などによるものであります。固定資産は、前連結会計年度末に比べ26,360百万円増加(同65.2%増)し、66,776百万円となりました。主な増加要因としては、有形固定資産の増加1,823百万円、のれんの増加19,685百万円などによるものであります。(負債)負債については、前連結会計年度末に比べ9,841百万円減少(前連結会計年度末比11.0%減)し、79,249百万円となりました。流動負債は、前連結会計年度末に比べ11,674百万円減少(同14.6%減)し、68,153百万円となりました。主な減少要因としては、受託販売預り金の減少1,316百万円、未払法人税等の減少7,865百万円、賞与引当金の減少2,017百万円などによるものであります。固定負債は、前連結会計年度末に比べ1,832百万円増加(同19.8%増)し、11,095百万円となりました。主な増加要因としては、退職給付に係る負債の増加149百万円などによるものであります。(純資産)純資産については、前連結会計年度末に比べ10,391百万円減少(前連結会計年度末比10.5%減)し、88,327百万円となりました。主な増減要因としては、親会社株主に帰属する四半期純利益の計上による増加11,376百万円、剰余金の配当による減少16,035百万円などによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、2025年4月30日公表の予想を修正いたしました。詳細は、2025年7月31日公表の「2026年3月期通期連結業績予想の修正に関するお知らせ」をご参照ください。7
四半期 2027年3月期 第1四半期
出典: ZOZO 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/30920/140120260729501804.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当期の経営成績
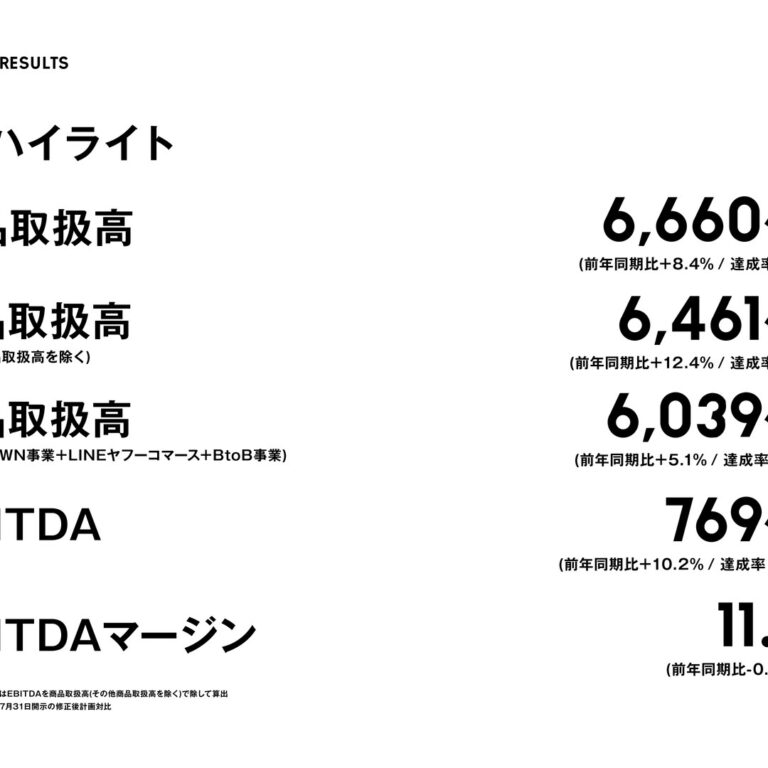
[表1]前年同期比(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間(自 2025年4月1日 (自 2026年4月1日 前年同期比至 2025年6月30日) 至 2026年6月30日)商品取扱高 159,263 (106.8%) 156,750 (100.0%) △1.6%商品取扱高(その他商品取扱高除く) 149,100 (100.0%) 156,694 (100.0%) 5.1%売上高 54,028 (36.2%) 56,132 (35.8%) 3.9%売上総利益 50,765 (34.0%) 52,471 (33.5%) 3.4%営業利益 16,920 (11.3%) 17,883 (11.4%) 5.7%調整後EBITA(注)2 18,093 (12.1%) 18,746 (12.0%) 3.6%経常利益 16,638 (11.2%) 17,866 (11.4%) 7.4%親会社株主に帰属する四半期純利益 11,376 (7.6%) 11,895 (7.6%) 4.6%(注) 1 ( )内は商品取扱高(その他商品取扱高除く)に対する割合です。2 調整後EBITA=営業利益+のれん等償却額(PPAによる取得原価配分後の各種償却費を含む)+M&A関連費用(仲介費用及びDD費用等)当社グループは、「世界中をカッコよく、世界中に笑顔を。」という企業理念のもと、日本最大級のファッションECサイト「ZOZOTOWN」の運営を中心に事業を展開しております。2026年4月には中期経営計画を公表し、最終年度である2030年3月期において、「More Fashion」「Near Fashion」「Global」の3領域における事業拡大を通じ、調整後EBITA900億円の達成を目指しております。当第1四半期連結累計期間における国内ファッション市場は、雇用・所得環境の改善を背景に底堅さを維持したものの、恒常的な物価上昇や気候変動、地政学リスク等を背景に、先行きは依然として不透明な状況が続いております。この状況下で当社グループは、More Fashion領域の中核であるZOZOTOWNにおいて、ユニークユーザー数拡大及びコンバージョンレート向上を目指し、ユーザーとブランド双方にとって魅力的なサイト作りに一層注力してまいりました。具体的には、セールイベント「ZOZOWEEK」の実施(2026年5月14日~24日の11日間)ならびに夏の本セール(2026年6月17日~)開始期間にはTVCMの放送及びWEB広告の投下により集客を強化する等、販売力の最大化に取り組みました。加えて、多様化するユーザーニーズに対応すべく、幅広いジャンルの新規ブランドの出店及びカテゴリー強化も進めてまいりました。また、購買の上流にアプローチする「似合う」を軸としたソリューションの提供を目指し、これまで培ってきた膨大なファッション関連データを活用したLINE公式アカウント「ZOZOの似合うコーデAI ラボくん」を、2026年4月27日に開設いたしました。AIによるコーディネート提案を通じて、日常の服選びをサポートするとともに、幅広いユーザーが利用するLINEを新たな顧客接点とすることで、ZOZOTOWNへの新規トラフィックの創出を期待しております。同じくMore Fashion領域のLINEヤフーコマース(「Yahoo!ショッピング」と「Yahoo!オークション」の合算値)については、前連結会計年度までに獲得した顧客の定着に加え、モールを運営するLINEヤフー㈱による集客及び「本気のZOZO祭」(2026年4月19日、同年5月30日、同年6月21日の3日間)等の販促施策により、順調に売上を伸長させております。Near Fashion領域では、2026年4月に香りの総合プラットフォーム「カラリア」を運営する㈱High Link(以下、High Link)を完全子会社化し、2026年5月より新たに連結の範囲に含めております。ZOZOTOWNの既存ユーザーへの送客等を通じたシナジー創出に取り組んでおります。また、Global領域の主軸と位置付けるLYSTについては、引き続きグローバル市場における非連続な成長を目指しております。2これらの結果、当第1四半期連結累計期間における商品取扱高は156,750百万円(前年同期比1.6%減)、その他商品取扱高を除いた商品取扱高は156,694百万円(同5.1%増)となりました。商品取扱高については、全事業合計では前年同期比で減少しております。これは、2025年9月末をもってYahoo!ショッピングにおけるZOZOオプション契約ストア分の商品取扱高「その他」区分への計上を終了したことによるものです。売上高は56,132百万円(同3.9%増)、売上総利益は52,471百万円(同3.4%増)となりました。売上総利益の商品取扱高(その他商品取扱高除く)に対する割合(粗利率)は33.5%となり、前年同期と比較して0.5ポイント低下いたしました。売上高については、LYSTの連結対象期間が前年同期比で1ヶ月増加したことによる事業構成比の変化に加え、主にZOZOTOWNにおいて売上高から控除される値引きやポイント付与施策を強化したことが要因で、前年同期比の伸び率が商品取扱高(その他商品取扱高除く)の成長率を下回る水準となりました。LYSTは商品を掲載いただいている提携パートナーから成果報酬型の手数料を得る事業形態であり、受託販売やLINEヤフーコマースと比較して手数料率(対商品取扱高)が低い事業となります。粗利率低下の主な要因は、売上高について記載の内容と同様です。販売費及び一般管理費は34,587百万円(前年同期比2.2%増)、商品取扱高(その他商品取扱高除く)に対する割合は22.1%と前年同期と比較して0.6ポイント低下しております。項目別の主な増減要因は以下のとおりです。なお、以下の対商品取扱高比は、各販管費項目を商品取扱高(その他商品取扱高除く)で除した結果となります。・低下(改善)要因
① 配送効率改善の取り組みの結果、2025年10月より配送委託先との経済条件が改善されたことから、荷造運賃(対商品取扱高)が0.6ポイント低下。
② 物流拠点の作業効率の改善等により、物流関連費(対商品取扱高)が0.3ポイント低下。③ 前年同期にLYSTの買収に伴う一過性費用を計上していた反動により、その他費用(対商品取扱高)が0.3ポイント低下。・上昇(悪化)要因
① 既存物流拠点における出荷用マテハン機器の償却開始に伴い、減価償却費(対商品取扱高)が0.2ポイント上昇。
② LYSTの連結対象期間の増加及びHigh Linkの連結開始に伴い、のれん償却額(対商品取扱高)が0.2ポイント上昇。以上の結果、当第1四半期連結累計期間の調整後EBITAは18,746百万円(前年同期比3.6%増)、調整後EBITAマージンは対商品取扱高(その他商品取扱高除く)比12.0%と前年同期と比較して0.1ポイント低下しております。また、営業利益は17,883百万円(前年同期比5.7%増)、経常利益は17,866百万円(同7.4%増)、親会社株主に帰属する四半期純利益は11,895百万円(同4.6%増)となりました。なお、当社グループはEC事業の単一セグメントであるため、セグメント別の記載は省略しておりますが、単一セグメント内の各事業区分の業績を以下のとおり示しております。各事業別の業績は、以下のとおりです。3
[表2]事業別前年同期比前第1四半期連結累計期間 当第1四半期連結累計期間(自 2025年4月1日 (自 2026年4月1日取扱高 売上高至 2025年6月30日) 至 2026年6月30日)事業別 前年同期比前年同期比(%) (%)取扱高 構成比 売上高 取扱高 構成比 売上高(百万円) (%) (百万円) (百万円) (%) (百万円)121,670 76.4 37,485 126,010 80.4 38,702 3.6 3.2ZOZOTOWN事業(買取・製造販売) 834 0.5 790 566 0.4 555 △32.1 △29.8(受託販売) 116,237 73.0 32,266 120,384 76.8 33,225 3.6 3.0(USED販売) 4,598 2.9 4,428 5,059 3.2 4,921 10.0 11.1LINEヤフーコマース 17,606 11.1 5,398 18,952 12.1 5,877 7.6 8.9LYST 7,562 4.7 1,017 10,083 6.4 1,388 33.3 36.4BtoB事業 2,260 1.4 373 1,647 1.1 266 △27.1 △28.8広告事業 – – 2,907 – – 2,976 – 2.4その他除く 小計 149,100 93.6 47,181 156,694 100.0 49,211 5.1 4.3その他 10,162 6.4 6,846 56 0.0 6,921 △99.4 1.1合計 159,263 100.0 54,028 156,750 100.0 56,132 △1.6 3.9
① ZOZOTOWN事業ZOZOTOWN事業は、「買取・製造販売」「受託販売」「USED販売」の3つの事業形態で構成されております。「買取・製造販売」は当社グループが仕入れを行い、在庫リスクを負担し販売を行う事業形態になります。各ブランドからファッション商材を仕入れる形態と、MS(マルチサイズ)等、当社グループが商材を発注する形態(前連結会計年度をもって終了)がこちらに該当します。「受託販売」は各ブランドの商品を受託在庫として預かり、受託販売を行っております。「USED販売」は主に個人ユーザー等から中古ファッション商材を買取り、販売を行っております。新品商品購入促進のための付加価値サービスと位置付けております。当社では、ZOZOTOWN事業を持続的に成長させていくためには「購入者数の拡大」及び「ファッション消費におけるZOZOTOWN利用率上昇」が重要なファクターであると認識しております。そのために、ユーザーとブランド双方にとって魅力的なサイト作りに取り組んでおります。なお、ZOZOTOWN事業に係る主なKPIの推移は以下のとおりです。(ショップ数等)
[表3]ショップ数、ブランド数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期ZOZOTOWN出店ショップ数(注)1 1,681 1,686 1,712 1,710 1,714 – – -内)買取・製造販売 29 28 25 21 21 – – -受託販売 1,652 1,658 1,687 1,689 1,693 – – -ブランド数(注)1 9,208 9,215 11,193 11,247 11,548 – – -(注) 1 四半期会計期間末日時点の数値を使用しております。当第1四半期連結会計期間に新規出店したショップ数は29ショップ(純増4ショップ)となりました。主な新規出店ショップは、㈱TOKYO BASEの新業態であるセレクトショップ「KEY TIMEZ」、サッカー日本代表オフィシャルグッズを販売するショップ「JFA STORE」、女性向けアパレルブランド「polaura」です。4(年間購入者数)
[表4]年間購入者数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期年間購入者数(注)1、2、4 12,365,080 12,529,665 12,809,389 13,173,445 13,415,786 – – -(前年同期比) 574,811 658,821 751,663 956,407 1,050,706 – – -(前四半期比) 148,042 164,585 279,724 364,056 242,341 – – -アクティブ会員数11,587,777 11,803,843 12,119,711 12,479,312 12,716,094 – – -(注)1、3、4(前年同期比) 668,092 775,139 907,719 1,075,921 1,128,317 – – -(前四半期比) 184,386 216,066 315,868 359,601 236,782 – – -ゲスト購入者数(注)1、4 777,303 725,822 689,678 694,133 699,692 – – -(前年同期比) △93,281 △116,318 △156,056 △119,514 △77,611 – – -(前四半期比) △36,344 △51,481 △36,144 4,455 5,559 – – -(注) 1 集計期間は会計期間末日以前の直近1年間としております。2 年間購入者数は過去1年以内に1回以上購入したアクティブ会員数とゲスト購入者数の合計です。3 アクティブ会員数は過去1年以内に1回以上購入した会員数になります。4 「LINEヤフーコマース」「LYST」「BtoB事業」は含んでおりません。当第1四半期連結会計期間において、アクティブ会員数が前年同期比及び前四半期比でそれぞれ増加したことにより、年間購入者数は増加いたしました。アクティブ会員数の増加は、前連結会計年度に新規獲得した会員の定着に加え、WEB広告及びZOZOTOWN内施策を通じた新規会員の獲得が順調に推移したことによるものです。特にWEB広告については、前年同期比で投下量を増やし集客強化を図ったことが、新規会員獲得を後押ししました。(年間購入金額及び年間購入点数)
[表5]年間購入金額、年間購入点数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期年間購入金額(全体)42,861 42,404 41,771 41,323 40,900 – – -(注)1、2、3、4(前年同期比) △0.2% △1.8% △3.5% △3.8% △4.6% – – -(前四半期比) △0.2% △1.1% △1.5% △1.1% △1.0% – – -年間購入点数(全体)
10.8 10.7 10.6 10.6 10.5 – – -(注)1、2、3(前年同期比) △1.0% △2.1% △3.2% △2.9% △3.0% – – -(前四半期比) △0.4% △0.7% △1.1% △0.7% △0.6% – – -(注) 1 集計期間は会計期間末日以前の直近1年間としております。2 アクティブ会員1人当たりの指標となっております。3 「LINEヤフーコマース」「LYST」「BtoB事業」は含んでおりません。4 円単位となっております。当第1四半期連結会計期間において、全体の年間購入金額及び年間購入点数は前年同期比及び前四半期比で減少いたしました。主な要因は、前連結会計年度から継続して新規会員の獲得が順調に推移したこと等により、全体に占める新規会員の割合が上昇したことです。ZOZOTOWNにおいては、会員歴が短い会員ほど年間購入金額及び年間購入点数が低い傾向にあります。5(平均商品単価等)
[表6]平均商品単価、平均出荷単価、出荷件数の推移前連結会計年度 当連結会計年度第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期平均商品単価3,744 3,584 4,277 3,974 3,682 – – -(注)1、2、3(前年同期比) 1.2% △1.2% △2.1% △1.6% △1.7% – – -平均出荷単価8,543 8,183 9,328 8,864 8,506 – – -(注)1、2、3(前年同期比) 2.4% △0.2% △1.0% △1.3% △0.4% – – -1注文あたり購入点数
2.28 2.28 2.18 2.23 2.31 – – -(注)1、2(前年同期比) 1.1% 1.1% 1.1% 0.3% 1.2% – – -出荷件数(注)1、2 14,242,174 13,924,003 16,230,382 14,620,850 14,814,900 – – -(前年同期比) 3.3% 3.4% 4.6% 9.2% 4.0% – – -(注) 1 四半期会計期間の数値を使用しております。2 「LINEヤフーコマース」「LYST」「BtoB事業」は含んでおりません。3 円単位となっております。当第1四半期連結会計期間において、新品商品の価格水準は前年同等で落ち着いております。一方で、セール販売比率及び平均値引き率が前年同期比で上昇したことに伴い、平均商品単価は減少いたしました。また、1万2千円以上の購入で送料無料となる送料無料施策の実施頻度を前年同期より高めたこと及び前述のセール販売比率の上昇に伴い、併売率も上昇し、1注文あたりの購入点数は増加しております。しかしながら、平均商品単価の減少影響が購入点数増加による効果を上回った結果、平均出荷単価は減少いたしました。ⅰ. 買取・製造販売当第1四半期連結累計期間の商品取扱高は566百万円(前年同期比32.1%減)、商品取扱高に占める割合は0.4%(前年同期実績0.5%)となりました。売上高は555百万円(前年同期比29.8%減)となりました。2026年6月末現在、買取・製造販売のZOZOTOWN出店ショップは21ショップ(2026年3月末21ショップ)を運営しております。ⅱ. 受託販売当第1四半期連結累計期間の商品取扱高は120,384百万円(前年同期比3.6%増)、商品取扱高に占める割合は
76.8%(前年同期実績73.0%)となりました。売上高(受託販売手数料)は33,225百万円(前年同期比3.0%増)となりました。2026年6月末現在、受託販売のZOZOTOWN出店ショップは1,693ショップ(2026年3月末1,689ショップ)を運営しております。ⅲ. USED販売当第1四半期連結累計期間の商品取扱高は5,059百万円(前年同期比10.0%増)、商品取扱高に占める割合は3.2%(前年同期実績2.9%)となりました。売上高は4,921百万円(前年同期比11.1%増)となりました。
② LINEヤフーコマースLINEヤフーコマースは、Yahoo!ショッピングとYahoo!オークションの合算値となります。LINEヤフー㈱が運営するオンラインショッピングモールYahoo!ショッピングへZOZOTOWNを出店、ならびに、2024年3月より同社が運営するネットオークションサービスYahoo!オークションへZOZOUSEDを出店しております。当第1四半期連結累計期間の商品取扱高は18,952百万円(前年同期比7.6%増)、商品取扱高に占める割合は12.1%(前年同期実績11.1%)となりました。売上高(受託販売手数料)は5,877百万円(前年同期比8.9%増)となりました。6
③ LYSTLYSTは、ファッションショッピングプラットフォームLystに商品を掲載いただいている提携パートナーから成果報酬型の手数料を得る事業形態となります。当第1四半期連結累計期間の商品取扱高は10,083百万円(前年同期比
33.3%増)、商品取扱高に占める割合は6.4%(前年同期実績4.7%)となりました。売上高は1,388百万円(前年同期比36.4%増)となりました。
④ BtoB事業BtoB事業では、ブランドの自社ECサイトの構築及び運営・物流業務を受託しております。当第1四半期連結累計期間の商品取扱高は1,647百万円(前年同期比27.1%減)、商品取扱高に占める割合は1.1%(前年同期実績1.4%)となりました。売上高(受託販売手数料)は266百万円(前年同期比28.8%減)となりました。2026年6月末現在、受託サイト数は29サイト(2026年3月末29サイト)となっております。
⑤ 広告事業広告事業は、主にZOZOTOWN及びWEAR by ZOZOのユーザーリーチ基盤を活用し、取引先ブランドをはじめとしたクライアント企業に広告枠を提供することで、広告収入を得る事業形態となります。当第1四半期連結累計期間の売上高は2,976百万円(前年同期比2.4%増)となりました。
⑥ その他その他商品取扱高には、Yahoo!ショッピングにおけるZOZOTOWN店を除いたファッションカテゴリーストアのうち、ZOZOオプション(当社提案をもとにYahoo!ショッピング内で実施する特集企画への参加等の営業支援の恩恵を受ける事が出来るサービス)の契約を結んだストアの流通総額(2025年9月末をもって計上終了)、ZOZOTOWNからオフライン店舗への送客をする仕組み「ZOZOMO」を経由した流通総額、米国で有料販売をしている「ZOZOSUIT」の流通総額及びHigh Linkの商品取扱高を計上しております。なお、High Linkの商品取扱高はPB商品及び小分け単品商品のオンライン販売分のみを計上しております。当第1四半期連結累計期間のその他商品取扱高は56百万円、商品取扱高に占める割合は0.0%(前年同期実績6.4%)となりました。その他売上高には、ZOZOTOWN事業に付随した事業の売上(送料収入、決済手数料収入等)の他、前述のその他商品取扱高に関連した売上及びHigh Linkのオンライン販売以外の事業に係る売上を計上しております。当第1四半期連結累計期間のその他売上高は6,921百万円(前年同期比1.1%増)となりました。7
(2)財政状態に関する説明資産、負債及び純資産の状況(単位:百万円)前連結会計年度 当第1四半期連結会計期間 増減率総資産 198,260 178,869 △9.8%負債 91,470 80,258 △12.3%純資産 106,789 98,610 △7.7%(総資産)総資産については、前連結会計年度末に比べ19,390百万円減少(前連結会計年度末比9.8%減)し、178,869百万円となりました。流動資産は、前連結会計年度末に比べ24,673百万円減少(同18.9%減)し、105,640百万円となりました。主な減少要因としては、現金及び預金の減少32,219百万円、売掛金の減少1,596百万円などによるものであります。固定資産は、前連結会計年度末に比べ5,282百万円増加(同7.8%増)し、73,229百万円となりました。主な増加要因としては、有形固定資産の増加1,275百万円、のれんの増加4,197百万円などによるものであります。(負債)負債については、前連結会計年度末に比べ11,211百万円減少(前連結会計年度末比12.3%減)し、80,258百万円となりました。流動負債は、前連結会計年度末に比べ11,870百万円減少(同14.7%減)し、68,801百万円となりました。主な減少要因としては、受託販売預り金の減少2,449百万円、未払法人税等の減少6,504百万円、賞与引当金の減少2,241百万円などによるものであります。固定負債は、前連結会計年度末に比べ659百万円増加(同6.1%増)し、11,457百万円となりました。主な増加要因としては、退職給付に係る負債の増加186百万円などによるものであります。(純資産)純資産については、前連結会計年度末に比べ8,179百万円減少(前連結会計年度末比7.7%減)し、98,610百万円となりました。主な増減要因としては、親会社株主に帰属する四半期純利益の計上による増加11,895百万円、剰余金の配当による減少17,686百万円などによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2026年4月30日に発表いたしました通期の連結業績予測数値に変更はありません。8
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。