通期は既存の4セグメント構成のまま個別事象の記載が入れ替わった程度だが、四半期はアジアパシフィックをアジア・オセアニアに分割する報告セグメント変更と熊本地震関連の新規開示により細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、サントリービバレッジ&フード分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月13日 → 2026年2月12日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,039字 → 3,739字(前期比-7.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(433字) → あり(436字)
変化の型: 出来事型
増えた要素
- 自動販売機アプリ「ジハンピ」の普及実績(ダウンロード数)の言及
- 新商品「特水」投入の言及
減った要素
- フランス・スペインなど国別市況説明の一部簡略化
要約: 日本・アジアパシフィック・欧州・米州の4セグメント構成を維持しつつ、自動販売機アプリ「ジハンピ」の普及実績や新商品「特水」投入など個別事象の言及が入れ替わった。全体の粒度は前期とほぼ同等。
四半期決算短信の比較
文字数: 3,274字 → 3,032字(前期比-7.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(139字) → あり(358字)
変化の型: 会計基準変更型、出来事型
増えた要素
- 「アジア事業」「オセアニア事業」への分割(旧アジアパシフィック事業を地域別に2分割)
- 令和8年熊本地震による製造委託先工場(サントリー九州熊本工場等)の被害の記載
減った要素
- 「アジアパシフィック事業」としての統合区分での記載
要約: 2026年1月の組織変更により報告セグメントを「アジアパシフィック事業」から「アジア事業」「オセアニア事業」の2区分に分割し、地域別の記載が細分化した。加えて令和8年熊本地震による製造委託先工場被害の言及が新たに加わった。
定性文の全文(前期・今期)
通期 2024年12月期
出典: サントリービバレッジ&フード 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月13日(https://www2.jpx.co.jp/disc/25870/140120250213572531.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当社グループは、真のグローバル飲料企業として持続的な事業成長と企業価値向上を実現すべく“質の高い成長”を目標に掲げています。前期に策定した中期経営計画では、「ブランド戦略」、「構造改革」、「DEI(ダイバーシティ、エクイティ&インクルージョン)」、「サステナビリティ」の4つを重要な戦略テーマに掲げ、積極的に事業を展開しています。2024年は、外部環境は引き続き厳しいと想定された中、コアブランドを中心とした積極的なマーケティング活動を展開するとともに、RGM(レベニューグロースマネジメント)活動を強化し、全セグメントで更なる売上収益成長を目指しました。そして、主要国の需要状況を着実に捉え、全セグメントでコアブランドへの集中活動を継続した結果、売上収益及び営業利益は過去最高となりました。売上収益は、全セグメントでコアブランド集中活動を徹底したことに加え、日本における価格改定を含めたRGM活動が寄与し、全セグメントで増収となりました。営業利益は、原材料高及び為替変動によるコスト増の影響を概ね想定どおりに受けたことに加え、欧州におけるマクロ経済減速の影響を受けましたが、日本及びアジアパシフィックが全体をけん引し、増収効果及びコストマネジメントの徹底により吸収し、全セグメントで増益となりました。当期の連結売上収益は1兆6,968億円(前年同期比6.6%増、為替中立2.7%増)となりました。連結営業利益は1,602億円(前年同期比13.1%増、為替中立7.1%増)となりました。また、親会社の所有者に帰属する当期利益は935億円(前年同期比13.0%増、為替中立7.8%増)となりました。セグメント別の業績は次のとおりです。
[日本事業]清涼飲料市場(当社推定)は、価格改定の影響を受ける中、猛暑効果もあり、前期並みとなりました。販売数量は、継続的なコアブランド集中活動の強化、新商品投入、マーケティング活動を強化しましたが、価格改定の影響等もあり前期を僅かに下回りました。ブランド別には、「サントリー天然水」は、需要が堅調な中、引き続き多彩なマーケティング活動を展開しました。「きりっと果実」シリーズや「特製レモンスカッシュ」は引き続き好調を維持しました。また新しい容器にリニューアルした1Lペットボトルも好調に推移し、過去最高の販売数量となりました。「BOSS」は、「クラフトボス」シリーズの「甘くないイタリアーノ」が好調を維持しましたが、ブランド全体の販売数量は前期を下回りました。「伊右衛門」は、無糖茶市場が価格改定の影響を大きく受ける中、販売数量は前期を下回りましたが、「伊右衛門 濃い味(機能性表示食品)」、「特茶」は、いずれも好調を維持しています。売上収益は、価格改定効果や商品容量に基づく商品構成の改善が寄与したことにより、増収となりました。セグメント利益については、ブランド及び各チャネルの重点活動による売上収益の伸長と原材料高及び為替変動の影響が想定内に収まったこと、コストマネジメントの徹底により、増益となりました。日本事業の売上収益は7,318億円(前年同期比3.3%増)、セグメント利益は491億円(前年同期比21.3%増)となりました。
[アジアパシフィック事業]アジアパシフィックでは、タイ(清涼飲料事業・健康食品事業)、ベトナム(清涼飲料事業)を中心に、市場の回復と継続的なマーケティング活動強化により増収増益となりました。売上収益は、主要事業における販売数量の伸長により、増収となりました。セグメント利益については、増収及びマーケティング活動強化により増益となりました。清涼飲料事業では、ベトナムは、主力ブランドの「PEPSI」、「Aquafina」が引き続き好調に推移し、増収となりました。タイは、「PEPSI」や「TEA+」が好調に推移し、増収となりました。オセアニアでは、主力ブランドであるエナジードリンク「V」のマーケティング活動を引き続き強化した結果、販売数量は前期を上回り、増収となりました。健康食品事業では、インバウンド需要をはじめとする市況の改善に加え、コミュニケーション刷新やマーケティング活動強化により「BRAND'S Essence of Chicken」が回復トレンドを維持し、「BRAND'S Bird's Nest」は引き続き販売数量が前期を大きく上回り、増収となりました。アジアパシフィック事業の売上収益は4,020億円(前年同期比8.2%増、為替中立3.1%増)、セグメント利益は454億円(前年同期比5.4%増、為替中立1.0%増)となりました。
[欧州事業]売上収益は、主要国における個人消費の低迷、競争環境の激化や不安定な天候の影響を受けましたが、コアブランド集中活動に加え、価格改定を含めたRGM活動が寄与し、増収となりました。セグメント利益については、コストマネジメントの徹底や、英国における供給体制の回復もあり、増益となりました。フランスでは、主力商品である「Oasis」の販売数量が前期を上回りましたが、長引くインフレによる消費動向の低下や天候不順等による需要の減少により減収となりました。英国は、第2四半期における商品の供給不足の影響があり、「Lucozade」の販売数量が前期を下回りましたが、その後回復基調に転じ、増収となりました。スペインでは、市況の鈍化により、販売数量が前期を下回り、減収となりました。欧州事業の売上収益は3,681億円(前年同期比8.5%増、為替中立0.0%増)、セグメント利益は604億円(前年同期比16.7%増、為替中立7.0%増)となりました。
[米州事業]米州では、主力の炭酸カテゴリー及び非炭酸カテゴリーの販促活動を強化しました。売上収益は、価格改定を含めたRGM活動も寄与し、増収となりました。セグメント利益については、売上収益の伸長により、原材料価格並びに物流費及び人件費高騰の影響を吸収し、増益となりました。米州事業の売上収益は1,948億円(前年同期比12.7%増、為替中立4.5%増)、セグメント利益は237億円(前年同期比12.9%増、為替中立4.7%増)となりました。
(2)当期の財政状態の概況当連結会計年度末の資産合計は、前連結会計年度末と比較して、主要通貨の為替レートが円安になったことに加え、売上債権及びその他の債権の増加、有形固定資産の増加等により、前連結会計年度末に比べ1,456億円増加して2兆580億円となりました。負債は、社債及び借入金の減少等があった一方、前連結会計年度末と比較して、主要通貨の為替レートが円安になったこと、仕入債務及びその他の債務の増加等により、前連結会計年度末に比べ154億円増加して7,428億円となりました。資本合計は、前連結会計年度末と比較して、主要通貨の為替レートが円安になったことに伴うその他の資本の構成要素の増加、利益剰余金の増加等により、前連結会計年度末に比べ1,303億円増加して1兆3,153億円となりました。以上の結果、親会社所有者帰属持分比率は58.8%となり、1株当たり親会社所有者帰属持分は3,914円53銭となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度におけるキャッシュ・フローの状況は次のとおりです。当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べ113億円減少し、1,605億円となりました。営業活動によるキャッシュ・フローは、税引前利益1,610億円、減価償却費及び償却費770億円等に対し、法人所得税の支払393億円、売上債権及びその他の債権の増加207億円等により、資金の収入は前連結会計年度に比べ354億円増加し、1,937億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産及び無形資産の取得による支出1,083億円等により、資金の支出は前連結会計年度と比べ235億円増加し、1,013億円の支出となりました。財務活動によるキャッシュ・フローは、配当金の支払491億円、社債の償還による支出350億円等により、資金の支出は前連結会計年度と比べ34億円減少し、1,120億円の支出となりました。
(4)今後の見通し当社グループは、中期経営戦略に基づき更なる収益性向上と基盤構築に取り組みます。なお、中期経営戦略及び2025年の取組みの詳細については、「3.経営方針」に記載しています。また、2025年度の連結売上収益は1兆7,960億円(前年同期比5.8%増)、連結営業利益は1,610億円(前年同期比0.5%増)を見込んでおります。次期の見通しの前提とした主な為替レートは、1ユーロ=164.0円、1米ドル=152.0円です。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、持続的な利益成長と企業価値向上につながる戦略的投資及び設備投資を優先的に実行することが、株主の利益に資すると考えております。加えて、株主への適切な利益還元についても経営における最重要課題の一つとして認識し、安定的な配当の維持と将来に備えた内部留保の充実を念頭におき、業績、今後の資金需要等を総合的に勘案した利益還元に努めてまいります。具体的には、親会社の所有者に帰属する当期利益に対する連結配当性向40%以上を目安に、利益成長による安定的な増配を目指します。当期の期末配当は、上記の基本方針に基づき、業績の状況及び経営環境等を勘案し、1株当たり65円の配当を実施することを予定しています。この結果、当期の年間配当は既に実施している中間配当55円と合わせて、1株当たり120円となる予定です。次期の配当金は、1株当たり中間配当60円、期末配当60円の年間120円の普通配当となる予定です。
通期 2025年12月期
出典: サントリービバレッジ&フード 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月12日
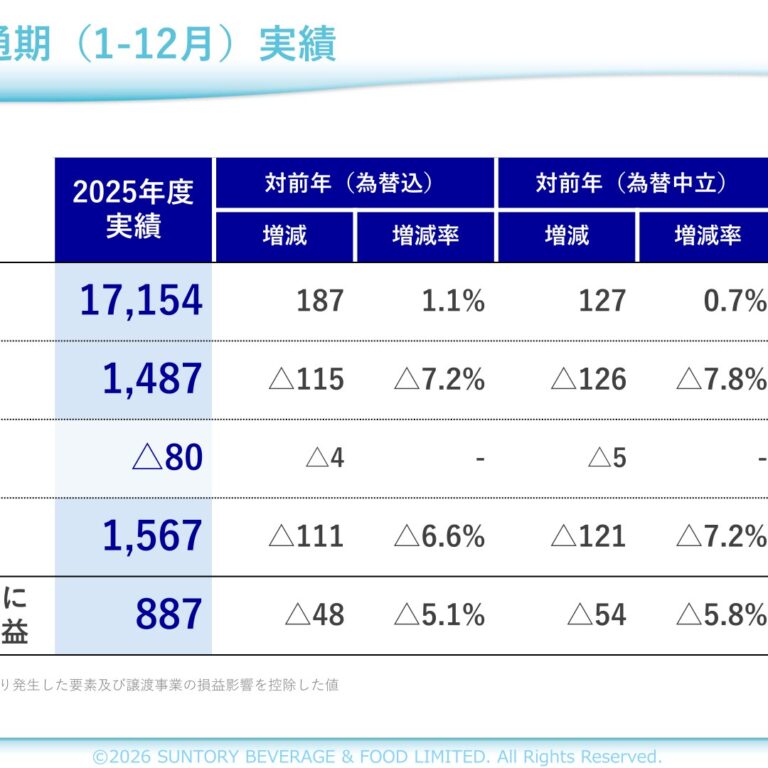
1.経営成績等の概況(1)当期の経営成績の概況当社グループは、真のグローバル飲料企業として持続的な事業成長と企業価値向上を実現すべく“質の高い成長”を目標に掲げています。2024年からスタートした中期経営計画においては、「ブランド戦略」、「構造改革」、「DEI(ダイバーシティ、エクイティ&インクルージョン)」、「サステナビリティ」の4つを重要な戦略テーマに掲げ、積極的に事業を展開しています。当期の連結売上収益は1兆7,154億円(前年同期比1.1%増、為替中立0.7%増)、連結営業利益は1,487億円(前年同期比7.2%減、為替中立7.8%減)となりました。また、親会社の所有者に帰属する当期利益は887億円(前年同期比5.1%減、為替中立5.8%減)となりました。当期は、特にアジアパシフィックで厳しい外部環境の影響を受けましたが、引き続きコアブランドを中心とした積極的なマーケティング活動を展開するとともに、対処すべき課題を特定し、その解決と新たな価値創造に向けた変革の取組みを着実に推進しました。売上収益は、増収となりました。セグメント別では、積極的なマーケティング活動が奏功した欧州、日本及び米州で増収となりましたが、急速な事業環境変化への対応が遅れたアジアパシフィックは減収となりました。営業利益は、アジアパシフィックにおける売上収益の減少、インフレに伴う原材料価格や物流費の高騰等の影響を受け、減益となりました。セグメント別の業績は次のとおりです。
[日本事業]売上収益は、価格改定や商品構成の改善が寄与し、販売数量は減少したものの、7,352億円(前年同期比0.5%増)となりました。飲料市場(当社推定)は、価格改定や最盛期における悪天候の影響等により前期を下回りました。当社販売数量も、持続的なコアブランドの強化、新商品の投入、積極的なマーケティング活動を行いましたが、飲料市場と同様の影響を受け、前期を下回りました。ブランド別には、「サントリー天然水」は、1Lペットボトルや、「サントリー天然水 きりっとヨグ」が好調に推移しましたが、前期の備蓄需要の反動等もあり販売数量は減少しました。「BOSS」は、「クラフトボス」シリーズの「甘くないイタリアーノ」、「世界のTEA」シリーズが好調に推移し、ブランド全体での販売数量は前期並みとなりました。「伊右衛門」は、引き続き厳しい競争環境の中、特に大容量で価格改定の影響を受け、販売数量は前期を下回りました。一方で、小容量はマーケティング活動が奏功し、堅調に推移しました。特定保健用食品・機能性表示食品においては、「特茶」が有効性のエビデンスを訴求したコミュニケーションにより堅調に推移、2025年10月に販売を開始した「特茶」ブランドの水カテゴリー商品「特水」は新たな需要を開拓しました。自動販売機事業については、自販機キャッシュレスアプリ「ジハンピ」が2025年12月末時点までに1,500万ダウンロードを達成し、顧客接点の拡大に寄与しました。セグメント利益は、コストマネジメントを徹底しましたが、インフレに伴う原材料価格や物流費の高騰の影響を受け、470億円(前年同期比4.3%減)となりました。
[アジアパシフィック事業]売上収益は、3,941億円(前年同期比2.0%減、為替中立1.6%減)となりました。飲料事業については、急速な事業環境変化への対応が遅れたベトナム及びタイでは、販売数量が前期を下回り、減収となりました。ベトナムでは、競争激化に加えて消費低迷により水カテゴリー以外の飲料市場が縮小し、タイでは、天候不順により主力の炭酸カテゴリー市場が落ち込んだ影響を受けました。オセアニアでは、エナジーカテゴリーの伸長と積極的なマーケティング活動により「V」の販売数量が増加したことに加え、2025年7月からのRTDアルコール飲料の販売開始が寄与し、増収となりました。健康食品事業(タイ及びインドシナ半島)については、消費低迷や観光客減少による需要減の中でも、新商品の投入やコミュニケーションの刷新によりタイ国内での販売が堅調に推移し、増収となりました。セグメント利益は、売上収益の減少に伴い425億円(前年同期比6.4%減、為替中立6.2%減)となりました。
[欧州事業]売上収益は、3,902億円(前年同期比6.0%増、為替中立3.2%増)となりました。フランスは、砂糖税増税に伴い販売数量は減少したものの、価格改定の影響により増収となりました。イギリスでは、前期上半期に生じた工場稼働率低下の影響の反動に加え、「Lucozade」及び「Ribena」における積極的なマーケティング活動の効果や為替の影響等により増収となりました。スペインは、業務用トニックウォーター市場鈍化の影響を引き続き受けましたが、商品ポートフォリオの拡充が奏功し、増収となりました。セグメント利益は、売上収益の増加及びコストマネジメントの徹底により、616億円(前年同期比2.0%増、為替中立0.6%減)となりました。
[米州事業]売上収益は、1,960億円(前年同期比0.6%増、為替中立2.0%増)となりました。水カテゴリーにおける一部商品の取り扱いが減少したものの、炭酸カテゴリー及びエナジーカテゴリーが堅調に推移したことに加え、新商品の投入も寄与しました。セグメント利益は、人件費及び製造コスト高騰の影響を受け、235億円(前年同期比0.7%減、為替中立0.8%増)となりました。
(2)当期の財政状態の概況当連結会計年度末の資産合計は、前連結会計年度末と比較して、主要通貨の為替レートが円安になったことに加え、売上債権及びその他の債権の増加、有形固定資産の増加等により、前連結会計年度末に比べ1,600億円増加して2兆2,180億円となりました。負債は、社債及び借入金の減少等があった一方、前連結会計年度末と比較して、主要通貨の為替レートが円安になったこと、仕入債務及びその他の債務の増加等により、前連結会計年度末に比べ501億円増加して7,928億円となりました。資本合計は、前連結会計年度末と比較して、主要通貨の為替レートが円安になったことに伴うその他の資本の構成要素の増加、利益剰余金の増加等により、前連結会計年度末に比べ1,099億円増加して1兆4,252億円となりました。以上の結果、親会社所有者帰属持分比率は59.3%となり、1株当たり親会社所有者帰属持分は4,258円74銭となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度におけるキャッシュ・フローの状況は次のとおりです。当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べ118億円減少し、1,487億円となりました。営業活動によるキャッシュ・フローは、税引前利益1,470億円、減価償却費及び償却費836億円等に対し、売上債権及びその他の債権の増加482億円、法人所得税の支払427億円等により、資金の収入は前連結会計年度に比べ344億円減少し、1,593億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産及び無形資産の取得による支出940億円等により、資金の支出は前連結会計年度と比べ125億円減少し、888億円の支出となりました。財務活動によるキャッシュ・フローは、配当金の支払386億円、長期借入金の返済による支出251億円等により、資金の支出は前連結会計年度と比べ280億円減少し、840億円の支出となりました。
(4)今後の見通し当社グループは、中期経営戦略に基づき更なる収益性向上と基盤構築に取り組みます。なお、中期経営戦略及び2026年の取組みの詳細については、「3.経営方針」に記載しています。また、2026年度の連結売上収益は1兆8,260億円(前年同期比6.4%増)、連結営業利益は1,550億円(前年同期比4.2%増)を見込んでおります。次期の見通しの前提とした主な為替レートは、1ユーロ=180.0円、1米ドル=150.0円です。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、持続的な利益成長と企業価値向上につながる戦略的投資及び設備投資を優先的に実行することが、株主の利益に資すると考えております。加えて、株主への適切な利益還元についても経営における最重要課題の一つとして認識し、安定的な配当の維持と将来に備えた内部留保の充実を念頭におき、業績、今後の資金需要等を総合的に勘案した利益還元に努めてまいります。具体的には、親会社の所有者に帰属する当期利益に対する連結配当性向40%以上を目安に、利益成長による安定的な増配を目指します。当期の期末配当は、上記の基本方針に基づき、業績の状況及び経営環境等を勘案し、1株当たり60円の配当を実施することを予定しています。この結果、当期の年間配当は既に実施している中間配当60円と合わせて、1株当たり120円となる予定です。次期の配当金は、1株当たり中間配当60円、期末配当60円の年間120円の普通配当となる予定です。
四半期 2025年12月期 第2四半期
出典: サントリービバレッジ&フード 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/25870/140120250807533407.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明当社グループは、真のグローバル飲料企業として持続的な事業成長と企業価値向上を実現すべく“質の高い成長”を目標に掲げています。2024年からスタートした中期経営計画においては、「ブランド戦略」、「構造改革」、「DEI(ダイバーシティ、エクイティ&インクルージョン)」、「サステナビリティ」の4つを重要な戦略テーマに掲げ、積極的に事業を展開しています。当中間連結会計期間においては、コアブランドを中心とした積極的なマーケティング活動を展開しましたが、アジアパシフィックでのマクロ経済低迷の影響を受け、当社グループ合計で減収減益となりました。売上収益は、イギリスが牽引した欧州で増収、日本及び米州は前年同期並みとなりましたが、アジアパシフィックで減収となりました。営業利益は、日本における原材料高や主要国におけるマーケティング費用増、アジアパシフィックにおける売上収益の減少等により、欧州を除き減益となりました。当中間連結会計期間の連結売上収益は8,064億円(前年同期比1.3%減、為替中立0.4%減)、連結営業利益は718億円(前年同期比11.2%減、為替中立10.4%減)、親会社の所有者に帰属する中間利益は411億円(前年同期比
11.5%減、為替中立10.7%減)となりました。セグメント別の業績は次のとおりです。
[日本事業]飲料市場(当社推定)は、物価上昇による消費マインドの冷え込みや価格改定の影響等により、前年同期を下回りました。当社販売数量は、飲料市場と同様の影響を受けましたが、継続的なコアブランド集中活動、新商品投入、マーケティング活動強化により、前年同期を下回ったものの想定どおりの着地となりました。売上収益は、価格改定や商品構成の改善が寄与し、販売数量は減少したものの、前年同期並みの3,442億円(前年同期比0.2%増)となりました。ブランド別の販売数量については、「サントリー天然水」は、特に大容量で価格改定の影響を受けましたが、引き続き多彩なマーケティング活動を展開し、昨年新しい容器にリニューアルした1Lペットボトルや、「サントリー天然水 特製レモンスカッシュ」が好調に推移しました。加えて、4月に発売した「サントリー天然水 きりっとヨグ」も販売数量増に寄与しました。「BOSS」は、3月から販売を開始した「世界のTEA」シリーズ、「甘くないイタリアーノ」は好調に推移しましたが、コーヒーカテゴリーでの競争激化の影響を受け、ブランド全体での販売数量は前年同期を下回りました。「伊右衛門」は、競争激化及び特に大容量で価格改定の影響を受け、販売数量は前年同期を下回りましたが、小容量を中心にマーケティング活動が奏功しました。「伊右衛門 濃い味(機能性表示食品)」、「伊右衛門 焙じ茶」、「伊右衛門 京都レモネード」、「伊右衛門 特茶」は、引き続き好調を維持しています。自動販売機事業については、3月から全国展開を開始した自販機キャッシュレスアプリ「ジハンピ」が想定を上回るダウンロード数を記録しています。「ジハンピ」対応自販機は、6月末時点で16万台となりました。セグメント利益は、コストマネジメントを徹底しましたが、原材料高やマーケティング費用増の影響を受け、183億円(前年同期比18.2%減)となりました。
[アジアパシフィック事業]売上収益は、オセアニアの飲料事業が好調に推移したものの、ベトナム及びタイの飲料事業における販売数量減により、1,856億円(前年同期比8.3%減、為替中立6.9%減)となりました。飲料事業については、ベトナム及びタイでマクロ経済低迷の影響を受け、販売数量が前年同期を下回り、減収となりました。ベトナムでは、競争激化や水カテゴリー以外の飲料市場が縮小した影響を受け、タイでは、例年より低い気温の推移により、主力の炭酸カテゴリー市場が落ち込んだ影響を受けました。オセアニアは、エナジードリンク「V」の販売数量増が寄与し、増収となりました。健康食品事業については、インバウンド需要減退の影響を受けたものの、主力ブランド「BRAND'S Essence ofChicken」及び「BRAND'S Bird's Nest」が堅調に推移し、売上収益は前年同期並みとなりました。セグメント利益は、売上収益の減少に伴い221億円(前年同期比20.1%減、為替中立19.4%減)となりました。
[欧州事業]売上収益は、イギリスが牽引し、1,893億円(前年同期比3.7%増、為替中立4.9%増)となりました。イギリスでは、前年同期に生じた工場稼働率低下の影響の反動に加え、「Lucozade」及び「Ribena」における積極的なマーケティング活動の効果や好天等もあり、想定を上回る増収となりました。フランスでは、砂糖税増税の影響を受け、主力商品の販売数量は前年同期を下回りましたが、売上収益では前年同期並みとなりました。スペインでは、業務用トニック市場鈍化の影響を他ブランドで補いきれず、販売数量が前年同期を下回り、減収となりました。セグメント利益は、売上収益の増加及びコストマネジメントの徹底により、324億円(前年同期比17.2%増、為替中立18.4%増)となりました。
[米州事業]売上収益は、堅調に推移した主力の炭酸カテゴリー以外での販売数量が減少したものの、価格改定を含めたRGM(レベニューグロースマネジメント)活動が寄与し、前年同期並みの873億円(前年同期比2.0%減、為替中立
0.7%増)となりました。セグメント利益は、人件費や製造コストが高騰した影響を受け、102億円(前年同期比7.1%減、為替中立4.6%減)となりました。
(2)財政状態に関する説明当中間連結会計期間末の資産合計は、前連結会計年度末と比較して、売上債権及びその他の債権の増加、棚卸資産の増加等により、前連結会計年度末に比べ457億円増加して2兆1,037億円となりました。負債は、前連結会計年度末と比較して、仕入債務及びその他の債務の増加、社債及び借入金の増加等により、前連結会計年度末に比べ396億円増加して7,824億円となりました。資本合計は、前連結会計年度末と比較して、主要通貨の為替レートが円高になったことに伴うその他の資本の構成要素の減少の一方で、中間利益の稼得により、前連結会計年度末に比べ60億円増加して1兆3,213億円となりました。
(3)当期のキャッシュ・フローの概況当中間連結会計期間末における現金及び現金同等物の残高は、前連結会計年度末に比べ146億円減少し、1,459億円となりました。営業活動によるキャッシュ・フローは、税引前中間利益702億円、減価償却費及び償却費398億円、仕入債務及びその他の債務の増加306億円等に対し、売上債権及びその他の債権の増加382億円、棚卸資産の増加311億円等により、資金の収入は前年同期と比べ46億円減少し、420億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産及び無形資産の取得による支出421億円等により、資金の支出は前年同期と比べ75億円減少し、405億円の支出となりました。財務活動によるキャッシュ・フローは、短期借入金及びコマーシャル・ペーパーの増加201億円に対し、配当金の支払額201億円、リース負債の返済による支出69億円等により、資金の支出は前年同期と比べ120億円減少し、134億円の支出となりました。
(4)連結業績予想などの将来予測情報に関する説明2025年12月期の連結業績予想については、2025年2月13日に発表しました連結業績予想から変更ありません。不確実性の高い状況が継続するとの想定のもと、引き続き、全セグメントでのコアブランド集中活動、SCM活動を含めたコストマネジメントの徹底等、やるべきことをやりぬき、業績予想の達成に向けて着実に取り組んでまいります。
四半期 2026年12月期 第2四半期
出典: サントリービバレッジ&フード 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/25870/140120260806511864.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明当社グループは、真のグローバル飲料企業として持続的な事業成長と企業価値向上を実現すべく“質の高い成長”を目標に掲げています。2024年からスタートした中期経営計画においては、「ブランド戦略」、「構造改革」、「DEI(ダイバーシティ、エクイティ&インクルージョン)」、「サステナビリティ」の4つを重要な戦略テーマに掲げ、積極的に事業を展開しています。当中間連結会計期間の連結売上収益は、コアブランドを中心とした積極的なマーケティング活動や、新たな価値創造を通じた需要創出の取り組みが奏功し、8,999億円(前年同期比11.6%増、為替中立5.4%増)となりました。連結営業利益は、マーケティング費用の増加及び原材料価格や物流費の高騰による影響を受けたものの、為替影響により740億円(前年同期比3.0%増、為替中立5.4%減)となりました。これに伴い、親会社の所有者に帰属する中間利益は421億円(前年同期比2.3%増、為替中立6.3%減)となりました。セグメント別の業績は次のとおりです。なお、当社は、海外事業の迅速な変革と一体経営を行うべく、2026年1月1日付で組織変更を実施しました。これに伴い、従来、「日本事業」、「アジアパシフィック事業」、「欧州事業」、「米州事業」としていた報告セグメントを、2026年度より「日本事業」、「欧州事業」、「アジア事業」、「オセアニア事業」、「米州事業」に変更しました。前年同期比較では、前中間連結会計期間の数値を、変更後の報告セグメントの区分に組み替えた数値で比較しています。
[日本事業]売上収益は、3,601億円(前年同期比4.6%増)となりました。飲料市場(当社推定)の販売数量は、価格改定の影響が継続する中、前年同期を下回りましたが、当社販売数量は、持続的なコアブランド強化に加え、「ギルティ炭酸 NOPE」をはじめとする新商品の投入により、前年同期を上回りました。ブランド別には、コアブランドのうち、特に大容量商品で販売数量減の影響を受けた「GREEN DA・KA・RA」を除き、「サントリー天然水」、「BOSS」、「伊右衛門」の販売数量が前年同期を上回りました。「サントリー天然水」は、マーケティング活動に加え、新商品の投入等が奏功し、販売数量増に寄与しました。「BOSS」は、「クラフトボス 甘くない イタリアーノ」が伸長しました。「伊右衛門」は、大容量及び小容量商品に加え、「伊右衛門濃い味(機能性表示食品)」も堅調に推移しました。特定保健用食品・機能性表示食品においては、2025年10月に発売した「特水」が増分に寄与しました。セグメント利益は、原材料価格や物流費の高騰による影響を受けたものの、価格改定効果に加え販売数量増による増収効果により、213億円(前年同期比16.8%増)となりました。
[欧州事業]売上収益は、2,119億円(前年同期比12.0%増、為替中立0.7%減)となりました。フランスは、引き続き消費低迷の影響を受け販売数量が減少しましたが、為替の影響により増収となりました。イギリスは、「Lucozade」が好調に推移し、販売数量が前年同期を上回り増収となりました。スペインは、商品ポートフォリオの拡充と積極的なマーケティング活動により増収となりました。セグメント利益は、工場再編に伴う一過性の費用発生やマーケティング費用増の影響により、303億円(前年同期比6.6%減、為替中立16.6%減)となりました。
[アジア事業]売上収益は、1,696億円(前年同期比12.9%増、為替中立4.3%増)となりました。飲料事業については、ベトナムでは、積極的なマーケティング活動が奏功し、炭酸カテゴリーの「PEPSI」、水カテゴリーの「Aquafina」を中心に販売数量が前年同期を上回り、増収となりました。タイでは、主力ブランドである「PEPSI」の販売数量が前年同期を上回り、増収となりました。健康食品事業(タイ及びインドシナ半島)については、販売数量増に加え為替の影響もあり、増収となりました。セグメント利益は、199億円(前年同期比0.8%減、為替中立9.3%減)となりました。
[オセアニア事業]売上収益は、600億円(前年同期比69.7%増、為替中立49.0%増)となりました。エナジーカテゴリーにおいて販売数量が前年同期を上回ったことに加え、RTDアルコール飲料においては、2025年7月よりオーストラリア、2026年1月よりニュージーランドでの販売開始が寄与し、増収となりました。セグメント利益は、増収効果と為替の影響により、52億円(前年同期比156.2%増、為替中立106.2%増)となりました。
[米州事業]売上収益は、982億円(前年同期比12.5%増、為替中立5.5%増)となりました。価格改定効果に加え、エナジー及び炭酸カテゴリーにおける新商品の投入が寄与したことにより、増収となりました。セグメント利益は、増収効果はあったものの製造コスト高騰の影響を受け、103億円(前年同期比0.1%増、為替中立6.1%減)となりました。
(2)財政状態に関する説明当中間連結会計期間末の資産合計は、主要通貨の為替レートが円安になったことに加え、売上債権及びその他の債権、棚卸資産の増加等により、前連結会計年度末に比べ769億円増加して2兆2,950億円となりました。負債は、仕入債務及びその他の債務の増加等により、前連結会計年度末に比べ285億円増加して8,213億円となりました。資本合計は、利益剰余金の増加、主要通貨の為替レートが円安になったことに伴うその他の資本の構成要素の増加等により、前連結会計年度末に比べ485億円増加して1兆4,737億円となりました。
(3)当期のキャッシュ・フローの概況当中間連結会計期間末における現金及び現金同等物の残高は、前連結会計年度末に比べ112億円増加し、1,598億円となりました。営業活動によるキャッシュ・フローは、税引前中間利益733億円、減価償却費及び償却費453億円、仕入債務及びその他の債務の増加209億円等に対し、売上債権及びその他の債権の増加183億円、棚卸資産の増加213億円等により、資金の収入は前年同期と比べ292億円増加し、712億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産及び無形資産の取得による支出349億円等により、資金の支出は前年同期と比べ66億円減少し、339億円の支出となりました。財務活動によるキャッシュ・フローは、配当金の支払額185億円、リース負債の返済による支出69億円等により、資金の支出は前年同期と比べ146億円増加し、279億円の支出となりました。
(4)連結業績予想等の将来予測情報に関する説明2026年7月の令和8年熊本地震により、当社が清涼飲料の製造を委託しているサントリー九州熊本工場等において、一部に被害が発生しました。現在、当社業績への影響を含め詳細を調査中です。現時点において、2026年2月12日に公表した連結業績予想に変更はありません。不確実性の高い状況が継続するとの想定のもと、引き続き、全セグメントで価値創造を通じた数量拡大と収益成長の両立を図り、業績予想の達成に向けて取り組んでまいります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。