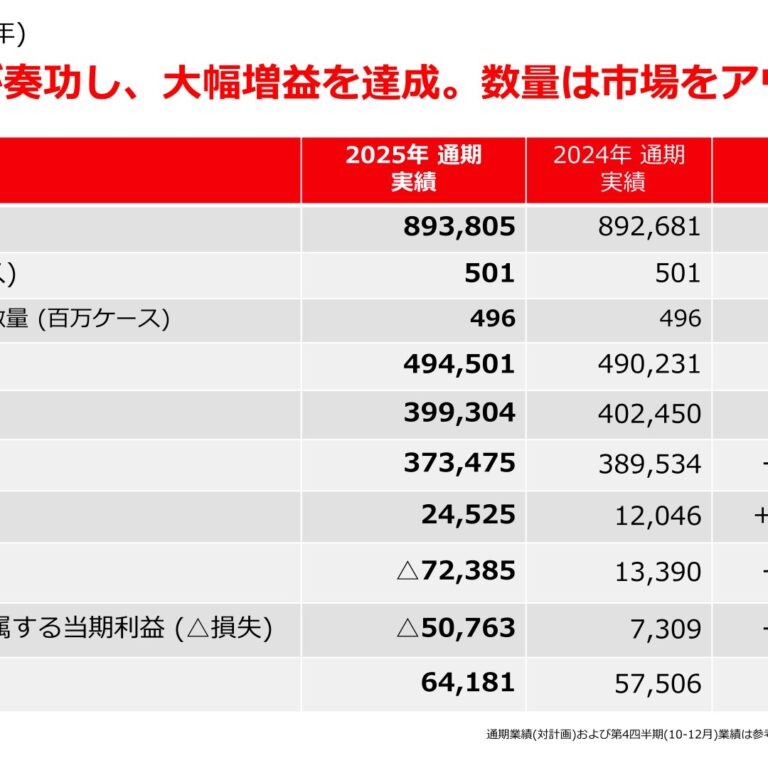
通期はセグメント区分変更により事業別の内訳が新たに開示され、減損損失や希望退職費用など特別要因の説明とともに「Vision 2030」の具体目標が加わり大きく細分化した。四半期は予想修正がなかった分、業績予想の説明は簡潔になった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、コカ・コーラ ボトラーズジャパンホールディングス分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月13日 → 2026年2月13日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月1日 → 2026年7月30日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 8,846字 → 9,392字(前期比+6.2%、増加)
見出し構成の変化: 追加: ①ベンディング事業、②OTC事業、③フードサービス事業(第2四半期より報告セグメント区分を変更したことに伴い新設)
粒度の判定: 細分化
セグメント情報注記: あり(46字) → あり(849字)
変化の型: 会計基準変更型、出来事型、施策説明充実型
増えた要素
- セグメント別(①ベンディング事業②OTC事業③フードサービス事業)の売上収益・セグメント利益の内訳(セグメント区分変更に伴う新規開示)
- ベンディング事業における減損損失(90,497百万円)発生の説明
- 希望退職プログラム実施に伴う特別退職加算金(3,433百万円)の説明
- 新中期経営計画「Vision 2030」の目標(2030年に事業利益800億円以上、ROIC10%以上)の明示
- 女性管理職比率10%目標の早期達成など人的資本KPIの具体的数値
- 次世代バイオ燃料の走行試験など新規環境施策の言及
減った要素
- 「Vision 2028」時代の株主還元策(自己株式取得上限額・消却株数等)の具体的数値(今期は「Vision 2030」の内容に置換)
要約: 報告セグメントの区分変更に伴い、事業別の売上収益・利益の内訳が新たに開示された。またベンディング事業の減損損失や希望退職プログラムなど当期特有の特別損益要因、新中期経営計画「Vision 2030」の具体的目標も加わり、全体として説明が細分化された。
四半期決算短信の比較
文字数: 3,328字 → 2,724字(前期比-18.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(856字) → あり(565字)
変化の型: 出来事型
増えた要素
- 製造用機械装置の耐用年数見直しによる減価償却費減少という技術的要因の説明
- 8年ぶりの中間利益黒字化達成という節目の言及
- 前年の減損損失計上の反動という増益要因の説明
減った要素
- 業績予想の修正内容に関する詳細な説明(前年は上方修正があったため詳述、今期は予想に変更がなく簡潔な記述)
要約: 業績予想に変更がなかったため予想関連の説明は簡潔になったが、減価償却費見直しや8年ぶりの黒字化達成など新たな要因説明が加わっており、全体の粒度は前年並み。
定性文の全文(前期・今期)
通期 2024年12月期
出典: コカ・コーラ ボトラーズジャパンホールディングス 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月13日(https://www2.jpx.co.jp/disc/25790/140120250210568224.pdf)
1.経営成績等の概況(1) 経営成績に関する分析当連結会計年度(2024年1月1日~12月31日、以下「当期」)における国内の清涼飲料市場は、継続する人出の増加や猛暑などの恩恵があったものの、清涼飲料各社の価格改定による需要へのマイナス影響などにより、数量ベースで前期並みとなったものとみられます。また、原材料・資材・エネルギー価格の高騰や円安などが消費行動やビジネスに影響を及ぼすなど、事業環境は引き続き不透明な状況で推移いたしました。このようななか、当社は、2024年を「力強く利益を積み上げる年」と位置づけ、利益の最大化を軸としたトップライン成長戦略の実行や、全社横断的な変革の推進によるコスト削減、事業基盤のさらなる強化などに取り組んでまいりました。営業分野では、収益性重視の方針のもと、7年ぶりにフルリニューアルした「綾鷹」を中心とした新製品展開や、売場の拡大、投資対効果をふまえたマーケティング活動の強化などに取り組んでまいりました。また、収益性改善に向けた重要施策として、5月および10月の2回にわたって製品の価格改定を実施するとともに、改定後の出荷価格の維持に努めてまいりました。さらに、8月には、販売機器の設置、整備、修理およびクオリティコントロール等に関する事業について、事業譲渡および合弁会社設立を通じた新しいパートナーシップに基づく連携体制への変更を発表するなど、営業変革の重要施策を推し進めてまいりました。製造・物流分野では、消費地に近い工場での製品製造をコンセプトとした「地産地消モデル」を推進するとともに、S&OP(Sales and Operations Planning)プロセスの精度向上および安定運用に取り組むなど、エンドツーエンドのサプライチェーンの全体最適を図ってまいりました。製造キャパシティの拡大に向けては、東海工場における新たなアセプティック(無菌充填)製造ラインの導入や、各工場での製造プロセスの改善活動などに取り組んでまいりました。物流分野においては、物流ネットワークの改善などに取り組み、ケース当たりの輸送距離の削減を図るとともに、効率化および社会的課題への対応に向け、同業他社やカスタマー等との物流面での協業に積極的に取り組んでまいりました。バックオフィスおよびITの分野では、アクセンチュア株式会社との合弁会社「ネオアーク株式会社」とともに業務プロセスの標準化や自動化をさらに推進し、コスト削減効果の創出を図ってまいりました。社会との共創価値に基づくESG目標の実現に向けた活動にも継続して注力してまいりました。水資源保全やPETボトルリサイクルの推進に関し、カスタマーや行政との協業の取り組みを拡大し、循環型社会形成による環境負荷の低減や協業を通じたビジネス機会の拡大を図ってまいりました。また、アルミ缶の水平リサイクル「CAN toCAN」において、リサイクル素材使用率を従来よりも高めた缶製品の販売を開始するとともに、従来製品より1缶当たりの資材使用量が13%少ない「185g軽量アルミ飲料缶」を採用した「ジョージア」の製造を一部の工場で開始するなど、容器の軽量化による省資源化を進めてまいりました。人的資本の強化としては、「Vision2028」に基づき人事戦略を刷新し、当社における人的資本の目指す姿を再定義するとともに、取り組むべき重点エリアや主要目標を設定いたしました。役員会議の約25%の時間を人事戦略の議論に充てるなど、人的資本強化の取り組みを加速させております。また、DE&I(Diversity, Equity & Inclusion)の推進に関しては、さまざまなバックグラウンドや価値観をもつ社員が働きやすい環境の整備を行うとともに、カスタマーと共同でのDE&I推進活動にも取り組んでまいりました。これらを含む、当社のESGの取り組みは高く評価されており、当社は世界のESG投資の代表的指標「DJSI Asia Pacific」の構成銘柄に、7年連続で選定されました。さらに、11月に、「Vision 2028」における株主価値向上に向けた包括的な株主還元策を発表いたしました。2028年までの意欲的な増配計画を織り込んだ配当政策への見直しや、300億円または20百万株を上限とした自己株式取得、23百万株の自己株式消却といった株主還元を実施し、中長期的な株主価値の向上を図ってまいります。配当金につきましては、2024年12月期の期末配当金(予定)を前年同期および当初予想と比べ1株当たり3円増額することとし、年間配当金(予定)を1株当たり53円といたしました。加えて、2025年2月13日付「株主優待制度の導入に関するお知らせ」のとおり、このたび、Coke ON®ドリンクチケットを用いた株主優待制度の導入を発表いたしました。これらの一連の株主還元の取り組みを通じて、引き続き、企業価値の向上を図ってまいります。当期の業績の詳細は以下のとおりです。2月14日(金)午後1時30分より開催の決算説明会の資料を当社ウェブサイト(https://www.ccbj-holdings.com/ir/library/presentation.php)に掲載しておりますので、決算および今後の見通しの詳細は、そちらをご覧ください。決算説明会のライブおよびオンデマンド配信も当社ウェブサイトにて行っております。
※「Coke ON」は、The Coca-Cola Company Limitedの登録商標です。業績の概要 (単位:百万円、販売数量を除く)2023年 2024年 増減率連結会計年度 連結会計年度 (%)売上収益 868,581 892,681 2.8販売数量(百万ケース) 492 501 2売上総利益 384,216 402,450 4.7販売費及び一般管理費 381,022 389,534 2.2その他の収益(経常的に発生した収益) 728 927 27.3その他の費用(経常的に発生した費用) 1,890 1,812 △4.1持分法による投資利益(△は損失) △7 16 -事業利益 2,025 12,046 494.8その他の収益(非経常的に発生した収益) 4,429 5,487 23.9その他の費用(非経常的に発生した費用) 3,012 4,143 37.5営業利益 3,441 13,390 289.1親会社の所有者に帰属する当期利益 1,871 7,309 290.7(参考)第4四半期(10月1日-12月31日)増減率2023年 2024年(%)売上収益 204,756 216,068 5.5販売数量(百万ケース) 113 116 3売上総利益 89,621 98,927 10.4販売費及び一般管理費 93,062 100,999 8.5その他の収益(経常的に発生した収益) 194 158 △18.6その他の費用(経常的に発生した費用) 588 707 20.3持分法による投資損失 △8 △23 -事業損失 △3,842 △2,644 -その他の収益(非経常的に発生した収益) 2,252 9 △99.6その他の費用(非経常的に発生した費用) 1,089 1,567 43.9営業損失 △2,680 △4,202 -親会社の所有者に帰属する四半期損失 △1,991 △2,708 –
※ 事業利益は、事業の経常的な業績をはかるための指標であり、売上収益から売上原価ならびに販売費及び一般管理費を控除するとともに、その他の収益およびその他の費用のうち経常的に発生する損益を加減算したものです。連結売上収益は、892,681百万円(前期と比べ24,100百万円、2.8%の増加)となりました。価格改定による需要へのマイナス影響があったものの、「綾鷹」を中心とした新製品の展開や売場の拡大、効果的なマーケティング活動などが奏功し、販売数量は前期比2%の増加となりました。また、一連の価格改定の効果として、すべてのチャネルにおいてケース当たり納価が改善し、売上収益の成長に貢献いたしました。連結事業利益は、12,046百万円(前期と比べ10,021百万円、494.8%の増加)となりました。トップライン成長による利益貢献に加え、変革を通じたコスト削減や製造効率向上の効果、原材料・資材・エネルギー価格の高騰および円安などにより増加するコストを適切に管理できたことなどが、収益性の大幅改善に貢献いたしました。事業利益は、当初計画を20%上回り、2024年11月に上方修正した計画をさらに上回る形で、前期比6倍の水準を達成いたしました。連結営業利益は、13,390百万円(前期と比べ9,949百万円、289.1%の増加)となりました。これは、主に、事業利益が前期と比べ増加したことに加え、有形固定資産売却益によりその他の収益(非経常)がその他の費用(非経常)を上回ったことによるものです。なお、その他の収益(非経常)には、バランスシートの最適化を進める過程で計上した有形固定資産売却益5,429百万円などが含まれております。また、その他の費用(非経常)には、抜本的な変革の実行に係る事業構造改善費用3,333百万円などが含まれております。親会社の所有者に帰属する当期利益は、営業利益が前期と比べ増加したことなどから、7,309百万円(前期と比べ5,439百万円、290.7%の増加)となりました。<販売数量動向(増減率は前期比)>通期の販売数量は、前年10月、当年5月および当年10月に実施した価格改定による需要へのマイナス影響があったものの、新製品や効果的な営業施策の貢献などにより、2%増となりました。また、ケース当たり納価は、すべてのチャネルにおいて改善いたしました。これは、当年10月に実施した価格改定により、各チャネルにおいてケース当たり納価が前年同期比2桁円以上改善するなど、当第4四半期連結会計期間(2024年10月1日~12月31日、以下「当第4四半期」)に改善トレンドが加速したことなどが貢献しています。チャネル別では、スーパーマーケットでは、新製品を最大活用した売場獲得活動などに取り組んだものの、価格改定の影響により大型PETボトル製品の販売数量が減少し、2%減となりました。ドラッグストア・量販店においては、消費者の節約志向等による当チャネルの市場拡大が数量成長に貢献したことに加え、8月の南海トラフ地震臨時情報発表を背景とした特需の影響もあり、販売数量は4%増となりました。コンビニエンスストアでは、厳しい競争環境は継続したものの、新製品やカスタマー限定製品の展開強化に加え、カスタマーに応じた効果的なマーケティング活動が奏功し、販売数量は3%増となりました。ベンディングでは、これまで構築してきたシェア基盤や、スマホアプリ「Coke ON」での効果的なキャンペーン実施など、デジタル活用による需要の取り込み策がシェア拡大に貢献したものの、夏場の天候不順や価格改定による缶・ボトル缶製品の数量減少が響き、販売数量は1%減となりました。一方、ベンディングのケース当たり納価は、価格改定により前期と比べ50円以上改善いたしました。リテール・フードサービスでは、飲食店や観光地等における人出の増加に加え、カスタマーごとの取り扱い製品拡大施策や新規取引獲得活動の効果などにより、販売数量は4%増となりました。オンラインでは、品揃えの強化やカスタマーと連携した定期便ユーザーの獲得に向けた施策等が奏功し、販売数量は16%増となりました。清涼飲料の製品カテゴリー別では、炭酸は、飲食店やオンライン等における「コカ・コーラ」の成長に加え、「スプライト」の貢献もあり、販売数量は3%増となりました。茶系は、フルリニューアルした「綾鷹」の数量が15%以上増加するなど好調さが継続し、カテゴリー全体の成長をけん引しました。その結果、茶系の販売数量は、当第4四半期に11%増となり、累計で9%増となりました。コーヒーの販売数量は、「ジョージア」の新製品の導入効果があったものの、価格改定の影響を受け缶・ボトル缶製品の数量が減少したことなどにより、2%減となりました。水は、特需による販売数量の押し上げ効果があったものの、価格改定による大型PETボトル製品の数量減少が響き、販売数量は3%減となりました。スポーツは、コンビニエンスストアやオンラインで成長したものの、価格改定の影響により大型PETボトル製品の数量が減少し、4%減となりました。果汁は、飲食店における「ミニッツメイド オレンジ」の成長に加え、新製品「ミニッツメイド オレンジブレンド マルチビタミン」の貢献などにより、販売数量は7%増となりました。アルコールカテゴリーは、新製品「甘くない檸檬堂 無糖レモンとすだち」の導入やキャンペーン実施など、販売強化に取り組んだものの、厳しい競争環境等の影響により、販売数量は16%減となりました。(次期の見通し)国内清涼飲料市場の今後の見通しにつきましては、清涼飲料各社の価格改定による飲料価格の上昇により、2025年の金額ベースの市場規模は2024年と比べ増加すると予想されるものの、引き続き、物価高騰による消費マインドの低下や記録的な猛暑の反動、価格改定による需要減少などの影響を受けるものとみており、数量ベースでは微減を見込んでおります。また、原材料・資材価格の高騰や為替相場の変動影響、物流費・人件費の上昇など、外部要因によるコスト上昇圧力が想定されるなど、当社にとって厳しい環境が継続すると予想されます。このような状況のなか、当社は、2025年を「利益成長と基盤強化を両立させる年」と位置づけ、トップライン成長戦略や変革の主要施策を着実に実行することにより、これまでの増益トレンドを維持しつつ、将来にわたって安定的に利益を創出できる強固な成長基盤を構築してまいります。営業分野では、コアカテゴリーの強化や飲用機会に応じた最適な製品提案を軸とした製品ポートフォリオの強化、テクノロジー活用とプロセス改善によるベンディングチャネルのさらなる変革、価格改定を含めた利益重視の価格戦略やROI重視のマーケティング活動などの収益性重視の営業活動の徹底、長期的なパートナーシップの構築に向けたカスタマーとの関係性強化など、利益の最大化を軸としたトップライン成長戦略を実行してまいります。チャネル別の主な取り組みとしましては、ベンディングチャネルでは、テクノロジーを活用したトップライン成長戦略の実行や、利益基準の品揃え最適化による売上成長とオペレーション効率化、業務プロセスおよびネットワークの改善による自動販売機訪問ルートの生産性向上、中長期的な利益成長につながるシステム投資など、変革をさらに推し進めてまいります。手売りチャネルでは、コア製品強化による売場の拡大や、消費者の飲用機会にあわせた最適な製品・パッケージの提案、デジタルマーケティングの展開、持続的な成長に向けたカスタマーエンゲージメントの強化などに取り組んでまいります。フードサービスチャネルでは、カスタマーとともに消費者への価値提供に努めるとともに、カスタマーにおける当社製品の取り扱い拡大や、エリアごとの成長業態への新規取引獲得活動などに注力してまいります。また、成長のドライバーとなる強力なパートナーシップとして、引き続き、日本コカ・コーラ株式会社との連携強化を図ってまいります。製造・物流分野では、テクノロジーの活用や、DX(デジタルトランスフォーメーション)を通じたより高度かつデータドリブンなプロセスの構築により、サプライチェーンネットワークをさらに進化させてまいります。消費地に近い工場での製品製造をコンセプトとした「地産地消モデル」を推進することにより、輸送距離の削減を図るなど、輸送の効率化を図ってまいります。また、工場での継続した生産性向上の取り組みにより、製造キャパシティの拡大を図るとともに、柔軟な製造体制を構築し、需要主導型で機敏なサプライチェーンの実現を図ってまいります。さらに、S&OP(Sales and Operations Planning)プロセスの精度向上にも取り組んでまいります 。 加 え て、 よ り 高 度 な 製 品 在 庫 の 集 約 お よ び 最 適 配 置 を 可 能 と す る 機 能 統 合 型 物 流 セ ン タ ー ( IDC :Integrated Distribution Center)を新たに立ち上げ、物流ネットワークのさらなる強化を図ってまいります。そして、これらの取り組みを通じて、エンドツーエンドでサプライチェーンの全体最適を追求することにより、安定的かつ低コストでの製品供給を目指すとともに、営業・物流拠点の統廃合や既存設備の有効活用、製品在庫の最適化などによるROIC向上にも取り組んでまいります。バックオフィスおよびITの分野では、業務の抜本的な見直しや業務プロセスの標準化および自動化を、テクノロジーを活用しさらに推進することにより、変革効果の創出を図ってまいります。また、中長期的な施策として、全社横断で各種ITシステムやデータの統合などに取り組むことにより、持続的な成長につながる新たなテクノロジー基盤の構築を進め、データドリブン経営のさらなる推進を図ってまいります。加えて、設備投資の適切な管理やバランスシートの改善などにも取り組み、資本効率の向上を図ることにより、「Vision 2028」で掲げるROICの改善を図ってまいります。持続的な成長に資するサスティナビリティー戦略や人的資本経営の推進にも注力してまいります。以上により、2025年12月期の連結売上収益は、当期比0.5%の販売数量成長およびケース当たり納価の改善等により、当期比1.5%増の906,100百万円を見込んでおります。また、連結事業利益は当期比66.0%増の20,000百万円、連結営業利益は当期比34.4%増の18,000百万円、親会社の所有者に帰属する当期利益は当期比50.5%増の11,000百万円を見込んでおります。また、このたび、「Vision 2028」の一環として2024年11月に発表した包括的な株主還元策において掲げる2028年までの意欲的な増配計画に基づき、配当金(予想)を増額することといたしました。これにより、2025年12月期の1株当たり年間配当金(予想)は、当期比4円増額の57円を計画しております。
(2) 財政状態に関する分析当連結会計年度末(以下「当期末」)の総資産は804,153百万円となり、前連結会計年度末(以下「前期末」)と比べ40,680百万円減少しました。これは主に、社債の償還等による「現金及び現金同等物」の減少やバランスシートの改善を図った結果「有形固定資産」が減少したことによるものです。負債は337,710百万円となり、前期末と比べ37,101百万円減少しました。これは主に、社債の償還により流動負債の「社債及び借入金」が減少したことによるものです。資本合計は466,443百万円となり、前期末と比べ3,578百万円減少しました。これは主に、当期利益が計上されたものの、配当金の支払いによる「利益剰余金」の減少や自己株式の取得があったことによるものです。当期における各キャッシュ・フローの状況等につきましては、次のとおりであります。<営業活動によるキャッシュ・フロー>営業活動によるキャッシュ・フローは、48,883百万円の収入(前期は59,102百万円の収入)となりました。これは、税引前利益12,896百万円を計上したことや「減価償却費及び償却費」等があったことによるものです。<投資活動によるキャッシュ・フロー>投資活動によるキャッシュ・フローは、16,128百万円の支出(前期は14,287百万円の支出)となりました。これは主に、バランスシート最適化に向けた取り組みのなかで、「有形固定資産、無形資産の売却による収入」や「その他の金融資産の売却による収入」があった一方で、「有形固定資産、無形資産の取得による支出」があったことによるものです。<財務活動によるキャッシュ・フロー>財務活動によるキャッシュ・フローは、57,942百万円の支出(前期は15,229百万円の支出)となりました。これは主に、「社債の償還による支出」および「配当金の支払額」によるものです。以上の結果、当期末における現金及び現金同等物は前期末と比べ25,187百万円減少し、88,473百万円となりました。
(3) 利益配分に関する基本方針および当期・次期の配当当社は株主還元を最大化すべく、成長機会に向けた財務戦略の柔軟性を維持しつつ、資本構成や配当性向を定期的に見直し、内部留保金は持続的な成長に向けた投資にも活用し、事業の成長とさらなる企業価値の向上を追求してまいります。配当につきましては、積極的かつ安定的に利益還元することを基本方針とし、業績や成長投資、内部留保を総合的に勘案のうえ、中間配当および期末配当を実施してまいります。中期経営計画「Vision 2028」においては、連結配当性向40%以上および2028年の連結株主資本配当率(DOE)2.5%以上を目指し、当該期間において累進配当を導入することで、1株当たり年間配当額を毎年、前期比で維持または増額する方針です。2024年12月期の1株当たり配当金は、中間配当25円および期末配当28円(予定)、年間で53円を予定しております。また、2025年12月期の1株当たり配当金は、中間配当28円および期末配当29円、年間で57円を予定しております。今後の株主還元につきましては、業績動向や財務状況を総合的に勘案のうえ、自己株式取得等を含めて検討してまいります。
通期 2025年12月期
出典: コカ・コーラ ボトラーズジャパンホールディングス 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月13日
1.経営成績等の概況(1) 経営成績に関する分析当連結会計年度(2025年1月1日~12月31日、以下「当期」)における国内の清涼飲料市場は、国内経済の緩やかな改善が継続した一方で、物価上昇による消費者マインド低下や、清涼飲料各社の価格改定による需要減少などにより、数量ベースで前期比2%程度の減少となったものとみられます。また、原材料・資材価格の上昇や不安定な為替相場といった外部要因によるコスト上昇圧力により、事業環境は引き続き不透明な状況で推移いたしました。このようななか、当社は、2025年を「利益成長と基盤強化を両立させる年」と位置づけ、利益の最大化を軸としたトップライン成長戦略や、変革の主要施策を着実に実行することにより、これまでの増益トレンドを維持しつつ、将来にわたって安定的に利益を創出できる強固な成長基盤の構築に取り組んでまいりました。営業分野では、収益性重視の方針のもと、各販売チャネルにおいて、コアカテゴリーの強化や売場の拡大、効果的なマーケティング活動に取り組んでまいりました。また、収益性改善に向けた重要施策として、5月および10月の2回にわたって製品の価格改定を実施するとともに、製品の出荷価格の維持に努めてまいりました。さらに、ベンディング変革の重点施策として、自動販売機の品揃えを作成するアソートメントシステムを刷新し、利益基準での品揃え最適化を図ることにより、自動販売機への訪問頻度や製品の補充率を改善するなど、自動販売機オペレーションの生産性向上に取り組んでまいりました。サプライチェーン分野では、より高度かつデータドリブンなプロセスの構築により、サプライチェーンネットワークのさらなる進化を図ってまいりました。消費地に近い工場での製品製造をコンセプトとした「地産地消モデル」の推進により、輸送効率を向上させ、輸送距離の削減を図ってまいりました。また、各工場において生産性向上の取り組みを実施し、「地産地消モデル」を支える柔軟な製造 体 制 を 構 築 す る と と も に、 製 造 キ ャ パ シ テ ィ を 拡 大 し て ま い り ま し た 。 S&OP(Sales and OperationPlanning)プロセスのさらなる進化に向けては、供給計画の最適化に向けたプラットフォームの導入を進めてまいりました。また、将来の物流ネットワークのさらなる強化に向け、より高度な製品在庫の集約および最適配置を可能とする機能統合型物流センター(IDC:Integrated Distribution Center)の立ち上げを進め、九州エリアで当社初のIDCを稼働させ、製品在庫の集約や営業・物流拠点の統廃合などを迅速に進めてまいりました。バックオフィスおよびITの分野では、アクセンチュア株式会社との合弁会社「ネオアーク株式会社」とともに、業務プロセスの標準化や自動化をさらに推進し、業務効率化を通じて生み出したキャパシティを活用し、外部委託業務を適切に内製化するなど、オペレーションコストの削減に取り組んでまいりました。社会との共創価値を実現すべく、ESG目標の達成に向けた活動にも継続して注力してまいりました。水資源保全やPETボトルリサイクルの推進に関し、カスタマーや行政との協業を通じて、循環型社会形成による環境負荷の低減やビジネス機会の拡大を図ってまいりました。容器のリサイクルに関しては、自動販売機に併設するリサイクルボックスから回収する空容器の水平リサイクル「ボトルtoボトル」や「CAN to CAN」の実施エリアを拡大するなど、取り組みを推進してまいりました。また、脱炭素に貢献する次世代バイオ燃料「リニューアブルディーゼル」を活用した大型トラックの走行試験や、茶かす・コーヒーかすを使ったクリーン電力の生成および回収した高純度CO2を製造動力に利用する実証実験を開始するなど、将来の環境負荷低減に向けた投資も進めてまいりました。人的資本の強化に向けては、持続的な成長に向け刷新した人事戦略の策定2年目として、戦略実行のための「人材と組織の強化」と、社員のポテンシャルを最大限に引き出す「社員のウェルビーイングを促進するカルチャーの醸成」を両輪に取り組みを進めてまいりました。女性管理職比率向上に向け、採用・育成・定着の各段階でパイプライン強化に取り組んだことにより、女性管理職比率の目標10%を早期に達成いたしました。さらに、人材開発および自己啓発支援の強化により、研修および能力開発の社員1人当たり平均金額を前期比32%向上させました。また、DE&I(Diversity, Equity & Inclusion)の推進や、共働き・共育て支援、柔軟な働き方の推進などにも取り組んでまいりました。これらを含む、当社のESGの取り組みは高く評価されており、当社は「FTSE4Good Index Series」「FTSE JPX Blossom Japan Index」をはじめとする、各種インデックスの構成銘柄に選定されています。また、8月に、中期経営計画「Vision 2028」を上方修正し、株主価値のさらなる増大を目指した新中期経営計画「Vision 2030」をスタートさせることを決定いたしました。新たな要素として、長期的な成長計画の共同策定を含めた日本コカ・コーラ株式会社とのさらなる協業や、説明責任を明確にした複数のビジネスユニットによる事業運営、ベンディング事業における利益基盤の再構築および世界最大の小売業者としてのマインドセットでの運営、当社史上最大規模の株主還元などを織り込み、2030年に、過去最高益の約2倍となる事業利益800億円以上、資本コストの約2倍となるROIC(投下資本利益率)10%以上といった意欲的な目標の達成を目指してまいります。当該内容の詳細については、2月16日(月)午後1時30分より開催の決算説明会の資料を当社ウェブサイト(https://www.ccbj-holdings.com/ir/library/presentation.php)に掲載しておりますので、そちらをご参照ください。決算説明会のライブおよびオンデマンド配信は当社ウェブサイトにて行っております。なお、当期の業績の概要は以下のとおりです。業績の概要 (単位:百万円、販売数量を除く)2024年 2025年 増減率連結会計年度 連結会計年度 (%)売上収益 892,681 893,805 0.1販売数量(百万ケース) 501 501 △0売上総利益 402,450 399,304 △0.8販売費及び一般管理費 389,534 373,475 △4.1その他の収益(経常的に発生した収益) 927 662 △28.5その他の費用(経常的に発生した費用) 1,812 2,071 14.3持分法による投資利益 16 105 543.7事業利益 12,046 24,525 103.6その他の収益(非経常的に発生した収益) 5,487 1,323 △75.9その他の費用(非経常的に発生した費用) 4,143 98,233 -営業利益(△は損失) 13,390 △72,385 -親会社の所有者に帰属する当期利益(△は損失) 7,309 △50,763 –
※ 事業利益は、事業の経常的な業績をはかるための指標であり、売上収益から売上原価ならびに販売費及び一般管理費を控除するとともに、その他の収益およびその他の費用のうち経常的に発生する損益を加減算したものです。連結売上収益は、893,805百万円(前期と比べ1,124百万円、0.1%の増加)となりました。販売数量は、消費環境が当初想定以上に厳しい状況となったなか、マイナス成長であった市場を上回ってほぼ前年並みとなりました。そのようななか、価格改定の効果としてケース当たり納価が改善し、チャネルミックス変化の影響を受けたものの、前期比減少を見込んでいた売上収益は11月に発表した修正計画を上回り、前期並みとなりました。連結事業利益は、24,525百万円(前期と比べ12,480百万円、103.6%の増加)となりました。売上収益増加による利益貢献に加え、変革を通じたコスト削減や、製造効率向上の効果などが、収益性改善に貢献いたしました。事業利益は、当初計画を23%上回り、期中に2度上方修正した計画をさらに上回る形で、前期比2倍を超える水準を達成いたしました。連結営業利益は、前期と比べ85,775百万円減少し、72,385百万円の損失(前期の連結営業利益は13,390百万円)となりました。これは、事業利益が前期と比べ増加した一方で、第2四半期(4月1日~6月30日)に、ベンディング事業において、将来の最適な資本配分を実現するために、固定資産の再評価を実施し、キャッシュアウトをともなわない減損損失を計上したことによるものです。なお、当期のその他の収益(非経常)には、バランスシートの最適化を進める過程で計上した有形固定資産売却益1,250百万円が含まれております。また、その他の費用(非経常)には、前述のベンディング事業における減損を主因とした減損損失90,497百万円や、希望退職プログラム実施にともなう特別退職加算金3,433百万円、抜本的な変革の実行に係る事業構造改善費用3,634百万円などが含まれております。親会社の所有者に帰属する当期利益は、営業利益が前期と比べ減少したことなどから、前期と比べ58,072百万円減少し、50,763百万円の損失(前期の親会社の所有者に帰属する当期利益は7,309百万円)となりました。セグメントごとの経営成績は、次のとおりであります。なお、第2四半期より、報告セグメントの区分を変更しております。当期と前期のセグメントごとの経営成績の比較・分析は変更後の区分に基づいて記載しております。
① ベンディング事業売上収益は399,880百万円(前期と比べ11,074百万円、2.7%の減少)となりました。セグメント利益は11,266百万円(前年同期と比べ6,077百万円、117.1%の増加)となりました。
② OTC事業売上収益は417,949百万円(前期と比べ7,097百万円、1.7%の増加)となりました。セグメント利益は46,975百万円(前年同期と比べ2,650百万円、5.3%の減少)となりました。
③ フードサービス事業売上収益は45,323百万円(前期と比べ3,456百万円、8.3%の増加)となりました。セグメント利益は8,775百万円(前年同期と比べ1,891百万円、27.5%の増加)となりました。<販売数量動向(増減率は前期比)>通期の販売数量は、価格改定による需要へのマイナス影響があったものの、コアカテゴリーの強化や売場の拡大、効果的なマーケティング活動などに取り組んだことにより、市場の成長率を上回って前期並みとなりました。また、価格改定の効果として、ケース当たり納価は、前期に続き、すべてのチャネルにおいて改善いたしました。チャネル別では、スーパーマーケットでは、新製品を最大活用した売場獲得活動などに取り組んだものの、価格改定や、前期の南海トラフ地震臨時情報発表による数量急増の反動影響等により、大型PETボトル製品の販売数量が減少し、2%減となりました。ドラッグストア・量販店においては、スーパーマーケット同様、価格改定等による数量減少影響を受けたものの、第4四半期(10月1日~12月31日)における飲料業界の一時的な供給不足を背景とした特需の影響等により、販売数量は2%増となりました。コンビニエンスストアでは、新製品やカスタマー限定製品の展開強化に加え、カスタマーに応じた効果的なマーケティング活動を実施したものの、厳しい競争環境の継続や、リベートを含めた販促費のコントロールを戦略的に実施した影響などから、収益性が改善した一方で、販売数量は5%減となりました。ベンディングでは、スマホアプリ「Coke ON」を通じた効果的なキャンペーン実施など、デジタル活用による需要取り込み策の効果は得られたものの、市場の縮小傾向継続や、価格改定による数量減少が響き、販売数量は5%減となりました。一方、ベンディングのケース当たり納価は、価格改定により前期と比べ90円改善いたしました。オンラインでは、品揃えの強化やカスタマーと連携した定期便ユーザーの獲得に向けた施策等が奏功し、販売数量は17%増となりました。フードサービスでは、カスタマーごとの取り扱い製品拡大施策や新規取引獲得活動の効果により、価格改定等で収益性を改善しながらも、9%の数量成長を実現いたしました。清涼飲料の製品カテゴリー別では、炭酸は、飲食店やオンライン等における「コカ・コーラ」「コカ・コーラゼロ」の成長に加え、「ファンタ」「スプライト」の貢献もあり、販売数量は5%増となりました。茶系は、前期にフルリニューアル成功により2桁成長となった「綾鷹」の販売数量が、「綾鷹 濃い緑茶」などの複数製品の発売・リニューアルによりさらに成長し、2%増となったことに加え、リニューアルした「紅茶花伝」の貢献もあり、価格改定等の影響を受けるなかにおいても、数量は1%増となりました。コーヒーは、「ジョージア」の新製品導入やキャンペーン実施の効果に加え、中型PETボトル製品の成長による貢献があったものの、価格改定による影響が大きく、缶・ボトル缶製品の数量が減少したことなどにより、販売数量は1%減となりました。水は、価格改定や前期の特需の反動が大きく影響し、販売数量は10%減となりました。スポーツは、オンラインでは成長したものの、スーパーマーケットやドラッグストア・量販店での価格改定を背景とした大型PETボトル製品の数量減少が響き、4%減となりました。果汁は、価格改定によりケース当たり納価の改善を進めるなか、飲食店等における「ミニッツメイド オレンジ」の拡販が貢献するなど、販売数量は6%増となりました。アルコールカテゴリーは、「檸檬堂」ブランドの複数製品のリニューアルに加え、新製品「ジャックダニエル&カナダドライ ジンジャーハイボール」の発売など、カテゴリーの強化に取り組んだものの、厳しい市場環境の影響により、販売数量は15%減となりました。(次期の見通し)国内清涼飲料市場の今後の見通しにつきましては、物価上昇による消費者マインド低下の継続や、清涼飲料各社の価格改定による需要減少などの影響を受けるものとみており、2026年の市場規模は数量ベースで2025年と比べ減少すると見込んでおります。また、原材料・資材価格や為替相場の見通しは引き続き不透明であり、さらなる物価上昇や外部要因によるコスト上昇圧力が想定されるなど、当社にとって厳しい環境が継続すると考えられます。このような状況のなか、当社は、2025年8月に発表した新中期経営計画「Vision 2030」の初年度である2026年を「意欲的な中長期目標の達成に向け大きく前進する年」と位置づけ、ビジネスユニットごとの事業運営による競争力向上や収益性改善、変革を通じた事業基盤のさらなる強化に取り組み、収益性と資本効率の向上を図ってまいります。また、事業の成長とあわせて、株主還元を拡充することにより、株主価値のさらなる増大を目指してまいります。営業分野では、ビジネスユニットごとの事業運営により、コアカテゴリーへの投資や、価格改定を含めた収益性重視の営業活動、テクノロジーを駆使したベンディングチャネルのさらなる変革、最適な製品ポートフォリオとマーケティングプランを通じた市場実行力の強化など、利益をともなうトップライン成長に向けた取り組みに注力してまいります。ビジネスユニット別の主な取り組みとしましては、ベンディング事業では、収益性改善につながる自動販売機の設置の加速や、オペレーション効率化とネットワークの最適化、中長期的な利益成長につながるデジタル投資など、テクノロジーを活用した変革により、利益基盤の再構築を加速させてまいります。OTC(手売り)事業では、消費者ニーズにあわせたコア製品の強化による売場の拡大や、ROIに基づく最適な販促投資の実行、キーカスタマーとのさらなる連携強化などに取り組み、持続的で質の高い利益成長の基盤を構築してまいります。フードサービス事業では、カスタマーへの意欲的な価値提案や、エリアごとの成長業態を見極めた効果的かつ効率的な活動により、飲用機会を拡大し、持続的な成長を実現してまいります。また、ビジネスユニット横断で、成長のドライバーとなる強力なパートナーシップとして、引き続き、日本コカ・コーラ株式会社との連携強化を図ってまいります。サプライチェーン分野では、引き続き、製造と物流の両面で「地産地消モデル」を通じてさらなる生産性向上を実現する戦略に注力し、需要主導型で機敏な供給対応を強化してまいります。物流面では、機能統合型物流センター(IDC)の導入により、営業・物流拠点の統廃合をさらに推し進め、ネットワークの全体最適を追求してまいります。また、製造面では、下期に埼玉工場において新たなアセプティック製造ラインの稼働を予定しており、それにより、関東地区全体の製造能力向上を図ってまいります。さらに、2025年12月に導入した新たなサプライチェーン計画プラットフォームを、S&OP(Sales and Operations Planning)プロセスの基盤として2026年に定着させ、詳細なデータや分析機能を活用することにより、プロセスのさらなる改善に努めてまいります。加えて、新たな輸送管理システムの設計および実装、倉庫管理システムの評価も進めてまいります。これらのテクノロジープラットフォームをサプライチェーン分野における「Vision 2030」の実現を加速するための基盤として活用し、生産性のさらなる向上やプロセス改善を図ることにより、ROICの改善に貢献してまいります。バックオフィスおよびITの分野では、各種ITシステムやデータの統合や、テクノロジーを活用した業務効率化などにより、データドリブン経営のさらなる推進を目指し、強固な基盤の構築を継続してまいります。加えて、設備投資の適切な管理やバランスシートの改善などにも取り組み、資本効率の向上を図ることにより、「Vision 2030」で掲げるROICの改善に注力してまいります。持続的な成長に資するサステナビリティ戦略や人的資本経営の推進にも注力してまいります。以上により、2026年12月期の連結売上収益は、当期比1.0%増加の902,700百万円を見込んでおります。また、連結事業利益は当期比42.7%増加の35,000百万円、連結営業利益は36,000百万円(当期は72,385百万円の連結営業損失)、親会社の所有者に帰属する当期利益は22,500百万円(当期は50,763百万円の親会社の所有者に帰属する当期損失)を見込んでおります。株主還元といたしましては、「Vision 2030」における株主価値増大の方針に基づき、1株当たり当期比20%増となる12円の増配を実施し、1株当たり年間配当金72円(予想)を目指すとともに、2年連続で実施している300億円の自己株式取得を10月末までに完了させてまいります。利益成長とあわせて株主還元を拡充させることにより、株主価値のさらなる増大を図ってまいります。
(2) 財政状態に関する分析当連結会計年度末(以下「当期末」)の総資産は698,486百万円となり、前連結会計年度末(以下「前期末」)と比べ105,667百万円減少しました。これは主に、「現金及び現金同等物」の減少ならびに減損損失の計上による「有形固定資産」および「無形資産」の減少によるものです。負債は318,287百万円となり、前期末と比べ19,423百万円減少しました。これは主に、「リース負債」および「繰延税金負債」が減少したことによるものです。資本合計は380,199百万円となり、前期末と比べ86,244百万円減少しました。これは主に、自己株式の消却による「自己株式」の減少(資本の増加)があった一方で、「利益剰余金」の減少および自己株式の消却による「資本剰余金」の減少があったことによるものです。当期における各キャッシュ・フローの状況等につきましては、次のとおりであります。<営業活動によるキャッシュ・フロー>営業活動によるキャッシュ・フローは、61,123百万円の収入(前期は48,883百万円の収入)となりました。これは主に、税引前損失を計上したものの、これを上回る「減価償却費及び償却費」や「減損損失」が含まれていることによるものです。<投資活動によるキャッシュ・フロー>投資活動によるキャッシュ・フローは、25,744百万円の支出(前期は16,128百万円の支出)となりました。これは主に、「その他の金融資産の売却による収入」があった一方で、「有形固定資産、無形資産の取得による支出」があったことによるものです。<財務活動によるキャッシュ・フロー>財務活動によるキャッシュ・フローは、47,507百万円の支出(前期は57,942百万円の支出)となりました。これは主に、「自己株式の取得による支出」および「配当金の支払額」によるものです。以上の結果、当期末における現金及び現金同等物は前期末と比べ12,143百万円減少し、76,330百万円となりました。
(3) 利益配分に関する基本方針および当期・次期の配当当社は株主還元を最大化すべく、成長機会に向けた財務戦略の柔軟性を維持しつつ、資本構成や配当性向を定期的に見直し、内部留保金は持続的な成長に向けた投資にも活用し、事業の成長とさらなる企業価値の向上を追求してまいります。配当につきましては、積極的かつ安定的に利益還元することを基本方針とし、業績や成長投資、内部留保を総合的に勘案のうえ、中間配当および期末配当を実施してまいります。中期経営計画「Vision 2030」においては、連結配当性向40%および連結株主資本配当率(DOE)2.5%を実現・継続し、当該期間において累進配当を実施することで、1株当たり年間配当額を毎年、前期比で維持または増額する方針です。2025年12月期の1株当たり配当金は、中間配当28円および期末配当32円(予定)、年間で60円を予定しております(前期比7円の増加)。また、2026年12月期の1株当たり配当金は、中間配当35円および期末配当37円、年間で72円を予定しております(前期比12円の増加)。さらに、中期経営計画「Vision 2030」において、2030年までの累計で1,500億円の自己株式取得を行うことを発表しており、2025年11月より300億円の自己株式取得を継続し、株主価値のさらなる向上を図っております。今後の株主還元につきましては、業績動向や財務状況を総合的に勘案のうえ、自己株式取得等を含めて検討してまいります。
四半期 2025年12月期 第2四半期
出典: コカ・コーラ ボトラーズジャパンホールディングス 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月1日(https://www2.jpx.co.jp/disc/25790/140120250731526477.pdf)
1.当中間決算に関する定性的情報(1)連結経営成績に関する説明当該内容の詳細については、本日8月1日(金)午後5時30分より開催の決算説明会の資料を当社ウェブサイト(https://www.ccbj-holdings.com/ir/library/presentation.php)に掲載しておりますので、そちらをご参照ください。決算説明会のライブおよびオンデマンド配信は当社ウェブサイトにて行っております。なお、当中間連結会計期間(2025年1月1日~6月30日、以下「上期」)の業績の概要は以下のとおりです。業績の概要上期(1月1日~6月30日)(単位:百万円、販売数量を除く)増減率2024年 2025年(%)売上収益 411,455 417,942 1.6販売数量(百万ケース) 232 230 △1売上総利益 181,204 183,413 1.2販売費及び一般管理費 183,971 181,599 △1.3その他の収益(経常的に発生した収益) 561 334 △40.5その他の費用(経常的に発生した費用) 599 686 14.5持分法による投資利益 14 73 405.1事業利益(△は損失) △2,791 1,535 -その他の収益(非経常的に発生した収益) 5,429 839 △84.6その他の費用(非経常的に発生した費用) 1,432 94,543 -営業利益(△は損失) 1,207 △92,170 -親会社の所有者に帰属する中間損失(△) △297 △65,892 -*事業利益(△は損失)は、事業の経常的な業績をはかるための指標であり、売上収益から売上原価ならびに販売費及び一般管理費を控除するとともに、その他の収益およびその他の費用のうち経常的に発生する損益を加減算したものです。上期の販売数量は、前期に実施した価格改定による需要へのマイナス影響や、前年同期の「綾鷹」フルリニューアルの反動影響を受けたものの、コアカテゴリーの強化や売場の拡大、効果的なマーケティング活動などに取り組んだことにより、前年同期比1%減少となり、市場全体の伸張率を上回る結果となりました。連結売上収益は、417,942百万円(前年同期と比べ6,488百万円、1.6%の増加)となりました。価格改定の効果としてケース当たり納価が改善し、売上収益は前年同期を上回る結果となりました。連結事業利益は、1,535百万円(前年同期と比べ4,326百万円の増加)となりました。トップライン成長による利益貢献に加え、変革を通じたコスト削減や、費用対効果を重視したマーケティング活動による販促費の減少などが、収益性改善に貢献いたしました。連結営業利益は、前年同期と比べ93,376百万円減少し、92,170百万円の損失(前年同期の連結営業利益は1,207百万円)となりました。これは、事業利益が前年同期と比べ増加した一方で、当第2四半期(4月1日~6月30日)に、ベンディング事業において、将来の最適な資本配分を実現するために、固定資産の再評価を実施し、キャッシュアウトをともなわない減損損失を計上したことによるものです。なお、上期のその他の収益(非経常)には、バランスシートの最適化を進める過程で計上した有形固定資産売却益815百万円が含まれております。また、その他の費用(非経常)には、前述のベンディング事業における減損を主因とした減損損失88,939百万円や、希望退職プログラム実施にともなう特別退職加算金3,234百万円、抜本的な変革の実行に係る事業構造改善費用2,108百万円などが含まれております。親会社の所有者に帰属する中間利益は、営業利益が前年同期と比べ減少(損失が増加)したことなどから、前年同期と比べ65,595百万円減少(損失が増加)し、65,892百万円の損失(前年同期は297百万円の損失)となりました。セグメントごとの経営成績は、次のとおりであります。なお、上期より、報告セグメントの区分を変更しており、前中間連結会計期間との比較・分析は変更後の区分に基づいて記載しております。
①ベンディング事業売上収益は189,660百万円(前年同期と比べ2,548百万円、1.3%の減少)となりました。セグメント利益は前年同期と比べ140百万円増加(損失が減少)し、1,389百万円の損失となりました。
②OTC事業売上収益は194,174百万円(前年同期と比べ7,805百万円、4.2%の増加)となりました。セグメント利益は21,004百万円(前年同期と比べ2,999百万円、16.7%の増加)となりました。
③フードサービス事業売上収益は19,833百万円(前年同期と比べ766百万円、4.0%の増加)となりました。セグメント利益は2,850百万円(前年同期と比べ612百万円、27.3%の増加)となりました。また、2025年8月1日付「新中期経営計画『Vision 2030』に関するお知らせ」のとおり、このたび、現在進行中の中期経営計画「Vision 2028」を上方修正し、株主価値のさらなる増大を目指した新中期経営計画「Vision2030」をスタートさせることを決定いたしました。新たな要素として、長期的な成長計画の共同策定を含めた日本コカ・コーラ㈱とのさらなる協業や、説明責任を明確にした複数のビジネスユニットによる事業運営、ベンディング事業における利益基盤の再構築および世界最大の小売業者としてのマインドセットでの運営、当社史上最大規模の株主還元などを織り込み、2030年に、過去最高益の約2倍となる事業利益800億円以上、資本コストの約2倍となるROIC(投下資本利益率)10%以上といった意欲的な目標の達成を目指してまいります。
(2)連結財政状態に関する説明総資産は、697,499百万円となり、前連結会計年度末(以下「前期末」)と比べ106,654百万円減少しました。これは主に、「有形固定資産」が減少したことによるものです。負債合計は、317,985百万円となり、前期末と比べ19,725百万円減少しました。これは主に、「リース負債」が減少したことによるものです。資本合計は、379,514百万円となり、前期末と比べ86,928百万円減少しました。これは主に、「利益剰余金」の減少や自己株式の取得があったことによるものです。上期におけるキャッシュ・フローの状況等につきましては、次のとおりであります。営業活動によるキャッシュ・フローは、1,694百万円の支出(前年同期は10,380百万円の支出)となりました。これは主に、「営業債務及びその他の債務の増加額」があった一方で、「棚卸資産の増加」などがあったことによるものです。投資活動によるキャッシュ・フローは、16,474百万円の支出(前年同期は4,103百万円の支出)となりました。これは主に、「有形固定資産、無形資産の取得による支出」によるものです。財務活動によるキャッシュ・フローは、25,123百万円の支出(前年同期は5,141百万円の支出)となりました。これは主に、「自己株式の取得による支出」や「配当金の支払額」があったことによるものです。以上の結果、当中間期末における現金及び現金同等物の残高は45,169百万円(前期末と比べ43,304百万円減少)となりました。
(3)連結業績予想などの将来予測情報に関する説明上期におきまして、売上収益は前年同期比1.6%の増加、事業利益は43億円の増益となり、2025年2月13日に公表した通期業績予想に対して順調に推移しております。このようななか、事業利益につきましては上記の減損損失計上による減価償却費減少および上期の増益トレンド、ならびに日本コカ・コーラの市場動向変化に対応したマーケティング投資手法の変更にともなう当社への減益要因を織り込み、上方修正いたしました。営業利益、税引前利益、当期利益、親会社の所有者に帰属する当期利益につきましては、減損損失を計上したことにともない、前回予想を下回る見込みとなりましたので、通期業績予想を修正いたしました。なお、今回の業績予想の修正にともなう配当予想の修正はありません。
四半期 2026年12月期 第2四半期
出典: コカ・コーラ ボトラーズジャパンホールディングス 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年7月30日(https://www2.jpx.co.jp/disc/25790/140120260729502577.pdf)
1.当中間決算に関する定性的情報(1)連結経営成績に関する説明当該内容の詳細については、本日7月30日(木)午後5時30分より開催の決算説明会の資料を当社ウェブサイト(https://www.ccbj-holdings.com/ir/library/presentation.php)に掲載しておりますので、そちらをご参照ください。決算説明会のライブおよびオンデマンド配信は当社ウェブサイトにて行っております。なお、当中間連結会計期間(2026年1月1日~6月30日、以下「上期」)の業績の概要は以下のとおりです。業績の概要上期(1月1日~6月30日)(単位:百万円、販売数量を除く)増減率2025年 2026年(%)売上収益 417,942 423,191 1.3販売数量(百万ケース) 230 234 1.5売上総利益 183,413 189,642 3.4販売費及び一般管理費 181,599 181,762 0.1その他の収益(経常的に発生した収益) 334 514 53.8その他の費用(経常的に発生した費用) 686 307 △55.2持分法による投資利益 73 51 △29.8事業利益 1,535 8,137 430.1その他の収益(非経常的に発生した収益) 839 4,827 475.7その他の費用(非経常的に発生した費用) 94,543 3,866 △95.9営業利益(△は損失) △92,170 9,098 -親会社の所有者に帰属する中間利益(△は損失) △65,892 4,778 –
※事業利益は、事業の経常的な業績をはかるための指標であり、売上収益から売上原価ならびに販売費及び一般管理費を控除するとともに、その他の収益およびその他の費用のうち経常的に発生する損益を加減算したものです。上期の販売数量は、6月の天候不順の影響を受けたものの計画を上回って進捗し、価格改定によりケース当たり納価を改善させながら、前年同期比1.5%の成長を実現しました。ビジネスユニットごとに、コアカテゴリーの強化や売場の拡大、飲用機会を訴求したマーケティング活動に取り組んだことなどが、競争力向上と数量成長に貢献いたしました。連結売上収益は、423,191百万円(前年同期と比べ5,248百万円、1.3%増加)となりました。販売数量が増加したことに加え、価格改定の効果としてほぼすべてのチャネルでケース当たり納価が改善し、チャネルミックス変化の影響を受けたものの、売上収益は前年同期を上回る結果となりました。連結事業利益は、8,137百万円(前年同期と比べ6,602百万円、430.1%増加)となりました。売上収益増加による利益貢献や変革を通じたコスト削減などが、収益性改善に貢献いたしました。持続的な成長に向けた投資を計画どおりに実行しながらも、年間の増益目標額の6割以上を上期に達成いたしました。なお、中期経営計画「Vision 2030」の初年度として、資本効率向上を目的とした厳選した設備投資や長期的かつ有効な資本活用を行っていく方針に基づき、製造用機械装置の耐用年数の見直しを行っており、これにともない、当該資産における減価償却費が減少しております。連結営業利益は、前年同期と比べ101,268百万円増加し、9,098百万円(前年同期は92,170百万円の損失)となりました。これは、前年同期と比べ、事業利益が増加したことに加え、前第2四半期(2025年4月1日~6月30日)にベンディング事業において減損損失を計上したことの反動によりその他の費用(非経常)が減少したことなどによるものです。親会社の所有者に帰属する中間利益は、営業利益が前年同期と比べ増加したことなどから、前年同期と比べ70,670百万円増加し、4,778百万円(前年同期は65,892百万円の損失)となりました。業績の着実な回復により、2018年以来、8年ぶりに、親会社の所有者に帰属する中間利益の黒字化を達成いたしました。セグメントごとの経営成績は、次のとおりであります。
①ベンディング事業売上収益は186,432百万円(前年同期と比べ3,228百万円、1.7%の減少)となりました。セグメント利益は前年同期と比べ6,732百万円増加し、5,343百万円となりました(前年同期は1,389百万円の損失)。
②OTC事業売上収益は199,195百万円(前年同期と比べ5,021百万円、2.6%の増加)となりました。セグメント利益は22,750百万円(前年同期と比べ1,746百万円、8.3%の増加)となりました。
③フードサービス事業売上収益は22,952百万円(前年同期と比べ3,119百万円、15.7%の増加)となりました。セグメント利益は3,136百万円(前年同期と比べ286百万円、10.0%の増加)となりました。
(2)連結財政状態に関する説明総資産は、722,135百万円となり、前連結会計年度末(以下「前期末」)と比べ23,649百万円増加しました。これは主に、「棚卸資産」が増加したことによるものです。負債合計は、356,468百万円となり、前期末と比べ38,181百万円増加しました。これは主に、「社債及び借入金」が増加したことによるものです。資本合計は、365,667百万円となり、前期末と比べ14,532百万円減少しました。これは主に、自己株式の取得があったことによるものです。上期におけるキャッシュ・フローの状況等につきましては、次のとおりであります。営業活動によるキャッシュ・フローは、1,909百万円の支出(前年同期は1,694百万円の支出)となりました。これは主に、「減価償却費及び償却費」が計上された一方で、「棚卸資産の増加」などがあったことによるものです。投資活動によるキャッシュ・フローは、8,706百万円の支出(前年同期は16,474百万円の支出)となりました。これは主に、「有形固定資産、無形資産の売却による収入」があった一方で、「有形固定資産、無形資産の取得による支出」があったことによるものです。財務活動によるキャッシュ・フローは、17,515百万円の収入(前年同期は25,123百万円の支出)となりました。これは主に、「自己株式の取得による支出」や「配当金の支払額」があった一方で、「長期借入による収入」があったことによるものです。以上の結果、当上期末における現金及び現金同等物の残高は83,234百万円(前期末と比べ6,904百万円増加)となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年2月13日に公表いたしました2026年12月期通期の連結業績予想に変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。