通期はリスク開示部分(事業等のリスク)を丸ごと削除する大幅な構成変更とサイバー攻撃の影響説明が中心、四半期はほぼ同等の粒度で数値更新が中心。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、アサヒグループホールディングス分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月14日 → 2026年7月7日(推定))
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月14日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 27,607字 → 8,310字(前期比-68.8%、大幅減少)
見出し構成の変化: 削除: (6)事業等のリスク, (1)全体リスク, (2)個別戦略リスク, ①中長期的に顕在化が懸念されるリスク, ②短中期的に顕在化が懸念されるリスク, ③継続的に顕在化を留意するリスク, ④個別戦略リスクのヒートマップ, ⑤個別戦略リスクの経営方針・戦略との関連性, (3)その他リスク
粒度の判定: 粗くなった
セグメント情報注記: あり(791字) → あり(959字)
変化の型: 構成変更型、出来事型
増えた要素
- 2025年9月29日発生のサイバー攻撃によるシステム障害と決算発表延期についてのお詫び文言
- サイバー攻撃による第4四半期の大幅減収減益・システム障害影響の説明
- 再発防止策の実行方針(見通し欄)
- 事業セグメント区分を「日本/欧州/オセアニア/東南アジア」の4区分から「日本・東アジア/欧州/アジアパシフィック」の3区分へ変更
減った要素
- (6)事業等のリスクの節全体(1.リスクマネジメント体制~4.主要リスク、(1)全体リスク、(2)個別戦略リスク(①~⑤)、(3)その他リスクを含む大部な記述)を削除。別資料(有価証券報告書等)へ移行したとみられる
要約: 「(6)事業等のリスク」を含む大部なリスク関連見出し群が丸ごと削除され、文字数が68.8%減少した(別資料への移管と推測)。あわせて2025年9月のサイバー攻撃によるシステム障害と第4四半期の大幅減収減益の説明、セグメント区分の3区分への再編(日本・東アジア/欧州/アジアパシフィック)が反映された。
四半期決算短信の比較
文字数: 6,024字 → 5,741字(前期比-3.7%、微減)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(865字) → あり(589字)
変化の型: 出来事型
増えた要素
- 冒頭にサイバー攻撃(2025年9月29日発生)による決算発表延期についてのお詫び文言
減った要素
- 業績予想の修正比較表(前回発表予想と修正予想の増減額・増減率、参考として前期実績を含む詳細表)。今期は予想に変更がなかったため一文のみに縮小
要約: 見出し構成・セグメント区分(日本・東アジア/欧州/アジアパシフィックの3区分、前年同期に再編済み)は同一で、経営成績・財政状態の説明の粒度もほぼ同等。(4)将来予測情報は、前年が予想修正の詳細比較表だったのに対し、今期は予想に変更がなかったため一文のみとなった。
定性文の全文(前期・今期)
通期 2024年12月期
出典: アサヒグループホールディングス 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月14日(https://www2.jpx.co.jp/disc/25020/140120250213573478.pdf)
1.経営成績等の概況文中には、経営方針等に関する様々な業績予想及び目標数値、並びにその他の将来に関する情報が開示されています。これらの業績予想及び目標数値、並びにその他の将来に関する情報は、将来の事象についての現時点における仮定及び予想、並びにアサヒグループが現在入手可能な情報や一定の前提に基づいているため、今後様々な要因により変化を余儀なくされるものであり、これらの予想や目標の達成及び将来の業績を保証するものではありません。
(1)当期の経営成績の概況(当期の経営成績)当期における世界経済は、米国においては、底堅い個人消費を背景に景気は堅調に推移し、欧州においては、インフレ圧力の緩和とともに、景気の持ち直しが見られました。また、日本においても、物価高騰の影響を受けつつも、雇用・所得環境の改善に伴う個人消費の増加により、景気は緩やかな回復の兆しが見られました。こうした状況のなかアサヒグループは、『中長期経営方針』に基づき、各地域におけるプレミアム戦略の推進などによる事業ポートフォリオの強靭化に取り組みました。また、サステナビリティと経営の統合をはじめとしたコア戦略の一層の推進に加えて、真のグローバル化に向けた人的資本の高度化やグループガバナンスの強化により、長期戦略を支える経営基盤を強化しました。その結果、アサヒグループの売上収益は2兆9,394億2千2百万円(前期比6.2%増)となりました。また、利益
※1については、事業利益 は2,851億2千1百万円(前期比8.1%増)、営業利益は2,690億5千2百万円(前期比
9.8%増)、親会社の所有者に帰属する当期利益は1,920億8千万円(前期比17.1%増)、調整後親会社の所有者に※2帰属する当期利益は1,829億7千7百万円(前期比10.5%増)となりました。なお、為替変動による影響を除くと、売上収益は前期比2.1%の増収、事業利益は前期比3.7%の増益となりまし
※3た。
※1 事業利益とは、売上収益から売上原価並びに販売費及び一般管理費を控除した、恒常的な事業の業績を測る当社独自の利益指標です。
※2 調整後親会社の所有者に帰属する当期利益とは、親会社の所有者に帰属する当期利益から事業ポートフォリオ再構築及び減損損失など一時的な特殊要因を控除したものです。
※3 2024年の外貨金額を、2023年の為替レートで円換算して比較しています。アサヒグループの実績 (単位:百万円)実績 前期比売 上 収 益 2,939,422 6.2%事 業 利 益 285,121 8.1%営 業 利 益 269,052 9.8%親会社の所有者に192,080 17.1%帰属する当期利益調整後親会社の所有者182,977 10.5%に帰属する当期利益セグメントの業績は次の通りです。各セグメントの売上収益はセグメント間の内部売上収益を含んでおります。事業セグメント別の実績 (単位:百万円)前期比 前期比売上収益売上収益 事業利益 営業利益 前期比事業利益率為替一定 為替一定日本 1,362,874 0.0% 0.0% 134,903 12.9% 12.9% 9.9% 136,272 22.5%欧州 781,005 13.4% 4.6% 101,140 18.9% 11.1% 13.0% 65,822 10.7%オセアニア 715,394 9.7% 2.4% 108,798 △1.7% △8.2% 15.2% 81,844 △8.7%東南アジア 66,138 14.4% 6.9% 1,862 33.2% 23.9% 2.8% 1,783 76.6%その他 26,470 22.9% 19.0% 4,179 △21.5% △22.4% 15.8% 3,844 △25.7%調整額計 △12,459 – – △26,333 – – – △20,516 -無形資産- – – △39,430 – – – – -償却費合計 2,939,422 6.2% 2.1% 285,121 8.1% 3.7% 9.7% 269,052 9.8%
※営業利益における無形資産償却費は各事業に配賦しています。[日本]日本においては、酒類、飲料、食品事業の主力ブランドに経営資源を投下するとともに、新たな価値提案の強化などにより、成長基盤の拡大に取り組みました。また、各事業の枠を超えたシナジー創出に加えて、人的資本や組織機能の高度化、サステナビリティへの取り組み推進などにより、日本全体の経営基盤を強化しました。酒類事業では、ビール類において、「スーパードライ」の世界観に没入できるコンセプトショップを期間限定でオープンするなど広告・販売促進活動の強化に加え、『アサヒスーパードライ ドライクリスタル』をリニューアルするなど、「スーパードライ」ブランドの価値向上に取り組みました。また、『アサヒ生ビール』の世界観を体験できる「出張マルエフ横丁」を展開するなど、ビールカテゴリーの更なる強化を図りました。洋酒においては、ニッカウヰスキー創業90周年の取り組みとして、マスターブランドの活性化や期間限定バー「THE NIKKA WHISKYTOKYO」の展開に加え、10月に『ニッカ フロンティア』を全国発売するなど、新たなユーザーの獲得に取り組み
※1ました。RTDにおいては、『アサヒGINON(ジノン)』の全国発売に加え、『未来のレモンサワー』をエリア・数量限定で発売するなど、新価値創造を推進しました。アルコールテイスト飲料においては、『アサヒゼロ』の全国発売に加え、お酒を飲む人と飲まない人が共に楽しめる生活文化の創造を目指し、「スマートドリンキング」の推進に取り組みました。飲料事業では、生誕140周年の「三ツ矢サイダー」や生誕120周年の「ウィルキンソン」ブランドにおいて、広告・販促活動の強化によるブランド価値向上や炭酸飲用者の拡大の取り組みに加え、緑茶ブランド『アサヒ 颯(そう)』のパッケージをリニューアルし香り高い味わいを訴求するなど、市場の活性化を図りました。また、健康な人の免疫機能の維持に役立つ機能が報告されている「L-92乳酸菌」を配合した機能性表示食品『三ツ矢免疫サポート』を発売するなど、健康志向を踏まえた価値提案に取り組みました。食品事業では、「ミンティア」において、人気アニメとコラボレーションしたパッケージ商品の発売に加え、強いミントの清涼感が楽しめる『ミンティアブリーズ ウルトラブラック』をリニューアルするなど、ユーザー層の
※2拡大を図りました。また、月経に関する機能性を訴求したフェムケア 商品『わたしプロローグ』を発売するなど、女性の健康課題解決への貢献にも取り組みました。以上の結果、売上収益は、外食事業からの撤退による減収影響などはありましたが、酒類事業、飲料事業、食品事業が増収となり、1兆3,628億7千4百万円(前期比0.0%増)となりました。事業利益は、原材料関連費用の増加などの影響はあったものの、価格改定の効果や各種コストの効率化などにより、1,349億3百万円(前期比12.9%増)となりました。
※1 RTD:Ready To Drinkの略。購入後、そのまま飲用可能な缶チューハイなどを指します。※2 フェムケアとは、女性の体や健康をケアすることです。[欧州]欧州においては、各国のプレミアム戦略に基づく競争優位性の向上に加えて、『Asahi Super Dry』や『PeroniNastro Azzurro』を軸とした世界的なパートナーシップの活用などにより、グローバルブランドの認知度向上を図りました。また、「環境」や「コミュニティ」を中心としたサステナビリティへの取り組みを強化することなどにより、成長基盤を更に拡大しました。欧州の主要地域では、チェコにおいて、『Pilsner Urquell』や『Radegast』などの主力ブランドにおけるプロモーションを強化したことに加えて、新たな消費者の開拓に向けて、苦みとアルコール度数を抑えたラガービール『Proud』を発売しました。また、イタリアでのプレミアムラガービール『Raffo Lavorazione Grezza』の発売に加えて、ルーマニアでの『Kozel』や『Ciucas』におけるフェスティバルへの協賛や参加などにより、ブランド価値の向上に取り組みました。さらに、ノンアルコールビールにおいて、チェコの『Birell』からカフェインなどを加 えた 新 たなシリーズの発売 や 、 ポーランドの 『Lech Free』 や 『Tyskie 0.0% 』 、 ルーマニアの 『UrsusCooler』などを積極的に展開し、新たな飲用機会の創出に向けた取り組みを強化しました。グローバルブランドの拡大展開では、『Asahi Super Dry』において、ラグビーワールドカップのパートナーシップを2029年大会まで延長したほか、「City Football Group」とのパートナーシップを活かしたマーケティング活動に取り組みました。『Peroni Nastro Azzurro』においては、プレミアムな世界観を演出するためのプロモーションを展開したほか、F1チーム「Scuderia Ferrari」と新たなパートナーシップを開始したノンアルコールビール『Peroni Nastro Azzurro 0.0%』において、F1のイタリアグランプリを記念して、ブランド体験型の施設「TheHouse of Peroni Nastro Azzurro 0.0%」をミラノに期間限定で展開するなど、グローバルでのブランド認知度の向上に努めました。以上の結果、売上収益は、各国のプレミアムビールやノンアルコールビール、グローバルブランドなどが好調に推移したことで、7,810億5百万円(前期比13.4%増)となりました。事業利益は、人件費などは増加しましたが、増収効果や各種コストの効率化を推進したことにより、1,011億4千万円(前期比18.9%増)となりました。なお、為替変動による影響を除くと、売上収益は前期比4.6%の増収、事業利益は前期比11.1%の増益となりました。
[オセアニア]オセアニアにおいては、『Great Northern』など主力ブランドを中心とした持続的な成長に加え、酒類と飲料事業の強みを活かしたマルチビバレッジ戦略により、商品ポートフォリオの強化を図りました。また、各種オペレーションの最適化などによる収益構造改革やサステナビリティを重視した新価値提案などにより、事業基盤を一層強化しました。酒類事業では、主力ブランドの『Victoria Bitter』において、高まる健康需要に応えるべく低糖質のビールを新たに発売しました。また、『Peroni Nastro Azzurro』や『Somersby』ブランドにおいて全豪オープンテニストーナメントとのスポンサーシップを継続したほか 、RTDブランド『Hard Rated』の新たなフレーバーの発売や、「Nikka」ブランドの拡販を加速しました。さらに、プレミアムスピリッツ製造販売企業であるNever Never社を買収するなど、ブランド力の強化とさまざまなニーズに対応した酒類事業全体のポートフォリオ拡充を図りました。飲料事業では、「Pepsi」ブランドにおいてリニューアルを行い伝統的な価値観と最新のトレンドを融合させたほか、「Schweppes」ブランドにおいて国立美術館とのパートナーシップを強化するなど、主力ブランドの価値向上に取り組みました。さらに、豪州では、先住民社会との協調活動を通じて、コミュニティのウエルビーイングを尊重するなど、展開地域との「つながり」を強化するとともに、ニューサウスウェールズ州最大の太陽光発電プロジェクトから電力調達を開始するなど、サステナビリティの取り組みを推進しました。以上の結果、売上収益は、酒類事業の主力ブランドの販売減少はあったものの、飲料事業の好調などにより、7,153億9千4百万円(前期比9.7%増)となりました。事業利益は、原材料関連の費用増加などの影響により、1,087億9千8百万円(前期比1.7%減)となりました。なお、為替変動による影響を除くと、売上収益は前期比2.4%の増収、事業利益は前期比8.2%の減益となりました。
[東南アジア]東南アジアにおいては、自社ブランドを中心とした主力ブランドへの投資強化や販売チャネルの最適化を推進し、マレーシアなど展開国における収益性向上の取り組みを推進しました。また、健康需要の取り込みやDX投資、人材育成などの強化を通じて、成長基盤の拡大を図りました。マレーシアでは、「WONDA」において地元の人気キャラクターとのコラボ商品である『Wonda Kluang Coffee』を新発売し、地域に即した価値提案を消費者へ訴求することでブランド力を強化しました。また、『Goodday』では、eスポーツ向けのマーケティングを積極的に展開することで、幅広い年齢層のユーザーに対して、革新的な価値提案を図りました。以上の結果、売上収益は、主力ブランドの販売が好調に推移したことに加え、価格改定の効果や為替変動の影響などにより、661億3千8百万円(前期比14.4%増)となりました。事業利益は、固定費全般の効率化などを推進したことにより、18億6千2百万円(前期比33.2%増)となりました。なお、為替変動による影響を除くと、売上収益は前期比6.9%の増収、事業利益は前期比23.9%の増益となりました。
[その他]その他については、売上収益は264億7千万円(前期比22.9%増)、事業利益は41億7千9百万円 (前期比
21.5%減)となりました。[『中長期経営方針』の中期的なガイドラインの進捗]「主要指標のガイドライン」については、各地域におけるプレミアム戦略の推進や適切な価格戦略による売上単価の向上に取り組みましたが、インフレの進行や原材料価格の上昇に加えて、将来を見据えたブランド投資の拡大などにより、事業利益(為替一定ベース)及びEPS(調整後)はガイドラインを下回りました。フリー・キャッシュ・フロー(FCF)については、有形固定資産の売却や運転資本の圧縮などのキャッシュ創出により、ガイドラインを上回りました。
※1「財務方針のガイドライン」については、FCFを金融債務の削減に充当したことなどにより、Net Debt/EBITDAはガイドライン以上に低下させることができました。また、株主還元については、当期は1株当たりの配当額を49
※2円に増額することにより、配当性向のガイドラインを上回る予定です。
※1 Net Debt/EBITDA(EBITDA純有利子負債倍率)=(金融債務-現預金)/EBITDA※2 2024年10月1日を効力発生日とする株式分割(1株につき3株の割合)を考慮し、当該効力発生日以前の1株当たりの配当金を調整のうえ、記載しております。■主要指標のガイドライン3年程度を想定したガイドライン 2022-24年進捗
※1事業利益 ・CAGR(年平均成長率):一桁台後半 CAGR:4.7%
※2EPS(調整後 ) ・CAGR(年平均成長率):一桁台後半 CAGR:5.9%
※3FCF ・年平均2,000億円以上 年平均:2,530億円
※1 為替一定ベース※2 調整後とは、事業ポートフォリオの再構築や減損損失など一時的な特殊要因を除いたものです。※3 FCF=営業CF-投資CF (M&A等の事業再構築を除く)(注)「主要指標のガイドライン」におけるFCFの金額は、表示単位未満を四捨五入して表示しております。■財務方針のガイドライン2022年以降のガイドライン 2024年実績・FCFは債務削減へ優先的に充当し、成長投資への余力を高める成長投資・債務削減・Net Debt/EBITDAは2024年に3倍程度を目指す 2.49倍(劣後債の50%はNet Debtから除いて算出)
※・配当性向 35%程度を目途とした安定的な増配株主還元 40.6%(配当性向は2025年までに40%を目指す)
※ 配当性向は、親会社の所有者に帰属する当期利益から事業ポートフォリオ再構築及び減損損失などに係る一時的な損益(税金費用控除後)を控除して算出しております。
(2)当期の財政状態の概況(資産、負債及び資本の状況)当年度の連結総資産は、為替相場の変動によるのれん及び無形資産を含む外貨建資産の増加等により、総資産は前年度末と比較して1,174億9千1百万円増加し、5兆4,034億5百万円となりました。負債は、社債及び借入金の減少等により、前年度末と比較して907億7千8百万円減少し、2兆7,293億5千3百万円となりました。資本は、前年度末に比べ2,082億7千万円増加し、2兆6,740億5千1百万円となりました。これは、配当金支出により利益剰余金が減少したものの、親会社の所有者に帰属する当期利益の計上により利益剰余金が増加したこと及び為替相場の変動により在外営業活動体の換算差額が増加したこと等によるものです。この結果、親会社所有者帰属持分比率は49.4%となりました。
(3)当期のキャッシュ・フローの概況当年度の営業活動によるキャッシュ・フローは、税引前利益が2,669億9千万円となりましたが、法人所得税等の支払による減少があった一方で、減価償却費等の非キャッシュ項目による増加や運転資本の効率化により、4,037億2千3百万円(前期比:561億7千5百万円の収入増)の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出などにより、1,186億6千5百万円(前期比:9億5千2百万円の支出増)の支出となりました。財務活動によるキャッシュ・フローは、社債の発行による収入があった一方で、社債の償還や借入金の返済による支出などがあり、2,727億8千4百万円(前期比:460億3千8百万円の支出増)の支出となりました。以上の結果、当年度末では、前年度末と比較して現金及び現金同等物の残高は240億1千6百万円増加し、839億6千1百万円となりました。(参考)キャッシュ・フロー関連指標の推移2023年12月期 2024年12月期親会社所有者帰属持分比率(%) 46.5 49.4時価ベースの親会社所有者帰属
50.4 46.1持分比率(%)キャッシュ・フロー対有利子
6.2 3.5負債比率(年)インタレスト・カバレッジ・
27.5 25.7レシオ(倍)(注)親会社所有者帰属持分比率:親会社所有者帰属持分/総資産時価ベースの親会社所有者帰属持分比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い
※ 各指標はいずれも連結ベースの財務数値により算出しております。※ 株式時価総額は自己株式を除く発行済株式数をベースに計算しております。※ キャッシュ・フローは営業キャッシュ・フローを使用しております。(4)利益配分に関する基本方針及び当期・次期の配当『中長期経営方針』に基づいて、創出されるフリー・キャッシュ・フローは、債務の削減へ優先的に充当することで、将来の成長投資への余力を高めてきましたが、2024年に3倍程度を目指すとしていたNet Debt/EBITDAは、2024年12月期で2.49倍まで低下しガイドラインを達成いたしました。こうした進捗を踏まえ、2024年12月期のフリー・キャッシュ・フローを株主還元の充実化に充当すべく、配当については、ガイドラインに掲げていた「2025年までに配当性向40%」の達成を一年前倒しすることとし、2024年12月期の配当性向を40%とする方針としております。本方針を実現するため、当期の期末配当は、連結財務状況等を勘案し、2024年8月に開示した配当予想を上方修正し、1株当たり27円とすることを予定しており、中間配当の22円と合わせて、年間では8.7円増配の49円の普通配当となる予定です。なお、本件は2025年3月26日開催予定の第101回定時株主総会に付議する予定です。当社は、2024年10月1日付で、普通株式1株につき3株の割合で株式分割を行っております。当該株式分割を考慮し、当該効力発生日以前の1株当たりの配当金を調整のうえ、記載しております。次期の配当金は、1株当たり中間配当26円、期末配当26円の年間では3円増配の52円の普通配当となる予定です。
(5)戦略的現状と見通し2025年度は、地政学リスクはより複雑化するとともに、インフレによる経済減速リスクなどが懸念されます。そうした環境のなかで当社は、引き続き『中長期経営方針』に基づき、各地域におけるプレミアム戦略の推進やグロ
※1ーバルブランドの拡大展開に加えて、BAC への投資強化などによる事業ポートフォリオの強靭化を図ります。また、サステナビリティと経営の統合をはじめとしたコア戦略に加えて、グループガバナンス体制の一層の進化やグローバル調達機能の高度化など、各事業の総和を超える企業価値の向上に取り組みます。日本においては、酒類、飲料、食品事業の主力ブランドの強化に加え、高付加価値商品の展開を中心とした新たな価値提案により、成長基盤の拡大に取り組みます。また、各事業の枠を超えたシナジー創出による収益性向上に加えて、人的資本の高度化、サステナビリティへの取り組み推進などにより、持続的な成長に向けた経営基盤の強化を図ります。欧州においては、主要国におけるプレミアムビールやノンアルコールビールの強化に加えて、世界的なパートナーシップなどを活用した『Asahi Super Dry』と『Peroni Nastro Azzurro』の拡大展開により、グローバルブランドの認知度向上を図ります。また、サステナビリティの取り組みやDXを推進することにより、成長基盤を更に強化します。オセアニアにおいては、ビールの主力ブランドを中心とした商品ポートフォリオの再構築に加え、高付加価値な
※2RTD の展開などによるプレミアム化の促進、飲料事業における成長領域への参入など酒類と飲料事業の強みを活かしたマルチビバレッジ戦略を推進します。また、DXの加速やサプライチェーンの効率化による収益構造改革や、サステナビリティを重視した新価値提案などにより、事業基盤を一層強化します。東南アジアにおいては、自社ブランドを中心とした主力ブランドへの投資強化や販売チャネルの最適化を推進し、マレーシアやシンガポールなど展開国における収益性向上を図ります。また、サステナビリティを経営の中心に据えることで、持続可能な事業基盤の構築を図ります。
※3これらの取り組みにより、2025年度の売上収益は2兆9,700億円、事業利益 は2,870億円、営業利益は2,620億
※4円、親会社の所有者に帰属する当期利益は1,775億円(調整後親会社の所有者に帰属する当期利益 は1,775億円)を見込んでいます。
※5なお、当社はこれまでに、日本・欧州・オセアニア・東南アジアでの4RHQ体制を基盤としてきましたが、2025年4月1日からオセアニアと東南アジアのRHQを統合し3RHQ体制へ変更します。オセアニアと東南アジア・南アジアでの酒類・飲料事業の統合を通じてマルチビバレッジ戦略を強化し、東アジアでの酒類事業は、日本の事業を担うアサヒグループジャパン株式会社の強固なブランド、開発力、サプライチェーンなどを活かすことで、これまで以上に競争優位性を高めていきます。
※1 BAC:Beer Adjacent Categoriesの略。低アルコール飲料、ノンアルコールビール、成人向け清涼飲料など、ビール隣接カテゴリーを指します。
※2 RTD:Ready To Drinkの略。購入後、そのまま飲用可能な缶チューハイなどを指します。※3 事業利益とは、売上収益から売上原価並びに販売費及び一般管理費を控除した、恒常的な事業の業績を測る当社独自の利益指標です。
※4 調整後親会社の所有者に帰属する当期利益とは、親会社の所有者に帰属する当期利益から事業ポートフォリオ再構築及び減損損失など一時的な特殊要因を控除したものです。
※5 RHQ:Regional Headquarters(地域統括会社)を指します。アサヒグループの業績予想 (単位:百万円)業績予想 前期比売 上 収 益 2,970,000 1.0%事 業 利 益 287,000 0.7%営 業 利 益 262,000 △2.6%親会社の所有者に177,500 △7.6%帰属する当期利益調整後親会社の所有者177,500 △3.0%に帰属する当期利益(注)上記の予想は現時点で入手可能な情報に基づいたものであり、実際の業績は今後様々な要因によって異なる可能性があります。
(6)事業等のリスク1.アサヒグループのリスクマネジメント体制アサヒグループは、グループ全体を対象に、エンタープライズリスクマネジメント(ERM)を導入しています。この取り組みの中で、グループ理念「Asahi Group Philosophy」の具現化、並びに『中長期経営方針』の戦略遂行及び目標達成を阻害しうる重大リスクを、戦略、オペレーション、財務、コンプライアンス等の全ての領域から特定及び評価し、対応計画を策定、その実行及びモニタリングを継続的に実施することで、効果的かつ効率的にアサヒグループのリスク総量をコントロールしています。ERMを推進するにあたり、代表取締役社長兼Group CEO以下の業務執行取締役、Group CxO及び委員長が指名するFunctionのHeadで構成されるリスクマネジメント委員会を設置しています。ERMはグループ全体を対象とし、リスクマネジメント委員会の委員長である代表取締役社長兼Group CEOが実行責任を負います。アサヒグループ各社は、事業単位ごとにERMを実施し、リスクマネジメント委員会に取り組み内容を報告します。同委員会はそれらをモニタリングするとともに、委員自らがグループ全体の重大リスクを特定、評価、対応計画を策定し、その実行及びモニタリングを実施します。これらの取り組みは取締役会に報告され、取締役会はこれらをモニタリングすることで、ERMの実効性を確認します。
2.アサヒグループ リスクアペタイトアサヒグループは、ERMを推進するとともに、『中長期経営方針』の目標達成のために、「とるべきリスク」と「回避すべきリスク」を明確化する「アサヒグループ リスクアペタイト」を制定しています。「アサヒグループ リスクアペタイト」は、アサヒグループのリスクマネジメントに関する「方針」です。ERMの運用指針及び意思決定の際のリスクテイクの指針となるものであり、リスクに対する基本姿勢を示す「リスクアペタイト ステートメント」と、実務的な活用を想定した、事業遂行に大きく影響する主要なリスク領域に対する姿勢(アペタイト)を示す「領域別リスクアペタイト」で構成されます。グループ戦略、リスク文化とリスク状況、及びステークホルダーの期待をもとに検討し、取締役会にて決定、グループ全体に適用され、実施状況はリスクマネジメント委員会でモニタリング、取締役会へ報告されます。本取り組みを通じて、アサヒグループ全体で適切なリスクテイクを促進していきます。
3.アサヒグループのクライシスマネジメント体制アサヒグループでは、ERMにおけるグループ全体の重大リスクの中でも、人・モノ・カネ・情報等の経営資源遮断の危機があり「即時対応」する領域を「クライシスマネジメント」の対象としています。クライシスマネジメントの実効性を上げるため、平時から「事前の想定」を行い、クライシス時に混乱なく速やかに対応できるよう「緊急時の即応体制」を構築しています。事前の想定については、経営資源遮断の危機を想定した「リスクシナリオ」を作成し対応を準備しています。また、緊急時の即応体制については、クライシス類型に応じた対応主体を予め明確にし、危機発生時の初動における事実確認と重大性の評価を迅速・的確に実施し対応する体制を構築しています。
4.主要リスク当社グループでは、「1.アサヒグループのリスクマネジメント体制」に記載の通り、代表取締役社長兼GroupCEO以下の業務執行取締役、Group CxO及び委員長が指名するFunctionのHeadで構成されるリスクマネジメント委員会で、中長期経営方針の事業遂行及び目標達成を阻害しうる特に重大なリスクを特定及び評価し、以下の「(2)個別戦略リスク」として認識しています。加えて、それ以外に考えられる当社グループの事業等のリスクについても、「(1)全体リスク」及び「(3)その他リスク」に記載しています。ただし、以下に記載したリスクは当社グループに関する全てのリスクを網羅したものではなく、記載されたリスク以外のリスクも存在します。かかるリスク要因のいずれによっても、投資者の判断に影響を及ぼす可能性があります。また、前述の、当社グループリスクマネジメントの取り組みの中で、以下に記載する各リスクに対する対応策を含む種々の対応策をとりますが、それらの対策が有効に機能しない等によりリスクが解消できず、当社グループの業績及び財政状態に影響を及ぼす可能性があります。
(1)全体リスク1)中長期経営方針について当 社 グ ル ー プ は 、 持 続 的 な 成 長 と 中 長 期 的 な 企 業 価 値 向 上 を 目 指 し て 、2019 年 に 「Asahi GroupPhilosophy(AGP)」を制定し、2022年、それに基づいて、また、その後のグループ内外の環境変化も踏まえて中長期経営方針を更新しました。「3.経営方針」に記載の通り、本方針では、3年程度を想定した主要指標のガイドラインや、財務・キャッシュ・フロー方針を示していますが、これらのガイドライン・方針は、策定時に当社グループが入手可能な情報や適切と考えられる一定の前提に基づき、将来の事象に関する仮定及び予想に依拠して策定されたものです。そのため、本「(6)事業等のリスク」に記載の各リスク等を含む様々な要因により変更を余儀なくされるものであり、当社グループの事業や業績が中期経営方針内の同ガイドライン・方針等を達成できない可能性があります。2)事業環境について当社グループの売上収益において日本の占める割合は約46.4%(2024年12月期決算)となっています。今後の日本国内での景気の動向によって、酒類・飲料・食品の消費量に大きな影響を与える可能性があり、人口の減少、少子高齢化が進んでいくと、酒類・飲料・食品の消費量が減少する可能性があります。また、原材料・エネルギー価格の高騰やインフレの影響などにより、国内での競争環境がさらに激化することで当社売上数量・金額が低下するとともに、コスト構造の悪化を招き、当社グループ事業の収益性が想定より損なわれる可能性があります。日本の売上収益のうち、ビール類は4割を超えます。このような状況は、当社グループのビール類商品に対するお客様の信頼を反映したものであり、当社グループ国内酒類事業での効率的な利益創出に寄与していますが、消費者の嗜好性の変化、世代交代等により、お客様の支持を失ってしまうと、本商品群の売上が低下し、当社グループの業績及び財政状態に影響を及ぼす可能性があります。また、当社グループは海外での事業領域を拡大しており、2024年12月期決算での売上収益における欧州、オセアニア、東南アジアの占める割合は、約53.2%となっています。今後、欧州、オセアニア地域を中心とする当社グループが事業を展開する各国における景気の悪化、当該各国での競争環境の激化、消費者の嗜好の変化等、市場の需要動向が変化すること等により、当該地域における当社グループの売上収益の低下、利益率の悪化が生じる可能性があります。当社グループは、中長期経営方針に『ビールを中心とした既存事業の成長と新規領域の拡大』を掲げ、『アサヒスーパードライ』や『Peroni Nastro Azzurro』などのグローバルブランドをはじめとした高付加価値ブランドの価値向上や新市場の創造を目指すとともに、今後の環境変化も見据えた収益構造改革を加速することで、本リスクが顕在化した場合の業績及び財政状態への影響の低減を図っていきます。また、ビール類に加えて、RTDなども含めたBACのラインアップを充実させることで売上収益を増加させるとともに、飲料、食品事業においては、消費の多様化や健康志向の高まりなどに応え、新たな付加価値提案を行い、事業拡大を図っていきます。当社グループは、テクノロジーの発展が、人類に新たな技術力と自由な時間を与え、気候変動・資源不足といった地球規模の課題を抱える中、社会・経済だけではなく人類の幸福(Well-being)のあり方も変化していくものと想定しています。そうしたメガトレンドを踏まえて更新した「おいしさと楽しさで“変化するWell-being”に応え、持続可能な社会の実現に貢献する」という方針のもと、変化しつつあるWell-beingへの迅速な対応、市場環境の変化を先取りした事業戦略の立案と展開、ならびに新たなオペレーティングモデルの構築を通じて、当社グループの戦略及び事業の競争力を強化していきます。
(2)個別戦略リスク当社リスクマネジメント委員会は、中長期経営方針の事業遂行及び目標達成を阻害しうる特に重大なリスクを以下の通り認識しています。その中で、中長期的に顕在化が懸念されるリスクを①、短中期的に顕在化が懸念されるリスクを②、及び継続的に顕在化を留意すべきリスクを③、とそれぞれ分類し記載しました。
① 中長期的に顕在化が懸念されるリスク1)事業拡大について当社グループは、Schweppes Australia社の買収(2009年、買収額1,185百万豪ドル(適時開示の際に公表した金額、以下同じ))、カルピス社の買収(2012年、買収額920億円)、旧SAB Miller社の西欧ビール事業の取得(2016年、買収額2,550百万ユーロ)、中東欧ビール事業の取得(2017年、買収額7,300百万ユーロ)及びCUB事業の買収(2020年、買収額160億豪ドル)をはじめとして、国内外での事業領域拡大のため、積極的に外部の経営資源を獲得してきました。2020年6月には、CUB事業を取得する手続きを完了することで、日本、欧州に加え、オセアニア地域での事業を盤石にし、日本、欧州、オセアニアの3極を核としたグローバルプラットフォームを構築、成長基盤の拡大を実現しました。ここ数年は財務基盤の強化を優先し大型の買収は控えていましたが、今後条件が揃えば、成長のために、外部の経営資源を活用していきます。外部の経営資源獲得にあたっては、慎重に検討を行い、一定の社内基準をもとに、将来の当社グループの業績に貢献すると判断した場合のみ実行します。しかしながら、営業、人員、技術及び組織の統合ができずコスト削減等の期待したシナジー効果が創出できなかった場合、アルコールや砂糖の摂取に対する社会の価値観の変化や人口動態の変化等により、買収した事業における製品に対する継続的な需要を維持できない場合、買収した事業における優秀な人材を保持し又は従業員の士気を維持することができない場合、高付加価値ブランドの育成不振等、効果的なブランド及び製品ポートフォリオを構築することができない場合、並びに異なる製品ラインにおける販売及び市場戦略の連携(クロスセルの拡大)ができない場合等により、当社グループの期待する成果が得られない可能性があります。当社グループは、買収に伴い、相当額ののれん及び無形資産を連結財政状態計算書に計上しており、2024年12月末現在、のれん及び無形資産の金額はそれぞれ、連結総資産の40.8%(22,034億円)及び21.3%(11,504億円)を占めています。当社グループは、当該のれん及び無形資産につきまして、それぞれの事業価値及び将来の収益力を適切に反映したものと考えていますが、事業環境や競合状況の変化等により期待する成果が将来にわたって大きく損なわれると判断された場合、又はカントリーリスクの顕在化による金利高騰や市場縮小等により適用される割引率や長期成長率が大きく変動した場合等は、減損損失が発生し、当社グループの業績及び財政状態に影響を及ぼす可能性があります。当社グループは、AGP及び中長期経営方針に基づいた価値創造経営により、事業の持続的成長と中長期的な企業価値向上を目指しています。『ビールを中心とした既存事業の成長と新規領域の拡大』、や『持続的成長を実現するためのコア戦略の推進』とともに、『長期戦略を支える経営基盤の強化』の一環としてグループガバナンスの更なる実効性向上に向けた取り組みを実施することで、グループ戦略の実行と期待成果をより確実なものとします。2)アルコール摂取に対する社会の価値観アルコールの摂取は人々の生活を豊かにしてきた一方で、その不適切な摂取は健康面あるいは社会的悪影響が指摘されています。世界保健機関(WHO)においては世界的な規模での酒類販売に関する規制が推奨されており、当社グループの予想を上回る規制強化が行われる可能性があります。将来、不適切な飲酒による酒類業界や当社グループのレピュテーション及びブランド価値を毀損する可能性や、行政による行動規制が重なると、アルコールに対する消費者の需要が縮小する可能性もあります。その結果、当社グループの業績及び財政状態に影響を及ぼす可能性があります。当社グループは、アルコール飲料を製造・販売する企業としての社会的責任を果たすため、WHOが2022年5月に採択したグローバルアルコールアクションプラン2022-2030の中で掲げたグローバル目標「有害なアルコール使用20%低減」の達成に貢献する戦略の方向性を経営の中で議論し、地域ごとに貢献できる取り組みを進めています。グループ全体では、責任ある飲酒の取り組み促進のためにグループスローガン「ResponsibleDrinking Ambassador」を打ち出し、不適切な飲酒の撲滅に向けた活動を強化するとともに、社員に対する「責任ある飲酒」の研修の取り組みを推進してきました。今後さらに社会インパクトを創出する取り組みを強化していきます。また、新しい飲用機会の創出に向けた取り組みとして、2030年までにアサヒグループにおけるノンアルコール・低アルコールの販売構成比20%達成を目標に掲げ、アルコール起因の課題解決にも取り組んでいます。アサヒビール株式会社は2020年に「スマートドリンキング宣言」を発表し、商品ごとの純アルコール量の積極的な開示を開始しました。消費者が適正飲酒をスマートに実践できるようにするため、様々な度数の低アルコール飲料やノンアルコール飲料の商品開発とその販促強化を進めています。2022年にはノンアルコールや低アルコール飲料のメニューを100種提供し、飲む人も飲まない人も楽しめる『SUMADORI-BARSHIBUYA(スマドリバー シブヤ)』を、2023年には、酔わなくても楽しめる新しい大人の嗜好品を提供するバー『THE 5th by SUMADORI-BAR』を展開するなど、新たな飲食店のあり方を提案しています。アルコールの有害な使用の低減による健康被害の予防をさらに推進するためには産業界が協力し合って課題
※解決に取り組むことも重要です。酒類事業を行う各地の関連法令遵守のほか、IARD をはじめとする業界団体や他業種の業界と協力・連携して販売や広告に関する自主基準を設け、責任あるマーケティングに取り組んでいます。2020年1月、IARDは加盟企業のCEOによる未成年者飲酒防止に向けた取り組みを推進する共同声明を発表しました。その中の一つとして、酒類に関するオンラインマーケティングが未成年者に届かないようにするデジタル・ガイディング・プリンシプル(DGP)の遵守率を2024年までに95%以上にすることを目標としました。当社グループは、IARDの目標設定を上回る100%の遵守を独自の目標として掲げ、2024年内にこれを達成しました。今後も当社は未成年者飲酒を防止するために、関連団体と協力しながら様々な取り組みを進めていきます。
※ IARD=International Alliance for Responsible Drinking(責任ある飲酒国際連盟)の略称。不適切な飲酒の撲滅と、責任ある飲酒を促進するという共通の目的のもとに、世界のビール、ワイン、スピリッツの製造業者である大手企業15社の加盟企業で構成される非営利団体。3)技術革新による新たなビジネスモデルの出現当社グループが国内外で事業を展開する、酒類・飲料・食品業界は、その製造販売に関して、技術革新による競争環境の変化が比較的少ない安定した業界でしたが、最近では、低アルコール飲料、ノンアルコールビールテイスト飲料、BACによる新たな飲用シーンの提案ができるようになり、最新デジタル技術を活用して“変化するWell-Being”に応えることで新たな価値の提供、AI活用による各種業務の効率化、あるいはアルコール代替品等、技術革新による新たなビジネスモデルの可能性も示されています。さらに、2020年以降世界中へ拡大した新型コロナウイルス感染症の影響により、テレワークの急激な普及や、EC等のオンラインチャネル利用の加速等、それまで将来的に発生すると想定されていた変化が前倒しで出現しています。こうした環境変化や新たなビジネスモデルの出現により、当社グループ事業がコスト構造や顧客体験で劣後し、業界での主導権喪失や競争力の低下につながり、売上収益、事業利益の低下等、当社グループ業績に影響を及ぼす可能性があります。その一方で、当社グループがこのようなイノベーションを先導することによって、市場優位性獲得や、新規市場創出につなげることが期待できます。当社グループは、このような状況に対して、単なるリスク対応に留まることなく技術革新を先取りすること
※を目指して、中長期経営方針において「DX=BXと捉え、3つの領域(プロセス、組織、ビジネスモデル)でのイノベーションを推進」及び「R&D(研究開発)機能の強化による既存商品価値の向上・新たな商材や市場の創造」を掲げ、領域を特定した戦略的DX及びR&D投資を推進していきます。DX領域においては、グローバル調達プラットフォーム、グローバルサプライチェーンマネジメント、環境負荷等サステナビリティ情報の見える化といった生産性を向上するグローカル基盤を構築するとともに、新たな消費者データ、多様化・細分化する顧客ニーズの把握と新しい素材や製法による新たなビジネスモデルの開発、及びこれらのイノベーションを実現するためのデジタル技術やデータ活用スキルの習得とアジャイル型働き方の導入によるデジタルネイティブ組織への変革を推進します。R&Dにおいては、中長期的な社会環境や競争環境の変化を見据え、メガトレンドから策定した未来シナリオとこれまでの研究で蓄積してきた技術・知見・ノウハウを踏まえ、変化するアルコールに関する価値観に対応した新たな価値創造、消費者の身体と心の健康の実現、サステナビリティ実現に向けた環境・気候変動リスクの軽減、及び新規事業につながる非凡なシーズの開発を重点領域と位置づけ、新たな価値創造やリスク軽減に向けた商品・技術開発への投資を推進します。さらに、革新的技術を速やかに製品やサービスに落とし込むためにプロトタイピング機能やアジャイル開発能力の拡充を図り、RHQとの連携をより強化しながら、迅速な成果導出へとつなげていきます。また、米国サンフランシスコに投資運用会社を設立し、2023年1月から運用を開始したスタートアップ投資ファンドは、低アルコール飲料やノンアルコールビールテイスト飲料、成人向け清涼飲料など、将来大きく成長する可能性のある魅力的なブランドや、新たな販売手法や製造手法につながるテクノロジーを持った米国のスタートアップ企業にマイノリティ出資を行い、当社グループの市場優位性獲得や、新規市場創出につながるイノベーションに貢献することが期待できます。
※ DX=BX:デジタル・トランスフォーメーション = ビジネス・トランスフォーメーション4)気候変動に関わるリスク地球温暖化による気候変動は、干ばつや洪水といった異常気象の激化を引き起こし、世界中の人々の生活や多様な生態系に大きな影響を与えています。「自然の恵み」を享受して事業を行うアサヒグループにとって、気候変動問題への対策は重要な課題と認識しています。当社グループは、「アサヒグループ環境ビジョン2050」の中で、「Beyondカーボンニュートラル」を2050年の世界のあるべき姿として掲げています。脱炭素社会に向けて、事業の枠を超えた社会全体におけるカーボン排出量が削減され、生物多様性が保全された世界を目指すため、バリューチェーンのCO2削減と生態系の保全の両立、CO2の排出量削減・吸収・回収の技術開発・展開などに取り組んでいきます。将来的な気候変動が業績及び財政状態に重大な影響を与える可能性がある物理リスクを以下の通り認識しています。海外の生産拠点における干ばつが深刻化し、水需給が逼迫、水価格の高騰による操業コストが上昇する可能性があります。気温上昇(生育環境や労働環境の変化)・天候・自然災害・CO2濃度等が需給バランスや品質に影響し、主要な原材料価格が変動する可能性があります。さらに、必要な水資源が確保できない場合、操業停止による機会損失と工場移転費用が発生する可能性があります。異常気象の激甚化により、深刻な風水害及び土砂災害が発生することで生産ラインや物流が停止し、設備被害や機会損失、製品廃棄による損失が発生する可能性があります。また、将来的な気候変動を見据えた脱炭素社会への移行リスクを以下の通り認識しています。炭素税が導入され、特にPETボトル等の製品原材料への価格転嫁や生産拠点の操業コストが上昇する可能性があります。水ストレスの高い地域の生産拠点において取水制限を受けて操業が停止、機会損失が発生する可能性があります。エシカル志向の高まりにより、環境配慮が不十分な製品があった場合、その需要が低下し、当社グループの売上に影響を与える可能性があります。当社グループは、脱炭素社会の速やかな実現を目指し、CO2排出量ゼロを目指す中長期目標「アサヒカーボ
※ンゼロ」を設定しています。この中期目標として、Scope1,2 においては、2025年に40%削減、2030年に70%
※削減、Scope3においても、2030年に30%削減(ともに2019年比)の目標を設定しています。その上で、長期目標として掲げていたScope1,2,3におけるCO2排出量ネットゼロの目標年を2040年へ前倒しし、今後更なる省エネルギー化や再生可能エネルギーの活用を推進していきます。また、グループ全体で水使用量削減に向けた取り組みを進めて、水リスクに対応していきます。気候変動によるリスクと機会に関連する事業インパクトの評価及び対応策の立案が、持続可能な社会の実現及び事業の持続可能性に不可欠であると認識し「気候関連財務情報開示タスクフォース(TCFD:Task Forceon Climate-related Financial Disclosures)」の提言への賛同を表明しています。
※ Scope1は、自社(工場・オフィス・車など)での燃料の使用によるCO2の直接排出、Scope2は、自社が購入した電気・熱・蒸気の使用によるCO2の間接排出、Scope3は、自社のバリューチェーンからのCO2の排出を指します。5)プラスチック使用アサヒグループは、環境負荷低減に寄与しない容器包装への規制や、リサイクル素材やバイオ由来の素材の需要増加に伴うコスト増加、素材不足への対応が遅れることによる調達への影響、また、プラスチックに対する消費者の忌避感によって売上が減少する可能性を想定しており、そのリスク軽減に取り組む重要性を認識しています。当社グループは、「アサヒグループ環境ビジョン2050」において2050年の世界のありたい姿として掲げた「容器包装廃棄物のない社会」の実現に向けて、「3R+Innovation」のもと推進してきたプラスチックの課題への対応を継続し、2030年までにPETボトルを100%、リサイクル素材またはバイオ由来の素材などへ切り替えることを目標とします。また、リデュースの取り組みや、環境負荷低減に寄与する新容器の開発にも取り組んでいきます。缶、びん、樽、紙など、その他の容器包装資材についても、3Rの観点から、省資源・軽量化・リサイクル性向上に努めます。それに基づき、グループ各社において様々な取り組みを進めています。国内では、アサヒ飲料株式会社がリサイクルPET等リサイクル素材の使用、リデュースの推進、環境への配慮を前提とした新容器開発等に関する目標「容器包装2030」の達成に向けた取り組みを進めています。さらなる「ラベルレスボトル」製品の拡大やリサイクル素材活用拡大のために「ボトルtoボトル」の水平リサイクルを進めています。業界の枠を超えた連携体制により使用済のプラスチックを再資源化する会社に共同出資も行い、中長期的なPET調達に向けた取り組みも強化しています。また、2023年には飲料他社と共同で、複数の地方自治体との間で使用済みペットボトルを新たなペットボトルに再生する水平リサイクル「ボトルtoボトル」事業の連携協定を締結しました。各地で2024年から取り組みを開始し、プラスチック資源循環を推進しています。海外では、オーストラリアの子会社Asahi Beverages Pty Ltdが、業界の枠を超えたパートナーシップ構築を通じて、PETボトルのリサイクルを推進しています。リサイクル大手企業や容器メーカーと合弁会社を設立し、2022年にはニューサウスウェールズ州でリサイクルPET樹脂のさらなる生産と供給のための工場を稼働しました。さらに2023年にビクトリア州で2拠点目のリサイクル工場の操業を開始しました。オーストラリアではミネラルウォーターブランド『Cool Ridge』でキャップとラベルを除いて、100%リサイクルPET樹脂を利用したボトルへ移行しています。当社グループ全体として、プラスチックのリサイクル素材、バイオ由来の素材等のさらなる活用を推進していきます。
② 短中期的に顕在化が懸念されるリスク1)主要原材料の調達リスク当社がグローバルに事業展開する酒類・飲料・食品の製造においては、原材料の調達に関し、市況悪化による価格高騰、気候変動や自然災害及びパンデミック等による納期遅延や供給停止に陥るリスクがあります。このようなリスクに直面した場合、製造コストが上昇し、また製造数量が計画を下回ることで、グループの業績及び財政に大きな影響を及ぼす可能性があります。このようなリスクに対し、当社では、コモディティリスクマネジメントポリシーを確立し、このポリシーのもと、特定コモディティについては、ガードレールに基づくヘッジを実践する等、グループグローバルで標準化したコモディティ管理の取り組みを行っています。また、グループグローバル調達組織であるAsahi Global Procurement Pte. Ltd.が、コモディティ価格変動による影響の低減を目的に、グローバルリスクマネジメントコミッティを立ち上げ、グループの調達戦略をリードしています。2)地政学的リスク現在、当社グループは20を超える国に拠点を構え、グローバルに事業を展開しています。世界経済全体の動向に加え、当社グループが事業活動を展開する国・地域における政治、経済、社会、法規制、自然災害等の要素が、各事業に影響を与える可能性があります。さらに、近年は、地政学的な要因が事業に影響を及ぼす可能性が高まっていると認識しています。例えば、ウクライナ情勢や中東情勢、台湾を巡る緊張の高まり、米国と中国の対立関係、自国第一主義の政策などの要因により、当社グループが事業を展開する複数の国・地域において、輸出入制限、新たな関税導入、差別的な措置、商品不買運動、技術の分断、データに関する規制等の具体的なリスクが想定され、同時に、今後の事業の強化やエリアの拡大を進める上でも影響を与える要素となります。地政学的な要因によりこれらのリスクが顕在化した場合には、当社グループの中長期経営方針の実行や業績及び財政状態に影響を及ぼす可能性があります。当社グループは、地政学的リスクに関する動向の情報収集と分析をもとに、リスクシナリオの策定及びリスクの把握を行い、その影響を低減するための適切な対策の検討を進めていきます。また、事業展開国・地域のカントリーリスクの調査、情報収集、評価をもとに、リスクを早期に認識し、顕在化する前に具体的かつ適切な対処をする取り組みも継続しています。3)情報セキュリティ当社グループは、高い市場競争力を確保するため、事業活動の多くをITシステムに依存しています。停電、災害、ソフトウェアや機器の欠陥、あるいはサイバー攻撃によって、事業活動の混乱、機密情報の喪失、個人情報の漏洩、詐欺被害、EU一般データ保護規則(GDPR)等の各国法令違反が発生する可能性があります。このようなリスクが顕在化した場合、事業の中断、損害賠償請求やセキュリティ対策費用の増加等によるキャッシュアウト、GDPR違反による制裁金等により、当社グループの業績及び財政状態、並びに企業ブランド価値に影響を及ぼす可能性があります。サイバー攻撃リスクの高まりへの対応としては2022年10月にグループ全体で遵守すべきサイバーセキュリティ基準を制定し、運用の徹底を図っています。当基準に準じて国内・海外グループ会社のサイバー攻撃対策状況を評価し、セキュリティ体制の維持及び向上に努めており、本件リスクが顕在化しないようにセキュリティの改善に取り組んでいます。また、当基準内でインシデント発生時の報告ルールを明示することでグループ全体でのインシデント情報を集約し、リスク対応の強化を目的とした体制整備も完了しています。当社グループは、ビジネスの多様な分野における生成AIの活用を積極的に推進しています。我々は、この技術が企業の競争力を高める重要な要素であると認識しており、その有効な活用を通じて、業務効率の向上とイノベーションの促進を図っています。一方で、生成AIの使用に伴うリスクに対処するため、国内・海外グループ会社に適用される包括的なガイドラインを制定しました。このガイドラインは、生成AIの安全かつ責任ある使用を確実にするための運用基準と注意事項を定めており、リスクの軽減と管理に努めています。また、オフィスのIT環境は高度なセキュリティ対策が施されていますが、工場などでの機器を制御し運用するシステムやその技術であるオペレーショナルテクノロジー(OT)環境はセキュリティ面で脆弱な場合があり、マルウェア等の攻撃対象となる可能性があります。当社グループは、当リスクの対策を定めた「OTセキュリティガイドライン」を制定、事業を展開している各地の生産拠点に導入しました。4)多様で有能な人材の確保中長期経営方針の目標達成には、多様な価値観や専門性を持つ社員の貢献が不可欠です。そのため、当社グループは社員の多様性を尊重し、一人ひとりの成長を支援する人材育成プログラムへの投資を増やし、必要に応じて、経営幹部や一般社員を外部から採用する取り組みを進めています。しかし、グローバルな事業の成長に伴う人材需要の増加や必要なスキルの変化、高度化により、多様で有能な経営幹部や一般社員の確保、育成、定着が難しく、中長期経営方針の戦略実行に影響を及ぼす可能性があります。当社グループは中長期経営方針で「目指す事業ポートフォリオの構築やコア戦略を支える高度な人的資本の確保」を掲げ、ダイバーシティ、エクイティ&インクルージョンの推進を通じて、戦略を支える経営基盤を強化し、従業員のエンゲージメントを高める企業文化を醸成しています。定期的にエンゲージメント調査を実施し、望ましい企業文化の実現度を確認しています。また、経営者候補の育成を計画的に進めるため、多様な人材の成長と活躍を促進する方針を明文化したグローバルタレントフィロソフィーやグループ全体で共通のコンピテンシーモデルを策定し、将来の経営幹部候補を育成するグローバルリーダーシッププログラムを実施し、人材パイプラインを拡充・強化しています。さらに、各地域の人材を可視化し、国籍や性別に関係なく適材適所で配置するためのタレントレビューを実施し、多様な有能な人材の活用を推進しています。新しいケイパビリティを獲得するために、社外からの人材登用も積極的に行っています。
③ 継続的に顕在化を留意するリスク1)大規模自然災害2024年1月に能登半島で発生した地震が甚大な被害をもたらすなど、国内外問わず世界各地で地震、津波、台風、洪水等の自然災害に関連するリスクは年々高まっており、大規模災害が現実のものとなっています。このような大規模自然災害の発生により、従業員の被害、工場損壊、設備故障及びユーティリティー(電気、ガス、水)遮断により製造が停止、倉庫損壊及び保管製品破損により出荷が停止、並びに物流機能停止により原材料資材の調達及び製品の出荷が不能になる可能性があります。さらに、事務所施設の損壊、交通機関マヒによる従業員の通勤不能、及びシステム障害に伴う重要データの消失等もあわせて、事業活動が停止する可能性があります。事業活動の復旧に長期を要した場合、施設等の改修に多額の費用が発生した場合、消費マインドが落ち込んだ場合等、当社グループの業績及び財政状態に影響を与える可能性があります。当社グループは、大規模災害が発生した際に、いち早く従業員及びその家族の安否を確認する仕組みを導入するとともに、大規模地震を含め災害リスクが高い日本においては、早急に被災地の被害状況を把握するため、災害時優先電話や災害用無線の配備をはじめとした緊急時通信体制の強化を進めています。そのうえで、定期的な訓練を実施することで、有事の対応力を強化するとともに、災害対応意識の啓発に努めています。また、生産工場では、建物倒壊対策のため、全建物を対象に耐震診断を実施しており、対策が必要な物件については、順次計画的に補強工事を実施しています。ボイラー、冷凍機等の大型エネルギー供給設備には大地震(震度5弱相当)を検知すると、安全に自動停止する機能が付属し、大型ビール工場では電力供給が遮断した場合でも、自家発電によりタンクを冷却させることで、半製品の大量腐敗を防止する等2次災害のリスク低減対策を進めています。また、主要グループ会社において、過去の防災対策の実績及び自然災害の経験を踏まえた「事業継続計画(BCP)」の策定を行い、主要商品の供給を継続するための需給調整機能を早急に復旧する体制を構築するとともに、受発注処理等に関する重要なデータを処理するサーバーセンターのバックアップセンターを設置する等、大規模な自然災害が起こった場合であっても被災地以外での事業活動が継続出来るように備えています。なお、大規模な災害等が発生した際には、代表取締役社長兼Group CEOを本部長とした「緊急事態対策本部」を設置して対応する危機管理体制を構築しており、平常時のリスクマネジメントにおいて、顕在化した際に即時対応を要するリスクを抽出し、その影響度と必要な対応を想定することで、危機発生時にクライシスマネジメントへ寸断なく移行できるよう準備しています。あわせて、危機の類型に応じてRHQと当社の役割を明確にするとともに、危機発生時の情報ラインの整流化を図り、グローバルなクライシスマネジメント体制の強化も進めています。これらの事前対策により災害による被害の最小化、当社グループの業績及び財政状態に対する影響の低減に努めています。2)人権尊重に関わるリスク近年、企業による人権尊重の活動を義務付ける気運は高まり、ステークホルダーからの企業の人権デューデリジェンス活動への期待も一層強まっています。こうした動向を背景に、自社の事業活動に関連する人権リスクに対して適切な対策が講じられない場合は、法令違反や経済的損失などのリスクが増大し中長期経営方針の事業遂行及び目標達成を阻害する可能性があります。当社グループは、グローバルな企業グループとして、自社の事業活動が環境や人権に与える潜在的または実際的な影響を十分に認識しており、人権尊重をビジネスの基盤と位置付けています。2023年末には人権に関する最上位方針である「アサヒグループ人権方針」を改訂し、2024年以降、国連「ビジネスと人権に関する指導原則(UNGPs)」に準拠する取り組みを推進しています。さらに、人権方針を反映した事業活動の推進や全従業員の人権尊重への理解浸透も不可欠であるという認識のもと、活動を強化しています。当社グループは、サプライチェーンと自社従業員に関する人権デューデリジェンス、及び人権侵害への被害者への救済の仕組みの構築・運用を優先事項として取り組んでいます。サプライチェーンにおける人権デューデリジェンスについては、2023年に、2030年までに原材料一次サプライヤー(年間10万ドル以上取引のある既存の原材料及び包装資材のサプライヤー)へのリスクアセスメントを100%実施する目標を定め、2024年8月に「アサヒグループ責任ある調達プログラム」を策定し、原材料一次サプライヤーへのリスクアセスメントを段階的に進めています。自社従業員に関する人権デューデリジェンスについては、2030年までにすべての事業展開国(ディストリビューターを通じた輸出事業を除く)においてUNGPsに準拠した活動が実行されており、継続的にPDCAをモニタリングできている状態を目指しています。2024年は高リスク国の全生産拠点におけるリスクアセスメントとその一部で第三者現地監査を実施しました。これらの結果に基づく是正対応も着実に進めています。人権侵害の被害者への救済の仕組みの構築・運用については、2024年5月に事業展開国の現地語に対応可能な新しい内部通報制度「Speak Up」の運用を開始しました。24時間365日すべてのステークホルダーが通報しやすい環境を整備し、コンプライアンス問題や人権侵害を早期に認識して対応することを目指しています。3)法規制とソフトローのコンプライアンス当社グループは事業の遂行にあたって、食品衛生法、製造物責任法、労働関連規制、贈収賄規制、競争法、GDPR等の個人情報保護規則、環境関連法規等の様々な法規制の適用を受けています。これらの法令が変更される、又は予期し得ない法律、規制等が新たに導入される等の理由による法令違反や社会規範に反した行動等により、法令による処罰・訴訟の提起・社会的制裁を受け、規制遵守対応のためのコストが増加し、又はお客様をはじめとしたステークホルダーの信頼を失うことにより、レピュテーションやブランド価値が毀損し、当社グループの業績及び財政状態に影響を与える可能性があります。当社グループは、事業活動を行う全ての国・地域において、適用される法令・ルールを遵守することを含め、「Asahi Group Philosophy」で示したステークホルダーに対する5つのPrinciplesに基づき、企業倫理・コンプライアンスを実践するための「アサヒグループ行動規範」を制定し、グループ全体での実践を推進しています。そして、代表取締役社長兼Group CEOが委員長を務め、代表取締役社長兼Group CEO以下の業務執行取締役、Group CxO及び委員長が任命したFunctionのHeadで構成される「コンプライアンス委員会」を設置し、グループ全体の企業倫理・コンプライアンスを推進・監督するとともに、「アサヒグループ行動規範」に関する社員の研修等を通じてコンプライアンスのレベルを高め、法令違反や社会規範に反した行為等の発生可能性を低減するよう努めています。
④ 個別戦略リスクのヒートマップ⑤ 個別戦略リスクの経営方針・戦略との関連性(3)その他リスク1)品質について当社グループは、研究開発、調達、生産、物流、販売、お客様とのコミュニケーションに至る全てのプロセスにおいて、お客様の期待を超える商品・サービスを提供することで、お客様の満足を追求することをグループ品質基本方針とし、いずれのグループ会社も品質を通して、お客様との信頼関係を築くことに不断の努力を続けています。お客様の健康に密接に関連する事業を展開しているため、万一、不測の事態により、お客様の健康を脅かす可能性が生じたときは、お客様の安全を最優先に考え、迅速に対応します。しかしながら、万一、品質に問題が生じて、商品の安全性に疑義が持たれた場合には、商品の回収や製造の中止を余儀なくされ、その対応に費用や時間を要するだけでなく、お客様からの信頼を失う可能性があります。このような事象が発生した場合、中長期経営方針に掲げた「既存地域でのプレミアム化とグローバルブランドによる成長、展開エリアの拡大」の未達を含む、当社グループの業績及び財政状態、並びにレピュテーション及びブランド価値に対して影響を及ぼす可能性があります。当社グループは、品質リスク低減を目的とした品質保証レベル向上の取り組みとして、サプライチェーンの全てのプロセスにおいて、品質に影響を与える業務や注意すべき事項を抽出し、その点検と是正による改善のPDCAサイクルをグローバル共通の仕組みとして展開しています。また、食の安全に関わる分野においては、研究開発部門を中心に微生物・農薬・カビ毒・重金属・樹脂・放射性物質等多岐にわたる最新の分析技術を開発しており、グループ内の連携によりグローバルでの品質保証活動を展開する体制・仕組みを通じて、技術面からグループ全体をサポートしています。さらに、各グループ会社の商品特性や製造工場の環境に応じて、国際的な品質・食品安全マネジメントシステムの考え方を取り入れ、必要に応じて外部認証取得しています。2)財務リスク為替変動: 当社グループはグローバルに事業を展開しているため為替リスクを負っています。このうち、海外子会社及び関連会社における資産や負債については円高が進行すると在外営業活動体の換算差額を通じて自己資本が減少するリスクがあります。このため、必要に応じて為替リスクのヘッジをする等の施策を実行していますが、完全にリスクが回避できるわけではありません。また、海外連結子会社等の損益の連結純利益に占める割合が比較的高く、これらの収益の多くが外貨建てであり、当社の報告通貨が円であることから、外国通貨に対して円高が進むと、連結純利益にマイナスのインパクトを与えます。一方、本国で行う輸出入、及び外国間等の貿易取引から発生する、外貨建債権及び債務等は為替レートの変動によるリスクを有しておりますが、このリスクは為替予約等と相殺されるため影響は限定されます。金利変動: 当社グループは銀行預金や国債等の金融資産及び銀行借入金や社債、リース負債等の負債を保有しております。これらの資産及び負債に係る金利の変動は受取利息及び支払利息の増減、あるいは金融資産及び金融負債の価値に影響を与え、当社グループの業績及び財政状態に影響を及ぼす可能性があります。当社グループは、金利リスクを回避する目的で、金利を実質的に固定化する金利スワップを利用することがあります。またヘッジ会計の要件を満たす取引については、ヘッジ会計を適用しております。格付低下: 当社グループに対する外部格付機関による格付けが引き下げとなり、当社グループの資本・資金調達の取引条件の悪化、もしくは取引そのものが制限される場合には、当社グループの業務運営や業績及び財政状態に影響を及ぼす可能性があります。保有資産の価格変動:当社グループが保有する土地や有価証券等の資産価値の下落や事業環境の変化等があった場合、当社グループの業績及び財政状態に影響を及ぼす可能性があります。3)税務リスク当社グループはグローバルに事業を展開しており、本国をはじめとする、各国の税制による適用を受けており、予期し得ない改正や税務当局からの更正処分を受けた場合、大幅なコストの増加、競争環境の悪化、事業活動の制限等が懸念され、当社グループの業績及び財政状態に影響を及ぼす可能性があります。4)訴訟リスク当社グループは、事業を遂行していくうえで、訴訟を提起される可能性があります。万一当社グループが訴訟を提起された場合、また訴訟の結果によっては、当社グループの業績及び財政状態に影響を及ぼす可能性があります。
通期 2025年12月期
出典: アサヒグループホールディングス 2025年12月期 決算短信〔IFRS〕、開示日 2026年7月7日(推定)
1.経営成績等の概況2025年9月29日に発生したサイバー攻撃に伴う決算発表の延期により、株主の皆さまをはじめ、関係各位に多大なるご迷惑をお掛けしたことを深くお詫び申し上げます。文中には、経営方針等に関する様々な業績予想及び目標数値、並びにその他の将来に関する情報が開示されています。これらの業績予想及び目標数値、並びにその他の将来に関する情報は、将来の事象についての現時点における仮定及び予想、並びにアサヒグループが現在入手可能な情報や一定の前提に基づいているため、今後様々な要因により変化を余儀なくされるものであり、これらの予想や目標の達成及び将来の業績を保証するものではありません。
(1)当期の経営成績の概況(当期の経営成績)当期(2025年1月1日~12月31日)における世界経済は、米国においては、個人消費が底堅く推移するとともに、企業の投資活動も堅調に推移し、欧州においても、個人消費に下支えされ、景気は緩やかな持ち直しが見られました。また、日本においては、雇用・所得環境の改善に伴い、個人消費の緩やかな回復が見られ、総じて底堅い経済成長が維持されました。こうした状況のなか、アサヒグループは、『中長期経営方針』に基づき、事業ポートフォリオの強靭化やサステナビリティと経営の統合などのコア戦略を推進するとともに、資本効率の向上や資本コストの低減など、持続的な成長と企業価値向上を目指した取り組みを強化しました。また、プレミアム戦略やマルチビバレッジ戦略を推進するとともに、各地域に蓄積されたリソースやベストプラクティス、マネジメントの強みを共有することにより、各事業の総和を超える価値創出に取り組みました。一方で、2025年9月29日に発生したサイバー攻撃により、日本における受注・出荷などのシステムが停止し、商品供給が制約を受けたことから、第4四半期は大幅な減収・減益となりました。なお、本システム障害の影響は日本で管理しているシステムに限られており、欧州及びアジアパシフィックの業績への影響はありません。その結果、アサヒグループの売上収益は2兆8,946億7千6百万円(前期比1.5%減)となりました。また、利益
※1については、事業利益 は2,629億9千7百万円(前期比7.8%減)、営業利益は1,858億7千万円(前期比30.9%減)、親会社の所有者に帰属する当期利益は1,215億7千4百万円(前期比36.7%減)、調整後親会社の所有者に
※2帰属する当期利益 は1,470億3千8百万円(前期比19.6%減)となりました。なお、為替変動による影響を除くと、売上収益は前期比1.4%の減収、事業利益は前期比7.8%の減益となりまし
※3た。
※1 事業利益とは、売上収益から売上原価並びに販売費及び一般管理費を控除した、恒常的な事業の業績を測る当社独自の利益指標です。
※2 調整後親会社の所有者に帰属する当期利益とは、親会社の所有者に帰属する当期利益から事業ポートフォリオ再構築及び減損損失など一時的な特殊要因を控除したものです。
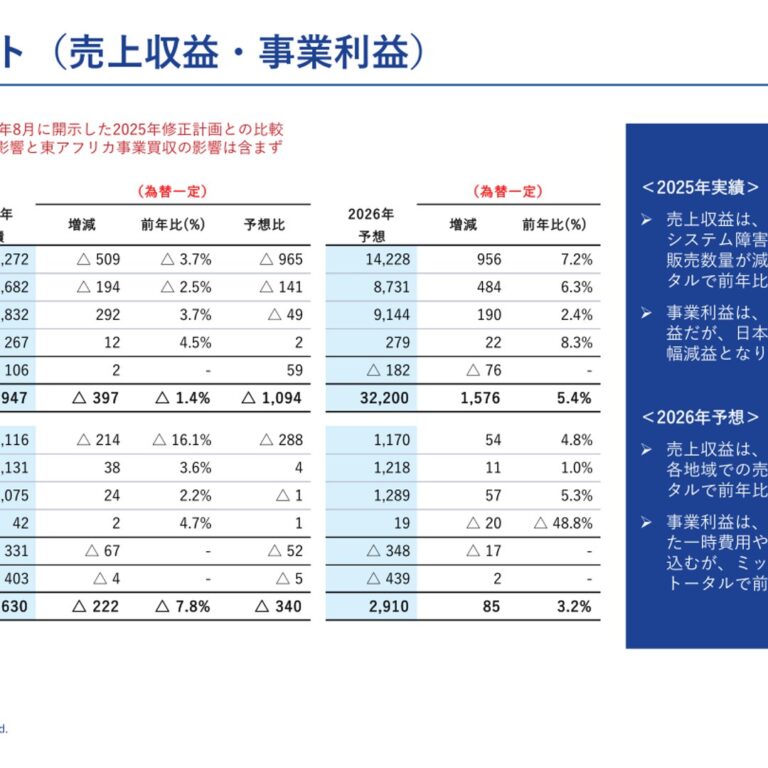
※3 2025年の外貨金額を、2024年の為替レートで円換算して比較しています。アサヒグループの実績 (単位:百万円)実績 前期比売 上 収 益 2,894,676 △1.5%事 業 利 益 262,997 △7.8%営 業 利 益 185,870 △30.9%親会社の所有者に121,574 △36.7%帰属する当期利益調整後親会社の所有者147,038 △19.6%に帰属する当期利益セグメントの業績は次の通りです。各セグメントの売上収益はセグメント間の内部売上収益を含んでおります。アサヒグループの報告セグメントは、従来「日本」、「欧州」、「オセアニア」、「東南アジア」としていましたが、2025年度の中間連結会計期間より、「日本・東アジア」、「欧州」、「アジアパシフィック」に変更しています。以下の前期比較は前年度の数値を変更後のセグメント区分に組み替えた数値で比較しています。事業セグメント別の実績 (単位:百万円)前期比 前期比売上収益売上収益 事業利益 営業利益 前期比事業利益率為替一定 為替一定日本・東ア1,327,191 △3.7% △3.7% 111,623 △16.1% △16.1% 8.4% 62,584 △53.1%ジア欧州 768,192 0.7% △2.5% 113,081 8.1% 3.6% 14.7% 79,386 12.1%アジアパシ783,196 0.1% 3.7% 107,450 △1.4% 2.2% 13.7% 63,214 △22.2%フィックその他 26,653 0.7% 4.5% 4,174 △0.1% 4.7% 15.7% 4,277 11.3%調整額計 △10,556 – – △33,058 – – – △23,592 -無形資産- – – △40,273 – – – – -償却費合計 2,894,676 △1.5% △1.4% 262,997 △7.8% △7.8% 9.1% 185,870 △30.9%
※1 為替一定とは、当年度の外貨金額を、前年度の為替レートで円換算したものです。※2 営業利益における無形資産償却費は各事業に配賦しています。[日本・東アジア]日本・東アジアにおいては、各事業の主力ブランドの強化に加え、高付加価値商品の展開を中心とした新たな価値提案により、成長基盤の拡大に取り組みました。また、各事業の枠を超えたシナジー創出による収益性向上に加えて、人的資本の高度化、サステナビリティの取り組み推進などにより、持続的な成長に向けた経営基盤の強化を図りました。日本の酒類事業では、ビール類において、『アサヒスーパードライ』の“辛口のうまさ”をより一層引き立てる「冷え」に注目した広告・販促活動の強化に取り組むなど、「スーパードライ」ブランドの価値向上を図りまし
※1た。また、2025年4月の『アサヒ ザ・ビタリスト』の発売に加え、イタリアンプレミアムビール 『ペローニ ナ
※2ストロアズーロ』の缶商品を展開するなど、ビールカテゴリーの更なる強化を図りました。RTD においては、『未来のレモンサワー』を全国で数量限定発売するなど、新価値創造を推進しました。アルコールテイスト飲料においては、『アサヒゼロ』のクオリティアップに加え、炭酸水の「ウィルキンソン」ブランドから『ウィルキンソン タンサン タグソバー』を発売するなど、お酒を飲む人も飲まない人も共に楽しめる生活文化の創造を目指し、「スマートドリンキング」の推進に取り組みました。日本の飲料事業では、「ワンダ」ブランドをフルリニューアルし、ブランドロゴの刷新や“はじまりのコーヒー”を新コンセプトに中味とパッケージを一新するとともに、PETボトルコーヒー『ワンダ クリアブラック』『ワンダ ロイヤルラテ』を発売し、コーヒーカテゴリーの強化を図りました。また、熱中症対策設計商品である『三ツ矢塩サイダー』『カルピスウォーター ひんやりライチ』『しみわたるカルピス りんご&洋梨』を発売するなど、商品ラインアップの拡充を図りました。日本の食品事業では、「ミンティア」ブランドにおいて、ご当地で果実を食べているような特別感を楽しめる『ミンティア あまおう苺』の発売や、大粒タイプの「ブリーズ」シリーズから『ミンティアブリーズ レモンライムドレス』のリニューアル発売などにより、同ブランドで過去最高の年間売上を達成しました。また、和光堂ブランドから、離乳食を卒業した1歳半頃からの子どもに向けた幼児食「ぱくぱくプレキッズ」シリーズを全国発売するなど、多様化するニーズへの対応に取り組みました。東アジアでは、中国を中心に『Asahi Super Dry』などのグローバルブランドの拡販に取り組み、プレゼンスの拡大を図りました。以上の結果、売上収益は、価格改定効果などはありましたが、サイバー攻撃によるシステム障害の影響や外食事業からの撤退影響などにより、1兆3,271億9千1百万円(前期比3.7%減)となりました。事業利益は、各種コストの効率化などに取り組みましたが、システム障害の影響や原材料関連費用の増加などにより、1,116億2千3百万円(前期比16.1%減)となりました。
※1 イタリアを起源とするプレミアムビールブランドのこと。※2 RTD:Ready To Drinkの略。購入後、そのまま飲用可能な缶チューハイなどを指します。[欧州]欧州においては、主要国におけるプレミアムビールやビールテイスト飲料の強化に加えて、世界的なパートナーシップなどを活用した『Asahi Super Dry』と『Peroni Nastro Azzurro』の拡大展開により、グローバルブランドの認知度向上を図りました。また、サステナビリティの取り組みやDXを推進することにより、成長基盤を更に強化しました。欧州の主要地域では、チェコの『Pilsner Urquell』において、同国の国立劇場との協賛や大阪・関西万博のチェコパビリオンでの販売によりブランド露出を拡大したほか、イタリアの『Raffo』では店舗の販売活動を強化しました。また、ポーランドの『Lech』においては新たなフレーバービールを展開し、消費者の多様なニーズに対応する施策を推進したほか、『Zubr』では、絶滅危惧種を支援するキャンペーンを積極的に展開するなど、各国におけるブランド価値向上に注力しました。さらに、ビールテイスト飲料において、チェコの『Birell』やルーマニアの『Ursus Cooler』などでフレーバー展開を強化したほか、ポーランドの『Tyskie 0.0%』では、スポーツ選手を起用した広告活動を実施するなど、需要の高まりを背景に新たな飲用機会の創出に取り組みました。グローバルブランドの拡大展開では 、『Asahi Super Dry』において 、「City Football Group」と「RugbyWorld Cup」とのパートナーシップを活かしたマーケティング活動に取り組みました。また、新たに、イングランドプレミアリーグの「Arsenal」と公式ビールパートナー契約を締結するなど、更なる認知度向上に向けた取り組みを強化しました。『Peroni Nastro Azzurro』においては、F1チーム「Scuderia Ferrari」とのパートナーシップを活用し、ビールテイスト飲料『Peroni Nastro Azzurro 0.0%』で新たな広告活動と消費者参加型のキャンペーンを開始するなど、グローバルでのブランド認知度の向上に努めました。以上の結果、売上収益は、天候不順の影響などにより販売数量が減少しましたが、各国のプレミアムビールやグローバルブランドなどが堅調に推移したことや、為替変動の影響により、7,681億9千2百万円(前期比0.7%増)となりました。事業利益は、販売数量の減少や人件費の増加などによる影響を受けましたが、売上単価の向上による効果や各種コストの効率化を推進したことなどにより、1,130億8千1百万円(前期比8.1%増)となりました。なお、為替変動による影響を除くと、売上収益は前期比2.5%の減収、事業利益は前期比3.6%の増益となりました。
[アジアパシフィック]アジアパシフィックにおいては、ビールの主力ブランドを中心とした商品ポートフォリオの強化に加え、高付加価値なRTDの展開などによるプレミアム化を推進しました。また、飲料事業における成長領域への参入など、酒類と飲料事業の強みを活かしたマルチビバレッジ戦略を推進しました。さらに、DXの加速やサプライチェーンの効率化による収益構造改革や、サステナビリティを重視した新価値提案などにより、事業基盤を一層強化しました。オセアニアの酒類事業では、消費者嗜好の多様化や健康志向の高まりを背景に需要が拡大しているコンテンポラ
※リー ・ビール において 、アルコール 分2.0%の『Great Northern Light』を発売したことや 、「AustralianFootball League」のシーズンに 合わせて『Carlton Dry 3.5%』の販促活動を強化しました 。また、『PeroniNastro Azzurro』やクラフトビール『Balter』による全豪オープンテニストーナメントとのパートナーシップを活用したマーケティングを展開しました。RTDにおいては、『Hard Rated Alcoholic Orange』を発売したことにより商品ポートフォリオを拡充し、プレミアムスピリッツにおいては、「Never Never」ブランドより豪州産原材料を使用したウォッカ商品を発売するなど、新たな飲用機会の創出を図りました。オセアニアの飲料事業では、「Schweppes」ブランドにおいて豪州の国立美術館とのパートナーシップを活用したマーケティング活動を強化したほか、『SOLO Energy』をはじめとするエナジードリンクを発売するなど、新たな成長機会の創出に取り組みました。東南アジアでは、マレーシアを中心に「CALPIS」ブランドの新フレーバーを発売したほか、春節と連動した販促活動を展開し、ブランド力の強化を図りました。また、「WONDA」ブランドでは地元の人気キャラクターとコラボレーション商品を発売し、「Goodday」ブランドでは子どもの挑戦する力を育むキャンペーンを積極的に展開したことで、地域の特性や幅広い年齢層に合わせた価値提案を行いました。以上の結果、売上収益は、各国の主力ブランドが堅調に推移したことや、価格改定の効果などにより、7,831億9千6百万円(前期比0.1%増)となりました。事業利益は、売上単価の向上や各種コストの効率化を図りましたが、物流費や人件費などの増加に加えて、為替変動の影響により、1,074億5千万円(前期比1.4%減)となりました。なお、為替変動による影響を除くと、売上収益は前期比3.7%の増収、事業利益は前期比2.2%の増益となりました。
※ 苦味などを抑えた飲みやすいビールのこと。[その他]その他については、売上収益は266億5千3百万円(前期比0.7%増)、事業利益は41億7千4百万円(前期比
0.1%減)となりました。(2)当期の財政状態の概況当年度の連結総資産は、為替相場の変動によるのれん及び無形資産を含む外貨建資産の増加等により、総資産は前年度末と比較して6,250億8百万円増加し、6兆284億1千4百万円となりました。負債は、社債及び借入金の増加等により、前年度末と比較して2,905億1千7百万円増加し、3兆198億7千万円となりました。資本は、前年度末に比べ3,344億9千1百万円増加し、3兆85億4千3百万円となりました。これは、配当金支出により利益剰余金が減少したものの、親会社の所有者に帰属する当期利益の計上により利益剰余金が増加したこと及び為替相場の変動により在外営業活動体の換算差額が増加したこと等によるものです。この結果、親会社所有者帰属持分比率は49.8%となりました。
(3)当期のキャッシュ・フローの概況当年度の営業活動によるキャッシュ・フローは、税引前利益が1,792億8千1百万円となりましたが、法人所得税等の支払による減少があった一方で、減価償却費等の非キャッシュ項目による増加や運転資本の効率化により、1,048億1千6百万円(前期比:2,989億6百万円の収入減)の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出などにより、2,004億6千8百万円(前期比:818億2百万円の支出増)の支出となりました。財務活動によるキャッシュ・フローは、社債の償還による支出があった一方で、短期借入金の増加などがあり、1,259億3千9百万円(前期比:3,987億2千3百万円の収入増)の収入となりました。以上の結果、当年度末では、前年度末と比較して現金及び現金同等物の残高は724億1千8百万円増加し、1,563億8千万円となりました。(参考)キャッシュ・フロー関連指標の推移2024年12月期 2025年12月期親会社所有者帰属持分比率(%) 49.4 49.8時価ベースの親会社所有者帰属
46.1 39.8持分比率(%)キャッシュ・フロー対有利子
3.5 17.2負債比率(年)インタレスト・カバレッジ・
25.7 4.8レシオ(倍)(注)親会社所有者帰属持分比率:親会社所有者帰属持分/総資産時価ベースの親会社所有者帰属持分比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い
※ 各指標はいずれも連結ベースの財務数値により算出しております。※ 株式時価総額は自己株式を除く発行済株式数をベースに計算しております。※ キャッシュ・フローは営業キャッシュ・フローを使用しております。(4)利益配分に関する基本方針及び当期・次期の配当当社は取締役会で当社株価の状況を分析・評価し、資本市場との対話を踏まえ、2025年2月に、『中長期経営方針』における主要指標のガイドライン及び財務方針を更新いたしました。財務方針においては、2030年までを目処として、財務健全性を確保しつつ、成長投資を優先する一方で、資本効率の向上や株主還元の充実にも資本を配分することで、企業価値向上を図ることとしております。そのうち株主還元については、より安定的な増配を継続す
※1 ※2べく、DOE4%以上を目指した累進配当及び機動的に自己株式の取得を実施する方針としております。当期の期末配当金については、2025年9月に発生した当社へのサイバー攻撃によるシステム障害の影響で、2025年12月期の計算書類は確定されていない状況ではありますが、会社法の定めに基づき既に確定している2024年12月期の計算書類に基づいて算出された分配可能額の範囲内であり、かつサイバー攻撃による影響を踏まえても2025年12月期の分配可能額の範囲内と合理的に判断されることから、当期の期末配当は1株当たり26円といたします。なお、中間配当として26円をお支払いしておりますので、当期の年間配当金は前期に比べ1株当たり3円増配の52円の普通配当をお支払いしました。
※1:配当総額を、親会社の所有者に帰属する持分合計で除して算出。※2:累進配当とは、1株当たりの配当金額を毎年増配または最低でも横ばいの水準で配当し続けること。次期の配当金は、1株当たり中間配当26円、期末配当31円の年間では5円増配の57円の普通配当となる予定です。
(5)戦略的現状と見通し2026年度は、引き続き地政学リスクが複雑化するとともに、インフレによる経済減速リスクなどがより一層懸念されます。そうした環境のなかで当社は、引き続き『中長期経営方針』に基づき、各地域におけるプレミアム戦略
※の推進やグローバルブランドの拡大展開に加えて、BAC への投資強化などによる事業ポートフォリオの強靭化を推進します。また、サステナビリティや人的資本の高度化など持続的な成長基盤を強化するとともに、成長投資に加えて資本効率の向上や株主還元の充実にも資本を配分することで、中長期的な企業価値の向上を目指します。さらに、今般のサイバー攻撃を踏まえ、本年2月に策定した再発防止策を着実に実行し、継続的な監視と改善を前提とした体制へ移行すると共に、万一の事態が発生した場合でも影響を最小限に抑える仕組みを強化していきます。安全性と信頼性を重視したシステム運用のもと、環境や脅威の変化に応じた継続的な取り組みを行い、技術面及びガバナンス面の双方から再発防止に取り組みます。日本・東アジアにおいては、酒類、飲料、食品事業の主力ブランドの強化に加え、高付加価値商品の展開を中心とした新たな価値提案により、成長基盤の拡大に取り組みます。また、サイバー攻撃によるシステム障害の影響も踏まえ、既存領域における収益力の回復・強化と事業構造の見直しを進めるとともに、東アジア市場も含めた成長戦略の推進などにより持続的な利益成長を図ります。さらに、サプライチェーンの最適化、人的資本の高度化、リスクマネジメントの強化などを通じて、強靭な事業基盤の構築を進めます。欧州においては、主要国でのプレミアムビールやビールテイスト飲料のマーケティングを強化することに加え、『Asahi Super Dry』と『Peroni Nastro Azzurro』のグローバル展開を加速し、周辺国や北米などの新市場での成長を推進します。また、容器などの資源循環への取り組みやデジタル技術を活用した業務高度化を継続し、持続的成長に向けた基盤を強化します。アジアパシフィックにおいては、酒類事業ではビールやRTDの主力ブランドの優位性を高めることに加え、『Asahi Super Dry』を軸に各国への拡大展開を促進します。また、飲料事業では機能性を中心とした成長領域における新たな価値提案を推進します。さらに、サプライチェーンの最適化やDXの加速などの取り組みを強化するとともに、酒類と飲料の強みを活かしたマルチビバレッジ戦略の推進を通じて、事業基盤を一層強化します。これらの取り組みにより、2026年度の売上収益は3兆2,200億円、事業利益は2,910億円、営業利益は2,970億円、親会社の所有者に帰属する当期利益は1,940億円(調整後親会社の所有者に帰属する当期利益は1,680億円)を見込んでおります。
※ BAC:Beer Adjacent Categoriesの略。ノンアルコール飲料、RTD、成人向け清涼飲料など、ビール隣接カテゴリーを指します。
四半期 2025年12月期 第2四半期
出典: アサヒグループホールディングス 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/25020/140120250806532185.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間(2025年1月1日~6月30日)における世界経済は、米国において、個人消費の減少や雇用情勢の悪化などにより、景気の減速が見られました。欧州においては、インフレ圧力の緩和などにより、景気の持ち直しが見られましたが、米国の通商政策により下振れするリスクが高まっています。日本においても、雇用・所得環境の改善に伴い個人消費が底堅く推移するなど、景気は緩やかな回復の兆しが見られるものの、米国の通商政策により先行き不透明な状況が続いています。こうした状況のなかアサヒグループは、『中長期経営方針』に基づき、事業ポートフォリオの強靭化やサステナビリティと経営の統合などのコア戦略を推進するとともに、資本効率の向上や資本コストの低減など、持続的な成長と企業価値向上を目指した取り組みを強化しました。また、プレミアム戦略やマルチビバレッジ戦略を推進するとともに、各地域に蓄積されたリソースやベストプラクティス、マネジメントの強みを共有することにより、各事業の総和を超える価値創出に取り組みました。その結果、アサヒグループの売上収益は1兆3,595億5千1百万円(前年同期比1.4%減)となりました。また、
※1利益については、事業利益 は1,096億6千1百万円(前年同期比5.4%減)、営業利益は922億6千9百万円(前年同期比11.4%減)、親会社の所有者に帰属する中間利益は587億2千5百万円(前年同期比23.1%減)、調整後
※2親会社の所有者に帰属する中間利益は674億5千2百万円(前年同期比11.7%減)となりました。なお、為替変動による影響を除くと、売上収益は前年同期比0.6%の増収、事業利益は前年同期比3.2%の減益と
※3なりました。
※1 事業利益とは、売上収益から売上原価並びに販売費及び一般管理費を控除した、恒常的な事業の業績を測る当社独自の利益指標です。
※2 調整後親会社の所有者に帰属する中間利益とは、親会社の所有者に帰属する中間利益から事業ポートフォリオ再構築及び減損損失など一時的な特殊要因を控除したものです。
※3 当中間連結会計期間の外貨金額を、前年同期の為替レートで円換算して比較しています。アサヒグループの報告セグメントは、従来「日本」、「欧州」、「オセアニア」、「東南アジア」としていましたが、当中間連結会計期間より、「日本・東アジア」、「欧州」、「アジアパシフィック」に変更しています。以下の前年同期比較は前年同期の数値を変更後のセグメント区分に組み替えた数値で比較しています。
[日本・東アジア]日本・東アジアにおいては、各事業の主力ブランドの強化に加え、高付加価値商品の展開を中心とした新たな価値提案により、成長基盤の拡大に取り組みました。また、各事業の枠を超えたシナジー創出による収益性向上に加えて、人的資本の高度化、サステナビリティの取り組み推進などにより、持続的な成長に向けた経営基盤の強化を図りました。日本の酒類事業では、ビール類において、『アサヒスーパードライ』の広告・販促活動の強化に加え、ビールの温度を4℃未満で提供する店舗を「スーパーコールド認定店」として新たな飲用体験の創出に取り組むなど、「スーパードライ」ブランドの価値向上を図りました。また、スタンダードビールとして7年ぶりの新ブランド『アサ
※ヒ ザ・ビタリスト』を発売するなど、ビールカテゴリーの更なる強化を図りました。RTD においては、『未来のレモンサワー』をエリア・数量限定で発売するなど、新価値創造を推進しました。アルコールテイスト飲料においては、『アサヒゼロ』のクオリティアップに加え、業務用市場向けに小瓶を発売するなど、お酒を飲む人と飲まない人が共に楽しめる生活文化の創造を目指し、「スマートドリンキング」の推進に取り組みました。日本の飲料事業では、「ワンダ」ブランドをフルリニューアルし、ブランドロゴの刷新や“はじまりのコーヒー”を新コンセプトに中味とパッケージを一新するとともに、PETボトルコーヒー『ワンダ クリアブラック』『ワンダ ロイヤルラテ』を発売し、コーヒーカテゴリーの強化を図りました。また、植物うまれのアミノ酸入り無糖レモンの天然水『アサヒ おいしい水 天然水 からだ澄む水』を発売し、健康志向の高まりを踏まえた価値提案に取り組みました。日本の食品事業では、「ミンティア」において、人気アニメーションとコラボレーションしたパッケージ商品を発売するなど、ユーザー層の拡大を図りました。また、「クリーム玄米ブラン」において、不足しがちな栄養を手軽においしく摂れる「おいしい栄養シリーズ」から新商品を発売するなど、更なる市場の活性化と多様化するニーズへの対応に取り組みました。東アジアでは、中国を中心に『Asahi Super Dry』などのグローバルブランドの拡販に取り組み、プレゼンスの拡大を図りました。以上の結果、売上収益は、外食事業からの撤退による減収影響はありましたが、価格改定効果などにより各事業が増収となり、6,490億8千7百万円(前年同期比1.8%増)となりました。事業利益は、原材料関連費用の増加などの影響はあったものの、増収効果や各種コストの効率化などにより、567億8千2百万円(前年同期比1.4%増)となりました。
※ RTD:Ready To Drinkの略。購入後、そのまま飲用可能な缶チューハイなどを指します。[欧州]欧州においては、主要国におけるプレミアムビールやビールテイスト飲料の強化に加えて、世界的なパートナーシップなどを活用した『Asahi Super Dry』と『Peroni Nastro Azzurro』の拡大展開により、グローバルブランドの認知度向上を図りました。また、サステナビリティの取り組みやDXを推進することにより、成長基盤を更に強化しました。欧州の主要地域では、チェコの『Pilsner Urquell』や『Radegast』などの主力ブランドにおけるマーケティング活動を積極的に展開したほか、イタリアの『Raffo』では店舗の販売活動を強化しました。また、昨年にブランドを刷新したポーランドの『Lech』では、新たなフレーバービールを展開し、消費者の多様なニーズに対応する施策を推進するなど、各国におけるブランド価値向上に注力しました。さらに、ビールテイスト飲料において、チェコの「Birell」やルーマニアの『Ursus Cooler』などでフレーバー展開を強化したほか、ポーランドの『Tyskie
0.0%』では、スポーツ選手を活用した広告活動を実施するなど、需要の高まりを背景に新たな飲用機会の創出に取り組みました。グローバルブランドの拡大展開では、『Asahi Super Dry』において、「City Football Group」と「ラグビーワールドカップ」とのパートナーシップを活かしたマーケティング活動に取り組みました。また、米国製造子会社のOctopi社において製造を開始するなど、米国でのブランド浸透に向けた体制を強化しました。『Peroni NastroAzzurro』においては 、F1チーム「Scuderia Ferrari」とのパートナーシップを活用 し、ビールテイスト飲料『Peroni Nastro Azzurro 0.0%』で新たな広告活動と消費者参加型のキャンペーンを開始するなど、グローバルでのブランド認知度の向上に努めました。以上の結果、売上収益は、各国のプレミアムビールやビールテイスト飲料、グローバルブランドなどは堅調に推移しましたが、全体の販売数量は減少したことで、3,563億8千7百万円(前年同期比3.8%減)となりました。事業利益は、販売数量の減少や人件費の増加などによる影響を受けましたが、売上単価の向上による効果や各種コストの効率化を推進したことなどにより、470億9千万円(前年同期比1.3%増)となりました。なお、為替変動による影響を除くと、売上収益は前年同期比2.7%の減収、事業利益は前年同期比2.3%の増益となりました。
[アジアパシフィック]アジアパシフィックにおいては、ビールの主力ブランドを中心とした商品ポートフォリオの強化に加え、高付加価値なRTDの展開などによるプレミアム化を推進しました。また、飲料事業における成長領域への参入など、酒類と飲料事業の強みを活かしたマルチビバレッジ戦略を推進しました。さらに、DXの加速やサプライチェーンの効率化による収益構造改革や、サステナビリティを重視した新価値提案などにより、事業基盤を一層強化しました。オセアニアの酒類事業では、消費嗜好の多様化や健康志向の高まりを背景に需要が拡大しているコンテンポラリ
※ー・ビール において 、『Great Northern』の販促強化により間口 を拡大したことや 、Australian FootballLeagueの開幕に合わせて『Carlton Dry 3.5』の積極的なプロモーションに 取り組みました 。また、『PeroniNastro Azzurro』やクラフトビール『Balter』による全豪オープンテニストーナメントとのパートナーシップを活用したマーケティングを展開しました。さらに、豪州で発売したRTD『Hard Rated 6%』をニュージーランドで新たに展開したことや、プレミアムスピリッツ『Never Never』の商品パッケージを刷新するなど、様々なニーズに対応した酒類事業全体のポートフォリオ拡充とブランド力の強化に取り組みました。オセアニアの飲料事業では、「Schweppes」ブランドにおいて豪州の国立美術館とのパートナーシップを活用したマーケティング活動を強化したほか、主力ブランドより『Gatorade Fast Twitch』や『Solo Energy』などのエナジードリンクを発売するなど、新たな成長機会の創出に取り組みました。東南アジアでは、マレーシアを中心に「CALPIS」ブランドの新フレーバーを発売したほか、春節における季節イベントと連動したマーケティング活動を展開することで、ブランド力の強化を図りました。また、「WONDA」ブランドでは地元の人気キャラクターとコラボレーションしたキャンペーンを実施し、地域の特性に合わせた価値提案を行いました。以上の結果、売上収益は、各国の主力ブランドが堅調に推移しましたが、為替変動の影響により、3,462億2千3百万円(前年同期比4.4%減)となりました。事業利益は、各種コストの効率化を図りましたが、物流費や人件費などが増加した影響により、374億9百万円(前年同期比9.9%減)となりました。なお、為替変動による影響を除くと、売上収益は前年同期比2.0%の増収、事業利益は前年同期比4.0%の減益となりました。
※ 苦味などを抑えた飲みやすいビールのこと。[その他]その他については、売上収益は124億1千1百万円(前年同期比6.5%減)、事業利益は22億6千9百万円(前年同期比22.6%減)となりました。セグメントの業績は次の通りです。各セグメントの売上収益はセグメント間の内部売上収益を含んでおります。事業セグメント別の実績(単位:百万円)前年同期比 前年同期比売上収益売上収益 事業利益 営業利益 前年同期比事業利益率為替一定 為替一定日本・東ア649,087 1.8% 1.8% 56,782 1.4% 1.4% 8.7% 41,160 △17.4%ジア欧州 356,387 △3.8% △2.7% 47,090 1.3% 2.3% 13.2% 32,653 9.6%アジアパシ346,223 △4.4% 2.0% 37,409 △9.9% △4.0% 10.8% 24,115 △19.6%フィックその他 12,411 △6.5% △1.3% 2,269 △22.6% △18.3% 18.3% 2,281 △19.9%調整額計 △4,558 – – △14,691 – – – △7,940 -無形資産- – – △19,198 – – – – -償却費合計 1,359,551 △1.4% 0.6% 109,661 △5.4% △3.2% 8.1% 92,269 △11.4%
※1 為替一定とは、当中間連結会計期間の外貨金額を、前年同期の為替レートで円換算したものです。※2 営業利益における無形資産償却費は各事業に配賦しています。※3 事業利益の前年同期比は、2024年第4四半期に実施した一部のグループ運営費(当社及びAsahi GlobalProcurement Pte. Ltd.において発生するグループ運営費)の計上方法の変更を反映しています。
(2)当中間期の財政状態の概況当中間連結会計期間の連結総資産は、季節要因等により営業債権が減少したものの、為替相場の変動による外貨建資産の増加等により、総資産は前年度末と比較して288億6千7百万円増加し、5兆4,322億7千3百万円となりました。負債は、季節要因等による営業債務の減少はあったものの社債及び借入金の増加等により、前年度末と比較して270億6千9百万円増加し、2兆7,564億2千2百万円となりました。資本は、前年度末に比べ17億9千8百万円増加し、2兆6,758億5千万円となりました。これは、配当金支出により利益剰余金が減少したものの、当中間連結会計期間の親会社の所有者に帰属する中間利益の計上による利益剰余金の増加等によるものです。この結果、親会社所有者帰属持分比率は49.2%となりました。
(3)当中間期のキャッシュ・フローの概況当中間連結会計期間の営業活動によるキャッシュ・フローは、税引前中間利益が874億2千1百万円となりましたが、減価償却費等の非キャッシュ項目による増加があった一方で、その他負債の減少による支出や法人所得税等の支払による減少があり、25億5千4百万円(前年同期比:1,020億3百万円の支出増)の支出となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出や連結の範囲の変更を伴う子会社株式等の取得による支出などにより、1,212億5千3百万円(前年同期比:354億8千8百万円の支出増)の支出となりました。財務活動によるキャッシュ・フローは、主に短期借入金の増加、長期借入による収入及び社債の発行による収入などがあり、927億3百万円(前年同期比:1,344億7千9百万円の収入増)の収入となりました。以上の結果、当中間連結会計期間では、前中間連結会計期間と比較して現金及び現金同等物の残高は9億4千9百万円減少し、575億9千4百万円となりました。
(4)連結業績予想などの将来予測情報に関する説明当中間連結会計期間の業績と今後の見通しを勘案した結果、2025年2月14日付で発表した2025年12月期の連結業績予想を、下記のとおり修正しております。親会社の基本的所有者に売上収益 事業利益 営業利益 当期利益 1株当たり帰属する当期利益当期利益前 回 発 表 予 想 (A) 2,970,000 287,000 262,000 179,000 177,500 118.08今 回 修 正 予 想 (B) 2,950,000 290,000 255,000 169,000 167,500 112.74増 減 額 (B-A) △20,000 3,000 △7,000 △10,000 △10,000 -増 減 率 (%) △0.7 1.0 △2.7 △5.6 △5.6 -(ご参考)2,939,422 285,121 269,052 193,181 192,080 126.66前期実績(2024年12月期)(注)上記の予想は現時点で入手可能な情報に基づいたものであり、実際の業績は今後様々な要因によって異なる可能性があります。
四半期 2026年12月期 第2四半期
出典: アサヒグループホールディングス 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月14日(https://www2.jpx.co.jp/disc/25020/140120260813519681.pdf)
1.経営成績等の概況2025年9月29日に発生したサイバー攻撃に伴う決算発表の延期により、株主の皆さまをはじめ、関係各位に多大なるご迷惑をお掛けしたことを深くお詫び申し上げます。
(1)当中間期の経営成績の概況当中間連結会計期間(2026年1月1日~6月30日)における世界経済は、中東情勢の緊迫化をはじめとする地政学リスクの高まりなどを背景に、先行きの不透明感が継続した中でも、総じて底堅く推移しました。米国においては、個人消費に減速感が見られたものの、雇用環境は持ち直し、企業の投資活動は堅調に推移しました。欧州においては、物価上昇圧力やエネルギー価格の上昇などの影響により、景気に弱さが見られました。日本においては、雇用・所得環境の改善を背景に、個人消費の緩やかな回復が見られました。こうした状況のなか、アサヒグループは、『中長期経営方針』に基づき、各地域におけるプレミアム戦略の推進
※1やグローバルブランドの拡大展開に加えて、BAC への投資強化などによる事業ポートフォリオの強靭化を推進しました。また、サステナビリティや人的資本の高度化など持続的な成長基盤を強化するとともに、成長投資や資本効率の向上に資本を適切に配分することで、中長期的な企業価値の向上に取り組みました。その結果、アサヒグループの売上収益は1兆4,639億6千3百万円(前年同期比7.7%増)となりました。また、
※2利益については、事業利益 は1,113億5千4百万円(前年同期比1.5%増)、営業利益は1,441億4千3百万円(前年同期比56.2%増)、親会社の所有者に帰属する中間利益は991億4千8百万円(前年同期比68.8%増)、調
※3整後親会社の所有者に帰属する中間利益 は730億1百万円(前年同期比8.2%増)となりました。なお、為替変動による影響を除くと、売上収益は前年同期比0.6%の減収、事業利益は前年同期比8.5%の減益と
※4なりました。
※1 BAC:Beer Adjacent Categoriesの略。ノンアルコール飲料、RTD、成人向け清涼飲料など、ビール隣接カテゴリーを指します。
※2 事業利益とは、売上収益から売上原価並びに販売費及び一般管理費を控除した、恒常的な事業の業績を測る当社独自の利益指標です。
※3 調整後親会社の所有者に帰属する中間利益とは、親会社の所有者に帰属する中間利益から事業ポートフォリオ再構築及び減損損失など一時的な特殊要因を控除したものです。
※4 当中間連結会計期間の外貨金額を、前年同期の為替レートで円換算して比較しています。[日本・東アジア]日本・東アジアにおいては、酒類、飲料、食品事業の主力ブランドの強化に加え、高付加価値商品の展開を中心とした新たな価値提案により、成長基盤の拡大に取り組みました。また、サイバー攻撃によるシステム障害の影響も踏まえ、既存領域における収益力の回復・強化と事業構造の見直しを進めるとともに、東アジア市場も含めた成長戦略の推進など、持続的な利益成長を目指した取り組みを進めました。さらに、サプライチェーンの最適化、人的資本の高度化、リスクマネジメントの強化などを通じて、強靭な事業基盤の構築を進めました。日本の酒類事業では、ビール類において、『アサヒスーパードライ』の”辛口のうまさ“をより一層引き立てる「冷え」に注目した広告・販促活動の強化に取り組んだほか、『アサヒスーパードライ冷涼辛口』を数量限定発売するなど、「スーパードライ」ブランドの価値向上を図りました。また、麦芽100%のスタンダードビールとして
※9年ぶりの新ブランド『アサヒ ゴールド』を発売するなど、ビールカテゴリーの更なる強化を図りました。RTDにおいては、成長を続けている「GINON」ブランドのクオリティアップを実施いたしました。アルコールテイスト飲料においては、「アサヒゼロ」ブランド初の限定商品となる『アサヒゼロ エールテイスト』を数量限定発売したほか、『未来のノンアルレモンサワー』を数量限定発売するなど、お酒を飲む人と飲まない人が共に楽しめる生活文化の創造を目指し、「スマートドリンキング」の推進に取り組みました。日本の飲料事業では、1都3県のコンビニエンスストアにおいて、ギリシャで誕生した、砂糖・保存料不使用、カロリーゼロの『green cola』を日本で初めて発売するなど、健康志向の高まりを踏まえた価値提案の強化を図りました。また、期間限定商品の『ウィルキンソン ドライジンジャエール シャープレモン』の展開に加え、無糖でありながら飲みやすさとおいしさを備えた『アサヒ おいしい水 天然水 レモン水 無糖』や熱中症対策飲料の『アサヒ おいしい水 天然水 ソルティグレフル』を発売し、夏場の需要獲得に向けた商品ラインアップの拡充を図りました。日本の食品事業では、「ミンティア」ブランドにおいて、ぶどう糖を92%配合し、“集中、スッとつづく”をコンセプトとした『ミンティア +FOCUSクリアラムネ』を発売するなど、集中維持ニーズに対応した価値提案を行いました。また、和光堂ブランドとハウス食品株式会社の「フルーチェ」がコラボレーションしたプレキッズ向けジュレ『はじめてのフルーチェジュレ』を発売するなど、多様化するニーズへの対応に取り組みました。東アジアでは、中国を中心に『Asahi Super Dry』などのグローバルブランドの拡販に取り組み、プレゼンスの拡大を図りました。以上の結果、売上収益は、価格改定効果などはありましたが、サイバー攻撃によるシステム障害の影響などにより、6,350億9千1百万円(前年同期比2.2%減)となりました。事業利益は、各種コストの効率化などに取り組みましたが、システム障害の影響や原材料関連費用の増加などにより、504億5百万円(前年同期比11.2%減)となりました。
※ RTD:Ready To Drinkの略。購入後、そのまま飲用可能な缶チューハイなどを指します。[欧州]欧州においては、主要国でのプレミアムビールやノンアルコール飲料のマーケティングを強化したことに加え、『Asahi Super Dry』と『Peroni Nastro Azzurro』のグローバル展開を加速し、周辺国や北米などの新市場での成長を推進しました。また、容器などの資源循環への取り組みやデジタル技術を活用した業務高度化を継続し、持続的成長に向けた基盤を強化しました。欧州の主要地域では、チェコにおいてコクとバランスを特徴とするラガービール『Kozel 12』の発売によりラインナップを拡充したほか、ポーランドの『Zubr』において強いブランド力や販売支援活動を背景に、小売業者から高い評価を獲得するなど、ブランド基盤の強化を進めました。また、イタリアでは『Peroni Nastro Azzurro』においてイタリアラグビー連盟とのパートナーシップを更新し、スポーツを通じたブランドの伝統とプレミアムな世界観を訴求したほか、英国では『Peroni Nastro Azzurro』のイタリアンプレミアムビールとしての価値を軸に、統一したブランドコンセプトにより広告表現から店頭・飲食店での体験施策までを一貫して展開するなど、ブランドの浸透と需要喚起を進めました。さらに、ノンアルコール飲料においては、チェコの「Birell」ブランドでは、フレーバー付き商品をアルコール度数0.0%へ全面的に切り替えたほか、ルーマニアでは「Cooler」ブランドにおいて、ビタミンやミネラルを配合した炭酸水カテゴリーに参入するなど、新たな飲用機会の創出に取り組みました。欧州の周辺国や北米では、『Asahi Super Dry』において「City Football Group」のパートナーシップを活かしたマーケティング活動を強化しました。また、『Peroni Nastro Azzurro 0.0%』において「Scuderia Ferrari」とのパートナーシップを活用した広告活動を推進するなど、新たな市場における成長機会の創出に取り組みました。以上の結果、売上収益は、主要国における販売数量は減少しましたが、プレミアムビールなどが堅調に推移したことや為替変動の影響により、4,053億5百万円(前年同期比13.7%増)となりました。事業利益は、販売数量が減少しましたが、収益構造改革の推進によりコストマネジメントを強化したことや為替変動の影響により、512億2百万円(前年同期比8.7%増)となりました。なお、為替変動による影響を除くと、売上収益は前年同期比0.0%の増収、事業利益は前年同期比6.1%の減益となりました。
[アジアパシフィック]アジアパシフィックにおいては、酒類ではビールやRTDの主力ブランドの優位性を高めることに加え、『AsahiSuper Dry』を軸に各国への拡大展開を促進しました。また、飲料では機能性飲料を中心とした成長領域における新たな価値提案を推進しました。さらに、サプライチェーンの最適化やDXの加速などの取り組みを強化するとともに、酒類と飲料の強みを活かしたマルチビバレッジ戦略の推進を通じて、事業基盤を一層強化しました。オセアニアの酒類事業では、消費者嗜好の多様化や健康志向の高まりを受け、成長を続けるコンテンポラリービ
※ール において、「Great Northern」ブランドでは豪州の「National Rugby League」とのパートナーシップを活用したキャンペーンを強化しました 。また、2026年より全豪オープンテニストーナメントの公式ビールとなった『Asahi Super Dry』は、クラフトビール『Balter』とともに積極的なマーケティング活動を展開しました。さらに、RTDにおいては、炭酸飲料ブランド「SOLO」のアルコール版である『Hard Rated Lemon Lime 6%』の販促強化により、マルチビバレッジ戦略の推進を図りました。オセアニアの飲料事業では、「Schweppes」ブランドにおいて人気テレビシリーズとのコラボ商品を発売するなどファミリー層のニーズに対応したほか、エナジードリンク『SOLO Energy』において、フレーバーの多様化を進めるなど、マルチビバレッジの強みを活かした商品ポートフォリオを拡充しました。また、ニュージーランド発のスペシャルティコーヒーロースター「Allpress」は、メルボルンとロンドンにコーヒー焙煎所を新設し、新たな成長機会の創出に取り組みました。東南・南アジアの飲料事業では、マレーシアにおいて「WONDA」ブランドのPETボトル入りアイスコーヒーを発売したほか、「Goodday」ブランドではフィリピンで 初となる炭酸入り乳酸菌飲料『Goodday Friz』を発売するなど、健康志向に対応した価値提案を行いました。酒類事業では、シンガポールにおいて、『Asahi Super Dry』の終業後の飲用シーンを飲食店で訴求し、認知度向上とプレミアムな飲用機会の創出を図りました。以上の結果、売上収益は、各国の主力ブランドが堅調に推移したことで、4,119億9千万円(前年同期比19.0%増)となりました。事業利益は、物流費などは増加しましたが、各種コストの効率化を推進したことや為替変動の影響により、441億3千万円(前年同期比18.0%増)となりました。なお、為替変動による影響を除くと、売上収益は前年同期比0.7%の増収、事業利益は前年同期比0.2%の減益となりました。
※ 苦味などを抑えた飲みやすいビールのこと。[その他]その他については、売上収益は172億2千4百万円(前年同期比38.8%増)、事業利益は30億5千2百万円(前年同期比34.5%増)となりました。セグメントの業績は次の通りです。各セグメントの売上収益はセグメント間の内部売上収益を含んでおります。事業セグメント別の実績(単位:百万円)前年同期比 前年同期比売上収益売上収益 事業利益 営業利益 前年同期比事業利益率為替一定 為替一定日本・東ア635,091 △2.2% △2.2% 50,405 △11.2% △11.2% 7.9% 80,227 94.9%ジア欧州 405,305 13.7% 0.0% 51,202 8.7% △6.1% 12.6% 35,157 7.7%アジアパシ411,990 19.0% 0.7% 44,130 18.0% △0.2% 10.7% 31,439 30.4%フィックその他 17,224 38.8% 34.7% 3,052 34.5% 35.6% 17.7% 3,086 35.3%調整額計 △5,647 – – △15,426 – – – △5,767 -無形資産- – – △22,010 – – – – -償却費合計 1,463,963 7.7% △0.6% 111,354 1.5% △8.5% 7.6% 144,143 56.2%
※1 為替一定とは、当中間連結会計期間の外貨金額を、前年同期の為替レートで円換算したものです。※2 営業利益における無形資産償却費は各事業に配賦しています。(2)当中間期の財政状態の概況当中間連結会計期間の連結総資産は、現金及び現金同等物やのれん及び無形資産の増加等により、総資産は前年度末と比較して2,475億1千1百万円増加し、6兆2,759億2千6百万円となりました。負債は、長期借入金の増加等により、前年度末と比較して623億9千8百万円増加し、3兆822億6千9百万円となりました。資本は、前年度末に比べ1,851億1千3百万円増加し、3兆1,936億5千6百万円となりました。これは、配当金支出により利益剰余金が減少したものの、当中間連結会計期間の親会社の所有者に帰属する中間利益の計上により利益剰余金が増加したこと及び為替相場の変動により在外営業活動体の換算差額が増加したこと等によるものです。この結果、親会社所有者帰属持分比率は50.8%となりました。
(3)当中間期のキャッシュ・フローの概況当中間連結会計期間の営業活動によるキャッシュ・フローは、税引前中間利益が1,388億1千6百万円となりましたが、法人所得税等の支払による減少があった一方で、減価償却費等の非キャッシュ項目による増加や運転資本の効率化により、1,314億8千4百万円の収入(前年同期は25億5千4百万円の支出)となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出などにより、393億5千5百万円(前年同期比:818億9千7百万円の支出減)の支出となりました。財務活動によるキャッシュ・フローは、長期借入による収入があった一方で、社債の償還や借入金の返済による支出などがあり、135億1百万円の支出(前年同期は927億3百万円の収入)となりました。以上の結果、当中間連結会計期間では、前中間連結会計期間と比較して現金及び現金同等物の残高は1,854億8千1百万円増加し、2,430億7千5百万円となりました。
(4)連結業績予想などの将来予測情報に関する説明2026年度の通期の業績につきましては、2026年7月8日に公表しました業績予想から変更ありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。