通期はグループ内組織再編に伴うセグメント統合・名称変更と見出し再編が中心で、四半期も同様のセグメント名称変更以外は前年同期と粒度・構成が概ね同じ。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、寿スピリッツ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月1日 → 2026年8月3日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,204字 → 6,106字(前期比-1.6%、減少)
見出し構成の変化: あり
粒度の判定: 同等
セグメント情報注記: あり(1940字) → あり(1375字)
変化の型: 構成変更型、会計基準変更型
増えた要素
- セグメント区分の統合(「シュクレイ」+「九十九島グループ」→「シュクレイグループ」)に関する説明
- 「寿製菓・但馬寿」から「寿製菓グループ」への名称変更
- 利益配分(配当)方針の説明を「今後の見通し」の節に統合
減った要素
- 独立セグメントとしての「九十九島グループ」の業績記載
- (3)利益配分に関する基本方針及び当期・次期の配当の独立見出し
- 財政状態の①資産・負債及び純資産の状況/②キャッシュ・フローの状況という細分見出し(それぞれ独立の節(2)(3)に再編)
要約: 連結子会社間の組織再編に伴い「シュクレイ」と「九十九島グループ」のセグメントを「シュクレイグループ」に統合し、財政状態・キャッシュフロー・配当方針の見出し構成も組み替えられた。文章量・数値言及数は前期とほぼ同水準で、粒度自体に大きな変化はない。
四半期決算短信の比較
文字数: 2,948字 → 2,719字(前期比-7.8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(58字) → あり(190字)
変化の型: 会計基準変更型
増えた要素
- 子会社「箱根ときのみ」設立に伴うセグメント名称変更(「ケイシイシイ」→「ケイシイシイグループ」)の説明
要約: 経営成績・セグメント別の説明構成は前年同期と同様で、ケイシイシイが子会社を新設したことに伴うセグメント名称変更が加わった程度。経済環境部分の記述がやや簡潔になり文字数は減少したが、粒度は同等。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 寿スピリッツ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/22220/140120250512540261.pdf)
1.経営成績等の概況(1)経営成績に関する分析当連結会計年度における当社グループを取り巻く事業環境は、雇用・所得環境は改善基調が続き、また、インバウンド消費の増大により、総じて緩やかな回復基調で推移いたしました。一方で、物価上昇を背景に消費マインドの冷え込みが見られるなど、依然として先行き不透明な状況が続いております。このような状況の中、当社グループは、「超絶マッハ経営!」を経営スローガンに掲げ、美味しさをより一層追求した「プレミアムギフトスイーツ」の創造と育成に注力し、商品力・販売力・売場力・人財力のValue Up対策の推進、インバウンド対策の強化、新ブランドによる新規出店などの重点施策の遂行にスピード感をもって取り組みました。また、経営の効率化を図るため、株式会社シュクレイと株式会社九十九島グループの両社間においてサポート部門の統合や製造面では、株式会社シュクレイの富士山静岡工場(2024年8月稼働)の設置を機に株式会社九十九島グループの老朽化した工場の閉鎖や製造ラインの移管を行うなど両社間において生産体制の最適化に取り組みました。以上の結果、当連結会計年度の売上高は、72,349百万円(前期比13.0%増)、営業利益は、17,610百万円(前期比11.6%増)、経常利益は、17,686百万円(前期比11.5%増)、親会社株主に帰属する当期純利益は、12,122百万円(前期比11.9%増)となり、売上面、利益面ともに過去最高値を更新いたしました。セグメント別の経営成績は、次のとおりであります。売上高 営業利益前連結 当連結 前連結 当連結区分増 減 増 減会計年度 会計年度 会計年度 会計年度( 百 万 円 ) ( 百 万 円 )(百万円)(百万円) (百万円) (百万円)シュクレイ 26,455 30,095 3,639 5,843 6,314 470ケイシイシイ 18,052 21,482 3,429 3,818 5,024 1,205寿製菓・但馬寿 12,834 14,545 1,711 2,776 3,240 464販売子会社 6,957 7,227 270 889 946 56九十九島グループ 6,382 6,363 △19 783 388 △394その他 743 692 △51 87 55 △31小計 71,427 80,407 8,980 14,198 15,970 1,771(調整額) △7,391 △8,058 △667 1,582 1,640 58合計 64,035 72,349 8,313 15,780 17,610 1,830
① シュクレイシュクレイは、インバウンド対策では、注力している国際線ターミナルでの展開として、販売体制の強化や2024年7月に立ち上げました新ブランド「抹茶ちとせ」商品の拡販などに取り組みました。また、直営店や催事出店では、主力商品を軸に季節限定などの新商品を加え、ブランド訴求力の向上などに取り組みました。出退店では、2024年4月にJR新宿駅「イイトルミネ」に新ブランド「ウーフィ」を、また、同月には、そごう横浜店に「東京ミルクチーズ工場」と「ザ・テイラー」を同時出店するなど、計4店の出店及び6店の退店を行いました。その結果、売上高は30,095百万円(前期比13.8%増)、営業利益は6,314百万円(前期比8.1%増)となりました。
② ケイシイシイケイシイシイは、インバウンド対策に注力するとともに、「ルタオ」の更なるブランド価値の向上及び首都圏ブランドの育成に注力し、各店舗において主力商品対策及び新作限定スイーツの販売強化などに取り組みました。新規出店では、2024年5月にJR新宿駅「イイトルミネ」に新ブランド「カナリナ」を出店、同年10月には明治27年に完成した小樽市の指定建造物「旧小樽倉庫」の南部分に「小樽洋菓子舗ルタオ 運河プラザ店」を出店するなど、計4店の出店を行いました。海外展開では、フランチャイズ形態で2024年8月に「ルタオ」ブランドで初めてアメリカに出店いたしました。その結果、売上高は21,482百万円(前期比19.0%増)となり、営業利益は5,024百万円(前期比31.6%増)となりました。
③ 寿製菓・但馬寿寿製菓・但馬寿は、販路拡大に向け、沖縄市場での展開強化など主要代理店や販売子会社とのタイアップを密にし、主力商品対策や売場提案、新商品開発などの提案営業を推進いたしました。地元の山陰地区では、「因幡の白うさぎ」などの主力商品の販売強化などに取り組みました。その結果、売上高は14,545百万円(前期比13.3%増)、営業利益は3,240百万円(前期比16.7%増)となりました。
④ 販売子会社販売子会社は、交通拠点チャネルを重点に、主力商品及び新商品による売場面積の拡大などに注力いたしました。エリア別では、東海地区は、新ブランド「シェフズコーチン」による新商品「ゴールデンタルト」の発売、関西地区は、新商品「神戸ショコラパフェサンド」の販売強化や2024年8月には京都駅に新ブランド「ノウ」の出店などに取り組みました。福岡地区は、主力ブランド「博多まっかな苺」の販売強化に注力し、2号店を2024年4月、福岡空港国内線に出店いたしました。中国地区では、2025年3月、JR岡山駅に新ブランド「ハレマス岡山」を出店いたしました。その結果、売上高は7,227百万円(前期比3.9%増)、営業利益は946百万円(前期比6.4%増)となりました。
⑤ 九十九島グループ九十九島グループは、2024年9月に主力商品「九十九島せんぺい」初の姉妹品「九十九島せんぺいフィナンシェ」を発売するなど、各ブランドにおいて新商品の発売や積極的な催事出店によりブランド認知度の向上に取り組みました。出店では、2024年6月、JR博多駅に新ブランド「ラメリー」を出店(既存店舗のブランド変更)、また、同年12月には、JR博多駅に新ブランド「コクネコ」を出店いたしました。退店では、2025年1月にアイボリッシュららぽーと海老名店及び立川店を退店いたしました。その結果、売上高は6,363百万円(前期比0.3%減)、営業利益は388百万円(前期比50.3%減)となりました。
⑥ その他その他は、損害保険代理業、健康食品事業、海外(台湾)における菓子事業が含まれております。売上高は692百万円(前期比6.9%減)となり、営業利益は55百万円(前期比36.3%減)となりました。(次期の業績見通し)今後の見通しにつきましては、引き続きインバウンド消費の増大や所得環境の改善を背景に、景気は緩やかな持ち直し基調が期待される一方で、原材料価格の高騰や継続した物価上昇による消費者の節約志向の高まりが懸念されるなど、先行き不透明感が増すものと見込まれます。このような状況のもと、当社グループは、2025年経営スローガンを「マッハで実践!実践!実践!」とし、「高い価値の創造」に向けて全従業員が超現場力を発揮し、「寿スピリッツ流PDCAサイクル」をマッハで実践してまいります。販売面では、更なる売上成長に向けて、主力商品対策及び新商品開発の推進、インバウンド対策の強化、好立地に拘った出店展開などのValue Up対策を推進してまいります。製造面では、食品の安心・安全を最優先に考え、引き続き食品安全マネジメントシステムの継続的な改善を図り、お客様に安心・感動していただける高品質な商品の提供に努めてまいります。なお、当社グループは、持続的な成長を目指すべく、今後5カ年の目指すべき経営目標「Value Up Vison2030」を以下のとおり策定いたしました。Value Up Vison2030(中長期経営目標)●Vison(目指すべき方向性)全国各地のプレミアムギフトスイーツブランドを創造する「お菓子の総合プロデューサー」当社グループは、「お菓子の総合プロデューサー」として、「高い価値の創造」をテーマに、美味しさと地域性を追求した「プレミアムギフトスイーツ」の創造と育成を推進し、地域社会への貢献・共存・共栄を図り、社会から信頼され必要とされる企業集団を目指してまいります。●成長テーマ経営理念をベースとした「全員参画による超現場主義経営」の徹底実践当社グループは、経営理念を拠り所に、従業員一人ひとりが当事者意識をもって経営に参画する「全員参画による超現場主義経営」の実践により、活力ある魅力あふれる企業集団を創り、中長期的な企業価値の向上を目指してまいります。(重点対策) ・商品力、売場力、販売力のValue Up・インバウンド対策のValue Up・人財力のValue Up●目標指標 ・経常利益率 30%(2030年3月期)・経常利益 350億円(2030年3月期)・5カ年の平均売上成長率 10%・ROE30%以上●キャッシュ・アロケーション方針(2026年3月期から2030年3月期の5年間)当社グループは、中長期的な企業価値の向上を目指し、創出するキャッシュを成長投資及び株主還元に投入し、更なる収益性の向上を図り、高ROE経営を推進してまいります。30%~40%程度
①成長投資工場投資(維持・更新含む)、出店投資、M&A等による新たな成長投資営業キャッシュ・フ50%~60%程度ローの創出
②株主還元総還元性向50%以上を意識し、利益成長に応じた増配と機動的な自930億円程度己株式取得を実施
③手元預金 売上高の30%程度を目安に手元流動性を確保(業績予想について)次期の業績見通は、売上高79,670百万円(前期比10.1%増)、営業利益19,650百万円(前期比11.6%増)、経常利益19,720百万円(前期比11.5%増)、親会社株主に帰属する当期純利益は13,400百万円(前期比10.5%増)を見込んでおります。親会社株主に帰属売上高 営業利益 経常利益する当期純利益百万円 % 百万円 % 百万円 % 百万円 %第2四半期連結累計期間35,950 (+9.3)8,270(+10.6)8,305(+10.4)5,520(+10.6)通 期 79,670(+10.1) 19,650(+11.6) 19,720(+11.5) 13,400(+10.5)(注)%表示は、通期は対前期、第2四半期連結累計期間は対前年同期増減率なお、業績予想は、本資料の発表日現在において入手可能な情報に基づき作成したものであり、実際の業績は、今後様々な要因によって大きく異なる結果となる可能性があります。
(2)財政状態に関する分析① 資産・負債及び純資産の状況当連結会計年度末における総資産は、51,980百万円となり前連結会計年度末と比べ5,469百万円増加いたしました。主な要因は、現金及び預金の増加(2,391百万円)、有形固定資産の増加(2,055百万円)などによるものです。負債は、11,894百万円となり前連結会計年度末と比べ607百万円増加いたしました。主な要因は、支払手形及び買掛金の増加(464百万円)、未払法人税等の増加(305百万円)などによるものです。純資産は、40,085百万円となり前連結会計年度末と比べ4,862百万円増加いたしました。主な要因は、親会社株主に帰属する当期純利益計上による増加(12,122百万円)、配当金の支払いによる減少(4,356百万円)などによるものです。この結果、自己資本比率は、前連結会計年度末に比べ1.4ポイント増加し
77.1%となりました。② キャッシュ・フローの状況当連結会計年度末の現金及び現金同等物(以下「資金」という。)の残高は、前連結会計年度末に比べ2,391百万円増加し、25,081百万円(前期比10.5%増)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、13,204百万円(前期比21.8%増)となりました。主な要因は、税金等調整前当期純利益が17,641百万円となり、非資金項目であります減価償却費が1,462百万円になったことによる増加要因があった一方、法人税等の支払額が△5,062百万円、棚卸資産の増減額が△650百万円、売上債権の増減額が△386百万円になったことなどによる減少要因によります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、3,438百万円(前期比71.5%増)となりました。主な要因は、有形固定資産の取得による支出3,124百万円などの減少要因によります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、7,372百万円(前期比217.4%増)となりました。主な要因は、配当金の支払額4,356百万円、自己株式の取得による支出3,011百万円などの減少要因によります。(参考)キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 74.1 71.8 75.7 77.1時価ベースの自己資本比率(%) 738.6 789.1 641.3 721.6キャッシュ・フロー対有利子負債
0.2 0.0 0.0 0.0比率(年)インタレスト・カバレッジ・レシ3,675.9 13,871.2 80,934.5 -オ(倍)(注)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標は、いずれも連結ベースの財務数値により計算しております。2.株式時価総額は、期末株価終値×期末発行済株式総数(自己株式控除後)により算出しております。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
4.有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。
5.利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への利益還元を重要な経営課題として認識いたしており、長期にわたり株主の皆様に安定して利益還元できるよう、内部留保、業績水準並びに配当性向等を総合的に勘案し、利益還元に努めることを基本方針といたしております。自己株式の取得につきましては、今後の事業展開、投資計画、内部留保の水準、株価の推移等を総合的に考慮し、機動的に実施いたします。内部留保の使途につきましては、経営体質の一層の充実及び将来の事業展開に役立ててまいります。この基本方針のもと、当期の期末配当につきましては、1株につき32円の配当を予定いたしております。次期の配当につきましては、業績予想等を勘案し、期末に1株当たり35円の予定です。なお、今後の利益還元につきましては、今般、新たに策定した中長期経営目標「Value Up Vison 2030」において、2026年3月期から2030年3月期の株主還元を総還元性向50%以上を意識し、利益成長に応じた増配と機動的な自己株式取得を実施する方針といたしました。
通期 2026年3月期
出典: 寿スピリッツ 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日(https://www2.jpx.co.jp/disc/22220/140120260511522488.pdf)
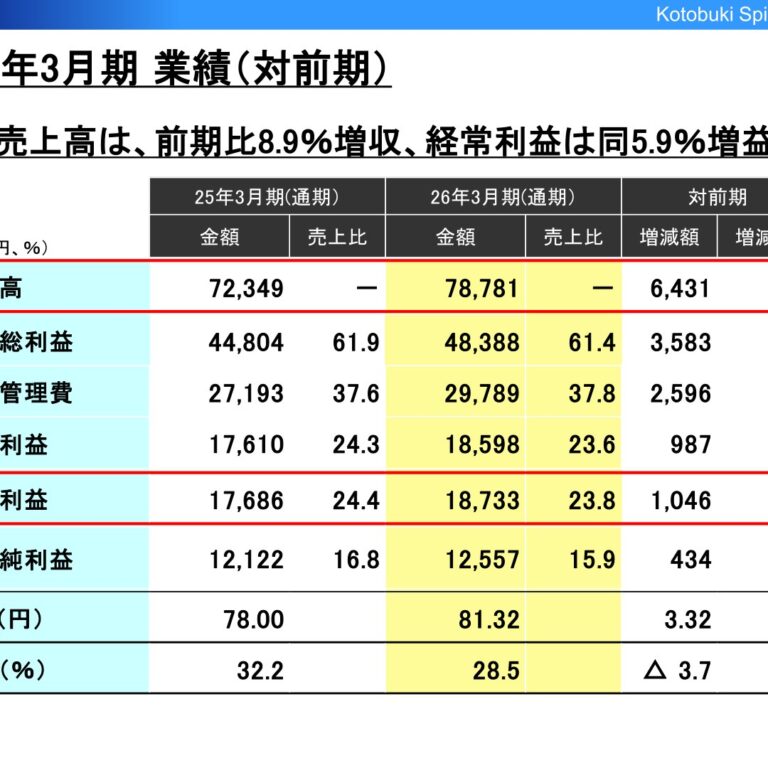
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における当社グループを取り巻く事業環境は、雇用・所得環境の改善などを背景に、景気は持ち直しの動きが見られました。一方で、物価高が長期化する中、消費者の節約志向は根強く、商品・サービスに対する選別意識は厳しさを増す状況で推移いたしました。このような状況のもと、当社グループは、持続的な成長を目指すべく、中長期経営目標「Value UpVision2030」を昨年5月に公表し、「お菓子の総合プロデューサー」をビジョン(Vision)に掲げ、美味しさと地域性を追求した「プレミアムギフトスイーツ」の創造と育成に注力いたしました。また、経営理念をベースとした「全員参画による超現場主義経営」の更なる推進を成長ストーリーに位置づけ、商品力、売場力、販売力のValue Up、インバウンド対策のValue Up、人財力のValue Upの重点対策の遂行に取り組みました。その結果、当連結会計年度の売上高は78,781百万円(前期比8.9%増)、営業利益は、18,598百万円(前期比
5.6%増)、経常利益は、18,733百万円(前期比5.9%増)、親会社株主に帰属する当期純利益は、12,557百万円(前期比3.6%増)となり、売上高及び各段階利益ともに過去最高値を更新いたしました。セグメント別の経営成績は、次のとおりであります。なお、従来、「シュクレイ」及び「九十九島グループ」は、それぞれ独立セグメントとしておりましたが、2025年4月1日付で実施した連結子会社間の組織再編(会社分割)に伴い、当連結会計年度より統合し、セグメント区分を「シュクレイグループ」に変更いたしており、前連結会計年度との比較は、変更後の区分方法により作成した数値を使用しております。また、「寿製菓・但馬寿」としていた報告セグメントの名称を当連結会計年度より「寿製菓グループ」に変更いたしております。売上高 営業利益前連結 当連結 前連結 当連結区分増 減 増 減会計年度 会計年度 会計年度 会計年度( 百 万 円 ) ( 百 万 円 )(百万円)(百万円) (百万円) (百万円)シュクレイグループ 34,698 37,054 2,356 6,797 7,087 289ケイシイシイ 21,482 23,184 1,701 5,024 4,833 △190寿製菓グループ 14,545 16,298 1,752 3,240 3,823 582販売子会社 7,227 7,804 576 946 1,089 143その他 692 674 △18 55 28 △26小計 78,647 85,016 6,369 16,064 16,862 798(調整額) △6,297 △6,235 62 1,546 1,735 188合計 72,349 78,781 6,431 17,610 18,598 987
① シュクレイグループシュクレイグループは、各ブランドにおいて主力商品を軸に季節限定商品などの新商品を加え、ブランド訴求力の向上に取り組みました。インバウンド対策では、国際線ターミナルを中心に販売人員の増強や「抹茶ちとせ」商品の拡販などに注力いたしました。新規出店では、昨年9月、ニュウマン高輪にリブランドを行った「東京ミルクチーズ工場」が初のフラッグシップ店舗を出店、加えて新ブランドでは、百貨店を中心に展開し、昨年11月、阪神梅田本店に「ソルトラ」及び西武池袋本店に「バニスタ」をそれぞれ出店、更に、本年2月、ジェイアール名古屋タカシマヤに「ハローメイプリ」の出店など、計10店舗の出店を行いました。退店では、本年1月、東京駅構内の販売エリア改装工事に伴い3店舗の退店(内2店舗は次期に出店予定)など、計7店舗の退店を行いました。その結果、売上高は37,054百万円(前期比6.8%増)、営業利益は7,087百万円(前期比4.3%増)となりました。
② ケイシイシイ「ルタオ」ブランドを擁するケイシイシイは、更なるブランド価値の増大に向け、昨年3月にグランドオープンした「ルタオ運河プラザ店」の販売強化や「ルタオ新千歳空港店」及び「ルタオ札幌大丸店」の全面リニューアルを行い、また、新紅茶カテゴリー「&LeTAO」の発売や新作限定スイーツを順次投入するなど、新商品開発を推進いたしました。インバウンド対策では、国際線ターミナルを中心に販売人員の増強や新ブランド「岡田謹製茶織屋」による催事展開などに注力いたしました。通信販売では季節イベント対策を推進し、また、昨年6月、「ルタオ」のポイント制度のリニューアルを行い、店舗とオンラインショップとの相互連携を図りました。「ナウオンチーズ」などの首都圏ブランドでは、ブランド認知度を高めるため、催事展開に注力いたしました。その結果、売上高は23,184百万円(前期比7.9%増)、営業利益は4,833百万円(前期比3.8%減)となりました。
③ 寿製菓グループ寿製菓グループは、新商品開発に注力し、主要代理店及び販売子会社への提案営業を推進いたしました。販路拡大では、沖縄において、主要代理店とタイアップしたOEM展開の推進や直営ブランドのパイナップルスイーツ専門店「ニューキュー」の展開強化などに取り組みました。地元の山陰地区では、昨年8月にJR鳥取駅の商業ゾーンのリニューアルにあわせ、セレクトショップ「鳥取 菓の座」をリニューアルオープンいたしました。また、主力商品「因幡の白うさぎ」において、本年3月にギネス世界記録挑戦イベントを開催するなど、更なる知名度向上に努めました。その結果、売上高は16,298百万円(前期比12.1%増)、営業利益は3,823百万円(前期比18.0%増)となりました。
④ 販売子会社販売子会社は、各販売拠点において主力商品対策及び地域特性にマッチした新商品の発売、インバウンド対策などに注力いたしました。エリア別では、東海地区は、季節限定新商品「伊勢奉祝水まんじゅう」及び「伊勢奉祝ぜんざいもち」の発売、関西地区は、主力商品「大阪はちみつクワトロフォルマッジ」の販売強化などに取り組みました。福岡地区では、10周年を迎えた「博多まっかな苺」ブランドの展開強化に注力しました。その結果、売上高は7,804百万円(前期比8.0%増)、営業利益は1,089百万円(前期比15.1%増)となりました。
⑤ その他その他は、損害保険代理業、健康食品事業、海外(台湾)における菓子事業が含まれております。売上高は674百万円(前期比2.6%減)となり、営業利益は28百万円(前期比47.9%減)となりました。
(2)当期の財政状態の概況当連結会計年度末における総資産は、60,142百万円となり前連結会計年度末と比べ8,162百万円増加いたしました。主な要因は、現金及び預金の増加(6,119百万円)、有形固定資産の増加(859百万円)、受取手形及び売掛金の増加(856百万円)などによるものです。負債は、12,206百万円となり前連結会計年度末と比べ311百万円増加いたしました。主な要因は、1年内返済予定の長期借入金の減少(300百万円)、未払金の増加(289百万円)、流動負債のその他の増加(242百万円)などによるものです。純資産は、47,936百万円となり前連結会計年度末と比べ7,850百万円増加いたしました。主な要因は、親会社株主に帰属する当期純利益計上による増加(12,557百万円)、配当金の支払いによる減少(4,939百万円)などによるものです。この結果、自己資本比率は、前連結会計年度末に比べ2.6ポイント増加し
79.7%となりました。(3)当期のキャッシュ・フローの概況当連結会計年度末の現金及び現金同等物(以下「資金」という。)の残高は、前連結会計年度末に比べ3,119百万円増加し、28,200百万円(前期比12.4%増)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、13,801百万円(前期比4.4%増)となりました。主な要因は、税金等調整前当期純利益が18,745百万円となり、非資金項目であります減価償却費が1,691百万円になったことなどによる増加要因があった一方、法人税等の支払額が△6,093百万円、売上債権の増減額が△853百万円になったことなどによる減少要因によります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、5,451百万円(前期比58.5%増)となりました。主な要因は、定期預金の預け入れによる支出△4,000百万円、有形固定資産の取得による支出2,371百万円などの減少要因によります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、5,241百万円(前期比28.9%減)となりました。主な要因は、配当金の支払額4,939百万円、長期借入金の返済による支出300百万円などの減少要因によります。(参考)キャッシュ・フロー関連指標の推移2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 71.8 75.7 77.1 79.7時価ベースの自己資本比率(%) 789.1 641.3 721.6 469.9キャッシュ・フロー対有利子負債
0.0 0.0 0.0 0.0比率(年)インタレスト・カバレッジ・レシ13,871.2 80,934.5 – -オ(倍)(注)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標は、いずれも連結ベースの財務数値により計算しております。2.株式時価総額は、期末株価終値×期末発行済株式総数(自己株式控除後)により算出しております。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
4.有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。
5.利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。(4)今後の見通し今後の見通しにつきましては、雇用・所得環境の改善を背景に、景気は緩やかに回復していくことが期待されます。一方で、中東情勢の不安定化をはじめとした地政学リスクの高まりによる原材料価格やエネルギー価格の高騰に加えて、継続する物価上昇により消費の二極化が一段と強まり、個人消費への影響も懸念されるなど、先行きは予断を許さない状況が予測されます。このような見通しの中、当社グループは、2年目となる中期経営目標「Value Up Vison2030」のもと、2026年経営スローガンを「今日一人熱狂的ファンを創る」とし、事業施策を推進し、更なる成長を目指してまいります。製造面では、食品の安心・安全を最優先に、引き続き食品安全マネジメントシステムの継続的な改善と設備投資による生産性の向上を図り、お客様に安心・感動していただける高品質な商品の提供に努めてまいります。人財面では、理念共感型採用と理念浸透に向けた人財育成を強化し、人的資本経営を推進してまいります。Value Up Vison2030(中長期経営目標)●Vison(目指すべき方向性)全国各地のプレミアムギフトスイーツブランドを創造する「お菓子の総合プロデューサー」当社グループは、「お菓子の総合プロデューサー」として、「高い価値の創造」をテーマに、美味しさと地域性を追求した「プレミアムギフトスイーツ」の創造と育成を推進し、地域社会への貢献・共存・共栄を図り、社会から信頼され必要とされる企業集団を目指してまいります。●成長テーマ経営理念をベースとした「全員参画による超現場主義経営」の徹底実践当社グループは、経営理念を拠り所に、従業員一人ひとりが当事者意識をもって経営に参画する「全員参画による超現場主義経営」の実践により、活力ある魅力あふれる企業集団を創り、中長期的な企業価値の向上を目指してまいります。(重点対策) ・商品力、売場力、販売力のValue Up・インバウンド対策のValue Up・人財力のValue Up●目標指標 ・経常利益率 30%(2030年3月期)・経常利益 350億円(2030年3月期)・5カ年の平均売上成長率 10%・ROE30%以上●キャッシュ・アロケーション方針(2026年3月期から2030年3月期の5年間)当社グループは、中長期的な企業価値の向上を目指し、創出するキャッシュを成長投資及び株主還元に投入し、更なる収益性の向上を図り、高ROE経営を推進してまいります。30%~40%程度
①成長投資工場投資(維持・更新含む)、出店投資、M&A等による新たな成長投資営業キャッシュ・フ50%~60%程度ローの創出
②株主還元総還元性向50%以上を意識し、利益成長に応じた増配と機動的な自930億円程度己株式取得を実施
③手元預金 売上高の30%程度を目安に手元流動性を確保(業績予想について)次期の業績見通は、売上高84,500百万円(前期比7.3%増)、営業利益20,550百万円(前期比10.5%増)、経常利益20,610百万円(前期比10.0%増)、親会社株主に帰属する当期純利益は13,810百万円(前期比10.0%増)を見込んでおります。親会社株主に帰属売上高 営業利益 経常利益する当期純利益百万円 % 百万円 % 百万円 % 百万円 %第2四半期連結累計期間38,300(+7.0)8,190(+10.1)8,220( +9.3)5,500( +9.6)通 期 84,500(+7.3) 20,550(+10.5) 20,610(+10.0) 13,810(+10.0)(注)%表示は、通期は対前期、第2四半期連結累計期間は対前年同期増減率なお、業績予想は、本資料の発表日現在において入手可能な情報に基づき作成したものであり、実際の業績は、今後様々な要因によって大きく異なる結果となる可能性があります。(利益配分に関する基本方針及び当期・次期の配当)当社は、株主の皆様への利益還元を重要な経営課題として認識いたしており、長期にわたり株主の皆様に安定して利益還元できるよう、内部留保、業績水準並びに配当性向等を総合的に勘案し、利益還元に努めることを基本方針といたしております。自己株式の取得につきましては、今後の事業展開、投資計画、内部留保の水準、株価の推移等を総合的に考慮し、機動的に実施いたします。内部留保の使途につきましては、経営体質の一層の充実及び将来の事業展開に役立ててまいります。この基本方針のもと、当期の期末配当につきましては、1株につき35円の配当を予定いたしております。次期の配当につきましては、業績予想等を勘案し、期末に1株当たり35円の予定です。
四半期 2026年3月期 第1四半期
出典: 寿スピリッツ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月1日(https://www2.jpx.co.jp/disc/22220/140120250730524093.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における当社グループを取り巻く事業環境は、雇用・所得環境の改善などにより、持ち直しの動きが見られました。一方で、高額品を中心にインバウンド消費の減速が一部に見られるとともに、物価上昇を背景に、消費者の節約志向が高まり、商品・サービスに対する選別の目は厳しさを増す状況で推移いたしております。このような状況のもと、当社グループは、持続的な成長を目指すべく、中長期経営目標「Value Up Vison2030」を本年5月に公表し、「お菓子の総合プロデューサー」をビジョン(Vison)に掲げ、美味しさと地域性を追求した「プレミアムギフトスイーツ」の創造と育成に注力いたしております。また、経営理念をベースとした「全員参画による超現場主義経営」の徹底実践を成長テーマに位置づけ、目標突破に向けて各種の事業施策に取り組んでおります。この結果、当第1四半期連結累計期間の売上高は16,976百万円(前年同期比9.3%増)、営業利益は3,439百万円(前年同期比0.3%増)、経常利益は3,472百万円(前年同期比0.7%増)、親会社株主に帰属する四半期純利益は2,303百万円(前年同期比1.7%増)となりました。セグメント別の経営成績は次のとおりであります。従来、「シュクレイ」及び「九十九島グループ」は、それぞれ独立セグメントとしておりましたが、2025年4月1日付で実施した連結子会社間の組織再編(会社分割)に伴い、当第1四半期連結会計期間より統合し、セグメント区分を「シュクレイグループ」に変更いたしており、以下の記載における前第1四半期連結累計期間との比較は、変更後の区分方法により作成した数値を使用しております。また、「寿製菓・但馬寿」としていた報告セグメントの名称を当第1四半期連結会計期間より「寿製菓グループ」に変更いたしております。
① シュクレイグループシュクレイグループは、主力ブランド「東京ミルクチーズ工場」のリブランドの第一弾として本年6月に看板商品のリニューアルを実施いたしました。また、「ザ・ドロス」では新定番商品「サンドクッキー(マスカルポーネ&ヘーゼルナッツ)」や期間限定商品「レモンケーキ(マスカルポーネ&アーモンド)」を発売するなど、各ブランドにおいて主力商品を軸に季節限定などの新商品を順次投入し、ブランド訴求力の向上に努めました。長崎エリアでは、令和6年度「ながさき手みやげ大賞」を受賞した「九十九島せんぺいフィナンシェ」の販売強化、また、「タンテ・アニー」を本年6月、ハウステンボス本店開設以来、初となる常設店を長崎駅に出店(ブランド変更を伴う移転)いたしました。インバウンド対策では、国際線ターミナルでの売場拡大に向け、販売人員の増強や「抹茶ちとせ」商品の拡販などに注力いたしました。出退店では、本年4月、JR新宿駅構内ニュウマン新宿に「キャラメルゴーストハウス」を出店するなど、1店の出店及び1店の退店を行いました。その結果、売上高は8,079百万円(前年同期比7.5%増)、営業利益は1,306百万円(前年同期比13.3%減)となりました。
② ケイシイシイ「ルタオ」を擁するケイシイシイは、国際線ターミナルでの売場拡大に向け、販売人員の増強や提案営業の推進などのインバウンド対策を強化するとともに、ブランド価値を高めるための諸施策を推進いたしました。各直営店では、主力商品を軸に新作限定スイーツを順次投入し、通信販売では、母の日などの季節イベント対策を推進いたしました。また、本年4月に「ルタオ新千歳空港店」のリニューアル、同年6月には、「ルタオ」のポイント制度のリニューアルを行い、店舗とオンラインショップとの相互連携を図りました。「ナウオンチーズ」などの首都圏ブランドでは、ブランド認知度を高めるため、期間限定出店に注力いたしました。その結果、売上高は4,891百万円(前年同期比10.6%増)となり、営業利益は869百万円(前年同期比0.1%増)となりました。
③ 寿製菓グループ寿製菓グループは、主要代理店や販売子会社とのタイアップを密にし、主力商品対策や売場提案、新商品開発などの提案営業を推進いたしました。販路拡大では、沖縄市場において、OEM展開や自社ブランド「ニューキュー」の展開強化などに取り組みました。地元の山陰地区では、主力商品「因幡の白うさぎ」の販売強化や「お菓子の壽城」及び「カノザ」の展開強化に注力いたしました。また、本年5月30日から6月15日に開催された「第28回全国菓子大博覧会・北海道」に出展し、山陰地区で展開している主力商品をアピールいたしました。その結果、売上高は3,818百万円(前年同期比13.6%増)、営業利益は835百万円(前年同期比27.9%増)となりました。
④ 販売子会社販売子会社は、各販売拠点において主力商品対策及び地域特性にマッチした新商品の発売などに注力いたしました。エリア別では、東海地区は、季節限定新商品「伊勢奉祝水まんじゅう」の発売、関西地区は、主力商品「大阪はちみつクワトロフォルマッジ」の販売強化などに取り組みました。また、福岡地区では、10周年を迎えた「博多まっかな苺」ブランドの展開強化を推進しました。その結果、売上高は1,779百万円(前年同期比2.2%増)、営業利益は208百万円(前年同期比3.1%減)となりました。
⑤ その他その他は、損害保険代理業、健康食品事業、海外(台湾)における菓子事業が含まれております。売上高は100百万円(前年同期比24.3%減)となり、営業損失は13百万円(前年同期は営業利益0百万円)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における総資産は、48,308百万円となり前連結会計年度末と比べ3,671百万円減少いたしました。主な要因は、現金及び預金の減少(3,126百万円)、受取手形及び売掛金の減少(1,535百万円)、商品及び製品の増加(620百万円)、有形固定資産の増加(301百万円)などによるものです。負債は、10,858百万円となり前連結会計年度末と比べ1,036百万円減少いたしました。主な要因は、流動負債におけるその他の増加(1,707百万円)、未払法人税等の減少(2,140百万円)、賞与引当金の減少(538百万円)などによるものです。純資産は、37,450百万円となり前連結会計年度末と比べ2,635百万円減少いたしました。主な要因は、配当金の支払いによる減少(4,939百万円)、親会社株主に帰属する四半期純利益計上による増加(2,303百万円)などによるものです。この結果、自己資本比率は、前連結会計年度末に比べ0.4ポイント増加し77.5%となり、1株当たり純資産額は242円59銭となりました。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想に関しましては、本資料発表日現在におきましては、第2四半期連結累計期間及び通期ともに前回公表数字(2025年5月13日付「2025年3月期決算短信」)からの変更はありません。
四半期 2027年3月期 第1四半期
出典: 寿スピリッツ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月3日(https://www2.jpx.co.jp/disc/22220/140120260728500771.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における当社グループを取り巻く事業環境は、雇用・所得環境の改善を背景に、景気は緩やかな回復基調で推移いたしました。一方で、中東情勢の不安定化をはじめとした地政学リスクの高まりによる原材料価格やエネルギー価格の高騰に加えて、食料品を中心とした物価上昇による個人消費への影響も懸念されるなど、先行き不透明な状況が続いております。このような状況の中、当社グループは2年目となる中期経営目標「Value Up Vison2030」の実現に向け、2026年経営スローガンを「今日一人熱狂的ファンを創る」とし、商品力、売場力、販売力のValue Up、インバウンド対策のValue Up、人財力のValue Upの重点対策の遂行に取り組みました。この結果、当第1四半期連結累計期間の売上高は18,668百万円(前年同期比10.0%増)、営業利益は4,152百万円(前年同期比20.7%増)、経常利益は4,178百万円(前年同期比20.3%増)、親会社株主に帰属する四半期純利益は2,731百万円(前年同期比18.6%増)となりました。セグメント別の業績は、次のとおりであります。株式会社ケイシイシイが2026年4月1日付で株式会社箱根ときのみを100%出資により設立したことに伴い、「ケイシイシイ」としていた報告セグメントの名称を当第1四半期連結会計期間より「ケイシイシイグループ」に変更いたしております。
① シュクレイグループシュクレイグループは、誕生10周年を迎えた「バターバトラー」のキャンペーン展開や「ココリス」のリニューアルした主力商品「サンドクッキー」の販売強化など、各ブランドにおいて主力商品を軸に季節限定商品などの新商品を加え、ブランド訴求力の向上に取り組みました。福岡・長崎エリアでは、昨年12月に誕生した新博多土産「博ったらし」の卸展開や本年4月には「タンテアニー」3店舗目となる長崎空港店の出店などに取り組みました。インバウンド対策では、国際線ターミナルでの売場拡大に向け、販売人員の増強や催事展開などに注力いたしました。出退店では、本年5月に新ブランド「ミリミリ」を伊勢丹新宿店に、新ブランド「博多オリオーリ」を大丸福岡天神店に、それぞれ出店し、また、本年6月には「東京ミルクチーズ工場」グランスタ東京店のリニューアルオープンなど、3店の出店及び1店の退店を行いました。その結果、売上高は8,629百万円(前年同期比6.8%増)、営業利益は1,641百万円(前年同期比25.7%増)となりました。
② ケイシイシイグループケイシイシイグループは、「ルタオ」の更なるブランド価値の増大に向け、ルタオ札幌大丸店において限定新作スイーツ「ガレナッティ」の販売強化、ルタオ運河プラザ店では限定スイーツ「アミニョン」の販売強化など各直営店において、主力商品を軸に新作限定スイーツを順次発売し、ブランド訴求力の向上に取り組みました。インバウンド対策では、国際線ターミナルを中心に販売人員の増強や新ブランド「岡田謹製茶織屋」による催事展開などに注力いたしました。「ピスタアンドトーキョー」などの首都圏ブランドでは、ブランド認知度を高めるため、期間限定出店に注力いたしました。新規出店では、本年4月に「岡田謹製あんバタ屋」ルミネ大宮店を出店いたしました。その結果、売上高は5,376百万円(前年同期比9.9%増)となり、営業利益は1,016百万円(前年同期比
16.9%増)となりました。③ 寿製菓グループ寿製菓グループは、新商品開発に注力し、主要代理店及び販売子会社への提案営業を推進いたしました。沖縄展開では、主要代理店とタイアップしたOEM展開の推進や自社ブランドのパイナップルスイーツ専門店「ニューキュー」の展開強化などに取り組みました。また、「ニューキュー」2店舗目となる那覇空港店を本年6月にオープンいたしました。地元の山陰地区では、主力商品「因幡の白うさぎ」を中心に売場提案を推進いたしました。その結果、売上高は4,293百万円(前年同期比12.5%増)、営業利益は1,033百万円(前年同期比23.8%増)となりました。
④ 販売子会社販売子会社は、各販売拠点において主力商品対策及び地域特性にマッチした新商品の発売、インバウンド対策などに注力いたしました。エリア別では、東海地区は、15周年を迎えた主力商品「小倉トーストラングドシャ」の販売強化、関西地区は、新商品「大阪とらさんど」及び季節限定商品「大阪みたらし水まんじゅう」の販売強化などに取り組みました。また、福岡地区では、「博多まっかな苺」ブランドの展開強化及び新商品の博多料亭 稚加榮「明太天ぷらせんべい」の販売強化などに取り組みました。その結果、売上高は1,952百万円(前年同期比9.7%増)、営業利益は276百万円(前年同期比32.8%増)となりました。
⑤ その他その他は、損害保険代理業、健康食品事業、海外(台湾)における菓子事業が含まれております。売上高は148百万円(前年同期比48.1%増)となり、営業損失は3百万円(前年同期は営業損失13百万円)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における総資産は、56,299百万円となり前連結会計年度末と比べ3,843百万円減少いたしました。主な要因は、現金及び預金の減少(3,388百万円)、受取手形及び売掛金の減少(1,687百万円)、有形固定資産の増加(637百万円)などによるものです。負債は、11,008百万円となり前連結会計年度末と比べ1,197百万円減少いたしました。主な要因は、未払法人税等の減少(2,033百万円)、賞与引当金の減少(667百万円)、流動負債のその他の増加(1,492百万円)などによるものです。純資産は、45,290百万円となり前連結会計年度末と比べ2,645百万円減少いたしました。主な要因は、配当金の支払いによる減少(5,405百万円)、親会社株主に帰属する四半期純利益計上による増加(2,731百万円)などによるものです。この結果、自己資本比率は、前連結会計年度末に比べ0.7ポイント増加し80.4%となり、1株当たり純資産額は293円22銭となりました。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想に関しましては、本資料発表日現在におきましては、第2四半期連結累計期間及び通期ともに前回公表数字(2026年5月14日付「2026年3月期決算短信」)からの変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。