
※本記事はクリングルファーマが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
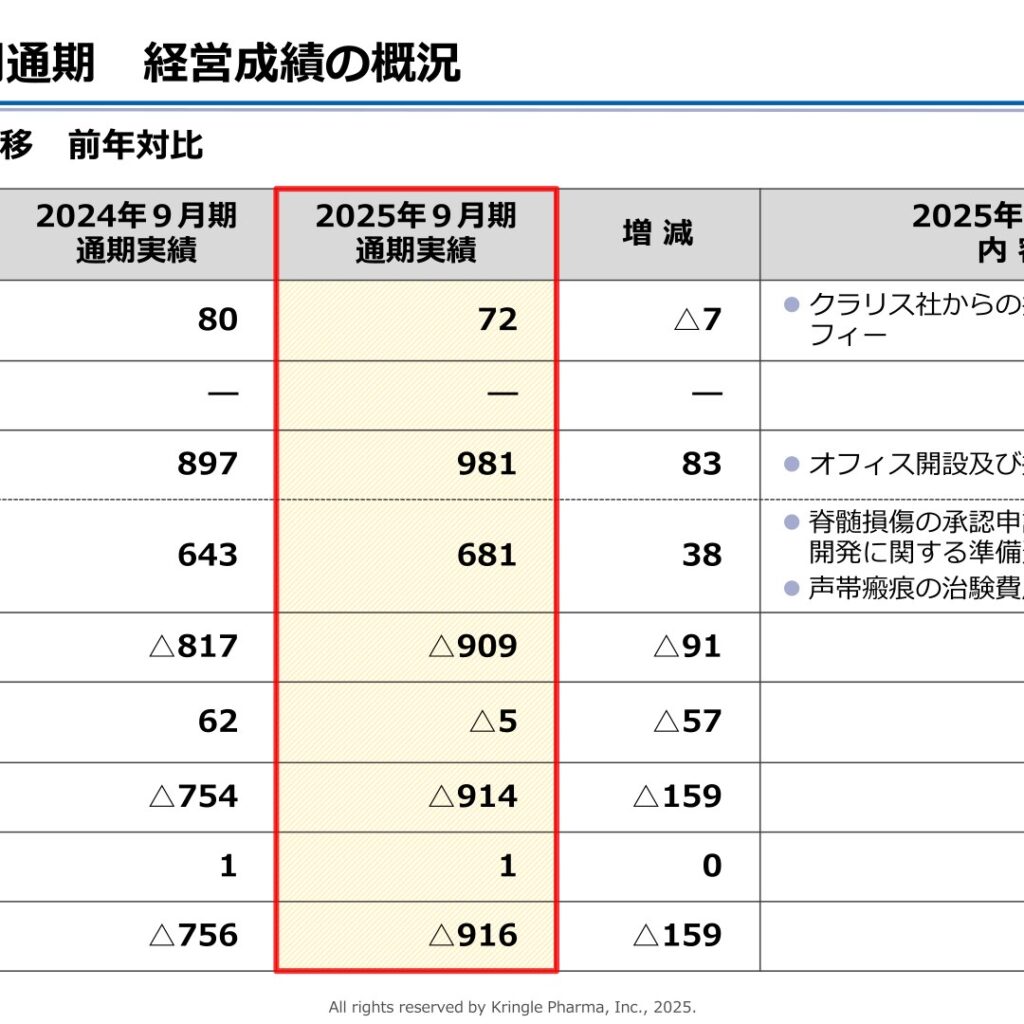
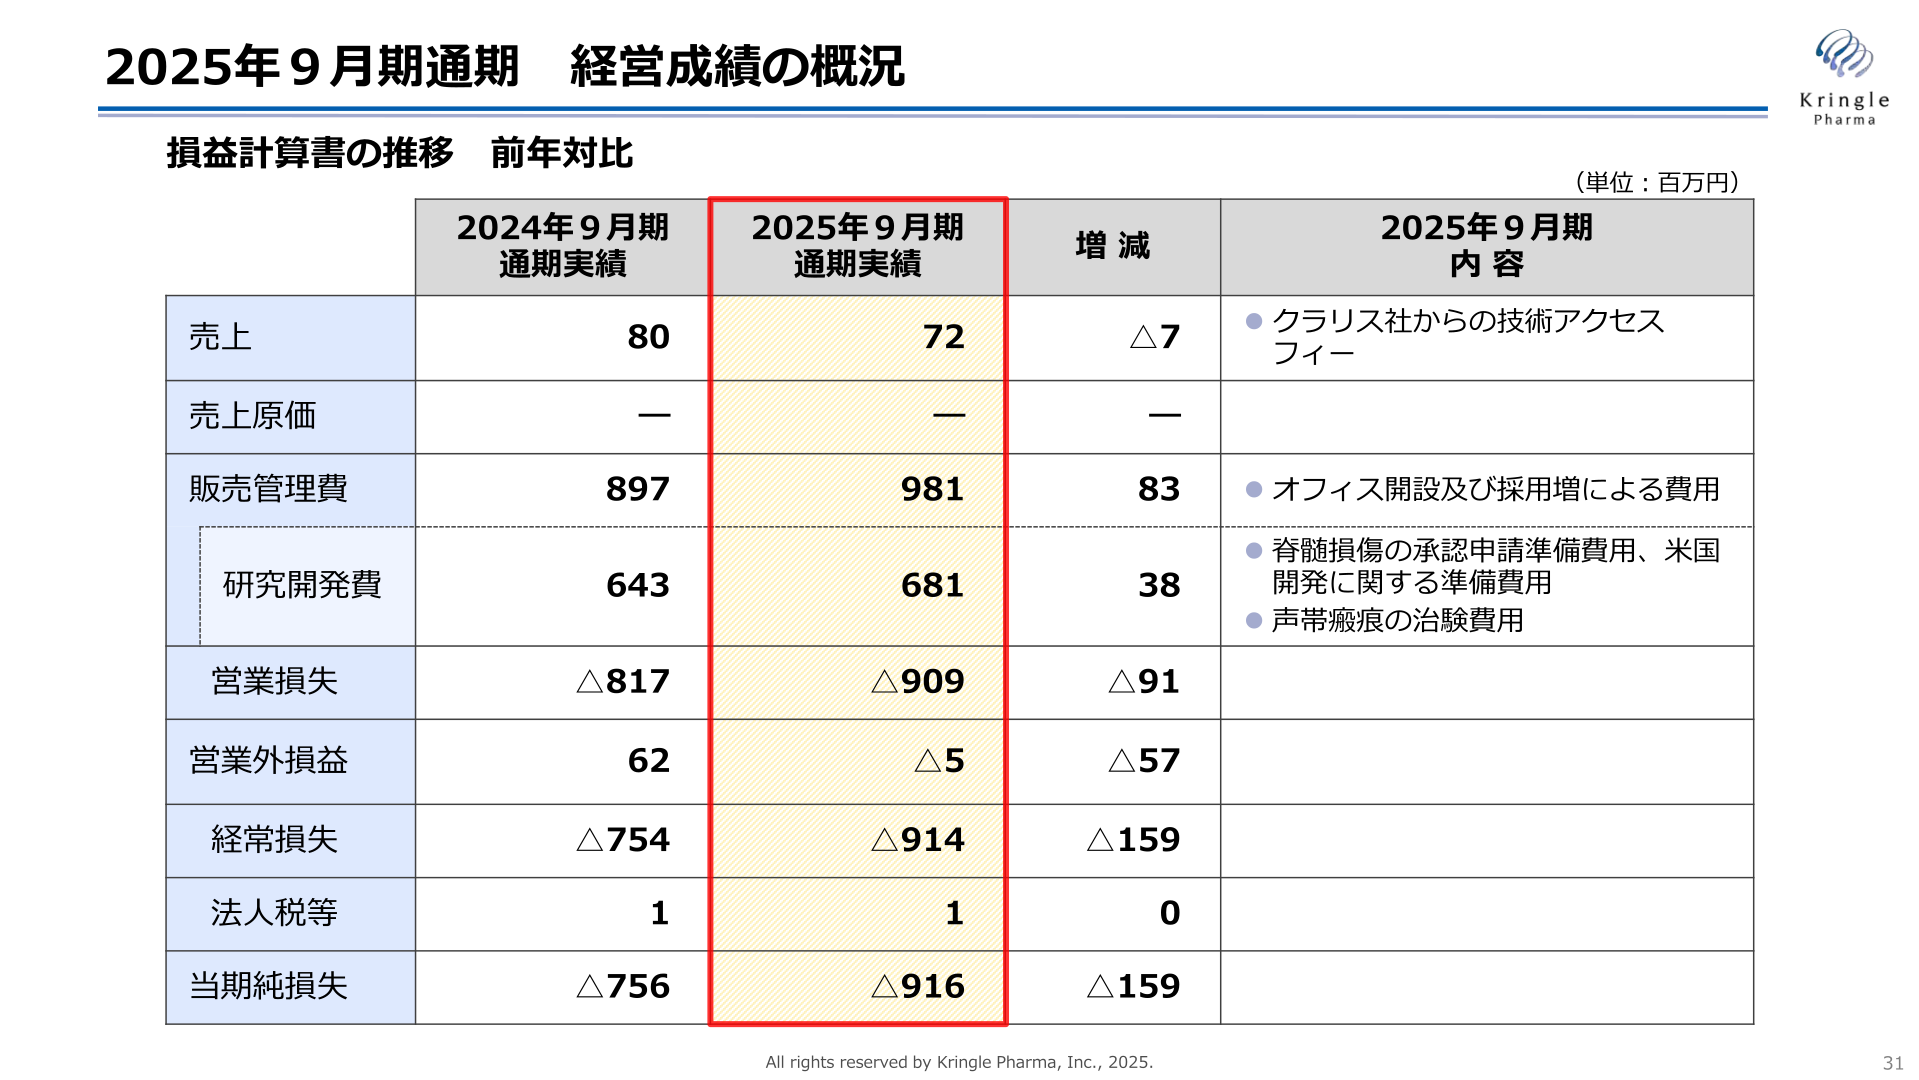
クリングルファーマ株式会社(東証グロース:4884)が2025年11月14日に開催した2025年9月期 通期決算説明会の資料によると、同期の売上は72百万円(前期80百万円、増減△7百万円)、営業損失は909百万円(前期営業損失817百万円、増減△91百万円)、経常損失は914百万円(前期経常損失754百万円、増減△159百万円)、当期純損失は916百万円(前期当期純損失756百万円、増減△159百万円)となった。各段階で損失が継続し、営業損失・経常損失・当期純損失はいずれも前期から拡大している。同社は再生医療シーズHGF(オレモペルミン アルファ)タンパク質を用いた難治性疾患治療薬の研究開発を行う企業で、開発段階にあり、費用の中心は研究開発費である。
業績(2025年9月期 実績)
売上72百万円の内容について資料は「クラリス社からの技術アクセスフィー」と記載している。販売管理費は981百万円(前期897百万円、増減83百万円)で、増減理由として「オフィス開設及び採用増による費用」が挙げられている。販売管理費に含まれる研究開発費は681百万円(前期643百万円、増減38百万円)で、増減理由として「脊髄損傷の承認申請準備費用、米国開発に関する準備費用」「声帯瘢痕の治験費用」が挙げられている。営業外損益は前期の62百万円から当期は△5百万円となり、増減は△57百万円である。法人税等は1百万円で前期と同額である。
| 項目 | 2025年9月期 通期実績 | 2024年9月期 通期実績 | 増減 |
|---|---|---|---|
| 売上 | 72百万円 | 80百万円 | △7百万円 |
| 売上原価 | — | — | — |
| 販売管理費 | 981百万円 | 897百万円 | 83百万円 |
| うち研究開発費 | 681百万円 | 643百万円 | 38百万円 |
| 営業損失 | △909百万円 | △817百万円 | △91百万円 |
| 営業外損益 | △5百万円 | 62百万円 | △57百万円 |
| 経常損失 | △914百万円 | △754百万円 | △159百万円 |
| 法人税等 | 1百万円 | 1百万円 | 0百万円 |
| 当期純損失 | △916百万円 | △756百万円 | △159百万円 |
通期業績予想との差異
資料には、2024年11月13日公表の2025年9月期業績予想【A】、2025年7月16日公表の修正予想、および通期実績【B】の比較が示されている。売上は予想272百万円に対し実績72百万円で、増減【B-A】は△199百万円。資料は差異の理由として「クラリス社の技術アクセスフィーは想定どおり」「承認申請に係るマイルストーン収入相当分を減額」を挙げている。売上原価は予想63百万円に対し実績は「—」で、増減は△63百万円、理由は「承認申請マイルストーン収入に対応する原価を減額」とされている。販売管理費は予想1,587百万円に対し実績981百万円で増減△606百万円、理由は「研究開発費の減少」。研究開発費は予想1,223百万円に対し実績681百万円で増減△542百万円、理由は「声帯瘢痕の治験の患者組入れペースの遅れ及び、米国開発に係る各種試験費用の期ずれ」とされている。営業損失は予想△1,379百万円に対し実績△909百万円(増減469百万円)、経常損失は予想△1,379百万円に対し実績△914百万円(増減464百万円)、当期純損失は予想△1,380百万円に対し実績△916百万円(増減464百万円)である。
| 項目 | 2025年9月期 業績予想【A】(2024年11月13日) | 2025年9月期 業績予想(修正) (2025年7月16日) | 2025年9月期 通期実績【B】 | 増減【B-A】 |
|---|---|---|---|---|
| 売上 | 272百万円 | 71百万円 | 72百万円 | △199百万円 |
| 売上原価 | 63百万円 | — | — | △63百万円 |
| 販売管理費 | 1,587百万円 | 1,011百万円 | 981百万円 | △606百万円 |
| うち研究開発費 | 1,223百万円 | 702百万円 | 681百万円 | △542百万円 |
| 営業損失 | △1,379百万円 | △939百万円 | △909百万円 | 469百万円 |
| 営業外損益 | — | △5百万円 | △5百万円 | △5百万円 |
| 経常損失 | △1,379百万円 | △945百万円 | △914百万円 | 464百万円 |
| 法人税等 | 1百万円 | 1百万円 | 1百万円 | 0百万円 |
| 当期純損失 | △1,380百万円 | △946百万円 | △916百万円 | 464百万円 |
財政状態とキャッシュ・フロー
2025年9月期末の資産合計は2,079百万円(前期末2,757百万円、増減△677百万円)で、流動資産は2,055百万円(増減△700百万円、理由は「現預金の減少」)、うち現預金は1,619百万円(増減△694百万円、理由は「研究開発費等の支出による減少」)。固定資産は23百万円(増減22百万円)。負債合計は770百万円(増減121百万円)で、流動負債109百万円(増減△18百万円)、固定負債660百万円(増減140百万円、理由は「AMEDからの受取補助金に対応する長期預り金の増加」)。純資産合計は1,309百万円(前期末2,108百万円、増減△798百万円)で、資料は増減理由として「MSワラント新株発行による資本増加」「当期純損失の発生による減少」を挙げている。自己資本比率は前期末の75.8%から当期末は61.5%に低下した。
キャッシュ・フローは、営業活動によるキャッシュ・フローが△755百万円(前期△661百万円、内訳として「棚卸資産の減少:44」「税引前当期純損失:△914」「前渡金の増加:△34」と記載)、投資活動によるキャッシュ・フローが△154百万円(前期△121百万円、内訳として「定期預金の預入:△131」「新オフィス敷金:△23」)、財務活動によるキャッシュ・フローが84百万円(前期838百万円、内訳として「新株予約権の行使による株式の発行による収入:83」)。現金及び現金同等物の増減額は△825百万円で、期末残高は991百万円(期首残高1,816百万円)となった。
2026年9月期 業績予想
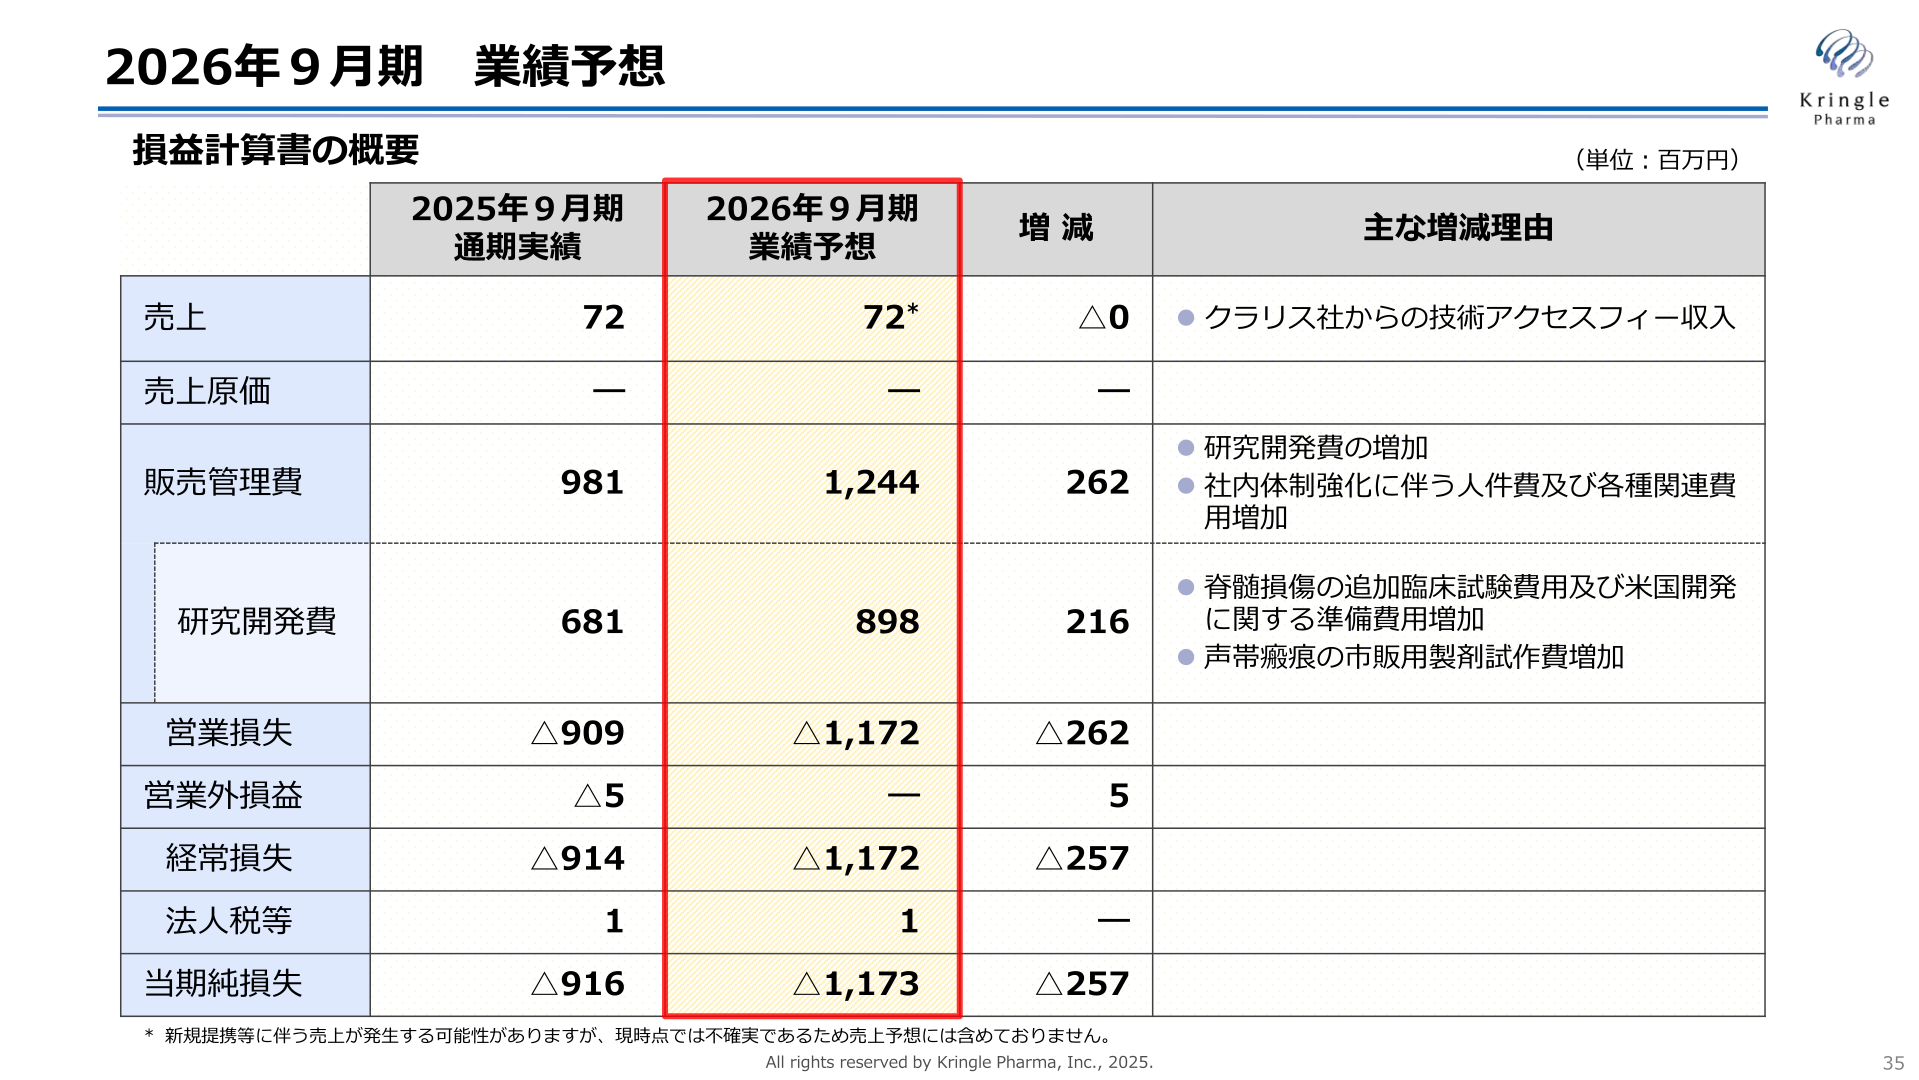
2026年9月期の業績予想は、売上72百万円(増減△0百万円)、販売管理費1,244百万円(増減262百万円)、うち研究開発費898百万円(増減216百万円)、営業損失△1,172百万円(増減△262百万円)、経常損失△1,172百万円(増減△257百万円)、当期純損失△1,173百万円(増減△257百万円)で、翌期も損失が拡大する予想である。売上の内容は「クラリス社からの技術アクセスフィー収入」とされ、注記には「新規提携等に伴う売上が発生する可能性がありますが、現時点では不確実であるため売上予想には含めておりません。」と記載されている。販売管理費の増加理由は「研究開発費の増加」「社内体制強化に伴う人件費及び各種関連費用増加」、研究開発費の増加理由は「脊髄損傷の追加臨床試験費用及び米国開発に関する準備費用増加」「声帯瘢痕の市販用製剤試作費増加」とされている。
| 項目 | 2026年9月期 業績予想 | 2025年9月期 通期実績 | 増減 |
|---|---|---|---|
| 売上 | 72百万円 | 72百万円 | △0百万円 |
| 売上原価 | — | — | — |
| 販売管理費 | 1,244百万円 | 981百万円 | 262百万円 |
| うち研究開発費 | 898百万円 | 681百万円 | 216百万円 |
| 営業損失 | △1,172百万円 | △909百万円 | △262百万円 |
| 営業外損益 | — | △5百万円 | 5百万円 |
| 経常損失 | △1,172百万円 | △914百万円 | △257百万円 |
| 法人税等 | 1百万円 | 1百万円 | — |
| 当期純損失 | △1,173百万円 | △916百万円 | △257百万円 |
研究開発費の内訳
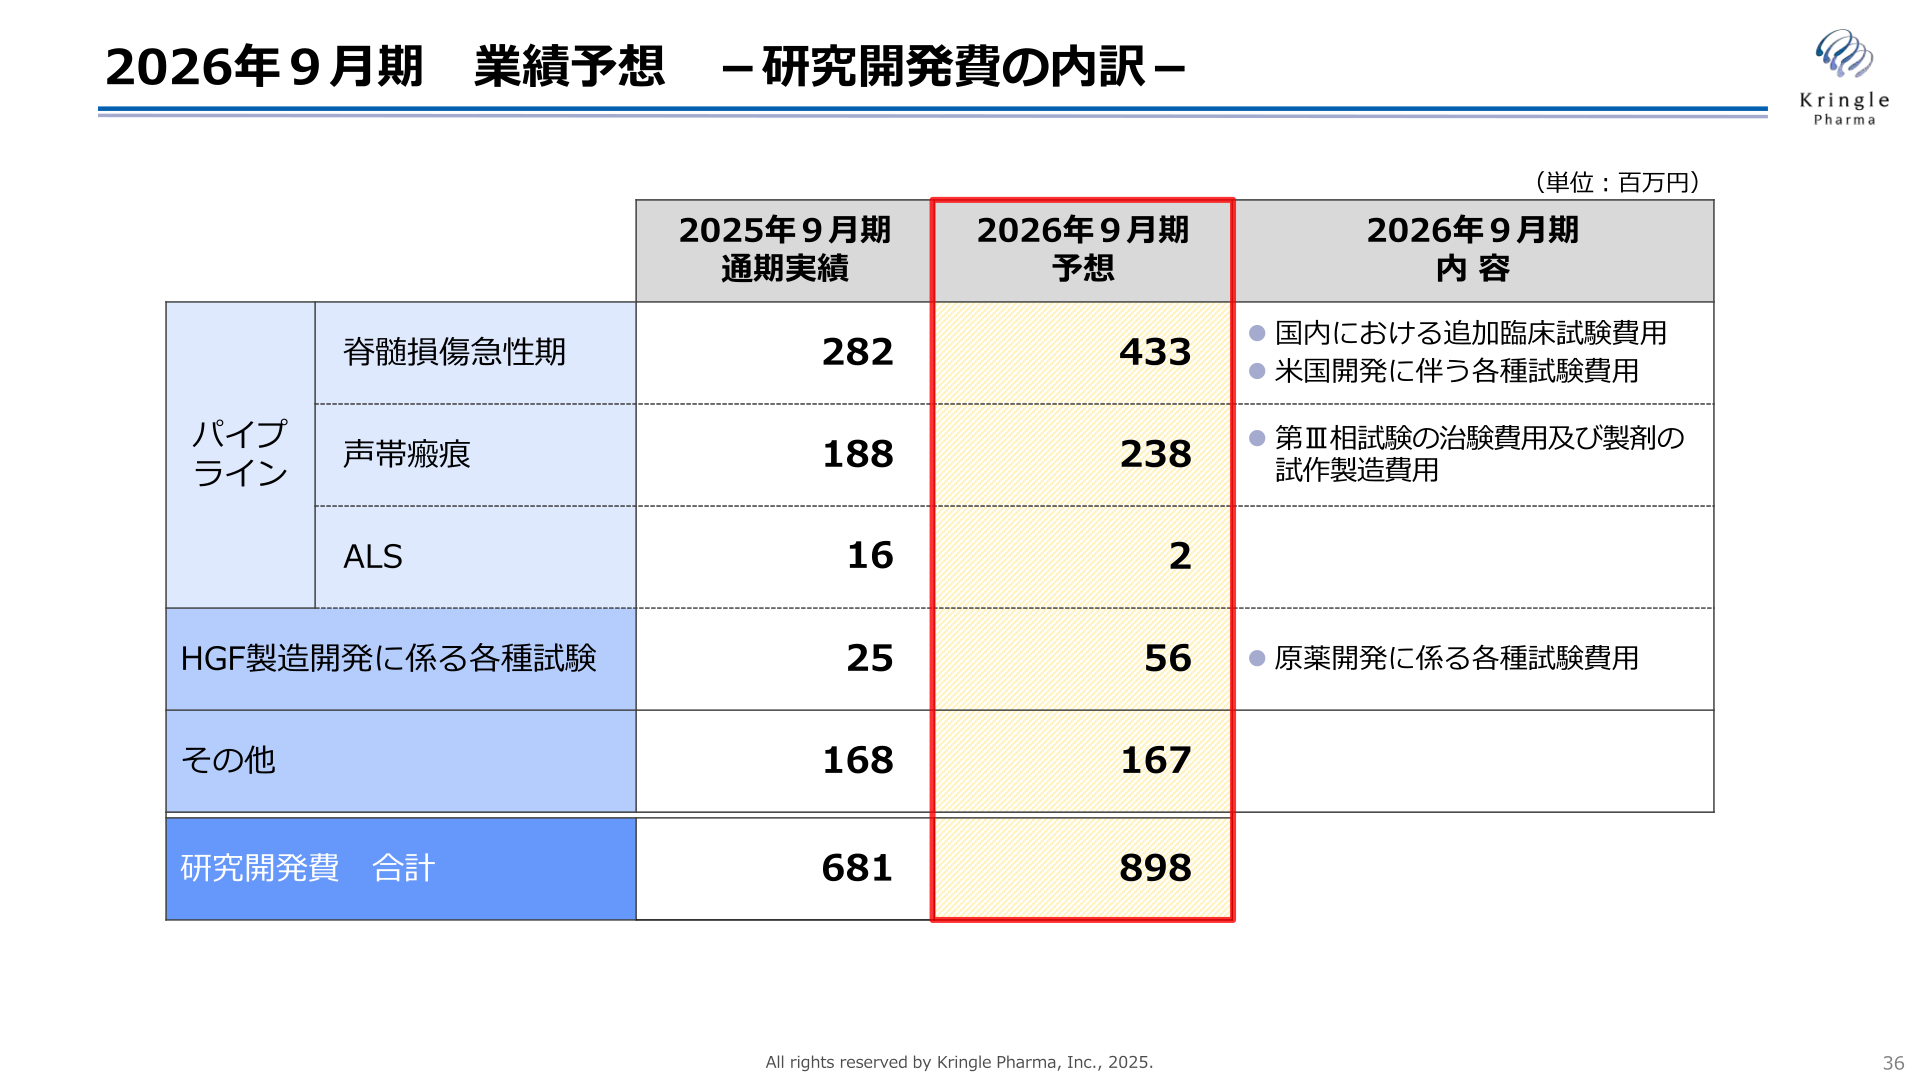
2026年9月期の研究開発費898百万円(2025年9月期実績681百万円)の内訳は、パイプライン別に脊髄損傷急性期が433百万円(2025年9月期実績282百万円、内容は「国内における追加臨床試験費用」「米国開発に伴う各種試験費用」)、声帯瘢痕が238百万円(同188百万円、内容は「第III相試験の治験費用及び製剤の試作製造費用」)、ALSが2百万円(同16百万円)。このほかHGF製造開発に係る各種試験が56百万円(同25百万円、内容は「原薬開発に係る各種試験費用」)、その他が167百万円(同168百万円)である。
| 区分 | 2026年9月期 予想 | 2025年9月期 通期実績 |
|---|---|---|
| パイプライン:脊髄損傷急性期 | 433百万円 | 282百万円 |
| パイプライン:声帯瘢痕 | 238百万円 | 188百万円 |
| パイプライン:ALS | 2百万円 | 16百万円 |
| HGF製造開発に係る各種試験 | 56百万円 | 25百万円 |
| その他 | 167百万円 | 168百万円 |
| 研究開発費 合計 | 898百万円 | 681百万円 |
開発パイプラインのトピックと成長戦略
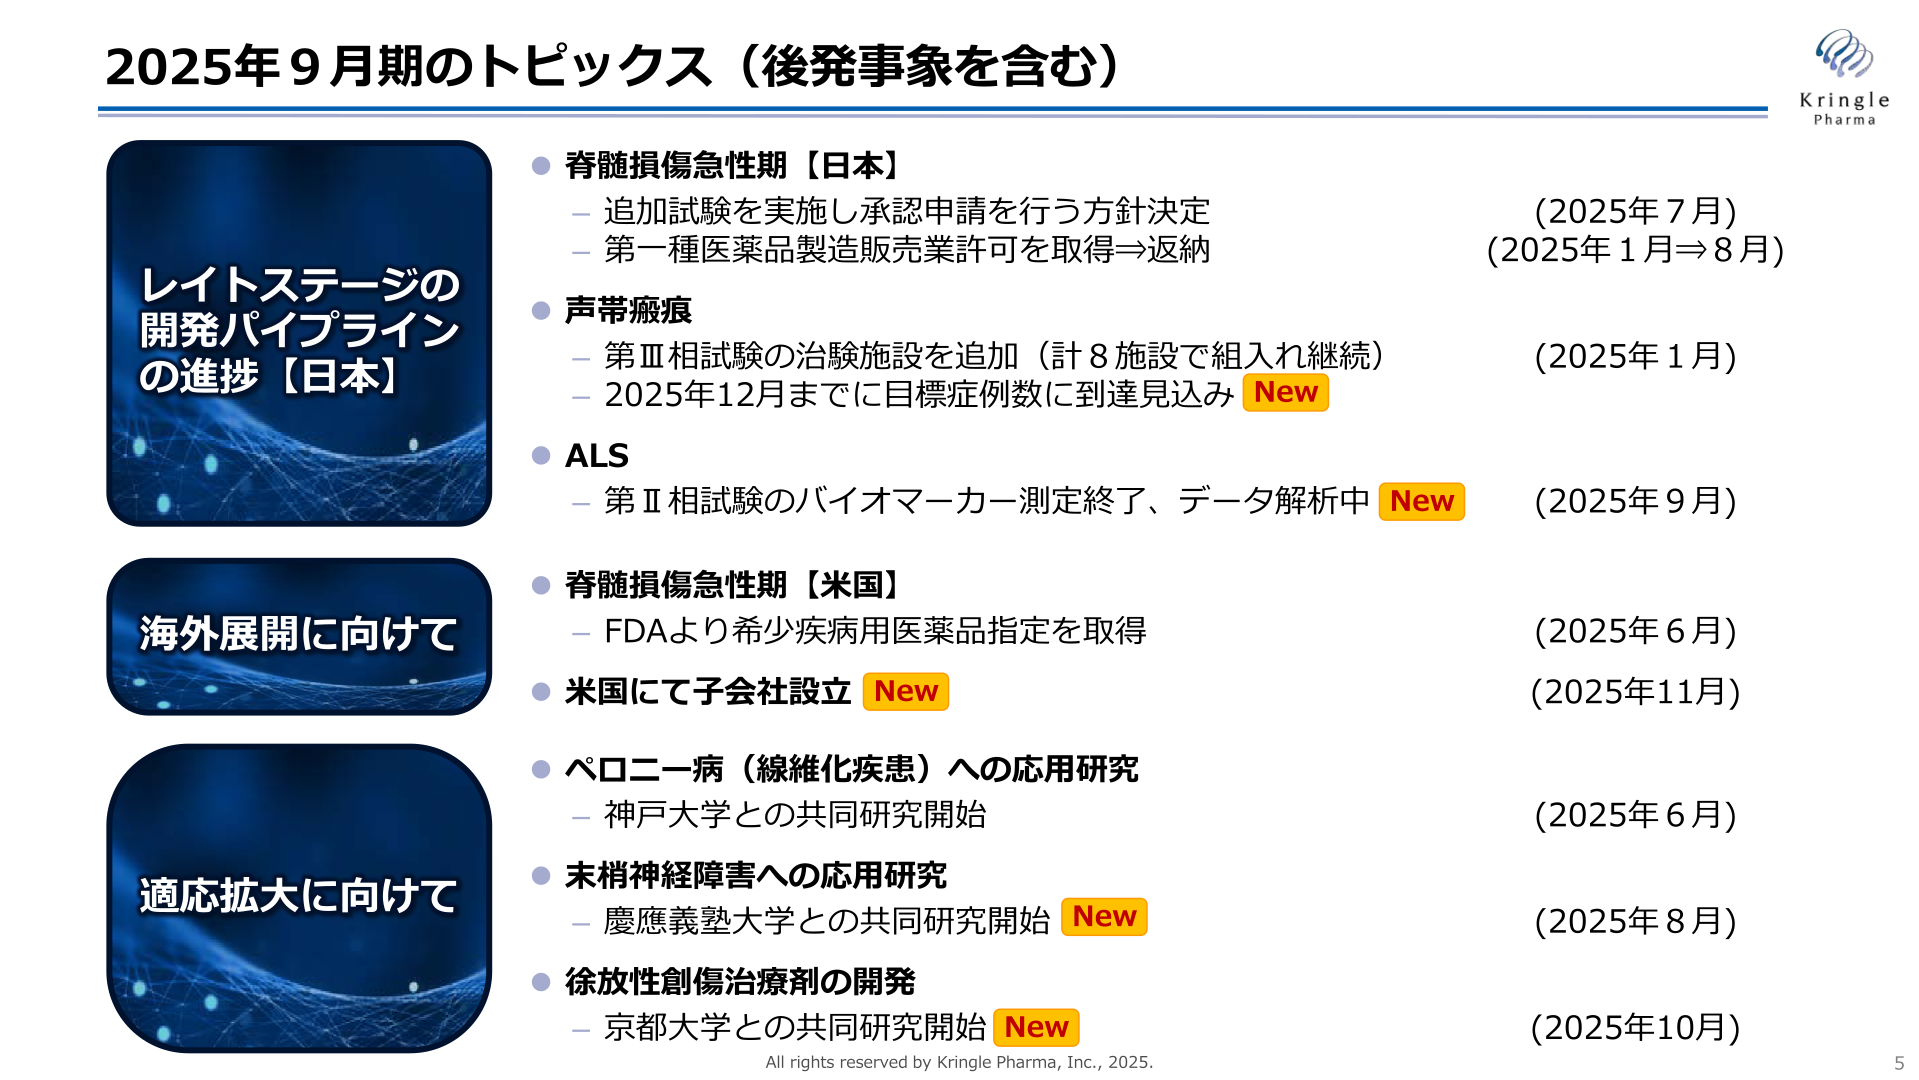
2025年9月期のトピックス(後発事象を含む)として、脊髄損傷急性期【日本】では「追加試験を実施し承認申請を行う方針決定」(2025年7月)、「第一種医薬品製造販売業許可を取得⇒返納」(2025年1月⇒8月)が挙げられている。声帯瘢痕では第III相試験の治験施設を追加し計8施設で組入れ継続(2025年1月)、2025年12月までに目標症例数に到達見込みと記載されている。ALSでは第II相試験のバイオマーカー測定が終了しデータ解析中(2025年9月)。海外展開に向けては、脊髄損傷急性期【米国】でFDAより希少疾病用医薬品指定を取得(2025年6月)、米国にて子会社設立(2025年11月)が挙げられている。適応拡大に向けては、ペロニー病(線維化疾患)への応用研究で神戸大学との共同研究開始(2025年6月)、末梢神経障害への応用研究で慶應義塾大学との共同研究開始(2025年8月)、徐放性創傷治療剤の開発で京都大学との共同研究開始(2025年10月)が記載されている。
成長戦略については「3本の矢」として国内で2製品を上市、海外市場へリーチ、適応拡大が示されている。成長戦略1では「資金調達により国内レイトステージパイプラインの開発を推進」とし、脊髄損傷急性期は「承認申請のための追加データの取得(追加治験)」、声帯瘢痕は「承認申請に必要な市販用製剤の試験製造」を進め、「国内で2製品を上市し、上場維持基準をクリア」すると記載されている。脊髄損傷急性期の第III相試験については、PMDAとの協議の結果、追加の臨床試験を実施し有効性のデータを取得した上で承認申請を行うこととなったと記載されている。本資料に配当に関する記載はない。
※本記事はクリングルファーマが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










