決算短信の構成・分析粒度は前期同様で、通期・四半期とも各事業のヒット商品名の入れ替わりが主な増減要因であり、①②③ラベルの見出しテキスト差分は実質的な構成変更ではない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、しまむら分です。
通期: 2025年2月期決算短信 と 2026年2月期決算短信(開示日: 2025年3月31日 → 2026年3月30日)
四半期: 2026年2月期 第1四半期決算短信 と 2027年2月期 第1四半期決算短信(開示日: 2025年6月30日 → 2026年6月29日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 8,947字 → 10,217字(前期比+14.5%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(697字) → あり(697字)
変化の型: 出来事型
増えた要素
- 機能性PB商品名の詳述(FIBER DRY・FIBER HEAT・姿勢サポートブラジャー等)
- バースデイの新ブランド(moi moi・&mignon)の展開
- シャンブル・ディバロの25周年記念企画
減った要素
- 「しまむら超サプライズセール」の実施日・記録の具体的言及
- 2024年型レイアウト店舗への変更店舗数(32店舗)の記載
要約: 文字数は+14.5%増加しているが、大半はFIBER DRY・FIBER HEAT・姿勢サポートブラジャーなど各事業のヒット商品名や25周年記念企画といった固有名詞の列挙による増加で、分析の粒度自体は前期と同水準。①②③のラベルは毎期異なる内容が入るため抽出上は見出しテキストの変化として検出されるが、実際の節構成(消費環境→事業別業績→経営方針→次期見通し→財政状態→配当)は変わっていない。
四半期決算短信の比較
文字数: 3,791字 → 3,923字(前期比+3.3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(110字) → あり(110字)
変化の型: 出来事型
増えた要素
- 「超COOL」「活き活きラボ」など新商品の説明
- ディバロの「立ったまま履けるサンダル」
減った要素
- 「FIBER DRY」累計販売数(1億1,500万枚)の言及
- 4月27日の単日売上高最高記録の具体的日付言及
要約: 各事業のヒット商品を入れ替えつつ同様の粒度で説明しており、構成・分析の深さは前年同期とほぼ同水準。①②のラベル部分の見出しテキスト差分は本文冒頭文の入れ替わりによる抽出上の見かけの変化で、実際の節構成は変わっていない。
定性文の全文(前期・今期)
通期 2025年2月期
出典: しまむら 2025年2月期 決算短信〔日本基準〕、開示日 2025年3月31日(https://www2.jpx.co.jp/disc/82270/140120250330503865.pdf)
1.経営成績等の概況(1)経営成績に関する分析当連結会計年度のわが国の経済は、一時停滞感を強めたものの、3月にはマイナス金利政策が解除され、春の賃上げではバブル期以来の高い伸び率を記録し、日経平均株価は史上最高値を更新するなどの要因により、回復基調を維持しました。その結果、実質GDPは2024年通年で前年比0.1%増と4年連続のプラス成長となりました。世界経済については、米国が個人消費の好調により年間を通して経済成長を押し上げた一方で、欧州経済は緩やかな回復基調にとどまり、中国経済は個人消費の低迷や不動産市場の停滞によって弱い動きとなりました。1)当連結会計年度の消費環境の概要
①当連結会計年度におけるわが国の消費環境は、ゴールデンウィークや年末年始などの長期休暇の増加によるお出かけ需要や、訪日客による旺盛なインバウンド消費が見られましたが、想定以上の円安の長期化や天候不良の影響による日用品や食料品の値上げが家計を圧迫しました。その結果、消費者の節約志向は依然として強く、衣料品の販売にとっては厳しい消費環境が続きました。
②天候については、夏から秋にかけて平均気温が過去最高に達するなど高温が続いたため、夏物は好調でしたが、秋物と冬物の動き出しは非常に厳しい状況となりました。11月下旬以降は全国的に気温が下がり、冬物の販売は好調に推移しました。2)当社グループの状況このような状況下で、当社は2024年度のグループ統一テーマを“ネクスト・チャレンジ1st『当たり前を改める』”とし、中期経営計画2027の初年度として、商品の作り方や売り場の見せ方はもちろん、組織や人材育成、システムや用地確保など、全ての部署で新たなチャレンジに取り組みました。3)しまむら事業
①しまむら事業では、商品力の強化として、主力プライベートブランド(以下、PB)の「CLOSSHI」において、長く使用できるシリーズの「ヘビロテ」や、睡眠空間をサポートするシリーズの「眠眠ラボ」など、お客様の不安や不満を解決する商品の販売とともに、付加価値を高めた高価格帯PB「CLOSSHI PREMIUM」の拡大を進めました。また、サプライヤーとの共同開発ブランド(Joint Development Brand、以下JB)においては、新規JBの立ち上げや天然素材を使用した高付加価値の商品を取り揃えることで、商品の一点単価が向上しました。
②販売力の強化においては、気温に左右されにくい売上作りを目的としたインフルエンサーやキャラクター企画の拡大、キッズやファッショングッズのフェアの実施、客層や店舗の特性に応じた地域対応の施策を進めました。また、しまむらファンの増加を目的とした11月20日からの「しまむら超サプライズセール」では、チラシ初日の売上と客数が過去最高を記録し、既存店売上の更なる向上が進みました。デジタル販促の強化では、Web CMやSNS販促、オンラインストアでの販売を強化しました。特にオンラインストア販売商品は、都市部店舗での店舗受取サービスが好調に推移し、実店舗とオンラインの相互送客が一層進みました。
③基礎と基盤の強化においては、人材育成や既存店舗の改装を積極的に進めるとともに、商品調達においては貿易部を活用し、ASEANでの生産を拡大することで仕入原価の上昇に対応しました。店舗オペレーションにおいては、自動釣銭機や床清掃ロボット、音声AIの導入により、労働生産性の向上を図りました。当連結会計年度は13店舗を開設、12店舗を閉店し、店舗数は1,416店舗となりました。また売上高は前期比4.4%増の4,977億9百万円となりました。4)アベイル事業アベイル事業では、商品力の強化として、素材やデザインにこだわった商品の展開、カー用品やペット用品などの新規カテゴリーの導入、低身長向けや大きいサイズなどの取り扱いサイズの拡大を積極的に進めました。販売力の強化においては、インフルエンサーとのコラボレーションを継続的に実施し、SNS販促とオンラインストアでの販売を強化しました。特にオンラインストア販売商品は、しまむらグループ全店(ディバロ除く)での店舗受取サービスが好調に推移しました。当連結会計年度は7店舗を開設、3店舗を閉店し、店舗数は316店舗となりました。また売上高は前期比7.0%増の659億80百万円となりました。5)バースデイ事業バースデイ事業では、オリジナル商品の拡大と新規顧客の獲得を進めました。オリジナル商品の拡大においては、JBの「MY LITTLE WONDER(マイリトルワンダー)」を展開し、不足しているカジュアルテイストの強化を図りました。新規顧客の獲得に関しては、インフルエンサーとキャラクターのコラボレーション企画や「子育てアプリ」との共同プロジェクトによるオリジナル商品の取り扱いを拡大し、SNS販促とオンラインストアでの販売を強化しました。特に、オンラインストア販売商品は、しまむらグループ全店での店舗受取サービスが好調に推移し、実店舗とオンラインの相互送客が一層向上しました。当連結会計年度は16店舗を開設、4店舗を閉店し、店舗数は336店舗となりました。また売上高は前期比5.2%増の765億7百万円となりました。6)シャンブル事業シャンブル事業では、品揃えの開拓と新レイアウト型店舗(名称:2024年型レイアウト店舗)の開発を進めました。品揃えの開拓においては、モードナチュラルテイストのJB「Clasiiki(クラシーキ)」を新たに展開したほか、コスメやお菓子の品揃えを拡大しました。また、VMD(ビジュアルマーチャンダイジング)のレベル向上を目的とした2024年型レイアウト店舗への変更は32店舗で実施され、売上は好調に推移しました。当連結会計年度は5店舗を開設し、店舗数は123店舗となりました。また売上高は前期比4.2%増の154億53百万円となりました。7)ディバロ事業ディバロ事業では、商品力の強化として「立ったまま履けるシューズ」の取り扱いを拡大しました。販売力の強化においては、主力商品である靴と、昨年度から展開を拡大しているアウターおよび雑貨とのトータルコーディネート提案を強化し、SNSやAIモデルを活用した販促を進めました。当連結会計年度の店舗数は16店舗となりました。また売上高は前期比8.9%増の8億97百万円となりました。8)以上の結果、当連結会計年度の日本国内の業績は、売上高6,565億47百万円(前期比4.7%増)、営業利益587億62百万円(前期比6.9%増)、経常利益608億56百万円(前期比8.1%増)、当期純利益は420億74百万円(前期比
1.7%増)となりました。9)思夢樂事業台湾で事業展開する思夢樂事業は、総合衣料の専門店として、台湾のお客様にとって適時、適品、適価な品揃えを実現するために事業の再構築を進めました。商品力の強化においては、日本企画のPBやJBに加え、思夢樂オリジナルのPBの拡大を進めました。販売力の強化では、インフルエンサーとのコラボレーションにより認知度が向上し、新規顧客の獲得が進みました。当連結会計年度は3店舗を開設、1店舗を閉店し、店舗数は44店舗となりました。また売上高は前期比13.1%増の19億7百万NT$(88億10百万円)となりました。10)以上の結果、当連結会計年度の連結業績は、売上高6,653億58百万円(前期比4.8%増)、営業利益592億40百万円(前期比7.1%増)、経常利益605億96百万円(前期比6.8%増)、親会社株主に帰属する当期純利益は418億85百万円(前期比4.5%増)となりました。11)次期の見通しわが国の今後の経済状況は、米国新政権の政策について不確実性が大きいものの、2025年の賃上げ率は2023年・2024年に続いて高い伸び率で着地するとみられます。一方、個人消費は、エネルギー支援策の縮小や食料品価格の高騰による物価高が消費の重しとなると考えられます。小売業を取り巻く環境は、賃金上昇を背景に消費者の値上げ許容度が高まるものの、生活必需品への節約志向は依然として強く、価値と価格のバランスが取れた商品施策がより重要視されることが予測されます。また、サプライチェーンにおける環境や人権問題などの社会的意識の高まりにより、サステナブル商品の需要は更に増加し、販売面では実店舗とECを融合したオムニチャネル施策が加速すると考えられます。12)経営方針【長期経営計画2030】当社グループでは、長期的かつ持続的な成長を実現するために、2030年2月期に向けた成長戦略として「長期経営計画2030」を策定しています。長期ビジョンのテーマを「日々の暮らしにワクワクを」とし、既存店事業の伸長と積極的な出店を通じて商圏シェアを拡大し、地域のお客様に対して“ワクワク”する商品とサービスを提供することで、日々の暮らしに楽しさをお届けします。「長期経営計画2030」の骨子は以下の通りです。
①成長戦略では、事業ポートフォリオの再構築、既存店売上の伸長、新規出店の強化と既存店改装の推進、EC事業の拡大、新たな海外展開を含む新規事業の研究を進めます。
②基礎と基盤の強化においては、労働力不足への対応や人事労務制度の見直しを進め、教育体系も改善します。また、デジタル化の推進により業務効率を向上させ、物流網の再構築では新規商品センターおよびECセンターの設置を進めます。
③資本政策では、店舗・商品センターや人的資本への成長投資を継続し、長期的・安定的な株主還元と適正な規模の内部留保を維持します。
④ESG活動では、プラスチックごみの削減や環境に配慮したサステナブル商品の開発を推進し、サプライチェーンにおける環境・人権への配慮も強化します。また、社員のダイバーシティ推進とガバナンス体制の更なる強化も図ります。これらの戦略のもと、2030年2月期に国内売上高8,000億円以上、営業利益10%、ROE9.0%以上の実現を目指します。【中期経営計画2027】当社グループでは、長期ビジョンの実現に向けて、2025年2月期から2027年2月期までの3ヵ年を対象とした中期経営計画を策定しています。2027年2月期に国内売上高7,250億円、営業利益率9.2%を目標とします。基本方針は「ネクスト・チャレンジ(成長への挑戦)」とし、社員全員の創意工夫で様々な課題に挑戦し、当社グループの強みを更に強固なものとします。また、既存店業績の伸長と積極的な出店により事業規模を拡大し、効率的な運営で収益性を高めます。【2025年度経営計画】2025年度のグループ統一テーマは、“ネクスト・チャレンジ2nd『限界を改め更なる高みへ』”とします。昨年はこれまで当たり前と思われてきた各分野にメスを入れ、今まで私たちが限界と思っていたラインも様々なチャレンジによって更に上へと引き上げることが出来ました。今年も様々な挑戦を通じて、限界を上に引き上げていきます。
①商品力の強化ヒット商品の開発と自社ブランドの進化、企画商品のブラッシュアップにより、ブランド力の更なる向上を図ります。また、ラインロビングによる顧客ターゲット層の拡大とデータ分析の高度化による新規商品の発掘を進めます。
②販売力の強化販促手法の多様化とデジタル化の推進に加え、店舗特性や地域特性に応じた販促の最適化を進めます。また、インストアプロモーションのデジタル化とVMDを強化します。
③基礎と基盤の強化デジタル化による店舗オペレーションの再構築で労働生産性の向上を図ります。出店戦略では、都市部への出店強化、店舗の再配置、既存店の改装とファッションモール化を進め、店舗の収益力を向上させます。商品調達では、リスクヘッジが可能で、優位性および継続性があるサプライチェーンを再構築します。人材育成では、働きやすく、働きがいのある【いい会社】を実現するための人材戦略を推進します。ESG課題への取り組みでは、本業を通じた持続可能なESG活動を推進します。EC事業では、オンラインサイトを統一することで利便性を向上させ、EC売上の拡大を図ります。また、海外事業では台湾事業の拡大を図るとともに、新規海外事業への研究を進めます。13)主力のしまむら事業20代から60代の女性とその家族をターゲットとするしまむら事業では、お客様が気軽に楽しく選べる品揃えと売場の進化を目指します。商品力の強化では、PBでのヒット商品の開発、高品質商品の拡大、JBのブラッシュアップを推進します。販売力の強化では、天候や気温に左右されにくい販売手法の拡大、地域対応の強化、デジタル販促の拡大、実店舗とオンラインストアの連動によるEC売上の拡大を進めます。2025年度は、16店舗の開店と8店舗の閉店を予定し、年度末には1,424店舗とする予定です。14)アベイル事業10代から40代の男女をターゲットとするアベイル事業では、トレンドからベーシック、キャラクターまで幅広く旬な品揃えを提供するために、商品力と販売力の更なる強化を図ります。トレンド商品では、インフルエンサー企画の拡大による新規顧客の獲得を目指し、ベーシック商品はトレンド+機能性商品の開発による商品グレードの向上を図ります。キャラクター商品では、オリジナルや限定感のある企画によるファン層の拡大を目指します。また、オンラインストアでは、企画・生産スピードの速さを活かして、高効率な売上作りを進めます。2025年度は、12店舗の開店と3店舗の閉店を予定し、年度末には325店舗とする予定です。15)バースデイ事業「ベビー・子供用品の総合専門店」として国内No.1を目指すため、JBの企画力の強化、出産準備用品の品揃えの改善、プレミアムラインへの挑戦、親子・姉妹のリンクコーディネート企画の提供を進めます。同時に、短期生産が可能な生産背景の確保と貿易部の活用拡大に取り組み、生産背景の強化を図ります。販売力の強化では、店舗イベントの最適化、顧客データ分析に基づく販促方法の改善を進めるとともに、デジタルカタログの充実やオンラインストア販売の品揃えの拡大を進めます。2025年度は、12店舗の開店と6店舗の閉店を予定し、年度末には342店舗とする予定です。16)シャンブル事業10代から60代の女性をターゲットとした「雑貨&ファッション」の専門店であるシャンブルは、お客様へのライフスタイル提案を強化するために、JBのブラッシュアップ、ラインロビングの拡大、ギフトアイテムの充実を進めていきます。販売力の強化においては、2024年型レイアウト店舗の完成度を高めるとともに、店舗限定クーポンの活用を進めます。2025年度は、5店舗の開店と1店舗の閉店を予定し、年度末には127店舗とする予定です。17)ディバロ事業「足元を含めた着こなし提案の店」をコンセプトとしたファッショングッズ専門店のディバロでは、20代から50代の婦人をターゲットに、靴を中心としたトータルコーディネートの完成度を高めていきます。また、販売力の強化においては、下期にオンラインストアをオープンし、認知度の向上と新規顧客の獲得を図ります。2025年度は、5店舗の開店を予定し、年度末には21店舗とする予定です。18)EC事業2020年に実店舗との相互送客を目的としてオープンしたオンラインストアは、2025年度下期にディバロを加え、各事業で独立していたオンラインストアを統合してモール化することで、集客力の強化を図ります。更に、オンラインストアで注文した商品は、全事業の店舗で全事業の商品を見て触ってから購入できるサービスを導入します。19)思夢樂事業台湾全域で店舗を展開する思夢樂は、20代から60代の女性とその家族をターゲットとした総合衣料の専門店として、日常で必要なソフトグッズが欲しい時に揃う店舗の実現に向けて、事業の育成を進めています。商品力の強化においてオリジナル商品とラインロビングの拡大を進めるとともに、販売力の強化では、インフルエンサーの活用拡大、台北市のファッションエリアへの出店、自社ECの導入を進めます。2025年度は、2店舗の開店と1店舗の閉店を予定し、年度末には45店舗とする予定です。以上により、2025年度はグループ全体で52店舗の新規出店と19店舗の閉店を予定し、年度末には2,284店舗とする予定です。2025年度の業績の見通しにつきましては、株式会社しまむら単体では売上高6,834億円(前期比
4.1%増)、営業利益は604億円(前期比2.8%増)、経常利益618億円(前期比1.5%増)、当期純利益427億円(前期比1.5%増)を見込んでおります。また、海外を含む連結の業績は売上高6,926億円(前期比4.1%増)、営業利益は606億円(前期比2.4%増)、経常利益619億円(前期比2.3%増)、親会社株主に帰属する当期純利益428億円(前期比2.3%増)を見込んでおります。
(2)財政状態に関する分析1)資産、負債及び純資産の状況資産は、前連結会計年度末と比べ、333億36百万円増加し、5,671億44百万円となりました。これは主として、有価証券の増加261億95百万円、投資有価証券の増加38億41百万円、建物及び構築物の増加35億1百万円、売掛金の増加13億76百万円、土地の増加13億44百万円、流動資産のその他の減少16億79百万円、差入保証金の減少5億76百万円によるものです。負債は、前連結会計年度末に比べ、37億69百万円増加し、661億68百万円となりました。これは主として、流動負債のその他の増加24億45百万円、未払法人税等の増加14億5百万円によるものです。純資産は、前連結会計年度末に比べ、295億67百万円増加し、5,009億76百万円となりました。これは主として、利益剰余金の増加293億89百万円によるものです。2)キャッシュ・フローの状況当連結会計期間における連結ベースの現金及び現金同等物(以下「資金」という)は、営業活動及び新規出店等による投資活動、ならびに財務活動を行った結果、当連結会計年度末の資金残高が、前連結会計年度末に比べ449億65百万円増加し、2,062億円となりました。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は、前連結会計年度と比べ116億38百万円増加し、528億円となりました。これは、税金等調整前当期純利益594億18百万円、減価償却費61億5百万円、その他の流動負債の増加額24億57百万円、その他の流動資産の減少額15億81百万円等に対し、法人税等の支払額166億8百万円、売上債権の増加額13億76百万円等によるものです。(投資活動によるキャッシュ・フロー)投資活動により得られた資金は、前連結会計年度と比べ918億47百万円増加し、46億49百万円となりました。これは有価証券の償還による収入4,486億円等に対し、有価証券の取得による支出4,280億円、有形固定資産の取得による支出114億39百万円、投資有価証券の取得による支出63億98百万円等によるものです。(財務活動によるキャッシュ・フロー)財務活動に使用した資金は、前連結会計年度と比べ25億65百万円増加し、125億9百万円となりました。これは、配当金の支払額124億94百万円等によるものです。(参考)キャッシュ・フロー関連指標の推移2024年2月期 2025年2月期自己資本比率(%) 88.3 88.3時価ベースの自己資本比率(%) 112.3 116.0キャッシュ・フロー対有利子負債比率(%) – -インタレスト・カバレッジ・レシオ(倍) – -自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は、期末株価終値×期末発行済株式総数(自己株式控除後)により算出しております。(注3)有利子負債は、連結貸借対照表に計上されている負債のうち利子を払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、企業の発展を通じて株主の皆様のご支援にお応えするために、適切な配当を安定的に行い、また、企業体質の強化と事業基盤の拡大のために投資を続けることを利益配分の基本と考えております。チェーンストアの経営においては、標準化された時代に合ったレベルの高い店舗を密度濃く展開するための事業基盤の強化が最大の経営戦略であり、このために内部留保を効率的に再投資することは特に重要です。これは主に積極的な出店への店舗建設費と高いレベルの店舗への改装費用とともに物流システム、情報システムの改革などへの投資が基本となりますが、当社はキャッシュ・フローを重視した適切な経営によって、高い生産性と適正な企業業績を維持することを通じ、単体の配当性向35%、DOE3.0%程度を目安として株主各位のご支援にお応えする所存です。以上の方針及び当連結会計年度の業績結果を鑑み、当連結会計年度末の配当金は、1株当たり105円を予定しております。従いまして、中間配当の95円と合わせて、当連結会計年度の1株当たり年間配当金は200円となる予定です。なお、この配当は2025年5月16日開催予定の第72期定時株主総会での報告を経て、実施する予定です。また、次期の配当予想につきましては、1株当たり年間205円を予想しております。
通期 2026年2月期
出典: しまむら 2026年2月期 決算短信〔日本基準〕、開示日 2026年3月30日
1.経営成績等の概況(1)経営成績に関する分析当連結会計年度のわが国の経済は、継続的な賃上げや底堅い雇用環境を背景に、緩やかな回復基調となりました。「金利のある世界」への移行が段階的に進むなか、為替は一時的な変動はあったものの総じて一定の範囲内で推移しました。原材料価格や物流費の高止まりが企業収益を圧迫する要因となりましたが、底堅い設備投資などに支えられ、実質GDPは2025年通年で1.2%のプラス成長となりました。世界経済につきましては、米国では堅調な内需を背景に着実な成長を維持したものの、新政権の政策転換による影響が懸念される状況となりました。欧州ではインフレの沈静化に伴い緩やかに回復に向かった一方、中国では不動産市場の停滞等により厳しい状況が継続するなど、世界情勢の先行きの不透明感は依然として残る環境となりました。1)当連結会計年度の消費環境の概要
①当連結会計年度におけるわが国の消費環境は、過去最高水準の訪日客によるインバウンド消費や、賃上げを背景とした高額品・体験型消費の活発化が見られた一方で、生活必需品の断続的な値上げが家計の負担となりました。そのため消費者の節約志向は依然として根強く、価値と価格を厳しく見極める傾向が強まったことで、衣料品販売においては厳しい環境が続きました。
②天候については、記録的な猛暑が秋口まで長期化したことで夏物は好調に推移したものの、秋物や初冬物の動き出しが大幅に遅れる影響がありました。しかしながら、11月以降の気温低下により、冬物は昨年よりも早く動き出し、その後も防寒物を中心とした冬物の販売は堅調となりました。2)当社グループの状況このような状況下で、当社グループは2025年度のグループ統一テーマを“ネクスト・チャレンジ2nd『限界を改め更なる高みへ』”と掲げました。中期経営計画2027の2年目として、前年度の“当たり前を改める”を通じて明確になった課題に対し、具体的な解決策の実行と定着を図るとともに、持続的な成長に向けた経営基盤の強化に取り組みました。3)しまむら事業
①しまむら事業では、商品力の強化として、主力プライベートブランド(以下、PB)「CLOSSHI(クロッシー)」を中心に、優れた機能性と快適な着心地を両立した商品の拡充に注力しました。具体的には、夏場の酷暑対策として吸水速乾・接触冷感機能を備えた「FIBER DRY(ファイバードライ)」、冬場の防寒需要に対応する吸湿発熱機能の「FIBER HEAT(ファイバーヒート)」といった季節の看板商品が、高い支持を得て売上を牽引しました。また、美と健康への関心の高まりを捉えた「姿勢サポートブラジャー」は、外部メディアの「ヒット番付」に選出されるなど大きな反響を呼び、機能性インナーの新たなヒット商品となりました。加えて、付加価値を高めた高価格帯PB「CLOSSHI PREMIUM(クロッシープレミアム)」や、サプライヤーとの共同開発ブランド(JointDevelopment Brand、以下JB)の展開を強化したことにより、一点単価は上昇しました。
②販売力の強化では、気温に左右されにくい売上作りを目的とした、インフルエンサーや人気キャラクターとのコラボレーション企画を一段と拡大しました。また、ベビー・キッズ用品や寝具・インテリアといったカテゴリー別の重点フェアを実施したほか、地域対応施策を継続実施したことで、多様化する顧客ニーズを的確に捉えました。販促では、着実に増加するアプリ会員を活用したセグメント販促に加え、SNSを通じたタイムリーな情報発信を強化したことで、多様な顧客層への訴求を一段と強めました。また、季節に応じた各種イベントと連動した商品展開を継続的に実施したほか、半期に一度の「しまむら超サプライズセール」では限定商品の戦略的投入により過去最高の売上を更新するなど、年間を通じて高い集客力を維持しました。オンラインストアでは、利便性の高い「店舗受取サービス」の利用率が引き続き高水準で推移したことで、ECの成長に加え、実店舗への送客による「あわせ買い」の創出など、オンラインと実店舗の相乗効果が一層高まりました。
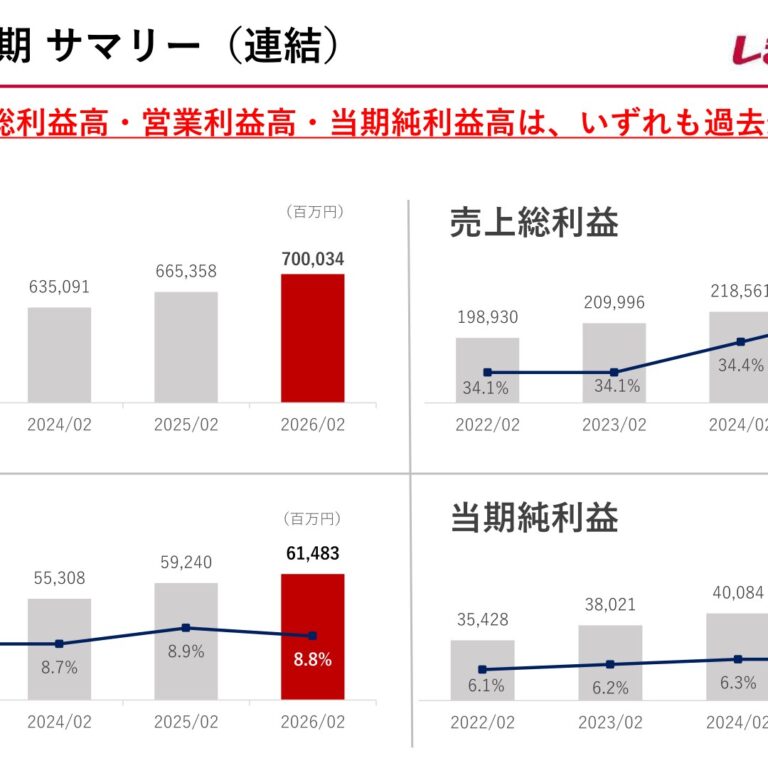
③基礎と基盤の強化では、デジタル化による店舗オペレーションの再構築として、自動釣銭機の導入拡大や床清掃ロボットの活用に加え、店内販促物のデジタル化を推進し、労働生産性の向上を図りました。店舗開発では、都市部への出店強化や店舗の再配置を進めるとともに、既存店の改装やファッションモール化を拡大することで、より買い回りやすい店舗環境を整え、店舗収益力の向上に努めました。商品調達では、貿易部を中心としたASEAN地域での生産比率を一段と拡大させることで、原材料価格の高騰や為替変動による仕入原価の上昇を抑制しました。当連結会計年度は18店舗を開設、11店舗を閉店し、店舗数は1,423店舗となりました。また売上高は前期比4.4%増の5,196億58百万円となりました。4)アベイル事業アベイル事業では、商品力の強化として、JBを中心としたトレンド提案を推進するとともに、気温に左右されにくい売上作りを目的としたキャラクター商品の拡充を積極的に進めました。販売力の強化では、平日の客数増加を目的とした重点催事の開催や、SNS・販促物・店内BGM等を連動させた企画、ファッションイベントへの出展などを通じて認知度の向上を図り、幅広い客層の獲得に繋げました。また、オンラインストアでは、JBを中心としたトレンド商品やキャラクターの限定企画の販売が好調に推移しました。当連結会計年度は13店舗を開設、6店舗を閉店し、店舗数は323店舗となりました。また売上高は前期比6.6%増の703億52百万円となりました。5)バースデイ事業バースデイ事業では、商品力の強化として、主力のPBやJBの進化に加え、最新のトレンドに合わせた新規ブランド『moi moi(モイモイ)』や『&mignon(アンドミニョン)』などの展開、ならびにキャラクター商品の拡充を積極的に進め、幅広いターゲット層の取り込みを図りました。販売力の強化では、アニバーサリーイヤーを記念した25周年企画の開催が客数の増加に大きく貢献したほか、地域特性に応じた品揃えとセグメント販促を徹底しました。また、マタニティ向けのイベントに出店し、妊婦やそのご家族に向けたブランド認知度の向上にも努めました。さらに、オンラインストアでは、インフルエンサーとのコラボレーション企画や受注生産販売の取り組みが進展し、EC売上の大幅な増加に繋がりました。当連結会計年度は13店舗を開設、6店舗を閉店し、店舗数は343店舗となりました。また売上高は前期比6.4%増の813億94百万円となりました。6)シャンブル事業シャンブル事業では、25周年企画やクリスマス企画など、顧客のニーズやモチベーションに合わせた施策を積極的に展開し、好調に推移しました。また、前年度から取り組んでいる新レイアウト型店舗の開発では、VMD(ビジュアルマーチャンダイジング)の向上を図ったことで、既存店舗の売上が伸長しました。さらに、ラインロビングとこれらの施策が相乗効果を生み、春の新生活や母の日をはじめとするギフト需要も大きく伸びました。当連結会計年度は3店舗を開設、1店舗を閉店し、店舗数は125店舗となりました。また売上高は前期比11.7%増の172億54百万円となりました。7)ディバロ事業ディバロ事業では、商品力の強化として、立ったまま履けるシューズや防水機能商品の取り扱いを拡大し、好調に推移しました。販売力の強化では、グループのオンラインストア統合に合わせて10月下旬にオンラインストアをオープンしたことでディバロの認知度が向上し、レディースシューズを中心に売上が増加しました。さらに、ウェルネス需要を取り込む新モデル店舗の開発にも着手し、順調に推移しました。当連結会計年度は3店舗を開設し、店舗数は19店舗となりました。また売上高は前期比16.2%増の10億42百万円となりました。8)以上の結果、当連結会計年度の日本国内の業績は、売上高6,897億2百万円(前期比5.0%増)、営業利益608億8百万円(前期比3.5%増)、経常利益636億35百万円(前期比4.6%増)、当期純利益は444億34百万円(前期比
5.6%増)となりました。9)思夢樂事業台湾で事業展開する思夢樂事業は、総合衣料の専門店として、台湾のお客様にとって適時、適品、適価な品揃えを実現するために事業の再構築を進めました。商品力の強化では、日本企画のPBやJBに加え、思夢樂オリジナルのPBの拡大を進めました。販売力の強化では、インフルエンサーとのコラボレーションにより認知度が向上し、新規顧客の獲得が進みました。さらに、12月に台北でオープンした中山北路店が好調に推移しました。当連結会計年度は2店舗を開設、1店舗を閉店し、店舗数は45店舗となりました。また売上高は前期比10.3%増の21億4百万NT$(103億32百万円)となりました。10)以上の結果、当連結会計年度の連結業績は、売上高7,000億34百万円(前期比5.2%増)、営業利益614億83百万円(前期比3.8%増)、経常利益636億72百万円(前期比5.1%増)、親会社株主に帰属する当期純利益は444億60百万円(前期比6.1%増)となりました。11)次期の見通しわが国の今後の経済状況は、米国政権の政策に伴う不確実性や中東情勢の緊迫化など地政学的リスクが残るものの、2026年の賃上げ率は前年に続き高い水準が期待されており、所得環境の改善が進むとみられます。一方で、エネルギーや食料品価格の高騰による物価高が、引き続き個人消費の負担となることが懸念されております。小売業を取り巻く環境は、賃金上昇を背景に消費者の購買意欲の回復が期待される一方、生活必需品に対する節約志向は依然として根強く、価値と価格のバランスが取れた商品のご提案がより一層重要になることが予測されております。また、サステナブル商品への関心の高まりや、実店舗とECを融合したオムニチャネル施策の加速など、変化への迅速な対応が求められております。このような状況下において、2027年2月期は「中期経営計画2027」の最終年度にあたります。基本方針「ネクスト・チャレンジ(成長への挑戦)」のもと、社員全員の創意工夫により、既存店業績の伸長と積極的な出店を推進します。これにより、効率的な運営を通じた収益性の向上を図り、中期経営計画2027の目標である連結売上高7,291億円、営業利益率9.2%の達成を目指します。12)経営方針【長期経営計画2030】当社グループでは、長期的かつ持続的な成長を実現するために、2030年2月期に向けた成長戦略として「長期経営計画2030」を策定しています。長期ビジョンのテーマを「日々の暮らしにワクワクを」とし、既存店事業の伸長と積極的な出店を通じて商圏シェアを拡大し、地域のお客様に対して“ワクワク”する商品とサービスを提供することで、日々の暮らしに楽しさをお届けします。「長期経営計画2030」の骨子は以下の通りです。
①成長戦略では、事業ポートフォリオの再構築、既存店売上の伸長、新規出店の強化と既存店改装の推進、EC事業の拡大、新たな海外展開を含む新規事業の研究を進めます。
②基礎と基盤の強化では、労働力不足への対応や人事労務制度の見直しを進め、教育体系も改善します。また、デジタル化の推進により業務効率を向上させ、物流網の再構築では新規商品センターおよびECセンターの設置を進めます。
③資本政策では、店舗・商品センターや人的資本への成長投資を継続し、長期的・安定的な株主還元と適正な規模の内部留保を維持します。
④ESG活動では、プラスチックごみの削減や環境に配慮したサステナブル商品の開発を推進し、サプライチェーンにおける環境・人権への配慮も強化します。また、社員のダイバーシティ推進とガバナンス体制の更なる強化も図ります。【2026年度経営計画】2026年度のグループ統一テーマは、“ネクスト・チャレンジ3rd『進化する挑戦』”とし、これまでの取り組みを単なる繰り返しに終わらせるのではなく、挑戦自体をより大きく、より価値のあるものに成長させていくこととしました。
①商品力の強化商品力の強化については、自社ブランド(PB)の進化とヒット商品の開発、さらには挑戦的な企画商品の創出により、ブランド力の継続的な成長を図ります。また、従来の枠を超えたラインロビングへの挑戦によって新たな顧客層の獲得を推進するとともに、データ分析を一層深化させることで、新規商品の創出と最適な商品構成を実現し、多様化する顧客ニーズに的確に応えていきます。
②販売力の強化販売力の強化では、革新的な販促手法と最先端デジタル技術の導入に挑戦し、インプロ(インストアプロモーション)のデジタル活用やVMD(ビジュアルマーチャンダイジング)のさらなる進化を推進します。あわせて、顧客データの活用により売場や販促の抜本的な見直しを図るとともに、店舗や地域の特性に応じた最適な商品・売場展開を深化させます。さらに、接客技術の向上を通じて新たな購買体験を創造することで、お客様のストアロイヤリティを一段と向上させていきます。
③基礎と基盤の強化基礎と基盤の強化では、新たなデジタル技術への挑戦により店舗および本社オペレーションの効率化を徹底するとともに、多様化する顧客ニーズに応えるべくECサイトのさらなる進化を推進します。出店戦略では、都市部への出店やリロケーション、ファッションモール化を拡大し、あわせて新規事業や海外事業への挑戦を加速させます。また、単なるリスクヘッジに留まらない、競争優位性と持続可能性を兼ね備えたサプライチェーンを構築し、本業を通じた「しまむら流ESG」を推進します。さらに、人材戦略を進化させることで、働きやすく働きがいのある【いい会社】を実現し、持続的な成長を支える強固な経営基盤を構築します。13)しまむら事業20代から60代の女性とその家族をターゲットとするしまむら事業では、お客様が気軽に楽しく選べる品揃えと売場の進化を目指します。商品力の強化では、天候や気温に左右されにくい企画の強化や、従来の発想を脱却したPB開発によるヒット商品の創出、商品グレードの向上を推進します。あわせて、ASEAN生産の拡大や貿易部仕入れの強化といった調達方法の進化に加え、サステナブル商品の拡充や酷暑への対応を徹底します。販売力の強化では、PB・JB・キャラクター・モチベーション売場の進化を図るとともに、EC企画の更なる充実を推進します。2026年度は、25店舗の開店と18店舗の閉店を予定し、年度末には1,430店舗とする予定です。14)アベイル事業10代から40代の男女をターゲットとするアベイル事業では、ファンの拡大による客数向上を目指し、トレンドからベーシック、キャラクターまで幅広く旬な品揃えを提供するために、商品力と販売力の更なる強化を図ります。商品力の強化では、キャラクター商品展開の進化やライフスタイルの多様化に合わせた新規カテゴリーの展開を推進します。あわせて、トレンドに対応する短サイクル生産やベーシックの品質向上を支える生産背景を構築することで、話題性のある商品をいち早く品揃えするとともに商品グレードの向上を図ります。販売力の強化では、話題性と拡散力がある催事の定型化や、店舗特性に合わせた品揃え・売場の最適化を図るとともに、新規の陳列標準によるVMD(ビジュアルマーチャンダイジング)の向上やECを活用した新規施策の促進を進めます。2026年度は、15店舗の開店と9店舗の閉店を予定し、年度末には329店舗とする予定です。15)バースデイ事業「ベビー・子供用品の総合専門店」として国内No.1を目指すため、商品力と販売力の更なる進化による既存店売上の向上を図ります。商品力の強化では、お客様に喜ばれるJBの展開や、成育・時短といった世相を反映したPB開発、出産育児用品の構成見直しを推進します。あわせて、サステナブル商品の拡大や、ASEANでのQR(クイックレスポンス)対応可能な生産背景の確保、グループのスケールメリットを活かした共同調達など、調達方法の進化に取り組みます。販売力の強化では、気温・天候に左右されにくい企画の展開や、商品特長を的確に伝える陳列演出・販促方法の改善により売場提案力を高めるとともに、受注生産の仕組み化によるEC売上の拡大を進めます。2026年度は、9店舗の開店と6店舗の閉店を予定し、年度末には346店舗とする予定です。16)シャンブル事業10代から60代の女性をターゲットとした「雑貨&ファッション」の専門店であるシャンブルは、日々の暮らしを彩るライフスタイルを提案するために、多様なニーズに応える商品の拡充と、魅力的な売場演出を図ります。商品力の強化では、商品・サイズ・年代の枠を広げるラインロビングの強化や、インフルエンサーコラボを含む既存JBの進化を推進します。あわせて、機能性商品の拡充や貿易部の活用による品質向上と値入れ改善に取り組み、商品力と収益性の向上を両立させます。販売力の強化では、季節やイベントに合わせたチラシ本数の拡大やギフト好適品のバリエーション拡充、VMD(ビジュアルマーチャンダイジング)技術の進化による買上点数向上を目指すとともに、多角的なECフェアの実施によりEC売上の更なる強化を進めます。2026年度は、11店舗の開店と3店舗の閉店を予定し、年度末には133店舗とする予定です。17)ディバロ事業20代から60代の婦人とその家族をターゲットとした「靴とファッショングッズの専門店」であるディバロは、日常生活で履けるちょうどいい靴を提供します。商品力の強化では、疲れにくさや、フィット感などの機能性を高めた品揃えを追求します。販売力の強化では、「買いやすさ・選びやすさ」を追求したストレスフリーな売場と、陳列・演出力を高めた「ワクワクする売場」を構築します。また、足型計測に基づく商品レコメンドや顧客の悩みを解決する接客技術を向上させるとともに、インフルエンサー企画の創出、体験型サービスの提供を通じて、ストアロイヤリティの向上と新規顧客の獲得を図ります。EC販売の強化では、顧客データを活用したデジタル販促を強化し、実店舗との相乗効果を高めます。2026年度は、開閉店の予定はなく、年度末には19店舗とする予定です。18)思夢樂事業台湾全域で店舗を展開する思夢樂は、20代から60代の女性とその家族をターゲットとした総合衣料の専門店として、「高感度・高品質・低価格×日本」というブランドの認知度向上を図ります。商品力の強化では、日本商品を中心としたオリジナル商品の拡大やラインロビングによる新規顧客の獲得を推進します。販売力の強化では、インフルエンサーや中山北路店、ポップアップ店舗の活用によりブランド知名度を高めるとともに、大都市や地方中核都市での出店を拡大します。あわせて、自社ECの取扱商品拡大と店舗受取りサービスの開始により、利便性を向上させます。2026年度は、5店舗の開店と2店舗の閉店を予定し、年度末には48店舗とする予定です。以上により、2026年度はグループ全体で65店舗の新規出店と38店舗の閉店を予定し、年度末には2,305店舗とする予定です。2026年度の業績の見通しにつきましては、株式会社しまむら単体では売上高7,179億円(前期比
4.1%増)、営業利益は663億円(前期比9.0%増)、経常利益684億円(前期比7.5%増)、当期純利益470億円(前期比5.8%増)を見込んでおります。また、海外を含む連結の業績は売上高7,291億円(前期比4.2%増)、営業利益は668億円(前期比8.7%増)、経常利益688億円(前期比8.1%増)、親会社株主に帰属する当期純利益473億円(前期比6.4%増)を見込んでおります。
(2)財政状態に関する分析1)資産、負債及び純資産の状況資産は、前連結会計年度末と比べ、124億77百万円減少し、5,546億67百万円となりました。これは主として、投資有価証券の増加224億50百万円、有価証券の増加173億87百万円、建物及び構築物の増加79億46百万円、商品の増加40億93百万円、現金及び預金の減少720億15百万円、繰延税金資産の減少16億98百万円によるものです。負債は、前連結会計年度末に比べ、46百万円減少し、661億21百万円となりました。これは主として、買掛金の増加16億29百万円、退職給付に係る負債の減少17億68百万円によるものです。純資産は、前連結会計年度末に比べ、124億31百万円減少し、4,885億45百万円となりました。これは主として、利益剰余金の増加293億90百万円、自己株式の増加456億69百万円によるものです。2)キャッシュ・フローの状況当連結会計期間における連結ベースの現金及び現金同等物(以下「資金」という)は、営業活動及び新規出店等による投資活動、ならびに財務活動を行った結果、当連結会計年度末の資金残高が、前連結会計年度末に比べ790億15百万円減少し、1,271億85百万円となりました。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は、前連結会計年度と比べ47億48百万円減少し、480億52百万円となりました。これは、税金等調整前当期純利益624億9百万円、減価償却費69億96百万円、仕入債務の増加額16億14百万円、に対し、法人税等の支払額185億79百万円、棚卸資産の増加額40億41百万円、受取利息及び受取配当金13億97百万円によるものです。(投資活動によるキャッシュ・フロー)投資活動に使用した資金は、前連結会計年度と比べ709億83百万円増加し、663億34百万円となりました。これは有価証券の償還による収入4,548億円等に対し、有価証券の取得による支出4,760億円、有形固定資産の取得による支出229億33百万円、投資有価証券の取得による支出216億99百万円等によるものです。(財務活動によるキャッシュ・フロー)財務活動に使用した資金は、前連結会計年度と比べ482億44百万円増加し、607億54百万円となりました。これは、自己株式の取得による支出456億89百万円、配当金の支払額150億64百万円等によるものです。(参考)キャッシュ・フロー関連指標の推移2025年2月期 2026年2月期自己資本比率(%) 88.3 88.1時価ベースの自己資本比率(%) 116.0 132.4キャッシュ・フロー対有利子負債比率(%) – -インタレスト・カバレッジ・レシオ(倍) – -自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は、期末株価終値×期末発行済株式総数(自己株式控除後)により算出しております。(注3)有利子負債は、連結貸借対照表に計上されている負債のうち利子を払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、企業の発展を通じて株主の皆様のご支援にお応えするために、適切な配当を安定的に行い、また、企業体質の強化と事業基盤の拡大のために投資を続けることを利益配分の基本と考えております。チェーンストアの経営においては、標準化された時代に合ったレベルの高い店舗を密度濃く展開するための事業基盤の強化が最大の経営戦略であり、このために内部留保を効率的に再投資することは特に重要です。これは主に積極的な出店への店舗建設費と高いレベルの店舗への改装費用とともに物流システム、情報システムの改革などへの投資が基本となりますが、当社はキャッシュ・フローを重視した適切な経営によって、高い生産性と適正な企業業績を維持することを通じ、単体の配当性向35%、DOE3.0%程度を目安として、株主各位のご支援にお応えする所存です。以上の方針及び当連結会計年度の業績結果を鑑み、当連結会計年度末の配当金は、1株当たり115円を予定しております。従いまして、中間配当の100円と合わせて、当連結会計年度の1株当たり年間配当金は215円となる予定です。なお、この配当は2026年5月15日開催予定の第73期定時株主総会での報告を経て、実施する予定です。また、次期の配当予想につきましては、1株当たり年間80円を予想しております。
四半期 2026年2月期 第1四半期
出典: しまむら 2026年2月期 第1四半期 決算短信〔日本基準〕、開示日 2025年6月30日(https://www2.jpx.co.jp/disc/82270/140120250629503712.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における我が国の経済は、食料品の価格上昇などにより個人消費が伸び悩んだ結果、1~3月期の実質GDPは年率換算で0.2%のマイナス成長となりました。また、世界経済では、米国の関税政策の変動、欧州のウクライナ危機に伴うエネルギー不足、中国の不動産市場の停滞など、さまざまな要因が国内外の景気を押し下げる可能性があり、引き続き先行きの見通しは不透明な状況が続いています。1)消費環境の概要
①当第1四半期連結累計期間において、国内の消費環境は、賃上げ率の上昇が見られる一方で、原材料価格の高騰などにより食料品や日用品の値上げが家計を圧迫しました。その結果、消費者の節約志向は依然として強く、衣料品の販売を含む消費活動は厳しい状況が続きました。
②天候については、平均気温は平年並みであったものの、季節を通じて気温の寒暖差が大きく、特に5月は雨量が多く、夏物衣料の販売にとって対応が難しい天候となりました。2)当社グループの状況このような状況下において、当社グループは2025年度のグループ統一テーマを“ネクスト・チャレンジ2nd『限界を改め更なる高みへ』”と設定しました。中期経営計画2027の2年目を迎えるにあたり、社員全員の創意工夫をもって様々な課題に挑戦し、しまむらグループの強みを更に強固なものとします。3)しまむら事業
①しまむら事業は、商品力の強化として、自社開発ブランド(Private Brand、以下PB)およびサプライヤーとの共同開発ブランド(Joint Development Brand、以下JB)の品揃えを拡充しました。PBでは、累計販売枚数1億1,500万枚を達成した「FIBER DRY(ファイバードライ)」が堅調に推移しました。また、長く使えるシリーズの「ヘビロテ」、家族のくらしをラクにするシリーズの「ラクっと!」、日常から特別なシーンまでどこでも活躍するシリーズの「どこでもっと!」など、昨年には無かった新企画が売上の底上げに繋がりました。また、JBでは、「SEASON REASON(シーズンリーズン)」において、素材にこだわったアイテムや春のボトムス特集、夏のTシャツトレンド特集などが好調に推移しました。
②販売力の強化では、気温に左右されにくい売上作りを目指し、インフルエンサーやキャラクターを活用した企画の拡大や、客層や店舗の特性に応じた地域別の施策を推進しました。また、オンラインストアにおいては、都市部店舗を中心に店舗受取サービスが引き続き好調に推移しており、実店舗とオンラインの相互送客が一層進みました。当第1四半期連結累計期間は2店舗を開設、2店舗を閉店し、店舗数は1,416店舗となりました。また売上高は、前年同期比1.7%増の1,219億23百万円となりました。4)アベイル事業アベイル事業は、商品力の強化として、JBを中心としたトレンド提案を推進するとともに、人気急上昇のギャルファッションを素早く展開することで、幅広いターゲット層を取り込みました。キャラクター商品では、人気キャラクターの誕生日を祝う企画や映画コラボなどの施策に加え、ラインロビングによる品揃えの拡充を進めました。販売力の強化では、5月の大型連休における重点催事において、4月27日の単日売上高が過去最高を記録しました。当第1四半期連結累計期間の店舗開設・閉店は無く、316店舗での営業となりました。また売上高は、前年同期比5.3%増の172億56百万円となりました。5)バースデイ事業バースデイ事業は、商品力の強化として、主力のJBやPBに加え、キャラクター商品や入園・入学向けのオケージョン商品など、多彩な商品展開を通じて、幅広いターゲット層を取り込みました。販売力の強化では、SNSやデジタルを活用した販促に加え、店舗イベントやオンラインストアとの連動販売を積極的に推進しました。当第1四半期連結累計期間の店舗開設・閉店は無く、336店舗での営業となりました。また売上高は、前年同期比2.3%増の224億64百万円となりました。6)シャンブル事業シャンブル事業は、商品力の強化として、主力JBのブラッシュアップに加え、インフルエンサー企画やキャラクター商品の展開を推進しました。販売力の強化では、前年度から順次拡大している2024年型レイアウトの店舗の売上が好調だったことに加え、オンラインストアの活用を推進しました。当第1四半期連結累計期間の店舗開設・閉店は無く、123店舗での営業となりました。また売上高は、前年同期比6.6%増の44億円となりました。7)ディバロ事業ディバロ事業は、トレンド商品の「立ったまま履ける靴」が好調に推移しました。また、春休みや5月の大型連休に伴う外出需要に合わせた防水仕様のスニーカーや幅広サイズのシューズの販売が好調でした。当第1四半期連結累計期間は1店舗を開設し、店舗数は17店舗となりました。また売上高は、前年同期比9.1%増の2億61百万円となりました。8)以上の結果、当第1四半期連結累計期間の日本国内の業績は、売上高1,663億6百万円(前年同期比2.3%増)、営業利益152億80百万円(同5.3%増)、経常利益158億11百万円(同4.6%増)、四半期純利益は108億2百万円(同4.0%増)となりました。9)思夢樂事業台湾全域で店舗を展開する思夢樂は、20代から60代の女性とその家族をターゲットとした総合衣料の専門店として、日常生活で必要なソフトグッズがお客様の欲しい時に必ずある店舗の実現に向けて、事業の展開を進めています。商品力の強化においては、思夢樂オリジナル商品やラインロビングによる品揃えの拡充を推進しました。販売力の強化では、SNSとインフルエンサーの活用を積極的に進めたことで、ブランド知名度が向上しました。当第1四半期連結累計期間は1店舗を閉店し、店舗数は43店舗となりました。また売上高は、前年同期比9.1%増の4億28百万NT$(20億63百万円)となりました。10)以上の結果、当第1四半期連結累計期間の連結業績は、売上高1,683億69百万円(前年同期比2.4%増)、営業利益153億11百万円(同5.0%増)、経常利益158億12百万円(同4.3%増)、親会社株主に帰属する四半期純利益は108億2百万円(同3.5%増)となりました。
(2)財政状態に関する説明1)資産、負債及び純資産の状況当第1四半期連結会計期間末の総資産は、前連結会計年度末と比べ、175億44百万円増加し、5,846億89百万円となりました。これは主として、商品の増加179億49百万円、売掛金の増加86億51百万円、流動資産のその他の増加30億50百万円、投資その他の資産のその他の増加25億85百万円、現金及び預金の減少156億85百万円によるものです。負債は前連結会計年度末と比べ、139億40百万円増加し、801億9百万円となりました。これは主として買掛金の増加141億4百万円、流動負債のその他の増加27億54百万円、賞与引当金の増加20億87百万円、未払法人税等の減少52億62百万円によるものです。純資産は前連結会計年度末と比べ、36億3百万円増加し、5,045億79百万円となりました。これは主として利益剰余金の増加30億83百万円によるものです。2)キャッシュ・フローの状況当第1四半期連結累計期間末における現金及び現金同等物(以下「資金」という)は、営業活動及び新規出店等による投資活動、ならびに財務活動を行った結果、前年同四半期連結累計期間末に比べ94百万円減少し、1,455億14百万円となりました。(営業活動によるキャッシュ・フロー)営業活動に使用した資金は、前年同四半期連結累計期間と比べ、75億24百万円増加し、34億59百万円となりました。これは税金等調整前四半期純利益156億84百万円、仕入債務の増加額140億93百万円、その他の流動負債の増加額26億60百万円、賞与引当金の増加額20億83百万円、減価償却費15億65百万円等に対し、棚卸資産の増加額179億13百万円、法人税等の支払額96億7百万円、売上債権の増加額86億51百万円、その他の流動資産の増加額30億62百万円等によるものです。(投資活動によるキャッシュ・フロー)投資活動に使用した資金は、前年同四半期連結累計期間と比べ、353億92百万円増加し、496億6百万円となりました。これは有価証券の取得による支出1,290億円、投資有価証券の取得による支出27億円、有形固定資産の取得による支出21億1百万円等に対し、有価証券の償還による収入840億円等によるものです。(財務活動によるキャッシュ・フロー)財務活動に使用した資金は、前年同四半期連結累計期間と比べ、21億83百万円増加し、76億63百万円となりました。これは配当金の支払額76億59百万円等によるものです。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、2025年3月31日の決算短信で公表いたしました第2四半期連結累計期間及び通期の連結業績予想から変更はありません。
四半期 2027年2月期 第1四半期
出典: しまむら 2027年2月期 第1四半期 決算短信〔日本基準〕、開示日 2026年6月29日(https://www2.jpx.co.jp/disc/82270/140120260628582586.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における我が国の経済は、エネルギー価格の高騰や、世界経済の先行き不安が続く中でも比較的堅調に推移しました。特に、半導体需要を追い風とする輸出の拡大や、底堅い個人消費に支えられ、実質GDP成長率は1~3月期で前期比年率+1.8%と、2四半期連続のプラスとなりました。一方で、原油高の影響や一部原材料の供給不安等は依然として企業活動の重石となっています。また、世界経済では、米国で堅調な設備投資が続いているものの、中東情勢の不確実性、欧州のエネルギー価格高騰、中国の消費低迷などが重なり、依然として先行きへの懸念が拭えない状況です。1)消費環境の概要
①当第1四半期連結累計期間において、国内の消費環境は、賃上げ率が5%を超え、実質所得も底堅く推移したものの、エネルギーや生活必需品の値上がりが引き続き家計を圧迫しました。このため、消費者マインドは慎重な姿勢が続いています。特に衣料品においては、激しい価格競争と消費者の節約志向が根強く、厳しい状況が続いています。
②天候については、寒暖差や一時的に雨が多い時期もありましたが、全体を通して暖かい日が続き、5月度後半は記録的な暑さとなり、夏物の販売に追い風となりました。2)当社グループの状況このような状況下において 、当社グループは2026年度のグループ統一テーマを “ネクスト・チャレンジ3rd『進化する挑戦』”と設定しました。中期経営計画2027の最終年度として、過去2年間に実施した様々な取り組みを、より大きく、より価値のあるものに成長させ、しまむらグループの強みを更に強固なものとします。3)しまむら事業
①しまむら事業は、商品力の強化として、自社開発ブランド(Private Brand、以下PB)およびキャラクター商品の品揃えを拡充しました。PBでは、「FIBER DRY(ファイバードライ)」や高気温対策として販売を強化した「超COOL」が好調に推移しました。また、ウェルネスに着目した「活き活きラボ」や、家族の暮らしをラクにするシリーズ「ラクっと!」など、世相を反映して開発された商品も堅調に推移しました。キャラクター商品は、当社限定企画商品の展開やラインロビングの推進により、アウターだけでなく雑貨等も売上が伸長しました。
②販売力の強化では、気温に左右されにくい売上作りを強化し、インフルエンサーやキャラクターを活用した企画の拡大、店舗特性に応じた地域別の施策、気温に合わせた商品展開や販促を実施しました。また、オンラインストアにおいては、都市部店舗を中心に店舗受取サービスや「あわせ買い」が引き続き好調に推移しており、実店舗とオンラインの相互送客が順調に進みました。当第1四半期連結累計期間は2店舗を開設、3店舗を閉店し、店舗数は1,422店舗となりました。また売上高は、前年同期比7.3%増の1,308億27百万円となりました。4)アベイル事業アベイル事業では、商品力の強化として、インフルエンサー企画等によりサプライヤーとの共同開発ブランド(Joint Development Brand、以下JB)を中心としたトレンド提案 を推進するとともに、キャラクター商品のラインロビングにより品揃えの拡充を進めました。また、販売力の強化においては、重点催事「アベイルWeek」を毎月実施したことやEC受取りとの連携を通じて、アベイルファンの獲得と平日の売上向上につなげました。当第1四半期連結累計期間の店舗開設・閉店は無く、323店舗での営業となりました。また売上高は、前年同期比9.6%増の189億17百万円となりました。5)バースデイ事業バースデイ事業では、商品力の強化として、素材にこだわった「BIRTHDAY PLUS(バースデイ プラス)」などのPBやJBを展開するとともに、ナショナルブランドとのコラボ企画を実施し、幅広いターゲット層の取り込みを図りました。また、販売力の強化においては、お客様サポート体制を充実させた「おでかけサポートフェア」や、まとめ買いを促す「よりどり販売」など、新たな販売手法へのチャレンジを推進しました。当第1四半期連結累計期間の店舗開設・閉店は無く、343店舗での営業となりました。また売上高は、前年同期比6.2%増の238億63百万円となりました。6)シャンブル事業シャンブル事業では、商品力の強化として、主力JBの一層の充実に加え、キャラクター商品やギフト好適品の展開を推進しました。また、販売力の強化においては、SNSやメールマガジンを活用したデジタル販促の強化により客数の増加につなげるとともに、オンラインストアの活用を推進しました。当第1四半期連結累計期間の店舗開設・閉店は無く、125店舗での営業となりました。また売上高は、前年同期比19.4%増の52億54百万円となりました。7)ディバロ事業ディバロ事業では、トレンド商品の「立ったまま履けるサンダル」が好調でした。 また、ディバロの認知度向上に伴い、オンラインストアの売上も堅調に推移しています。さらに、新モデル店舗の実験も、順調に進展しました。当第1四半期連結累計期間の店舗開設・閉店は無く、19店舗での営業となりました。また売上高は、前年同期比6.8%増の2億79百万円となりました。8)以上の結果、当第1四半期連結累計期間の日本国内の業績は、売上高1,791億42百万円(前年同期比7.7%増)、営業利益177億22百万円(同16.0%増)、経常利益186億47百万円(同17.9%増)、四半期純利益は127億39百万円(同17.9%増)となりました。9)思夢樂事業台湾全域で店舗を展開する思夢樂は、20代から60代の女性とその家族をターゲットとした総合衣料の専門店として、日常生活で必要なソフトグッズがお客様の欲しい時に必ずある店舗の実現に向けて、事業の展開を進めています。商品力の強化においては、日本のインフルエンサー企画など魅力的な商品のラインアップを拡充しました。販売力の強化では、台湾現地のインフルエンサーを活用した販促を強化したことで、ブランド知名度が向上しました。当第1四半期連結累計期間の店舗開設・閉店は無く、45店舗での営業となりました。また売上高は、前年同期比17.3%増の5億2百万NT$(25億20百万円)となりました。10)以上の結果、当第1四半期連結累計期間の連結業績は、売上高1,816億63百万円(前年同期比7.9%増)、営業利益178億90百万円(同16.8%増)、経常利益187億94百万円(同18.9%増)、親会社株主に帰属する四半期純利益は128億57百万円(同19.0%増)となりました。
(2)財政状態に関する説明1)資産、負債及び純資産の状況当第1四半期連結会計期間末の総資産は、前連結会計年度末と比べ、221億88百万円増加し、5,768億55百万円となりました。これは主として、有価証券の増加262億88百万円、商品の増加171億55百万円、土地の増加136億7百万円、売掛金の増加111億43百万円、現金及び預金の減少474億67百万円によるものです。負債は前連結会計年度末と比べ、180億97百万円増加し、842億18百万円となりました。これは主として買掛金の増加150億71百万円、流動負債のその他の増加43億50百万円、賞与引当金の増加21億95百万円、未払法人税等の減少39億7百万円によるものです。純資産は前連結会計年度末と比べ、40億91百万円増加し、4,926億36百万円となりました。これは主として利益剰余金の増加48億98百万円によるものです。2)キャッシュ・フローの状況当第1四半期連結累計期間末における現金及び現金同等物(以下「資金」という)は、営業活動及び新規出店等による投資活動、ならびに財務活動を行った結果、前年同四半期連結累計期間末 に比べ1,037億96百万円減少し、417億17百万円となりました。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は、前年同四半期連結累計期間と比べ、72億30百万円増加し、37億71百万円となりました。これは税金等調整前四半期純利益185億88百万円、仕入債務の増加額150億62百万円、その他流動負債の増加額42億69百万円、賞与引当金の増加額21億92百万円、減価償却費18億64百万円等に対し、棚卸資産の増加額171億33百万円、売上債権の増加額111億37百万円、法人税等の支払額91億32百万円、その他の流動資産の増加額7億35百万円等によるものです。(投資活動によるキャッシュ・フロー)投資活動に使用した資金は、前年同四半期連結累計期間と比べ、317億49百万円増加し、813億56百万円となりました。これは有価証券の取得による支出1,680億円、有形固定資産の取得による支出169億61百万円、投資有価証券の取得による支出20億67百万円等に対し、有価証券の償還による収入1,056億円等によるものです。(財務活動によるキャッシュ・フロー)財務活動に使用した資金は、前年同四半期連結累計期間と比べ、2億39百万円増加し、79億2百万円となりました。これは配当金の支払額79億円等によるものです。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、2026年3月30日の決算短信で公表いたしました第2四半期連結累計期間及び通期の連結業績予想から変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。