通期は上位セグメント区分の廃止と中期計画更新はあったが粒度は前年並み、四半期は業績予想の修正が無かったことで当該節が大幅に簡素化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、コクヨ分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月14日 → 2026年2月13日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年7月30日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,164字 → 6,331字(前期比+2.7%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(669字) → あり(306字)
変化の型: 構成変更型、出来事型
増えた要素
- 第4次中期経営計画「Unite for Growth 2027」(各事業のナレッジを掛け合わせた事業間シナジー創出)の説明
- ビジネスサプライ流通事業における同業界の物流・システム稼働停滞に伴う代替需要流入の説明
- 株式分割(1株→4株)に伴う配当金換算の注記
- ステーショナリー事業のアセアン(ASEAN)ミドルハイセグメント言及
減った要素
- ワークスタイル領域/ライフスタイル領域という上位区分の説明
- コクヨ香港のれん減損損失や投資有価証券売却益など特別損益の説明
- 第3次中期経営計画「Field Expansion 2024」の重点施策説明
要約: 通期は事業セグメント区分自体(ファニチャー・ビジネスサプライ流通・ステーショナリー・インテリアリテールの4事業)は変わらないが、上位の「ワークスタイル/ライフスタイル領域」という括りを廃止し中期計画を「Unite for Growth 2027」に更新した。今期はビジネスサプライ流通事業での同業他社の物流停滞に伴う代替需要流入という新規事象や株式分割の注記が追加された一方、前期にあったのれん減損など特別損益の説明は無くなった。株主優待表の①②→(1)(2)表記変更は表の番号ふり直しで実質的な見出し変化ではない。
四半期決算短信の比較
文字数: 5,816字 → 4,616字(前期比-20.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(205字) → あり(16字)
変化の型: 出来事型、簡素化型
増えた要素
- Kokuyo Workplace India Limitedの新規連結によるインド事業の増収増益寄与の説明
- グローバル・ケイパビリティ・センター(多国籍企業のIT等集約拠点)の注釈説明
- 「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」対応に伴う支払手形減少の説明
- 中東情勢に伴う原材料・物流費上昇の業績予想への織り込み言及
減った要素
- 2025年12月期通期業績予想の下方修正(売上高)・上方修正(利益)に関する詳細数値表
- 配当予想の上方修正に関する説明
- 富士通コワーコ株式会社の事業譲受に伴う計画遅延の説明
要約: 四半期は(1)経営成績の説明でKokuyo Workplace India Limitedの新規連結やグローバル・ケイパビリティ・センターの拠点説明等の新規事象を交えつつ前年並みの分量を維持している。一方(3)業績予想に関する説明は、前年が売上高下方修正・利益上方修正の詳細な数値表を伴っていたのに対し、今期は「予想に変更なし」と中東情勢によるコスト増を触れる程度に留まり大幅に簡素化された。
定性文の全文(前期・今期)
通期 2024年12月期
出典: コクヨ 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月14日(https://www2.jpx.co.jp/disc/79840/140120250214574958.pdf)
1.経営成績等の概況文中の将来に関する事項は、当連結会計年度の末日現在において判断したものであります。
(1)経営成績に関する分析①当期の経営成績(単位:百万円)2023年12月期 2024年12月期 増減率(%)売上高 328,753 338,227 +2.9営業利益 23,830 22,028 △7.6経常利益 25,989 24,410 △6.1親会社株主に帰属する当期純利益 19,069 21,787 +14.3当連結会計年度(2024年1月1日から2024年12月31日まで)におけるわが国経済は、企業収益や雇用・所得環境等の改善により、景気は緩やかな回復基調にあるものの、中国経済の先行き懸念等による海外景気の下振れや、資源価格及び原材料価格高騰等の影響により、先行き不透明な状況で推移しております。このような状況のもと、当社グループは、「長期ビジョンCCC2030」実現に向けて、既存事業のブラッシュアップと領域拡大による成長を目指す第3次中期経営計画「Field Expansion 2024」において、既存事業からのリソース再配分や戦略経費支出の積極化、海外展開の強化といった事業領域の拡大に向けた取り組みを推進してまいりました。当社グループを取り巻く経営環境は大きく変化しておりますが、事業環境や顧客ニーズの変化に柔軟に対応することで、引き続き強い競争力を発揮できているものと考えております。売上高は、ファニチャー事業においてオフィス移転案件やリニューアル案件の獲得が進捗したことで、前年同期比
2.9%増の3,382億円となりました。売上総利益は、原材料価格の高騰影響を受けたものの、売価改定の浸透等の取り組みにより、前年同期比4.3%増の1,329億円、売上総利益率は、前年同期比0.5ポイント上昇の39.3%となりました。事業領域拡大のために戦略的な経費支出や体制強化を行った結果、販売費及び一般管理費は、前年同期比7.1%増の1,108億円、売上高販管費率は、前年同期比1.3ポイント上昇の32.8%となりました。以上により、営業利益は、前年同期比7.6%減の220億円となりました。経常利益は、前年同期比6.1%減の244億円、親会社株主に帰属する当期純利益は、連結子会社であるKokuyo Hong Kong Limited(以下、コクヨ香港)ののれん及びその他無形固定資産に関する減損損失51億円を特別損失として計上したものの、投資有価証券売却益102億円を特別利益として計上したこと等により、前年同期比14.3%増の217億円となりました。セグメント別の状況当 社 グ ル ー プ は 、 「 長 期 ビ ジ ョ ンCCC2030」 の 実 現 に 向 け て 、 自 ら の 社 会 に お け る 役 割 を 「WORK & LIFE STYLECompany」と再定義し、「働く」「学ぶ・暮らす」のドメインで、文具や家具だけにとらわれない豊かな生き方を創造する企業となることを目指しております。ワークスタイル領域では、新型コロナウイルス感染拡大によって定着した働く場の分散と働き方の多様化により定着したハイブリッドワークにおける新しいニーズに着目しております。ライフスタイル領域では、学びや生活の道具におけるライフスタイルツールにおいて、より自分らしく生きることへのこだわりのニーズの高まりに着目しております。2024年12月期のセグメント別業績は以下のとおりです。(単位:百万円)2023年12月期 2024年12月期 増減率(%)売上高 252,293 260,740 +3.3ワークスタイル領域営業利益 26,351 27,427 +4.1売上高 154,472 161,805 +4.7ファニチャー事業営業利益 22,458 22,956 +2.2売上高 97,820 98,935 +1.1ビジネスサプライ流通事業営業利益 3,892 4,471 +14.9売上高 104,248 104,814 +0.5ライフスタイル領域営業利益 7,501 6,515 △13.1売上高 83,899 83,575 △0.4ステーショナリー事業営業利益 6,802 5,993 △11.9売上高 20,348 21,238 +4.4インテリアリテール事業営業利益 698 521 △25.3売上高 438 476 +8.7その他営業利益 △370 △479 -売上高 △28,226 △27,803 -調整額営業利益 △9,651 △11,434 -売上高 328,753 338,227 +2.9合計営業利益 23,830 22,028 △7.6(ワークスタイル領域)・ファニチャー事業ファニチャー事業は、働き方の変化に伴う旺盛なオフィス需要を獲得するとともに、コクヨ香港のリソースや日本での強みである空間デザイン力を活用することで海外事業の成長を推進し、コクヨ全社の業績を牽引することを目指しております。日本では、新築オフィス移転需要とオフィスリニューアル需要が旺盛な状況が続いており、顧客の戦略課題に対応したワークスタイル提案の強化及び業務プロセスの効率化等に取り組むことで、業績拡大や収益改善が進捗しております。中国・アセアンでは、コクヨ香港を中心とした生産改善や販売活動の強化に取り組んでおりますが、中国経済の悪化による影響を受けております。このような状況のもと、売上高は、前年同期比4.7%増の1,618億円となりました。営業利益は、前年同期比2.2%増の229億円となりました。・ビジネスサプライ流通事業ビジネスサプライ流通事業は、プラットフォーム型購買管理サービスであるべんりねっとを基盤として、テクノロジーの活用により顧客パーソナライズで最適化された購買体験の実現を目指しております。当連結会計年度は、売価改定の浸透等により収益性が改善したほか、大規模顧客向けソリューションシステムが好調に推移しております。このような状況のもと、売上高は、前年同期比1.1%増の989億円となりました。営業利益は、前年同期比14.9%増の44億円となりました。(ライフスタイル領域)・ステーショナリー事業ステーショナリー事業は、提供価値の中心を「まなびかた」に据えたCampusブランドにより、グローバルで、前向きなまなびのチャレンジをする機運を盛り上げる事業への転換を目指しております。日本では、売価改定の浸透や事業リソースの最適化等により収益性の改善が進むほか、ECの拡大が進捗しております。中国では、女子中高生をターゲットとした女子文具需要は引き続き旺盛に推移する中、店舗開拓の推進を進めておりますが、中国経済の悪化による影響を受けております。インドでは、営業生産性の向上や主力商品の供給力拡大、付加価値商品の投入に取り組んでおりますが、インド経済におけるインフレ進行や競争激化による影響を受けております。このような状況のもと、売上高は、前年同期比0.4%減の835億円となりました。営業利益は、前年同期比11.9%減の59億円となりました。・インテリアリテール事業インテリアリテール事業は、既存事業において接客力と提案力を活用した店舗及びECでの成長を推進するとともに、パートナーとの連携強化による法人事業の領域拡張で事業ポートフォリオの変革を進め、持続的成長の実現を目指しております。当連結会計年度は、円安の進行等により収益性は低下しましたが、販売促進活動が奏功したほかEC事業が順調に推移したことにより増収となりました。このような状況のもと、売上高は、前年同期比4.4%増の212億円となりました。営業利益は、前年同期比25.3%減の5億円となりました。
②次期の見通し(単位:百万円)当期 次期の見通し 増減率2024年12月期 2025年12月期 (%)売上高 338,227 366,000 +8.2営業利益 22,028 24,000 +9.024,410経常利益 24,500 +0.4親会社株主に帰属する当期純利益 21,787 20,100 △7.7セグメント別の見通し(単位:百万円)当期 次期の見通し 増減率2024年12月期 2025年12月期 (%)売上高 161,805 172,300 +6.5ファニチャー事業営業利益 22,956 26,600 +15.9売上高 98,935 111,500 +12.7ビジネスサプライ流通事業営業利益 4,471 4,800 +7.4売上高 83,575 86,100 +3.0ステーショナリー事業営業利益 5,993 6,400 +6.8売上高 21,238 23,000 +8.3インテリアリテール事業営業利益 521 800 +53.6売上高 476 700 +47.1その他営業利益 △479 △500 -売上高 △27,803 △27,600 -調整額営業利益 △11,434 △14,100 -売上高 338,227 366,000 +8.2合計営業利益 22,028 24,000 +9.0
(2)財政状態に関する分析①資産、負債及び純資産当連結会計年度末の総資産は3,629億円となり、前連結会計年度末に比べ45億円増加しました。流動資産は2,528億円となり、前連結会計年度末に比べ227億円増加しました。主な要因として、現金及び預金が167億円、受取手形、売掛金及び契約資産が68億円、それぞれ増加した一方、商品及び製品が15億円減少したためであります。固定資産は1,100億円となり、前連結会計年度末に比べ181億円減少しました。主な要因として、有形固定資産が16億円、退職給付に係る資産が14億円、それぞれ増加した一方、投資有価証券が177億円、のれんが49億円、それぞれ減少したためであります。当連結会計年度末の負債は988億円となり、前連結会計年度末に比べ60億円減少しました。主な要因として、未払法人税等が18億円増加した一方、1年内返済予定の長期借入金が48億円、繰延税金負債が32億円、それぞれ減少したためであります。当連結会計年度末の純資産は2,640億円となり、前連結会計年度末に比べ106億円増加しました。主な要因として、親会社株主に帰属する当期純利益217億円の計上等による増加の一方、剰余金の配当により81億円、自己株式の取得により16億円、それぞれ減少したためであります。
②キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物(以下「資金」という)は、1,320億円と前連結会計年度末に比べ169億円増加しました。(営業活動によるキャッシュ・フロー)営業活動により獲得した資金は163億円(前年同期比183億円の収入減)となりました。これは、主として341億円の税金等調整前当期純利益を計上したこと、減価償却費78億円、減損損失52億円等の非資金損益の調整、棚卸資産の減少27億円等による資金の増加があった一方、法人税等の支払額103億円、投資有価証券売却益102億円、売上債権の増加50億円、固定資産売却益48億円の資金の減少等があったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動により獲得した資金は122億円(前年同期は37億円の支出)となりました。これは、主として投資有価証券の売却及び償還による収入150億円、有形固定資産の売却による収入55億円の資金収入等があった一方、設備投資による支出77億円の資金支出等があったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動により支出した資金は156億円(前年同期比11億円の支出増)となりました。これは、主として自己株式取得のための預託金の減少16億円の資金収入等があった一方、配当金の支払額81億円、長期借入金の返済による支出52億円、自己株式の取得による支出16億円の資金支出等があったことによるものであります。(参考)キャッシュ・フロー関連指標の推移2020年12月期 2021年12月期 2022年12月期 2023年12月期 2024年12月期自己資本比率(%) 70.1 70.3 70.4 70.3 71.8時価ベースの自己資本比率
51.6 61.2 63.6 73.0 87.3(%)キャッシュ・フロー対有利子
1.0 0.7 1.6 0.4 0.6負債比率(年)インタレスト・カバレッジ・
89.3 134.9 41.4 174.5 71.9レシオ(倍)(注)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い* 各指標は、いずれも連結ベースの財務数値により算出しています。* 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。* 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っているすべての負債を対象にしています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(3)利益配分に関する基本方針及び当期・次期の配当<利益配分に関する基本方針及び当期・次期の配当>当社は、引き続き株主の皆様への利益還元に努めます。配当額につきましては、足元の経済環境及び業績動向に鑑み決定してまいります。それとともに、中長期の成長に必要な戦略投資等の資金需要の確保を図りながら、持続的成長力の獲得と企業価値向上に努めてまいります。当期の1株当たり配当金は、第3次中期経営計画において掲げてまいりました配当性向40%及び安定的な増配を達成すべく、前年同期比での大幅増配となる、1株当たり77円00銭(中間配当金38円00銭、期末配当金39円00銭)、配当性向は40.1%とする予定です。次期の見通しは、第4次中期経営計画において掲げております株主還元方針のとおり、原則として年間配当金(特別配当等を除く)が前年度の年間配当金を下回らない(いわゆる累進配当)こと及び配当性向50%を目指し、前年同期比で14円00銭増配となる、1株当たり91円00銭(中間配当金45円50銭、期末配当金45円50銭)、配当性向は50.1%とする予定です。なお、当社は連結配当規制適用会社です。<株主優待制度>当社では、株主の皆様に当社グループの事業をより一層ご理解いただくため、「株主優待」を実施しております。優待内容 対象株主 基準日 贈呈時期以下のどちらか一つ選択
① 4,000円相当の自社グループ商品②5単元(500株)以上 翌年5月下旬
①マテリアリティ「社内外のWell-beingの向上」 12月31日10単元(1,000株)未満 ~6月初旬
②マテリアリティ「WORK & LIFEの基盤である地球を守るための活動」どちらかへの寄付(4,000円)以下のどちらか一つ選択
① 7,000円相当の自社グループ商品②翌年5月下旬
①マテリアリティ「社内外のWell-beingの向上」10単元(1,000株)以上 12月31日~6月初旬
②マテリアリティ「WORK & LIFEの基盤である地球を守るための活動」どちらかへの寄付(7,000円)
通期 2025年12月期
出典: コクヨ 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月13日
1.経営成績等の概況文中の将来に関する事項は、当連結会計年度の末日現在において判断したものであります。
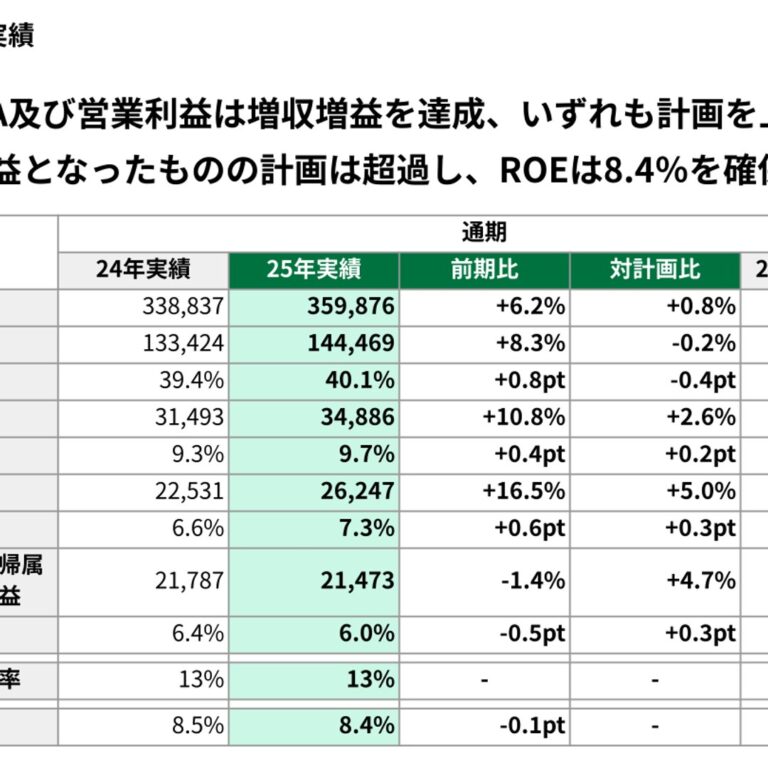
(1)経営成績に関する分析①当期の経営成績(単位:百万円)2024年12月期 2025年12月期 増減率(%)売上高 338,837 359,876 +6.2営業利益 22,531 26,247 +16.5経常利益 24,410 27,222 +11.5親会社株主に帰属する当期純利益 21,787 21,473 △1.4当連結会計年度(2025年1月1日から2025年12月31日まで)におけるわが国経済は、企業収益や雇用・所得環境の改善により緩やかな回復基調にあるものの、中国経済の先行き懸念やアメリカの政策動向による影響、インフレ圧力の増大等により、先行き不透明な状況が続いております。このような状況のもと、当社グループは、「長期ビジョンCCC2030」実現に向けて、第4次中期経営計画「Unite forGrowth 2027」を推進しております。これまで培ってきた当社グループの強みに各事業のナレッジを掛け合わせ、各事業が一体となって事業間シナジーを生み出すことで、既存事業の成長と領域拡張に取り組んでおります。当社グループを取り巻く経営環境は大きく変化しておりますが、事業環境や顧客ニーズの変化に柔軟に対応することで、引き続き強い競争力を発揮できているものと考えております。売上高は、ファニチャー事業においてオフィス移転案件やリニューアル案件の獲得が進捗したことで、前期比6.2%増の3,598億円となりました。売上総利益は、原材料価格の高騰影響を受けたものの、売価改定の浸透等の取り組みにより、前期比8.3%増の1,444億円、売上総利益率は、前期比0.8ポイント上昇の40.1%となりました。事業領域拡大のために戦略的な経費支出や体制強化等を行った結果、販売費及び一般管理費は、前期比6.6%増の1,182億円、売上高販管費率は、前期比0.1ポイント上昇の32.9%となりました。以上により、営業利益は、前期比16.5%増の262億円となりました。経常利益は、前期比11.5%増の272億円、親会社株主に帰属する当期純利益は、前年に固定資産売却益を計上していたことによる反動等により、前期比1.4%減の214億円となりました。セグメント別の状況当 社 グ ル ー プ は 、 「 長 期 ビ ジ ョ ンCCC2030」 の 実 現 に 向 け て 、 自 ら の 社 会 に お け る 役 割 を 「WORK & LIFE STYLECompany」と再定義し、「働く」「学ぶ・暮らす」のドメインで、文具や家具だけにとらわれない豊かな生き方を創造する企業となることを目指しております。 なお、当社グループの強みを十分に発揮し各事業のナレッジを最大限に活用するため、従来のワークスタイル領域及びライフスタイル領域という区分を見直しましたが、ファニチャー事業、ビジネスサプライ流通事業、ステーショナリー事業、インテリアリテール事業という4つのセグメント区分に変更はありません。2025年12月期のセグメント別業績は以下のとおりです。(単位:百万円)2024年12月期 2025年12月期 増減率(%)売上高 162,415 172,196 +6.0ファニチャー事業営業利益 23,459 26,175 +11.6売上高 98,935 108,369 +9.5ビジネスサプライ流通事業営業利益 4,471 5,463 +22.2売上高 83,575 83,572 △0.0ステーショナリー事業営業利益 5,993 7,092 +18.3売上高 21,238 23,678 +11.5インテリアリテール事業営業利益 521 718 +37.7売上高 476 573 +20.2その他営業利益 △479 △457 -売上高 △27,803 △28,514 -調整額営業利益 △11,434 △12,744 -売上高 338,837 359,876 +6.2合計営業利益 22,531 26,247 +16.5・ファニチャー事業ファニチャー事業は、働き方の変化に伴う旺盛なオフィス需要を獲得するとともに、中国・香港のリソースや日本での強みである空間デザイン力を活用することで海外事業の成長を推進し、コクヨ全社の業績を牽引することを目指しております。日本では、新築オフィス移転需要とオフィスリニューアル需要が旺盛な状況が続いており、顧客の戦略課題に対応したワークスタイル提案の強化及び業務プロセスの効率化等に取り組むことで、業績拡大や収益改善が進捗しております。中国では、景気の減速による市場低迷が続いております。ASEANでは、ミドルハイセグメント顧客を中心に提案の強化に取り組み、案件獲得が進捗いたしました。このような状況のもと、売上高は、前期比6.0%増の1,721億円となりました。営業利益は、前期比11.6%増の261億円となりました。なお、当連結会計年度より、表示方法の変更を実施しております。詳細は「5.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(表示方法の変更に関する注記)」をご覧ください。・ビジネスサプライ流通事業ビジネスサプライ流通事業は、プラットフォーム型購買管理システムである「べんりねっと」を基盤として、テクノロジーの活用により顧客パーソナライズで最適化された購買体験の実現を目指しております。当連結会計年度においては、大規模顧客向けソリューションシステムの導入が着実に進むとともに、第4四半期連結会計期間(10月~12月)において、同業界内における物流・システム稼働の停滞に起因した代替需要の流入が一時的に発生いたしました。 当社グループとしては、社会インフラとしての供給責任を果たすべく、配送体制の確保や在庫の拡充に努め、これらの需要に柔軟に対応いたしました。このような状況のもと、売上高は、前期比9.5%増の1,083億円となりました。営業利益は、急激な物量増加に伴う物流関連費用の増加やシステム投資による償却費用の増加等はあったものの、増収効果が寄与し、前期比22.2%増の54億円となりました。・ステーショナリー事業ステーショナリー事業は、提供価値の中心を「まなびかた」に据えたCampusブランドにより、グローバルで、前向きなまなびのチャレンジをする機運を盛り上げる事業への転換を目指しております。日本では、売価改定の浸透が進むほか、CampusブランドのリブランディングやBtoC向けECの拡大が順調に進捗しております。また、オフィス通販業界内において発生した物流・システム稼働停滞等の動向を受けた代替需要がBtoCチャネルへ流入いたしました。これにより、相対的に収益性の高いナショナルブランド(NB)商品の販売が伸長し、期末にかけて想定を上回る推移となりました。中国では、景気の減速による影響を受けておりますが、女子中高生をターゲットとした女子文具戦略は奏功しており、新製品の継続的な上市とそれによる店舗開拓の推進やECの拡大、ファン獲得が進捗いたしました。インドでは、インド経済におけるインフレ進行や競争激化による影響を受けておりますが、新商品の拡大、付加価値商品の投入等に取り組んでおります。このような状況のもと、売上高は、前期比ほぼ横ばいの835億円となりました。営業利益は、前期比18.3%増の70億円となりました。・インテリアリテール事業インテリアリテール事業は、既存事業において接客力と提案力を活用した店舗及びECでの成長を推進するとともに、パートナーとの連携強化による法人事業の領域拡張で事業ポートフォリオの変革を進め、持続的成長の実現を目指しております。当連結会計年度は、店舗及びECの双方が順調に推移したほか、法人事業においても案件獲得が進捗いたしました。 このような状況のもと、売上高は、前期比11.5%増の236億円となりました。営業利益は、前期比37.7%増の7億円となりました。
②次期の見通し(単位:百万円)当期 次期の見通し 増減率2025年12月期 2026年12月期 (%)売上高 359,876 390,000 +8.4営業利益 26,247 27,000 +2.9経常利益 27,222 26,800 △1.6親会社株主に帰属する当期純利益 21,473 20,300 △5.5セグメント別の見通し(単位:百万円)当期 次期の見通し 増減率2025年12月期 2026年12月期 (%)売上高 172,196 191,000 +10.9ファニチャー事業営業利益 26,175 30,700 +17.3売上高 108,369 118,300 +9.2ビジネスサプライ流通事業営業利益 5,463 4,400 △19.5売上高 83,572 84,900 +1.6ステーショナリー事業営業利益 7,092 7,100 +0.1売上高 23,678 24,100 +1.8インテリアリテール事業営業利益 718 1,050 +46.4売上高 573 1,000 +74.8その他営業利益 △457 △500 -売上高 △28,514 △29,300 -調整額営業利益 △12,744 △15,750 -売上高 359,876 390,000 +8.4合計営業利益 26,247 27,000 +2.9
(2)財政状態に関する分析①資産、負債及び純資産当連結会計年度末の総資産は3,550億円となり、前連結会計年度末に比べ79億円減少しました。流動資産は2,428億円となり、前連結会計年度末に比べ99億円減少しました。主な要因として、受取手形、売掛金及び契約資産が67億円、商品及び製品が23億円、仕掛販売用不動産が19億円、それぞれ増加した一方、現金及び預金が214億円減少したためであります。固定資産は1,121億円となり、前連結会計年度末に比べ20億円増加しました。主な要因として、有形固定資産が23億円、無形固定資産が21億円、退職給付に係る資産が14億円、それぞれ増加した一方、投資有価証券が43億円減少したためであります。当連結会計年度末の負債は995億円となり、前連結会計年度末に比べ6億円増加しました。主な要因として、支払手形及び買掛金が39億円増加した一方、未払法人税等が45億円減少したためであります。当連結会計年度末の純資産は2,554億円となり、前連結会計年度末に比べ86億円減少しました。主な要因として、親会社株主に帰属する当期純利益214億円の計上等による増加の一方、自己株式の取得により200億円、剰余金の配当により95億円、それぞれ減少したためであります。
②キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物(以下「資金」という)は、1,106億円であり、前連結会計年度末に比べ214億円の資金減となりました。(営業活動によるキャッシュ・フロー)営業活動により獲得した資金は143億円(前期比20億円の収入減)となりました。これは、主として312億円の税金等調整前当期純利益を計上したこと、減価償却費81億円等の非資金損益の調整、仕入債務の増加35億円等による資金の増加があった一方、法人税等の支払額141億円、売上債権の増加54億円、棚卸資産の増加22億円、販売用不動産の増加19億円等の資金の減少、営業活動によるキャッシュ・フローに算入されない投資有価証券売却益34億円、固定資産売却益10億円等があったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動により支出した資金は46億円(前期は122億円の収入)となりました。これは、主として投資有価証券の売却及び償還による収入57億円、有形固定資産の売却による収入20億円の資金収入等があった一方、設備投資による支出112億円、連結の範囲の変更を伴う子会社株式の取得による支出8億円の資金支出等があったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動により支出した資金は316億円(前期比160億円の支出増)となりました。これは、主として自己株式の取得による支出200億円、配当金の支払額95億円、リース債務の返済による支出12億円の資金支出等があったことによるものであります。(参考)キャッシュ・フロー関連指標の推移2021年12月期 2022年12月期 2023年12月期 2024年12月期 2025年12月期自己資本比率(%) 70.3 70.4 70.3 71.8 70.9時価ベースの自己資本比率
61.2 63.6 73.0 87.3 106.1(%)キャッシュ・フロー対有利子
0.7 1.6 0.4 0.6 0.6負債比率(年)インタレスト・カバレッジ・
134.9 41.4 174.5 71.9 90.6レシオ(倍)(注)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い* 各指標は、いずれも連結ベースの財務数値により算出しています。* 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。* 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っているすべての負債を対象にしています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(3)利益配分に関する基本方針及び当期・次期の配当<利益配分に関する基本方針及び当期・次期の配当>当社は、中長期にわたる企業価値の最大化に向けて、持続的な事業の成長に努め、株主への利益配当額の向上に取り組んでおります。第4次中期経営計画においては、原則として年間配当金(特別配当等を除く)が前年度の年間配当金を下回らない(いわゆる累進配当)こと及び連結配当性向50%を株主還元方針として掲げております。当期の1株当たり配当金は、上記の株主還元方針に鑑み、前期比で5円25銭の増配となる、1株当たり24円50銭(中間配当金11円50銭、期末配当金13円00銭)、配当性向は50.7%とする予定です。次期の見通しは、当期と同額となる、1株当たり24円50銭(中間配当金12円25銭、期末配当金12円25銭)、配当性向は51.2%とする予定です。なお、当社は連結配当規制適用会社です。(注)当社は、2025年7月1日を効力発生日として、普通株式1株につき4株の割合で株式分割を行っております。配当金については、当該株式分割に伴う調整後の額を記載しております。<株主優待制度>当社では、株主の皆様に当社グループの事業をより一層ご理解いただくため、「株主優待」を実施しております。優待内容 対象株主 基準日 贈呈時期以下のどちらか一つ選択
① 4,000円相当の自社グループ商品②20単元(2,000株)以上 翌年5月下旬
(1)マテリアリティ「社内外のWell-beingの向上」 12月31日40単元(4,000株)未満 ~6月初旬
(2)マテリアリティ「WORK & LIFEの基盤である地球を守るための活動」どちらかへの寄付(4,000円)以下のどちらか一つ選択
① 7,000円相当の自社グループ商品②翌年5月下旬
(1)マテリアリティ「社内外のWell-beingの向上」40単元(4,000株)以上 12月31日~6月初旬
(2)マテリアリティ「WORK & LIFEの基盤である地球を守るための活動」どちらかへの寄付(7,000円)
四半期 2025年12月期 第2四半期
出典: コクヨ 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年7月30日(https://www2.jpx.co.jp/disc/79840/140120250730523422.pdf)
1.経営成績等の概況文中の将来に関する事項は、当中間連結会計期間の末日現在において判断したものであります。
(1)当中間期の経営成績の概況(単位:百万円)2024年12月期 2025年12月期増減率(%)中間期 中間期売上高 178,986 185,207 +3.5営業利益 15,929 17,690 +11.1経常利益 17,974 17,443 △3.0親会社株主に帰属する15,625 13,810 △11.6中間純利益当中間連結会計期間(2025年1月1日から2025年6月30日まで)におけるわが国経済は、企業収益や雇用・所得環境の改善により緩やかな回復基調にあるものの、中国経済の先行き懸念やアメリカの政策動向による影響、インフレ圧力の増大等により、先行き不透明な状況が続いております。このような状況のもと、当社グループは、「長期ビジョンCCC2030」実現に向けて、第4次中期経営計画「Unitefor Growth 2027」を推進しております。これまで培ってきた当社グループの強みに各事業のナレッジを掛け合わせ、各事業が一体となって事業間シナジーを生み出すことで、既存事業の成長と領域拡張に取り組んでおります。当社グループを取り巻く経営環境は大きく変化しておりますが、事業環境や顧客ニーズの変化に柔軟に対応することで、引き続き強い競争力を発揮できているものと考えております。売上高は、ファニチャー事業においてオフィス移転案件やリニューアル案件の獲得が進捗したことで、前年同期比
3.5%増の1,852億円となりました。売上総利益は、原材料価格の高騰影響を受けたものの、売価改定の浸透等の取り組みにより、前年同期比6.0%増の757億円、売上総利益率は、前年同期比1.0ポイント上昇の40.9%となりました。事業領域拡大のために戦略的な経費支出や体制強化等を行った結果、販売費及び一般管理費は、前年同期比4.5%増の580億円、売上高販管費率は、前年同期比0.3ポイント上昇の31.3%となりました。以上により、営業利益は、前年同期比11.1%増の176億円となりました。経常利益は、円高による為替差損の計上等により、前年同期比3.0%減の174億円、親会社株主に帰属する中間純利益は、前年に固定資産売却益を計上していたことによる反動等により、前年同期比11.6%減の138億円となりました。セグメント別の状況当社グループは、「長期ビジョンCCC2030」の実現に向けて、自らの社会における役割を「WORK & LIFE STYLECompany」と再定義し、「働く」「学ぶ・暮らす」のドメインで、文具や家具だけにとらわれない豊かな生き方を創造する企業となることを目指しております。なお、当社グループの強みを十分に発揮し各事業のナレッジを最大限に活用するため、従来のワークスタイル領域及びライフスタイル領域という区分を見直しましたが、ファニチャー事業、ビジネスサプライ流通事業、ステーショナリー事業、インテリアリテール事業という4つのセグメント区分に変更はありません。2025年12月期中間期のセグメント別業績は以下のとおりです。(単位:百万円)2024年12月期 2025年12月期増減率(%)中間期 中間期売上高 86,621 91,841 +6.0ファニチャー事業営業利益 14,290 16,653 +16.5売上高 51,570 53,098 +3.0ビジネスサプライ流通事業営業利益 2,708 2,658 △1.9売上高 44,828 42,882 △4.3ステーショナリー事業営業利益 4,165 4,070 △2.3売上高 10,462 11,769 +12.5インテリアリテール事業営業利益 300 410 +36.9売上高 202 279 +38.6その他営業利益 △239 △221 -売上高 △14,698 △14,664 -調整額営業利益 △5,295 △5,881 -売上高 178,986 185,207 +3.5合計営業利益 15,929 17,690 +11.1・ファニチャー事業ファニチャー事業は、働き方の変化に伴う旺盛なオフィス需要を獲得するとともに、コクヨ香港のリソースや日本での強みである空間デザイン力を活用することで海外事業の成長を推進し、コクヨ全社の業績を牽引することを目指しております。日本では、新築オフィス移転需要とオフィスリニューアル需要が旺盛な状況が続いており、顧客の戦略課題に対応したワークスタイル提案の強化及び業務プロセスの効率化等に取り組むことで、業績拡大や収益改善が進捗しております。中国では、経済の悪化による市場低迷は続いているものの、コクヨ香港を中心に案件獲得が進捗しております。アセアンでは、ミドルハイセグメント顧客を中心に提案の強化に取り組んでおります。このような状況のもと、売上高は、前年同期比6.0%増の918億円となりました。営業利益は、前年同期比16.5%増の166億円となりました。なお、当中間連結会計期間より、表示方法の変更を実施しております。詳細は「2.中間連結財務諸表及び主な注記(4)中間連結財務諸表に関する注記事項(表示方法の変更に関する注記)」をご覧ください。・ビジネスサプライ流通事業ビジネスサプライ流通事業は、プラットフォーム型購買管理システムであるべんりねっとを基盤として、テクノロジーの活用により顧客パーソナライズで最適化された購買体験の実現を目指しております。当中間期は、富士通コワーコ株式会社の事業譲受等による顧客基盤の拡大に取り組み、大規模顧客向けソリューションシステム(べんりねっと・ウィズカウネット)の導入は進んでいるものの、計画の遅れを取り戻すには至っておりません。このような状況のもと、売上高は、前年同期比3.0%増の530億円となりました。営業利益は、前年同期比1.9%減の26億円となりました。・ステーショナリー事業ステーショナリー事業は、提供価値の中心を「まなびかた」に据えたCampusブランドにより、グローバルで、前向きなまなびのチャレンジをする機運を盛り上げる事業への転換を目指しております。日本では、売価改定の浸透が進むほか、CampusブランドのリブランディングやECの拡大が進捗しております。中国では、女子中高生をターゲットとした女子文具需要は引き続き旺盛に推移する中、店舗開拓の推進やファン獲得を進めておりますが、中国経済の悪化による影響を受けております。インドでは、新商品の拡大、付加価値商品の投入等に取り組んでおりますが、インド経済におけるインフレ進行や競争激化による影響を受けております。このような状況のもと、売上高は、前年同期比4.3%減の428億円となりました。営業利益は、前年同期比2.3%減の40億円となりました。・インテリアリテール事業インテリアリテール事業は、既存事業において接客力と提案力を活用した店舗及びECでの成長を推進するとともに、パートナーとの連携強化による法人事業の領域拡張で事業ポートフォリオの変革を進め、持続的成長の実現を目指しております。当中間期は、店舗及びECの双方が順調に推移したほか、法人事業においても案件獲得が進捗いたしました。このような状況のもと、売上高は、前年同期比12.5%増の117億円となりました。営業利益は、前年同期比
36.9%増の4億円となりました。(2)当中間期の財政状態の概況①資産、負債及び純資産に関する分析当中間連結会計期間末の総資産は3,510億円となり、前連結会計年度末に比べ118億円減少しました。流動資産は2,435億円となり、前連結会計年度末に比べ93億円減少しました。主な要因として、仕掛販売用不動産が19億円増加した一方、現金及び預金が47億円、受取手形、売掛金及び契約資産が46億円、商品及び製品が6億円、それぞれ減少したためであります。固定資産は1,075億円となり、前連結会計年度末に比べ25億円減少しました。主な要因として、無形固定資産が9億円増加した一方、投資有価証券が30億円、土地が8億円、それぞれ減少したためであります。当中間連結会計期間末の負債は855億円となり、前連結会計年度末に比べ133億円減少しました。主な要因として、賞与引当金が45億円増加した一方、支払手形及び買掛金が117億円、未払法人税等が17億円、それぞれ減少したためであります。当中間連結会計期間末の純資産は2,655億円となり、前連結会計年度末に比べ14億円増加しました。主な要因として、利益剰余金が93億円増加した一方、自己株式の取得により45億円、為替換算調整勘定が17億円、その他有価証券評価差額金が13億円、それぞれ減少したためであります。
②キャッシュ・フローの状況に関する分析当中間連結会計期間末における現金及び現金同等物(以下「資金」という)は1,272億円であり、前連結会計年度末に比べ47億円の資金減となりました。(営業活動によるキャッシュ・フロー)当中間連結会計期間における営業活動により獲得した資金は85億円(前年同期比97億円の収入減)となりました。これは、主として税金等調整前中間純利益を200億円計上したこと、売上債権の減少55億円、賞与引当金の増加45億円、減価償却費37億円等の非資金損益の調整等による資金の増加があった一方、仕入債務の減少117億円、法人税等の支払額78億円、販売用不動産の増加19億円等の資金の減少、営業活動によるキャッシュ・フローに算入されない投資有価証券売却益15億円、固定資産売却益10億円等があったことによるものであります。(投資活動によるキャッシュ・フロー)当中間連結会計期間における投資活動により支出した資金は19億円(前年同期は29億円の収入)となりました。これは、主として投資有価証券の売却による収入27億円、有形固定資産の売却による収入20億円の資金収入等があった一方、設備投資による支出54億円、連結の範囲の変更を伴う子会社株式の取得による支出8億円の資金支出等があったことによるものであります。(財務活動によるキャッシュ・フロー)当中間連結会計期間における財務活動により支出した資金は104億円(前年同期比5億円の支出増)となりました。これは、主として自己株式の取得による支出46億円、配当金の支払額44億円、リース債務の返済による支出6億円の資金支出等があったことによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2025年12月期は、第4次中期経営計画の初年度として、各事業の成長を目指しております。当中間期の業績につきましては、日本国内における旺盛なオフィス需要を着実に獲得したファニチャー事業が業績を牽引しております。一方で、ビジネスサプライ流通事業におきましては富士通コワーコ株式会社の事業譲受による顧客基盤の拡大が進捗しているものの、当初計画より遅れたことにより、通期での計画達成は厳しい状況となっております。全体として収益性の向上により想定を上回る好調な推移を示しております。このような状況を踏まえ、2025年2月14日に公表いたしました2025年12月期通期連結業績予想につきまして、売上高は下方修正となるものの、営業利益以下の各段階利益につきましては上方修正を実施いたします。連結業績予想数値(2025年1月1日~2025年12月31日)(単位:百万円)前回発表予想今回発表予想 増減額 増減率(参考)前期実績(A) (B) (B-A) (%) 2024年通期売上高 366,000 357,000 △9,000 △2.5 338,837営業利益 24,000 25,000 1,000 +4.2 22,531経常利益 24,500 24,800 300 +1.2 24,410親会社株主に帰属する20,100 20,500 400 +2.0 21,787当期純利益1株当たり45円43銭 46円33銭 – – 48円04銭当期純利益(注)2025年7月1日をもって、普通株式1株につき4株の割合で株式分割を行っております。1株当たり当期純利益については、当該株式分割の影響を考慮した金額を記載しております。セグメント別業績予想数値(2025年1月1日~2025年12月31日)(単位:百万円)前回発表予想今回発表予想増減額 増減率(参考)前期実績(A) (B) (B-A) (%) 2024年通期売上高 172,300 176,000 +3,700 +2.1 162,415ファニチャー事業営業利益 26,600 27,000 +400 +1.5 23,459売上高 111,500 104,000 △7,500 △6.7 98,935ビジネスサプライ流通事業営業利益 4,800 4,100 △700 △14.6 4,471売上高 86,100 82,000 △4,100 △4.8 83,575ステーショナリー事業営業利益 6,400 6,600 +200 +3.1 5,993売上高 23,000 23,000 – – 21,238インテリアリテール事業営業利益 800 800 – – 521売上高 700 700 – – 476その他営業利益 △500 △500 – – △479売上高 △27,600 △28,700 △1,100 – △27,803調整額営業利益 △14,100 △13,000 +1,100 – △11,434売上高 366,000 357,000 △9,000 △2.5 338,837合計営業利益 24,000 25,000 +1,000 +4.2 22,531(剰余金の配当及び配当予想の修正に関するお知らせ)当社は、中長期にわたる企業価値の最大化に向けて、持続的な事業の成長に努め、株主への利益配当額の向上に取り組んでおります。第4次中期経営計画においては、原則として年間配当金(特別配当等を除く)が前年度の年間配当金を下回らない(いわゆる累進配当)こと及び連結配当性向50%を株主還元方針として掲げております。今般の業績上方修正に鑑み、2025年12月期の1株当たり中間配当金について直近の配当予想から増配するとともに、2025年12月期配当予想の上方修正を実施いたします。詳細につきましては、本日発表いたしました「剰余金の配当(増配)及び配当予想の修正に関するお知らせ」をご参照ください。
四半期 2026年12月期 第2四半期
出典: コクヨ 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/79840/140120260731504300.pdf)
1.経営成績等の概況文中の将来に関する事項は、当中間連結会計期間の末日現在において判断したものであります。
(1)当中間期の経営成績の概況(単位:百万円)2025年12月期 2026年12月期増減率(%)中間期 中間期売上高 185,207 202,070 +9.1営業利益 17,690 19,035 +7.6経常利益 17,443 20,427 +17.1親会社株主に帰属する13,810 14,695 +6.4中間純利益当中間連結会計期間(2026年1月1日から2026年6月30日まで)におけるわが国経済は、企業収益や雇用・所得環境の改善により緩やかな回復基調にあるものの、中東情勢やアメリカの政策動向による影響、中国景気の減速、インフレ圧力の増大等により、先行き不透明な状況が続いております。このような状況のもと、当社グループは、「長期ビジョンCCC2030」実現に向けて、第4次中期経営計画「Unitefor Growth 2027」を推進しております。これまで培ってきた当社グループの強みに各事業のナレッジを掛け合わせ、各事業が一体となって事業間シナジーを生み出すことで、既存事業の成長と領域拡張に取り組んでおります。当社グループを取り巻く経営環境は大きく変化しておりますが、事業環境や顧客ニーズの変化に柔軟に対応することで、引き続き強い競争力を発揮できているものと考えております。売上高は、ファニチャー事業における日本での案件獲得の進捗やビジネスサプライ流通事業におけるプラットフォーム型購買管理システム「べんりねっと」の拡大、ステーショナリー事業における海外事業の成長等により、前年同期比9.1%増の2,020億円となりました。売上総利益は、増収による効果により、前年同期比8.7%増の822億円となった一方で、ビジネスサプライ流通事業において大規模なセールを実施したことによる一時的な収益性の低下等により、売上総利益率は、前年同期比0.2ポイント減の40.7%となりました。事業領域拡大のために戦略的な経費支出や体制強化等を行った結果、販売費及び一般管理費は、前年同期比9.0%増の632億円、売上高販管費率は、前年同期並みの31.3%となりました。以上により、営業利益は、前年同期比7.6%増の190億円となりました。経常利益は、為替差益の計上等により、前年同期比17.1%増の204億円、親会社株主に帰属する中間純利益は、固定資産売却益及び投資有価証券売却益の減少等による影響を経常増益が吸収し、前年同期比6.4%増の146億円となりました。セグメント別の状況当社グループは、「長期ビジョンCCC2030」の実現に向けて、自らの社会における役割を「WORK & LIFE STYLECompany」と再定義し、「働く」「学ぶ・暮らす」のドメインで、文具や家具だけにとらわれない豊かな生き方を創造する企業となることを目指しております。2026年12月期中間期のセグメント別業績は以下のとおりです。(単位:百万円)2025年12月期 2026年12月期増減率(%)中間期 中間期売上高 91,841 101,140 +10.1ファニチャー事業営業利益 16,653 18,371 +10.3売上高 53,098 57,414 +8.1ビジネスサプライ流通事業営業利益 2,658 2,337 △12.0売上高 42,882 46,595 +8.7ステーショナリー事業営業利益 4,070 4,478 +10.0売上高 11,769 11,795 +0.2インテリアリテール事業営業利益 410 461 +12.4売上高 279 317 +13.3その他営業利益 △221 △273 -売上高 △14,664 △15,192 -調整額営業利益 △5,881 △6,340 -売上高 185,207 202,070 +9.1合計営業利益 17,690 19,035 +7.6・ファニチャー事業ファニチャー事業は、日本において働き方の変化に伴う旺盛なオフィス需要を獲得するとともに、中国・香港のリソースや日本での強みである空間デザイン力を活用し、海外事業の成長を推進することで、コクヨ全社の業績を牽引することを目指しております。当中間期は、日本では新築オフィス移転需要及びリニューアル需要が旺盛な中、顧客の戦略課題に対応したワークスタイル提案の強化や業務プロセスの効率化等に取り組むことで、売上高の拡大や収益性の改善が進みました。海外では、中国等で景気減速の影響が継続しているものの、Kokuyo Workplace India Limitedの新規連結影響が増収増益に寄与いたしました。グローバル・ケイパビリティ・センター(注)の拡大等によりインドのオフィス需要の拡大が進む中、大型案件の獲得が進み、計画以上の業績進捗となっております。このような状況のもと、売上高は、前年同期比10.1%増の1,011億円となりました。営業利益は、前年同期比
10.3%増の183億円となりました。(注)グローバル・ケイパビリティ・センターとは、多国籍企業が自社のIT、財務、研究開発等の業務を集約・高度化するために設置する戦略的拠点のこと。・ビジネスサプライ流通事業ビジネスサプライ流通事業は、プラットフォーム型購買管理システムである「べんりねっと」を基盤として、テクノロジーの活用により顧客パーソナライズで最適化された購買体験の実現を目指しております。当中間期は、「べんりねっと」の利用が順調に進捗しました。また、「カウネット」においても、利便性向上に伴うデジタル購買の定着によりECサイト経由の売上高が拡大するなど、「カウネット・べんりねっと」を合わせた流通総額は大きく成長いたしました。一方で、業界内における一時的な競争環境の変化への対応(大規模セールの実施等)や将来成長に向けた投資負担の増加などにより、利益面では一時的な影響を受けました。このような状況のもと、売上高は、前年同期比8.1%増の574億円となりました。営業利益は、前年同期比12.0%減の23億円となりました。・ステーショナリー事業ステーショナリー事業は、提供価値の中心を“まなびかた”に据えたCampusブランドにより、グローバルで、前向きなまなびのチャレンジをする機運を盛り上げる事業への転換を目指しております。当中間期は、日本では文具とメソッドを掛け合わせた“まなびレシピ”によるまなびかた提案と、それに沿った商品を投入するCampusブランド戦略が順調に推移し、BtoC向けが拡大いたしました。中国では、景気減速による厳しい市場環境が継続しているものの、これまでに確立してきたブランドポジションを背景に需要を確実に獲得いたしました。女子中高生をターゲットとした戦略が奏功し、新製品の継続上市や店舗開拓、ECの拡大により好調に推移し、事業成長を牽引いたしました。一方で、インドでは競争激化の影響を受けました。このような状況のもと、売上高は、前年同期比8.7%増の465億円となりました。営業利益は、前年同期比10.0%増の44億円となりました。・インテリアリテール事業インテリアリテール事業は、既存事業において接客力と提案力を活用した店舗及びECでの成長を推進するとともに、パートナーとの連携強化による法人事業の領域拡張で事業ポートフォリオの変革を進め、持続的成長の実現を目指しております。当中間期は、前年度に発生した大型BtoB案件の反動減があったものの、接客力・提案力の強化や年始に実施したセール等の販促施策等による店舗の増収及びECの拡大(OMOの進展)によりこれをカバーいたしました。このような状況のもと、売上高は、前年同期比0.2%増の117億円となりました。営業利益は、前年同期比12.4%増の4億円となりました。
(2)当中間期の財政状態の概況①資産、負債及び純資産に関する分析当中間連結会計期間末の総資産は3,461億円となり、前連結会計年度末に比べ88億円減少しました。流動資産は2,294億円となり、前連結会計年度末に比べ134億円減少しました。主な要因として、現金及び現金同等物が124億円、受取手形、売掛金及び契約資産が55億円、それぞれ減少したためであります。固定資産は1,167億円となり、前連結会計年度末に比べ46億円増加しました。主な要因として、新本社移転や東北IDCの構築等により有形固定資産が41億円増加したためであります。当中間連結会計期間末の負債は877億円となり、前連結会計年度末に比べ118億円減少しました。主な要因として、賞与引当金が48億円、未払法人税等が26億円、それぞれ増加した一方、「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」への対応等により支払手形及び買掛金が183億円減少したためであります。当中間連結会計期間末の純資産は2,584億円となり、前連結会計年度末に比べ29億円増加しました。主な要因として、利益剰余金が90億円、繰延ヘッジ損益が6億円、為替換算調整勘定が6億円、それぞれ増加した一方、自己株式の取得等により自己株式が74億円増加(純資産は減少)したためであります。
②キャッシュ・フローの状況に関する分析当中間連結会計期間末における現金及び現金同等物(以下「資金」という)は981億円であり、前連結会計年度末に比べ124億円の資金減となりました。(営業活動によるキャッシュ・フロー)当中間連結会計期間における営業活動により獲得した資金は118億円(前年同期比32億円の収入増)となりました。これは、主として税金等調整前中間純利益を211億円計上したこと、売上債権の減少59億円、賞与引当金の増加48億円、減価償却費44億円等の非資金損益の調整等による資金の増加があった一方、「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」への対応による影響を含む仕入債務の減少186億円、法人税等の支払額38億円等の資金の減少、営業活動によるキャッシュ・フローに算入されない投資有価証券売却益10億円等があったことによるものであります。(投資活動によるキャッシュ・フロー)当中間連結会計期間における投資活動により支出した資金は85億円(前年同期比65億円の支出増)となりました。これは、主として投資有価証券の売却による収入16億円の資金収入等があった一方、設備投資による支出100億円の資金支出等があったことによるものであります。(財務活動によるキャッシュ・フロー)当中間連結会計期間における財務活動により支出した資金は161億円(前年同期比56億円の支出増)となりました。これは、主として自己株式の取得による支出75億円、配当金の支払額55億円、自己株式取得のための預託金の増加24億円の資金支出等があったことによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2026年12月期の業績予想につきましては、2026年2月13日に公表した業績予想から変更はありません。なお、中東情勢に伴う原材料及び物流費の上昇影響につきましては、一定のコスト増を現行の業績予想に織り込んでおります。開示すべき業績予想の修正がなされた場合には、速やかに開示いたします。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。