通期は前期固有事象(減損・買収)から今期固有の新製品・投資説明への入れ替えで粒度は同等、四半期は今期が説明資料参照のみとなり比較不能。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、キヤノン分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年1月30日 → 2026年1月29日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年7月24日 → 2026年7月27日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,235字 → 4,090字(前期比-3.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(681字) → あり(514字)
変化の型: 出来事型
増えた要素
- 新製品imageFORCEシリーズ(オフィス向け複合機)の発売
- 動画クリエーター向け新製品(EOS R50 V/PowerShot V1)の説明
- メディカル事業革新委員会による活動効果
- 宇都宮事業所の半導体製造装置新工場への投資
減った要素
- のれんの減損損失計上(メディカル、前期固有事象)
- プリマジェスト社買収の説明(前期固有事象)
要約: 見出し構成((1)〜(4))は前期と同一で、世界経済・製品別市況・ビジネスユニット別業績という同じ粒度の説明が続く。前期固有ののれん減損損失やプリマジェスト社買収の説明が消え、今期固有の新製品(imageFORCE、EOS R50 V等)や半導体新工場投資の説明に入れ替わったが、文数・数値言及などの分量指標はほぼ同水準。
四半期決算短信の比較
四半期は比較不能でした。理由: 今期は経営成績及び財政状態が「説明会資料をご参照ください」という参照案内のみ(120字)で定性文本体がなく、詳細な記述がある前期と比較不能
定性文の全文(前期・今期)
通期 2024年12月期
出典: キヤノン 2024年12月期 決算短信〔日本基準〕、開示日 2025年1月30日(https://www2.jpx.co.jp/disc/77510/140120250129557498.pdf)
1.経営成績及び財政状態(1)当期の概況2024年12月期の世界経済は、各地でインフレの状況に落ち着きが見られるようになり、金融引き締めが緩和される中、総じて緩やかな回復が続きました。地域別に見ますと、米国では良好な所得環境を背景に、個人消費が堅調に推移しました。欧州では地域別に濃淡はあるものの、年末にかけてインフレ圧力が低下し、個人消費が下支えしました。中国では輸出が堅調に推移したものの、不動産市場の低迷は続いており、内需も回復が鈍化するなど停滞が継続しました。その他の新興国については、物価上昇圧力の緩和により消費が堅調に推移しました。わが国でも、年初は停滞感を強めたものの、個人消費とインバウンド需要が持ち直し、緩やかに景気は回復しました。このような状況の中、当社関連市場においても一部の地域では景気低迷の影響を受けましたが、総じて需要は堅調に推移しました。製品別に見ますと、オフィス向け複合機や商業印刷は、欧州や中国での市況低迷が継続しましたが、全体としては底堅く推移しました。インクジェットプリンターの需要は減少しましたが、大容量インクモデルは堅調に推移しました。レーザープリンターは、中国を中心に縮小しましたが、当社はOEM先での在庫調整が一巡したこともあり、販売は底堅く推移しました。医療機器は、米国は堅調だったものの、中国市場は停滞、欧州やわが国でも病院経営の環境に厳しさが見られ、市場は弱含みました。カメラ市場は、ミラーレスカメラを中心に堅調に推移しました。半導体製造装置市場は、引き続き生成AI向けの投資が旺盛で、需要は過去最高水準で推移しました。FPD製造装置市場は、パネルメーカーの投資が改善しました。平均為替レートにつきましては、米ドルが前年比で約11円円安の151.63円、ユーロは前年比で約12円円安の163.99円となりました。当期は、売上高は2007年に記録した過去最高を更新する4兆5,098億円となり、税引前当期純利益に関しても、メディカルビジネスユニットで計上したのれんの減損損失を除く調整後税引前当期純利益では前期比19.3%増の4,663億円となりました。売上を地域別に見ますと、欧州や中国での市況悪化の影響を受けましたが、その他の地域では総じて販売は堅調に推移しました。また、製品別では半導体露光装置やネットワークカメラ、ミラーレスカメラなどで販売が好調に推移しました。売上総利益率は、物流費の改善を含むコストダウン効果に、円安による増益効果も加わり、前期を0.4ポイント上回る47.5%となり、売上総利益は前期比8.8%増の2兆1,431億円となりました。営業費用は主にメディカルビジネスユニットにおけるのれんの減損損失や、海外での外貨建て営業費用が円安により増加したことにより、前期比16.9%増の1兆8,633億円となり、営業利益は前期比25.5%減の2,798億円となりました。営業外収益及び費用は、外貨建て債権から生じた為替差損益の好転などにより、前期比で60億円好転し、214億円の収益となりました。これらの結果、税引前当期純利益は前期比22.9%減の3,012億円、当社株主に帰属する当期純利益は前期比39.5%減の1,600億円となりました。基本的1株当たり当社株主に帰属する当期純利益は、前期に比べ98円67銭減の165円53銭となりました。
(2)事業の種類別セグメントの状況当期の業績をビジネスユニット別に概観しますと、プリンティングビジネスユニットでは、プロダクション市場向け機器は、imagePRESS Vシリーズなどが米国を中心に好調に推移し、また、世界最大規模の印刷機材展示会であるdrupaでの受注を売上に繋げるなど、販売は前期を上回りました。オフィス向け複合機は、中国や欧州の市況の低迷影響はありましたが、低中速カラー複合機のimageRUNNER ADVANCEDX C3900シリーズを中心に販売は前期を上回りました。インクジェットプリンターは、中国市況の低迷や低価格機を中心に価格競争が激化するなどの影響を受ける中、 需要の堅調な大容量インクモデルの拡販を進めました。レーザープリンターは、OEM先での在庫調整が一巡した後は販売を伸ばし、前年を大きく上回りました。これらの結果、当ユニットの売上高は、前期比7.5%増の2兆5,227億円、税引前当期純利益は、前期比29.4%増の3,041億円となりました。メディカルビジネスユニットでは、米国ではCT装置やMRI装置を中心に販売が拡大しましたが、中国では市況悪化の影響を受け、日本や欧州においても病院の経営状況に厳しさが見られました。これらの結果、当ユニットの売上高については、前期比2.7%増の5,688億円となりました。当期は次世代装置の開発や事業構造改革など先行投資費用の影響もあり、調整後税引前当期純利益は前期比20.4%減の256億円となりました。これに加え、のれんの減損損失を計上したことにより、税引前当期純利益は1,395億円の損失となりました。イメージングビジネスユニットでは、レンズ交換式デジタルカメラは、年初には市中在庫の調整局面がありましたが、下期に投入した新製品EOS R1やEOS R5 Mark Ⅱが好評を博し、エントリーモデルのEOSR50、EOS R100なども堅調に推移しました。ネットワークカメラも、市中在庫の調整が進んだ第2四半期以降は販売が回復し、年間では増収となりました。これらの結果、当ユニットの売上高は、前期比8.8%増の9,374億円、税引前当期純利益は、前期比5.4%増の1,543億円となりました。インダストリアルビジネスユニットでは、半導体露光装置は生成AI向けの需要が旺盛であり、先端パッケージングで業界標準となっている当社の後工程向け露光装置が高い需要を捉え、当期の販売台数は前年を大きく上回りました。FPD露光装置は市況が回復基調にある中で販売台数は前期を上回りました。これらの結果、当ユニットの売上高は、前期比13.3%増の3,565億円、税引前当期純利益は、前期比
19.0%増の704億円となりました。(3)財政状態の概況財政状態の概況当期末における総資産は、円安に伴う外貨建の資産の増加や売上増加に伴う売掛債権の増加などにより、前期末から3,497億円増の5兆7,662億円となりました。負債は、長期債務の借入の実行や未払費用の増加などにより前期末から3,103億円増の2兆1,212億円となりました。純資産は、当社株主への配当や自己株式の取得を2度実施したことなどにより減少した一方で、当社株主に帰属する当期純利益の積み増しや円安による為替換算調整額が増加したことにより、前期末から393億円増の3兆6,451億円となりました。これらの結果、株主資本比率は、前期末から3.3ポイント減少し58.6%となりました。キャッシュ・フローの状況当期の営業キャッシュ・フローは、のれんの減損損失を除けば収益性は向上していることに加え、買掛債務の増加に伴う運転資本の改善などもあり、前期比1,556億円増の6,068億円の収入となりました。投資キャッシュ・フローは、BPOサービスに強みを持つプリマジェスト社の買収や生産設備への投資を継続したため、大型買収を実施した前期並みの2,973億円の支出となりました。この結果、フリーキャッシュ・フローは、前期比で1,337億円増加し、3,095億円の収入となりました。財務キャッシュ・フローは、前期に続いて増配したことや2度の自己株式の取得など積極的な株主還元を実施したことにより前期から693億円支出が増加し、2,260億円の支出となりました。これらの結果、当期末の現金及び現金同等物は、為替変動の影響分を合わせて前期末から1,002億円増加し、5,016億円となりました。
(4)次期の見通し次期の世界経済は、中国経済の低迷や地政学的リスクが継続する中で、米国の今後の政策動向によっては不確実性が更に増すことが想定されます。その一方で、多くの国や地域においてはインフレ緩和や金利の低下が予測され、全体としては引き続き緩やかな回復基調を維持するものと想定しています。当社関連市場においては、プロダクション市場向け機器は、多品種少量印刷の需要増大によりアナログからデジタルへのシフトが進んでおり、引き続き安定した成長が続く見通しです。オフィス向け複合機は、オフィスの中核デバイスとしての需要が底堅く推移する見込みです。インクジェットプリンターとレーザープリンターは、中国や欧州における市況の低迷傾向は継続はするものの、小幅な縮小に留まる見通しです。医療機器については、米国は引き続き市場の拡大が見込まれ、中東や東南アジアなどの新興国市場も拡大する見通しです。レンズ交換式デジタルカメラは、引き続きミラーレスカメラへのシフトが進展する中、需要は堅調に推移する見通しです。ネットワークカメラは、映像解析ソリューションや高付加価値型製品の需要が引き続き高く、安定した成長を続ける見通しです。半導体露光装置は、生成AI向け投資は引き続き高水準で推移する見込みであり、メモリ向けも緩やかな回復が見込まれるため、需要の拡大が継続する見通しです。FPD露光装置は、パネル市場は回復傾向にあり、ITパネル向けの投資やパネルの高機能化を見据えた投資が今後も増加していく見込みです。業績見通しの前提となる為替レートにつきましては、米ドル150円、ユーロ160円とし、通期の前期比で米ドルは約2円の円高、ユーロは約4円の円高としております。通期の連結業績見通しは、上記の為替レートを前提として、ネットワークカメラと半導体露光装置の市場成長や、主力事業における高い競争力を持つ新製品の効果も加味して、売上高は4兆7,360億円(前期比5.0%増)、営業利益5,190億円(前期比85.5%増)、税引前当期純利益5,360億円(前期比78.0%増)及び当社株主に帰属する当期純利益3,640億円(前期比127.5%増)といたします。グローバル優良グループ構想Phase VI最終年度でもある次期は、収益性の更なる向上を図るとともに、2期連続で過去最高売上の更新を見込んでおります。
通期 2025年12月期
出典: キヤノン 2025年12月期 決算短信〔日本基準〕、開示日 2026年1月29日
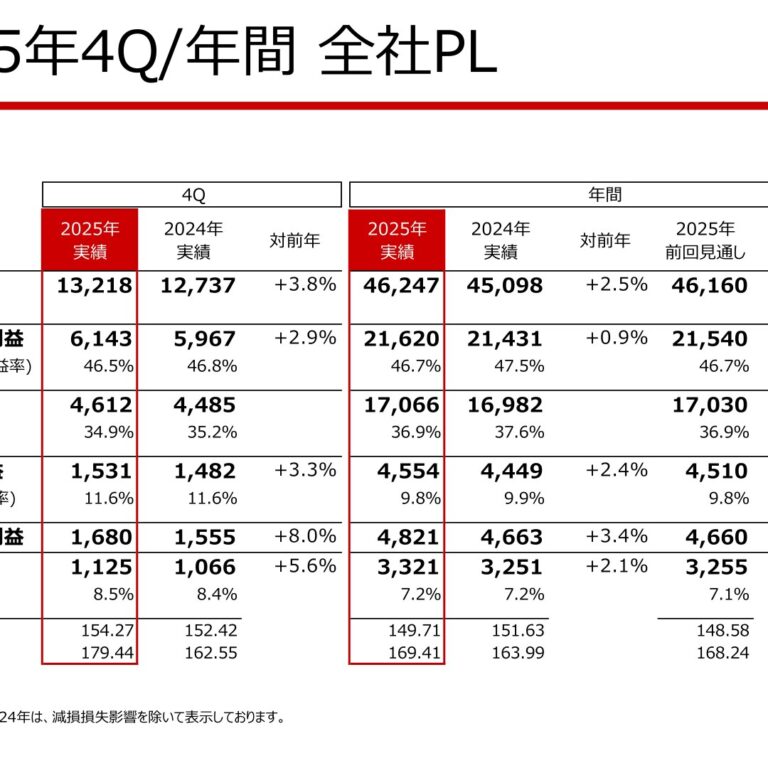
1.経営成績及び財政状態(1)当期の概況2025年12月期の世界経済は、米国の追加関税による影響が見られる中でも、総じて緩やかな回復が続きました。地域別にみますと、米国では追加関税等の影響によりインフレが進行したものの、個人消費は年間を通じて底堅く推移しました。欧州では、雇用・所得環境が個人消費を下支えしましたが、景気回復は緩やかなものに留まりました。中国では、不動産投資の停滞が継続し、消費刺激策の効果の剥落により個人消費は減速しました。その他の新興国では、各国の財政政策により内需が底堅く、輸出も高水準を維持するなど全体として堅調に推移しました。わが国では、安定した雇用環境を背景に、個人消費の緩やかな回復が続きました。このような状況の中、当社関連市場においては、オフィス向け複合機や商業印刷は、関税影響による市況の低迷が継続する米国を中心に投資の先送りなどが見られ需要が弱含みました。レーザープリンターは欧州や中国を中心に市場の縮小が続きました。医療機器は、米国や新興国では堅調に推移しましたが、わが国では病院経営の悪化による市場縮小が継続しました。カメラ市場は、ミラーレスカメラの需要拡大が続き、ネットワークカメラ市場も各地域で好調に推移しました。半導体製造装置市場は、スマホやPC向けメモリの需要の回復が遅れており、パワー半導体向けでも投資先送 り傾向が見られましたが、AI向け需要は拡大しました。FPD製造装置市場は、ITパネル向けの大型投資に加え、高機能化に伴うスマホ向けパネルへの追加投資などにより需要は増加しました。平均為替レートにつきましては、米ドルが前期比で約2円円高の149.71円、ユーロが前期比で約5円円安の169.41円となりました。当期の業績について、プリンティングは欧米で投資先送り傾向が続き前年を下回ったものの、メディカルは米国や新興国で堅調に推移し、市場成長が続くネットワークカメラや動画撮影需要などを捉えたカメラの販売も好調でした。その結果、グローバル優良企業グループ構想Phase VI最終年度である当期の売上高は、前期から2.5%増の4兆6,247億円となり、2期連続で過去最高売上を更新しました。売上総利益率は、前期を0.8ポイント下回 る46.7%となったものの 、売上総利益は、売上増に伴い前期比
0.9%増の2兆1,620億円となりました。営業費用は、前期にメディカルビジネスユニットでのれんの減損損失を認識していることに加え、当期は海外での構造改革効果が出ていることや徹底した経費管理などにより、前期比8.4%減の1兆7,066億円となりました。これらの結果、営業利益は前期比62.8%増の4,554億円、税引前当期純利益は前期比で60.1%増の4,821億円、当社株主に帰属する当期純利益は前期比
107.5%増の3,321億円となり、のれんの減損損失を除いた前期の調整後利益と比較しても各段階利益は増益となりました。基本的1株当たり当社株主に帰属する当期純利益は、前期に比べ201円95銭増の367円48銭となりました。
(2)事業の種類別セグメントの状況当期の業績をビジネスユニット別に概観しますと、プリンティングビジネスユニットでは、プロダクション市場向け機器の販売は、米国での投資先送りの影響により減収となりました。オフィス向け複合機については、下期に発売を開始した新シリーズimageFORCEの主力機の販売は伸びておりますが、全体では欧米を中心に台数が減少しました。インクジェットプリンターは、大容量インクタンクモデルの販売が堅調であったことから、販売台数は前年を上回りました。レーザープリンターは、市場縮小が続く欧州や中国地域を中心に減収となりました。これらの結果、当ユニットの売上高は、前期比1.1%減の2兆4,944億円、税引前当期純利益は、前期比10.0%減の2,736億円となりました。メディカルビジネスユニットでは、わが国や欧州での販売は低調でしたが、米国では下期より新規に契約した代理店を通じた販売が本格化しており、注力している中近東・南米などの新興国でも販売が増加するなど堅調に推移しました。この結果、当ユニットの売上高は、前期比2.1%増の5,806億円、のれんの減損損失を除く調整後税引前当期純利益は、メディカル事業革新委員会による活動の効果もあり前期比33.1%増の341億円となりました。イメージングビジネスユニットでは、EOS R50 VやPowershot V1など動画クリエーター向けの製品が若年層需要などを捉えて好調に推移したことに加え、当期末に発売したフルサイズモデルのEOS R6 MarkIIIなどの販売増も寄与し、増収となりました。ネットワークカメラは、新開発のチップを搭載し機能を大きく向上させた新製品の投入もあり、当期も堅調に売上を伸ばしました。これらの結果、当ユニットの売上高は、前期比12.5%増の1兆549億円、税引前当期純利益は、前期比14.5%増の1,768億円となりました。インダストリアルビジネスユニットでは、半導体露光装置はメモリやパワー半導体向けの需要は弱含む中で、AI向け需要は高水準を維持し、業界標準となっている当社の先端後工程向け露光装置の販売台数は前期を上回りました。FPD露光装置もスマホ向けパネルの高機能化に伴う追加投資の需要を取り込み、販売台数は前期を上回りました。これらの結果、当ユニットの売上高は、前期比2.7%増の3,611億円となりましたが、税引前当期純利益は、プロダクトミックスの影響などもあり前期比7.9%減の648億円となりました。
(3)財政状態の概況財政状態の概況当期末における総資産は、円安に伴い外貨建資産が増加したことや、現金及び現金同等物などが増加したことなどにより、前期末から3,688億円増の6兆1,350億円となりました。負債は、必要な運転資本の増加に伴う借入の実行などにより、前期末から2,397億円増の2兆3,609億円となりました。純資産は、当社株主への配当や3度の自己株式の取得を実施したことなどにより減少した一方で、当社株主に帰属する当期純利益の積み増しや円安に伴い為替換算調整額が増加したことにより、前期末から1,291億円増の3兆7,741億円となりました。これらの結果、株主資本比率は、前期末から1.7ポイント減少し56.9%となりました。キャッシュ・フローの状況当期の営業キャッシュ・フローは、仕掛品の適正化を図ったことで棚卸資産は減少しましたが、取引先への支払い条件見直しによる買入債務の減少などもあり、前期比1,309億円減の4,759億円の収入となりました。投資キャッシュ・フローは、宇都宮事業所に新設した半導体製造装置の新工場への投資などにより固定資産購入額は増加しましたが、前期にプリマジェスト社の買収を実施したことや固定資産の売却などもあり、前期比599億円減の2,374億円の支出となりました。この結果、フリーキャッシュ・フローは、前期比では710億円減少し、2,385億円の収入となりました。財務キャッシュ・フローは、増配や3度の自己株式の取得など積極的な株主還元を実施した一方で、必要な運転資本の増加に伴い借入金が増加したことにより前期から468億円支出が減少し、1,792億円の支出となりました。これらの結果、当期末の現金及び現金同等物は、為替変動の影響分を合わせて前期末から844億円増加し、5,860億円となりました。
(4)次期の見通し次期の世界経済について、IMFが26年1月に公表した世界経済見通しでは成長率が25年10月から上方修正されています。その背景にもあるように、貿易政策の変化や地政学的リスクがさらに高まる可能性など不透明な要素はありますが、各国の金融緩和や財政政策が下支えする中、昨年からの活発なAI関連投資が牽引して堅調に推移すると見込んでいます。当社関連市場において、オフィス向け複合機は、一部地域の市況回復に時間を要する見通しではあるものの、クラウドとの連携などDXに対応したプリント機器への需要は底堅く推移すると見込まれます。レーザープリンター及びインクジェットプリンターは市場の縮小傾向が続く見通しですが、大容量インクタンクモデルの需要は堅調に推移すると想定しています。医療機器については、米国と新興国を中心に需要は増加する見通しです。カメラ市場は、動画撮影ニーズや若年層を中心とした新規ユーザーの増加などを背景に、ミラーレスカメラ・コンパクトカメラともに市場成長が続く見通しです。ネットワークカメラは、セキュリティをはじめとした多様な分野に対し安定した需要が継続すると見込まれます。半導体露光装置は、旺盛なAI向け需要を背景に堅調に推移する見通しです。FPD露光装置は、スマホ向けパネルの高機能化に伴う追加投資などの動きがあるものの、米関税影響による投資延伸により市場の縮小が想定されます。業績見通しの前提となる為替レートにつきましては、米ドル150円、ユーロ175円とし、通期の前期比で米ドルは同水準、ユーロは約6円の円安としております。通期の連結業績見通しは、この為替レートを前提に直近の経済見通しなどを加味し、売上高4兆7,650億円(前期比3.0%増)、営業利益4,790億円(前期比5.2%増)、税引前当期純利益4,950億円(前期比
2.7%増)及び当社株主に帰属する当期純利益3,410億円(前期比2.7%増)としております。グローバル優良企業グループ構想Phase VIで築いたモメンタムを維持しつつ、収益性の更なる向上に向けて構造改革を進めていく一方で、競争力の高い当社製品の拡販を見込んでいます。グローバル優良企業グループ構想Phase VII初年度でもある次期は、3期連続となる過去最高売上の更新と10%を超える営業利益率を目指してまいります。
四半期 2025年12月期 第2四半期
出典: キヤノン 2025年12月期 第2四半期 決算短信〔米国基準〕、開示日 2025年7月24日(https://www2.jpx.co.jp/disc/77510/140120250724519348.pdf)
1.経営成績及び財政状態(1)当四半期の概況2025年第2四半期の世界経済は、米国の関税政策による景気下押し圧力が懸念されるものの、総じて底堅い成長が続きました。地域別に見ますと、米国では、先行き懸念から企業の設備投資が鈍化しましたが、個人消費は底堅く推移しました。欧州では、消費マインドの改善傾向が続き緩やかな回復が見られました。中国では、景気刺激策による内需押し上げ効果がありましたが、不動産市場の低迷などを背景に弱含みました。その他の新興国については、個人消費が堅調なことに加え、相互関税の一次的な中断に伴う輸出の拡大もあり、堅調に推移しました。わが国では、雇用や所得環境の改善の動きが続く中で持ち直しが見られ、景気は緩やかに回復しました。このような状況の中、当社関連市場においても需要 は総じて堅調に推移しました。製品別に見ますと、オフィス向け複合機は欧州や中国で市況低迷が続きましたが全体としては底堅く推移しました。商業印刷は、一部の地域で設置の延伸などの動きが見られました。インクジェットプリンターの市場は縮小傾向が続いておりますが、大容量インクタンクモデルは堅調に推移しました。レーザープリンターは中国を中心に市場縮小が続いており、企業の投資抑制による影響を受けました。医療機器は、米国や新興国で堅調に推移しました。カメラ市場は、ミラーレスカメラを中心 に需要が高い水準で推移しました。半導体製造装置市場は、スマホやPC向けメモリの需要は引き続き弱さがみられたものの、生成AI向け需要は増加しました。FPD製造装置市場は、パネルの需給バランスの改善に伴い、パネルメーカーの収益改善が進む中で緩やかな回復が継続しました。当四半期の平均為替レートにつきましては、米ドルが前年同期比で約11円円高の144.59円、中間期では約4円円高 の148.34円、ユーロが前年同期比 で約4円円高 の163.82円、中間期では約3円円高 の
162.23円となりました。当四半期は、ミラーレスカメラやネットワークカメラなどが好調に推移しましたが、円高により売上高は前年同期比で2.4%減の1兆1,402億円となりました。中間期の売上高については、第1四半期の販売が高い水準にあったこともあり、対前年同期2.0%増の2兆1,986億円となり、2007年以来の過去最高売上を記録しました。売上総利益も同様に円高の影響を受けたことにより、前年同期比3.0%減の5,348億円、売上総利益率も前年同期を0.3ポイント下回る46.9%となりました。営業費用は、徹底した経費管理や昨年行った海外での構造改革の効果が出ており、前年同期比3.7%減の4,170億円、売上高経費率は前年同期から0.5ポイント改善し36.6%となりました。これらの結果、営業利益は前年同期比0.5%減の1,178億円となりました。営業外収益及び費用は、外貨建て債権から生じた為替差損などにより、前年同期比で82億円悪化し、税引前四半期純利益は前年同期比6.6%減の1,235億円、当社株主に帰属する四半期純利益は前年同期比6.9%減の837億円となりました。中間期では、営業利益は前年同期比8.0%増の2,143億円、税引前中間純利益は前年同期比0.4%増の2,223億円、当社株主に帰属する中間純利益は前年同期比4.1%増の1,559億円と各段階利益で前年同期を上回りました。基本的1株当たり当社株主に帰属する四半期純利益は、前年同期に比べ17銭増の92円05銭、中間期では16円63銭増の169円16銭となりました。
(2)事業の種類別セグメントの状況当四半期の業績をビジネスユニット別に概観しますと、プリンティングビジネスユニットでは、プロダクション市場向け機器の販売は安定的に推移していますが、前年は大型商談があったことが影響し、減収となりました。オフィス向け複合機は、市況悪化が継続する欧州で販売台数が減少しましたが、全体としては底堅く推移しました。インクジェットプリンターは大容量インクタンクモデルの販売が順調に推移しました。レーザープリンターは、OEM先の在庫調整が一巡し、出荷を大きく増やした前年同期と比較すると減収となりました 。これらの結果、当ユニットの売上高は、前年同期比6.7%減の6,106億円、税引前四半期純利益は、前年同期比1.3%減の819億円となりました。中間期の売上高は1.1%減の1兆2,216億円、税引前中間純利益は前年の構造改革の効果もあり4.9%増の1,600億円となりました。メディカルビジネスユニットでは、地域別では米国を中心に売上を伸ばし、また市場における稼働台数増加などによりサービスの売上 も堅調でした。これらの結果、当ユニットの売上高は、前年同期比
0.7%増の1,420億円となりましたが、税引前四半期純利益は、プロダクトミックスの悪化影響などもあり、前年同期比8.6%減の52億円となりました。中間期の売上高は1.5%増の2,793億円、税引前中間純利益は、5.5%増の121億円となりました。イメージングビジネスユニットでは、前年下期に発売したEOS R5 Mark IIに加え、今年投入の動画撮影を重視した新製品EOS R50 VやPowerShot V1を中心に好調に推移し、大幅な増収となりました。ネットワークカメラも、市場が安定的に成長する中で、米国関税引き上げが本格化する前の駆け込み需要もあり、売上を大きく伸ばしました。これらの結果、当ユニットの売上高は、前年同期比6.5%増の2,607億円となりましたが、税引前四半期純利益は、為替の円高影響もあり前年同期比3.9%減の401億円となりました。中間期の売上高は12.5%増の4,728億円、税引前中間純利益は、27.8%増の724億円となりました。インダストリアルビジネスユニットでは、半導体露光装置は生成AI向けの高い需要を受け、業界標準となっている当社の後工程向け露光装置の販売は拡大傾向にありますが、設置時期が下期に集中しており、当四半期の販売台数は前年同期比で減少しております。FPD露光装置は市況が緩やかな回復基調にある中で装置の設置が進み、販売台数は前年同期を上回りました。これらの結果、当ユニットの売上高は、前年同期比0.9%減の924億円となりましたが、プロダクトミックスは改善しており、税引前四半期純利益は、前年同期比1.2%増の184億円となりました。中間期の売上高は0.5%減の1,598億円、税引前中間純利益は、10.6%減の274億円となりました。
(3)財政状態の概況財政状態当中間期末における総資産は、売掛債権の減少等はありましたが、現金及び現金同等物の増加や棚卸資産の積み増しなどにより、前期末から2,038億円増の5兆9,700億円となりました。負債は、必要な運転資本の増加に伴う借入の実行などにより、前期末から3,678億円増の2兆4,889億円となりました。純資産は、当社株主に帰属する中間純利益の積み増しはありましたが、当社株主への配当や2度の自己株式の取得を実施したこと、また円高により為替換算調整額が減少したことにより、前期末から1,640億円減の3兆4,811億円となりました。これらの結果、株主資本比率は、前期末から4.8ポイント減少し53.8%となりました。キャッシュ・フローの状況中間期の営業キャッシュ・フローは、中間純利益は増加となりましたが、運転資本が増加したことなどにより前年同期比831億円減の1,589億円の収入となりました。投資キャッシュ・フローは、生産設備への投資は前年同期並みとなったものの、前年同期にプリマジェスト社の買収を実施したこともあり、前年同期比248億円減の1,242億円の支出となりました。この結果、フリーキャッシュ・フローは、347億円の収入となりましたが、営業キャッシュ・フローが前年同期比で減少となったことにより、前年同期比では583億円減少しました。財務キャッシュ・フローは、増配や2度の自己株式の取得など積極的な株主還元を実施した一方で、必要な運転資本の増加に伴い短期借入金が増加したことにより前年同期から1,196億円増加し、1,874億円の収入となりました。これらの結果、中間期末の現金及び現金同等物は、為替変動の影響分を合わせて前期末から2,136億円増加し、7,152億円となりました。
(4)通期の見通し第3四半期以降の世界経済は、インフレ圧力の緩和を背景に底堅い成長が続くと見ているものの、中東情勢など地政学的リスクや米国の関税政策により不透明感が一層強まっています。米国関税については、不確実性が高い状況にあることから、現在実施されている10%の追加関税が継続する前提を通期の見通しに反映しております。当社関連市場において、オフィス向け複合機は、一部地域の市況回復に時間を要する見通しではあるものの、生産性が高くクラウドとの連携に優れたプリント機器へのニーズは引き続き高く、全体としては前年並みを維持する見込みです。レーザープリンター及びインクジェットプリンターは縮小傾向が続く見込みですが、当社はラインアップが拡充した大容量インクタンクモデルの拡販に注力してまいります。医療機器については、引き続き米国が底堅く推移し、中東や東南アジアなどの新興国市場についても成長が見込まれます。レンズ交換式デジタルカメラ市場は、動画撮影ニーズや若年層の需要の高さを背景に、堅調に推移する見通しです。ネットワークカメラは、引き続きセキュリティ用途での成長が見込まれるほか、製造や販売現場での生産性や品質向上に対する需要も高まっており、安定した成長を続ける見通しです。半導体露光装置は、生成AI向けは高水準が続くものの、メモリ向け需要の回復の遅れもあり、市場は前年並みの水準となる見込みです。FPD露光装置は、パネルメーカーの投資意欲が改善傾向にあり、緩やかな回復が続く見通しです。業績見通しの前提となる第3四半期以降の為替レートにつきましては、米ドル142円、ユーロ165円とし、通期の前期比で米ドルは約7円の円高、ユーロは同水準とし、前回公表から米ドルは約1円の円安、ユーロは約4円の円安を想定しております。通期の連結業績見通しは 、売上高4兆6,000億円(前期比2.0%増)、営業利益4,600億円(前期比
※3.4%増)、税引前当期純利益 4,720億円(前期比※1.2%増)及び当社株主に帰属する当期純利益3,300億円(前期比※1.5%増)としております。競争力の高い新製品の販売見込みなどを加味する一方で、米国関税政策の不透明感が企業投資や個人消費に影響を及ぼすことも考慮し、前回公表からは引き下げております。世界経済の減速が懸念される中でも、当社はグローバル優良企業グループ構想PhaseVI最終年度である当期においても 、過去最高売上の更新と収益性の一層の改善に取り組んでまいります。
※のれんの減損損失を除いた調整後の利益と比較しています。【連結業績予想】通期(2025年1月1日~2025年12月31日) (単位 百万円)(ご参考)前回発表予想今回修正予想 増減額 増減率(%) (ご参考)
※調整後(A) (B) (B-A) (B-A)/A 前期実績前期実績売上高 4,650,000 4,600,000 △50,000 △1.1% 4,509,821 4,509,821営業利益 466,000 460,000 △6,000 △1.3% 279,754 444,854税引前当期純利益 481,000 472,000 △9,000 △1.9% 301,161 466,261当社株主に帰属する333,000 330,000 △3,000 △0.9% 160,025 325,125当期純利益
※調整後前期実績は、のれんの減損損失1,651億円の影響を除いています。
四半期 2026年12月期 第2四半期
出典: キヤノン 2026年12月期 第2四半期 決算短信〔米国基準〕、開示日 2026年7月27日(https://www2.jpx.co.jp/disc/77510/140120260727599879.pdf)
1.経営成績及び財政状態経営成績及び財政状態については、2026年7月27日当社ホームページに掲載しました「説明会資料」をご参照ください。URL:https://global.canon/ja/ir/library/results.html
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。