通期はFiery社のれん減損の要因説明が加わり同等だが、四半期は報告セグメントが3区分から4区分に再編され構成変更型の細分化が生じた。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、セイコーエプソン分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月1日 → 2026年5月1日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,679字 → 3,672字(前期比-0.2%、ほぼ変化なし)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(580字) → あり(693字)
変化の型: 出来事型
増えた要素
- Fiery社に係るのれんの減損損失259億円の計上とその要因(米国関税政策による設備投資抑制等の市場環境悪化)の説明
- 米国関税政策の影響に関する言及の増加
要約: 通期は文字数ほぼ横ばい(-0.2%)。今期はFiery社に係るのれんの減損損失259億円の計上とその要因(米国関税政策による設備投資抑制等の市場環境悪化)の説明が新たに加わった。粒度は出来事の説明が増えた程度で全体としては同等と判定。
四半期決算短信の比較
文字数: 3,417字 → 3,505字(前期比+2.6%、増加)
見出し構成の変化: 追加: (プレシジョンイノベーションセグメント)(インダストリアル&ロボティクスセグメント)(オフィス・ホームプリンティングセグメント)(ビジュアル&ライフスタイルセグメント)/削除: (プリンティングソリューションズ事業セグメント)(ビジュアルコミュニケーション事業セグメント)(マニュファクチャリング関連・ウエアラブル事業セグメント)
粒度の判定: 細分化
セグメント情報注記: あり(415字) → あり(496字)
変化の型: 構成変更型
増えた要素
- 新長期ビジョン「ENGINEERED FUTURE 2035」に基づく報告セグメント区分変更の説明
- 新設セグメント区分(プレシジョンイノベーション/インダストリアル&ロボティクス/オフィス・ホームプリンティング/ビジュアル&ライフスタイルの4区分)
減った要素
- 旧セグメント区分(プリンティングソリューションズ/ビジュアルコミュニケーション/マニュファクチャリング関連・ウエアラブルの3区分)
要約: 四半期は文字数+2.6%増加。今期より新長期ビジョン「ENGINEERED FUTURE 2035」に基づき、報告セグメントを従来の3区分から4区分(プレシジョンイノベーション/インダストリアル&ロボティクス/オフィス・ホームプリンティング/ビジュアル&ライフスタイル)に再編。数値言及も増加しており、構成変更に伴う細分化と判定。
定性文の全文(前期・今期)
通期 2025年3月期
出典: セイコーエプソン 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月1日(https://www2.jpx.co.jp/disc/67240/140120250428526368.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当期の経営成績の概況は次のとおりです。売上収益は、円安による為替のプラス影響を受けるなか、ビジュアルコミュニケーション事業セグメントでは市場の減速影響が大きく売上減となりましたが、大容量インクタンクモデル・オフィス共有IJP、プリントヘッド外販ビジネスを中心としたプリンティングソリューションズ事業セグメントでの売上増が大きく、全社では増収の1兆3,629億円(前期比3.7%増)となりました。事業利益は、増収となったことに加え、為替のプラス影響があり、在庫削減による利益マイナス影響が大きかった前期に対して大幅な増益となる895億円(同38.4%増)となりました。また、その他営業収益費用での為替差損の計上により、営業利益は751億円(同30.5%増)となり、税引前利益は783億円(同11.8%増)となりました。親会社の所有者に帰属する当期利益は551億円(同4.9%増)となりました。なお、当連結会計年度の米ドルおよびユーロの平均為替レートはそれぞれ152.47円および163.64円と前期に比べ、米ドルは6%の円安、ユーロは4%の円安に推移しました。報告セグメントごとの業績は、次のとおりです。(プリンティングソリューションズ事業セグメント)オフィス・ホームプリンティング事業の売上収益は増収となりました。インクジェットプリンター本体の売上は、販売数量の増加や為替のプラス影響により、増加となりました。これは、大容量インクタンクモデルの販売数量が需要の堅調だった新興国を中心に増加したこと、オフィス共有IJPも西欧および南米を中心に大幅な販売増となったことなどによります。インクジェットプリンター消耗品の売上は、為替のプラス影響があり、増加となりました。インクカートリッジは売上減となりましたが、それを上回る大容量インクタンクモデルのインクボトルおよびオフィス共有IJPのインク売上の増加となりました。商業・産業プリンティング事業の売上収益は増収となりました。商業・産業IJP完成品の売上は、本体販売数量の伸長は停滞しましたが、消耗品は堅調な販売が継続しており、為替のプラス影響もあり、若干の増加となりました。小型プリンターの売上は、主に欧州における販売が堅調であったことに加え、為替のプラス影響により、増加となりました。また、プリントヘッド外販ビジネスの売上は、中国印刷機メーカーの旺盛な需要があり、大幅な増加となりました。プリンティングソリューションズ事業セグメントのセグメント利益は、増収となったことに加え、為替のプラス影響があり、在庫削減による利益マイナス影響が大きかった前期に対して大幅な増益となりました。以上の結果、プリンティングソリューションズ事業セグメントの売上収益は9,801億円(前期比6.7%増)、セグメント利益は1,248億円(同29.9%増)となりました。なお、本決算におけるFiery, LLCの子会社化による連結決算への影響は、12月度から3月度の影響額を第4四半期において計上し、商業・産業プリンティング事業に含めております。(ビジュアルコミュニケーション事業セグメント)ビジュアルコミュニケーション事業セグメントの売上収益は、為替のプラス影響はあったものの、中国市場の悪化に加え、欧米および中東・アフリカ地域の教育市場において販売減となった影響が大きく、減収となりました。ビジュアルコミュニケーション事業セグメントのセグメント利益は、減収によるマイナス影響が大きく、為替のプラス影響があったものの、減益となりました。以上の結果、ビジュアルコミュニケーション事業セグメントの売上収益は2,037億円(前期比6.3%減)、セグメント利益は290億円(同8.1%減)となりました。(マニュファクチャリング関連・ウエアラブル事業セグメント)マニュファクチャリングソリューションズ事業の売上収益は、中国や欧米での投資需要停滞から低調な販売が継続し、減収となりました。ウエアラブル機器事業の売上収益は、国内におけるインバウンド需要に伴い販売が増加したことなどにより、増収となりました。マイクロデバイス事業の売上収益は、減収となりました。水晶デバイスの売上は、市場での在庫調整影響により市況悪化が顕著だった前期と比較すると、民生機器向けを中心に市場が回復基調にあることに加え、為替のプラス影響があり、増加となりました。半導体の売上は、主に第1四半期に受注残解消による売上増があった前期に対し、産業向けを中心とした顧客需要の停滞が継続していることにより、減少となりました。マニュファクチャリング関連・ウエアラブル事業セグメントのセグメント利益は、マイクロデバイス事業を中心とした減収の影響が大きく、大幅な減益となりました。以上の結果、マニュファクチャリング関連・ウエアラブル事業セグメントの売上収益は1,814億円(前期比
0.9%増)、セグメント損失は32億円(前期はセグメント損失15億円)となりました。なお、上記の他、マニュファクチャリングソリューションズ事業において、中国を含めた主要販売地域における市場回復の遅れ等により収益性の低下が継続していることから、減損損失7億円を計上しております。(調整額)報告セグメントに帰属しない基礎研究に関する研究開発費や新規事業・本社機能に係る収益、費用の計上などにより、報告セグメントの利益の合計額との調整額が△610億円(前期の調整額は△614億円)となりました。
(2)当期の財政状態の概況当連結会計年度末における資産合計は、配当金支払や自己株式取得の株主還元などにより現金及び現金同等物は減少となった一方、Fiery, LLCの子会社化に伴うバランスシート取り込みにより、のれん及び無形資産が増加したことなどにより、前連結会計年度末に対して433億円増加し、1兆4,564億円となりました。負債合計は、主にFiery, LLCの子会社化に伴う資金調達に際して社債を起債し、社債、借入金及びリース負債が増加したことなどにより、前連結会計年度末に対して496億円増加し、6,515億円となりました。親会社の所有者に帰属する持分合計は、主に親会社の所有者に帰属する当期利益551億円の計上があった一方、自己株式の取得や配当金の支払いといった株主還元を行ったことなどにより、前連結会計年度末に対して62億円減少し、8,047億円となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度の営業活動によるキャッシュ・フローは、主に当期利益551億円や減価償却費及び償却費の計上といった増加要因により、1,380億円の収入(前期は1,655億円の収入)となりました。投資活動によるキャッシュ・フローは、Fiery, LLCの株式取得に伴う支払が大きく、1,507億円の支出(前期は589億円の支出)となりました。財務活動によるキャッシュ・フローは、社債の起債による収入、配当金支払や自己株式の取得などによる支出があり、451億円の支出(前期は653億円の支出)となりました。以上の結果、当連結会計年度末の現金及び現金同等物は、為替変動の影響を合わせて、前連結会計年度末から614億円減少し、2,670億円となりました。
(4)今後の見通し2026年3月期の通期連結業績予想につきましては、次のとおりです。売上収益、事業利益とも、為替同一条件では前期に対し増加を見込みますが、円高によるマイナス影響が大きいため、前期に対して減収減益の見通しです。営業利益以下の各利益は、事業利益の減少に伴い、いずれも前期から減少する見通しです。業績予想の前提となる為替レートにつきましては、1米ドル141.00円、1ユーロ155.00円としています。なお、米国における関税につきましては、関税率引き上げによる業績影響は大きなものになると想定しており、価格対応や生産拠点の変更等のサプライチェーン対応など、スピード感をもって実行していきます。また、今後の動向も予測不能な状況にあるため、継続して注視していきます。詳細につきましては、本決算短信と同時に公表しました「2024年度(2025年3月期)通期 決算説明会」資料をご覧ください。連結業績予想(通期)2025年3月期 2026年3月期増減(実績) (計画)売上収益 13,629億円 13,200億円 △429億円 (△3.2%)事業利益 895億円 750億円 △145億円 (△16.3%)営業利益 751億円 630億円 △121億円 (△16.1%)税引前利益 783億円 590億円 △193億円 (△24.7%)当期利益 551億円 410億円 △141億円 (△25.7%)親会社の所有者に551億円 410億円 △141億円 (△25.7%)帰属する当期利益1米ドル 152.47円 1米ドル 141.00円為替レート1ユーロ 163.64円 1ユーロ 155.00円
通期 2026年3月期
出典: セイコーエプソン 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月1日
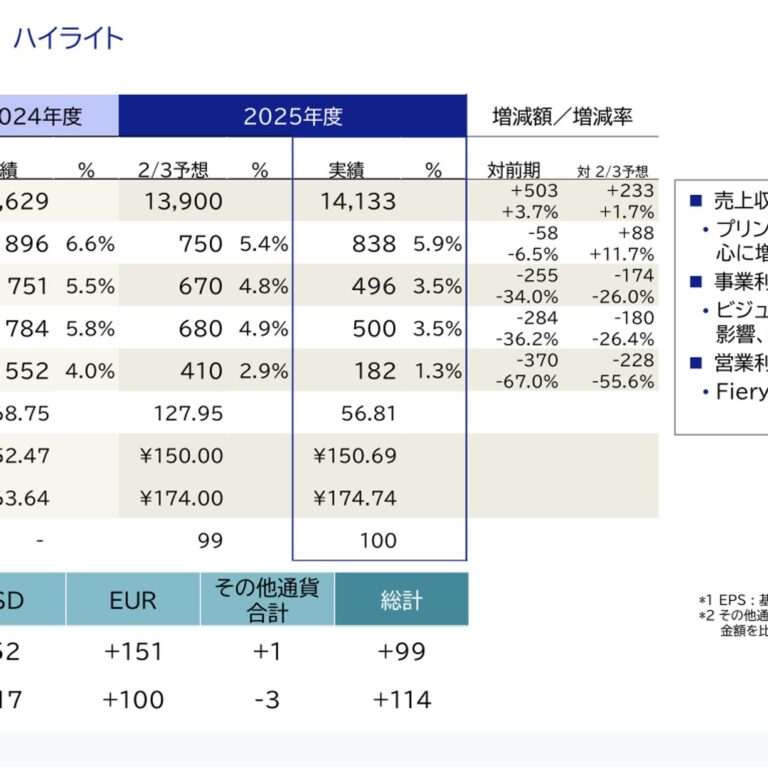
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、米国関税政策の影響や直近の中東情勢などにより、不確実性の高い環境下で推移しました。地域別の動向では、国内経済は緩やかな回復基調のもと推移しました。米国経済は個人消費が底堅く、堅調さを維持しました。欧州経済はエネルギー価格の高止まりや地政学的要因の影響を受け、成長鈍化基調で推移しました。中国経済は政策下支えを背景に、総じて安定した推移となりました。今後の経済環境についても、地政学的リスクや各国の通商政策の動向などから不透明な状況が続くものと見込まれることから、引き続き市場動向や経済情勢を注視してまいります。このような状況の中、売上収益は、プリンティングソリューションズ事業セグメントやマニュファクチャリング関連・ウエアラブル事業セグメントの増収などにより1兆4,133億円(前期比3.7%増)となりました。事業利益は、増収や為替のプラス影響があった一方で、米国関税による影響などを受けた費用増が生じ838億円(同6.5%減)となりました。また、営業利益は連結子会社であるFieryののれんの一部に減損損失を計上したことなどから496億円(同34.0%減)となり、税引前利益は500億円(同36.2%減)となりました。親会社の所有者に帰属する当期利益は182億円(同67.0%減)となりました。なお、当連結会計年度の米ドルおよびユーロの平均為替レートはそれぞれ150.69円および174.74円と前期に比べ、米ドルは1%の円高、ユーロは7%の円安に推移しました。報告セグメントごとの業績は、次のとおりです。(プリンティングソリューションズ事業セグメント)オフィス・ホームプリンティング事業の売上収益は、オフィス・ホームIJP本体の販売が堅調に推移したことなどにより前期に対して若干の増収となりました。ジャンル別の本体販売数量は、インクカートリッジモデルが減少する一方、大容量インクタンクモデルは中東・アフリカの新興国市場やアジア、南米などを中心に増加しました。オフィス共有IJPの本体販売数量は、新興国市場を中心に拡販が進展し若干の増加となりました。オフィス・ホームIJP消耗品の売上収益は、大容量インクタンクモデルのインクボトルおよびオフィス共有IJPのインクの販売が増加した一方、大容量インクタンクモデルへのシフトもありインクカートリッジの販売減が大きく、前期並みとなりました。商業・産業プリンティング事業の売上収益は、増収となりました。商業・産業IJPの完成品ビジネスは、案件の獲得や新製品の投入効果などにより増収となりました。プリントヘッド外販ビジネスは、中国市場での軟調な需要が継続したことなどにより前期並みとなりました。また、小型プリンター他の売上収益は、主に北米や欧州、国内向けの販売が堅調であったことにより増収となりました。プリンティングソリューションズ事業セグメントのセグメント利益は、増収や為替のプラス影響があった一方で、米国関税によるマイナス影響が大きく、減益となりました。以上の結果、プリンティングソリューションズ事業セグメントの売上収益は1兆295億円(前期比5.0%増)、セグメント利益は1,206億円(同3.4%減)となりました。なお、Fiery社にかかるのれんの減損損失の計上額は259億円であります。これは、同社が手がける商業印刷および産業印刷市場において、米国における関税政策の影響等を背景に設備投資の抑制が進むなど、市場環境が想定以上に悪化しており、このような状況を踏まえ事業計画を慎重に見直したことによるものです。(ビジュアルコミュニケーション事業セグメント)ビジュアルコミュニケーション事業セグメントの売上収益は、中国市場の悪化に加え、欧米を中心とした教育市場での販売減の影響が大きく、減収となりました。ビジュアルコミュニケーション事業セグメントのセグメント利益は、減収によるマイナス影響が大きく、大幅な減益となりました。以上の結果、ビジュアルコミュニケーション事業セグメントの売上収益は1,814億円(前期比11.0%減)、セグメント利益は123億円(同57.8%減)となりました。(マニュファクチャリング関連・ウエアラブル事業セグメント)マニュファクチャリングソリューションズ事業の売上収益は、中国や東南アジアで需要が拡大し増収となりました。ウエアラブル機器事業の売上収益は、国内におけるインバウンド需要に伴う販売増や、新製品の投入効果などにより増収となりました。マイクロデバイス事業の売上収益は、増収となりました。水晶デバイスの売上収益は、販売の拡大が継続する中で大幅な増収となりました。半導体の売上収益は、一部顧客で需要回復があり、増収となりました。マニュファクチャリング関連・ウエアラブル事業セグメントのセグメント利益は、マニュファクチャリングソリューションズ事業やマイクロデバイス事業を中心とした増収の影響が大きく、大幅な増益となりました。以上の結果、マニュファクチャリング関連・ウエアラブル事業セグメントの売上収益は2,061億円(前期比
13.6%増)、セグメント利益は108億円(前期はセグメント損失32億円)となりました。なお、マニュファクチャリングソリューションズ事業において、将来の成長に向けて製品・ソフト等の競争力強化の投資は継続し市場シェアの伸長もみられるものの、主要販売地域における市場回復が想定より緩やかであり、また一部主要顧客の投資動向に未だ不確実性が残っているなど収益性の改善に一定の時間を要することから、減損損失13億円を計上しました。(調整額)報告セグメントに帰属しない基礎研究に関する研究開発費や新規事業・本社機能に係る収益、費用の計上などにより、報告セグメントの利益の合計額との調整額が△598億円(前期の調整額は△611億円)となりました。
(2)当期の財政状態の概況当連結会計年度末における資産合計は、主にのれんの減損損失の計上により、のれん及び無形資産が減少した一方で、現金及び現金同等物や売上債権及びその他の債権、棚卸資産が増加したことなどにより前連結会計年度末に対して784億円増加し1兆5,349億円となりました。負債合計は、主に社債、借入金及びリース負債の増加などにより、前連結会計年度末に対して297億円増加し、6,812億円となりました。親会社の所有者に帰属する持分合計は、主に配当金の支払いを行った一方で、在外営業活動体の換算差額を主因としたその他の包括利益や親会社の所有者に帰属する当期利益182億円の計上などがあったことなどにより、前連結会計年度末に対して488億円増加し8,535億円となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度の営業活動によるキャッシュ・フローは、主に当期利益182億円や減価償却費及び償却費の計上、減損損失及び減損損失戻入益の計上といった要因により1,124億円の収入(前期は1,381億円の収入)となりました。投資活動によるキャッシュ・フローは、有形固定資産及び無形資産の取得による支出といった要因により、656億円の支出(前期は1,508億円の支出)となりました。財務活動によるキャッシュ・フローは、社債の償還や配当金の支払いによる支出といった要因により396億円の支出(前期は451億円の支出)となりました。以上の結果、当連結会計年度末の現金及び現金同等物は、為替変動の影響を合わせ、前連結会計年度末から216億円増加し2,886億円となりました。
(4)今後の見通し2027年3月期の通期連結業績予想につきましては、以下のとおりです。なお、業績予想の前提となる為替レートにつきましては、1米ドル151.00円、1ユーロ175.00円としています。当社を取り巻くビジネス環境は、中東情勢などの地政学リスク・通商政策動向などについても現時点での想定を越えて不確実性が高まる可能性はあると考えられ、引き続き動向を注視していく必要があると認識しています。詳細につきましては、本決算短信と同時に公表しました「2025年度(2026年3月期)通期 決算説明会」資料をご覧ください。連結業績予想(通期)2026年3月期 2027年3月期増減(実績) (計画)売上収益 14,133億円 14,500億円 +367億円 (+2.6%)事業利益 838億円 900億円 +62億円 (+7.4%)営業利益 496億円 860億円 +364億円 (+73.5%)税引前利益 500億円 840億円 +340億円 (+67.9%)当期利益 182億円 590億円 +408億円 (+224.1%)親会社の所有者に182億円 590億円 +408億円 (+224.1%)帰属する当期利益1米ドル 150.69円 1米ドル 151.00円為替レート1ユーロ 174.74円 1ユーロ 175.00円
四半期 2026年3月期 第1四半期
出典: セイコーエプソン 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/67240/140120250731525139.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間の経営成績の概況は次のとおりです。売上収益は、3,209億円(前年同期比4.7%減)となりました。当第1四半期において、米国関税の暫定税率が適用開始されていることに加え、前年同期と比較すると円高となっていることから為替のマイナス影響が大きく発生しており、マニュファクチャリング関連・ウエアラブル事業セグメントは増収となりましたが、プリンティングソリューションズ事業セグメントおよびビジュアルコミュニケーション事業セグメントでは減収となり、全社で減収となりました。事業利益は、費用抑制の取り組みを継続していますが、円高進行による為替のマイナス影響に伴う減収影響が大きく、前年同期を下回る198億円(同15.9%減)となりました。また、為替差損の計上により、営業利益は141億円(同37.1%減)となり、税引前四半期利益は129億円(同52.0%減)となりました。親会社の所有者に帰属する四半期利益は66億円(同65.5%減)となりました。なお、当第1四半期連結累計期間の米ドルおよびユーロの平均為替レートはそれぞれ144.49円および163.76円と前年同期に比べ、米ドルは7%の円高、ユーロは2%の円高に推移しました。報告セグメントごとの業績は、次のとおりです。(プリンティングソリューションズ事業セグメント)オフィス・ホームプリンティング事業の売上収益は減収となりました。インクジェットプリンター本体の売上収益は、為替のマイナス影響が大きく、減収となりました。そのジャンル別内訳ですが、インクカートリッジモデルは、大容量インクタンクモデルへのシフトが進み、減収となりました。大容量インクタンクモデルは、販売数量はアジア・南米等の新興国、西欧を中心に増加となりましたが、為替のマイナス影響が大きく、減収となりました。オフィス共有IJPは、西欧や新興国中心に拡販・大口案件獲得などがあり、増収となりました。インクジェットプリンター消耗品の売上収益は、大容量インクタンクモデルへのシフトに伴いインクカートリッジの販売が減少、さらに為替のマイナス影響が加わり、減収となりました。商業・産業プリンティング事業の売上収益は増収となりました。商業・産業IJPの売上収益は、為替のマイナス影響を受けたものの、増収となりました。商業・産業IJPのうち、完成品ビジネスは、前年同期並みとなりました。プリントヘッド外販ビジネスは、前年同期の販売が特に好調であったのに対し、米国関税の影響等もあり、今年度は中国プリンターメーカーからの受注が先行きの不透明感から様子見となる動きを受けて弱含みになり、厳しい販売動向となりました。なお、2024年12月に買収したFieryの売上収益が、当第1四半期の売上収益に加わっています。小型プリンター他の売上収益は、為替のマイナス影響があったものの、欧米における販売が堅調であったことにより、前年同期並みとなりました。プリンティングソリューションズ事業セグメントのセグメント利益は、費用抑制の取り組みを継続していますが、円高の進行による為替のマイナス影響による減収影響が大きく、減益となりました。なお、2024年12月に買収したFieryは、当第1四半期のセグメント利益にプラス影響となっています。以上の結果、プリンティングソリューションズ事業セグメントの売上収益は2,270億円(前年同期比3.8%減)、セグメント利益は282億円(同4.8%減)となりました。(ビジュアルコミュニケーション事業セグメント)ビジュアルコミュニケーション事業セグメントの売上収益は、欧米を中心とした教育需要の減少に伴うビジネスプロジェクターの販売減、欧米・中国市場の減速に伴うホームプロジェクターの販売減、さらに為替のマイナス影響が加わり、大幅な減収となりました。ビジュアルコミュニケーション事業セグメントのセグメント利益は、減収の影響により、大幅な減益となりました。以上の結果、ビジュアルコミュニケーション事業セグメントの売上収益は455億円(前年同期比18.4%減)、セグメント利益は48億円(同38.4%減)となりました。(マニュファクチャリング関連・ウエアラブル事業セグメント)マニュファクチャリングソリューションズ事業の売上収益は、中国で顧客案件の需要増で販売が増加したものの、欧米では投資需要停滞で低調な販売が継続し、また為替のマイナス影響により、減収となりました。ウエアラブル機器事業の売上収益は、国内におけるインバウンド需要に伴い堅調な販売が継続したことなどにより、前年同期並みとなりました。マイクロデバイス事業の売上収益は、増収となりました。水晶デバイスの売上収益は、民生機器向けを中心に市場需要が改善する中で汎用品の販売が増加となる等により、増収となりました。半導体の売上収益は、一部顧客で需要回復があり、増収となりました。マニュファクチャリング関連・ウエアラブル事業セグメントのセグメント利益は、マイクロデバイス事業を中心に増収となったことや前期より進めてきた費用削減効果などがあり、大幅な増益となりました。以上の結果、マニュファクチャリング関連・ウエアラブル事業セグメントの売上収益は499億円(前年同期比
10.0%増)、セグメント利益は13億円(前年同期はセグメント損失3億円)となりました。(調整額)報告セグメントに帰属しない基礎研究に関する研究開発費や新規事業・本社機能に係る収益、費用の計上などにより、報告セグメントの利益の合計額との調整額が△145億円(前年同期の調整額は△136億円)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における資産合計は、主に配当金の支払いや有形固定資産の取得などにより、現金及び現金同等物が減少したことなどにより、前連結会計年度末に対して376億円減少し、1兆4,189億円となりました。負債合計は、主に賞与の支給により、その他の流動負債が減少したことなどにより、前連結会計年度末に対して221億円減少し、6,294億円となりました。親会社の所有者に帰属する持分合計は、主に親会社の所有者に帰属する四半期利益66億円の計上があった一方、在外営業活動体の換算差額を主因としてその他の包括利益がマイナスとなったことや配当金の支払いを行ったことなどにより、前連結会計年度末に対して154億円減少し、7,893億円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の通期連結業績予想につきましては、次のとおりです。前回の通期連結業績予想に対し、米国と各国との交渉状況を踏まえて米国関税影響に追加を織り込む一方、足元の円安進行に伴う為替影響を織り込んだ結果、事業利益は前回予想値から変更ありません。なお、当社を取り巻くビジネス環境は依然として不透明感が高い状況にありますので、市場や競合動向について緊張感をもって注視するとともに、業績目標達成に向けた対策について、スピード感をもって実行していきます。以上のことから、売上収益は為替の影響により前回を上方修正しますが、事業利益は前回予想を据え置きます。また、営業利益以下の各利益も、前回予想を据え置きます。業績予想の前提となる第2四半期以降の為替レートにつきましては、1米ドル139.00円、1ユーロ164.00円としています。詳細につきましては、本決算短信と同時に公表しました「2025年度(2026年3月期)第1四半期 決算説明会」資料をご覧ください。連結業績予想(通期)(2025年3月期) 前回業績予想 (A) 今回業績予想 (B) 増減 (B)-(A)売上収益 13,629億円 13,200億円 13,400億円 +200億円 (+1.5%)事業利益 896億円 750億円 750億円 – -営業利益 751億円 630億円 630億円 – -税引前利益 784億円 590億円 590億円 – -当期利益 552億円 410億円 410億円 – -親会社の所有者に552億円 410億円 410億円 – -帰属する当期利益1米ドル 152.47円 1米ドル 141.00円 1米ドル 140.00円為替レート1ユーロ 163.64円 1ユーロ 155.00円 1ユーロ 164.00円
四半期 2027年3月期 第1四半期
出典: セイコーエプソン 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/67240/140120260803507279.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における世界経済は、AI関連需要や輸出の増加が一部の国・地域の生産活動を下支えした一方で、中東情勢の緊迫化に伴う資源・エネルギー価格の動向や地政学的リスクの高まりなどが見られ、不確実性の高い事業環境が継続しました。地域別の動向として、国内経済は緩やかな回復基調のもと推移しました。米国経済は、個人消費が底堅く推移するとともに、AI関連を中心とした投資が経済活動を下支えしました。欧州経済は、物価上昇の影響が継続するなか、成長鈍化基調となりました。中国経済は、景気の回復ペースに鈍化が見られたものの、輸出やハイテク産業を中心とした生産活動に支えられ、総じて安定した推移となりました。このような状況のなか、売上収益は、3,672億円(前年同期比14.4%増)となりました。事業利益は、増収影響や為替のプラス影響があったことなどにより、221億円(同12.0%増)となりました。また、営業利益は206億円(同45.7%増)、税引前四半期利益は207億円(同60.4%増)となりました。親会社の所有者に帰属する四半期利益は130億円(同96.4%増)となりました。なお、当第1四半期連結累計期間の米ドルおよびユーロの平均為替レートはそれぞれ159.38円および185.33円と前年同期に比べて、米ドルは10%の円安、ユーロは13%の円安に推移しました。報告セグメントごとの業績は、次のとおりです。なお、当連結会計年度より、新長期ビジョン「ENGINEEREDFUTURE 2035」に基づき報告セグメントの区分を変更し、「プレシジョンイノベーション」、「インダストリアル&ロボティクス」、「オフィス・ホームプリンティング」および「ビジュアル&ライフスタイル」の4つを報告セグメントとしております。各報告セグメントは、「2.要約四半期連結財務諸表及び主な注記(5)要約四半期連結財務諸表注記」に掲げるセグメントの区分と同一であります。(プレシジョンイノベーションセグメント)プレシジョンイノベーションセグメントの売上収益は、インクジェットソリューションズ事業やマイクロデバイス事業を中心に売上が伸長し、大幅な増収となりました。インクジェットソリューションズ事業は、前年同期は一時的に受注が低下していたものの、当期は顧客案件の獲得や新規顧客開拓の進展などがあり大幅な増収となりました。マイクロデバイス事業は、水晶デバイスの売上拡大が継続していることや、半導体で顧客需要の回復が見られたことなどにより大幅な増収となりました。プレシジョンイノベーションセグメントのセグメント利益は、増収の影響が大きく、大幅な増益となりました。以上の結果、プレシジョンイノベーションセグメントの売上収益は498億円(前年同期比23.5%増)、セグメント利益は155億円(同62.1%増)となりました。(インダストリアル&ロボティクスセグメント)インダストリアル&ロボティクスセグメントの売上収益は、為替のプラス影響に加え、主に商業・産業プリンティング事業での売上増により、大幅な増収となりました。商業・産業プリンティング事業は、為替のプラス影響に加え、完成品の一部機種で好調な販売が見られ大幅な増収となりました。ロボティクス事業は、中国やアジア圏での需要を獲得できたことなどにより増収となりました。インダストリアル&ロボティクスセグメントのセグメント利益は、増収に加えて為替のプラス影響もあり、増益となりました。以上の結果、インダストリアル&ロボティクスセグメントの売上収益は820億円(前年同期比17.9%増)、セグメント利益は55億円(同44.1%増)となりました。(オフィス・ホームプリンティングセグメント)オフィス・ホームプリンティングセグメントの売上収益は、SOHO・ホームIJPを中心に売上が増加し、増収となりました。SOHO・ホームIJPは、為替のプラス影響に加え、主に大容量インクタンクモデル本体で売上が増加したことにより増収となりました。本体の販売数量は、インクカートリッジモデル、大容量インクタンクモデルとも販売が堅調に推移し、前年同期並みとなりました。また、消耗品は、インクカートリッジ、大容量インクタンクモデルのインクボトルとも増収となりました。オフィス共有IJPは、為替のプラス影響に加え、本体、消耗品とも売上収益が増加し、大幅な増収となりました。オフィス・ホームプリンティングセグメントのセグメント利益は、増収や為替のプラス影響があった一方で、原油価格の高騰などに伴うコスト増の影響が大きく、大幅な減益となりました。以上の結果、オフィス・ホームプリンティングセグメントの売上収益は1,670億円(前年同期比12.3%増)、セグメント利益は114億円(同21.7%減)となりました。(ビジュアル&ライフスタイルセグメント)ビジュアル&ライフスタイルセグメントの売上収益は増収となりました。ビジュアルプロダクツ事業は、為替のプラス影響に加え、FIFAワールドカップ需要に伴う南米や欧州での販売増などがあり、増収となりました。ウエアラブルプロダクツ事業は、ムーブメントの好調な需要が継続していることや、インバウンド需要が堅調であることなどにより、大幅な増収となりました。ビジュアル&ライフスタイルセグメントのセグメント利益は、増収の影響や為替のプラス影響があった一方で、原油価格の高騰などに伴うコスト増の影響等があり、大幅な減益となりました。以上の結果、ビジュアル&ライフスタイルセグメントの売上収益は672億円(前年同期比7.2%増)、セグメント利益は42億円(同30.1%減)となりました。(調整額)報告セグメントに帰属しない基礎研究に関する研究開発費や新規事業・本社機能に係る収益、費用の計上などにより、報告セグメントの利益の合計額との調整額が△145億円(前年同期の調整額は△143億円)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における資産合計は、主に現金及び現金同等物やその他の流動資産が増加したことなどにより、前連結会計年度末に対して455億円増加し1兆5,803億円となりました。負債合計は、主に社債、借入金及びリース負債が増加したことなどにより、前連結会計年度末に対して337億円増加し7,149億円となりました。親会社の所有者に帰属する持分合計は、主に配当金の支払いを行った一方で、在外営業活動体の換算差額を主因としたその他の包括利益や親会社の所有者に帰属する四半期利益130億円の計上があったことなどにより、前連結会計年度末に対して118億円増加し8,653億円となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の通期連結業績予想につきましては、次のとおりです。前回の通期連結業績予想に対し、売上収益は足元の円安に伴う為替によるプラス影響を加味し、前回予想を上方修正することとしました。また、事業利益は米国関税の還付による一過性の増益影響を織り込むほか、為替のプラス影響も加味し、前回予想を上方修正することとしました。また、営業利益以下の各利益についても、事業利益の上方修正や為替変動の影響、今後の見通しを踏まえ、上方修正することとしました。業績予想の前提となる第2四半期以降の為替レートにつきましては、1米ドル155.00円、1ユーロ176.00円としています。詳細につきましては、本決算短信と同時に公表しました「2026年度(2027年3月期)第1四半期 決算説明会」資料をご覧ください。連結業績予想(通期)(2026年3月期) 前回業績予想 (A) 今回業績予想 (B) 増減 (B)-(A)売上収益 14,133億円 14,500億円 15,100億円 +600億円 (+4.1%)事業利益 838億円 900億円 1,050億円 +150億円 (+16.7%)営業利益 496億円 860億円 1,010億円 +150億円 (+17.4%)税引前利益 500億円 840億円 990億円 +150億円 (+17.9%)当期利益 182億円 590億円 690億円 +100億円 (+16.9%)親会社の所有者に182億円 590億円 690億円 +100億円 (+16.9%)帰属する当期利益1米ドル 150.69円 1米ドル 151.00円 1米ドル 156.00円為替レート1ユーロ 174.74円 1ユーロ 175.00円 1ユーロ 178.00円
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。