通期は前期にあった合併に伴うセグメント変更の説明がなくなりやや簡素化し、四半期は業績予想の上方修正に伴う詳細な数値内訳の開示で大幅に細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、明電舎分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,059字 → 3,877字(前期比-4.5%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1013字) → あり(860字)
変化の型: 簡素化型
減った要素
- 前期にあった明電商事(株)吸収合併に伴うセグメント区分変更の説明
- 今後の見通し内の生成AI等技術変化に関する記述
要約: 前期に記載されていた明電商事(株)吸収合併に伴うセグメント区分変更の経緯説明がなくなり、今後の見通し部分も生成AI等の環境変化への言及が削られてやや簡潔になった。6セグメントごとの業績説明自体は前期と同程度の粒度。
四半期決算短信の比較
文字数: 1,904字 → 2,737字(前期比+43.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(113字) → あり(326字)
変化の型: 要因分析深化型、出来事型
増えた要素
- 業績予想の上方修正について第2四半期累計・通期それぞれの前回発表予想比の詳細な数値内訳表
- データセンター新増設やSF6ガス規制強化など事業環境に関する記述の拡充
要約: 業績予想の上方修正という事象を受け、第2四半期・通期それぞれの前回予想比の増減額・増減率を数値で示す表が新たに追加された。経営成績説明も事業環境の記述がやや詳しくなっている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 明電舎 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/65080/140120250512543228.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国の経済は、雇用・所得環境の改善が進み、旺盛なインバウンド需要などにより、景気は緩やかに持ち直している一方で、米国の関税政策、円安を背景とした原材料価格やエネルギー価格の高騰の影響などにより、先行きは依然として不透明な状況が続いております。当社の関連する市場においては、国内電力市場では設備更新需要が拡大し、海外先進国を中心にSF6ガス不使用製品の需要が高まるなど当社の事業に好影響を及ぼしております。また半導体市況の需給調整は徐々に回復の兆しが見える一方で、自動車事業でのEVシフトの勢いが弱まり、当社のEV事業の業績に少なからず影響を与えました。このような中、「中期経営計画2024」最終年度となった本年は計画完遂に向け、市場需要の積極的な取り込みや環境に資する事業・製品への注力、海外事業における収益基盤の強化を進めてまいりました。並行してグリーン戦略・人的資本といったサステナビリティ経営の各種施策展開を推し進め、価値創造基盤の強化にも努めてまいりました。当連結会計年度の経営成績は、以下のとおりであります。(単位:百万円)2024年3月期 2025年3月期増減額 増減率(%)実績 実績売 上 高 287,880 301,101 13,221 4.6営 業 利 益 12,731 21,512 8,781 69.0経 常 利 益 13,385 21,192 7,806 58.3親会社株主に帰属する11,205 18,487 7,281 65.0当 期 純 利 益各事業分野における営業活動の状況は、次のとおりであります。売上高につきましては、セグメント間の取引を含んでおります。なお、当社は、前連結会計年度において明電商事株式会社を吸収合併したことに伴い、当連結会計年度より、同社が手掛けていた事業のセグメント区分の変更を行っております。以下、前年同期比較については、当該変更を反映した前年同期の数値を用いております。
① 電力インフラ事業セグメント売上高は前期比10.2%増の86,437百万円、営業利益は前期比1,544百万円改善の7,988百万円となり、売上高及び営業利益はいずれも過去最高となりました。海外を主体とする変電事業については、シンガポール、ドイツ、インドなどにおける需要の伸びや収益性改善の取組みにより、増収増益となりました。また、国内主体の電力エネルギー事業についても、電力会社向け案件の需要増を背景に、増収増益となりました。
② 社会システム事業セグメント売上高は前期比10.0%増の96,323百万円、営業利益は前期比3,568百万円改善の3,034百万円となりました。社会システム事業及び水インフラ事業においては、工程の遅れによる売上計上時期の後ろ倒しの影響が一部の案件でみられたものの、資材高騰に伴う収益性悪化は改善傾向にあり、増収増益となりました。電鉄事業においては、海外案件の減少がみられましたが、シンガポールで手掛けてきた大型案件の原価が改善したことなどから、減収増益となりました。
③ 産業電子モビリティ事業セグメント売上高は前期比8.5%減の72,079百万円となった一方、営業利益は前期比936百万円改善の1,132百万円となりました。電動力ソリューション事業は、主に搬送分野の受注減少、EV事業は、当社製品を搭載する車種で販売台数の落ち込みにより減収減益となりました。その一方で、電子機器事業及びモビリティT&S事業については、緩やかな需要の回復が見られ、増収増益となりました。2
④ フィールドエンジニアリング事業セグメント売上高は前期比17.2%増の49,567百万円、営業利益は3,281百万円改善の9,931百万円となりました。保守サービスに関する堅調な需要が継続していることに加えて、当年度に売り上がる案件の増加により、売上高及び営業利益はいずれも過去最高となりました。
⑤ 不動産事業セグメント売上高は前期比0.2%増の3,235百万円、営業利益は10百万円改善の1,443百万円となりました。
⑥ その他報告セグメントに含まれない事業において、売上高は前期比16.3%減の8,672百万円となった一方で、営業利益は149百万円改善の477百万円となりました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、前連結会計年度末(以下「前期末」)比6,559百万円(2.0%)増加し、341,347百万円となりました。流動資産は、受取手形、売掛金及び契約資産の回収が進んだものの、現金及び預金が増加した結果、前期末比8,613百万円(4.1%)増加の217,116百万円となりました。固定資産は、保有する上場株式の売却及び市場価値下落に伴う投資有価証券の減少により、前期末比2,053百万円(1.6%)減少の124,230百万円となりました。負債合計は、社債の償還、支払手形及び買掛金の減少により、前期末比6,164百万円(3.0%)減少して199,134百万円となりました。純資産合計は、親会社株主に帰属する当期純利益の計上により、前期末比12,724百万円(9.8%)増加して142,212百万円となりました。この結果、自己資本比率は前期末の37.8%から40.7%となりました。3
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下、「資金」)は、前連結会計年度末に比べ11,867百万円増加し、29,091百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は35,454百万円(前年同期は8,968百万円の獲得)となりました。主な収入は、税金等調整前当期純利益23,836百万円、減価償却費10,463百万円、売上債権の減少額5,159百万円であり、主な支出は、仕入債務の減少額4,433百万円、法人税等の支払額4,309百万円であります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は9,065百万円(前年同期は7,553百万円の使用)となりました。主な支出は、有形及び無形固定資産の取得による支出10,547百万円によるものであり、主な収入は、投資有価証券の売却による収入1,422百万円によるものであります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は14,536百万円(前年同期は749百万円の獲得)となりました。主な支出は、社債の償還による支出6,000百万円、短期借入金の返済による支出4,623百万円、コマーシャル・ペーパーの返済による支出4,000百万円、配当金の支払額3,851百万円であり、主な収入は、長期借入れによる収入5,900百万円であります。(参考)キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 34.6 35.1 35.1 37.8 40.7時価ベースの自己資本比率(%) 39.1 39.6 28.4 39.8 57.3キャッシュ・フロー対有利子負債比率(年) 3.7 4.8 4.1 6.8 1.4インタレスト・カバレッジ・レシオ(倍) 30.8 20.1 16.7 9.9 35.9自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は自己株式を除く発行済株式数をベースに計算しております。(注3)キャッシュ・フローは、営業活動によるキャッシュ・フローを利用しております。(注4)有利子負債は連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。4
(4)今後の見通し社会課題の解決と経済・産業の持続的な発展が求められる中で、生成AIをはじめとする革新的な技術が次々と実用化され、企業を取り巻く環境や提供すべき価値の在り方は今後さらに大きく、かつ多様に変化していくと想定されます。このような中、当社グループでは中期経営計画2027を「ニーズに対応した着実な成長」と「未来に向けた変化・挑戦」を両立する3年間として位置づけ、既存事業の持続的な成長と非連続的な成長の両方の実現を目指します。成長戦略として、「製品」「事業」「技術」の3つの領域でそれぞれに適した戦略的アプローチを展開するとともに、成長戦略を支える経営基盤として、「グリーン戦略の深化」「人的資本の強化」「社内DXの加速」を展開し、更なる価値創造に繋げていきます。現時点での2026年3月期の業績見通しは、以下のとおりとなっております。(連結業績見通し) (単位:百万円)2025年3月期 2026年3月期対前期増減実績 見通し受 注 高 383,590 340,000 △43,590売 上 高 301,101 335,000 33,898営 業 利 益 21,512 20,000 △1,512経 常 利 益 21,192 20,000 △1,192親会社株主に帰属する18,487 14,000 △4,487当 期 純 利 益
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主のみなさまへの適切な利益還元を経営の重要課題として位置づけており、株主資本の充実と株主資本利益率の向上を図ると共に、業績に応じた適正な配当を実施する事を基本方針としております。当期の剰余金の配当は、上記の基本方針および当期の連結業績を勘案し、期末配当を1株当たり88円とする予定です。これに伴い、当期における1株当たりの剰余金の配当は中間配当35円と合わせて123円となります。次期の配当につきましては、現時点では未定です。
通期 2026年3月期
出典: 明電舎 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
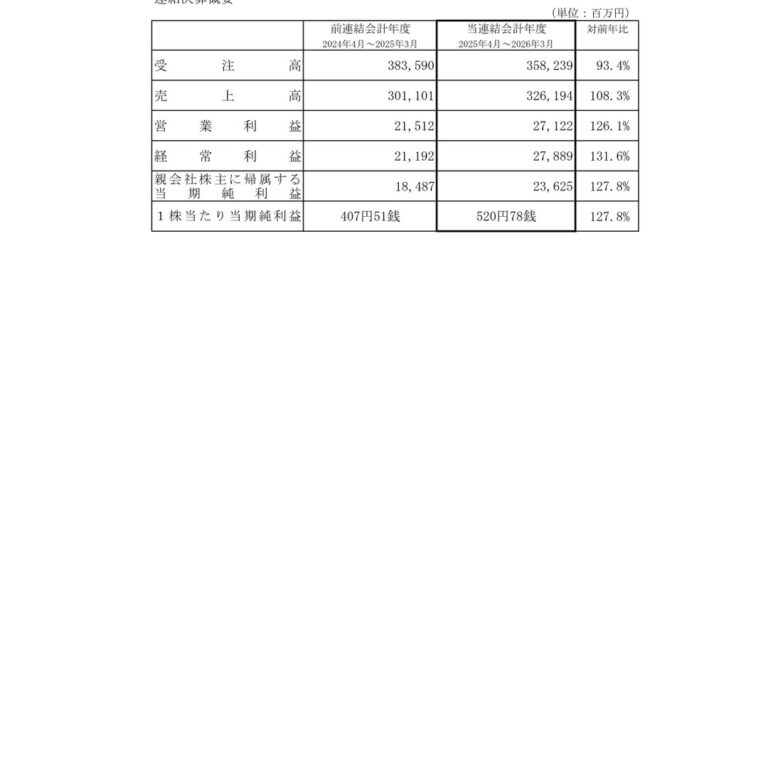
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国の経済は、春闘における高水準の賃上げを背景に雇用・所得環境の改善が続き、政府による成長投資・危機管理投資の具体化に向けた動きが、景気の下支えの要因となりました。一方で、米国の関税政策の動向や中東情勢の緊迫化に伴う地政学リスク、これらを背景としたエネルギー価格上昇や原材料価格高騰などにより、先行きは依然として不透明な状況が続いております。当社の関連する市場においては、国内電力市場では老朽設備の更新需要や防災・国土強靭化政策を背景とした需要が堅調に推移するとともに、海外先進国を中心に環境規制の強化によるSF6ガス不使用製品の需要が拡大するなど当社の事業に追い風となっております。一方で、自動車事業でのEVシフトの進展が一時的に鈍化しており、当社EV事業の業績に一定の影響を及ぼしました。このような中、「中期経営計画2027」で掲げた方針に基づき、「成長&挑戦」の初年度として「製品」、「事業」、「技術」の3つの領域で戦略的に施策を展開してきました。また、成長戦略を支える経営基盤として、「グリーン戦略の深化」「人的資本の強化」「社内DXの加速」を推し進め、更なる価値創造基盤の強化にも努めてまいりました。当連結会計年度の経営成績は、以下のとおりであります。(単位:百万円)2025年3月期 2026年3月期増減額 増減率(%)実績 実績売 上 高 301,101 326,194 25,092 8.3営 業 利 益 21,512 27,122 5,609 26.1経 常 利 益 21,192 27,889 6,697 31.6親会社株主に帰属する18,487 23,625 5,138 27.8当 期 純 利 益各事業分野における営業活動の状況は、次のとおりであります。売上高につきましては、セグメント間の取引を含んでおります。
① 電力インフラ事業セグメント売上高は前期比16.7%増の100,844百万円、営業利益は前期比4,596百万円改善の12,584百万円となり、売上高及び営業利益はいずれも過去最高となりました。海外を主体とする変電事業については、アメリカ、シンガポールなどにおける需要の伸びや収益性改善の取組みにより、増収増益となりました。また、国内主体の電力エネルギー事業についても、電力会社向け案件の需要増を背景に、増収増益となりました。
② 社会システム事業セグメント売上高は前期比8.5%増の104,555百万円、営業利益は前期比1,057百万円改善の4,092百万円となりました。社会システム事業は工事進行案件の予想を上回る進捗により増収増益となりました。電鉄事業においては、一部工事進行案件における前倒し需要や海外プロジェクトにおける採算の事後改善により、増収増益となりました。また水インフラ事業においては、売上はほぼ前年並みに推移しましたが、工事進行基準を適用した高収益性案件の拡大により利益が改善しました。
③ 産業電子モビリティ事業セグメント売上高は前期比3.8%減の69,308百万円となった一方、営業利益は前期比1,111百万円悪化の21百万円となりました。モビリティT&S事業については、前年度に受注した大口案件の売上が順調に推移したことにより増収増益となりました。電動力ソリューション事業及び電子機器事業では、売上高はわずかな減少にとどまり、製品構成や設備稼働の変動に伴う利益率の低下により、営業利益は減少いたしました。EV事業は、当社製品を搭載する車種で販売台数の落ち込みにより減収減益となりました。2
④ フィールドエンジニアリング事業セグメント売上高は前期比15.0%増の57,007百万円、営業利益は2,742百万円改善の12,673百万円となりました。保守サービスに関する堅調な需要が継続していることに加えて、当年度に売り上がる案件の増加により、3年連続で売上高及び営業利益が過去最高を更新し、継続的な増収増益を実現しました。
⑤ 不動産事業セグメント売上高は前期比0.1%減の3,233百万円、営業利益は29百万円悪化の1,413百万円となりました。
⑥ その他報告セグメントに含まれない事業において、売上高は前期比2.9%増の8,920百万円となった一方で、営業利益は386百万円悪化の91百万円となりました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、前連結会計年度末(以下「前期末」)比32,321百万円(9.5%)増加し、373,668百万円となりました。流動資産は、受取手形、売掛金及び契約資産の増加により、前期末比23,154百万円(10.7%)増加の240,271百万円となりました。固定資産は、保有する上場株式の市場価値上昇に伴う投資有価証券の増加により、前期末比9,166百万円(7.4%)増加の133,396百万円となりました。負債合計は、退職給付に係る負債の減少により、前期末比3,997百万円(2.0%)減少して195,136百万円となりました。純資産合計は、親会社株主に帰属する当期純利益の計上及びその他有価証券評価差額金の増加により、前期末比36,318百万円(25.5%)増加して178,531百万円となりました。この結果、自己資本比率は前期末の40.7%から46.8%となりました。3
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下、「資金」)は、前連結会計年度末に比べ5,452百万円減少し、23,639百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は17,498百万円(前年同期は35,454百万円の獲得)となりました。主な収入は、税金等調整前当期純利益30,820百万円、減価償却費11,174百万円であり、主な支出は、売上債権の増加額14,125百万円、法人税等の支払額7,699百万円であります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は17,134百万円(前年同期は9,065百万円の使用)となりました。主な支出は、有形及び無形固定資産の取得による支出15,241百万円によるものであり、主な収入は、有形固定資産の売却による収入6,090百万円によるものであります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は7,785百万円(前年同期は14,536百万円の使用)となりました。主な支出は、長期借入金の返済による支出7,246百万円、配当金の支払額6,114百万円であり、主な収入は、長期借入れによる収入4,550百万円であります。(参考)キャッシュ・フロー関連指標の推移2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 35.1 35.1 37.8 40.7 46.8時価ベースの自己資本比率(%) 39.6 28.4 39.8 57.3 91.1キャッシュ・フロー対有利子負債比率(年) 4.8 4.1 6.8 1.4 2.9インタレスト・カバレッジ・レシオ(倍) 20.1 16.7 9.9 35.9 19.0自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は自己株式を除く発行済株式数をベースに計算しております。(注3)キャッシュ・フローは、営業活動によるキャッシュ・フローを利用しております。(注4)有利子負債は連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。4
(4)今後の見通し社会課題の解決と経済・産業の持続的な発展が求められる中で、企業を取り巻く環境や提供すべき価値の在り方は今後さらに大きく、かつ多様に変化していくと想定されます。このような中、当社グループでは「中期経営計画2027」を「ニーズに対応した着実な成長」と「未来に向けた変化・挑戦」を両立する2年間として位置づけ、更なる変化への対応力を高めながら持続的な価値創造に向けた取組みを加速してまいります。現時点での2027年3月期の業績見通しは、以下のとおりとなっております。(連結業績見通し) (単位:百万円)2026年3月期 2027年3月期対前期増減実績 見通し受 注 高 358,239 375,000 16,760売 上 高 326,194 355,000 28,805営 業 利 益 27,122 29,000 1,877経 常 利 益 27,889 29,000 1,110親会社株主に帰属する23,625 22,000 △1,625当 期 純 利 益
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主のみなさまへの適切な利益還元を経営の重要課題として位置づけており、株主資本の充実と株主資本利益率の向上を図ると共に、業績に応じた適正な配当を実施する事を基本方針としております。当期の剰余金の配当は、上記の基本方針および当期の連結業績を勘案し、期末配当を1株当たり110円とする予定です。これに伴い、当期における1株当たりの剰余金の配当は中間配当47円と合わせて157円となります。次期の配当につきましては、現時点では未定です。
四半期 2026年3月期 第1四半期
出典: 明電舎 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/65080/140120250730524711.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における当社グループを取り巻く経営環境としては、重電製品・システムの既受注案件の進行が概ね順調に推移したことに加え、過去に納入した受変電設備における点検・修繕での設備延命化需要も依然として堅調な状況が継続しております。一方で、米国の通商政策による世界情勢の不安定化や、自動車業界の再編など、先行き不透明な要素も見られます。当第1四半期連結累計期間の経営成績は、以下のとおりです。(単位:百万円)2025年3月期 2026年3月期増減額 増減率(%)第1四半期累計期間第1四半期累計期間売 上 高 54,975 58,390 3,414 6.2営業利益又は営業損失(△) △896 348 1,245 -経 常 利 益 213 573 359 168.2親会社株主に帰属する1,017 465 △552 △54.3四 半 期 純 利 益各事業分野における営業活動のセグメント別の状況は次のとおりです。売上高につきましては、セグメント間の取引を含んでおります。
① 電力インフラ事業セグメント海外を主体とする変電事業では、為替影響と大型プロジェクトがなくなった影響により減収であったが、利益はほぼ前年並みとなりました。また国内を主体とする電力エネルギー事業は、水力事業の案件が順調に進捗したことで、増収増益となりました。その結果、売上高は前年同期比6.8%増の19,715百万円、営業利益は503百万円改善の1,658百万円となりました。
② 社会システム事業セグメント社会システム事業では、公共案件が増加したことにより、増収増益となった一方、電鉄システム事業では、国内案件の減少が見られ減収減益、水インフラ事業では、売上は前年並みだったものの、売上の利益ミックスが悪化したことから減益となりました。その結果、売上高は前年同期比1.1%減の15,070百万円、営業損失は341百万円悪化の1,919百万円となりました。
③ 産業電子モビリティ事業セグメントEV事業では、一部の納入車種の販売台数の減少、電動力ソリューション事業では、搬送分野に回復傾向が見られるも、その他分野の低調な市況を受けて、いずれも減収減益となりました。一方、電子機器事業は、半導体市況の本格的な回復には至らないものの前年同期と比較して増加しており、モビリティT&S事業では、既受注案件が売上に寄与し、増収増益となりました。その結果、売上高は前年同期比6.0%増の15,378百万円、営業損失は522百万円改善の22百万円となりました。2
④ フィールドエンジニアリング事業セグメント設備の点検及び保守サービスに対する需要が拡大していることに加え、既受注案件の負荷平準化を進めてきたことなどにより、売上高は前年同期比30.9%増の8,659百万円、営業利益は837百万円改善の1,014百万円となりました。
⑤ 不動産事業セグメント売上高は前年同期比0.1%増の809百万円、営業利益は21百万円改善の381百万円となりました。
⑥ その他報告セグメントに含まれない事業において、売上高は前年同期比8.1%増の2,033百万円、営業利益は0百万円改善の30百万円となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の総資産は、前連結会計年度末(以下「前期末」)比16,851百万円減少し、324,495百万円となりました。流動資産は、前期末に計上した受取手形、売掛金及び契約資産の回収が進み、前期末比18,779百万円減少し198,337百万円となりました。固定資産は、保有する上場株式の市場価値上昇に伴う投資有価証券の増加により、前期末比1,927百万円増加の126,158百万円となりました。負債は、支払手形及び買掛金の減少、コマーシャル・ペーパーの減少により、前期末比15,007百万円減少し184,126百万円となりました。純資産合計は、剰余金の配当により、前期末比1,843百万円減少の140,368百万円となりました。この結果、自己資本比率は前期末の40.7%から42.2%となりました。
(3)連結業績予想などの将来予測情報に関する説明当社グループの事業は、電力会社や官公庁向けの各種電気設備や、地方自治体向けの上下水処理設備等において、年度末に売上が集中する傾向がございます。そのため、当第1四半期連結累計期間につきましては、売上高や損益が年間の数値に対して相対的に低い水準にとどまっておりますが、業績は概ね予想通り推移しており、2025年5月13日に公表いたしました業績予想については、変更ありません。3
四半期 2027年3月期 第1四半期
出典: 明電舎 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/65080/140120260730503916.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における当社グループを取り巻く経営環境としては、当社の関連する市場においては、国内外で電力需要の増加や電力インフラの更新サイクルの進展を背景に、送配電設備の増強・更新、防災・レジリエンス強化及び脱炭素化関連投資が底堅く推移しました。また、データセンターの新増設や環境規制強化を背景としたSF6ガス不使用製品への移行も進展し、事業環境は総じて良好に推移しております。一方で、米国の通商政策や中東地域を巡る地政学リスクの高まりに加え、エネルギー価格及び原材料価格の高騰が継続しており、世界経済や企業の投資動向への影響が懸念されるなど、先行きは依然として不透明な状況が続いております。そのような環境下においても、当社は生産効率の向上やサプライチェーンの強靭化を図り、生産体制の維持・強化に向けた取り組みを継続しております。当第1四半期連結累計期間の経営成績は、以下のとおりです。(単位:百万円)2026年3月期 2027年3月期増減額 増減率(%)第1四半期累計期間第1四半期累計期間売 上 高 58,390 73,412 15,021 25.7営 業 利 益 348 4,664 4,315 -経 常 利 益 573 5,452 4,878 850.7親会社株主に帰属する465 5,059 4,593 986.6四 半 期 純 利 益各事業分野における営業活動のセグメント別の状況は次のとおりです。売上高につきましては、セグメント間の取引を含んでおります。
① 電力インフラ事業セグメント海外を主体とする変電事業では、アメリカの需要の伸びとインド大型プロジェクトの進捗により増収増益となりました。また、国内を主体とする電力エネルギー事業も、電力会社向けの案件が順調に進捗したことで、増収増益となりました。その結果、売上高は前年同期比39.9%増の27,574百万円、営業利益は2,283百万円改善の3,941百万円となりました。
② 社会システム事業セグメント社会システム事業、電鉄システム事業及び水インフラ事業では、大型案件や工事進行基準案件が寄与し、いずれも増収増益となりました。その結果、売上高は前年同期比33.5%増の20,124百万円、営業利益は2,273百万円改善の354百万円となりました。
③ 産業電子モビリティ事業セグメントEV事業では、一部納入車種の販売時期のずれにより減産となり減収減益となりました。また、電動力ソリューション事業は、一部市場の低調な市況や工期遅れがありましたが、売上高はほぼ前年並みで利益は減少しました。一方、電子機器事業は、半導体関連市場の回復を背景に受注が増加し、増収増益となりました。モビリティT&S事業では、既受注案件の進捗により増収となったものの、売上計上案件の進捗段階の違いによる採算性の差から、利益はほぼ前年並みとなりました。その結果、売上高は前年同期比13.3%増の17,423百万円、営業利益は184百万円改善の162百万円となりました。
④ フィールドエンジニアリング事業セグメント設備の保守・点検や更新需要が引き続き堅調に推移するとともに、工事進行基準案件の進捗により増収となりました。一方で、利益面では前年同期と比較して売上計上の案件の構成が変化したことなどにより営業利益は微減となりました。売上高は前年同期比7.0%増の9,267百万円、営業利益は96百万円悪化の917百万円となりました。2
⑤ 不動産事業セグメント売上高は前年同期比0.2%増の811百万円、営業利益は27百万円悪化の354百万円となりました。
⑥ その他報告セグメントに含まれない事業において、売上高は前年同期比11.1%減の1,807百万円、営業損失は79百万円悪化の48百万円となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の総資産は、前連結会計年度末(以下「前期末」)比12,599百万円減少し、361,068百万円となりました。流動資産は、前期末に計上した受取手形、売掛金及び契約資産の回収が進み、前期末比16,446百万円減少し223,824百万円となりました。固定資産は、建物及び構築物の増加、保有する上場株式の市場価値上昇に伴う投資有価証券の増加により、前期末比3,846百万円増加の137,243百万円となりました。負債は、支払手形及び買掛金の減少により、前期末比14,988百万円減少し180,147百万円となりました。純資産合計は、その他有価証券評価差額金の増加により、前期末比2,389百万円増加の180,920百万円となりました。この結果、自己資本比率は前期末の46.8%から49.1%となりました。
(3)連結業績予想などの将来予測情報に関する説明第2四半期(累計)及び通期の業績予想につきましては、EV事業における新車種投入の遅れが懸念される一方で、電力インフラ事業の旺盛な需要や社会システム事業の工事進行案件進捗及び収益性の改善が引き続き見込まれます。そのため、売上高、営業利益、経常利益及び親会社株主に帰属する当期純利益は、前回発表値から増加する見込みであります。現時点での2027年3月期の業績見通しは、以下のとおりとなっております。2027年3月期第2四半期(累計)連結業績予想数値の修正(2026年4月1日~2026年9月30日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する当期純利益当期純利益(百万円) (百万円) (百万円)(百万円) (円)前回発表予想(A) 148,000 4,000 4,000 2,800 61.72今回修正予想(B) 155,000 8,000 8,500 7,000 154.31増 減 額(B-A) 7,000 4,000 4,500 4,200 -増 減 率( % ) 4.7 100.0 112.5 150.0 -(ご参考)前期第2四半期実績131,142 2,792 3,174 2,026 44.68(2026年3月期第2四半期)2027年3月期通期連結業績予想数値の修正(2026年4月1日~2027年3月31日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する当期純利益当期純利益(百万円) (百万円) (百万円)(百万円) (円)前回発表予想(A) 355,000 29,000 29,000 22,000 484.96今回修正予想(B) 365,000 33,000 33,500 25,000 551.10増 減 額(B-A) 10,000 4,000 4,500 3,000 -増 減 率( % ) 2.8 13.8 15.5 13.6 -(ご参考)前期実績326,194 27,122 27,889 23,625 520.78(2026年3月期)3
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。