通期はネットワーク・アンド・コンテンツ事業の非継続事業分類という会計区分変更やMUTOH子会社化などの事象説明が加わり詳細化し、四半期は業績予想の上方修正理由やエクシング株式譲渡の説明が拡充され、こちらも細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ブラザー工業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月8日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,120字 → 5,813字(前期比+13.5%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(550字) → あり(903字)
変化の型: 会計基準変更型、出来事型
増えた要素
- ネットワーク・アンド・コンテンツ事業を非継続事業に分類したことに伴う継続事業・非継続事業の区分表示の説明
- MUTOHホールディングス(株)の連結子会社化に関する記述
- 株式会社スタンダードの事業譲渡益・固定資産売却益の計上に関する記述
- 中期戦略「CS B2027」に基づくセグメント区分変更の説明
減った要素
- ネットワーク・アンド・コンテンツ事業の個別セグメント業績記載(非継続事業のためセグメント開示から除外)
要約: 文字数は前年比+13.5%増加。主因は、ネットワーク・アンド・コンテンツ事業を非継続事業に分類した会計上の区分変更の説明、MUTOHホールディングスの連結子会社化、株式会社スタンダードの事業譲渡益計上など期中の事象説明が加わったこと。一方でN&C事業の個別セグメント業績記載は非継続化に伴い開示から外れた。
四半期決算短信の比較
文字数: 4,662字 → 5,171字(前期比+10.9%、増加)
見出し構成の変化: 変化なし(①の見出しは四半期期間の日付表記が更新されたのみ)
粒度の判定: 細分化
セグメント情報注記: あり(267字) → あり(942字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 株式会社エクシング株式70%のU-NEXT HOLDINGSへの譲渡に関する説明(資産・負債・資金への影響)
- 通期業績予想の上方修正の理由説明(中東情勢リスクの織り込み変更、為替前提の変更)と前回予想との比較数値
- 独Konrad Busche社の自動車部品向け部門収益寄与の言及
要約: 四半期の将来予測情報の説明が大幅に拡充され、通期業績予想の上方修正理由や前回予想との比較数値が加わった。財政状態でもエクシング株式譲渡という期中の事象説明が追加され、細分化している。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ブラザー工業 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/64480/140120250508533975.pdf)
1.経営成績等の概況(1)当期の経営成績の概況文中における将来に関する事項は、当連結会計年度の末日現在において、判断したものであります。なお、当社グループの業績管理は、事業セグメント損益及び営業損益により行われております。事業セグメント損益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。
①当期の業績全般の概況当連結会計年度における世界経済は、地政学的リスクが長期化していることに加え、各国における金融政策の変化や中国経済の低迷、為替の変動など、先行きが不透明な状況が続きました。当社グループに関連する事業環境は、プリンティング市場では、欧米及び中国における市況は低調に推移しました。マシナリー事業の関連分野は、産業機器の市況は、一進一退の状況が見られる中でも緩やかに回復し、工業用ミシンはアジアにおけるアパレル向け設備投資需要が回復に向かいました。ドミノ事業の関連分野は、景気減速の影響を受け、設備投資需要が引き続き軟調に推移しました。ニッセイ事業の関連分野は、工場の自動化に向けた設備投資需要の回復が依然として遅れています。家庭用ミシンは、インフレなどの影響を受け市況が軟調に推移しています。国内におけるカラオケ市場は、安定的に推移しています。このような状況の中、当連結会計年度における当社グループの連結業績は、P&S事業では、通信・プリンティング機器は消耗品の販売が堅調に推移したことにより、増収となりました。マシナリー事業では、設備投資需要の緩やかな回復を受け、産業機器・工業用ミシンともに増収となりました。ドミノ事業では、設備投資需要は軟調だったものの、消耗品の販売が堅調に推移したことにより、増収となりました。ニッセイ事業では、設備投資需要の低迷により、減収となりました。P&H事業では、中高級機を中心に販売が堅調に推移したことにより、増収となりました。N&C事業では、カラオケ機器の販売などが堅調に推移し、増収となりました。これらに為替のプラス影響が加わり、売上収益は、前期比6.5%の増収となる8,765億5千8百万円となりました。事業セグメント利益は、主に販管費が大幅に増加したものの、価格対応の効果に為替のプラス影響などが加わり、前期比2.8%の増益となる776億8千3百万円となりました。営業利益は、前連結会計年度に計上したドミノ事業におけるのれんの一部の減損損失がなくなったことなどにより、前期比40.4%の増益となる698億8千8百万円となりました。親会社の所有者に帰属する当期利益は、前期比73.1%の増益となる547億7千8百万円となりました。*平均為替レート(連結)は次の通りです。当期 米ドル : 152.48円 ユーロ : 163.62円前期 米ドル : 144.40円 ユーロ : 156.80円セグメント別の業績は、次の通りです。
②当期の主なセグメント別の状況1)プリンティング・アンド・ソリューションズ事業売上収益 5,448億2千8百万円(前期比+5.8%)●通信・プリンティング機器 4,754億8千3百万円(前期比+6.0%)製品本体は、レーザー複合機・プリンターについては、主に欧州における市況低迷や上期に発生した供給制約の影響を受け販売が減少しましたが、インクジェット複合機については、先進国・新興国ともに伸長しました。消耗品は、価格対応の効果などにより総じて堅調に推移しました。全体では、為替のプラス影響も加わり、増収となりました。●ラベリング 693億4千5百万円(前期比+4.5%)汎用ラベリングの販売は減少したものの、業務用ラベリングの販売は本体・消耗品ともに堅調に推移したことに加え、為替のプラス影響もあり、増収となりました。事業セグメント利益 609億8千6百万円(前期比△2.5%)営業利益 588億6千7百万円(前期比△3.5%)消耗品の価格対応の効果や為替のプラス影響などがあったものの、人件費を中心とした販管費などが大幅に増加したことにより、減益となりました。2)マシナリー事業売上収益 852億9百万円(前期比+10.1%)●産業機器 473億1千8百万円(前期比+9.8%)中国・アジアを中心に自動車・一般機械市場向けの設備投資需要が緩やかに回復し、増収となりました。●工業用ミシン 378億9千1百万円(前期比+10.5%)ガーメントプリンターは、主に欧米での販売が減少した一方、工業用ミシンは、アジアにおけるアパレル向け設備投資需要の回復を受け、販売が好調に推移しました。これらに為替のプラス影響も加わり、全体では増収となりました。事業セグメント利益 8億5千3百万円(前期比△61.4%)営業利益 8億4百万円(前期比△65.1%)増収となったものの、販管費の増加やミックスの変化などにより、大幅な減益となりました。3)ドミノ事業売上収益 1,193億9千6百万円(前期比+8.9%)景気減速の影響を受け製品本体の販売は減少したものの、為替のプラス影響に加え、消耗品の販売が底堅く推移し、増収となりました。事業セグメント利益 54億3千8百万円(前期比+7.2%)営業利益 35億6千6百万円(前期 営業損失 240億7千1百万円)事業セグメント利益は、人件費や基幹業務システムの刷新費用などの販管費が増加したものの、消耗品の販売が堅調に推移したことに為替のプラス影響も加わり、増益となりました。なお、前連結会計年度の営業損失は、のれんの一部の減損損失を計上したことによるものです。4)ニッセイ事業売上収益 200億1千7百万円(前期比△3.9%)設備投資需要の低迷により、主に減速機の販売が低調に推移し、減収となりました。事業セグメント利益 4億7千4百万円(前期比△53.5%)営業損失 1千6百万円(前期 営業利益 9億9千1百万円)事業セグメント利益は、減収影響に加え販管費が増加したことなどにより、大幅な減益となりました。営業利益は、一部固定資産の減損損失の計上により、赤字となりました。5)パーソナル・アンド・ホーム事業売上収益 571億5千万円(前期比+13.2%)インフレや金利高により米国を中心とした高級機の市況は低調に推移したものの、中級機・普及機の堅調な販売や、欧米での高級機の新製品投入効果に加え、為替のプラス影響もあり、増収となりました。事業セグメント利益 73億1千5百万円(前期比+190.7%)営業利益 66億5千9百万円(前期比+168.7%)増収効果に加え、工場の操業度の正常化や高級機の新製品投入効果により粗利率が改善したことに伴い、大幅な増益となりました。6)ネットワーク・アンド・コンテンツ事業売上収益 388億8百万円(前期比+1.9%)カラオケ機器の販売などが堅調に推移したことにより、増収となりました。事業セグメント利益 19億2千4百万円(前期比+18.6%)営業利益 19億6千3百万円(前期比+18.3%)人件費を中心とした販管費が増加したものの、カラオケ機器の販売などが堅調に推移したことにより、増益となりました。
(2)当期の財政状態の概況資産合計は、棚卸資産、現金及び現金同等物、繰延税金資産が増加したことなどにより、前連結会計年度末に比べ365億4千万円増加し、9,326億5千万円となりました。負債合計は、営業債務及びその他の債務が増加したことなどにより、前連結会計年度末に比べ131億8千9百万円増加し、2,411億7千8百万円となりました。資本合計は、前連結会計年度末に比べ233億5千万円増加し、6,914億7千2百万円となりました。*当期における期末為替レートは、次の通りです。米ドル : 149.52円 ユーロ : 162.08円
(3)当期のキャッシュ・フローの概況キャッシュ・フローの状況については、現金及び現金同等物(以下「資金」)は、営業活動により900億2千3百万円増加、投資活動により481億5千2百万円減少、財務活動により346億9百万円減少、為替変動の影響により6億3千1百万円減少した結果、当連結会計年度末は前連結会計年度末と比べ66億2千9百万円増加し、1,727億7千6百万円となりました。当期における各キャッシュ・フローの状況とその主な要因は、次の通りです。1)営業活動によるキャッシュ・フロー税引前利益は746億9千4百万円で、減価償却費及び償却費526億8千6百万円、営業債権及びその他の債権の増加による資金の減少56億3千3百万円、棚卸資産の増加による資金の減少218億2千2百万円、営業債務及びその他の債務の増加による資金の増加156億3千1百万円などがあり、法人所得税の支払額235億8千5百万円などを差し引いた結果、900億2千3百万円の資金の増加となりました。2)投資活動によるキャッシュ・フロー有形固定資産の取得による支出357億8千3百万円、無形資産の取得による支出113億2千7百万円などにより、481億5千2百万円の資金の減少となりました。3)財務活動によるキャッシュ・フローリース負債の返済による支出89億7千3百万円、配当金の支払額256億2千3百万円などにより、346億9百万円の資金の減少となりました。
(4)今後の見通し連結業績見通しの概況地政学リスクの長期化に加え、米国の通商政策や中国経済の動向、為替変動など、景気の先行きは不透明感が一層高まることが見込まれます。このような状況においても、中期戦略「CS B2027」で掲げる成長投資を着実に実施し、事業ポートフォリオの変革に向けた取り組みを進めてまいります。2026年3月期の通期連結業績予想につきましては、以下の通りです。通期連結業績予想の前提となる為替レートは、1米ドル=140円、1ユーロ=160円としており、為替が円高に推移することによるマイナス影響を見込んでいます。米国の関税政策の影響につきましては、10%の追加関税(中国に対しては145%)が年度末まで継続することを前提とし、関税負担の増加や販売減少のリスク、及び対応策の効果を業績予想に織り込んでいます。引き続き状況を注視し影響を精査の上、必要に応じて業績予想を修正する予定です。詳細につきましては、本決算短信と同時に公表しました「2024年度(2025年3月期)決算説明会」資料をご覧下さい。(単位:億円)2026年3月期 2025年3月期 増減率予想 (A) 実績 (B) (A/B – 1)売上収益 8,750 8,766 △0.2%事業セグメント利益 750 777 △3.5%営業利益 730 699 4.5%税引前利益 750 747 0.4%当期利益 550 548 0.4%親会社の所有者に帰属550 548 0.4%する当期利益為替レート(円)米ドル 140.00 152.48 -ユーロ 160.00 163.62 –
※上記表内の為替レートは、年間の平均レートです。(5)利益配分に関する基本方針及び当期・次期の配当剰余金の配当等の決定に関する方針につきましては、将来の成長のために必要な内部留保の確保やキャッシュ・フローの状況などを総合的に勘案しつつ、安定的かつ継続的な株主還元を行うことを基本方針としております。当連結会計年度を最終年度とする中期戦略「CS B2024」においては、未来に向けた先行投資を行う一方で、1株当たり年間68円の配当を下限水準とし、業績状況等に応じて配当水準の引き上げを含めた追加的な株主還元を検討すること、加えて、自己株式の取得については機動的に実施することを掲げてまいりました。2025年3月期の配当金につきましては、期末配当を1株当たり50円とし、すでに実施済みの第2四半期末配当(1株当たり50円)と合わせ、2024年3月期から16円の増配となる、1株当たり年間100円の配当を行うことを予定しております。2025年度よりスタートする中期戦略「CS B2027」においても、これまでの増配・維持の流れを引き継ぎ、株主還元をさらに強化していく予定です。1株当たり年間100円の配当を下限水準とし、配当性向40%を目安として還元します。また、「CS B2027」の期間中に合計600億円の自己株式の取得を予定します。加えて、業績等の状況に応じて追加還元も検討していきます。2026年3月期の配当金につきましては、1株当たり年間100円の配当を行うことを予定しております。なお、株主還元と資本効率の向上、及び機動的な資本政策を遂行するため、200億円を上限として、自己株式の取得を行います。
通期 2026年3月期
出典: ブラザー工業 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月8日(https://www2.jpx.co.jp/disc/64480/140120260508519028.pdf)
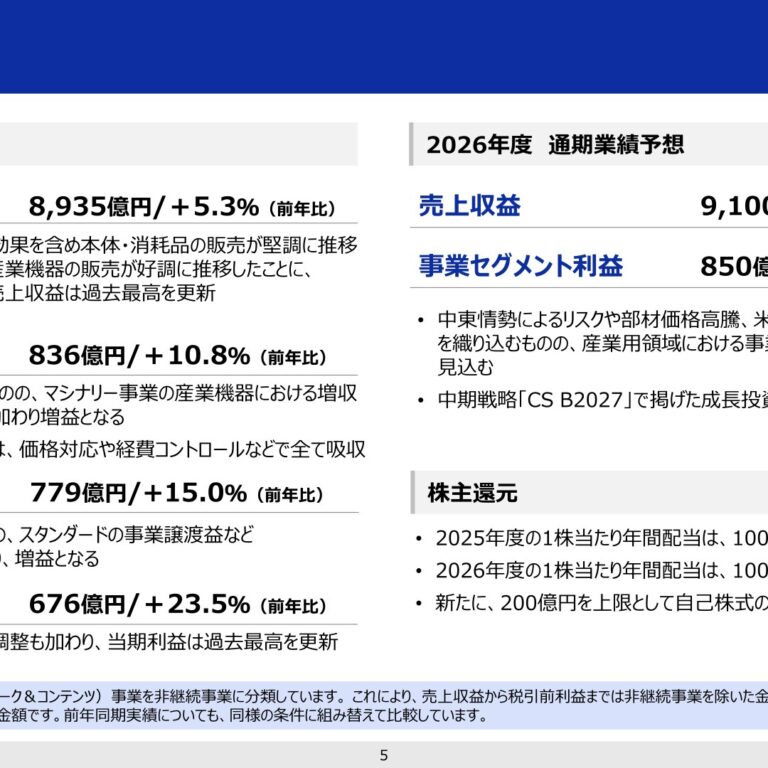
1.経営成績等の概況(1)当期の経営成績の概況文中における将来に関する事項は、当連結会計年度の末日現在において、判断したものであります。なお、当社グループの業績管理は、事業セグメント損益及び営業損益により行われております。事業セグメント損益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。加えて、第3四半期連結会計期間より、ネットワーク・アンド・コンテンツ事業を非継続事業に分類しております。これにより、売上収益、事業セグメント利益、営業利益、税引前利益は非継続事業を除いた継続事業の金額を表示し、当期利益及び親会社の所有者に帰属する当期利益は、継続事業及び非継続事業の合算を表示しております。なお、前連結会計年度についても同様に組み替えて表示しております。
①当期の業績全般の概況当連結会計年度における世界経済は、米国通商政策の動向や中国経済の低迷に加え、中東情勢をはじめとする地政学的リスクの高まりなど、先行きは不透明な状況が続きました。当社グループに関連する事業環境は、プリンティング・アンド・ソリューションズ事業の関連分野では、欧州・中国において市況が軟調に推移しましたが、それ以外の地域は堅調に推移しました。インダストリアル・プリンティング事業のドミノの関連分野は、欧州主要国を中心に設備投資需要が軟調に推移し、産業用プリンターの関連分野は欧米において競争環境が悪化しました。マシナリー事業の関連分野では、産業機器は中国を中心としたアジアが堅調に推移しましたが、工業用ミシンは米国関税政策の影響を受けアパレル向け設備投資が低調に推移しました。ニッセイ事業の関連分野においては、年度後半にかけて設備投資需要の回復が一部で見られました。家庭用ミシンは、インフレや米国関税政策などの影響を受け高級機の市況が軟調なものの、普及機・中級機は堅調に推移しました。このような状況の中、当連結会計年度における当社グループの連結業績は、プリンティング・アンド・ソリューションズ事業では、通信・プリンティング機器、ラベリングともに、価格対応の効果も含め本体・消耗品の販売が堅調に推移したことに加え、為替のプラス影響もあり、増収となりました。インダストリアル・プリンティング事業では、産業用プリンターの販売が落ち込んだものの、ドミノの消耗品の販売が堅調に推移したことに加え、為替のプラス影響もあり、増収となりました。マシナリー事業では、産業機器の中国を中心とした設備投資需要の拡大などに伴い、増収となりました。ニッセイ事業では、減速機・歯車ともに販売が堅調に推移し、増収となりました。パーソナル・アンド・ホーム事業では、各地域で販売が堅調に推移したことにより、増収となりました。これらの結果、売上収益は、前期比5.3%の増収となる8,934億6千4百万円となりました。事業セグメント利益は、販促費・販管費が増加したものの、主にマシナリー事業の産業機器における増収効果に為替のプラス影響も加わり、前期比10.8%の増益となる836億3千1百万円となりました。なお、米国関税負担の増加に対しては、米国での価格対応や経費コントロールなどを実施することで影響を吸収しております。営業利益は、カラオケ店舗等を運営する株式会社スタンダードの事業譲渡益及び固定資産の売却益を計上したことなどにより、前期比15.0%の増益となる778億6千8百万円となりました。非継続事業を含めた親会社の所有者に帰属する当期利益は、非継続事業からの当期利益における税効果調整が発生したこともあり、前期比23.5%の増益となる676億2千4百万円となりました。*平均為替レート(連結)は次の通りです。当期 米ドル : 150.97円 ユーロ : 174.54円前期 米ドル : 152.48円 ユーロ : 163.62円セグメント別の業績は、次の通りです。なお、2025年度から2027年度までの中期戦略「CS B2027」に基づき、第1四半期連結会計期間よりセグメントの区分を変更しております。以下の前期比較については、前期の数値を変更後のセグメント区分に組み替えた数値で比較分析しております。また、第3四半期連結会計期間より、ネットワーク・アンド・コンテンツ事業は非継続事業に分類しているため、セグメント別の記載はありません。詳細は、「3.連結財務諸表及び主な注記(6)連結財務諸表に関する注記事項(セグメント情報)」に記載しております。
②当期の主なセグメント別の状況1)プリンティング・アンド・ソリューションズ事業売上収益 5,705億8千3百万円(前期比+4.7%)●通信・プリンティング機器 4,983億4千8百万円(前期比+4.8%)製品本体については、レーザー複合機・プリンターは、上期に供給制約のあった前期と比較し、各地域で販売が増加しました。インクジェット複合機についても、概ね各地域で販売が伸長しました。消耗品については、主に価格対応の効果により、堅調に推移しました。通信・プリンティング機器全体では、為替のプラス影響もあり、増収となりました。●ラベリング 722億3千5百万円(前期比+4.2%)欧州を除く各地域で本体・消耗品ともに販売が堅調に推移したことに加え、為替のプラス影響もあり、増収となりました。事業セグメント利益 664億4千6百万円(前期比+9.0%)営業利益 580億9千2百万円(前期比△1.3%)事業セグメント利益は、米国関税負担や販促費が増加したものの、価格対応の効果や製品本体の販売増に、為替のプラス影響も加わり、増益となりました。営業利益については、為替差損などの影響がありました。2)インダストリアル・プリンティング事業売上収益 1,392億9千1百万円(前期比+1.5%)●ドミノ 1,253億2千6百万円(前期比+5.0%)主に消耗品の販売が堅調に推移し、為替のプラス影響も加わり、増収となりました。●産業用プリンター 139億6千4百万円(前期比△22.0%)欧米における競争環境の悪化により、大幅な減収となりました。事業セグメント利益 29億1千3百万円(前期比△44.3%)営業損失 16億7千万円(前期 営業利益 31億9千8百万円)事業セグメント利益は、産業用プリンターにおける減収影響に加え、販管費や米国関税負担の増加などにより、大幅な減益となりました。営業利益は、産業用プリンターにおける一部固定資産の減損損失に加え、為替差損を計上したことにより、赤字となりました。3)マシナリー事業売上収益 829億6千9百万円(前期比+23.3%)●産業機器 642億9千6百万円(前期比+35.9%)中国・アジアを中心に自動車・一般機械市場向けの設備投資需要が拡大したことにより、大幅な増収となりました。●工業用ミシン 186億7千3百万円(前期比△6.6%)米国関税政策の影響を受けアジアにおけるアパレル向け設備投資需要が低調に推移したことにより、減収となりました。事業セグメント利益 67億3百万円(前期比+529.5%)営業利益 66億6千2百万円(前期比+468.2%)産業機器の増収により、大幅な増益となりました。4)ニッセイ事業売上収益 214億4千1百万円(前期比+7.1%)価格対応の効果も含め減速機・歯車ともに販売が堅調に推移し、増収となりました。事業セグメント利益 9億5千7百万円(前期比+101.8%)営業利益 10億1千1百万円(前期 営業損失 1千6百万円)増収や価格対応の効果などにより、大幅な増益となりました。5)パーソナル・アンド・ホーム事業売上収益 609億7千3百万円(前期比+6.7%)各地域で普及機・中級機の販売が堅調に推移したことや価格対応の効果に、為替のプラス影響も加わり、増収となりました。事業セグメント利益 66億円(前期比△9.8%)営業利益 59億9千7百万円(前期比△9.9%)増収となったものの、高級機の新製品投入効果のあった前期と比較し、減益となりました。
(2)当期の財政状態の概況資産合計は、円安による為替影響及びMUTOHホールディングス株式会社及びその子会社等を新規連結したことにより、前連結会計年度末に比べ861億6千5百万円増加し、1兆188億1千5百万円となりました。負債合計は、円安による為替影響及びMUTOHホールディングス株式会社及びその子会社等を新規連結したことにより、前連結会計年度末に比べ102億7千3百万円増加し、2,514億5千1百万円となりました。資本合計は、2025年5月9日開催の取締役会において、自己株式の取得について決議されたことによる自己株式の増加などにより減少した一方、親会社の所有者に帰属する当期利益による利益剰余金の増加、在外営業活動体の換算差額の影響などにより、前連結会計年度末に比べ758億9千1百万円増加し、7,673億6千3百万円となりました。*当期における期末為替レートは、次の通りです。米ドル : 149.52円 ユーロ : 162.08円
(3)当期のキャッシュ・フローの概況キャッシュ・フローの状況については、現金及び現金同等物(以下「資金」)は、営業活動により1,110億1百万円増加、投資活動により429億9千3百万円減少、財務活動により546億3千3百万円減少、為替変動の影響により124億3千3百万円増加等の結果、当連結会計年度末は前連結会計年度末と比べ248億9千8百万円増加し、1,976億7千4百万円となりました。当期における各キャッシュ・フローの状況とその主な要因は、次の通りです。1)営業活動によるキャッシュ・フロー税引前利益は819億7千3百万円で、減価償却費及び償却費514億2千9百万円など、非資金損益の調整などによる資金の増加、営業債権及びその他の債権の減少による資金の増加29億9千8百万円、棚卸資産の減少による資金の増加128億6千6百万円、営業債務及びその他の債務の減少による資金の減少56億1千3百万百万円などがあり、法人所得税の支払額264億2千万円などを差し引いた結果、1,110億1百万円の資金の増加となりました。2)投資活動によるキャッシュ・フロー有形固定資産の取得による支出324億6千8百万円、無形資産の取得による支出115億6千3百万円などにより、429億9千3百万円の資金の減少となりました。3)財務活動によるキャッシュ・フローリース負債の返済による支出91億4千3百万円、自己株式の取得による支出184億5千6百万円、自己株式取得のための預託金の増加19億3千6百万円、配当金の支払額254億6千9百万円などにより、546億3千3百万円の資金の減少となりました。
(4)今後の見通し連結業績見通しの概況中東情勢をはじめとする地政学的リスクや、米国の通商政策、中国経済の動向など、景気の先行きは不透明感が一層高まっております。このような状況においても、当社は中期戦略「CS B2027」で掲げる成長投資を着実に実施し、事業ポートフォリオの変革に向けた取り組みを進めてまいります。2027年3月期の通期連結業績予想につきましては、以下の通りです。通期連結業績予想の前提となる為替レートは、1米ドル=150円、1ユーロ=180円としております。中東情勢や部材価格高騰の影響につきましては、部材・物流コストの増加、部材調達難などによる工場操業度の低下とそれに伴う販売数量の減少、及び対応策の効果を業績予想に織り込んでおります。米国関税政策の影響につきましては、追加関税率の変更による関税負担の減少を織り込んでおります。引き続き状況を注視し影響を精査の上、必要に応じて業績予想を修正する予定です。詳細につきましては、本決算短信と同時に公表しました「2025年度(2026年3月期)決算説明会」資料をご覧下さい。(単位:億円)2027年3月期 2026年3月期 増減率予想 (A) 実績 (B) (A/B – 1)売上収益 9,100 8,935 1.9%事業セグメント利益 850 836 1.6%営業利益 850 779 9.2%税引前利益 875 820 6.7%継続事業からの当期利益 640 626 2.2%非継続事業からの当期利益 80 50 58.8%親会社の所有者に帰属する当期利益 720 676 6.5%為替レート(円)米ドル 150.00 150.97 -ユーロ 180.00 174.54 –
※上記表内の為替レートは、年間の平均レートです。※第3四半期連結会計期間より、ネットワーク・アンド・コンテンツ事業を非継続事業に分類していることに伴い、2027年3月期の通期連結業績予想につきましても、売上収益、事業セグメント利益、営業利益、税引前利益は非継続事業を除いた継続事業の金額を表示し、親会社の所有者に帰属する当期利益は継続事業及び非継続事業の合算を表示しております。
※MUTOHホールディングス株式会社の連結子会社化に伴い、2027年3月期の通期連結業績予想には同社及びその子会社の業績を含んでおります。
(5)利益配分に関する基本方針及び当期・次期の配当剰余金の配当等の決定に関する方針につきましては、将来の成長のために必要な内部留保の確保やキャッシュ・フローの状況などを総合的に勘案しつつ、安定的かつ継続的な株主還元を行うことを基本方針としております。当連結会計年度を初年度とする中期戦略「CS B2027」においては、成長投資を行う一方で、1株当たり年間100円の配当を下限とし、配当性向40%を目安として還元すること、また、資本効率の向上、及び機動的な資本政策を遂行するため、「CS B2027」の期間中に合計600億円の自己株式の取得を行う予定です。加えて、業績等の状況に応じて追加的な株主還元を検討することとしております。2026年3月期の配当金につきましては、期末配当を1株当たり50円とし、すでに実施済みの中間期末配当(1株当たり50円)と合わせ、2025年3月期と同額の1株当たり年間100円の配当を行うことを予定しております。なお、株主還元と資本効率の向上、及び機動的な資本政策を遂行するため、200億円を上限として新たに自己株式の取得を行います。
四半期 2026年3月期 第1四半期
出典: ブラザー工業 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/64480/140120250805530406.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況文中における将来に関する事項は、当第1四半期連結会計期間の末日現在において、判断したものであります。なお、当社グループの業績管理は、事業セグメント損益及び営業損益により行われております。事業セグメント損益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。
①当第1四半期連結累計期間(2025年4月1日~2025年6月30日)の業績全般の概況当第1四半期連結累計期間における世界経済は、地政学的リスクの長期化や、米国関税政策の動向、中国経済の低迷など、先行きは依然として不透明な状況が続いております。当社グループに関連する事業環境は、プリンティング市場については、欧州・中国において市況が軟調に推移していますが、それ以外の地域は概ね底堅く推移しました。マシナリー事業の関連分野は、産業機器は国内・欧州が弱含む一方、それ以外の地域では回復基調にあります。工業用ミシンは、米国関税政策が不透明な中、アパレル向け設備投資の先送りが生じています。インダストリアル・プリンティング事業の関連分野は、中国や欧州の一部の国において引き続き設備投資需要が軟調に推移しています。ニッセイ事業の関連分野は、工場の自動化に向けた設備投資需要の回復が依然として遅れています。家庭用ミシンは、インフレや米国関税政策などの影響を受け、高級機の市況が軟調に推移しています。国内におけるカラオケ市場は、安定的に推移しています。このような状況の中、当第1四半期連結累計期間における当社グループの連結業績は、プリンティング・アンド・ソリューションズ事業では、通信・プリンティング機器において本体・消耗品ともに販売が堅調に推移したものの、為替のマイナス影響により減収となりました。インダストリアル・プリンティング事業では、ドミノにおいて消耗品の販売が堅調に推移したものの、為替のマイナス影響により減収となりました。マシナリー事業では、産業機器の中国を中心とした設備投資需要の回復に伴い増収となりました。ニッセイ事業では、歯車の販売に緩やかな回復が見られたものの、為替のマイナス影響により前年同期並みとなりました。パーソナル・アンド・ホーム事業では、米州を中心に販売が堅調に推移したことにより、増収となりました。ネットワーク・アンド・コンテンツ事業では、カラオケ店舗の売上が減少したことなどにより、減収となりました。これらの結果、売上収益は、前年同期比0.8%減収の2,130億7千万円となりました。事業セグメント利益は、プリンティング・アンド・ソリューションズ事業における価格対応の効果やマシナリー事業における増収効果があったものの、販管費・販促費が増加したことに加え、為替のマイナス影響もあり、前年同期比17.3%減益の188億7千2百万円、営業利益は、前年同期比26.8%減益の159億5千2百万円、親会社の所有者に帰属する四半期利益は、前年同期比29.0%減益の117億3千1百万円となりました。*平均為替レート(連結)は次の通りです。当期 米ドル : 145.19円 ユーロ : 164.37円前年同期 米ドル : 156.53円 ユーロ : 168.37円セグメント別の業績は、次の通りです。なお、2025年度から2027年度までの中期戦略「CS B2027」に基づき、当第1四半期連結会計期間よりセグメントの区分を変更しております。以下の前年同期比較については、前年同期の数値を変更後のセグメント区分に組み替えた数値で比較分析しております。詳細は、「2.要約四半期連結財務諸表及び主な注記(6)要約四半期連結財務諸表に関する注記事項(セグメント情報)」に記載しております。
②当第1四半期連結累計期間の主なセグメント別の状況1)プリンティング・アンド・ソリューションズ事業売上収益 1,322億8千9百万円(前年同期比△1.5%)●通信・プリンティング機器 1,153億1千9百万円(前年同期比△1.3%)製品本体については、レーザー複合機・プリンターは、供給制約のあった前年同期と比較し、各地域で販売が増加しました。インクジェット複合機は、米州や中国、アジアで販売が伸長しました。消耗品については、主に欧州において販売が減少しましたが、価格対応の効果もあり、総じて堅調に推移しました。通信・プリンティング機器全体では、現地通貨ベースでは増収となったものの、為替のマイナス影響により減収となりました。●ラベリング 169億6千9百万円(前年同期比△2.7%)業務用ラベリングを中心に、欧州を除く各地域で販売が堅調に推移したものの、為替のマイナス影響により減収となりました。事業セグメント利益 152億1千6百万円(前年同期比△15.0%)営業利益 127億5千6百万円(前年同期比△24.2%)消耗品の価格対応効果などがあったものの、販促費の増加や為替のマイナス影響などにより、減益となりました。なお、営業利益は、為替差損の影響がありました。2)インダストリアル・プリンティング事業売上収益 322億6千2百万円(前年同期比△6.5%)●ドミノ 287億5千3百万円(前年同期比△2.0%)主に消耗品の販売が堅調に推移し、現地通貨ベースでは各地域で増収となったものの、為替のマイナス影響により、減収となりました。●産業用プリンター 35億9百万円(前年同期比△32.2%)欧米における競争環境の変化により、大幅な減収となりました。なお、前年同期は大口案件の効果もありました。事業セグメント利益 9億4千4百万円(前年同期比△57.9%)営業利益 6億1百万円(前年同期比△72.3%)販管費や米国関税負担の増加に加え、為替のマイナス影響もあり、大幅な減益となりました。3)マシナリー事業売上収益 181億2百万円(前年同期比+14.6%)●産業機器 132億6千7百万円(前年同期比+31.4%)中国・アジアを中心に自動車・一般機械市場向けの設備投資需要が回復し、大幅な増収となりました。●工業用ミシン 48億3千4百万円(前年同期比△15.1%)米国関税政策の影響を受けアジアにおけるアパレル向け設備投資が先送りとなったことに加え、為替のマイナス影響もあり、減収となりました。事業セグメント利益 12億9千万円(前年同期比+301.8%)営業利益 13億9千万円(前年同期比+271.5%)販管費などが増加したものの、増収により、大幅な増益となりました。4)ニッセイ事業売上収益 50億1千3百万円(前年同期比+0.6%)減速機は設備投資需要の回復が遅れており前年同期並みの推移となった一方、歯車の販売は緩やかに回復しました。全体では、為替のマイナス影響があったものの、前年同期並みとなりました。事業セグメント利益 1億8千3百万円(前年同期比+248.9%)営業利益 2億3千2百万円(前年同期比+144.6%)価格対応の効果などにより、大幅な増益となりました。5)パーソナル・アンド・ホーム事業売上収益 133億1千3百万円(前年同期比+6.9%)為替のマイナス影響があったものの、米州における販売が好調に推移し、増収となりました。事業セグメント利益 9億1百万円(前年同期比△35.3%)営業利益 6億2千2百万円(前年同期比△51.8%)増収となったものの、販促費・販管費の増加や売上構成の変化に、為替のマイナス影響も加わり、大幅な減益となりました。6)ネットワーク・アンド・コンテンツ事業売上収益 93億4千1百万円(前年同期比△5.0%)カラオケ店舗における売上減少に加え、新製品投入効果があった前年同期と比較しカラオケ機器の販売が軟調に推移したことなどにより、減収となりました。事業セグメント利益 2億3百万円(前年同期比△64.2%)営業利益 2億2千2百万円(前年同期比△68.2%)減収影響に加え、販管費の増加などにより、大幅な減益となりました。
(2)当四半期の財政状態の概況(資産、負債及び資本の状況)資産合計は、現金及び現金同等物、営業債権及びその他の債権が減少したことなどにより、前連結会計年度末に比べ274億2千7百万円減少し、9,052億2千2百万円となりました。負債合計は、営業債務及びその他の債務、その他の流動負債が減少したことなどにより、前連結会計年度末に比べ214億9千6百万円減少し、2,196億8千1百万円となりました。資本合計は、親会社の所有者に帰属する四半期利益による利益剰余金が増加した一方、配当金の支払いによる利益剰余金の減少、2025年5月9日開催の取締役会において、自己株式の取得について決議されたことによる自己株式の増加などにより、前連結会計年度末に比べ59億3千1百万円減少し、6,855億4千万円となりました。(キャッシュ・フローの状況)キャッシュ・フローの状況については、現金及び現金同等物(以下「資金」)は、営業活動により74億4千5百万円増加、投資活動により122億2千6百万円減少、財務活動により220億6千2百万円減少、為替変動の影響により2億9千2百万円減少した結果、当第1四半期連結会計期間末は前連結会計年度末と比べ271億3千5百万円減少し、1,456億4千万円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とその主な要因は、次の通りです。1)営業活動によるキャッシュ・フロー税引前四半期利益は169億7千2百万円で、減価償却費及び償却費130億7千2百万円など、非資金損益の調整などによる資金の増加、営業債権及びその他の債権の減少による資金の増加53億8千3百万円、棚卸資産の増加による資金の減少59億3千5百万円、営業債務及びその他の債務の減少による資金の減少82億3千7百万円などがあり、法人所得税の支払額85億1千9百万円などを差し引いた結果、74億4千5百万円の資金の増加となりました。2)投資活動によるキャッシュ・フロー有形固定資産の取得による支出92億3千2百万円、無形資産の取得による支出21億8千7百万円などにより、122億2千6百万円の資金の減少となりました。3)財務活動によるキャッシュ・フローリース負債の返済による支出22億4千7百万円、自己株式の取得による支出43億6千1百万円、自己株式取得のための預託金の増加26億3千9百万円、配当金の支払額128億1千3百万円などにより、220億6千2百万円の資金の減少となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の通期業績予想につきましては、2025年5月9日に公表した内容から変更ありません。また、通期連結業績予想の前提となる予想部分の為替レートについても、1米ドル=140円、1ユーロ=160円から変更ありません。(単位:億円)2026年3月期 2025年3月期 増減率予想 (A) 実績 (B) (A/B – 1)売上収益 8,750 8,766 △0.2%事業セグメント利益 750 777 △3.5%営業利益 730 699 4.5%税引前利益 750 747 0.4%当期利益 550 548 0.4%親会社の所有者に帰属する当期利益 550 548 0.4%為替レート(円)米ドル 141.97 152.48 -ユーロ 162.09 163.62 –
※上記表内の為替レートは、年間の平均レートです。
四半期 2027年3月期 第1四半期
出典: ブラザー工業 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/64480/140120260805509777.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況文中における将来に関する事項は、当第1四半期連結会計期間の末日現在において、判断したものであります。なお、当社グループの業績管理は、事業セグメント損益及び営業損益により行われております。事業セグメント損益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。加えて、前第3四半期連結会計期間より、ネットワーク・アンド・コンテンツ事業を非継続事業に分類しております。これにより、売上収益、事業セグメント利益、営業利益、税引前四半期利益は非継続事業を除いた継続事業の金額を表示し、四半期利益及び親会社の所有者に帰属する四半期利益は、継続事業及び非継続事業の合算を表示しております。なお、前第1四半期連結累計期間についても同様に組み替えて表示しております。
①当第1四半期連結累計期間(2026年4月1日~2026年6月30日)の業績全般の概況当第1四半期連結累計期間における世界経済は、中東情勢の緊迫化をはじめとする地政学的リスクの高まりや原材料価格の高騰、米国通商政策の動向など、先行きは不透明な状況が続いております。当社グループに関連する事業環境は、プリンティング・アンド・ソリューションズ事業の関連分野では、欧州・中国において市況が軟調に推移していますが、それ以外の地域は概ね堅調に推移しています。インダストリアル・プリンティング事業の関連分野は、各地域で底堅く推移しています。マシナリー事業の関連分野では、産業機器は中国・アジアを中心に外需が好調に推移し、内需についても回復基調にあります。一方で、工業用ミシンは、中東情勢の影響を受けアジアのアパレル向け設備投資が引き続き軟調に推移しています。ニッセイ事業の関連分野においては、設備投資需要は用途に応じて濃淡はあるものの、各地域で総じて堅調に推移しました。家庭用ミシンは、インフレや金利高などの影響を受け高級機の市況が軟調なものの、普及機・中級機は堅調に推移しました。このような状況の中、当第1四半期連結累計期間における当社グループの連結業績は、プリンティング・アンド・ソリューションズ事業では、通信・プリンティング機器、ラベリングともに、消耗品を中心に販売が好調に推移したことに加え、為替のプラス影響もあり、大幅な増収となりました。インダストリアル・プリンティング事業では、MUTOH株式会社の連結子会社化やドミノの各地域での堅調な販売に加え、為替のプラス影響もあり、大幅な増収となりました。マシナリー事業では、産業機器の中国・アジアにおける設備投資需要の拡大により、大幅な増収となりました。ニッセイ事業では、減速機・歯車ともに販売が堅調に推移し、大幅な増収となりました。パーソナル・アンド・ホーム事業では、主に米州における販売が減少したものの、為替のプラス影響により増収となりました。これらの結果、売上収益は、前年同期比23.0%増収の2,533億4千4百万円となりました 。事業セグメント利益は、前連結会計期間に計上した米国追加関税の大部分が還付されたほか、プリンティング・アンド・ソリューションズ事業における価格対応の効果や消耗品販売増による粗利増、マシナリー事業の産業機器における増収効果に、為替のプラス影響などもあり、前年同期比195.4%増益の547億3千7百万円、営業利益は、前年同期比250.1%増益の546億4千9百万円となりました。非継続事業を含めた親会社の所有者に帰属する四半期利益は、非継続事業において株式会社エクシングの一部株式の売却益を計上したことにより、前年同期比325.8%増益の499億4千7百万円となりました。*平均為替レート(連結)は次の通りです。当期 米ドル : 160.51円 ユーロ : 185.45円前年同期 米ドル : 145.19円 ユーロ : 164.37円セグメント別の業績は、次の通りです。詳細は、「2.要約四半期連結財務諸表及び主な注記(6)要約四半期連結財務諸表に関する注記事項(セグメント情報)」に記載しております。
②当第1四半期連結累計期間の主なセグメント別の状況1)プリンティング・アンド・ソリューションズ事業売上収益 1,597億4百万円(前年同期比+20.7%)●通信・プリンティング機器 1,395億9千1百万円(前年同期比+21.0%)製品本体については、価格対応の効果があった一方で、中東情勢などのリスクへの対応として各地域でプロモーションを抑制した影響が見られました。その結果、インクジェット複合機は販売が軟調に推移しました。一方で、レーザー複合機・プリンターについては、欧州・中国では販売が減少したものの、米州で販売が伸長し、全体では堅調に推移しました。消耗品については、主に価格対応の効果により、売上は好調に推移しました。通信・プリンティング機器全体では、為替のプラス影響も加わり、大幅な増収となりました。●ラベリング 201億1千3百万円(前年同期比+18.5%)米州・国内を中心に本体・消耗品ともに販売が堅調に推移したことに、為替のプラス影響も加わり、増収となりました。事業セグメント利益 434億4千5百万円(前年同期比+185.5%)営業利益 432億3千5百万円(前年同期比+238.9%)販促費や部材コストが増加したものの、米国追加関税の還付や価格対応の効果、消耗品販売増による粗利増に加え、為替のプラス影響もあり、大幅な増益となりました。2)インダストリアル・プリンティング事業売上収益 416億7千9百万円(前年同期比+29.2%)●ドミノ 334億4千1百万円(前年同期比+16.3%)本体・消耗品ともに販売が堅調に推移したことに加え、為替のプラス影響もあり、増収となりました。●産業用プリンター 82億3千7百万円(前年同期比+134.8%)MUTOH株式会社を連結子会社化したことに加え、為替のプラス影響もあり、大幅な増収となりました。事業セグメント利益 32億2百万円(前年同期比+239.2%)営業利益 28億4千7百万円(前年同期比+373.6%)米国追加関税の還付に加え、ドミノの増収効果や為替のプラス影響もあり、大幅な増益となりました。3)マシナリー事業売上収益 274億4千8百万円(前年同期比+51.6%)●産業機器 219億2千9百万円(前年同期比+65.3%)中国・アジアを中心に自動車・一般機械市場向けの設備投資需要が拡大し、大幅な増収となりました。●工業用ミシン 55億1千9百万円(前年同期比+14.1%)中東情勢などの影響を受けアジアにおける設備投資の抑制が見られたものの、独Konrad Busche社の自動車部品向け部門の収益が加わった効果や為替のプラス影響などにより、増収となりました。事業セグメント利益 44億円(前年同期比+241.1%)営業利益 46億2千3百万円(前年同期比+232.5%)産業機器の増収により、大幅な増益となりました。4)ニッセイ事業売上収益 62億9千7百万円(前年同期比+25.6%)価格対応の効果も含め減速機・歯車ともに販売が堅調に推移し、大幅な増収となりました。事業セグメント利益 8億9千4百万円(前年同期比+386.7%)営業利益 9億2千1百万円(前年同期比+296.1%)増収や価格対応の効果に加え、米国追加関税の還付や為替のプラス影響もあり、大幅な増益となりました。5)パーソナル・アンド・ホーム事業売上収益 144億2千万円(前年同期比+8.3%)主に米州において販売が軟調に推移したものの、為替のプラス影響により、増収となりました。事業セグメント利益 27億3千8百万円(前年同期比+203.7%)営業利益 27億3千5百万円(前年同期比+339.4%)主に米国追加関税の還付や為替のプラス影響により、大幅な増益となりました。
(2)当四半期の財政状態の概況(資産、負債及び資本の状況)資産合計は、2026年4月1日に、保有する株式会社エクシング(以下、「エクシング」)の株式の70%を株式会社U-NEXT HOLDINGS(以下、「U-NEXT HOLDINGS」)へ譲渡したことに伴い、売却目的で保有する資産が減少した一方、現金及び現金同等物が増加したことなどにより、前連結会計年度末に比べ360億5千7百万円増加し、1兆548億7千2百万円となりました。負債合計は、2026年4月1日に、保有するエクシングの株式の70%をU-NEXT HOLDINGSへ譲渡したことに伴い、売却目的で保有する資産に直接関連する負債が減少したことなどにより、前連結会計年度末に比べ40億7千6百万円減少し、2,473億7千4百万円となりました。資本合計は、配当金の支払いにより利益剰余金が減少した一方、親会社の所有者に帰属する四半期利益による利益剰余金の増加、在外営業活動体の換算差額の影響などにより、前連結会計年度末に比べ401億3千3百万円増加し、8,074億9千7百万円となりました。(キャッシュ・フローの状況)キャッシュ・フローの状況については、現金及び現金同等物(以下「資金」)は、営業活動により461億9千1百万円増加、投資活動により60億3千8百万円増加、財務活動により198億8千1百万円減少、為替変動の影響により47億9千7百万円増加等の結果、当第1四半期連結会計期間末は前連結会計年度末と比べ371億4千5百万円増加し、2,348億2千万円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とその主な要因は、次の通りです。1)営業活動によるキャッシュ・フロー税引前四半期利益は567億7千3百万円で、減価償却費及び償却費120億7百万円など、非資金損益の調整などによる資金の増加、営業債権及びその他の債権の増加による資金の減少76億8千5百万円、棚卸資産の増加による資金の減少70億2千3百万円、営業債務及びその他の債務の増加による資金の増加52億5千4百万円などがあり、法人所得税の支払額73億9百万円などを差し引いた結果、461億9千1百万円の資金の増加となりました。2)投資活動によるキャッシュ・フロー有形固定資産の取得による支出87億1千7百万円、無形資産の取得による支出20億1百万円、子会社の売却による収入175億円などにより、60億3千8百万円の資金の増加となりました。3)財務活動によるキャッシュ・フローリース負債の返済による支出21億9千5百万円、自己株式の取得による支出51億8千7百万円、配当金の支払額124億8千1百万円などにより、198億8千1百万円の資金の減少となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の通期連結業績予想は、売上収益・各段階利益を上方修正いたします。売上収益につきましては、当第1四半期連結累計期間の上振れ分を一部反映いたしました。加えて、前回予想時には中東情勢に伴うプリンティング・アンド・ソリューションズ事業の生産制約リスクを織り込んでおりましたが、現時点ではその影響が限定的であることから、販売数量の増加を見込んでおります。併せて、予想部分の為替レートを円安に変更したことに伴う為替のプラス影響を織り込んでおります。各段階利益につきましては、当第1四半期連結累計期間の上振れ分の一部を反映しております。また、中東情勢による影響が前回予想時より軽減される見通しである一方、部材価格の高騰が想定を上回ることなどのリスクを織り込んでおります。なお、通期連結業績予想の前提となる予想部分の為替レートは、ユーロについては1ユーロ=180円から変更しておりませんが、ドルについては1米ドル=150円から1米ドル=155円に変更しております。(単位:億円)2027年3月期2026年3月期 2027年3月期増減率 増減率予想 実績 前回予想(A) (B) (A/B -1) (C) (A/C -1)売上収益 9,800 8,935 9.7% 9,100 7.7%事業セグメント利益 900 836 7.6% 850 5.9%営業利益 900 779 15.6% 850 5.9%税引前利益 945 820 15.3% 875 8.0%継続事業からの当期利益 692 626 10.5% 640 8.1%非継続事業からの当期利益 83 50 64.8% 80 3.8%親会社の所有者に帰属する775 676 14.6% 720 7.6%当期利益為替レート(円)米ドル 157.26 150.97 – 150.00 -ユーロ 182.09 174.54 – 180.00 –
※上記表内の為替レートは、年間の平均レートです。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。