通期は米国通商政策の影響分析など要因説明が深化した一方、四半期は決算期変更関連の説明が不要になったこと等で大きく簡素化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ダイフク分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月14日 → 2026年2月12日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,916字 → 6,819字(前期比+15.3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(789字) → あり(582字)
変化の型: 出来事型、会計基準変更型、要因分析深化型
増えた要素
- 〔米国通商政策等の影響及び対応〕の新設(米国売上構成比・関税負担の限定性・新工場稼働等の説明)
- 受注高の開示方法変更(為替変動による洗い替え増減額を含めない方式へ)に関する説明
- 今後の見通しにおける受注高のレンジ開示への変更とその理由の説明
要約: 文字数は15.3%増加し、因果表現も大幅に増えた(+8件)。米国通商政策の影響を分析する新セクションが設けられたほか、受注高の開示方法変更や見通しのレンジ化など開示手法に関する説明も追加され、要因の記述が細かくなった。
四半期決算短信の比較
文字数: 5,637字 → 4,481字(前期比-20.5%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 簡素化型
増えた要素
- 〔中東情勢を巡る事業への影響〕の新設(直接影響は限定的とする説明)
減った要素
- 〔決算期変更に伴う連結対象期間について〕の詳細説明(決算期変更が完了したため不要に)
- 〔米国通商政策等の影響及び対応〕の詳細説明(米国売上構成比・関税負担・新工場計画等)
要約: 文字数は20.5%減少。決算期変更に伴う経過的な説明が完了により不要となり削除されたほか、前年にあった米国通商政策の詳細分析も短い中東情勢リスクの言及に置き換わり、全体として説明が簡素化された。
定性文の全文(前期・今期)
通期 2024年12月期
出典: ダイフク 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月14日(https://www2.jpx.co.jp/disc/63830/140120250214575233.pdf)
1.経営成績等の概況(1) 当期の経営成績の概況当社の決算期(事業年度の末日)は、2024年6月21日に開催した第108回定時株主総会での決議をもって、毎年3月31日から12月31日に変更となりました。決算期変更の経過期間となる当連結会計年度(2024年12月期)は、株式会社ダイフク並びに国内を中心とした従来の3月末決算子会社は2024年4月1日から12月31日までの9カ月間を、海外を中心とした子会社は2024年1月1日から12月31日までの12カ月間を連結対象期間とした変則決算となっています。このため、参考値として、当連結会計年度と同一期間となるように組み替えた前年同期(以下「調整後前年同期」)による比較情報を記載しています。当連結会計年度(2024年4月1日~12月31日)における世界の経済は、中国経済の低迷や米国経済の減速懸念に伴う下振れリスクはあったものの、総じて順調に推移しました。事業環境としては、日本においては物流2024年問題を背景として、物流関連投資が回復基調にあります。半導体産業では、中国におけるレガシー半導体投資が高水準で継続すると同時に、生成AI向け半導体の需要が急増し、先端半導体投資が前倒しで回復してきました。また、半導体後工程における自動化投資も具現化してきました。自動車産業では、ガソリン車とxEV(BEV、HEV、PHEV、FCEVなど電動車の総称)の混流生産を可能とするラインへの投資が高水準で継続しています。航空旅客数の回復に伴い空港における自動化投資も北米を中心に伸長しています。このような経済・事業環境の下、当連結会計年度の受注は、アジアにおける半導体生産ライン向けシステムや、北米における空港向けシステムを中心に順調に推移しました。売上は、豊富な前期末受注残高をベースに全体として計画に対し、順調に推移しました。この結果、受注高は5,947億69百万円(調整後前年同期比5.8%増)、売上高は5,632億28百万円(同6.1%増)となりました。利益面では、前中期経営計画期間より進めてきた生産の効率化をはじめとする各種コスト削減への取り組みが寄与しました。また、中国におけるレガシー半導体向け売上の増加もあり、利益率が大きく改善しました。この結果、営業利益は715億46百万円(同36.3%増)、経常利益は744億98百万円(同37.0%増)、親会社株主に帰属する当期純利益は570億86百万円(同50.6%増)となりました。なお、営業利益、経常利益、親会社株主に帰属する当期純利益については、国内が9カ月間の変則決算にもかかわらず、3期連続で過去最高を更新しました。当連結会計年度の当社グループの平均為替レートは、米ドルで152.27円(前連結会計年度141.20円)、中国元で
21.13円(同19.87円)、韓国ウォンで0.1113円(同0.1080円)等となりました。為替の変動により、前連結会計年度比で受注高は約284億円、売上高は約213億円、営業利益は約25億円、それぞれ増加しました。〔セグメントごとの業績〕セグメントごとの業績は次のとおりです。受注・売上は外部顧客への受注高・売上高を、セグメント利益は親会社株主に帰属する当期純利益を記載しています。報告セグメントに関する詳細は、後記(セグメント情報等)をご覧ください。当社グループのうち、海外子会社については、そのほとんどが12月末決算のため2024年1月1日から12月31日までの期間の状況を記載しています。また、株式会社ダイフク並びに国内を中心とした従来の3月決算子会社を含むセグメントの対前年比較については、参考値として、調整後前年同期による比較情報を記載しています。2
① 株式会社ダイフク受注は、半導体生産ライン向けシステムを中心に順調に推移しました。売上は、豊富な前期末受注残高をベースに全体としては順調に推移しました。セグメント利益は、生産の効率化をはじめとする各種コスト削減への取り組みが寄与しました。また、中国におけるレガシー半導体向け売上の増加もあり、利益率が大きく改善しました。この結果、受注高は1,777億70百万円(調整後前年同期比10.7%増)、売上高は1,880億97百万円(同14.1%増)、セグメント利益は292億50百万円(同53.3%増)となりました。
② コンテックグループ日本市場・海外市場ともに顧客の在庫調整の影響を受け受注は減少しました。一方、為替変動の影響等により北米市場で増収となり売上は増加しました。セグメント利益は、国内での売上減少が影響し減益となりました。この結果、受注高は172億13百万円(調整後前年同期比5.2%減)、売上高は169億82百万円(同2.0%増)、セグメント利益は2億69百万円(同58.0%減)となりました。
③ Daifuku North America, Inc.(DNA)グループ受注は、空港向けシステムが好調に推移したものの、一般製造業・流通業、半導体生産ライン向けシステムにおいて、前年の実績には及びませんでした。売上は、豊富な前期末受注残高をベースに計画に対し概ね順調に推移しました。セグメント利益は、生産の効率化をはじめとする各種コスト削減への取り組みが寄与し、一般製造業・流通業、自動車生産ライン向けシステムにおいて、増加しました。この結果、受注高は1,833億5百万円(前年同期比9.3%減)、売上高は1,724億84百万円(同1.9%減)、セグメント利益は162億86百万円(同46.6%増)となりました。
④ Clean Factomation, Inc.(CFI)受注は、低調だった前年からは回復基調にあるものの、売上・セグメント利益ともに低調に推移しました。この結果、受注高は317億61百万円(前年同期比28.0%増)、売上高は258億86百万円(同15.5%減)、セグメント利益は14億14百万円(同25.1%減)となりました。
⑤ 大福自動搬送設備(蘇州)有限公司(DSA)受注は、好調だった前年からの反動の影響はあるものの、レガシー半導体向け投資が高水準で継続しました。売上・セグメント利益ともに、豊富な前期末受注残高をベースに好調に推移しました。この結果、受注高は318億95百万円(前年同期比31.7%減)、売上高は533億79百万円(同77.4%増)、セグメント利益は122億43百万円(同122.9%増)となりました。
⑥ その他「その他」は、当社グループを構成する連結子会社66社のうち、上記②③④⑤以外の国内外の子会社です。これらの各社は、マテリアルハンドリングシステム・洗車機等の製造・販売・工事・サービスを行っています。主な子会社の状況は、次のとおりです。国内子会社:株式会社ダイフクプラスモアは、各種洗車機の販売等を行っています。海外子会社:中国、台湾、韓国、タイ、インドなどにマテリアルハンドリングシステム・洗車機の生産拠点があり、最適地生産・調達体制の一翼を担いつつ、販売・工事・サービスも行っています。また、北中米、アジア、欧州、オセアニアには販売・工事・サービスを行う子会社を幅広く配置しています。受注は、半導体生産ライン向けシステムを中心に好調に推移しました。売上は、前期末受注残高をベースに概ね計画通りに推移しました。セグメント利益は、オセアニアにおける一部案件で一過性コストを計上した前期から大きく増加しました。この結果、受注高は1,528億23百万円(調整後前年同期比39.3%増)、売上高は1,021億52百万円(同11.0%減)、セグメント利益は40億51百万円(同274.4%増)となりました。3
(2) 当期の財政状態の概況(資産、負債及び純資産の状況)資産は、前連結会計年度末に比べ425億52百万円増加し、6,887億7百万円となりました。これは主に受取手形・完成工事未収入金等及び契約資産が467億85百万円、投資有価証券が100億32百万円減少したものの、現金及び預金が794億77百万円、有形固定資産が83億24百万円、繰延税金資産が86億1百万円それぞれ増加したことによるものです。負債は、前連結会計年度末に比べ28億82百万円増加し、2,902億82百万円となりました。これは主に短期借入金が70億90百万円、未払費用等の流動負債その他が32億91百万円、未払法人税等が39億84百万円減少したものの、賞与引当金が107億88百万円、契約負債が54億33百万円それぞれ増加したことによるものです。純資産は、前連結会計年度末に比べ396億69百万円増加し、3,984億24百万円となりました。これは主に自己株式の取得に伴う98億37百万円の減少があったものの、利益剰余金が388億98百万円、為替換算調整勘定が134億45百万円増加したことによるものです。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ839億49百万円増加し、2,203億95百万円となりました。(営業活動によるキャッシュ・フロー)営業活動による資金の増加は、1,161億29百万円となりました(前連結会計年度は371億17百万円の増加)。これは主に、仕入債務の減少が34億82百万円、法人税等の支払額が257億33百万円あったものの、税金等調整前当期純利益が744億88百万円、売上債権及び契約資産の減少額が556億39百万円あったことによるものです。(投資活動によるキャッシュ・フロー)投資活動による資金の減少は、23億93百万円となりました(前連結会計年度は295億82百万円の減少)。これは主に、定期預金の払戻による収入が58億56百万円、投資有価証券の売却による収入が33億6百万円あったものの、固定資産の取得による支出が118億82百万円あったことによるものです。(財務活動によるキャッシュ・フロー)財務活動による資金の減少は、368億20百万円となりました(前連結会計年度は227億32百万円の増加)。これは主に、短期借入金の減少額が64億21百万円、自己株式の取得による支出が100億3百万円、配当金の支払額が174億77百万円あったことによるものです。(参考) キャッシュ・フロー関連指標の推移2021年3月期 2022年3月期 2023年3月期 2024年3月期 2024年12月期自己資本比率(%) 57.7 60.2 60.2 55.5 57.8時価ベースの自己資本比率(%) 306.6 229.2 167.5 205.6 176.2キャッシュ・フロー対有利子
0.9 0.5 0.6 1.9 0.5負債比率(年)インタレスト・カバレッジ・
61.2 140.1 64.7 83.2 405.2レシオ(倍)自己資本比率 :(純資産-非支配株主持分-新株予約権)/総資産時価ベースの自己資本比率 : 株式時価総額/総資産キャッシュ・フロー対有利子負債比率 : 有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ : 営業キャッシュ・フロー/利払い(注)1 いずれも連結ベースの財務数値により計算しています。2 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。3 キャッシュ・フローは、営業キャッシュ・フローを利用しています。4 有利子負債は、連結貸借対照表に計上されている負債のうち短期借入金、長期借入金、転換社債型新株予約権付社債を対象としています。5 利払いについては連結キャッシュ・フロー計算書の利息の支払額を使用しています。6 2023年4月1日付で普通株式1株につき3株の割合で株式分割を行っています。このため、2021年3月期連結会計年度の期首に当該株式分割が行われたと仮定して、時価ベースの自己資本比率を算定しています。4
(4) 利益配分に関する基本方針、及び当期・次期の配当当社は、株主の皆さまに対する利益還元を最重要事項と位置付け、剰余金の配当は、連結当期純利益をベースとする業績連動による配当政策を取り入れています。また、残余の剰余金は、内部留保金として、今後の成長に向けた投資資金に充てる方針です。2024年4月にスタートした「2027年中期経営計画」では株主還元方針として、連結配当性向各年度35%以上を目標としています。当期については、中間配当として1株当たり23円を実施しており、2025年2月14日開催の取締役会で期末配当を1株当たり32円とさせていただくことを決議し、合計で年間配当としては1株当たり55円とさせていただくこととしました。この結果、連結配当性向は35.7%となります。次期(2025年12月期)の配当については、2025年12月期の業績予想及び上記の配当施策を踏まえ、年間配当64円(中間32円、期末32円)、連結配当性向は36.2%を予定しています。
(5) 今後の見通し現時点での2025年12月期の業績予想は、以下のとおりです。なお、2024年12月期が変則決算のため、対前年増減率は記載していません。2025年12月期の連結通期業績予想受 注 高 7,000億円売 上 高 6,500億円営 業 利 益 815億円経 常 利 益 850億円親会社株主に帰属する当期純利益 650億円米国の通商政策が世界経済へ与える影響を注視する必要があるものの、製造業・流通業における労働力不足や人件費上昇を背景とした自動化投資及び生成AI向け先端半導体と後工程投資が拡大する見込みです。また、自動車産業におけるxEV関連投資や、空港における自動化投資も高水準が継続する見込みであり、受注に結び付けていきます。売上高は、豊富な前期末受注残高をベースに順調に推移する見込みです。利益面については、半導体生産ライン向けシステムの地域別売上構成比の変化や、日本を中心とした人件費上昇と、これに付随するサプライチェーンにおけるコスト増加の影響を見込んでいますが、生産の効率化をはじめとする各種コスト削減への取り組みにより更なる収益性の改善を進めていきます。2025年12月期の為替レートは対米ドル148 円(2024年12月期実績レート152.27円)を前提としています。上記の業績予想は、現時点で入手可能な情報に基づき判断したものであり、国内外の経済・競合状況、各種リスク要因などの様々な不確定要素により、実際の業績は記載の見通しとは異なる可能性があります。
通期 2025年12月期
出典: ダイフク 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月12日
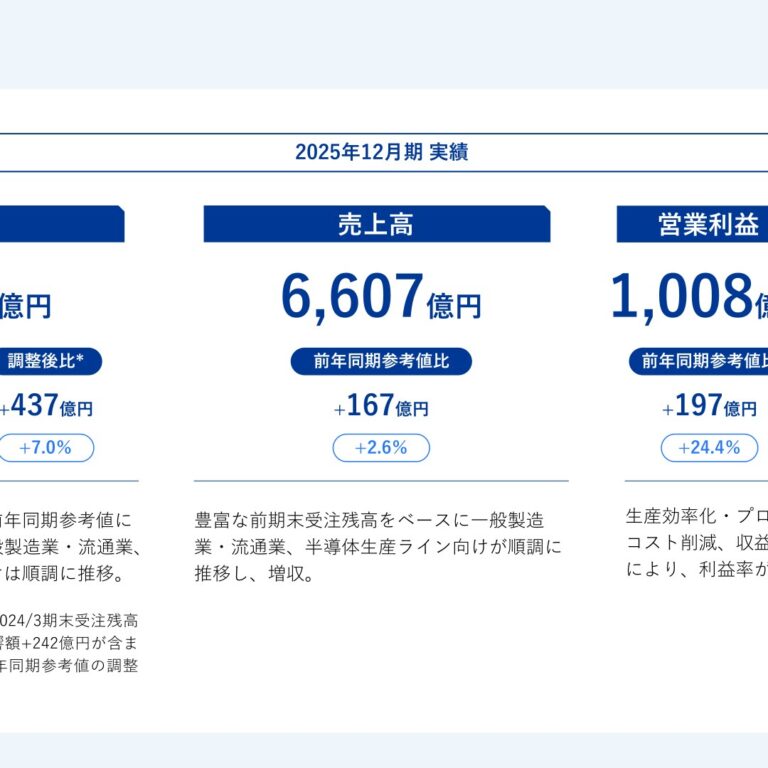
1.経営成績等の概況(1) 当期の経営成績の概況〔決算期変更に伴う連結対象期間と前年比較〕前連結会計年度(2024年12月期)より当社の決算期(事業年度の末日)は、3月31日から12月31日に変更となりました。この結果、前連結会計年度は、株式会社ダイフク並びに国内を中心とした従来の3月末決算会社は2024年4月1日から12月31日の9カ月間、海外を中心とした12月末決算の子会社は2024年1月1日から12月31日の12カ月間を対象とした変則決算となっています。なお、前年比較の参考値として、従来の3月末決算会社の2024年1月1日から3月31日の3カ月間を加算し、期間を揃えた前年同期(以下、前年同期参考値)による比較情報を記載しています。当連結会計年度(2025年1月1日~12月31日)における世界経済は、米国の通商政策の影響や中国経済の低迷により不透明感が増したものの、概ね堅調に推移しました。事業環境としては、日米の一般製造業・流通業では、労働力不足や人件費の上昇を背景に、製造・物流現場の自動化投資が回復基調にあります。半導体産業では、生成AI向け半導体需要の増加に伴い、後工程の自動化も含めた先端半導体投資の強い需要が続いています。また、中国においては国産化の強化・推進に伴う投資が継続しています。自動車産業では、米国通商政策による関税の影響を見極めるため、お客さまの投資判断が一時的に遅れたものの、米国を中心に引き続き高水準の投資が計画されています。空港においては、航空旅客数の増加に対応するための自動化投資の需要が米国を中心に世界各国で継続しています。このような経済・事業環境の下、当連結会計年度の受注は、自動車生産ライン向けシステムこそ前年同期参考実績には及ばなかったものの、一般製造業・流通業、半導体生産ライン、空港向けシステムは順調に推移しました。売上は、豊富な前期末受注残高をベースに一般製造業・流通業、半導体生産ライン向けシステムが順調に推移し、増収となりました。この結果、受注高は6,726億18百万円(前年同期参考値比3.0%増)、売上高は6,607億24百万円(同2.6%増)となり、売上高は2024年3月期に記録した過去最高を更新しました。なお、前連結会計年度までは為替変動に伴う直近期末受注残高の洗い替え増減額を当該期の受注高に含めて開示していましたが、当連結会計年度から受注高に含めず開示する方法に変更しました。前年同期参考値の受注高には、2024年3月期末の受注残高に対する為替変動の影響による増加額242億円が含まれており、本影響額を除いた実質ベースの前年同期参考値比の増減率は7.0%増となります。利益面では、生産効率化・プロジェクト管理の強化によるコスト削減、収益性を重視した受注の徹底等により利益率が向上し、増益となりました。この結果、営業利益は1,008億16百万円(同24.4%増)、経常利益は1,046億49百万円(同24.1%増)、親会社株主に帰属する当期純利益は780億96百万円(同21.3%増)となりました。なお、営業利益、経常利益、親会社株主に帰属する当期純利益は、4期連続で過去最高を更新しました。当連結会計年度の当社グループの平均為替レートは、米ドルで149.87円(前連結会計年度152.27円)、中国元で
20.88円(同21.13円)、韓国ウォンで0.1055円(同0.1113円)、台湾ドルで4.81円(同4.74円)となりました。為替変動の影響により、前連結会計年度比で受注高は約68億円、売上高は約55億円、営業利益は約6億円、それぞれ減少しました。2〔米国通商政策等の影響及び対応〕米国は、当連結会計年度において売上高1,697億円、構成比26%(前連結会計年度は1,677億円、構成比30%)を占める重点市場の一つです。米国が導入した相互関税により、米国外から調達する一部の製品・部材が課税対象になるものの、一般製造業・流通業、自動車生産ライン、空港向けシステムは、大部分を米国で生産しています。また、半導体生産ライン向けシステムは、日本・台湾・韓国で生産し米国に輸出していますが、契約形態としては、お客さまが輸入者となるケースが大多数であり、当社グループが負担する関税は極めて限定的です。ただし、米国の通商政策が、自動車・半導体産業を中心としたお客さまの今後の投資計画(国・金額・時期)に影響を及ぼす可能性があります。そのため、お客さまとのコミュニケーションをさらに強化し、投資計画の見直しに対しても、当社グループのグローバルネットワークを活かした最適な提案活動を行って、受注に結び付けていきます。なお、当社グループは米国を成長市場と位置付けており、同国内での一般製造業・流通業向けシステムの生産能力増大が急務となっていましたが、2025年10月に新工場が竣工し、稼働を開始しました。これにより生産能力は従来比約2倍となりました。「地産地消」の強みを活かして、米国市場での売上高増加とシェア拡大を図るとともに、現地のニーズに合致した製品・サービスをよりタイムリーに提供するため、グローバル開発機能の拡充も進めていきます。〔セグメントごとの業績〕セグメントごとの業績は次のとおりです。受注・売上は外部顧客への受注高・売上高を、セグメント利益は親会社株主に帰属する当期純利益を記載しています。報告セグメントに関する詳細は、後記(セグメント情報等)をご覧ください。また、株式会社ダイフク並びに国内を中心とした従来の3月決算子会社を含むセグメントの対前年比較については、参考値として、前年同期参考値による比較情報を記載しています。
① 株式会社ダイフク受注は、一般製造業・流通業、半導体生産ライン向けシステムが順調に推移した一方、自動車生産ライン向けシステムは前期(前年同期参考値)に及びませんでした。売上は、前期末受注残高をベースに全体としては概ね順調に推移したものの、前期(前年同期参考値)には及びませんでした。セグメント利益は、生産効率化・プロジェクト管理の強化によるコスト削減、収益性を重視した受注の徹底等により利益率が向上し、前期(前年同期参考値)比で増益となりました。この結果、受注高は2,266億42百万円(前年同期参考値比1.8%減)、売上高は2,465億60百万円(同5.9%減)、セグメント利益は556億11百万円(同28.2%増)となりました。
② コンテックグループ受注・売上は、国内の医療や社会インフラ分野向け、北米の医療分野向けが順調に推移し、増加しました。セグメント利益は、国内での収益性の改善により、増益となりました。この結果、受注高は189億26百万円(前年同期参考値比1.1%増)、売上高は202億35百万円(同4.7%増)、セグメント利益は11億18百万円(同62.1%増)となりました。3
③ Daifuku North America, Inc.(DNA)グループ受注は、自動車生産ライン、半導体生産ライン向けシステムが前期に及ばなかった一方で、一般製造業・流通業、空港向けシステムは順調に推移しました。売上は、前期末受注残高をベースに全体として概ね順調に推移したものの、一部業務の見直しに伴う影響等により減収となりました。セグメント利益は、生産効率化・プロジェクト管理の強化によるコスト削減、収益性を重視した受注の徹底等による効果はあったものの、税負担の増加等の影響により減益となりました。この結果、受注高は1,961億91百万円(前年同期比7.0%増)、売上高は1,658億94百万円(同3.8%減)、セグメント利益は152億17百万円(同6.6%減)となりました。
④ Clean Factomation, Inc.(CFI)受注は、生成AI向け先端半導体投資の強い需要が継続し、好調に推移しました。売上・セグメント利益は、前期末の受注残高をベースに好調に推移し、増収増益となりました。この結果、受注高は494億34百万円(前年同期比55.6%増)、売上高は375億87百万円(同45.2%増)、セグメント利益は33億20百万円(同134.8%増)となりました。
⑤ 大福自動搬送設備(蘇州)有限公司(DSA)受注は、中国国内における半導体国産化の強化・推進に伴う投資が継続したことにより、好調に推移しました。売上・セグメント利益は、前期末受注残高の減少が影響し、減収減益となりました。この結果、受注高は470億39百万円(前年同期比47.5%増)、売上高は409億52百万円(同23.3%減)、セグメント利益は108億21百万円(同11.6%減)となりました。
⑥ その他「その他」は、当社グループを構成する連結子会社61社のうち、上記②③④⑤以外の国内外の子会社です。これらの各社は、マテリアルハンドリングシステム・洗車機等の製造・販売・工事・サービスを行っています。主な子会社の状況は、次のとおりです。国内子会社:株式会社ダイフクプラスモアは、各種洗車機の販売等を行っています。海外子会社:中国、台湾、韓国、タイ、インドなどにマテリアルハンドリングシステム・洗車機の生産拠点があり、最適地生産・調達体制の一翼を担いつつ、販売・工事・サービスも行っています。また、北中米、アジア、欧州、オセアニアには販売・工事・サービスを行う子会社を幅広く配置しています。受注は、半導体生産ライン向けシステムが好調に推移したものの、前期(前年同期参考値)には及びませんでした。売上・セグメント利益は、前期末受注残高をベースに半導体生産ライン向けシステムを中心として好調に推移し、増収増益となりました。この結果、受注高は1,343億83百万円(前年同期参考値比14.2%減)、売上高は1,499億94百万円(同41.1%増)、セグメント利益は173億79百万円(同303.3%増)となりました。4
(2) 当期の財政状態の概況(資産、負債及び純資産の状況)資産は、前連結会計年度末に比べ655億4百万円増加し、7,542億11百万円となりました。これは主に現金及び預金が397億31百万円、建物及び構築物(純額)が236億28百万円それぞれ増加したことによるものです。負債は、前連結会計年度末に比べ123億68百万円増加し、3,026億50百万円となりました。これは主に契約負債が108億31百万円減少したものの、支払手形・工事未払金等が55億46百万円、未払法人税等が98億78百万円、未払金等の流動負債その他が108億11百万円それぞれ増加したことによるものです。純資産は、前連結会計年度末に比べ531億35百万円増加し、4,515億60百万円となりました。これは主に利益剰余金が537億99百万円増加したことによるものです。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ248億60百万円増加し、2,452億56百万円となりました。(営業活動によるキャッシュ・フロー)営業活動による資金の増加は、761億37百万円となりました(前連結会計年度は1,161億29百万円の増加)。これは主に、売上債権及び契約資産の増加額が118億80百万円、法人税等の支払額が178億91百万円あったものの、税金等調整前当期純利益が1,095億78百万円あったことによるものです。(投資活動によるキャッシュ・フロー)投資活動による資金の減少は、242億99百万円となりました(前連結会計年度は23億93百万円の減少)。これは主に、固定資産の取得による支出が222億7百万円あったことによるものです。(財務活動によるキャッシュ・フロー)財務活動による資金の減少は、273億50百万円となりました(前連結会計年度は368億20百万円の減少)。これは主に、短期借入金の減少額が17億94百万円、配当金の支払額が234億20百万円あったことによるものです。(参考) キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2024年12月期 2025年12月期自己資本比率(%) 60.2 60.2 55.5 57.8 59.9時価ベースの自己資本比率(%) 229.2 167.5 205.6 176.2 240.3キャッシュ・フロー対有利子
0.5 0.6 1.9 0.5 0.8負債比率(年)インタレスト・カバレッジ・
140.1 64.7 83.2 405.2 280.1レシオ(倍)自己資本比率 :(純資産-非支配株主持分-新株予約権)/総資産時価ベースの自己資本比率 : 株式時価総額/総資産キャッシュ・フロー対有利子負債比率 : 有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ : 営業キャッシュ・フロー/利払い(注)1 いずれも連結ベースの財務数値により計算しています。2 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。3 キャッシュ・フローは、営業キャッシュ・フローを利用しています。4 有利子負債は、連結貸借対照表に計上されている負債のうち短期借入金、長期借入金、転換社債型新株予約権付社債を対象としています。5 利払いについては連結キャッシュ・フロー計算書の利息の支払額を使用しています。6 2023年4月1日付で普通株式1株につき3株の割合で株式分割を行っています。このため、2022年3月期連結会計年度の期首に当該株式分割が行われたと仮定して、時価ベースの自己資本比率を算定しています。5
(4) 利益配分に関する基本方針、及び当期・次期の配当当社は、株主の皆さまへの利益還元を経営上の最重要事項の一つと位置付け、剰余金の配当は、連結当期純利益を基準とする業績連動型の配当政策を採用しています。配当後の残余剰余金は、内部留保金として確保し、今後の成長に向けた投資資金に充当する方針です。2024年4月に開始した「2027年中期経営計画」では株主還元方針として、連結配当性向各年度35%以上を目標としています。当期は、中間配当として1株当たり34円を実施済みであり、2026年2月12日開催の取締役会において、期末配当を1株当たり44円とすることを決議しました。これにより、年間配当は1株当たり78円、連結配当性向は36.7%となります。次期(2026年12月期)の配当は、2026年12月期の業績予想及び上記の配当方針を踏まえ、年間配当82円(中間36円、期末46円)、連結配当性向37.7%を予定しています。
(5) 今後の見通し現時点での2026年12月期の業績予想は、以下のとおりです。2026年12月期の連結通期業績予想受 注 高 7,800~8,200億円 (前年同期比 16.0~21.9%増)売 上 高 7,000億円 ( 同 5.9%増)営 業 利 益 1,050億円 ( 同 4.2%増)経 常 利 益 1,085億円 ( 同 3.7%増)親会社株主に帰属する当期純利益 800億円 ( 同 2.4%増)一般製造業・流通業では、労働力不足や人件費上昇を背景に、生産・物流現場における自動化投資が高水準で継続する見込みです。半導体産業では、生成AIの急速な普及を受けて先端半導体の需要が一段と拡大しており、前工程に加えて後工程でも積極的な投資が続いています。さらに、各国が経済安全保障の観点から自国内での生産基盤確保を進めていることも、寄与する見込みです。自動車産業では、モビリティの変革に対応するための柔軟な生産体制への移行に向けた投資が継続し、2025年12月期に一部延期となった案件も2026年12月期の需要として見込まれます。空港では、航空旅客数の増加や慢性的な人手不足を背景とした運用効率化の需要が続く見込みです。こうした市場環境を踏まえ、前期を大きく上回る受注高を見込んでいます。なお、大型案件の受注時期の変動等を考慮し、2026年12月期の業績予想から受注高見通しについてはレンジでの開示に変更しました。売上高は、2025年12月期末の豊富な受注残高をベースに順調に推移する見込みです。利益面では、生産効率化・プロジェクト管理の強化によるコスト削減、収益性を重視した受注の徹底等により、高い利益水準を維持・強化し、売上拡大との両立を通じて、持続的な利益成長を目指します。2026年12月期の想定為替レートは対米ドル150円としています。上記の業績予想は、現時点で入手可能な情報に基づき判断したものであり、国内外の経済・競合状況、各種リスク要因などの様々な不確定要素により、実際の業績は記載の見通しとは異なる可能性があります。
四半期 2025年12月期 第2四半期
出典: ダイフク 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/63830/140120250807533369.pdf)
1.当中間決算に関する定性的情報(1) 経営成績に関する説明〔決算期変更に伴う連結対象期間について〕・当中間連結会計期間(株式会社ダイフク並びに国内外すべての子会社:2025年1月1日~6月30日)・前中間連結会計期間(株式会社ダイフク並びに国内を中心とした従来の3月末決算会社:2024年4月1日~9月30日、海外を中心とした子会社:2024年1月1日~6月30日)前連結会計年度より、当社の決算期(事業年度の末日)は、3月31日から12月31日に変更となりました。上記のとおり、前中間連結会計期間と当中間連結会計期間で連結対象期間が異なりますが、参考情報として対前年同期に対する増減率を記載しています。当中間連結会計期間における世界の経済は、概ね順調に推移したものの、米国通商政策の影響による不確実性の高まりや中国経済の低迷により、不透明感が増しています。事業環境としては、日米における一般製造業・流通業では、労働力不足や人件費上昇等を背景として、製造・物流現場における自動化投資が回復基調にあります。半導体産業では、中国におけるレガシー半導体投資が継続しています。また、生成AI向け半導体需要の急増に伴い、後工程における自動化も含めた先端半導体投資の強い需要が続いています。自動車産業では、最終的な関税の決定内容を見極めるため、お客さまの意思決定にやや遅れが生じているものの、米国を中心に引き続き高水準の投資が計画されています。空港においては、航空旅客数の増加に対応するための自動化投資の需要が継続しています。このような経済・事業環境の下、当中間連結会計期間の受注は、一般製造業・流通業、自動車生産ライン向けシステムが減少したものの、半導体生産ライン、空港向けシステムが増加し、全体としては前年並みの水準となりました。売上は、一般製造業・流通業、半導体生産ライン、自動車生産ライン向けシステムが、豊富な前期末受注残高をベースに順調に推移し、増収となりました。この結果、受注高は3,344億58百万円(前年同期比0.2%増)、売上高は3,264億89百万円(同7.9%増)となりました。なお、前連結会計年度までは為替変動に伴う直近期末受注残高の洗い替え増減額を当該期における受注高に含めて開示していましたが、当連結会計年度より受注高に含めず開示することに変更しました。2024年12月期の中間連結会計期間の受注高には、2024年3月期末の受注残高に対する為替変動の影響による増加額281億円が含まれており、本影響額を除いた実質ベースの前年同期比増減率は9.4%増となります。四半期ベースでは、当第1四半期(2025年1~3月)の受注高1,431億23百万円に対して、当第2四半期(2025年4~6月)の受注高は1,913億35百万円となり33.7%増加しました。また、2024年3月期以降の直近期末受注残高の為替変動による洗い替え増減額を含まない四半期ベースの受注高としては、当第2四半期が最高となりました。利益面では、生産効率化をはじめとするコスト削減への取り組み等が寄与したことや、当中間連結会計期間には収益性が良好なサービス売上高が季節要因により増加する国内1~3月が含まれる(前中間期連結会計期間に含まれる国内は4~9月)ため、利益率が向上しました。この結果、営業利益は511億3百万円(同34.0%増)、経常利益は525億23百万円(同37.5%増)、親会社株主に帰属する中間純利益は376億23百万円(同26.6%増)となりました。なお、売上高、営業利益、経常利益、親会社株主に帰属する中間純利益は、いずれも中間連結会計期間としては過去最高です。当中間連結会計期間の当社グループの平均為替レートは、米ドルで147.66円(前年同期154.08円)、中国元で
20.36円(同21.26円)、韓国ウォンで0.1038円(同0.1133円)、台湾ドルで4.66円(同4.81円)等となりました。これらの為替の変動により、受注高は約114億円、売上高は約82億円、営業利益は約12億円、それぞれ減少しました。2〔米国通商政策等の影響及び対応〕米国は、当中間連結会計期間において売上高831億円、構成比25%(前連結会計年度は1,677億円、構成比30%)を占める重点市場の一つです。米国が導入した相互関税により、米国外から調達する一部の製品・部材が課税対象になるものの、一般製造業・流通業、自動車生産ライン、空港向けシステムは、大部分を米国で生産しています。また、半導体生産ライン向けシステムは、日本・台湾・韓国で生産し米国に輸出していますが、お客さまが輸入者となる契約が大多数です。このため、当社グループが負担する関税は限定的です。ただし、米国の通商政策が、自動車・半導体産業を中心としたお客さまの今後の投資計画(国・金額・時期)に影響を及ぼす可能性があります。これまで以上にお客さまとのコミュニケーションを深め、投資計画の見直しに対しても、当社グループのグローバルネットワークを活かした最適な提案活動を行って、受注に結び付けていきます。なお、当社グループは米国を成長市場と位置付け、今後生産能力の不足が見込まれる一般製造業・流通業向けシステムの新工場を建設中であり、2025年10月竣工の予定です。これに伴い、米国における一般製造業・流通業向けシステムの生産能力は従来比約2倍になります。「地産地消」の強みを活かして、米国市場での売上高増加とシェア拡大を図るため、生産能力増強後を見据えた受注活動を強化しています。〔セグメントごとの業績〕セグメントごとの業績は次のとおりです。受注・売上は外部顧客への受注高・売上高を、セグメント利益は親会社株主に帰属する中間純利益を記載しています。報告セグメントに関する詳細は、後記(セグメント情報等)をご覧ください。
① 株式会社ダイフク受注は、一部案件でお客さまの意思決定に遅れが生じたことにより、一般製造業・流通業、自動車生産ライン向けシステムは減少しました。売上は、当中間連結会計期間にサービス売上高が季節要因により増加する1~3月が含まれる(前中間連結会計期間は4~9月)ことや、豊富な前期末受注残高をベースにいずれの領域も順調に推移しました。セグメント利益は、生産効率化をはじめとする各種コスト削減への取り組みや、収益性が良好なサービス売上高の増収効果等により、大幅な増益となりました。この結果、受注高は959億77百万円(前年同期比8.9%減)、売上高は1,343億6百万円(同10.6%増)、セグメント利益は340億25百万円(同92.6%増)となりました。
② コンテックグループ受注は、前期に北米の空港セキュリティ分野向けで大口受注があったことから減少しました。売上は、北米の医療分野向けが順調に推移し増加しました。セグメント利益は、収益性が国内市場で改善したものの、為替変動の影響により減少しました。この結果、受注高は87億61百万円(前年同期比9.5%減)、売上高は95億73百万円(同3.2%増)、セグメント利益は3億36百万円(同6.9%減)となりました。
③ Daifuku North America, Inc.(DNA)グループ受注は、空港向けシステムで大型案件を受注したことにより増加した一方で、半導体生産ライン、自動車生産ライン向けシステムが減少しました。売上は、一般製造業・流通業、自動車生産ライン向けシステムが豊富な前期末受注残高をベースに順調に推移したものの、一部業務の見直しに伴い全体としては減収となりました。セグメント利益は、生産効率化をはじめとする各種コスト削減への取り組み等が寄与し、増益となりました。この結果、受注高は1,135億52百万円(前年同期比2.8%減)、売上高は809億72百万円(同6.3%減)、セグメント利益は81億45百万円(同32.8%増)となりました。3
④ Clean Factomation, Inc.(CFI)受注は、生成AI向け先端半導体投資の需要拡大により大きく増加しました。売上・セグメント利益は、前期末の受注残高をベースに順調に推移しました。この結果、受注高は355億48百万円(前年同期比187.3%増)、売上高は188億46百万円(同45.3%増)、セグメント利益は15億円(同62.1%増)となりました。
⑤ 大福自動搬送設備(蘇州)有限公司(DSA)受注は、レガシー半導体向け投資が継続したものの、大型案件の受注時期が下期に繰り延べとなったため、前中間連結会計期間の実績には及びませんでした。売上・セグメント利益は、受注残高の減少の影響により、減収減益となりました。この結果、受注高は140億83百万円(前年同期比44.2%減)、売上高は210億30百万円(同16.6%減)、セグメント利益は57億12百万円(同18.5%減)となりました。
⑥ その他「その他」は、当社グループを構成する連結子会社65社のうち、上記②③④⑤以外の国内外の子会社です。これらの各社は、マテリアルハンドリングシステム・洗車機等の製造・販売・工事・サービスを行っています。主な子会社の状況は、次のとおりです。国内子会社:株式会社ダイフクプラスモアは、各種洗車機の販売等を行っています。海外子会社:中国、台湾、韓国、タイ、インドなどにマテリアルハンドリングシステム・洗車機の生産拠点があり、最適地生産・調達体制の一翼を担いつつ、販売・工事・サービスも行っています。また、北中米、アジア、欧州、オセアニアには販売・工事・サービスを行う子会社を幅広く配置しています。受注は、生成AI向け先端半導体投資の需要拡大に伴い、半導体生産ライン向けシステムを中心に順調に推移しました。売上・セグメント利益についても、前期末受注残高をベースに半導体生産ライン向けシステムを中心に好調に推移しました。この結果、受注高は665億36百万円(前年同期比3.2%増)、売上高は621億26百万円(同33.7%増)、セグメント利益は59億21百万円(同197.9%増)となりました。
(2) 財政状態に関する説明(資産、負債及び純資産の状況)資産は、前連結会計年度末に比べ149億90百万円増加し、7,036億97百万円となりました。これは主に原材料及び貯蔵品が54億92百万円減少したものの、現金及び預金が93億16百万円、有形固定資産が91億31百万円それぞれ増加したことによるものです。負債は、前連結会計年度末に比べ23億55百万円増加し、2,926億37百万円となりました。これは主に契約負債が112億98百万円、賞与引当金が49億59百万円減少したものの、未払法人税等が100億42百万円、未払費用等の流動負債その他が79億81百万円それぞれ増加したことによるものです。純資産は、前連結会計年度末に比べ126億34百万円増加し、4,110億59百万円となりました。これは主に為替換算調整勘定が123億32百万円減少したものの、利益剰余金が258億42百万円増加したことによるものです。4(キャッシュ・フローの状況)当中間連結会計期間における現金及び現金同等物は、前連結会計年度末に比べ94億33百万円増加し、2,298億28百万円となりました。(営業活動によるキャッシュ・フロー)営業活動による資金の増加は、443億50百万円となりました(前年同期は680億38百万円の増加)。これは主に売上債権及び契約資産の増加額が124億46百万円あったものの、税金等調整前中間純利益が523億97百万円、棚卸資産の減少額が72億74百万円あったことによるものです。(投資活動によるキャッシュ・フロー)投資活動による資金の減少は、140億76百万円となりました(前年同期は6億76百万円の増加)。これは主に固定資産の取得による支出が152億89百万円あったことによるものです。(財務活動によるキャッシュ・フロー)財務活動による資金の減少は、136億71百万円となりました(前年同期は169億75百万円の減少)。これは主に短期借入金の減少額が10億86百万円、配当金の支払額が113億66百万円あったことによるものです。
(3) 連結業績予想などの将来予測情報に関する説明当社は、最近の業績動向を踏まえ、2025年5月13日に公表した、2025年12月期通期の業績予想を以下のように修正しました。豊富な前期末受注残高をベースに、売上高が計画通りに推移する一方、生産の効率化をはじめとするコスト削減への取り組み等が寄与したことにより収益性が向上し、利益面は2025年5月13日に公表した業績予想を上回る見通しとなりました。修正した業績予想へは米国の関税政策の影響も反映済です。なお、2025年12月期の為替レートは対米ドル148円の期初前提を据え置いています。2025年12月期通期連結業績予想の修正(2025年1月1日~2025年12月31日)(単位:百万円)1株当たり親会社株主に帰属売上高 営業利益 経常利益 当期純利益する当期純利益(円)前回発表予想(A) 650,000 81,500 84,300 65,000 176.78今回発表予想(B) 650,000 87,000 90,000 68,000 184.94増減額(B-A) – 5,500 5,700 3,000 -増減率(%) – 6.7 6.8 4.6 -(注)上記予想は、当社が本業績予想の発表日において入手可能な情報に基づき作成しており、実際の業績等は様々な要因で予想値と異なる結果となる場合があります。なお、2025年5月13日に公表した通期の受注高予想700,000百万円は据え置いています。5
四半期 2026年12月期 第2四半期
出典: ダイフク 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/63830/140120260806511193.pdf)
1.当中間決算に関する定性的情報(1) 経営成績に関する説明当中間連結会計期間(2026年1月1日~6月30日)における世界経済は、中国経済の低迷に加え、地政学的リスクへの懸念などを背景に不透明感が続いたものの、総じて底堅く推移しました。事業環境としては、一般製造業・流通業において、国内・米国を中心に労働力不足や人件費上昇を背景とした省人化・自動化投資の需要が、引き続き堅調に推移しています。半導体産業では、生成AI向け需要の拡大を背景に、先端分野における生産能力増強に向けた取り組みが続いています。また、中国では、国産化の強化・推進に伴う投資が継続しています。自動車産業では、前連結会計年度に見られた米国の通商政策を受けたお客さまの投資意思決定の遅れは次第に解消されており、空港では、航空旅客数の増加に対応するための自動化投資の需要が、北米を中心に継続しています。このような経済・事業環境の下、当中間連結会計期間の受注は、半導体生産ライン向けを中心に、一般製造業・流通業及び自動車生産ライン向けシステムも増加し、大きく伸長しました。売上は、豊富な前期末受注残高をベースに、半導体生産ライン、空港向けシステムが増加したことから、増収となりました。この結果、受注高は4,401億86百万円(前年同期比31.6%増)、売上高は3,555億13百万円(同8.9%増)となりました。利益面では、半導体生産ライン向けシステムにおける増収と収益性の向上が牽引し、増益となりました。この結果、営業利益は566億80百万円(同10.9%増)、経常利益は586億66百万円(同11.7%増)、親会社株主に帰属する中間純利益は431億43百万円(同14.7%増)となりました。なお、受注高、売上高、営業利益、経常利益、親会社株主に帰属する中間純利益は、中間連結会計期間として過去最高です。当中間連結会計期間の当社グループの平均為替レートは、米ドルで158.46円(前年同期147.66円)、中国元で
23.12円(同20.36円)、韓国ウォンで0.1066円(同0.1038円)、台湾ドルで5.02円(同4.66円)等となりました。為替変動の影響により、前年同期比で受注高は約181億円、売上高は約153億円、営業利益は約27億円、それぞれ増加しました。〔中東情勢を巡る事業への影響〕中東地域では依然として予断を許さない情勢が続いていますが、当社グループは同地域に生産・販売拠点を有しておらず、仕向地別の売上規模も僅少(前連結会計年度の連結売上高における構成比は0.1%未満)であることから、現時点における事業への直接的な影響は限定的です。一方で、原油価格の高騰や国際物流の混乱などを通じて、一部資材における供給制約やコスト上昇に伴い受注済案件へ影響が生じる可能性があります。また、世界経済の先行き不透明感などを背景に、お客さまの今後の設備投資計画の遅れに繋がる可能性もあるため、引き続き今後の動向を注視していきます。2〔セグメントごとの業績〕セグメントごとの業績は次のとおりです。受注・売上は外部顧客への受注高・売上高を、セグメント利益は親会社株主に帰属する中間純利益を記載しています。報告セグメントに関する詳細は、後記(セグメント情報等)をご覧ください。
① 株式会社ダイフク受注は、一般製造業・流通業、半導体生産ライン及び自動車生産ライン向けシステムが増加し、大きく伸長しました。売上は、前期末受注残高の伸長が限定的だったため、前年同期を下回りました。セグメント利益は、営業外損益の改善等により増益となりました。この結果、受注高は1,415億76百万円(前年同期比47.5%増)、売上高は1,126億62百万円(同16.1%減)、セグメント利益は371億93百万円(同9.3%増)となりました。
② コンテックグループ受注・売上は、国内市場で産業用コンピュータ製品の販売が順調に推移し、前年同期を上回りました。セグメント利益は、増収効果及び収益性の改善により、増益となりました。この結果、受注高は137億22百万円(前年同期比56.6%増)、売上高は118億25百万円(同23.5%増)、セグメント利益は6億66百万円(同97.7%増)となりました。
③ Daifuku North America, Inc.(DNA)グループ受注は、高水準を維持し、前年同期並みとなりました。売上は、前期末受注残高をベースに順調に推移し、増収となりました。セグメント利益は、前年同期に一般製造業・流通業向けシステムで好採算案件の売上計上があったことなどから減益となりました。この結果、受注高は1,135億50百万円(前年同期比0.0%減)、売上高は907億73百万円(同12.1%増)、セグメント利益は71億17百万円(同12.6%減)となりました。
④ Clean Factomation, Inc.(CFI)受注は、生成AI向け先端半導体投資の需要拡大により大きく増加しました。売上・セグメント利益は、豊富な前期末受注残高をベースに大きく増加しました。この結果、受注高は640億75百万円(前年同期比80.2%増)、売上高は400億77百万円(同112.7%増)、セグメント利益は73億85百万円(同392.3%増)となりました。
⑤ 大福自動搬送設備(蘇州)有限公司(DSA)受注は、中国国内における半導体国産化の強化・推進に伴う投資が継続したことにより、好調に推移しました。売上・セグメント利益は、ほぼ前年同期並みとなりました。この結果、受注高は249億6百万円(前年同期比76.9%増)、売上高は204億5百万円(同3.0%減)、セグメント利益は59億4百万円(同3.4%増)となりました。3
⑥ その他「その他」は、当社グループを構成する連結子会社62社のうち、上記②③④⑤以外の国内外の子会社です。これらの各社は、マテリアルハンドリングシステム・洗車機等の製造・販売・工事・サービスを行っています。主な子会社の状況は、次のとおりです。国内子会社:株式会社ダイフクプラスモアは、各種洗車機の販売等を行っています。海外子会社:中国、台湾、韓国、タイ、インドなどにマテリアルハンドリングシステム・洗車機の生産拠点があり、最適地生産・調達体制の一翼を担いつつ、販売・工事・サービスも行っています。また、北中米、アジア、欧州、オセアニアには販売・工事・サービスを行う子会社を幅広く配置しています。受注は、半導体生産ライン向けシステムを中心に増加しました。売上・セグメント利益は、前期末受注残高をベースに半導体生産ライン向けシステムを中心に好調に推移し、増収増益となりました。この結果、受注高は823億55百万円(前年同期比23.8%増)、売上高は793億39百万円(同27.7%増)、セグメント利益は106億42百万円(同79.7%増)となりました。
(2) 財政状態に関する説明(資産、負債及び純資産の状況)資産は、前連結会計年度末に比べ489億69百万円増加し、8,031億81百万円となりました。これは主に現金及び預金が81億25百万円、預け金等の流動資産その他が204億円、有形固定資産が111億91百万円、それぞれ増加したことによるものです。負債は、前連結会計年度末に比べ11億59百万円減少し、3,014億91百万円となりました。これは主に未払費用等の流動負債その他が127億9百万円増加したものの、転換社債型新株予約権付社債が156億92百万円減少したことによるものです。純資産は、前連結会計年度末に比べ501億29百万円増加し、5,016億90百万円となりました。これは主に転換社債型新株予約権付社債の権利行使に伴う自己株式の処分等が114億72百万円あったことに加え、利益剰余金が269億44百万円、為替換算調整勘定が68億77百万円、それぞれ増加したことによるものです。(キャッシュ・フローの状況)当中間連結会計期間における現金及び現金同等物は、前連結会計年度末に比べ135億8百万円増加し、2,587億64百万円となりました。(営業活動によるキャッシュ・フロー)営業活動による資金の増加は、520億64百万円となりました(前年同期は443億50百万円の増加)。これは主に法人税等の支払額が168億15百万円あったものの、税金等調整前中間純利益が587億94百万円、減価償却費が68億99百万円あったことによるものです。(投資活動によるキャッシュ・フロー)投資活動による資金の減少は、236億19百万円となりました(前年同期は140億76百万円の減少)。これは主に定期預金の払戻による収入が78億78百万円あったものの、固定資産の取得による支出が139億33百万円、子会社株式取得に係る預け金の払込による支出が166億13百万円あったことによるものです。(財務活動によるキャッシュ・フロー)財務活動による資金の減少は、184億45百万円となりました(前年同期は136億71百万円の減少)。これは主に配当金の支払額が156億13百万円あったことによるものです。4
(3) 連結業績予想などの将来予測情報に関する説明当社は、最近の業績動向を踏まえ、2026年2月12日に公表した2026年12月期の通期連結業績予想を以下のように修正しました。売上高は、半導体生産ライン向けシステムにおいて、前期末受注残高をベースに案件が順調に進捗したことに加え、一部案件の売上計上が前倒しで推移したことから上方修正しました。利益については、増収効果に加え、生産効率化の進展やプロジェクト管理の改善等により収益性が向上したことから、各利益項目を上方修正しました。また、2026年12月期の為替レートについては、対米ドル150円の期初前提を158円に見直しています。為替前提見直しによる通期連結業績予想への影響額は、受注高で300億円、売上高で240億円、営業利益で40億円の増加です。2026年12月期通期連結業績予想の修正(2026年1月1日~2026年12月31日)(単位:百万円)1株当たり親会社株主に帰属売上高 営業利益 経常利益 当期純利益する当期純利益(円)前回発表予想(A) 700,000 105,000 108,500 80,000 217.57今回発表予想(B) 735,000 113,000 116,500 86,500 233.55増減額(B-A) 35,000 8,000 8,000 6,500 -増減率(%) 5.0 7.6 7.4 8.1 -(注)上記予想は、当社が本業績予想の発表日において入手可能な情報に基づき作成しており、実際の業績等は様々な要因で予想値と異なる場合があります。なお、受注環境が良好に推移していることから、通期の受注高予想を780,000~820,000百万円から860,000~900,000百万円に上方修正しました。5
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。