新中期経営計画「LANDCROS 2028」策定と社名変更という大きな事象を機に説明内容が入れ替わり、通期は具体施策や注記の削減で粒度が粗くなったが、四半期のセグメント分析自体の深さは前年並み。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日立建機分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月25日 → 2026年4月24日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月30日 → 2026年7月30日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,228字 → 5,734字(前期比-7.9%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(790字) → あり(1066字)
変化の型: 出来事型、簡素化型
増えた要素
- 新中期経営計画「LANDCROS 2028」(2029年3月期最終年度)の策定と4つの重点事業(北米事業・中南米事業・マイニング事業・部品サービス事業)への刷新の説明
- 商号を「ランドクロス株式会社」に、コーポレートブランドを「LANDCROS」に変更する予定(2027年4月1日付)の説明
減った要素
- 旧中期経営計画「BUILDING THE FUTURE 2025」の4つの経営戦略の説明
- 中南米地域でのマイニング事業拡大の具体的施策実績(丸紅とのブラジル合弁設立、チリ統括会社設立)の説明
- 自己株式の取得に関する基本方針(機動的な資本政策遂行のための適宜実施)の説明(利益配分の項)
- 米国関税影響の詳細な説明(サプライチェーン構造、日本からの輸出への影響緩和策など)
要約: 新中期経営計画「LANDCROS 2028」の策定と社名・ブランド変更という大きな事象の説明に置き換わった一方、旧計画の具体施策や自己株式取得方針、米国関税影響の詳述などが削られた。数値言及・前年比言及・因果表現・セグメント言及がいずれも減少しており、全体として粒度は粗くなっている。
四半期決算短信の比較
文字数: 4,735字 → 4,493字(前期比-5.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(489字) → あり(372字)
変化の型: 出来事型
増えた要素
- 新中期経営計画「LANDCROS 2028」と4つの重点事業(北米・中南米・マイニング・部品サービス)への呼称変更の説明
- 商号を「ランドクロス株式会社」に変更する予定(2027年4月1日付)の説明
- 中東地域の市況悪化・物流混乱・輸送費上昇の説明
減った要素
- 旧中期経営計画「BUILDING THE FUTURE 2025」の4つの経営戦略の説明
- スペシャライズド・パーツ・サービスビジネスセグメントの非継続事業分類に関するIFRS注記説明
要約: 新中期経営計画の公表と社名変更予定という新たな事象の説明が加わった一方、旧計画の説明や非継続事業分類の注記が削られ分量は減少した。セグメント別の増減要因説明のスタイル・深さ自体は前年同期と同水準。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日立建機 2025年3月期 決算短信〔IFRS〕、開示日 2025年4月25日(https://www2.jpx.co.jp/disc/63050/140120250425523816.pdf)
1.経営成績等の概況(1)経営成績の概況当連結グループは、2026年3月期を最終年度とする3カ年の中期経営計画「BUILDING THE FUTURE 2025 未来を創れ」のもと、①顧客に寄り添う革新的ソリューションの提供、②バリューチェーン事業の拡充、③米州事業の拡大、④人・企業力の強化、の4つの経営戦略を掲げて持続的な成長と企業価値の向上に取り組んでいます。当連結会計年度(2024年4月1日~2025年3月31日)においては、金利の高止まり等の影響を受けて油圧ショベル新車需要の減少が見られた北米や欧州を中心に、前年同期比で売上収益が減少しました。独自展開事業に注力する米州では、最終顧客向けのリテール販売に基づく北米市場シェアが前年同期比で増加したものの、需要減少を背景に代理店在庫の積み上げが一服したことなどにより、売上収益が前年同期比で減少しました。しかしながら、新車需要が弱含む中でも、底堅いメンテナンス需要を背景に、注力してきた部品サービス事業は堅調に推移しています。これらの結果、当連結会計年度の売上収益は1兆3,712億8千5百万円(対前年度増減率△2.5%)と減収となりました。利益項目については、原価低減や販売価格引き上げの継続、為替円安影響が利益の下支えとなった一方、市況悪化に伴う物量の減少等に加え、研究開発費・人件費等の成長投資や北米市場シェア拡大に向けた販売促進活動の積極展開に伴う費用が増加したことなどにより、調整後営業利益は、1,449億8千9百万円(同△13.7%)と減益となりました。また、親会社株主に帰属する当期利益については、為替差損や支払利息の増加等により、814億2千8百万円(同△12.7%)となりました。一方で、売掛債権や在庫の縮減等の取り組みによって、営業キャッシュ・フロー、フリー・キャッシュ・フローは前年同期比で増加しています。なお、2024年3月期第4四半期連結会計期間より、IFRS会計基準に即して、スペシャライズド・パーツ・サービスビジネスセグメントにおけるノンコア事業を非継続事業に分類しています。これにより、当連結会計年度及び前連結会計年度について、売上収益、調整後営業利益、営業利益、税引前当期利益は非継続事業を除いた継続事業の金額を表示し、当期利益及び親会社株主に帰属する当期利益は、継続事業及び非継続事業の合算を表示しています。各セグメントの業績は次のとおりです。
① 建設機械ビジネス当連結会計年度における売上収益は1兆2,440億円(同△3.0%)、調整後営業利益は1,298億5千6百万円(同△15.4%)となりました。コンストラクション向け・マイニング向けともに、部品・サービスの提供を中心としたバリューチェーン事業は好調に推移しましたが、北米・欧州などでの物量減少に加え、研究開発費や人件費、注力する米州市場における販売促進活動費用等が増加したこと等により、減収減益となりました。
② スペシャライズド・パーツ・サービスビジネス当事業は、主としてマイニング設備及び機械のアフターセールスにおける部品サービス事業を行うBradkenPty Limited及びその子会社と、サービスソリューションを提供するH-E Parts International LLC及びその子会社で構成されています。当連結会計年度における売上収益は1,356億4千2百万円(同4.4%)、調整後営業利益は151億3千3百万円(同4.4%)と、増収増益となりました。これは、主に2024年12月にH-E Parts International LLCが米国Brake Suply Co., INC.の事業を買収した影響等によるものです。なお、上記、①②の売上収益については、セグメント間調整前の数値です。販売先地域別の売上収益は以下のとおりです。(単位:百万円)前連結会計年度 当連結会計年度自 2023年4月1日 自 2024年4月1日 前年比至 2024年3月31日 至 2025年3月31日増減率売上収益 構成比 売上収益 構成比 増減額(B)/(A)-1(A) (%) (B) (%) (B)-(A)(%)北米 334,391 23.8 312,367 22.8 △22,024 △6.6中南米 40,856 2.9 43,768 3.2 2,912 7.1米州 375,247 26.7 356,135 26.0 △19,112 △5.1欧州 182,893 13.0 159,656 11.6 △23,237 △12.7ロシアCIS 23,429 1.7 19,585 1.4 △3,844 △16.4アフリカ 70,376 5.0 84,960 6.2 14,584 20.7中近東 34,721 2.5 33,590 2.4 △1,131 △3.3ロシアCIS・アフリカ・128,526 9.1 138,135 10.1 9,609 7.5中近東アジア 127,047 9.0 118,493 8.6 △8,554 △6.7インド 85,009 6.0 87,456 6.4 2,447 2.9オセアニア 251,089 17.9 258,853 18.9 7,764 3.1アジア・大洋州 463,145 32.9 464,802 33.9 1,657 0.4中国 29,236 2.1 32,527 2.4 3,291 11.3小計 1,179,047 83.9 1,151,255 84.0 △27,792 △2.4日本 226,881 16.1 220,030 16.0 △6,851 △3.0合計 1,405,928 100.0 1,371,285 100.0 △34,643 △2.5(百万円未満は四捨五入して表示しています。)(注)2024年3月期第4四半期連結会計期間より、スペシャライズド・パーツ・サービス・ビジネスセグメントにおけるノンコア事業を非継続事業に分類しています。これにより、売上収益は非継続事業を除いた継続事業の金額を表示しています。なお、前連結会計年度についても同様に継続事業の金額のみを表示しています。
(2)今後の見通し2026年3月期においても、依然として続く金利高の影響等により、北米を中心に厳しい新車販売環境が継続するものと見込みます。一方で、足元では東南アジアで新車需要が持ち直しつつあります。マイニングの分野では、世界経済の減速に伴い石炭、鉄鉱石などの資源価格動向が不透明である一方、銅価格は引き続き堅調に推移しています。こうした状況を踏まえ、マイニング製品の新車需要は全体的に減少を見込む一方、稼働機のメンテナンス需要は引き続き堅調に推移するものと見込みます。新車需要の減少やインフレ影響による資材費増加など厳しい事業環境は継続していますが、当社においては、原価低減及び販売価格の引き上げ等の推進に加え、部品サービスを中心としたバリューチェーン事業が堅調で収益を下支えしています。これらを勘案し、2026年3月期連結業績予想(2025年4月1日~2026年3月31日)においては売上収益、調整後営業利益においてそれぞれ前年同期比で若干の増加を見込みます。前連結会計年度において、その他営業収支の一過性の改善が含まれていたことから、営業利益は減益となりますが、親会社株主に帰属する当期利益は増益を見込みます。当社を取り巻く事業環境は不透明感を増していますが、上記の業績見通しを前提とし、業績に一定程度の改善が見込まれることや安定的にキャッシュを創出している近時の状況にも鑑み、2026年3月期においては、前年同等となる1株当たり175円の年間配当を計画します。当社は、米州独自事業、マイニング事業、バリューチェーン事業の拡大に注力しています。特に前連結会計年度においては、丸紅株式会社とのブラジルにおけるマイニング機械販売・サービス会社の設立、チリにおける中南米地域統括会社の設立など、中南米地域でのマイニング事業拡大を加速する施策を実行してまいりました。今後も注力事業の持続的な成長を図ることで、引き続き新車需要に左右されにくい安定的な収益体質への転換を進めてまいります。本業績見通しの前提となる為替レートについては、米ドル145円、ユーロ155円、人民元19.9円、豪ドル94円といたします。2026年3月期連結業績予想 (2025年4月1日~2026年3月31日) (百万円未満は四捨五入して表示しています。)基本的1株親会社株主に調整後 税引前 当たり親会社売上収益 営業利益 帰属する営業利益 当期利益 株主に帰属する当期利益当期利益百万円 百万円 百万円 百万円 百万円 円 銭今回予想1,375,000 151,000 149,000 135,000 83,000 390.22増減額 3,715 6,011 △5,730 832 1,572 -増減率(%) 0.3 4.1 △3.7 0.6 1.9 -(ご参考)2025年3月期 1,371,285 144,989 154,730 134,168 81,428 382.83(注) 上記予想値は、本資料の開示時点において入手可能な情報に基づき作成したものであり、実際の業績は今後の様々な要因により異なる結果となることがあります。なお、米国における関税政策の影響については、一定の想定に基づき需要減退や関税そのものによる影響額を推定しているものの、現時点では政策動向が流動的であることから、本業績見通しには織り込んでおりません。当社は米国向け製品の大半を日本で生産し輸出しているため、米国向け製品に関するサプライチェーンが複数国にまたがることによる、日本以外からの米国輸出に伴う関税影響は大きく受けません。一方で、日本からの完成車輸入に関税が課されることとなりますが、適切な売価の調整に加え、各種の原価低減施策などにより、影響の緩和に努めてまいります。
(3)財政状態に関する説明① 資産、負債及び資本の状況(注)2025年3月期第3四半期連結会計期間において、企業結合に係る暫定的な会計処理の確定を行っており、2024年3月期の連結財政状態計算書については暫定的な会計処理の確定による重要な見直しが反映された後の数字になっています。
[資産]流動資産は、前連結会計年度末に比べて、△7.1%、764億5百万円減少し、1兆7億5千5百万円となりました。これは主として営業債権が349億2千万円、棚卸資産が211億3千6百万円減少したことによります。非流動資産は、前連結会計年度末に比べて、4.2%、317億3千9百万円増加し、7,902億5千1百万円となりました。これは主として、有形固定資産が204億2千2百万円増加したことによります。この結果、資産合計は、前連結会計年度末に比べて、△2.4%、446億6千6百万円減少し、1兆7,910億6百万円となりました。
[負債]流動負債は、前連結会計年度末に比べて、△15.8%、1,149億4千6百万円減少し、6,132億5千6百万円となりました。これは主として社債及び借入金が696億9百万円、営業債務及びその他の債務が286億1千8百万円減少したことによります。非流動負債は、前連結会計年度末に比べて9.1%、267億4千1百万円増加し、3,197億9千8百万円となりました。これは主として社債及び借入金が318億8千5百万円増加したことによります。この結果、負債合計は、前連結会計年度末に比べて△8.6%、882億5百万円減少し、9,330億5千4百万円となりました。
[資本]資本合計は、主に利益剰余金の積上げにより前連結会計年度末に比べて、5.3%、435億3千9百万円増加し、8,579億5千2百万円となりました。
② キャッシュ・フローの状況に関する分析当連結会計年度末における現金及び現金同等物は1,471億3千6百万円となり、当連結会計年度期首より36億6百万円増加しました。各キャッシュ・フローの状況とそれらの要因は次のとおりです。
[営業活動に関するキャッシュ・フロー]当連結会計年度の営業活動に関するキャッシュ・フローは、当期利益903億6千4百万円をベースに、減価償却費645億4千6百万円、売掛金、受取手形及び契約資産の減少356億7千9百万円等を計上する一方、法人所得税の支払471億2百万円等の計上がありました。この結果、当連結会計年度は1,439億3千2百万円の収入となり、前連結会計年度に比べて収入が708億9千7百万円増加しました。
[投資活動に関するキャッシュ・フロー]当連結会計年度の投資活動に関するキャッシュ・フローは、主として、有形固定資産の取得323億4千8百万円、事業の譲受による支出159億4千6百万円があったことで528億3千3百万円の支出となり、前連結会計年度と比べて支出が137億9千8百万円増加しました。これにより、営業活動に関するキャッシュ・フローと、投資活動に関するキャッシュ・フローを合計したフリー・キャッシュ・フローは910億9千9百万円の収入となりました。
[財務活動に関するキャッシュ・フロー]当連結会計年度の財務活動に関するキャッシュ・フローは、主として、社債及び長期借入金による調達692億2千6百万円等があったものの、社債及び長期借入金の返済819億4千1百万円、配当金の支払(非支配持分株主への配当金を含む)352億6千2百万円等により853億7千1百万円の支出となり、前連結会計年度と比べて支出が764億5千4百万円増加しました。(参考)キャッシュ・フロー関連指標の推移2023年3月期 2024年3月期 2025年3月期親会社株主持分比率(%) 40.6 41.6 45.2時価ベースの親会社株主持分比率(%) 40.2 52.4 46.9キャッシュ・フロー対有利子負債比率 △19.4 7.9 3.7インタレスト・カバレッジ・レシオ(倍) △3.0 4.9 7.9(注) 親会社株主持分比率:親会社株主持分/資産合計時価ベースの親会社株主持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.指標は、いずれも連結ベースの財務数値により計算しております。2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動に関するキャッシュ・フローを使用しております。有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いにつきましては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)利益配分に関する基本方針当連結グループは、財務体質の健全性の維持・強化及び中長期的な事業戦略に基づいた技術開発・設備投資等、先行投資の実施計画をバランス良く勘案しながら内部留保に努めると共に、連結業績に連動した剰余金の配当を原則として、中間と期末の2回に分けて同一年度に2度実施する方針であり、連結配当性向30%~40%を目安に安定的且つ継続的に実施することを基本として株主利益の最大化を図ります。また、自己株式の取得については、機動的な資本政策の遂行を可能とすること等を目的として、その必要性、財務状況、株式動向等を勘案して適宜実施します。
通期 2026年3月期
出典: 日立建機 2026年3月期 決算短信〔IFRS〕、開示日 2026年4月24日
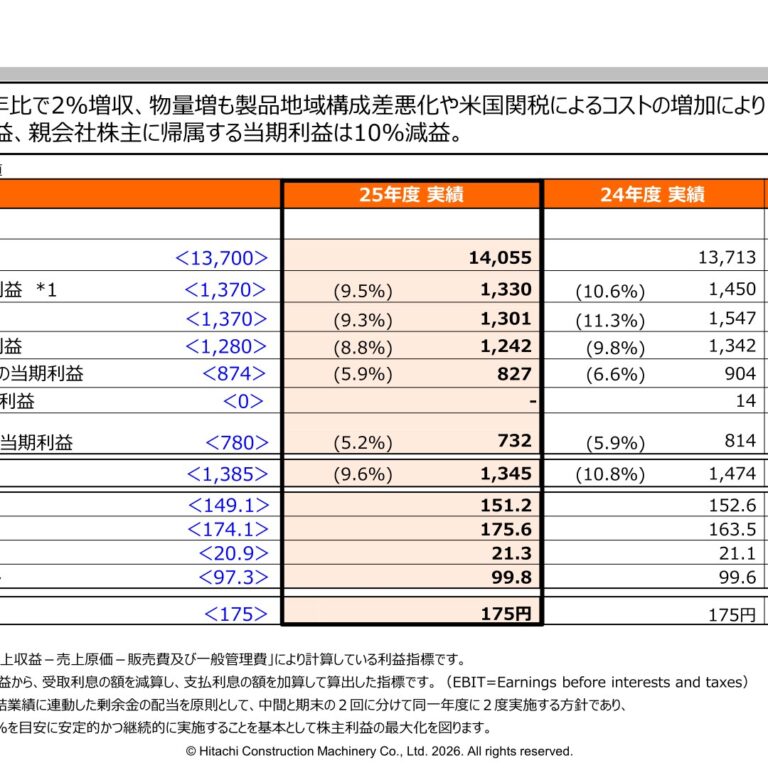
1.経営成績等の概況(1)経営成績の概況当連結グループは、2026年3月期を最終年度とする3カ年の中期経営計画「BUILDING THE FUTURE 2025 未来を創れ」のもと、①顧客に寄り添う革新的ソリューションの提供、②バリューチェーン事業の拡充、③米州事業の拡大、④人・企業力の強化、の4つの経営戦略を掲げて持続的な成長と企業価値の向上に取り組んでまいりました。当連結会計年度(2025年4月1日~2026年3月31日)においては、米州OEM事業やオセアニアでの販売減少が売上収益の下押し要因となりました。一方、欧州や米州独自展開事業での販売は堅調で、これらの地域の売上はそれぞれ前年度を上回りました。結果、売上収益は1兆4,054億9千3百万円(対前期比増減率2.5%)と前年度比で増収となりました。利益項目については、販売価格引き上げによる増益効果が見られた一方、米国関税の影響や成長投資に伴うコスト増に加え、地域・製品構成差の悪化が下押し要因となりました。この結果、調整後営業利益は、1,329億5千1百万円(同△8.3%)と減益となりました。また、親会社株主に帰属する当期利益については、調整後営業利益の減益により731億9千3百万円(同△10.1%)となりました。一方、在庫の縮減等の取り組みによって、営業キャッシュ・フローおよびフリー・キャッシュ・フローは前年度比で増加しています。なお、2024年3月期第4四半期連結会計期間より、IFRS会計基準に即して、スペシャライズド・パーツ・サービスビジネスセグメントにおけるノンコア事業を非継続事業に分類しています。これにより、前連結会計年度について、売上収益、調整後営業利益、営業利益、税引前当期利益は非継続事業を除いた継続事業の金額を表示し、当期利益及び親会社株主に帰属する当期利益は、継続事業及び非継続事業の合算を表示しています。各セグメントの業績は次のとおりです。
① 建設機械ビジネス当連結会計年度における売上収益は1兆2,685億9千4百万円(同2.0%)、調整後営業利益は1,214億8千1百万円(同△6.4%)となりました。欧州や米州独自展開事業での販売は堅調に推移したほか、販売価格の引き上げが売上収益および調整後営業利益を下支えしました。一方で、米国関税を含むコスト増や地域・製品構成差の悪化が利益を下押ししました。
② スペシャライズド・パーツ・サービスビジネス当事業は、主としてマイニング設備及び機械のアフターセールスにおける部品サービス事業を行うBradkenPty Limited及びその子会社と、サービスソリューションを提供するH-E Parts International LLC及びその子会社で構成されています。当連結会計年度における売上収益は1,452億2千6百万円(同7.1%)、調整後営業利益は114億7千万円(同△24.2%)と、増収減益となりました。2024年12月に事業買収を行った米国Brake Supply Co.,INC.の取込みによる増収効果があった一方で、米国関税の影響に加え、一部主要顧客の投資抑制や競争環境激化により、調整後営業利益は減益となりました。なお、上記、①②の売上収益については、セグメント間調整前の数値です。販売先地域別の売上収益は以下のとおりです。(単位:百万円)前連結会計年度 当連結会計年度自 2024年4月1日 自 2025年4月1日 前年比至 2025年3月31日 至 2026年3月31日増減率売上収益 構成比 売上収益 構成比 増減額(B)/(A)-1(A) (%) (B) (%) (B)-(A)(%)北米 312,367 22.8 302,503 21.5 △9,864 △3.2中南米 43,768 3.2 42,019 3.0 △1,749 △4.0米州 356,135 26.0 344,522 24.5 △11,613 △3.3欧州 159,656 11.6 201,875 14.4 42,219 26.4ロシアCIS 19,585 1.4 15,924 1.1 △3,661 △18.7アフリカ 84,960 6.2 92,713 6.6 7,753 9.1中近東 33,590 2.4 38,481 2.7 4,891 14.6ロシアCIS・アフリカ・138,135 10.1 147,118 10.5 8,983 6.5中近東アジア 118,493 8.6 119,904 8.5 1,411 1.2インド 87,456 6.4 92,608 6.6 5,152 5.9オセアニア 258,853 18.9 248,996 17.7 △9,857 △3.8アジア・大洋州 464,802 33.9 461,508 32.8 △3,294 △0.7中国 32,527 2.4 26,438 1.9 △6,089 △18.7小計 1,151,255 84.0 1,181,461 84.1 30,206 2.6日本 220,030 16.0 224,032 15.9 4,002 1.8合計 1,371,285 100.0 1,405,493 100.0 34,208 2.5(百万円未満は四捨五入して表示しています。)(注)2024年3月期第4四半期連結会計期間より、スペシャライズド・パーツ・サービス・ビジネスセグメントにおけるノンコア事業を非継続事業に分類しています。これにより、前連結会計年度の売上収益は非継続事業を除いた継続事業の金額を表示しています。
(2)今後の見通し当連結グループは2029年3月期を最終年度とする3カ年の中期経営計画「LANDCROS 2028」を新たに策定し、中長期的には業界トップスリーの地位を築くべく、①北米事業、②中南米事業、③マイニング事業、④部品・サービス事業、を4つの重点事業として掲げ、今後も持続的な成長と企業価値の向上に取り組んでまいります。2027年3月期の油圧ショベル需要について、アフリカやアジアを含む一部地域では、前年度に需要が好調であった反動により、若干の減少を見込みます。一方、主力地域である北米や欧州などでは、前年度の堅調な需要を維持する見込みです。グローバル全体としては概ね前年度と同等の水準で推移すると見込みます。マイニング機械需要も、油圧ショベル需要と同様に前年度と同等の水準で推移する見込みです。地域別では、インドネシアを中心として需要の減少を見込む一方、豪州の需要は堅調に推移する見通しです。鉱種別では、石炭や鉄鉱石向けの需要は不透明感が強く弱含みの見通しですが、銅・金鉱山向けについては、前年度に引き続き底堅く推移する見込みです。こうした事業環境を踏まえ、2027年3月期連結業績予想(2026年4月1日~2027年3月31日) において、売上収益は前年度比で若干の増収を見込みます。調整後営業利益は、米国関税によるコスト増やブランド切り替えに伴う費用の発生を見込むものの、地域・製品構成差の改善、原価低減の取り組みや販売価格の引き上げにより、前年度比で増益を見込みます。なお、中東情勢の緊迫化による影響については、状況が極めて流動的であることから、現時点では業績予想に織り込んでおりません。当社を取り巻く事業環境は不透明感を増していますが、上記の業績見通しを前提とし、業績に一定程度の改善が見込まれることや安定的にキャッシュを創出している近時の状況にも鑑み、2027年3月期においては、過去最高の1株当たり190円の年間配当を計画します。業績見通しの前提となる為替レートについては、米ドル150円、ユーロ178円、人民元22.1円、豪ドル107円といたします。日立建機は2027年4月1日付で商号を「ランドクロス株式会社」に、コーポレートブランドを「LANDCROS」に変更する予定です。商号が「ランドクロス株式会社」に変わっても、当社のビジョンや、お客さまの課題に正面から向き合う姿勢、高品質な製品・サービスの提供は、今後とも変わることはありません。当社はこれからも、革新的なソリューションをお客さまに提供するソリューションプロバイダーとして、お客さまと共に成長を続けていきます。2027年3月期連結業績予想 (2026年4月1日~2027年3月31日) (百万円未満は四捨五入して表示しています。)基本的1株親会社株主に調整後 税引前 当たり親会社売上収益 営業利益 帰属する営業利益 当期利益 株主に帰属する当期利益当期利益百万円 百万円 百万円 百万円 百万円 円 銭今回予想1,430,000 140,000 140,000 133,000 80,000 376.06増減額 24,507 7,049 9,856 8,774 6,807 -増減率(%) 1.7 5.3 7.6 7.1 9.3 -(ご参考)2026年3月期 1,405,493 132,951 130,144 124,226 73,193 344.06(注) 上記予想値は、本資料の開示時点において入手可能な情報に基づき作成したものであり、実際の業績は今後の様々な要因により異なる結果となることがあります。
(3)財政状態に関する説明① 資産、負債及び資本の状況[資産]流動資産は、前連結会計年度末に比べて、4.2%、422億9千6百万円増加し、1兆430億5千1百万円となりました。これは主として営業債権が261億6千5百万円、棚卸資産が100億4千1百万円増加したことによります。非流動資産は、前連結会計年度末に比べて、3.0%、240億1千9百万円増加し、8,142億7千万円となりました。これは主として、有形固定資産が65億5千3百万円、のれんが52億6千9百万円増加したことによります。この結果、資産合計は、前連結会計年度末に比べて、3.7%、663億1千5百万円増加し、1兆8,573億2千1百万円となりました。
[負債]流動負債は、前連結会計年度末に比べて、△0.7%、45億9千5百万円減少し、6,086億6千1百万円となりました。これは主としてその他の金融負債が42億4千1百万円増加したものの、社債及び借入金が105億3千4百万円減少したことによります。非流動負債は、前連結会計年度末に比べて8.4%、268億8百万円減少し、2,929億9千万円となりました。これは主として社債及び借入金が297億5千8百万円減少したことによります。この結果、負債合計は、前連結会計年度末に比べて△3.4%、314億3百万円減少し、9,016億5千1百万円となりました。
[資本]資本合計は、主に利益剰余金の増加に加え、在外営業活動体の換算差額の増加等により前連結会計年度末に比べて、11.4%、977億1千8百万円増加し、9,556億7千万円となりました。
② キャッシュ・フローの状況に関する分析当連結会計年度末における現金及び現金同等物は1,414億5千6百万円となり、当連結会計年度期首より56億8千万円減少しました。各キャッシュ・フローの状況とそれらの要因は次のとおりです。
[営業活動に関するキャッシュ・フロー]当連結会計年度の営業活動に関するキャッシュ・フローは、当期利益826億8千8百万円をベースに、減価償却費682億8千2百万円、棚卸資産の減少518億1千5百万円等を計上する一方、法人所得税の支払414億7千8百万円等の計上がありました。この結果、当連結会計年度は1,642億2千3百万円の収入となり、前連結会計年度に比べて収入が202億9千1百万円増加しました。
[投資活動に関するキャッシュ・フロー]当連結会計年度の投資活動に関するキャッシュ・フローは、主として、有形固定資産の取得409億6千8百万円、無形資産の取得80億6千5百万円があったことで467億2千8百万円の支出となり、前連結会計年度と比べて支出が61億5百万円減少しました。これにより、営業活動に関するキャッシュ・フローと、投資活動に関するキャッシュ・フローを合計したフリー・キャッシュ・フローは1,174億9千5百万円の収入となりました。
[財務活動に関するキャッシュ・フロー]当連結会計年度の財務活動に関するキャッシュ・フローは、主として、社債及び長期借入金による調達189億7百万円等があったものの、短期借入金の減少520億2千3百万円、配当金の支払(非支配持分株主への配当金を含む)473億2千万円等により1,363億2千2百万円の支出となり、前連結会計年度と比べて支出が509億5千1百万円増加しました。(参考)キャッシュ・フロー関連指標の推移2024年3月期 2025年3月期 2026年3月期親会社株主持分比率(%) 41.6 45.2 48.5時価ベースの親会社株主持分比率(%) 52.4 46.9 60.4キャッシュ・フロー対有利子負債比率 7.9 3.7 3.0インタレスト・カバレッジ・レシオ(倍) 4.9 7.9 10.2(注) 親会社株主持分比率:親会社株主持分/資産合計時価ベースの親会社株主持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.指標は、いずれも連結ベースの財務数値により計算しております。2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動に関するキャッシュ・フローを使用しております。有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いにつきましては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)利益配分に関する基本方針当連結グループは、財務体質の健全性の維持・強化及び中長期的な事業戦略に基づいた技術開発・設備投資等、先行投資の実施計画をバランス良く勘案し、連結業績に連動した剰余金の配当を原則として、中間と期末の2回に分けて同一年度に2度実施する方針であり、連結配当性向40%以上を目安に安定的且つ継続的に実施することを基本として株主利益の最大化を図ります。
四半期 2026年3月期 第1四半期
出典: 日立建機 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月30日(https://www2.jpx.co.jp/disc/63050/140120250728521664.pdf)
1.当四半期決算に関する定性的情報(1)経営成績の概況当連結グループは、2026年3月期を最終年度とする3カ年の中期経営計画「BUILDING THE FUTURE 2025 未来を創れ」のもと、①顧客に寄り添う革新的ソリューションの提供、②バリューチェーン事業の拡充、③米州事業の拡大、④人・企業力の強化、の4つの経営戦略を掲げて、持続的な成長と企業価値の向上に取り組んでいます。当第1四半期連結累計期間(2025年4月1日~2025年6月30日)においては、円高影響に加え北米を中心とした販売減により前年同期比で減収となりました。北米では金利高の継続に加え、米国関税政策により先行き不透明感が強まっており、厳しい市況が続いています。日本やオセアニアにおいても市況の悪化が見られた一方、欧州やアジアは回復基調にあり販売が堅調に推移しました。これらの結果、当第1四半期連結累計期間の売上収益は3,061億5千2百万円(前年同期比増減率△6.7%)と減収となりました。利益項目については、原価低減や販売価格引き上げの継続が利益の下支えとなった一方、円高影響や物量の減少、研究開発費・人件費等の成長投資が増加したことで調整後営業利益は221億2千3百万円(同△31.9%)と減益となりました。また、親会社株主に帰属する四半期利益については、円高影響による金融収支の悪化も加わり、112億8千万円(同△54.1%)となりました。一方で、運転資本縮減の取組みにより営業キャッシュ・フロー、フリー・キャッシュ・フローは前年同期比で増加しています。なお、2024年3月期第4四半期連結会計期間より、IFRS会計基準に即して、スペシャライズド・パーツ・サービスビジネスセグメントにおけるノンコア事業を非継続事業に分類しています。これにより、前第1四半期連結累計期間について、売上収益、調整後営業利益、営業利益、税引前四半期利益は非継続事業を除いた継続事業の金額を表示し、四半期利益及び親会社株主に帰属する四半期利益は、継続事業及び非継続事業の合算を表示しています。各セグメントの業績は次のとおりです。
① 建設機械ビジネス当第1四半期連結累計期間における売上収益は2,744億7千7百万円(同△7.9%)、調整後営業利益は196億6千万円(同△32.4%)と前年同期比で減収減益となりました。欧州・アジアでの販売は堅調に推移したものの、円高影響、北米市況の低迷、ならびに研究開発費・人件費等の成長投資の増加が業績に影響を及ぼしました。
② スペシャライズド・パーツ・サービスビジネス当事業は、主としてマイニング設備及び機械のアフターセールスにおける部品サービス事業を行うBradkenPty Limited及びその子会社と、サービスソリューションを提供するH-E Parts International LLC及びその子会社で構成されています。当第1四半期連結累計期間における売上収益は、340億8千3百万円(同7.2%)と前年同期比増収であった一方、調整後営業利益は24億6千3百万円(同△28.2%)と減益になりました。2024年12月に事業買収を行った米国Brake Supply Co.,INC.の取込みによる増収効果があった一方で、円高影響や主力製品であるミルライナーの需要が調整局面に入り製品構成差が悪化したことにより、調整後営業利益は減益となりました。なお、上記、①②の売上収益については、セグメント間調整前の数値です。販売先地域別の売上収益は以下の通りです。(単位:百万円)前第1四半期 当第1四半期連結累計期間 連結累計期間前年比自 2024年4月1日 自 2025年4月1日至 2024年6月30日 至 2025年6月30日増減率売上収益 構成比 売上収益 構成比 増減額(B)/(A)-1(A) (%) (B) (%) (B)-(A)(%)北米 81,500 24.8 71,198 23.3 △10,302 △12.6中南米 13,023 4.0 6,770 2.2 △6,253 △48.0米州 94,523 28.8 77,968 25.5 △16,555 △17.5欧州 38,443 11.7 42,557 13.9 4,114 10.7ロシアCIS 4,585 1.4 4,253 1.4 △332 △7.2アフリカ 18,164 5.5 17,066 5.6 △1,098 △6.0中近東 11,338 3.5 12,613 4.1 1,275 11.2ロシアCIS・アフリカ・中近東 34,087 10.4 33,932 11.1 △155 △0.5アジア 23,662 7.2 27,473 9.0 3,811 16.1インド 19,025 5.8 17,459 5.7 △1,566 △8.2オセアニア 68,799 21.0 59,659 19.5 △9,140 △13.3アジア・大洋州 111,486 34.0 104,591 34.2 △6,895 △6.2中国 7,075 2.2 6,877 2.2 △198 △2.8小計 285,614 87.0 265,925 86.9 △19,689 △6.9日本 42,603 13.0 40,227 13.1 △2,376 △5.6合計 328,217 100.0 306,152 100.0 △22,065 △6.7(百万円未満は四捨五入して表示しています。)(注)2024年3月期第4四半期連結会計期間より、スペシャライズド・パーツ・サービス・ビジネスセグメントにおけるノンコア事業を非継続事業に分類しています。これにより、前第1四半期連結累計期間の売上収益は非継続事業を除いた継続事業の金額を表示しています。
(2)今後の見通し2026年3月期において、北米では金利高に加えて米国関税政策による先行き不透明感が強まっており、今後さらに厳しい需要環境が続くと見込みます。また、米国関税政策が他地域に与える影響を見越し、グローバル全体の需要環境を慎重に見通します。マイニングの分野では、銅や金の価格は堅調に推移する一方で、世界経済の減速に伴い石炭、鉄鉱石などの資源価格動向が弱含んでおり、マイニング製品の新車需要は全体的に減少を見込みます。需要環境の不透明感が強まっていることを踏まえ、前回4月公表時には織り込んでいなかった米国関税政策の影響を今回初めて織り込み、2026年3月期連結業績予想(2025年4月1日~2026年3月31日) を修正します。北米を中心にグローバルで需要が減少することを前提に、販売見通しを引き下げます。マイニング事業においても、足元の受注減速を反映します。なお、米国の関税適用に伴うコスト増については、販売価格引き上げにより一定程度を吸収できる見込みです。当社を取り巻く事業環境は不透明感を増していますが、安定的にキャッシュを創出している近時の状況に鑑み、年間配当については前年同等となる1株当たり175円の計画を維持します。本業績見通しの前提となる当第2四半期以降の為替レートについては、前回4月公表時から変更ありません。(米ドル145円、ユーロ155円、人民元
19.9円、豪ドル94円)2026年3月期連結業績予想 (2025年4月1日~2026年3月31日)(百万円未満は四捨五入して表示しています。)基本的1株親会社株主に調整後 税引前 当たり親会社売上収益 営業利益 帰属する営業利益 当期利益 株主に帰属する当期利益当期利益百万円 百万円 百万円 百万円 百万円 円 銭前回予想1,375,000 151,000 149,000 135,000 83,000 390.22今回予想 1,300,000 130,000 128,000 119,000 73,000 343.15増減額 △75,000 △21,000 △21,000 △16,000 △10,000 -増減率(%) △5.5 △13.9 △14.1 △11.9 △12.0 -(ご参考)2025年3月期 1,371,285 144,989 154,730 134,168 81,428 382.83(注) 上記予想値は、本資料の開示時点において入手可能な情報に基づき作成したものであり、実際の業績は今後の様々な要因により異なる結果となることがあります。
(3)財政状態に関する説明① 資産、負債及び資本の状況[資産]流動資産は、前連結会計年度末に比べて、△0.5%、49億5千3百万円減少し、9,958億2百万円となりました。これは主として棚卸資産が156億6千2百万円増加したものの、営業債権が264億3千2百万円減少したことによります。非流動資産は、前連結会計年度末に比べて、△1.1%、84億5千2百万円減少し、7,817億9千9百万円となりました。これは主として有形固定資産が31億8千3百万円減少したことによります。この結果、資産合計は、前連結会計年度末に比べて、△0.7%、134億5百万円減少し、1兆7,776億1百万円となりました。
[負債]流動負債は、前連結会計年度末に比べて、0.6%、38億6千7百万円増加し、6,171億2千3百万円となりました。これは主として営業債務及びその他の債務が184億9千2百万円減少したものの、社債及び借入金が261億1千万円増加したことによります。非流動負債は、前連結会計年度末に比べて、△0.7%、23億6千3百万円減少し、3,174億3千5百万円となりました。これは主として社債及び借入金が22億6千2百万円減少したことによります。この結果、負債合計は、前連結会計年度末に比べて、0.2%、15億4百万円増加し、9,345億5千8百万円となりました。
[資本]資本合計は、主に利益剰余金の減少に加え、在外営業活動体の換算差額の減少等により前連結会計年度末に比べて、△1.7%、149億9百万円減少し、8,430億4千3百万円となりました。
② キャッシュ・フローの状況に関する分析当第1四半期連結累計期間における現金及び現金同等物は1,507億6百万円となり、当連結会計年度期首より35億7千万円増加しました。各キャッシュ・フローの状況とそれらの要因は次のとおりです。
[営業活動に関するキャッシュ・フロー]当第1四半期連結累計期間の営業活動に関するキャッシュ・フローは、四半期利益134億円をベースに、減価償却費165億5千7百万円、売掛金、受取手形及び契約資産の減少299億1千万円を計上する一方、棚卸資産の増加123億2千5百万円、法人所得税の支払121億5百万円等の計上がありました。この結果、当第1四半期連結累計期間は230億2千万円の収入となり、前第1四半期連結累計期間に比べて収入が147億5百万円増加しました。
[投資活動に関するキャッシュ・フロー]当第1四半期連結累計期間の投資活動に関するキャッシュ・フローは、主として、有形固定資産の取得108億2千3百万円があったことで129億8千万円の支出となり、前第1四半期連結累計期間と比べて支出が4億6千5百万円増加しました。これにより、営業活動に関するキャッシュ・フローと、投資活動に関するキャッシュ・フローを合計したフリー・キャッシュ・フローは100億4千万円の収入となりました。
[財務活動に関するキャッシュ・フロー]当第1四半期連結累計期間の財務活動に関するキャッシュ・フローは、主として、短期借入金の増加253億6千1百万円や社債及び長期借入金による調達42億7千7百万円等があったものの、社債及び長期借入金の返済62億4千6百万円や配当金の支払(非支配持分株主への配当金を含む)234億5千5百万円等により58億5千万円の支出となり、前第1四半期連結累計期間と比べて収入が135億7千5百万円減少しました。
四半期 2027年3月期 第1四半期
出典: 日立建機 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月30日(https://www2.jpx.co.jp/disc/63050/140120260729501476.pdf)
1.当四半期決算に関する定性的情報(1)経営成績の概況当連結グループは、2029年3月期を最終年度とする3カ年の中期経営計画「LANDCROS 2028」のもと、中長期的には業界トップスリーの地位を築くべく、①北米事業、②中南米事業、③マイニング事業、④部品・サービス事業、を4つの重点事業として掲げ、今後も持続的な成長と企業価値の向上に取り組んでまいります。当第1四半期連結累計期間(2026年4月1日~2026年6月30日)においては、中東地域を中心に市況悪化や物流混乱、輸送費上昇が見られました。一方、北米では米国関税政策を巡る先行き不透明感はあるものの、インフラ投資等が下支えし、需要環境は前年度に引き続き底堅く推移しました。欧州でも一部に慎重な動きはあるものの、需要に回復の動きがあります。また、マイニングにおいても高水準の資源価格を背景に、ハードロックを中心に中南米等で需要は底堅く推移しました。これら前年度と同水準の需要環境の中、部品・サービスを中心とした売上増に加え、為替円安影響もあり、当第1四半期連結累計期間の売上収益は過去最高の3,291億3千万円(前年同期比増減率7.5%)となりました。利益項目については、物流費を中心としたコスト増加の影響があったものの、部品・サービスの売上増、原価低減や販売価格引き上げの継続が利益の下支えとなったことに加え、為替円安影響もあり、調整後営業利益は344億3千9百万円(同55.7%)と増益となりました。これに加えて、固定資産売却に伴うその他の収益を計上したことなどにより、親会社株主に帰属する四半期利益については、280億3千7百万円(同148.6%)と増益となりました。各セグメントの業績は次のとおりです。
① 建設機械ビジネス当第1四半期連結累計期間における売上収益は2,931億1千2百万円(同6.8%)、調整後営業利益は324億8千1百万円(同65.2%)と前年同期比で増収増益となりました。北米や欧州の油圧ショベル需要や中南米等のマイニング需要が引き続き堅調に推移する中、部品・サービスの売上増や為替円安影響もあり、増収増益となりました。
② スペシャライズド・パーツ・サービスビジネス当事業は、主としてマイニング設備及び機械のアフターセールスにおける部品サービス事業を行うBradkenPty Limited及びその子会社と、サービスソリューションを提供するH-E Parts International LLC及びその子会社で構成されています。当第1四半期連結累計期間における売上収益は、383億7千3百万円(同12.6%)と前年同期比増収であった一方、調整後営業利益は19億5千8百万円(同△20.5%)と減益になりました。為替円安の影響により売上は増加したものの、顧客の投資抑制や競争環境激化により調整後営業利益は減益となりました。なお、上記、①②の売上収益については、セグメント間調整前の数値です。販売先地域別の売上収益は以下の通りです。(単位:百万円)前第1四半期 当第1四半期連結累計期間 連結累計期間前年比自 2025年4月1日 自 2026年4月1日至 2025年6月30日 至 2026年6月30日増減率売上収益 構成比 売上収益 構成比 増減額(B)/(A)-1(A) (%) (B) (%) (B)-(A)(%)北米 71,198 23.3 65,900 20.0 △5,298 △7.4中南米 6,770 2.2 15,226 4.6 8,456 124.9米州 77,968 25.5 81,126 24.6 3,158 4.1欧州 42,557 13.9 48,721 14.8 6,164 14.5ロシアCIS 4,253 1.4 5,592 1.7 1,339 31.5アフリカ 17,066 5.6 22,185 6.7 5,119 30.0中近東 12,613 4.1 10,493 3.2 △2,120 △16.8ロシアCIS・アフリカ・中近東 33,932 11.1 38,270 11.6 4,338 12.8アジア 27,473 9.0 28,700 8.7 1,227 4.5インド 17,459 5.7 19,828 6.0 2,369 13.6オセアニア 59,659 19.5 66,305 20.1 6,646 11.1アジア・大洋州 104,591 34.2 114,833 34.9 10,242 9.8中国 6,877 2.2 6,846 2.1 △31 △0.5小計 265,925 86.9 289,796 88.0 23,871 9.0日本 40,227 13.1 39,334 12.0 △893 △2.2合計 306,152 100.0 329,130 100.0 22,978 7.5(百万円未満は四捨五入して表示しています。)
(2)今後の見通し2027年3月期において、世界経済については中東情勢の緊迫化もあり不透明な状況が継続するものの、建設機械市場及びマイニング市場は、総じて底堅く推移するものと見込みます。地域別では米州及びインド、オセアニアにおいて引き続き堅調な需要が見込まれる一方、その他の地域については慎重な見方を維持しており、グローバル全体としては前回需要見通しから微増、前年比で若干の減少を見込みます。マイニング分野では、銅や金の価格は堅調に推移する一方、世界経済の減速に伴い石炭や鉄鉱石等の資源価格動向は弱含んでいることから、マイニング製品の新車需要においては前回見通しを据え置き、全体として前年比で若干の減少を見込みます。このような事業環境の中、為替が想定を上回る円安水準で推移していることから、2027年3月期連結業績予想(2026年4月1日~2027年3月31日)は上方修正いたします。なお、中東地域での物流費の上昇に加え、世界的な原油価格の高騰による資材費等コストの上昇も見込まれます。前回4月公表時には織り込んでいなかったこれらの影響も新たに反映しています。当社を取り巻く事業環境は引き続き不透明感をともなっていますが、安定的にキャッシュを創出している近時の状況に鑑み、年間配当については前年度から増配となる1株当たり190円の計画を維持します。本業績見通しの前提となる当第2四半期以降の為替レートについては、米ドル154円、ユーロ181円、人民元23.1円、豪ドル112円といたします。2027年3月期連結業績予想 (2026年4月1日~2027年3月31日)(百万円未満は四捨五入して表示しています。)基本的1株親会社株主に調整後 税引前 当たり親会社売上収益 営業利益 帰属する営業利益 当期利益 株主に帰属する当期利益当期利益百万円 百万円 百万円 百万円 百万円 円 銭前回予想1,430,000 140,000 140,000 133,000 80,000 376.06今回予想 1,470,000 150,000 150,000 143,000 84,000 394.82増減額 40,000 10,000 10,000 10,000 4,000 -増減率(%) 2.8 7.1 7.1 7.5 5.0 -(ご参考)2026年3月期 1,405,493 132,951 130,144 124,226 73,193 344.06(注) 上記予想値は、本資料の開示時点において入手可能な情報に基づき作成したものであり、実際の業績は今後の様々な要因により異なる結果となることがあります。
(3)財政状態に関する説明① 資産、負債及び資本の状況[資産]流動資産は、前連結会計年度末に比べて、0.2%、20億6千2百万円増加し、1兆451億1千3百万円となりました。これは主として営業債権が429億3千7百万円減少したものの、棚卸資産が412億8千万円増加、その他の流動資産が105億6千万円増加したことによります。非流動資産は、前連結会計年度末に比べて、2.6%、214億7百万円増加し、8,356億7千7百万円となりました。これは主として有形固定資産が74億4千6百万円増加したことによります。この結果、資産合計は、前連結会計年度末に比べて、1.3%、234億6千9百万円増加し、1兆8,807億9千万円となりました。
[負債]流動負債は、前連結会計年度末に比べて、0.7%、39億6千6百万円増加し、6,126億2千7百万円となりました。これは主として営業債務及びその他の債務が92億2千2百万円減少したものの、社債及び借入金が71億7千2百万円増加、その他の金融負債が29億7千1百万円増加したことによります。非流動負債は、前連結会計年度末に比べて、△1.4%、42億2千2百万円減少し、2,887億6千8百万円となりました。これは主として社債及び借入金が61億8千9百万円減少したことによります。この結果、負債合計は、前連結会計年度末に比べて、△0.0%、2億5千6百万円減少し、9,013億9千5百万円となりました。
[資本]資本合計は、主に利益剰余金の増加に加え、在外営業活動体の換算差額の増加等により前連結会計年度末に比べて、2.5%、237億2千5百万円増加し、9,793億9千5百万円となりました。
② キャッシュ・フローの状況に関する分析当第1四半期連結累計期間における現金及び現金同等物は1,308億3千1百万円となり、当連結会計年度期首より106億2千5百万円減少しました。各キャッシュ・フローの状況とそれらの要因は次のとおりです。
[営業活動に関するキャッシュ・フロー]当第1四半期連結累計期間の営業活動に関するキャッシュ・フローは、四半期利益303億1百万円をベースに、減価償却費174億4千9百万円、売掛金、受取手形及び契約資産の減少481億7千1百万円を計上する一方、棚卸資産の増加250億3千2百万円、法人所得税の支払128億3千3百万円等の計上がありました。この結果、当第1四半期連結累計期間は173億1千6百万円の収入となり、前第1四半期連結累計期間に比べて収入が57億4百万円減少しました。
[投資活動に関するキャッシュ・フロー]当第1四半期連結累計期間の投資活動に関するキャッシュ・フローは、主として、有形固定資産の取得88億3千7百万円があった一方で、有形固定資産の売却114億3千7百万円があったことで、15億8千8百万円の支出となり、前第1四半期連結累計期間と比べて支出が113億9千2百万円減少しました。これにより、営業活動に関するキャッシュ・フローと、投資活動に関するキャッシュ・フローを合計したフリー・キャッシュ・フローは157億2千8百万円の収入となりました。
[財務活動に関するキャッシュ・フロー]当第1四半期連結累計期間の財務活動に関するキャッシュ・フローは、主として、短期借入金の増加5億5千8百万円や社債及び長期借入金による調達15億3千9百万円等があったものの、社債及び長期借入金の返済58億4千6百万円や配当金の支払(非支配持分株主への配当金を含む)215億4百万円等により286億4千1百万円の支出となり、前第1四半期連結累計期間と比べて支出が227億9千1百万円増加しました。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。