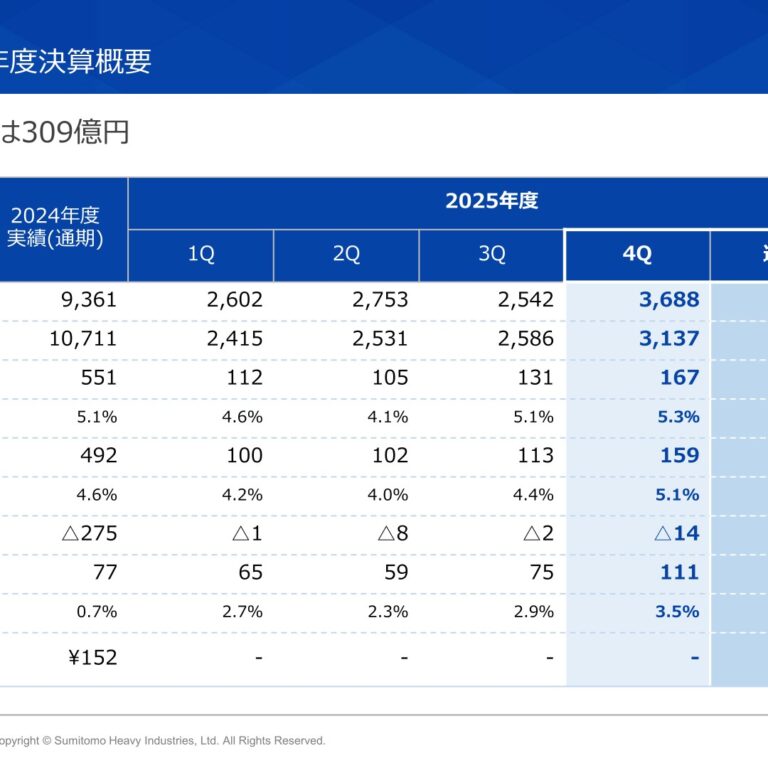
セグメント再編に伴う組替え説明が通期では新たに加わった一方、四半期では前年に説明済みのため省略され、セグメント別の要因説明が簡素化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、住友重機械工業分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月14日 → 2026年2月10日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月5日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,745字 → 3,774字(前期比+0.8%、ほぼ横ばい)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(248字) → あり(280字)
変化の型: 会計基準変更型、出来事型
増えた要素
- セグメント間の事業組替え(レーザ関連装置・極低温冷凍機の付け替え)の経緯説明
- 自己株式取得枠(100億円、2026年3月~11月)の新設に関する記載
減った要素
- 連結子会社Lafert S.p.A.でののれん減損(特別損失275億円)の事象説明
- 総還元性向50%目標(中期経営計画2026期間中)への言及
要約: 前期は特別損失(Lafert S.p.A.ののれん減損)という一過性事象の詳しい説明があったが、今期はそれが解消し、代わりにセグメント間の事業組替えの経緯説明と自己株式取得枠の新設が加わった。配当方針の記載から総還元性向50%目標の文言が削られたが、全体としての説明の細かさは同程度。
四半期決算短信の比較
文字数: 3,219字 → 2,884字(前期比-10.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(231字) → あり(223字)
変化の型: 簡素化型、会計基準変更型
増えた要素
- 業績予想における表示方法変更(経常利益)に関する注記
減った要素
- セグメント間の事業組替え(レーザ関連装置・極低温冷凍機)の経緯説明
- セグメント別の増減要因に関するやや詳しい因果説明
要約: 前年同四半期はセグメント間の事業組替えの経緯説明を含み、各セグメントの増減要因も比較的詳しく記述していたが、今回はその組替え説明が省かれ(前年で説明済みのため)、セグメント別の要因分析も簡潔になった。一方、業績予想には表示方法変更に伴う経常利益の組替えに関する注記が新たに加わった。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 住友重機械工業 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月14日(https://www2.jpx.co.jp/disc/63020/140120250214575292.pdf)
1.経営成績等の概況(1)当期の経営成績の概況①当連結会計年度の概況当期における当社グループを取り巻く経営環境は、国内においては、製造業を中心に設備投資は緩やかな回復に向かう中、半導体市況の持ち直しの動きに足踏みが見られるなど、一部に弱さが見られました。海外においては、米国では設備投資が底堅く推移する一方、油圧ショベル市場では需要の減少が見られました。欧州では金融引き締めによる景気悪化の影響で弱含みが続き、中国においても不動産市況の悪化に端を発した需要の低迷が続きました。このような経営環境のもと、当社グループは「中期経営計画2026」に基づき、製品・サービスによる社会課題解決を通じて持続的に企業価値を拡大することを目指し、強靭な事業体の構築に向け、収益力の改善、資本効率の向上、新事業探索の強化を遂行するとともに、SDGsへの貢献拡大及び環境負荷低減への取組み強化などの施策を推進してまいりました。この結果、当社グループの受注高は9,361億円(前期比7%減)、売上高は1兆711億円(前期比1%減)となりました。損益面につきましては、営業利益は551億円(前期比26%減)、経常利益は492億円(前期比30%減)となりましたが、特別損失275億円を計上したことにより、親会社株主に帰属する当期純利益は77億円(前期比76%減)となりました。特別損失は主に、当社の連結子会社であるLafert S.p.A.において、欧州の市況低迷の影響を受けて事業環境の不透明感が継続しており、同社の買収時に想定していた収益の実現が困難であるとの判断に至ったことから、のれんを含む固定資産の減損損失を計上したことによるものであります。また、ROICは4.8%となりました。
②セグメント別の状況ⅰメカトロニクス中小型の減・変速機が国内で堅調に推移した一方、半導体関連の需要が減少したことから、受注は減少しました。また、欧州や中国において減・変速機やモータの需要が回復せず、売上、営業利益も減少しました。この結果、受注高は1,944億円(前期比2%減)、売上高は2,061億円(前期比6%減)、営業利益は38億円(前期比69%減)となりました。ⅱインダストリアル マシナリープラスチック加工機械事業は、中国において電気電子関連の需要が底入れするも、欧州では投資の冷え込みが継続したことから、受注は前期並みとなりました。一方、欧州を中心に受注残が減少したことから売上、営業利益は減少しました。その他の事業では、半導体市況停滞に伴う顧客の在庫調整や投資先送りの影響が続き、受注は減少しました。売上は受注残が高い水準であったことから増加した一方、営業利益は機種構成の変化により微減となりました。この結果、受注高は2,536億円(前期比4%減)、売上高は2,843億円(前期比2%増)、営業利益は203億円(前期比21%減)となりました。ⅲロジスティックス&コンストラクション油圧ショベル事業は、国内や米国においてレンタルを中心とした需要が減少したことなどにより、受注、売上、営業利益ともに減少しました。その他の事業では、建設用クレーン事業は、国内での需要が弱含んだことから受注は減少した一方、北米にて高水準の受注残があったことから、売上、営業利益は増加しました。また、運搬機械事業では、製鉄や造船向けの大型案件があったことから受注、売上は増加しましたが、高採算案件の減少により営業利益は前期並みとなりました。この結果、受注高は3,397億円(前期比14%減)、売上高は前期並みの3,925億円、営業利益は253億円(前期比10%減)となりました。2ⅳエネルギー&ライフラインエネルギープラント事業は、バイオマス発電設備の案件増加により受注は増加しましたが、受注残が少なかったことから売上は減少し、液化空気エネルギー貯蔵システム(LAES)事業化に向けた開発費増加などにより営業利益も減少しました。その他の事業では、受注は新造船事業の撤退などにより減少しましたが、当期売上対象となる案件の増加により、売上、営業利益は増加しました。この結果、受注高は1,418億円(前期比3%減)、売上高は前期並みの1,820億円、営業利益は38億円(前期比41%減)となりました。ⅴその他受注高は65億円(前期比9%増)、売上高は62億円(前期比2%増)、営業利益は20億円(前期比3%増)となりました。
(2)当期の財政状態の概況総資産は、前連結会計年度末と比べて、無形固定資産が174億円減少しましたが、受取手形、売掛金及び契約資産が176億円、有形固定資産が180億円それぞれ増加したことなどにより、前連結会計年度末に比べて594億円増の1兆2,602億円となりました。負債合計は、支払手形及び買掛金が277億円減少した一方、有利子負債が764億円増加したことなどにより、前連結会計年度末比404億円増の6,138億円となりました。純資産は、自己株式の取得により100億円減少した一方、為替換算調整勘定が248億円増加したことなどにより、前連結会計年度末比190億円増の6,464億円となりました。以上の結果、自己資本比率は、前連結会計年度末比0.8ポイント減少し、50.8%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べ73億円増加し、1,075億円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動によるキャッシュ・フローは、128億円の資金の増加となり、前連結会計年度に比べて526億円の減少となりました。これは、棚卸資産が減少した一方で、売掛債権及び契約資産が増加したこと、仕入債務の減少幅が拡大したこと、税金等調整前当期純利益が減少したこと及び法人税等の支払額が増加したことなどによるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動によるキャッシュ・フローは、495億円の資金の減少となり、前連結会計年度に比べて62億円支出の増加となりました。これは、有形及び無形固定資産の取得による支出が増加したことなどによるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動によるキャッシュ・フローは、419億円の資金の増加となり、前連結会計年度に比べて591億円収入の増加となりました。これは、重点投資領域を中心に設備投資を継続した一方で、営業活動によるキャッシュ・フローが減少したことなどにより有利子負債が増加したことによるものであります。3当社グループのキャッシュ・フロー指標のトレンドは以下のとおりであります。2020年度 2021年度 2022年度 2023年度 2024年度自己資本比率 (%) 47.6 50.4 49.5 51.6 50.8時価ベースの自己資本比率 (%) 36.5 31.5 28.2 36.3 30.9債務償還年数 (年) 1.9 1.8 7.5 2.5 18.7インタレスト・カバレッジ・レシオ (倍) 66.2 81.8 20.0 27.1 3.4自己資本比率=自己資本÷総資産時価ベースの自己資本比率=株式時価総額÷総資産債務償還年数=有利子負債÷営業キャッシュ・フローインタレスト・カバレッジ・レシオ=営業キャッシュ・フロー÷利払い(注)2022年度は、決算期変更の経過期間であることから、債務償還年数及びインタレスト・カバレッジ・レシオは、変則的な連結対象期間に基づいて計算した数値を記載しております。
(4)今後の見通し現時点での2025年12月期の業績見通しは、以下のとおりであります。
[連結業績]売上高 1兆900億円営業利益 600億円経常利益 530億円親会社株主に帰属する当期純利益 280億円(為替レートは1ドル=145円、1ユーロ=155円を前提としております。)
※前述の将来の業績に関する予想、見通しなどは、現在入手可能な情報に基づき当社が合理的であると判断したものであります。したがって実際の業績は様々な要因の変化により、記載の予想、見通しとは異なる場合があります。
(5)利益配分に関する基本方針及び当期・次期の配当当社の利益配分につきましては、企業価値向上に必要な投資を実施しつつ、連結業績やキャッシュ・フローの状況等を勘案の上、中長期的に株主資本配当率(DOE)3.5%以上、最低配当125円、かつ総還元性向40%以上を基本方針とし、安定的かつ継続的な配当の実現と柔軟な自己株式の取得により株主還元の充実を図ることとしております。また、総還元性向につきましては、「中期経営計画2026」の期間中において50%以上を基本としております。2024年12月期の配当金につきましては、中間配当(1株当たり60円)と合わせて1株当たり125円を予定しております。なお、2025年12月期の配当金につきましては、2024年12月期と同額の1株当たり125円を予定しております。
通期 2025年12月期
出典: 住友重機械工業 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月10日
1.経営成績等の概況(1)当期の経営成績の概況①当連結会計年度の概況当期における当社グループを取り巻く経営環境は、国内においては景気に緩やかな回復が見られました。海外においては、米国では通商政策による不透明感が残る中で、足元は引き続き景気が堅調に推移、欧州では景気に持ち直しの動きが見られ、中国でも景気の低迷が続く中で一定の需要の増加が見られました。このような経営環境のもと、当社グループは「中期経営計画2026」に基づき、製品・サービスによる社会課題解決を通じて持続的に企業価値を拡大することを目指し、強靭な事業体の構築に向け、収益力の改善、資本効率の向上、新事業探索の強化を遂行するとともに、SDGsへの貢献拡大及び環境負荷低減への取組み強化などの施策を推進してまいりました。この結果、当社グループの受注高は1兆1,584億円(前期比24%増)、売上高は前期並みの1兆669億円となりました。損益面につきましては、営業利益は515億円(前期比7%減)、経常利益は473億円(前期比4%減)、親会社株主に帰属する当期純利益は309億円(前期比301%増)となりました。また、ROICは4.2%となりました。
②セグメント別の状況当連結会計年度より、セグメント運営の効率化とシナジー推進を目的として、セグメント間の事業の組替えを実施することとしました。具体的には、メカトロニクスセグメントのレーザ関連装置についてインダストリアルマシナリーセグメントへ、またインダストリアル マシナリーセグメントの極低温冷凍機についてメカトロニクスセグメントへの組替えを実施しました。このため、前年同期比の数値につきましては、組替え後の報告セグメントの区分に基づき作成した前連結会計年度の数値との比較としております。ⅰメカトロニクス減・変速機は国内、海外とも需要が回復、モータ、インバータは欧州顧客の在庫調整が一巡、極低温冷凍機も半導体関連の需要が増加し、それぞれ受注が増加しました。受注の増加に伴い、売上、営業利益も増加しました。この結果、受注高は2,753億円(前期比14%増)、売上高は2,712億円(前期比6%増)、営業利益は190億円(前期比62%増)となりました。ⅱインダストリアル マシナリープラスチック加工機械事業は、価格改定前の駆け込み受注などを受けて受注が増加し、受注の増加に伴い売上、営業利益も増加しました。その他の事業では、医療機械器具で大口の受注があったことから、受注は増加しました。一方、半導体関連の受注残が少なかったことから売上、営業利益は減少しました。この結果、受注高は2,251億円(前期比9%増)、売上高は2,226億円(前期比5%減)、営業利益は42億円(前期比65%減)となりました。ⅲロジスティックス&コンストラクション油圧ショベル事業は、国内での価格改定に伴う駆け込み受注を受けて受注は増加しました。一方、国内や北米で前期の受注が少なかったことから売上は減少し、売上の減少及び貸倒引当金増加の影響により営業利益は減少しました。建設用クレーン事業は、受注は北米での需要が堅調で増加した一方、売上、営業利益は受注残が少なかったことから前期並みとなりました。運搬機械事業は、造船・鉄鋼向けで受注、売上は増加しましたが、高採算案件の減少により営業利益は前期並みとなりました。この結果、受注高は3,991億円(前期比17%増)、売上高は3,889億円(前期比1%減)、営業利益は140億円(前期比45%減)となりました。2ⅳエネルギー&ライフラインエネルギープラント事業は、国内と欧州でバイオマス発電設備を受注したことから受注が増加しました。受注残が少なかったことから売上は減少しましたが、プロジェクトの採算の改善に加え、液化空気エネルギー貯蔵システム(LAES)事業化に向けた開発投資が一段落したことから開発費が減少し、営業利益は増加しました。その他の事業は、水処理装置、海洋構造物などの受注が増加し、水処理装置などでの受注残があったことから売上、営業利益も増加しました。この結果、受注高は2,527億円(前期比78%増)、売上高は1,776億円(前期比2%減)、営業利益は121億円(前期比221%増)となりました。ⅴその他受注高は63億円(前期比4%減)、売上高は65億円(前期比5%増)、営業利益は21億円(前期比5%増)となりました。
(2)当期の財政状態の概況総資産は、前連結会計年度末と比べて、棚卸資産が51億円減少した一方、有形固定資産が252億円、退職給付に係る資産が280億円それぞれ増加したことなどにより、前連結会計年度末に比べて603億円増の1兆3,205億円となりました。負債合計は、支払手形及び買掛金が67億円減少した一方、有利子負債が141億円増加したことなどにより、前連結会計年度末比205億円増の6,343億円となりました。純資産は、利益剰余金が158億円、退職給付に係る調整額が181億円それぞれ増加したことなどにより、前連結会計年度末比398億円増の6,862億円となりました。以上の結果、自己資本比率は、前連結会計年度末比0.8ポイント増加し、51.6%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べ1億円増加し、1,076億円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動によるキャッシュ・フローは、637億円の資金の増加となり、前連結会計年度に比べて509億円の増加となりました。これは、売掛債権及び契約資産の増加幅が縮小したこと及び仕入債務の減少幅が縮小したことなどによるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動によるキャッシュ・フローは、594億円の資金の減少となり、前連結会計年度に比べて99億円支出の増加となりました。これは、有形及び無形固定資産の取得による支出が増加したこと、資産譲受による支出が増加したこと及び連結の範囲の変更を伴う子会社株式の取得による支出が増加したことなどによるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動によるキャッシュ・フローは、71億円の資金の減少となり、前連結会計年度に比べて491億円支出の増加となりました。これは、自己株式の取得による支出が減少した一方で、営業活動によるキャッシュ・フローが増加したことなどにより有利子負債の増加幅が縮小したことによるものであります。3当社グループのキャッシュ・フロー指標のトレンドは以下のとおりであります。2021年度 2022年度 2023年度 2024年度 2025年度自己資本比率 (%) 50.4 49.5 51.6 50.8 51.6時価ベースの自己資本比率 (%) 31.5 28.2 36.3 30.9 37.8債務償還年数 (年) 1.8 7.5 2.5 18.7 4.0インタレスト・カバレッジ・レシオ (倍) 81.8 20.0 27.1 3.4 16.8自己資本比率=自己資本÷総資産時価ベースの自己資本比率=株式時価総額÷総資産債務償還年数=有利子負債÷営業キャッシュ・フローインタレスト・カバレッジ・レシオ=営業キャッシュ・フロー÷利払い(注)2022年度は、決算期変更の経過期間であることから、債務償還年数及びインタレスト・カバレッジ・レシオは、変則的な連結対象期間に基づいて計算した数値を記載しております。
(4)今後の見通し現時点での2026年12月期の業績見通しは、以下のとおりであります。
[連結業績]売上高 1兆900億円営業利益 600億円経常利益 550億円親会社株主に帰属する当期純利益 340億円(為替レートは1ドル=145円、1ユーロ=170円を前提としております。)
※前述の将来の業績に関する予想、見通しなどは、現在入手可能な情報に基づき当社が合理的であると判断したものであります。したがって実際の業績は様々な要因の変化により、記載の予想、見通しとは異なる場合があります。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、企業価値向上に必要な投資を実施しつつ、連結業績やキャッシュ・フローの状況等を勘案の上、株主資本配当率(DOE)3.5%以上、最低配当125円、かつ総還元性向40%以上を基本方針とし、安定的かつ継続的な配当の実現により株主還元の充実を図ります。2025年12月期の配当金につきましては、中間配当(1株当たり60円)と合わせて1株当たり125円を予定しております。また、2026年2月10日開催の取締役会において、100億円を上限とする自己株式の取得枠(2026年3月2日~2026年11月30日)を設定することを決議しました。詳細については、「3.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(重要な後発事象)」をご参照ください。なお、2026年12月期の配当金につきましては、1株当たり145円を予定しております。
四半期 2025年12月期 第2四半期
出典: 住友重機械工業 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/63020/140120250804528997.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間期における当社グループを取り巻く経営環境は、国内において設備投資や輸出が緩やかな回復に向かう一方、半導体市況の持ち直しには引き続き足踏みが見られました。海外においては、米国では通商政策による不透明感が増す中で、足元は引き続き景気が堅調に推移しました。欧州では景気に持ち直しの動きが見られましたが、中国では内需拡大を目指した政策効果が限定的で景気の低迷が続きました。このような経営環境のもと、当社グループは「中期経営計画2026」に基づき、製品・サービスによる社会課題解決を通じて持続的に企業価値を拡大することをめざし、強靭な事業体の構築へ向け、収益力改善、資本効率向上、新事業探索の強化を遂行するとともに、SDGsへの貢献拡大及び環境負荷低減への取組み強化などの施策を推進してまいりました。この結果、当社グループの受注高は5,355億円(前年同期比18%増)となりました。一方、受注残が少なかったことから、売上高は4,946億円(前年同期比5%減)、営業利益は217億円(前年同期比35%減)、経常利益は202億円(前年同期比40%減)、親会社株主に帰属する中間純利益は124億円(前年同期比47%減)となりました。各セグメント別の状況は、以下のとおりであります。なお、当連結会計年度より、セグメント運営の効率化とシナジー推進を目的として、セグメント間の事業の組替えを実施することとしました。具体的には、メカトロニクスセグメントのレーザ関連装置についてインダストリアル マシナリーセグメントへ、またインダストリアル マシナリーセグメントの極低温冷凍機についてメカトロニクスセグメントへの組替えを実施しました。このため、前年同期比の数値につきましては、組替え後の報告セグメントの区分に基づき作成した前中間連結会計期間の数値との比較としております。
① メカトロニクス減・変速機は国内、海外とも需要が回復、モータ、インバータは欧州顧客の在庫調整が解消、半導体関連は中国での需要が増加し、それぞれ受注が増加しました。受注の増加に伴い、売上、営業利益も増加しました。この結果、受注高は1,328億円(前年同期比9%増)、売上高は1,294億円(前年同期比3%増)、営業利益は86億円(前年同期比30%増)となりました。
② インダストリアル マシナリープラスチック加工機械事業は、中国の電気電子関連を中心に需要が増加し、受注、売上は増加しました。一方、欧州での採算の悪化により営業利益は減少しました。その他の事業では、半導体関連の需要が減少した一方、その他の機種で全般に需要が増加したことから、受注は増加しました。一方、半導体関連の受注残が少なかったことから売上、営業利益は減少しました。この結果、受注高は1,146億円(前年同期比11%増)、売上高は982億円(前年同期比7%減)、営業損失は30億円となりました。
③ ロジスティックス&コンストラクション油圧ショベル事業は、国内、北米とも停滞していた需要に回復が見られ、受注は増加しました。一方、国内や北米で前期の受注が少なかったことから売上、営業利益は減少しました。その他の事業では、建設用クレーン事業の受注は前年同期並みとなった一方、受注残があったことから売上、営業利益は増加しました。運搬機械事業は市況が堅調で受注、売上は増加しましたが、高採算案件の減少により営業利益は減少しました。この結果、受注高は1,936億円(前年同期比16%増)、売上高は1,754億円(前年同期比11%減)、営業利益は79億円(前年同期比56%減)となりました。
④ エネルギー&ライフラインエネルギープラント事業は、欧州でバイオマス発電設備を受注したことから受注が増加しました。受注残が少なかったことから売上は減少しましたが、プロジェクトの採算改善により営業利益は増加しました。その他の事業は、水処理装置などの受注が増加し、受注残があったことから売上、営業利益も増加しました。2この結果、受注高は911億円(前年同期比58%増)、売上高は883億円(前年同期比1%減)、営業利益は70億円(前年同期比98%増)となりました。
⑤ その他受注高は34億円(前年同期比7%増)、売上高は34億円(前年同期比5%増)、営業利益は11億円(前年同期比18%増)となりました。
(2)当中間期の財政状態の概況① 資産、負債及び純資産の状況当中間連結会計期間末(2025年6月30日)における総資産は、前連結会計年度末と比べて棚卸資産が65億円、有形固定資産が75億円それぞれ増加した一方、受取手形、売掛金及び契約資産が408億円減少したことなどにより、前連結会計年度末比233億円減の1兆2,370億円となりました。負債合計は、支払手形及び買掛金が46億円減少したことなどにより、前連結会計年度末比73億円減の6,066億円となりました。純資産は、利益剰余金が48億円増加した一方、為替換算調整勘定が180億円減少したことなどにより、前連結会計年度末比160億円減の6,304億円となりました。以上の結果、自己資本比率は、前連結会計年度末比0.3ポイント減の50.5%となりました。
② キャッシュ・フローの状況当中間連結会計期間末における現金及び現金同等物は、前連結会計年度末に比べ55億円増加し、1,130億円となりました。当中間連結会計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当中間連結会計期間における営業活動によるキャッシュ・フローは、466億円の資金の増加となり、前年同期に比べて349億円の増加となりました。これは、税金等調整前中間純利益が減少しましたが、売上債権及び契約資産の減少幅が拡大したこと及び仕入債務が増加したことなどによるものであります。(投資活動によるキャッシュ・フロー)当中間連結会計期間における投資活動によるキャッシュ・フローは、309億円の資金の減少となり、前年同期に比べて71億円支出の増加となりました。これは、有形及び無形固定資産の取得による支出が増加したこと及び連結の範囲の変更を伴う子会社株式の取得による支出などによるものであります。(財務活動によるキャッシュ・フロー)当中間連結会計期間における財務活動によるキャッシュ・フローは、67億円の資金の減少となり、前年同期に比べて153億円収入の減少となりました。これは、自己株式の取得による支出が減少しましたが、有利子負債の増加幅が縮小したことなどによるものであります。3
(3)連結業績予想などの将来予測情報に関する説明2025年2月14日の決算短信で公表した2025年12月期の連結業績予想を、以下のとおり修正いたします。(2025年12月期 通期)親会社株主に1株当たり売上高 営業利益 経常利益 帰属する当期純利益(百万円) (百万円) (百万円) 当期純利益(円 銭)(百万円)前回発表予想(A) 1,090,000 60,000 53,000 28,000 232.98今回発表予想(B) 1,050,000 50,000 44,000 25,000 208.02増減額(B-A) △40,000 △10,000 △9,000 △3,000 -増減率(%) △3.7 △16.7 △17.0 △10.7 -(ご参考)前期実績 1,071,126 55,103 49,184 7,721 63.86半導体関連や油圧ショベルでの市況回復が想定より遅れていることを踏まえ、売上高・営業利益・経常利益及び親会社株主に帰属する当期純利益に関しまして、前回発表予想から下方修正することといたします。なお、中間連結会計期間以降の主な為替レートは、1ドル=145円、1ユーロ=152円と想定しております。4
四半期 2026年12月期 第2四半期
出典: 住友重機械工業 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/63020/140120260804507994.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間期における当社グループを取り巻く経営環境は、中東情勢悪化や原油高による先行き不透明感がある中、足元では国内の設備投資、輸出は底堅く推移しました。海外においては、米国では景気が堅調に推移、欧州でも緩やかな回復が見られた一方、中国では需要の低迷が継続しました。このような経営環境のもと、当社グループは「中期経営計画2026」に基づき、製品・サービスによる社会課題解決を通じて持続的に企業価値を拡大することを目指し、強靭な事業体の構築に向け、収益力の改善、資本効率の向上、新事業探索の強化を遂行するとともに、SDGsへの貢献拡大及び環境負荷低減への取組み強化などの施策を推進してまいりました。この結果、当社グループの受注高は6,071億円(前年同期比13%増)、売上高は5,542億円(前年同期比12%増)となりました。損益面につきましては、営業利益は374億円(前年同期比73%増)、経常利益は341億円(前年同期比81%増)、親会社株主に帰属する中間純利益は220億円(前年同期比78%増)となりました。各セグメント別の状況は、以下のとおりであります。
① メカトロニクス減・変速機は国内、海外とも需要が堅調に推移、モータ・インバータは欧州顧客の需要が増加、極低温冷凍機も米国・中国で半導体関連の需要が増加し、それぞれ受注が増加しました。受注の増加に伴い、売上、営業利益も増加しました。この結果、受注高は1,601億円(前年同期比21%増)、売上高は1,485億円(前年同期比15%増)、営業利益は136億円(前年同期比58%増)となりました。
② インダストリアル マシナリー半導体製造装置の受注が増加した一方、先端医療機器等の受注が少なかったことから全体で受注は減少しました。受注残が多かったことから半導体製造装置を中心に売上は増加し、売上の増加に加え、プラスチック加工機械での採算の改善が進み、営業利益は増加しました。この結果、受注高は1,079億円(前年同期比6%減)、売上高は1,017億円(前年同期比4%増)、営業利益は22億円となりました。
③ ロジスティックス&コンストラクション運搬荷役機械は前年に一定の受注を確保した反動があり受注が減少しましたが、油圧ショベルは北米、欧州向けの需要が増加、建設用クレーンも北米での需要が堅調に推移し、全体で受注は増加しました。受注の増加に伴い、売上、営業利益も増加しました。この結果、受注高は2,136億円(前年同期比10%増)、売上高は2,082億円(前年同期比19%増)、営業利益は125億円(前年同期比57%増)となりました。
④ エネルギー&ライフライン水処理装置、海洋構造物で大物案件の受注があったことにより、受注は増加しました。水処理装置で当期の売上対象が多かったことから売上、営業利益も増加しました。この結果、受注高は1,220億円(前年同期比34%増)、売上高は926億円(前年同期比5%増)、営業利益は82億円(前年同期比17%増)となりました。
⑤ その他受注高は36億円(前年同期比5%増)、売上高は32億円(前年同期比6%減)、営業利益は10億円(前年同期比12%減)となりました。2
(2)当中間期の財政状態の概況① 資産、負債及び純資産の状況当中間連結会計期間末(2026年6月30日)における総資産は、前連結会計年度末と比べて受取手形、売掛金及び契約資産が112億円減少した一方、現金及び預金が220億円、棚卸資産が114億円それぞれ増加したことなどにより、前連結会計年度末比266億円増の1兆3,471億円となりました。負債合計は、支払手形及び買掛金が220億円減少した一方、有利子負債が189億円、契約負債が89億円それぞれ増加したことなどにより、前連結会計年度末比57億円増の6,401億円となりました。純資産は、利益剰余金が143億円、為替換算調整勘定が128億円それぞれ増加したことなどにより、前連結会計年度末比208億円増の7,070億円となりました。以上の結果、自己資本比率は、前連結会計年度末比0.5ポイント増の52.1%となりました。
② キャッシュ・フローの状況当中間連結会計期間末における現金及び現金同等物は、前連結会計年度末に比べ231億円増加し、1,308億円となりました。当中間連結会計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当中間連結会計期間における営業活動によるキャッシュ・フローは、366億円の資金の増加となり、前年同期に比べて100億円の減少となりました。これは、税金等調整前中間純利益が増加しましたが、売上債権及び契約資産の減少幅が縮小したこと及び仕入債務が減少したことなどによるものであります。(投資活動によるキャッシュ・フロー)当中間連結会計期間における投資活動によるキャッシュ・フローは、173億円の資金の減少となり、前年同期に比べて136億円支出の減少となりました。これは、有形及び無形固定資産の取得による支出が減少したこと及び前期に連結の範囲の変更を伴う子会社株式の取得による支出があったことによるものであります。(財務活動によるキャッシュ・フロー)当中間連結会計期間における財務活動によるキャッシュ・フローは、4億円の資金の増加となり、前年同期に比べて71億円収入の増加となりました。これは、自己株式の取得による支出が増加した一方で、有利子負債が増加したことなどによるものであります。3
(3)連結業績予想などの将来予測情報に関する説明2026年2月10日の決算短信で公表した2026年12月期の連結業績予想を、以下のとおり修正いたします。(2026年12月期 通期)親会社株主に1株当たり売上高 営業利益 経常利益 帰属する当期純利益(百万円) (百万円) (百万円) 当期純利益(円 銭)(百万円)前回発表予想(A) 1,090,000 60,000 55,000 34,000 282.91今回発表予想(B) 1,120,000 68,000 62,000 35,000 294.45増減額(B-A) 30,000 8,000 7,000 1,000 -増減率(%) 2.8 13.3 12.7 2.9 -(ご参考)前期実績 1,066,881 51,482 45,932 30,937 257.42為替想定の見直しに加え、主にメカトロニクスとロジスティックス&コンストラクションのセグメントにおいて全般に受注環境が改善していることを踏まえ、売上高・営業利益・経常利益及び親会社株主に帰属する当期純利益を、前回発表予想から上方修正することといたします。なお、中間連結会計期間以降の主な為替レートは、1ドル=155円、1ユーロ=180円と想定しております。2026年12月期中間期より表示方法の変更を行ったため、前期実績の経常利益については、表示方法の変更を反映させた組替え後の数値となっております。4
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。