
※本記事はキャリアが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
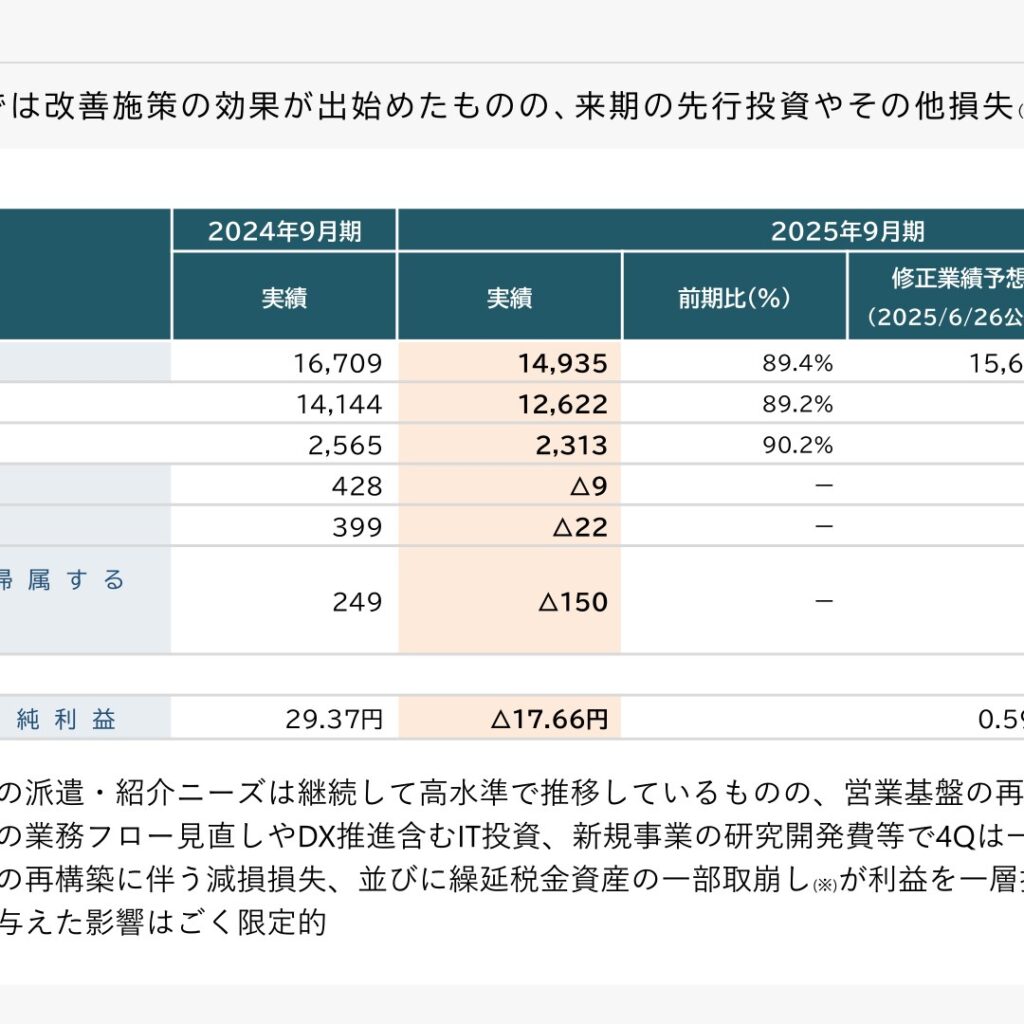
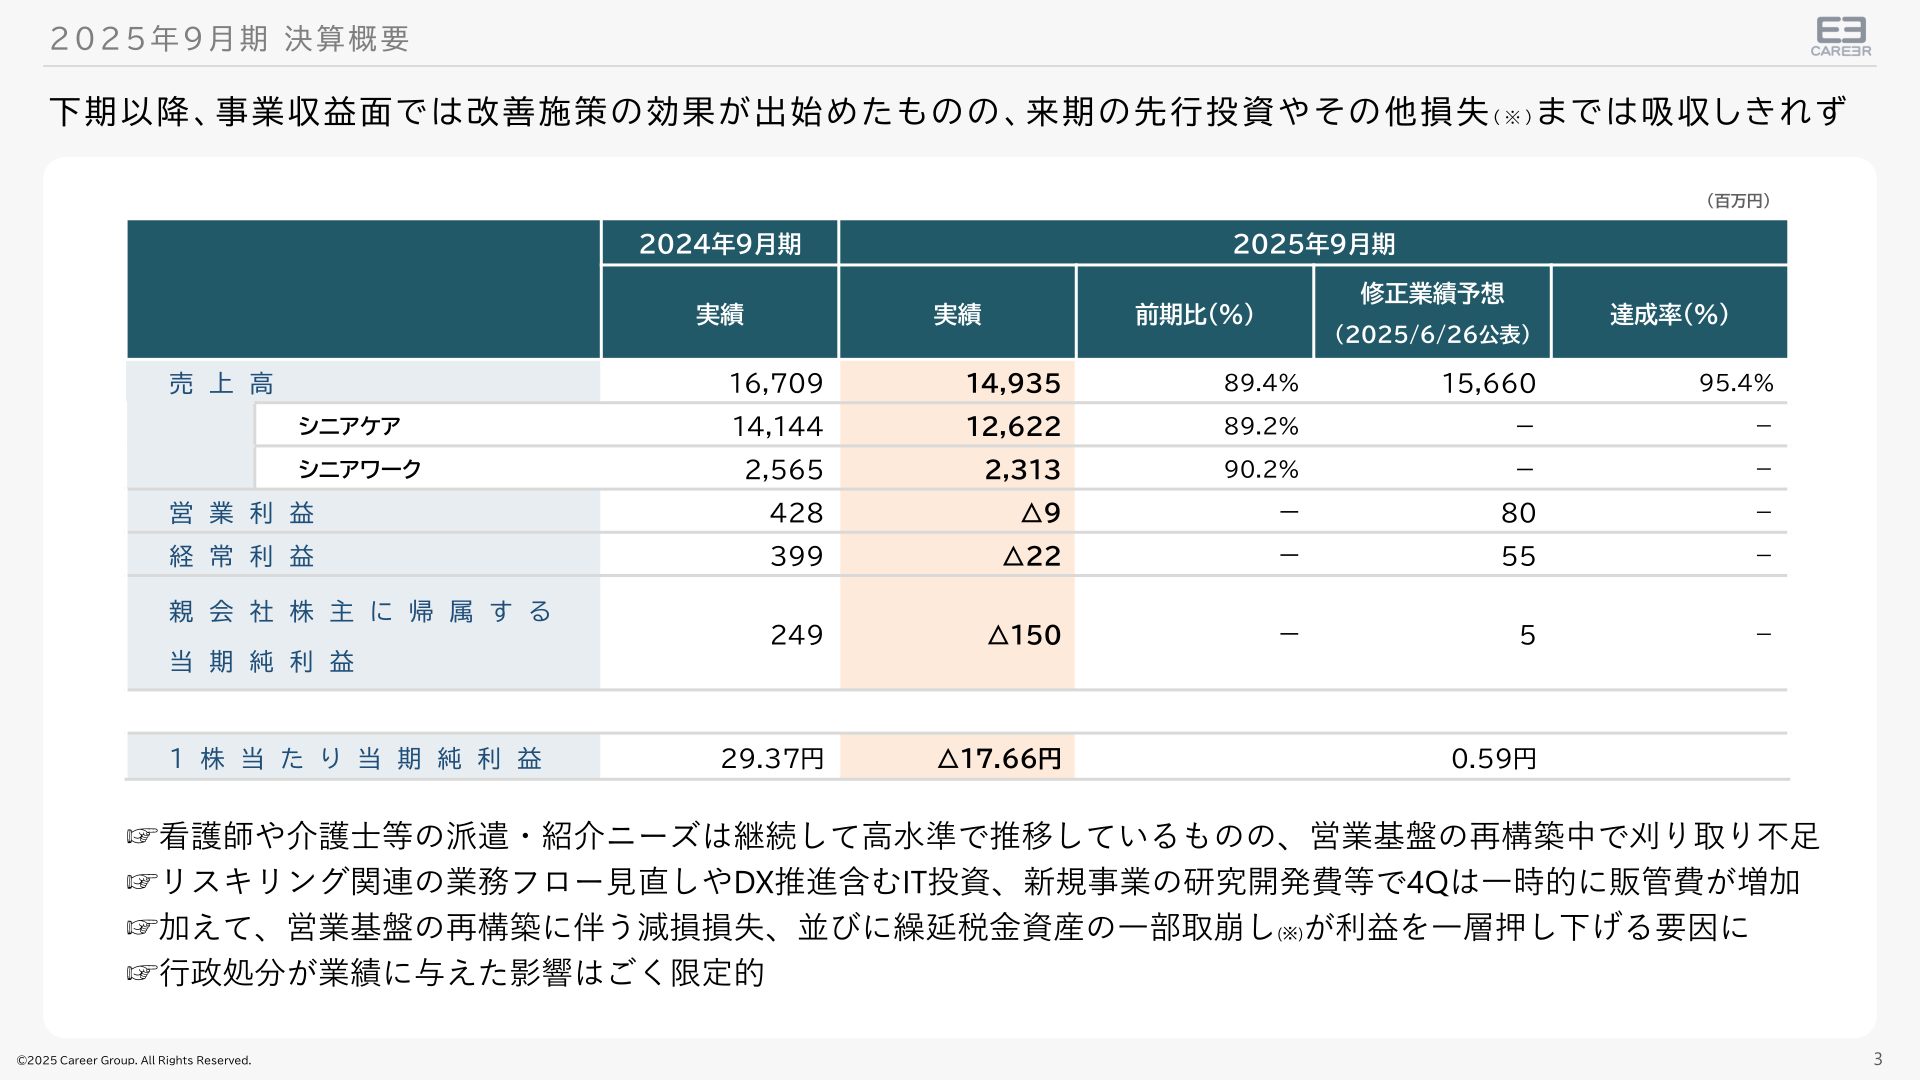
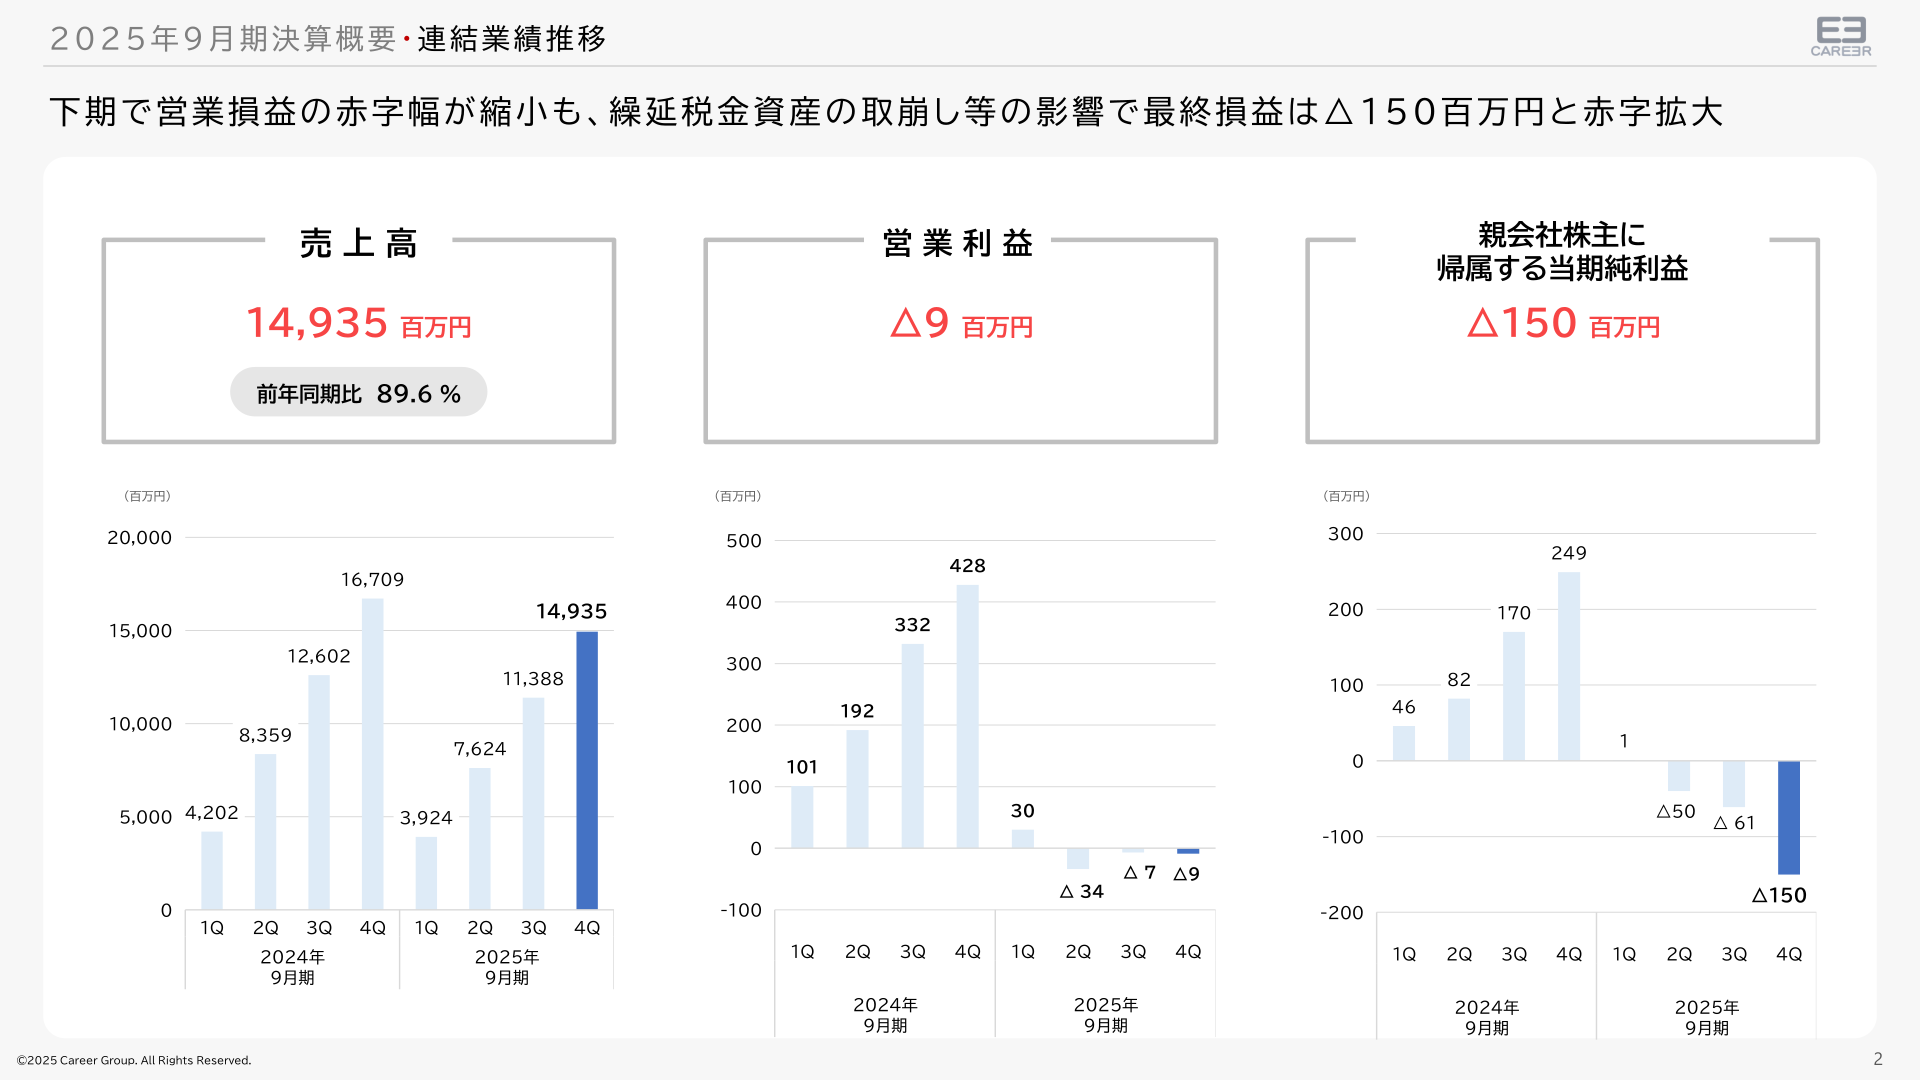
株式会社キャリアの2025年9月期決算説明資料によると、連結売上高は14,935百万円(前期比89.4%)と減収になり、営業損益は9百万円の営業損失、経常損益は22百万円の経常損失、親会社株主に帰属する当期純損益は150百万円の当期純損失となった。前期は営業利益428百万円、経常利益399百万円、親会社株主に帰属する当期純利益249百万円で、利益はいずれも黒字から赤字に転じた。1株当たり当期純利益は前期の29.37円に対し当期は△17.66円。資料は「下期で営業損益の赤字幅が縮小も、繰延税金資産の取崩し等の影響で最終損益は△150百万円と赤字拡大」と記載している。
連結業績(2025年9月期 実績)
売上高は2025年6月26日公表の修正業績予想15,660百万円に対し達成率95.4%だった。営業利益・経常利益・親会社株主に帰属する当期純利益の修正業績予想はそれぞれ80百万円、55百万円、5百万円で、実績はいずれも下回ったが、資料は利益項目の前期比・達成率を「-」と印字している。なお売上高の前期に対する比率について、連結業績推移のページ(P.3)は89.6%、決算概要のページ(P.4)は89.4%と印字しており数値が食い違っている。本記事はセグメント別内訳を含む決算概要表(P.4)の89.4%を採用した。減益・赤字の要因として資料は、看護師や介護士等の派遣・紹介ニーズは継続して高水準で推移しているものの営業基盤の再構築中で刈り取りが不足したこと、リスキリング関連の業務フロー見直しやDX推進を含むIT投資、新規事業の研究開発費等で第4四半期は一時的に販管費が増加したこと、加えて営業基盤の再構築に伴う減損損失、並びに繰延税金資産の一部取崩しが利益を一層押し下げる要因になったことを挙げている。減損損失および繰延税金資産の取崩しの金額は資料に記載がない。また資料は「行政処分が業績に与えた影響はごく限定的」と記載している。
| 項目 | 2025年9月期(実績) | 2024年9月期(実績) | 前期比 | 2025年9月期 修正業績予想(2025年6月26日公表) | 達成率 |
|---|---|---|---|---|---|
| 売上高(百万円) | 14,935 | 16,709 | 89.4% | 15,660 | 95.4% |
| 営業利益(百万円) | △9 | 428 | 開示なし | 80 | 開示なし |
| 経常利益(百万円) | △22 | 399 | 開示なし | 55 | 開示なし |
| 親会社株主に帰属する当期純利益(百万円) | △150 | 249 | 開示なし | 5 | 開示なし |
| 1株当たり当期純利益 | △17.66円 | 29.37円 | 開示なし | 0.59円 | 開示なし |
セグメント別の状況
セグメント別の売上高は、シニアケア事業が12,622百万円(前期比89.2%)、シニアワーク事業が2,313百万円(同90.2%)だった。セグメント利益は資料に記載がない。シニアケア事業について資料は、介護報酬改定による訪問介護事業所の基本報酬引き下げの影響から価格転嫁要請の厳しい状況が継続しているとし、第4四半期以降は子会社の合併により営業体制の強化を図ると記載している。項目別では、看護派遣事業の増減率(対4Q)が▲22.9%、保育派遣事業が▲9.6%とし、看護派遣事業の需要は引き続き根強いものの売上高は減少したとしている。シニアワーク事業については、主力のコールセンターの売上高の増減率(対4Q)が▲21.4%で、コールセンターの新規案件獲得に苦戦したと記載している。Appendix(P.25)では2025年9月期実績の売上構成比をシニアケア事業84.5%、シニアワーク事業15.5%としている。
| セグメント | 項目 | 2025年9月期 | 2024年9月期 | 前期比 |
|---|---|---|---|---|
| シニアケア | 売上高(百万円) | 12,622 | 14,144 | 89.2% |
| シニアワーク | 売上高(百万円) | 2,313 | 2,565 | 90.2% |
| 連結合計 | 売上高(百万円) | 14,935 | 16,709 | 89.4% |
財政状態
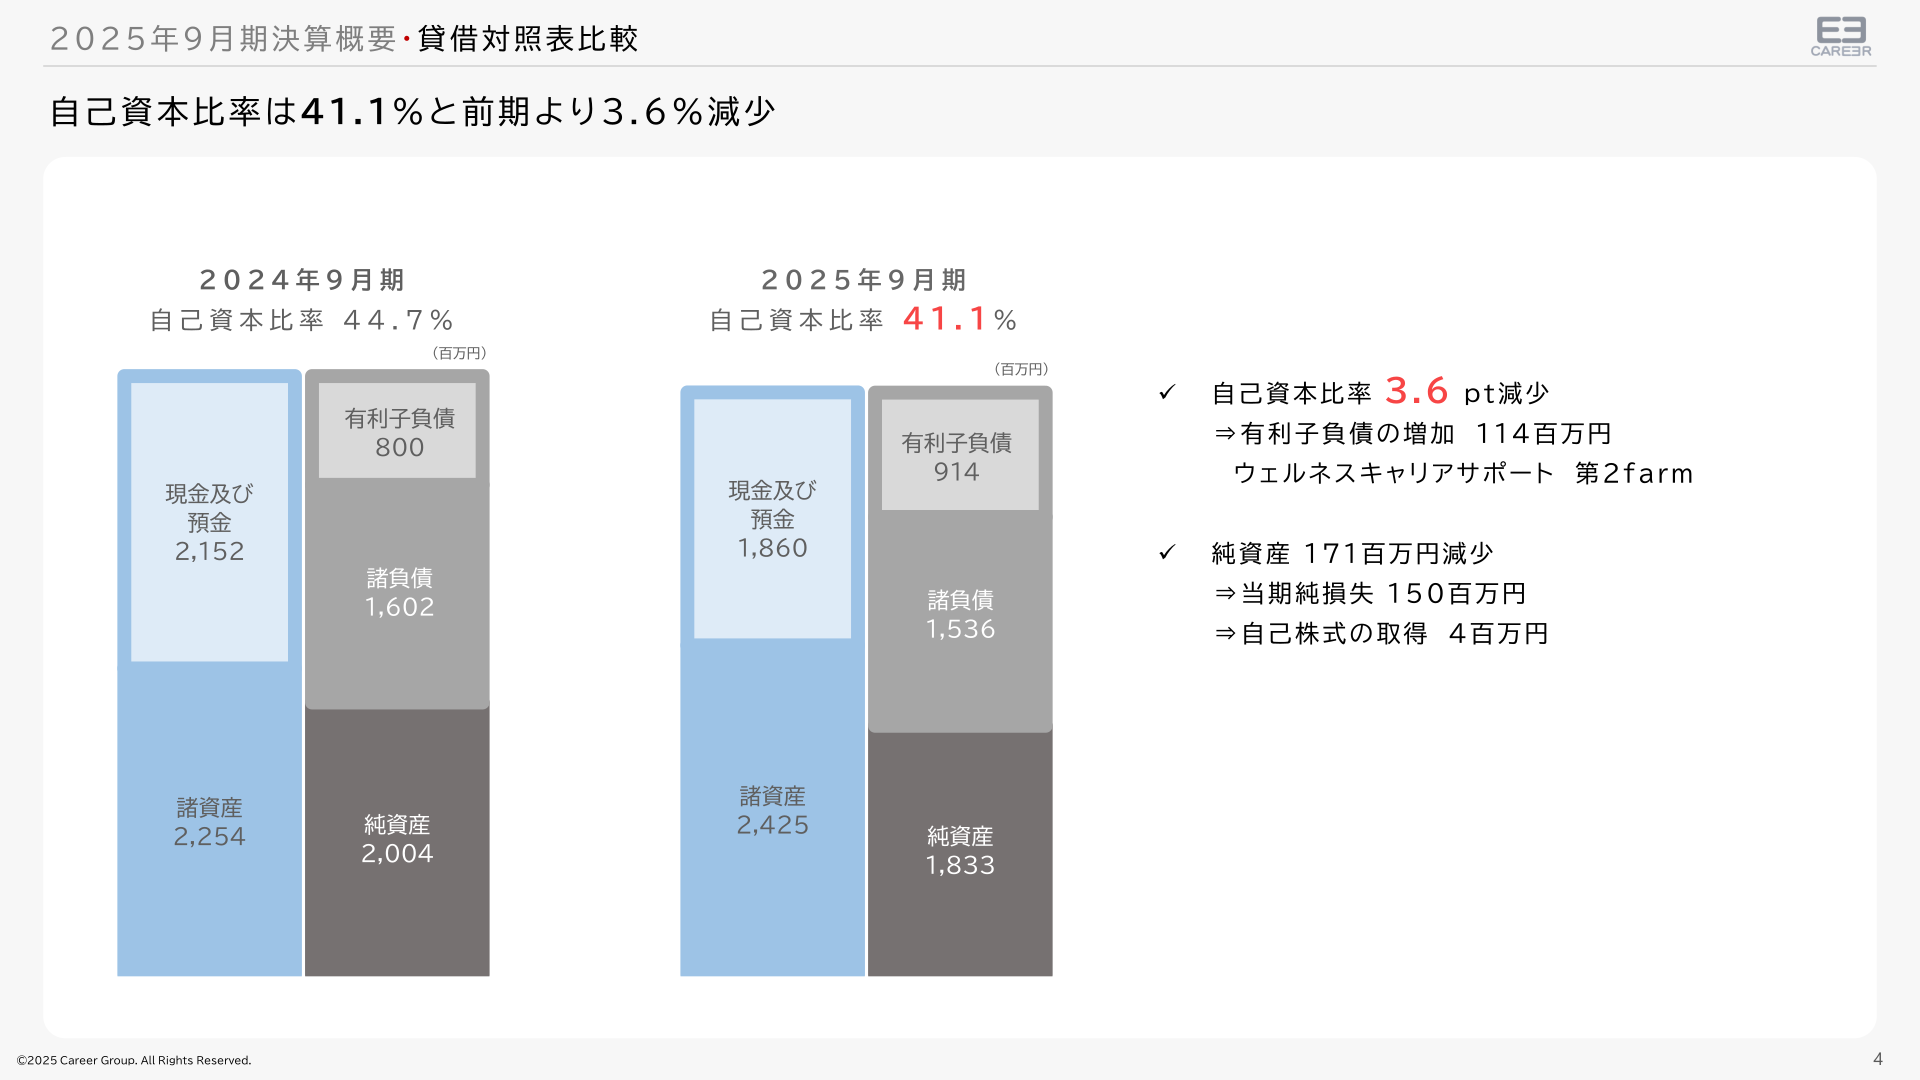
貸借対照表比較のページ(P.5)によると、2025年9月期末の自己資本比率は41.1%で、前期の44.7%から3.6pt低下した。同ページの見出しは「前期より3.6%減少」と印字されているが、同じページの本文は「自己資本比率3.6pt減少」と記載しており、本記事は比率項目の増減としてptで記載している。資料は低下の要因として、有利子負債の増加114百万円(ウェルネスキャリアサポート 第2farm)を挙げている。純資産は171百万円減少しており、その内訳として当期純損失150百万円と自己株式の取得4百万円を記載している。
| 項目 | 2025年9月期 | 2024年9月期 |
|---|---|---|
| 現金及び預金(百万円) | 1,860 | 2,152 |
| 諸資産(百万円) | 2,425 | 2,254 |
| 有利子負債(百万円) | 914 | 800 |
| 諸負債(百万円) | 1,536 | 1,602 |
| 純資産(百万円) | 1,833 | 2,004 |
| 自己資本比率 | 41.1% | 44.7% |
2026年9月期業績予想
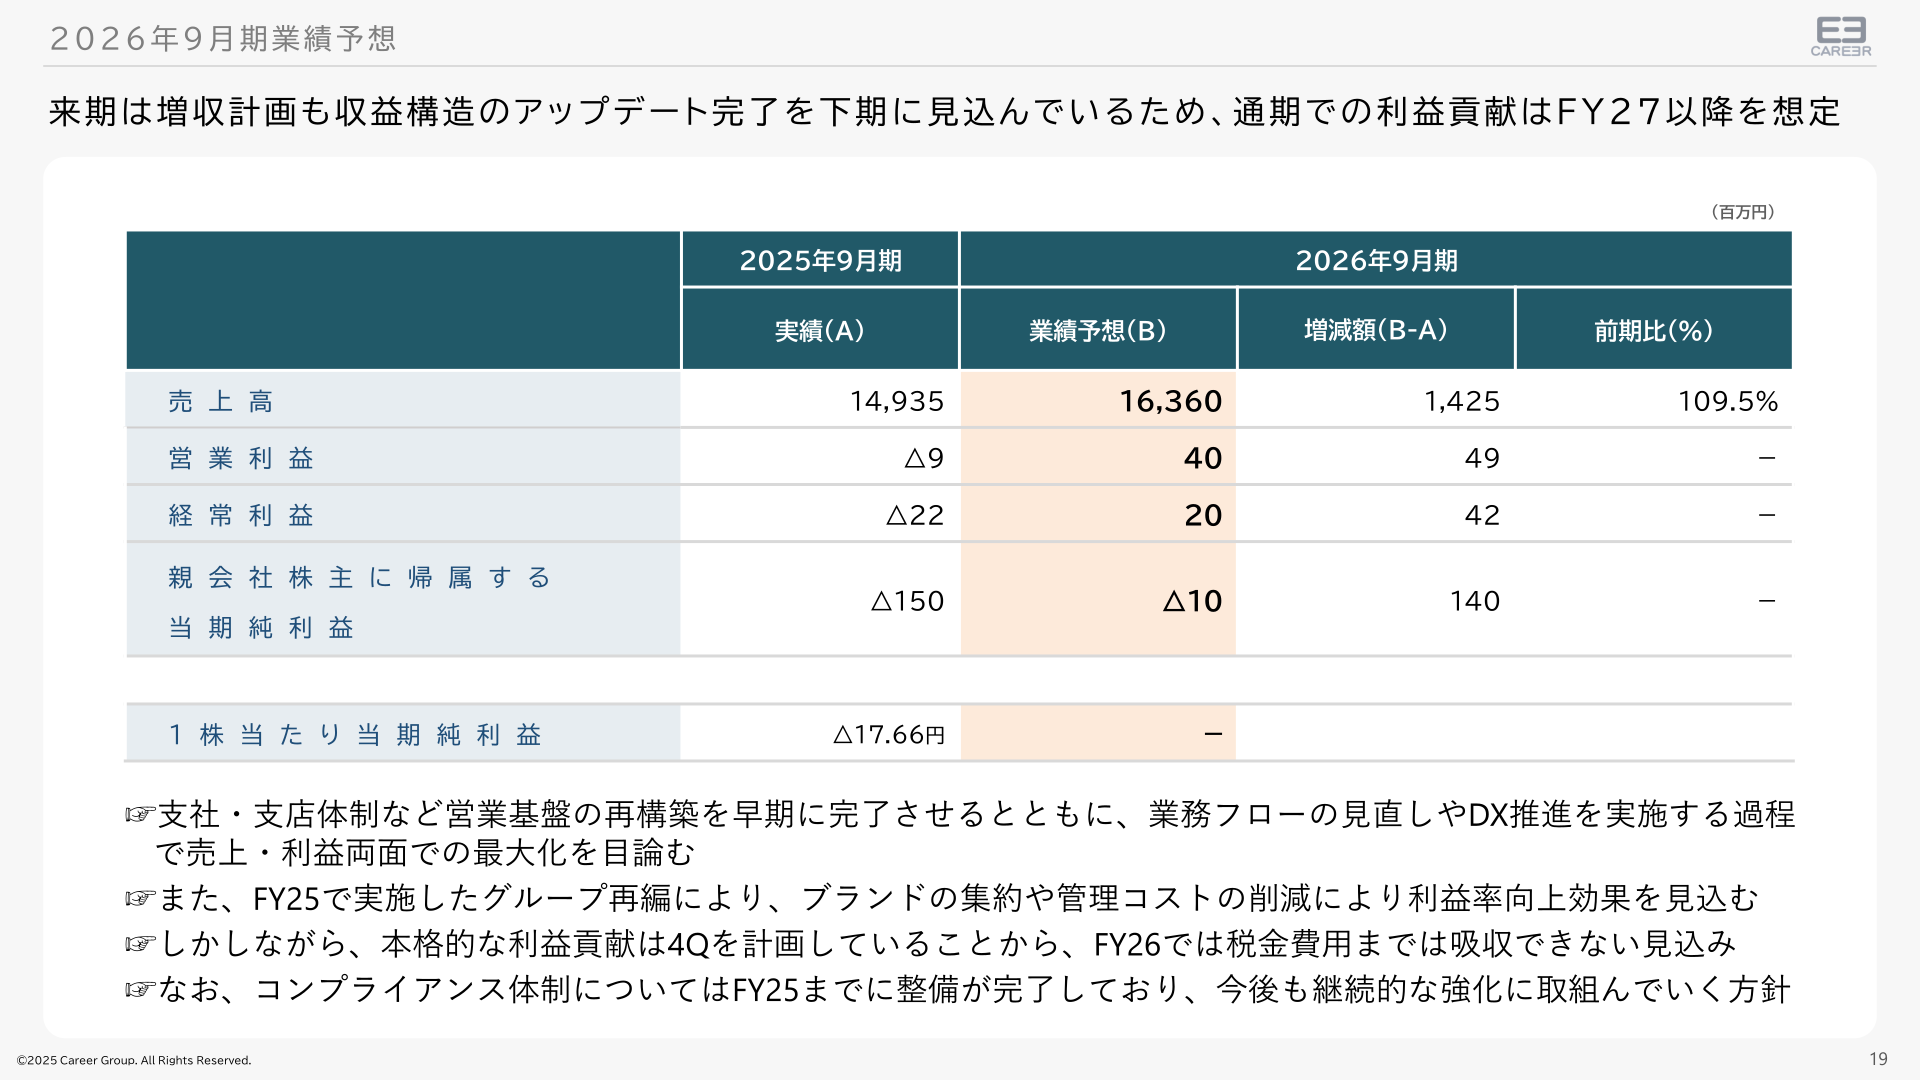
2026年9月期の業績予想は、売上高16,360百万円(増減額1,425百万円、前期比109.5%)、営業利益40百万円(増減額49百万円)、経常利益20百万円(増減額42百万円)、親会社株主に帰属する当期純利益は△10百万円(増減額140百万円)で、最終損益は2期連続の赤字予想となっている。1株当たり当期純利益の予想は「-」と印字されている。資料は「来期は増収計画も収益構造のアップデート完了を下期に見込んでいるため、通期での利益貢献はFY27以降を想定」とし、支社・支店体制など営業基盤の再構築を早期に完了させるとともに業務フローの見直しやDX推進を実施する過程で売上・利益両面での最大化を目論むと記載している。また2025年9月期に実施したグループ再編により、ブランドの集約や管理コストの削減による利益率向上効果を見込むとする一方、本格的な利益貢献は第4四半期を計画していることから2026年9月期では税金費用までは吸収できない見込みとしている。コンプライアンス体制については2025年9月期までに整備が完了しており、今後も継続的な強化に取り組んでいく方針と記載している。
| 項目 | 2026年9月期(業績予想) | 2025年9月期(実績) | 増減額 | 前期比 |
|---|---|---|---|---|
| 売上高(百万円) | 16,360 | 14,935 | 1,425 | 109.5% |
| 営業利益(百万円) | 40 | △9 | 49 | 開示なし |
| 経常利益(百万円) | 20 | △22 | 42 | 開示なし |
| 親会社株主に帰属する当期純利益(百万円) | △10 | △150 | 140 | 開示なし |
| 1株当たり当期純利益 | 開示なし | △17.66円 | 開示なし | 開示なし |
株主還元(自己株式の取得)
本資料には配当に関する言及が一切ないため、配当については記載しない。株主還元に関する記載は自己株式の取得のみで、決算トピックス(P.10)に「株主還元の観点から自己株式の取得を開始」とあり、貸借対照表比較(P.5)に純資産の減少要因として自己株式の取得4百万円と記載されている。株式分割・株式併合および株主優待に関する記載もない。
成長戦略とトピック
新規事業として、介護職に特化した資格取得・転職支援サービス「キャリアスマイルケアカレッジ」を挙げ、募集・申込からキャリア相談、受講、仕事紹介、転職までを一貫してサポートするとしている。株式会社ウェルネスキャリアサポートでは第1Farmに続き第2Farmを新設し、2026年9月期に40ユニット達成で売上高183百万円・売上総利益48百万円、2027年9月期に満床達成で売上高303百万円・売上総利益124百万円を目指すとしている。また介護業界への転職者数1,000名を目標とする支援事業を開始したこと、営業利益率を高めるため生産性向上を目的とした社内におけるDX化を推進中であることを記載している。会社情報(P.22)によると、2025年9月30日時点の従業員数は295名(株式会社キャリア279名、連結子会社16名)、2019年9月期から2025年9月期の売上高CAGRは4.8%としている。
※本記事はキャリアが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










