通期決算では「需要動向・相場環境・コスト」の項目別書き分けが新たに導入され、中東情勢への言及も加わり粒度が細分化した。四半期はすでに同様の書き分け構成が定着しており、粒度に大きな変化はない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、DOWAホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,524字 → 5,336字(前期比+17.9%、増加)
見出し構成の変化: 追加: 需要動向/相場環境/コストの項目書き分け見出し、中東情勢による影響についての見出し(いずれもブラケット表記の項目見出しで自動検出には現れないが本文に新設あり)
粒度の判定: 細分化
セグメント情報注記: あり(595字) → あり(594字)
変化の型: 要因分析深化型、出来事型
増えた要素
- 「需要動向」「相場環境」「コスト」の項目別書き分け(経営成績の概況・今後の見通しの両方に新設)
- 「中東情勢による当社の事業及び業績への影響」の新設段落(今後の見通し内)
要約: 前期は経営成績の概況・今後の見通しとも一続きの文章だったが、今期は「需要動向」「相場環境」「コスト」の3項目に書き分けられ、新たに「中東情勢による当社の事業及び業績への影響」の段落も加わった。文数・数値言及・因果表現が大きく増加(+17.9%)しており、明確に細分化と判定できる。
四半期決算短信の比較
文字数: 3,509字 → 3,629字(前期比+3.4%、横ばい)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(2077字) → あり(1948字)
変化の型: 出来事型
増えた要素
- コスト欄に中東情勢を受けた資材費上昇への言及
要約: 四半期報告では前期からすでに「需要動向」「相場環境」「コスト」の書き分け構成が採用されており、今期もこの構成を維持。今期はコスト欄に中東情勢による資材費上昇の言及が加わった程度で、粒度は同水準。
定性文の全文(前期・今期)
通期 2025年3月期
出典: DOWAホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/57140/140120250509539375.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における当社グループの事業の状況につきましては、自動車の生産が低調であったことから、当社の自動車関連製品及びサービスの受注は減少しました。情報通信関連製品の販売は堅調に推移しました。また、新エネルギー関連製品の販売は第2四半期以降、調整局面が継続しています。環境・リサイクル関連サービスは廃棄物処理の受注が堅調でした。相場環境につきましては、前期と比較して平均為替レートは円安ドル高となりました。また、金、銀、銅及び亜鉛の平均価格は上昇しました。電力代等のエネルギーコストは前期と比較して減少しました。このような状況の中、当社は企業価値の向上と持続可能な社会の実現への貢献に向け、「循環型ビジネスモデルの進化」と「サステナビリティ・マネジメントの強化」を「中期計画2024」の基本戦略とし、5つのコアビジネスのさらなる強化と経営基盤の充実化のための諸施策を着実に推進しました。これらの結果、当期の連結売上高は前期比5.4%減の678,672百万円、連結営業利益は同7.4%増の32,226百万円、連結経常利益は同2.6%減の43,598百万円となりました。また、親会社株主に帰属する当期純利益は同2.6%減の27,128百万円となりました。主要セグメントの経営成績は次のとおりです。環境・リサイクル部門(単位:百万円)2024年3月期 2025年3月期 増減 増減率売上高 150,389 180,142 29,752 19.8%営業利益 10,537 13,909 3,371 32.0%経常利益 11,181 14,967 3,786 33.9%廃棄物処理事業では焼却の処理量及び処理単価は堅調に推移しました。また、溶融・再資源化の処理量は増加しました。土壌浄化事業では土壌浄化の受注が堅調に推移しました。また、不燃性廃棄物の再資源化の処理量は増加しました。リサイクル事業では当社製錬所向けのリサイクル原料の集荷量は増加し、家電リサイクルの処理量は減少しました。また、平均為替レートが前期比で円安ドル高となり、金、銀及び銅の平均価格が上昇したことが業績に寄与しました。東南アジア事業では廃棄物処理の受注が増加しました。これらの結果、当部門の売上高は前期比19.8%増の180,142百万円、営業利益は同32.0%増の13,909百万円、経常利益は同33.9%増の14,967百万円となりました。製錬部門(単位:百万円)2024年3月期 2025年3月期 増減 増減率売上高 317,848 266,355 △51,492 △16.2%営業利益 8,942 10,561 1,619 18.1%経常利益 18,202 17,142 △1,059 △5.8%貴金属銅事業では金、銀及び銅の生産量は減少しました。PGM(白金族)事業では白金族金属価格低迷の影響を受け、使用済み自動車排ガス浄化触媒の集荷量が減少しました。亜鉛事業では亜鉛の生産量は減少しました。また、電力代等のエネルギーコストは減少しました。加えて、ヘッジコストが改善しました。一方で、亜鉛の棚卸資産の簿価切下げによる損失幅は拡大しました。製錬部門全体では、平均為替レートが前期比で円安ドル高となり、金、銀、銅及び亜鉛の平均価格が上昇したことが業績に寄与しました。営業外損益では海外鉱山にかかる収益は減少しました。これらの結果、当部門の売上高は前期比16.2%減の266,355百万円、営業利益は同18.1%増の10,561百万円、経常利益は同5.8%減の17,142百万円となりました。電子材料部門(単位:百万円)2024年3月期 2025年3月期 増減 増減率売上高 183,174 164,861 △18,313 △10.0%営業損益 1,652 △592 △2,245 -%経常利益 3,508 310 △3,198 △91.2%半導体事業ではウェアラブル機器向け近赤外LED及び受光素子(PD)の販売は低調に推移しました。電子材料事業では太陽光パネル向けの需要が第2四半期以降、調整局面となったことに加え、競合他社との競争激化により、銀粉の販売は減少しました。一方で、半導体事業と電子材料事業では、平均為替レートが前期比で円安ドル高となったことが業績に寄与しました。機能材料事業では磁性粉の販売が低調に推移しました。営業外損益ではサンプル収入が減少しました。これらの結果、当部門の売上高は前期比10.0%減の164,861百万円、営業損益は同2,245百万円減の592百万円の損失、経常利益は同91.2%減の310百万円となりました。金属加工部門(単位:百万円)2024年3月期 2025年3月期 増減 増減率売上高 116,447 128,798 12,351 10.6%営業利益 4,940 5,291 350 7.1%経常利益 5,187 5,939 752 14.5%伸銅品事業では自動車の生産が低調であったことから、自動車関連製品の販売は前期を下回りました。情報通信関連製品の販売は増加しました。また、銅の価格が第1四半期末にかけて上昇したことが業績に寄与しました。めっき事業では自動車向けの需要が低調に推移しました。回路基板事業では原材料費等が上昇しました。これらの結果、当部門の売上高は前期比10.6%増の128,798百万円、営業利益は同7.1%増の5,291百万円、経常利益は同14.5%増の5,939百万円となりました。熱処理部門(単位:百万円)2024年3月期 2025年3月期 増減 増減率売上高 32,227 33,780 1,553 4.8%営業利益 2,428 2,110 △317 △13.1%経常利益 3,218 2,194 △1,023 △31.8%熱処理事業では国内の自動車生産が低調であったことから、熱処理受託加工の受注は減少しました。また、販売費及び一般管理費等のコストが増加しました。加えて、前期比で一時金収入が減少しました。工業炉事業ではメンテナンスの受注が増加しました。営業外損益では、為替相場が連結会計年度末にかけて円高に推移したことを受けて、為替評価損を計上しました。これらの結果、当部門の売上高は前期比4.8%増の33,780百万円、営業利益は同13.1%減の2,110百万円、経常利益は同31.8%減の2,194百万円となりました。
(2)当期の財政状態の概況資産、負債及び純資産の状況当連結会計年度末の総資産は、前連結会計年度末と比較して40,766百万円増加し673,537百万円となりました。流動資産で25,187百万円の増加、固定資産で15,578百万円の増加となります。流動資産の増加は、棚卸資産の増加53,437百万円、受取手形、売掛金及び契約資産の増加6,695百万円、及び現金及び預金の減少31,488百万円等によるものです。固定資産の増加は、有形固定資産の増加14,516百万円、及び繰延税金資産の増加1,912百万円等によるものです。負債につきましては、前連結会計年度末と比較して13,520百万円増加しました。これは、コマーシャル・ペーパーの増加20,000百万円、借入地金の増加14,666百万円、1年内償還予定の社債の減少10,000百万円、及び長期借入金の減少8,247百万円等によるものです。純資産につきましては、親会社株主に帰属する当期純利益が27,128百万円となり、配当金の支払い等を行った結果、株主資本が18,402百万円増加しました。また、為替換算調整勘定の増加等により、その他の包括利益累計額が7,008百万円増加し、純資産合計では前連結会計年度末に比較し27,245百万円増加しました。この結果、自己資本比率は、前連結会計年度末と比較して0.2ポイント高い59.2%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における連結ベースの現金及び現金同等物(以下「資金」という。)は、前連結会計年度末より31,800百万円減少し、41,249百万円となりました。営業活動による資金は12,827百万円の収入(前期比105,802百万円支出増)となりました。主に、税金等調整前当期純利益38,604百万円、棚卸資産の増加52,658百万円、及び減価償却費28,787百万円等によるものです。投資活動による資金は41,418百万円の支出(前期比15,156百万円支出増)となりました。主に、有形固定資産の取得による支出45,855百万円、関係会社の有償減資による収入4,847百万円、及び投資有価証券の売却による収入3,138百万円等によるものです。財務活動による資金は4,120百万円の支出(前期比55,084百万円収入増)となりました。主に、有利子負債の増加14,736百万円、社債の償還による支出10,000百万円、及び配当金の支払7,976百万円等によるものです。
(4)今後の見通し各国における関税政策やその対応等不透明な状況が継続する中、世界経済の先行きは更に不確実性が増大しています。継続的な市場動向の注視が必要であるものの、次期の業績予想につきましては、自動車関連製品及びサービスの販売や情報通信関連製品の販売は堅調に推移すると想定しています。新エネルギー関連製品の販売は下期からの数量回復を想定し、環境・リサイクル関連サービスの受注は堅調な状況が継続すると想定しています。相場環境につきましては、米ドル平均レート142円、金属価格は銅価格9,000$/t、亜鉛価格2,600$/tを前提としています。コストにつきましては、亜鉛製錬原料の購入条件の悪化や、将来の成長に向けた先行投資の継続による減価償却費の増加等を見込んでいます。また、海外亜鉛鉱山の運営会社等の持分法損益は減少する見通しです。これらにより、次期の業績は売上高6,920億円、営業利益240億円、経常利益340億円、親会社株主に帰属する当期純利益270億円を予想しています。引き続きグローバル市場の動向を見極めながら、5つのコアビジネスのさらなる強化と経営基盤の充実化のための諸施策を着実に推進していきます。《相場・感応度(営業利益/年)》感応度2025年3月期平均 2026年3月期前提 変動幅(2026年3月期前提)為替(米ドル) 152.6円/$ 142.0円/$ ±1円/$ 4.9億円銅 9,370$/t 9,000$/t ±100$/t 0.3億円亜鉛 2,874$/t 2,600$/t ±100$/t 5.3億円
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への配当を経営における最重要課題の一つと位置付けています。当期の年間配当については、前期から減益となったものの、安定配当と株主還元の拡充を前提とする方針のもと、1株当たり150円としました。次期配当予想は1株当たり159円とし、引き続き株主還元の拡充を図っていきます。なお、次期以降の株主還元方針については、5月20日に公表予定の中期計画2027(2026年3月期~2028年3月期)においてお知らせします。
通期 2026年3月期
出典: DOWAホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
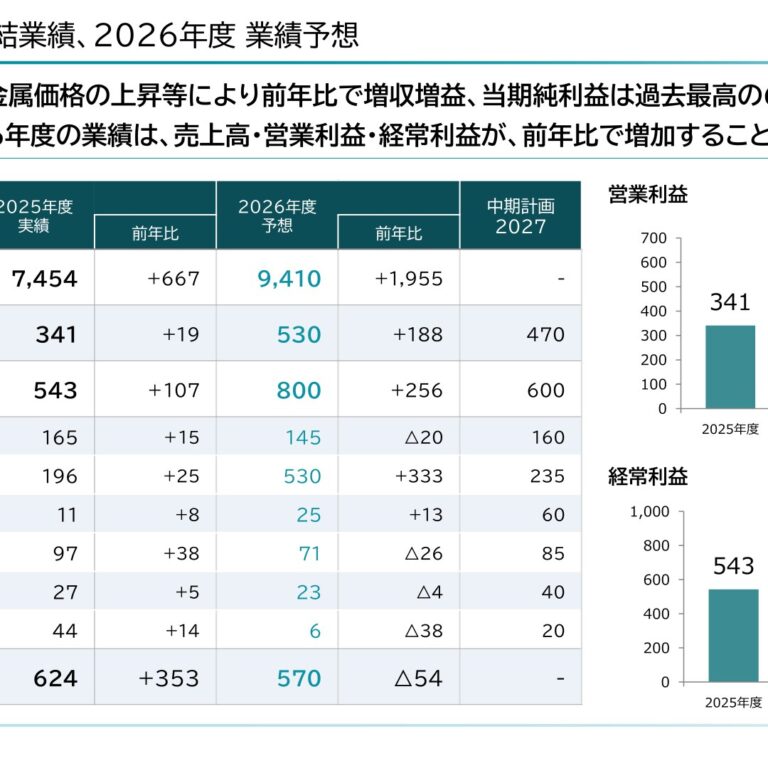
1.経営成績等の概況(1)当期の経営成績の概況当社グループは、当期からスタートした「中期計画2027」において、「循環のクオリティを追求する。」をテーマとして掲げています。企業価値の向上に向けて「価値の創出」と「変動の抑制・期待の醸成」を基本戦略とし、循環型ビジネスモデルのさらなる強化と経営基盤の充実化のための諸施策を着実に実行しています。当連結会計年度における当社グループの事業の状況は、次のとおりです。需要動向当社グループの製品・サービスの需要動向につきまして、前期と比較して、環境・リサイクル関連サービスは廃棄物処理の受注が堅調でした。自動車関連製品及びサービスは、自動車の生産が回復基調にあったことから受注・販売が増加しました。情報通信関連製品の販売はAIサーバー向けを中心に堅調に推移しました。他方、新エネルギー関連製品の販売は低調に推移しました。相場環境前期と比較して平均為替レートは円高ドル安となったものの、金、銀及びPGM(白金族金属)等の貴金属の平均価格が上昇したことが業績に寄与しました。また、第3四半期に為替が円安で推移したことや貴金属価格が上昇したことに伴うヘッジ取引評価損失(デリバティブ評価損失)を計上しましたが、第4四半期末にかけて貴金属価格が下落したことから影響額が縮小しました。コスト電力代等のエネルギーコストは前期と比較して減少したものの、製錬原料の購入条件等の悪化が収益に影響を与えました。また、人件費や減価償却費等が増加しました。これらの結果、当期の連結売上高は前期比9.8%増の745,410百万円、連結営業利益は同6.1%増の34,192百万円、連結経常利益は海外亜鉛鉱山の運営会社等の持分法利益が増加したこと等により、同24.6%増の54,325百万円となりました。また、第4四半期に投資有価証券売却益を計上したこと等により、親会社株主に帰属する当期純利益は同130.2%増の62,458百万円となりました。主要セグメントの経営成績は次のとおりです。環境・リサイクル部門(単位:百万円)2025年3月期 2026年3月期 増減 増減率売上高 180,142 227,173 47,031 26.1%営業利益 13,909 16,021 2,112 15.2%経常利益 14,967 16,512 1,544 10.3%廃棄物処理事業では焼却の処理量は前期並みとなり、処理単価は堅調に推移しました。溶融・再資源化の処理量は増加しました。土壌浄化事業では受注済みの案件の処理が順調に進捗しました。また、不燃性廃棄物の再資源化の処理量は増加しました。リサイクル事業では家電リサイクルの処理量は増加しました。一方で、当社グループ製錬所向けのリサイクル原料の集荷量は減少しました。東南アジア事業では、インドネシアにおける廃棄物処理の受注が増加しました。一方で、タイの最終処分場において、将来の覆土費用を主な内容とする維持管理費用の見積りを見直した結果、コストが増加しました。営業外損益では、廃棄物処理事業の持分法投資損益が悪化しました。これらの結果、当部門の売上高は前期比26.1%増の227,173百万円、営業利益は同15.2%増の16,021百万円、経常利益は同10.3%増の16,512百万円となりました。製錬部門(単位:百万円)2025年3月期 2026年3月期 増減 増減率売上高 266,355 364,783 98,427 37.0%営業利益 10,561 6,958 △3,602 △34.1%経常利益 17,142 19,682 2,540 14.8%貴金属銅事業では金、銀等の平均価格が上昇したことにより、売上高は増加しました。また、第3四半期末に為替が円安で推移したことや貴金属相場が上昇したことに伴うヘッジ取引評価損失(デリバティブ評価損失)を計上しましたが、第4四半期末にかけて貴金属価格が下落したことから影響額が縮小しました。PGM事業では使用済み自動車排ガス浄化触媒の集荷量が増加しました。一方で、第3四半期以降に為替の円安が進行したことに伴うヘッジ取引評価損失(デリバティブ評価損失)を計上しました。また、PGM価格の上昇に伴って地金リース費用が増加しました。亜鉛事業では亜鉛の生産量は減少しました。電力代等のエネルギーコストは減少したものの、原料代は製錬原料の購入条件が悪化しました。営業外損益では海外亜鉛鉱山の持分法投資利益が金属価格の上昇により増加しました。これらの結果、当部門の売上高は前期比37.0%増の364,783百万円、営業利益は同34.1%減の6,958百万円、経常利益は同14.8%増の19,682百万円となりました。電子材料部門(単位:百万円)2025年3月期 2026年3月期 増減 増減率売上高 164,861 104,584 △60,277 △36.6%営業損益 △592 △2,663 △2,071 -経常利益 310 1,135 825 265.9%半導体事業では第2四半期におけるウェアラブル機器向け近赤外LED及びPD(受光素子)の新規製品の量産販売開始により、売上及び利益が増加しました。電子材料事業では競合他社との競争激化により、銀粉の販売は減少しました。また、第3四半期に銀粉の原料調達に係る費用が銀価格の高騰及びリースレートの上昇に伴い増加しました。機能材料事業では磁性粉の販売が改善に向かいました。営業外損益では次世代二次電池や燃料電池向け新規製品の有償サンプル代収入が増加しました。これらの結果、当部門の売上高は前期比36.6%減の104,584百万円、営業損益は同2,071百万円減の2,663百万円の損失、経常利益は同265.9%増の1,135百万円となりました。金属加工部門(単位:百万円)2025年3月期 2026年3月期 増減 増減率売上高 128,798 147,336 18,537 14.4%営業利益 5,291 9,307 4,015 75.9%経常利益 5,939 9,789 3,850 64.8%伸銅品事業では自動車の生産が回復基調であったことから、自動車関連製品の販売は増加しました。また、AIサーバー向け等の需要が堅調であったことから、情報通信関連製品の販売は増加しました。また、銅の価格が第4四半期に上昇したことが業績に寄与しました。めっき事業では自動車向けの需要が堅調に推移しました。回路基板事業では販売が堅調に推移しました。これらの結果、当部門の売上高は前期比14.4%増の147,336百万円、営業利益は同75.9%増の9,307百万円、経常利益は同64.8%増の9,789百万円となりました。熱処理部門(単位:百万円)2025年3月期 2026年3月期 増減 増減率売上高 33,780 33,999 219 0.7%営業利益 2,110 1,985 △125 △5.9%経常利益 2,194 2,714 520 23.7%熱処理事業では国内の自動車生産が回復基調であったことから、熱処理受託加工の受注は増加しました。工業炉事業では国内のメンテナンス受注は堅調でしたが、新炉販売及び海外のメンテナンス受注が減少しました。これらの結果、当部門の売上高は前期比0.7%増の33,999百万円、営業利益は同5.9%減の1,985百万円、経常利益は同23.7%増の2,714百万円となりました。
(2)当期の財政状態の概況資産、負債及び純資産の状況当連結会計年度末の総資産は、前連結会計年度末と比較して120,939百万円増加し794,476百万円となりました。流動資産で109,745百万円の増加、固定資産で11,193百万円の増加となります。流動資産の増加は、棚卸資産の増加82,228百万円、受取手形、売掛金及び契約資産の増加12,845百万円、及び現金及び預金の増加7,647百万円等によるものです。固定資産の増加は、投資有価証券の増加11,292百万円、有形固定資産の増加2,103百万円、無形固定資産の減少1,348百万円、及び繰延税金資産の減少702百万円等によるものです。負債につきましては、前連結会計年度末と比較して62,345百万円増加しました。これは、支払手形及び買掛金の増加21,203百万円、その他の増加15,380百万円、長期借入金の増加12,104百万円、及び1年内償還予定の社債の増加10,000百万円等によるものです。純資産につきましては、親会社株主に帰属する当期純利益が62,458百万円となり、配当金の支払い9,022百万円等を行った結果、株主資本が43,020百万円増加しました。また、その他有価証券評価差額金の増加15,354百万円等により、その他の包括利益累計額が14,142百万円増加し、純資産合計では前連結会計年度末に比較し58,593百万円増加しました。この結果、自己資本比率は、前連結会計年度末と比較して1.8ポイント低い57.3%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における連結ベースの現金及び現金同等物(以下「資金」という。)は、前連結会計年度末より8,027百万円増加し、49,276百万円となりました。営業活動による資金は5,241百万円の収入(前期比7,585百万円支出増)となりました。主に、税金等調整前当期純利益78,104百万円、棚卸資産の増加81,440百万円、及び減価償却費30,965百万円等によるものです。投資活動による資金は12,127百万円の収入(前期比53,545百万円収入増)となりました。主に、投資有価証券の売却による収入40,229百万円、有形固定資産の取得による支出34,604百万円、及び関係会社の有償減資による収入6,207百万円等によるものです。財務活動による資金は10,019百万円の支出(前期比5,899百万円支出増)となりました。主に、自己株式の取得による支出9,991百万円、有利子負債の増加9,678百万円、及び配当金の支払い9,178百万円等によるものです。
(4)今後の見通し需要動向次期の自動車関連製品及びサービスの販売や情報通信関連製品の販売は堅調に推移すると想定し、新エネルギー関連製品の販売は燃料電池材料を中心に増加を想定しています。他方、環境・リサイクル関連サービスの受注は、低濃度PCB廃棄物の処理量が減少することを見込んでいます。相場環境平均為替レートは前期比で円安ドル高となる155円/$を前提とし、金属価格につきましては、銅価格12,000$/t、亜鉛価格3,100$/tを前提としました。金、銀及びPGM(白金族金属)等の貴金属の価格も含め、高値水準が維持される前提としています。また、亜鉛や銀の価格上昇や増産により、海外亜鉛鉱山の運営会社等の持分法損益が前期比で増加する見通しです。コスト亜鉛製錬原料の購入条件の悪化やヘッジコストの上昇、人件費の増加、成長投資の実施に伴う減価償却費の増加等を見込んでいます。中東情勢による当社の事業及び業績への影響足元の中東情勢が当社の事業に直接的に与える影響は限定的です。しかしながら、今後の中東情勢を受けて顧客の操業状況が変化した場合、当社受注に影響が生じる可能性があります。なお、現時点でその影響度合いを見積ることは困難です。また、原油価格の上昇が継続した場合、電力代や調達資材の価格が上昇し、当社業績に影響を与える可能性があります。このため、次期の業績予想には電力代及び資材価格が前期比で上昇することを織り込みました。これらにより、次期の業績につきましては、売上高9,410億円、営業利益530億円、経常利益800億円、親会社株主に帰属する当期純利益570億円を予想しています。引き続きグローバル市場の動向を見極めながら、5つのコアビジネスのさらなる強化と経営基盤の充実化のための諸施策を着実に推進していきます。《相場・感応度(営業利益/年)》感応度2026年3月期平均 2027年3月期前提 変動幅(2027年3月期前提)為替(米ドル) 150.8円/$ 155.0円/$ ±1円/$ 6.3億円銅 10,816$/t 12,000$/t ±100$/t 0.3億円亜鉛 2,968$/t 3,100$/t ±100$/t 4.6億円
(5)利益配分に関する基本方針及び当期・次期の配当当社は、中期計画2027の期間(2026年3月期~2028年3月期)における株主還元方針を、配当は「配当性向35%または1株当たり150円のいずれか高いほう」とし、自己株式取得は「将来の資金需要や財政状態などを踏まえて、自己株式取得も検討する」としています。本方針に基づき、当期の年間配当は、1株当たり368円(普通配当268円、特別配当100円)といたしました。特別配当につきましては、当社が保有していました藤田観光株式会社株式の一部譲渡に伴う特別利益約230億円から税相当額を控除した金額の35%に相当します。次期の配当予想は、上記の株主還元方針のもと、次期の業績予想等を踏まえ、1株当たり338円を予定します。
四半期 2026年3月期 第1四半期
出典: DOWAホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/57140/140120250807534254.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当社グループは、当期からスタートした「中期計画2027」において、「循環のクオリティを追求する。」をテーマとして掲げています。企業価値の向上に向けて「価値の創出」と「変動の抑制・期待の醸成」を基本戦略とし、循環型ビジネスモデルのさらなる強化と経営基盤の充実化のための諸施策を着実に実行しています。当第1四半期連結累計期間における当社グループの事業の状況は、次のとおりです。需要動向当社グループの環境・リサイクル関連サービスは廃棄物処理の受注が堅調でした。自動車関連製品及びサービスは、自動車の生産が回復基調にあったことから受注・販売が増加しました。情報通信関連製品の販売は堅調に推移しました。他方、新エネルギー関連製品の販売は前第2四半期以降、低調に推移しました。相場環境前年同期と比較して平均為替レートは円高ドル安となったものの、金、銀及びPGM(白金族金属)等の貴金属の平均価格が上昇したことが業績に寄与しました。外貨建て債権債務の評価益は減少しました。コスト電力代等のエネルギーコストは前年同期と比較して減少したものの、製錬原料の購入条件等の悪化が収益に影響を与えました。また、人件費や減価償却費等が増加しました。これらの結果、当第1四半期連結累計期間の売上高は前年同期比15.3%減の160,129百万円、営業利益は同44.6%減の6,494百万円、経常利益は同39.7%減の8,616百万円となりました。また、親会社株主に帰属する四半期純利益は同45.7%減の6,401百万円となりました。主要セグメントごとの経営成績は次のとおりです。なお、表中の「前第1四半期連結累計期間」は2024年4月1日から2024年6月30日まで、「当第1四半期連結累計期間」は2025年4月1日から2025年6月30日までです。環境・リサイクル部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 44,247 48,996 4,749 10.7%営業利益 4,145 3,989 △156 △3.8%経常利益 4,552 3,628 △924 △20.3%廃棄物処理事業では、焼却の処理単価は堅調に推移したものの、処理量は減少しました。一方で、溶融・再資源化の処理量は増加しました。土壌浄化事業では受注済みの案件の処理が順調に進捗しました。リサイクル事業では当社グループ製錬所向けのリサイクル原料の集荷量は減少し、家電リサイクルの処理量は増加しました。東南アジア事業では、インドネシアにおける廃棄物処理の受注が前年同期並みとなりました。営業外損益では、前年同期と比較して為替相場の変動に伴う外貨建て債権債務の評価益が減少しました。これらの結果、当部門の売上高は前年同期比10.7%増の48,996百万円、営業利益は同3.8%減の3,989百万円、経常利益は同20.3%減の3,628百万円となりました。製錬部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 72,953 74,212 1,258 1.7%営業利益 4,338 1,961 △2,377 △54.8%経常利益 5,260 3,639 △1,620 △30.8%貴金属銅事業では金の生産量が増加しました。また、金及び銀の平均価格が上昇したことが業績に寄与しました。PGM事業では使用済み自動車排ガス浄化触媒の集荷量が増加しました。一方で、前第3四半期に北米において新サンプリング拠点の稼働を開始したことから、減価償却費が増加しました。亜鉛事業では亜鉛の生産量は減少しました。また、電力代等のエネルギーコストは減少したものの、原料代については製錬原料の購入条件が悪化しました。製錬部門全体では、平均為替レートが前年同期比で円高ドル安となったことが収益を押し下げました。営業外損益では海外亜鉛鉱山の持分法投資利益が増加しました。これらの結果、当部門の売上高は前年同期比1.7%増の74,212百万円、営業利益は同54.8%減の1,961百万円、経常利益は同30.8%減の3,639百万円となりました。電子材料部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 60,047 22,676 △37,370 △62.2%営業損益 883 △972 △1,856 -%経常損益 1,205 △599 △1,805 -%半導体事業ではウェアラブル機器向け近赤外LED及び受光素子(PD)の販売は前年同期並みとなりました。電子材料事業では需要の調整局面の継続に加え、競合他社との競争激化により、銀粉の販売は減少しました。機能材料事業では磁性粉の販売が低調に推移しました。営業外損益では新規製品の有償サンプル代収入が増加しました。これらの結果、当部門の売上高は前年同期比62.2%減の22,676百万円、営業損益は同1,856百万円減の972百万円の損失、経常損益は同1,805百万円減の599百万円の損失となりました。金属加工部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 30,510 33,067 2,556 8.4%営業利益 2,124 912 △1,212 △57.0%経常利益 2,275 787 △1,487 △65.4%伸銅品事業では自動車の生産が回復基調であったことから、自動車関連製品の販売は増加しました。また、AIサーバー向け等の需要が堅調であったことから、情報通信関連製品の販売は増加しました。一方で、前年同期は銅価格の上昇が業績に寄与しましたが、当期はその効果が剥落しました。めっき事業では自動車向けの需要が堅調に推移しました。回路基板事業の販売は前年同期並みとなりました。これらの結果、当部門の売上高は前年同期比8.4%増の33,067百万円、営業利益は同57.0%減の912百万円、経常利益は同65.4%減の787百万円となりました。熱処理部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 7,009 7,370 360 5.1%営業利益 109 196 86 79.4%経常利益 347 261 △85 △24.7%熱処理事業では国内の自動車生産が回復基調であったことから、熱処理受託加工の受注は増加しました。工業炉事業ではメンテナンスの受注が増加しました。営業外損益では、前年同期と比較して為替相場の変動に伴う外貨建て債権債務の評価益が減少しました。これらの結果、当部門の売上高は前年同期比5.1%増の7,370百万円、営業利益は同79.4%増の196百万円、経常利益は同24.7%減の261百万円となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の総資産は、前連結会計年度末と比較して24,004百万円減少し649,532百万円となりました。流動資産で19,736百万円の減少、固定資産で4,268百万円の減少となります。流動資産の減少は、棚卸資産の減少10,316百万円、流動資産のその他の減少5,892百万円、及び現金及び預金の減少2,557百万円等によるものです。固定資産の減少は、有形固定資産の減少3,193百万円、繰延税金資産の減少499百万円、及び投資有価証券の減少389百万円等によるものです。負債は、前連結会計年度末と比較して17,944百万円減少しました。これは、未払法人税等の減少4,337百万円、借入地金の減少3,604百万円、短期借入金の減少2,921百万円、及び賞与引当金の減少2,770百万円等によるものです。純資産につきましては、親会社株主に帰属する四半期純利益が6,401百万円となり、配当金の支払い9,022百万円等を行った結果、株主資本が3,080百万円減少しました。また、為替換算調整勘定の減少4,570百万円等により、その他の包括利益累計額が3,520百万円減少した結果、純資産合計では前連結会計年度末に比較し6,059百万円減少しました。この結果、自己資本比率は、前連結会計年度末と比較して1.2ポイント高い60.3%となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期第2四半期連結累計期間(2025年4月1日~2025年9月30日)及び2026年3月期通期(2025年4月1日~2026年3月31日)の業績予想につきましては、現在のところ業績が想定した範囲内で推移していることから、2025年5月13日に公表した見通しから変更はありません。
四半期 2027年3月期 第1四半期
出典: DOWAホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/57140/140120260805510866.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当社グループは、当期からスタートした「中期計画2027」において、「循環のクオリティを追求する。」をテーマとして掲げています。企業価値の向上に向けて「価値の創出」と「変動の抑制・期待の醸成」を基本戦略とし、循環型ビジネスモデルのさらなる強化と経営基盤の充実化のための諸施策を着実に実行しています。当第1四半期連結累計期間における当社グループの事業の状況は、次のとおりです。需要動向当社グループの製品・サービスの需要動向につきまして、前年同期と比較して、環境・リサイクル関連サービスは廃棄物処理の受注が堅調でした。自動車関連製品及びサービスは、自動車の生産が総じて堅調であったことから受注・販売が増加しました。情報通信関連製品の販売はAIサーバー向けを中心に堅調に推移しました。また、新エネルギー関連製品も販売が増加しました。相場環境前年同期と比較して平均為替レートは円安ドル高となりました。金属の平均価格は、ベースメタルや金、銀及びPGM(白金族金属)等の貴金属はともに上昇しました。なお、銀価格が当第1四半期末にかけて下落基調となったことに伴って、ヘッジ取引評価益を計上しました。コスト電力代等のエネルギーコストは前年同期と比較して減少したものの、製錬原料の購入条件等の悪化が収益に影響を与えました。また、賞与の増加等により人件費が上昇しました。資材費につきましては、中東情勢を受けて単価が上昇しました。これらの結果、当第1四半期連結累計期間の売上高は前年同期比58.2%増の253,395百万円、営業利益は同281.0%増の24,748百万円、経常利益は同277.5%増の32,527百万円となりました。また、親会社株主に帰属する四半期純利益は同266.4%増の23,452百万円となりました。主要セグメントごとの経営成績は次のとおりです。なお、表中の「前第1四半期連結累計期間」は2025年4月1日から2025年6月30日まで、「当第1四半期連結累計期間」は2026年4月1日から2026年6月30日までです。環境・リサイクル部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 48,996 65,203 16,206 33.1%営業利益 3,989 4,351 362 9.1%経常利益 3,628 4,077 449 12.4%廃棄物処理事業では焼却の処理量は前年同期並みとなり、溶融・再資源化は処理量・処理単価及び溶融メタルの販売が堅調に推移しました。土壌浄化事業は低調に推移しました。一方、不燃性廃棄物の再資源化における処理量が増加しました。リサイクル事業では家電リサイクルの処理量が増加しました。また、当社グループ製錬所向けのリサイクル原料の集荷量が増加しました。東南アジア事業では、インドネシアやタイにおける廃棄物処理の受注が増加しました。これらの結果、当部門の売上高は前年同期比33.1%増の65,203百万円、営業利益は同9.1%増の4,351百万円、経常利益は同12.4%増の4,077百万円となりました。製錬部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 74,212 125,738 51,526 69.4%営業利益 1,961 15,633 13,671 697.1%経常利益 3,639 22,844 19,205 527.7%貴金属銅事業では金、銀等の平均価格が前年同期比で上昇したことにより、売上高が増加しました。また、当第1四半期末にかけて銀の価格が下落したことに伴ってヘッジ取引評価益を計上しました。PGM事業では使用済み自動車排ガス浄化触媒の集荷量が増加しましたが、地金リース費用が増加しました。亜鉛事業では亜鉛の生産量が減少しました。営業外損益では海外亜鉛鉱山の持分法投資利益が金属価格の上昇やティサパ鉱山の生産回復により増加しました。これらの結果、当部門の売上高は前年同期比69.4%増の125,738百万円、営業利益は同697.1%増の15,633百万円、経常利益は同527.7%増の22,844百万円となりました。電子材料部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 22,676 52,098 29,421 129.7%営業損益 △972 1,542 2,515 -%経常損益 △599 2,023 2,623 -%半導体事業ではウェアラブル機器向け近赤外LED及びPD(受光素子)の販売が増加したことから、売上及び利益が増加しました。電子材料事業では太陽光パネル向け銀粉の販売量が回復しました。機能材料事業ではデータ保存用テープ向け磁性粉及び燃料電池向け複合酸化物粉の販売が増加しました。これらの結果、当部門の売上高は前年同期比129.7%増の52,098百万円、営業損益は同2,515百万円増の1,542百万円、経常損益は同2,623百万円増の2,023百万円となりました。金属加工部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 33,067 46,543 13,476 40.8%営業利益 912 2,630 1,717 188.2%経常利益 787 2,779 1,991 252.8%伸銅品事業では自動車の生産が堅調であったことから、自動車関連製品の販売が増加しました。情報通信関連製品は、AIサーバー向け等の需要は堅調でしたが、製品の薄板化が進展したことから販売量は前年同期並みとなりました。また、銅の価格が上昇基調にあったことが業績に寄与しました。めっき事業では自動車向けの需要が堅調に推移しました。回路基板事業では販売は堅調に推移しましたが、銀価格の上昇に伴い資材費が増加しました。これらの結果、当部門の売上高は前年同期比40.8%増の46,543百万円、営業利益は同188.2%増の2,630百万円、経常利益は同252.8%増の2,779百万円となりました。熱処理部門(単位:百万円)前第1四半期連結累計期間 当第1四半期連結累計期間 増減 増減率売上高 7,370 8,428 1,058 14.4%営業利益 196 120 △75 △38.6%経常利益 261 237 △23 △9.2%熱処理事業では、中国の自動車生産が減速基調となりましたが、国内やインドの自動車生産が堅調であったことから熱処理受託加工の受注が前年同期比で増加しました。また、電力・ガス等のエネルギーコストや資材費が増加しました。工業炉事業は国内の新炉販売や海外におけるメンテナンス受注が堅調でした。これらの結果、当部門の売上高は前年同期比14.4%増の8,428百万円、営業利益は同38.6%減の120百万円、経常利益は同9.2%減の237百万円となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の総資産は、前連結会計年度末と比較して6,822百万円増加し801,299百万円となりました。流動資産で8,498百万円の増加、固定資産で1,676百万円の減少となります。流動資産の増加は、流動資産のその他の増加7,609百万円、棚卸資産の増加5,226百万円、及び現金及び預金の減少3,029百万円等によるものです。固定資産の減少は、繰延税金資産の減少949百万円、有形固定資産の減少930百万円、無形固定資産の減少353百万円、及び投資有価証券の増加554百万円等によるものです。負債は、前連結会計年度末と比較して5,579百万円増加しました。これは、短期借入金の増加15,308百万円、支払手形及び買掛金の増加3,440百万円、流動負債のその他の減少7,388百万円、及び未払消費税等の減少6,389百万円等によるものです。純資産につきましては、親会社株主に帰属する四半期純利益が23,452百万円となり、配当金の支払い21,766百万円等を行った結果、株主資本が1,754百万円増加しました。また、その他有価証券評価差額金の増加1,791百万円等により、その他の包括利益累計額が3,183百万円増加した結果、純資産合計では前連結会計年度末に比較し1,242百万円増加しました。この結果、自己資本比率は、前連結会計年度末と比較して0.1ポイント高い57.5%となりました。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期連結累計期間の業績は、金属価格・為替の相場好転等を背景に、製錬部門を中心として大幅増益となりました。一方、需要面は概ね想定通りに推移したことから、2027年3月期第2四半期連結累計期間(2026年4月1日~2026年9月30日)及び2027年3月期通期(2026年4月1日~2027年3月31日)の業績予想につきましては、2026年5月14日に公表した見通しを据え置いています。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。