次期見通しの数値記載を外部資料参照に切り替える一方、四半期は報告セグメントを再編し、通期では新中期計画の配当方針(DOE目標)を追加した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、三菱マテリアル分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月24日(推定) → 2026年4月20日(推定))
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月23日(推定) → 2026年7月21日(推定))
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,951字 → 3,800字(前期比-3.8%、微減)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(582字) → あり(500字)
変化の型: 構成変更型、施策説明充実型
増えた要素
- 新中期経営戦略(2026-2028年度)の配当方針(DOE2.5%目途)の説明
減った要素
- 次期業績予想の具体的数値(為替・銅価格前提や売上高/利益目標)の記載(外部資料参照案内に置換)
要約: 次期業績見通しの具体的な数値(為替・銅価格前提、売上高・利益目標)の記載が、決算補足説明資料への参照案内に置き換えられた。一方、利益配分方針では新中期経営戦略(2026-2028年度)におけるDOE2.5%目途の配当方針が新たに追加説明された。業績概況・セグメント別状況の粒度は前期と同程度。
四半期決算短信の比較
文字数: 2,472字 → 2,278字(前期比-7.8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(101字) → あり(688字)
変化の型: 会計基準変更型、構成変更型
増えた要素
- 報告セグメント変更に関する記載(セグメント情報注記への参照案内)
- 新セグメント区分(マテリアル領域・プロダクト領域[超硬製品事業・高機能製品事業]・資源事業)での業績説明
- AI関連製品需要拡大の説明(高機能製品事業)
減った要素
- 旧セグメント区分(金属事業・高機能製品・加工事業)での分析
- 業績予想据え置き(前回公表値から変更なし)の説明
要約: 報告セグメントを金属事業/高機能製品/加工事業からマテリアル領域とプロダクト領域(超硬製品事業・高機能製品事業)・資源事業に再編し、前年同期比較も組み替え後の区分で行った。連結業績予想などの将来予測情報に関する説明は「業績予想の修正に関するお知らせ」等への参照案内に置き換えられ簡素化された。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 三菱マテリアル 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月24日(推定)(https://www2.jpx.co.jp/disc/57110/140120250424522812.pdf)
1.経営成績等の概況(1)当期の経営成績の概況① 当期業績の概況当連結会計年度における世界経済は、米国や欧州等において政策金利が引き下げられるなかで、米国では景気の持ち直しが続いたものの、中国や欧州では景気回復に足踏みがみられました。日本経済は、物価が上昇するなかで、個人消費の持ち直し等に足踏みがみられましたが、景気は緩やかな回復基調で推移しました。当社グループを取り巻く事業環境につきましては、自動車関連の需要が低調に推移した一方で、半導体関連の需要には回復の兆しがみられました。また、前年度と比べて銅や金の価格上昇や為替水準が円安基調で推移した影響がありました。このような状況のもと、当社グループは、2023年度から2030年度までを対象とした中期経営戦略に基づき、企業価値の向上に向けた諸施策を実施してまいりました。この結果、当連結会計年度は、連結売上高は1兆9,620億76百万円(前年度比27.4%増)、連結営業利益は371億18百万円(同59.5%増)となりました。連結経常利益は、鉱山からの受取配当金が減少したものの、持分法による投資利益が増加したことなどから、602億35百万円(同11.3%増)となりました。親会社株主に帰属する当期純利益は、インドネシア・カパー・スメルティング社の持分法適用関連会社化に伴う持分変動利益を計上した一方、減損損失を計上したことなどから、340億76百万円(同14.4%増)となりました。
② 事業の種類別セグメントの概況(金属事業)(単位:億円)前期 当期 増減(増減率)売上高 10,380 14,336 3,956 (38.1%)営業利益 98 231 132 (134.5%)経常利益 310 411 101 (32.6%)金属事業は、為替が円安基調で推移した影響に加えて、銅や金の価格が大幅に上昇したことなどから、前年度と比べて、売上高及び営業利益は増加しました。経常利益は、鉱山からの受取配当金が減少したものの、営業利益が増加したことに加えて、持分法による投資損益が改善したことなどから、増加しました。(高機能製品)(単位:億円)前期 当期 増減(増減率)売上高 4,887 5,103 216 (4.4%)営業利益 40 56 15 (38.0%)経常利益 18 31 13 (73.6%)高機能製品は、銅加工事業において、銅価格及び為替の変動による影響がありました。また、電子材料事業において、半導体関連製品の一部の需要に回復の兆しがみられました。以上により、前年度と比べて売上高及び営業利益は増加しました。経常利益は営業利益が増加したことなどから、増加しました。(加工事業)(単位:億円)前期 当期 増減(増減率)売上高 1,400 1,488 87 (6.3%)営業利益 108 88 △19 (△17.7%)経常利益 122 85 △37 (△30.4%)加工事業は、主要製品である超硬製品において、為替が円安基調で推移した影響や値上げ効果等により、前年度と比べて売上高は増加したものの、自動車向けの需要が低調であったことや原材料コストの上昇等により、営業利益は減少しました。経常利益は、営業利益が減少したことに加えて、為替差損が発生したことなどから、減少しました。(再生可能エネルギー事業)(単位:億円)前期 当期 増減(増減率)売上高 46 83 36 (79.5%)営業利益 8 23 15 (182.6%)経常利益 8 26 17 (204.3%)再生可能エネルギー事業は、2024年4月より安比地熱㈱が連結子会社となったことから、前年度と比べて、売上高及び営業利益は増加しました。経常利益は、営業利益が増加したことに加えて、持分法による投資利益が増加したことから、増加しました。(その他の事業)(単位:億円)前期 当期 増減(増減率)売上高 1,606 1,576 △29 (△1.8%)営業利益 78 54 △23 (△30.1%)経常利益 221 185 △35 (△16.2%)その他の事業は、原子力事業からの撤退等により、売上高及び営業利益は減少しました。経常利益は、営業利益が減少したことなどから、減少しました。
③ 次期(2026年3月期)の見通し今後の世界経済は、関税政策をはじめとする米国の政策動向の影響等により、不透明感が拡がり、景気の下振れや資本市場の変動等が懸念されます。日本経済についても、世界経済の動向に加えて、物価上昇の継続を通じた個人消費マインドへの影響による景気の下押しリスクが懸念されます。当社グループを取り巻く事業環境につきましても、為替の変動、TC/RCの低下や自動車及び半導体関連の需要動向の変化等、厳しい環境が続くことが見込まれます。こうしたなかで、当社グループは、企業価値向上に向けて中期経営戦略に基づく諸施策を実施してまいります。次期の連結業績につきましては、米ドル平均レート140円、ユーロ平均レート160円、銅価格425¢/lbを前提として、売上高は1兆8,700億円、営業利益は100億円、経常利益は330億円、親会社に帰属する当期純利益は200億円を見込んでおります。
(2)当期の財政状態の概況当連結会計年度末の総資産は2兆3,753億円となり、前連結会計年度末比2,077億円増加しました。これは、貸付け金地金及び棚卸資産が増加したことなどによるものであります。負債の部は1兆6,820億円となり、前連結会計年度末比2,000億円増加しました。これは、預り金地金が増加したことなどによるものであります。当社グループは、キャッシュマネジメントシステムの導入等によるグループ各社における余剰資金の一元管理を図り、資金効率の向上に努めております。この一環として、第3四半期連結会計期間より、一部の海外子会社を対象としたグローバルキャッシュマネジメントシステム(ノーショナルプーリング)の運用を開始し、グローバルベースでの更なる資金効率向上にも取り組んでおります。なお、当連結会計年度末のノーショナルプーリングシステムにおける預入額275億円を現金及び現金同等物、借入額274億円を短期借入金に含めて表示しております。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度の営業活動によるキャッシュ・フローは、税金等調整前当期純利益及び非資金損益項目である減価償却費の計上、棚卸資産の増加等により、588億円の収入(前期比75億円の収入増加)となりました。(投資活動によるキャッシュ・フロー)当連結会計年度の投資活動によるキャッシュ・フローは、設備投資による支出等により、793億円の支出(前期比236億円の支出減少)となりました。(財務活動によるキャッシュ・フロー)当連結会計年度の財務活動によるキャッシュ・フローは、配当金の支払等により132億円の支出(前期比461億円の支出増加)となりました。以上により、換算差額等による増減を加えた結果、当連結会計年度末の現金及び現金同等物の残高は、886億円(前期末比425億円の減少)となりました。なお、当社グループのキャッシュ・フロー関連指標の推移は次のとおりであります。2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 26.8 27.5 31.4 30.2 28.5時価ベースの
16.6 13.2 14.9 17.6 13.4自己資本比率(%)キャッシュ・フロー対
8.4 93.0 12.5 12.5 10.4有利子負債比率インタレスト・カバレッ
17.8 1.2 7.7 6.6 6.7ジ・レシオ自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)各指標は、いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。(注3)キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。(注4)有利子負債は、連結貸借対照表に計上されている負債のうち利息を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、定款に基づき取締役会決議により剰余金の配当等を行うこととしております。また、当社は、株主に対する利益還元が経営の最重要目的の一つであるという認識のもと、利益配分については、期間収益、内部留保、財務体質等の経営全般にわたる諸要素を総合的に判断の上、決定する方針としております。2023年度から2030年度までを対象とする中期経営戦略期間中の利益配分につきましては、2023年度から2025年度までは配当性向30%を目途に利益還元を行うこととしています。自己株式取得については、キャッシュ・フローの状況、株価、及びネットD/Eレシオ等の財務規律を踏まえ、引き続き機動的に行うことを検討してまいります。この方針に基づき、当事業年度の配当金につきましては、当事業年度の期間収益及び営業キャッシュ・フローの実績等を踏まえ、期末配当予想を1株当たり50円としており、中間配当の50円と合わせ、1株当たり100円(前年度は94円)を予定しております。次事業年度の配当金につきましては、1株当たり100円(中間配当50円、期末配当50円)を予定しております。
通期 2026年3月期
出典: 三菱マテリアル 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月20日(推定)
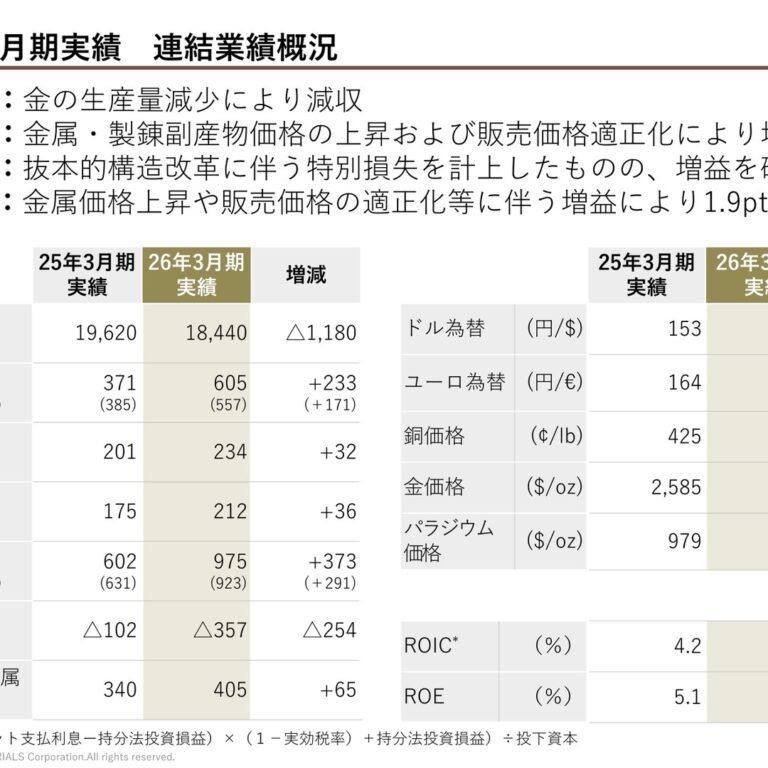
1.経営成績等の概況(1)当期の経営成績の概況① 当期業績の概況当連結会計年度における世界経済は、関税政策をはじめとする米国の政策動向や中東情勢の影響等により不透明感が高まるなかで、一部の地域においては景気回復に足踏みがみられるものの、緩やかな持ち直しが続きました。日本経済は、物価上昇が継続するなかで個人消費マインドの弱含み等もみられましたが、緩やかな回復基調が継続しました。当社グループを取り巻く事業環境につきましては、自動車関連の需要は緩やかな回復が見られたものの、半導体関連の需要はAI関連を除き低調に推移しました。また、前年度と比べて、銅や金等の価格が上昇した一方で、買鉱条件(TC/RC)の悪化による影響がありました。為替は、米国ドルが上半期は円高基調で、下半期は円安基調で推移しました。このような状況のもと、当社グループは、量から質へ経営の転換を図り、収益性を向上させるべく抜本的構造改革を前倒しで進めてまいりました。この結果、当連結会計年度は、連結売上高は1兆8,440億53百万円(前年度比6.0%減)、連結営業利益は605億2百万円(同63.0%増)となりました。連結経常利益は、為替差益を計上したことに加えて、持分法による投資利益及び鉱山からの受取配当金が増加したことなどから、975億56百万円(同62.0%増)となりました。また、前年度に計上した持分変動利益の剥落及び抜本的構造改革に伴う減損損失の計上等により、親会社株主に帰属する当期純利益は405億81百万円(同19.1%増)となりました。
② 事業の種類別セグメントの概況(金属事業)(単位:億円)前期 当期 増減(増減率)売上高 14,336 12,356 △1,979 (△13.8%)営業利益 231 242 10 (4.8%)経常利益 411 570 158 (38.6%)金属事業は、金の生産量の減少等の影響により、前年度と比べて、売上高は減少しました。これに加えて、買鉱条件(TC/RC)の悪化があったものの、銅や金等の価格が上昇したことなどから、営業利益は増加しました。また、鉱山からの受取配当金の増加及び持分法による投資損益の改善等により、経常利益は増加しました。(高機能製品)(単位:億円)前期 当期 増減(増減率)売上高 5,103 5,858 754 (14.8%)営業利益 56 210 153 (272.6%)経常利益 31 200 169 (536.6%)高機能製品は、銅加工事業において、販売数量が増加したことに加えて、銅価格上昇の影響がありました。また、電子材料事業において、半導体関連製品の一部の需要は緩やかな回復基調が継続しているものの、化成品及びシール製品の販売が減少しました。以上により、前年度と比べて、売上高、営業利益及び経常利益は増加しました。(加工事業)(単位:億円)前期 当期 増減(増減率)売上高 1,488 2,347 859 (57.8%)営業利益 88 164 75 (84.9%)経常利益 85 149 64 (75.5%)加工事業は、2024年12月にエイチ・シー・スタルク・ホールディング社を連結子会社化したことにより、前年度と比べて、売上高は増加しました。また、値上げ効果や超硬製品及びタングステン製品の販売増加等により、営業利益及び経常利益は増加しました。(再生可能エネルギー事業)(単位:億円)前期 当期 増減(増減率)売上高 83 62 △21 (△25.5%)営業利益 23 10 △13 (△55.9%)経常利益 26 8 △18 (△69.3%)再生可能エネルギー事業は、2025年4月に発生した落雷により、安比地熱発電所が操業を停止していたことから、前年度と比べて、売上高及び営業利益は減少しました。これに加えて、持分法による投資利益が減少したことから、経常利益は減少しました。(その他の事業)(単位:億円)前期 当期 増減(増減率)売上高 1,576 1,400 △176 (△11.2%)営業利益 54 42 △11 (△21.9%)経常利益 185 148 △36 (△19.9%)その他の事業は、合算で、前年度と比べて、売上高及び営業利益は減少しました。これに加えて、持分法による投資利益が減少したことから、経常利益は減少しました。
③ 次期(2027年3月期)の見通し2027年3月期の連結業績予想につきましては、本日公表の「2026年3月期決算補足説明資料」をご参照ください。
(2)当期の財政状態の概況当連結会計年度末の総資産は2兆9,997億円となり、前連結会計年度末比6,203億円増加しました。これは、貸付け金地金及び棚卸資産が増加したことなどによるものであります。負債の部は2兆2,467億円となり、前連結会計年度末比5,606億円増加しました。これは、預り金地金が増加したことなどによるものであります。当社グループは、キャッシュマネジメントシステムの導入等によるグループ各社における余剰資金の一元管理を図り、資金効率の向上に努めております。この一環として、一部の海外子会社を対象としたグローバルキャッシュマネジメントシステム(ノーショナルプーリング)を導入しており、グローバルベースでの更なる資金効率向上にも取り組んでおります。なお、当連結会計年度末のノーショナルプーリングにおける預入額534億円を現金及び現金同等物、借入額519億円を短期借入金に含めて表示しております。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度の営業活動によるキャッシュ・フローは、税金等調整前当期純利益及び非資金損益項目である減価償却費の計上、減損損失の調整、棚卸資産の増加等により、396億円の収入(前期比192億円の収入減少)となりました。(投資活動によるキャッシュ・フロー)当連結会計年度の投資活動によるキャッシュ・フローは、設備投資による支出等により、350億円の支出(前期比443億円の支出減少)となりました。(財務活動によるキャッシュ・フロー)当連結会計年度の財務活動によるキャッシュ・フローは、社債、コマーシャルペーパーによる調達等により232億円の収入(前期は132億円の支出)となりました。以上により、換算差額等による増減を加えた結果、当連結会計年度末の現金及び現金同等物の残高は、1,217億円(前期末比331億円の増加)となりました。なお、当社グループのキャッシュ・フロー関連指標の推移は次のとおりであります。2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 27.5 31.4 30.2 28.5 24.5時価ベースの
13.2 14.9 17.6 13.4 21.0自己資本比率(%)キャッシュ・フロー対
93.0 12.5 12.5 10.4 16.9有利子負債比率インタレスト・カバレッ
1.2 7.7 6.6 6.7 4.2ジ・レシオ自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)各指標は、いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。(注3)キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。(注4)有利子負債は、連結貸借対照表に計上されている負債のうち利息を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、定款に基づき取締役会決議により剰余金の配当等を行うこととしております。また、当社は、株主に対する利益還元が経営の最重要目的の一つであるという認識のもと、利益配分については、期間収益、内部留保、財務体質等の経営全般にわたる諸要素を総合的に判断の上、決定する方針としております。2023年度から2025年度までの利益配分につきましては、配当性向30%を目途に利益還元を行うこととし、自己株式取得については、キャッシュ・フローの状況、株価、及びネットD/Eレシオ等の財務規律を踏まえ、機動的に行うことを検討することとしております。この方針に基づき、当事業年度の配当金につきましては、当事業年度の期間収益及び営業キャッシュ・フローの実績等を踏まえ、2026年5月13日開催の取締役会の決議により期末配当を1株当たり50円とし、中間配当の50円と合わせ、1株当たり100円(前年度は100円)となりました。2026年度から2028年度までを対象とする中期経営戦略期間中の利益配分については、安定的な配当の継続を重視して、DOE2.5%を目途に配当を行います。自己株式取得については、キャッシュ・フローの状況、株価、および財務規律を踏まえ、機動的に行うことを検討してまいります。この方針に基づき、次事業年度の配当金につきましては、1株当たり116円(中間配当58円、期末配当58円)を予定しております。
四半期 2026年3月期 第1四半期
出典: 三菱マテリアル 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月23日(推定)(https://www2.jpx.co.jp/disc/57110/140120250723518498.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況①当期業績の概況当第1四半期連結累計期間における世界経済は、関税政策をはじめとする米国の政策動向の影響等により不透明感が拡がるなかで、景気の持ち直しは緩やかになり、一部の地域においては景気回復に足踏みがみられました。日本経済は、緩やかな回復基調が継続しているものの、物価上昇が継続するなかで個人消費マインドの弱含み等、不透明感もみられました。当社グループを取り巻く事業環境につきましては、自動車関連および半導体関連の需要は、回復の兆しは見られるものの依然として低調に推移しているほか、為替水準の円高基調、銅価格の下落や買鉱条件の悪化による影響がありました。このような状況のもと、当第1四半期連結累計期間は、金属事業、高機能製品、再生可能エネルギー事業において、前年同期と比べて売上高及び営業利益が減少しました。この結果、当第1四半期連結累計期間は、連結売上高は4,314億2百万円(前年同期比16.0%減)、連結営業損失は26億41百万円(前年同期は128億10百万円の利益)、連結経常損失は1億43百万円(前年同期は186億27百万円の利益)となりました。また、前年同期に計上した持分変動利益の計上がなくなったことなどから、親会社株主に帰属する四半期純損失は40億50百万円(前年同期は209億54百万円の利益)となりました。
②セグメントの概況(金属事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 3,900 2,887 △1,012 (△26.0%)営業利益又は営業損失(△) 88 △68 △156 (-%)経常利益又は経常損失(△) 121 △54 △176 (-%)金属事業は、為替が円高基調で推移した影響に加えて、買鉱条件の悪化や直島製錬所における定期炉修後の生産立ち上げの遅れなどにより、前年同期と比べて、売上高及び営業利益は減少しました。経常利益は、持分法による投資損益が改善したものの、営業利益が減少したことに加えて、為替差損を計上したことなどから、減少しました。(高機能製品)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 1,323 1,301 △22 (△1.7%)営業利益 23 1 △21 (△92.8%)経常利益又は経常損失(△) 20 △1 △22 (-%)高機能製品は、銅加工事業において、販売数量は増加したものの、銅価格の下落や為替が円高基調で推移した影響がありました。また、電子材料事業において、半導体関連製品の一部の需要は緩やかな回復基調が継続しているものの、シール製品の販売が減少しました。以上により、売上高は前年同期並みとなったものの、営業利益は減少しました。経常利益は、営業利益が減少したことから、減少しました。(加工事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 381 529 148 (38.9%)営業利益 29 30 1 (4.2%)経常利益 34 23 △11 (△33.3%)加工事業は、2024年12月にエイチ・シー・スタルク・ホールディング社を連結子会社化したことにより、前年同期と比べて売上高は増加したものの、主要製品である超硬製品において、自動車向けの需要が低調であったことや原材料等のコストが上昇したことにより、営業利益は前年同期並みとなりました。経常利益は、為替差損が発生したことなどから、減少しました。(再生可能エネルギー事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 23 13 △9 (△40.4%)営業利益 9 3 △6 (△62.3%)経常利益 12 1 △11 (△91.7%)再生可能エネルギー事業は、落雷による設備損傷により、安比地熱株式会社安比地熱発電所が操業を停止したことから、前年同期と比べて、売上高及び営業利益は減少しました。経常利益は、営業利益が減少したことに加えて、持分法による投資利益が減少したことから、減少しました。(その他の事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 350 344 △6 (△1.7%)営業利益 6 5 △0 (△12.6%)経常利益 40 38 △1 (△3.9%)その他の事業は、合算で、売上高、営業利益及び経常利益は前年同期並みとなりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における総資産は2兆3,590億円となり、前連結会計年度末比163億円減少しました。これは、当第1四半期連結会計期間に流動資産の「その他」に含まれる保管金地金が減少したことなどによるものであります。負債の部は1兆6,841億円となり、前連結会計年度末比20億円増加しました。これは、当第1四半期連結会計期間に預り金地金が増加したことなどによるものであります。当社グループは、キャッシュマネジメントシステムの導入等によるグループ各社における余剰資金の一元管理を図り、資金効率の向上に努めております。この一環として、一部の海外子会社を対象としたグローバルキャッシュマネジメントシステム(ノーショナルプーリング)を導入しており、グローバルベースでの更なる資金効率向上にも取り組んでおります。なお、当第1四半期連結会計期間末のノーショナルプーリングにおける預入額534億円を現金及び預金、借入額443億円を短期借入金に含めて表示しております。
(3)連結業績予想などの将来予測情報に関する説明当社グループの業績は、為替及び金属価格等の変動要因の影響を大きく受けますが、2026年3月期通期の連結業績予想は、当第1四半期連結累計期間における実績及び今後の事業環境の見通し等を考慮し、前回(2025年5月14日)公表値から変更しておりません。(注)上記は、発表日現在において想定できる経済情勢、市場動向等を前提としたものであり、今後の様々な要因等により、予想と異なる結果となる可能性があります。
四半期 2027年3月期 第1四半期
出典: 三菱マテリアル 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月21日(推定)(https://www2.jpx.co.jp/disc/57110/140120260721596624.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況①当期業績の概況当第1四半期連結累計期間における世界経済は、中東情勢の影響等により不透明感が高まるなかで、一部の地域において景気回復に足踏みがみられるものの、緩やかな持ち直しが続きました。日本経済は、緩やかな回復基調が継続しているものの、物価上昇が継続するなかで個人消費マインドの弱含み等、不透明感もみられました。当社グループを取り巻く事業環境につきましては、自動車関連及び半導体関連の需要に回復の兆しがみられたことに加え、為替水準は円安基調となり、金属価格についても前年同期を上回る水準で推移しました。このような状況のもと、当第1四半期連結累計期間は、マテリアル領域、超硬製品事業、高機能製品事業、再生可能エネルギー事業において、前年同期と比べて売上高、営業利益及び経常利益が増加しました。この結果、当第1四半期連結累計期間は、連結売上高は5,970億5百万円(前年同期比38.4%増)、連結営業利益は329億94百万円(前年同期は26億41百万円の損失)、連結経常利益は519億2百万円(前年同期は1億43百万円の損失)となりました。これにより、親会社株主に帰属する四半期純利益は512億84百万円(前年同期は40億50百万円の損失)となりました。
②セグメントの概況当第1四半期連結会計期間より、報告セグメントの変更等を行っております。詳細は、「2.四半期連結財務諸表及び主な注記(3)四半期連結財務諸表に関する注記事項(セグメント情報等の注記)」に記載のとおりです。なお、以下の前年同期比較については、前年同期の数値を変更後の区分に組み替えた数値で比較しております。(マテリアル領域)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 3,320 4,721 1,400 (42.2%)営業利益又は営業損失(△) △52 244 297 (-%)経常利益又は経常損失(△) △66 260 327 (-%)マテリアル領域は、タングステン・銅・金等の主要金属価格の上昇に加え、為替が円安基調で推移した影響により、前年同期と比べて、売上高、営業利益が増加しました。経常利益は、営業利益の増加に加え、為替差益を計上したことなどから増加しました。(プロダクト領域)(超硬製品事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 342 454 111 (32.6%)営業利益 32 86 54 (167.2%)経常利益 31 85 54 (173.4%)超硬製品事業は、市場全体が緩やかな回復基調で推移しました。販売数量の増加を主因に、為替の円安や価格面の改善効果もあり、前年同期に比べて、売上高、営業利益及び経常利益は増加しました。(高機能製品事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 548 720 172 (31.4%)営業利益 5 32 26 (503.0%)経常利益 4 34 30 (698.7%)高機能製品事業は、AI関連製品の需要が拡大したことから、前年同期と比べて、売上高、営業利益及び経常利益は増加しました。(資源事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 – – – (-%)営業損失 △7 △7 0 (-%)経常利益 19 140 120 (616.0%)資源事業は、鉱山からの受取配当金の増加により、前年同期と比べて、経常利益が増加しました。(再生可能エネルギー事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 13 21 7 (53.5%)営業利益 3 8 4 (126.1%)経常利益 1 10 9 (915.1%)再生可能エネルギー事業は、落雷による設備損傷により前年4月から10月まで安比地熱発電所が操業を停止していました。これにより、前年同期と比べて、売上高、営業利益及び経常利益は増加しました。(その他の事業)(単位:億円)前第1四半期 当第1四半期増減(増減率)連結累計期間 連結累計期間売上高 353 329 △24 (△7.0%)営業利益 6 5 △0 (△10.2%)経常利益 39 38 △0 (△1.3%)その他の事業は、合算で、売上高、営業利益及び経常利益は前年同期並みとなりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における総資産は2兆9,401億円となり、前連結会計年度末比596億円減少しました。これは、貸付け金地金が減少したことなどによるものであります。負債の部は2兆1,472億円となり、前連結会計年度末比995億円減少しました。これは、預り金地金が減少したことなどによるものであります。当社グループは、キャッシュマネジメントシステムの導入等によるグループ各社における余剰資金の一元管理を図り、資金効率の向上に努めております。この一環として、一部の海外子会社を対象としたグローバルキャッシュマネジメントシステム(ノーショナルプーリング)を導入しており、グローバルベースでの更なる資金効率向上にも取り組んでおります。なお、当第1四半期連結会計期間末のノーショナルプーリングにおける預入額788億円を現金及び預金、借入額673億円を短期借入金に含めて表示しております。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、本日公表の「業績予想の修正に関するお知らせ」及び「2027年3月期第1四半期決算補足説明資料」をご参照ください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。