通期はSYS株式追加取得や中東事業の譲渡完了などの説明が加わった一方、記念配当など単発情報が省かれ全体はやや減少、四半期は設備停止や中東事業関連の追加損失計上の説明が加わり詳細化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、大和工業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月30日 → 2026年4月30日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,674字 → 6,466字(前期比-3.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1059字) → あり(765字)
変化の型: 出来事型、簡素化型
増えた要素
- タイSYS株式の追加取得(出資比率64.18%→70.00%)の説明
- インドネシアGYSの機能通貨変更(米ドル→インドネシアルピア)の言及
- 兵機海運(株)の持分法適用関連会社化の説明
- 中東事業の株式譲渡実行完了(2026年2月、為替換算調整勘定222億円取崩)の説明
減った要素
- 創立80周年記念配当の実施内容(前期のみの単発イベント)
- 中東事業撤退方針決定時の詳細な経緯説明(前期は協議中段階の記述)
要約: 通期はSYS株式追加取得やGYSの機能通貨変更、中東事業の株式譲渡完了など新たな出来事の説明が加わった一方、前期にあった創立80周年記念配当の説明が今期はなくなり配当欄が簡素化された。拠点別の説明の粒度自体は前期と同程度。
四半期決算短信の比較
文字数: 5,256字 → 6,022字(前期比+13.6%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(453字) → あり(96字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 圧延設備更新に伴う5月・6月の操業停止と、それによる日本セグメントの損失計上の説明
- 中東事業の株式譲渡代金債権の期限前弁済に伴う引当金繰入(特別損失31億9千3百万円)の説明
- 「拠点ごとの事業環境の違いがより顕著となった」との総括的表現
要約: 四半期は設備更新に伴う操業停止による日本セグメントの損失計上や、中東事業関連の追加引当金計上など新たな出来事の説明が加わり、業績予想修正の数値説明も詳細化した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 大和工業 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月30日(https://www2.jpx.co.jp/disc/54440/140120250428526746.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における当社グループの経営環境は、中国内需の長期低迷の影響を受けて、ASEAN地域を中心に安価な中国材との競争が激しさを増すなど悪化傾向が続きました。世界的な鋼材需要の低迷・形鋼市況の軟化に加え、中東事業の減損処理に伴う多額の持分法損失計上により、前期比で大幅な減益となりました。なお、収益の柱である米国事業は安定して高収益を確保し、また新拠点のインドネシア事業は連結業績に大きく貢献しました。日本におきましては、建設業界の人手不足による工期遅れや建設コストの高止まりなどを背景に形鋼需要は停滞し、増加傾向にある中国などの安価な輸入材も影響し、鋼材市況の軟化が続きました。ヤマトスチールにおきましては、電力料金や物流費が大幅に上昇するなか、コスト高を反映した販売価格の浸透及び製販一体となった短納期対応や土木関連需要の捕捉による受注確保に努めましたが、価格維持及び数量確保が困難な局面が続きました。業績につきましては、圧延設備の矯正機更新に伴う1ヵ月強の生産停止などの影響もあり、前期比で減収減益となりました。以上により、セグメントの鉄鋼事業(日本)の売上高は、前連結会計年度比13,056百万円減の59,514百万円、セグメント利益(営業利益)は、前連結会計年度比4,901百万円減の5,961百万円となりました。連結子会社を有するタイ、また持分法適用関連会社を有する米国、バーレーン、サウジアラビア、ベトナム、韓国におきましては、いずれも2024年1月~12月の業績が当連結会計年度に反映されます。なお、2024年5月31日付「特定子会社の異動を伴うインドネシア法人の株式取得完了及び商号変更のお知らせ」にて公表いたしましたとおり、12月決算であるインドネシアの連結子会社PTガルーダ・ヤマト・スチール(GYS)におきましては、第1四半期連結会計期間末より連結開始(みなし取得日:2024年3月31日)のため、2024年4月~12月の9ヵ月間の業績を反映しております。なお、当該株式取得関連費用(約11億円)につきましては、第1四半期連結累計期間の損益(販売費及び一般管理費)に計上しております。タイの連結子会社サイアム・ヤマト・スチールカンパニーリミテッド(SYS)におきましては、タイ国内は政府予算執行の遅れや民間プロジェクトの様子見等により形鋼需要が伸び悩むなか、安価な中国材との競争が厳しさを増し、また、輸出市場においても中国メーカー等との厳しい競争環境が続いたことで販売数量は前期比で減少しました。形鋼市況も中国材の影響により、国内・輸出市場ともに軟化傾向が続き、鋼材マージンは販売価格の下落により悪化しました。以上により、セグメントの鉄鋼事業(タイ)の売上高は、前連結会計年度比11,294百万円減の69,115百万円、セグメント利益(営業利益)は、前連結会計年度比3,491百万円減の5,345百万円となりました。インドネシアの連結子会社PTガルーダ・ヤマト・スチールにおきましては、10月の新政権発足を待った政府主導のインフラ投資や大型民間プロジェクトの一時停滞により、形鋼需要は伸び悩みました。一方、貿易障壁による安価な輸入材の流入抑制もあり、形鋼市況は高値で推移し、高水準の鋼材マージンを確保しました。以上により、セグメントの鉄鋼事業(インドネシア)の売上高は、27,966百万円、セグメント利益(営業利益)は3,787百万円となりました。なお、セグメント利益には、GYS社の企業結合に伴う取得原価の配分による棚卸資産の評価替えの費用化626百万円、無形資産の償却額186百万円及びのれん償却額793百万円が含まれております。詳細につきましては、「3.連結財務諸表及び主な注記 (5)連結財務諸表に関する注記事項(企業結合等関係)」をご参照下さい。米国の持分法適用関連会社ニューコア・ヤマト・スチールカンパニー(NYS)におきましては、半導体や電気自動車関連、データセンターなどの大型建築案件向けを中心に需要は底堅く推移したものの、下期にかけては大統領選を控え、流通顧客が買い控えを行うなど販売数量は伸び悩みました。一部の輸入材も影響し、形鋼市況の軟化傾向が続き、鋼材マージンは前期比で若干縮小したものの、期を通じて高水準を維持しました。業績につきましては、前期比で減益となりましたが、安定して高収益を確保しております。中東の持分法適用関連会社スルブカンパニー(SULB)におきましては、中東地域の形鋼需要はインフラ投資を中心に底堅く、生産・販売数量は高水準を維持しましたが、安価な中国材流入の影響を受け、域内メーカーとの価格競争は激しさを増し、販売価格は下落しました。業績につきましては、減損処理を除く収益ベースでも前期比で減益となりました。2ベトナムの持分法適用関連会社ポスコ・ヤマト・ビナ・スチールジョイントストックカンパニー(PY VINA)におきましては、形鋼需要は下期に深刻な台風被害の影響を受けたものの、上期の送電鉄塔向け需要の捕捉により、販売数量は前期比で増加しました。一方、中国製鋼板を加工した建築材を含む輸入材との競争激化により、販売価格は大幅に下落したため、業績につきましては、前期比で減益となりました。韓国の持分法適用関連会社ワイケー・スチールコーポレーション(YKS)におきましては、建設・不動産業界の不振の長期化及び深刻化により、鉄筋需要が大幅に落ち込み、販売面の苦戦が続きました。業績につきましては、販売数量減及び販売価格の下落による鋼材マージンの悪化により、前期比で減益となりました。以上の結果、当連結会計年度の売上高は、前連結会計年度比4,788百万円増の168,268百万円となりました。利益につきましては、営業利益は、前連結会計年度比5,789百万円減の11,493百万円、経常利益は前連結会計年度比44,821百万円減(中東事業の減損処理含む)の54,402百万円、親会社株主に帰属する当期純利益は前連結会計年度比38,184百万円減の31,833百万円となりました。なお、当連結会計年度における海外子会社、関連会社の財務諸表から連結財務諸表の作成にかかる期中平均の為替レートは次のとおりです。(海外各社(GYS除く)の当会計年度は2024年1月~12月)
152.27円/米ドル、4.32円/バーツ、8.96ウォン/円(GYSの当会計年度は2024年4月~12月)
153.07円/米ドルまた、前連結会計年度における期中平均の為替レートは次のとおりです。(海外各社の前会計年度は2023年1月~12月)
141.20円/米ドル、4.06円/バーツ、9.25ウォン/円3
(2)当期の財政状態の概況① 財政状態の変動当連結会計年度末における総資産は、前連結会計年度末比48,698百万円増の657,481百万円となりました。これは主にGYSを第1四半期連結会計期間末より連結したことによるものです。負債につきましては、前連結会計年度末比699百万円増の54,540百万円となりました。また、純資産につきましては、親会社株主に帰属する当期純利益による増加、配当金の支払及び自己株式の取得による減少の他、円安の進行により為替換算調整勘定が増加したこと等により、前連結会計年度末比47,998百万円増の602,940百万円となりました。なお、当連結会計年度末における海外子会社、関連会社の財務諸表から連結財務諸表の作成及び国内各社の資産負債を換算する際の為替レートは次のとおりです。(海外各社の当会計年度末は2024年12月末)
158.17円/米ドル、4.65円/バーツ、9.29ウォン/円(国内各社の当会計年度末は2025年3月末)
149.53円/米ドルまた、前連結会計年度末における為替レートは次のとおりです。(海外各社の前会計年度末は2023年12月末)
141.82円/米ドル、4.13円/バーツ、9.09ウォン/円(国内各社の前会計年度末は2024年3月末)
151.40円/米ドル② キャッシュ・フローの状況(営業活動によるキャッシュ・フロー)主に税金等調整前当期純利益及び米国の持分法適用関連会社からの現金分配により、営業活動による資金は71,028百万円増加しました。(投資活動によるキャッシュ・フロー)主に有形固定資産の取得による支出及び連結の範囲の変更を伴う子会社株式の取得による支出により、投資活動による資金は85,679百万円減少しました。(財務活動によるキャッシュ・フロー)主に自己株式の取得による支出及び配当金の支払による支出により、財務活動による資金は42,987百万円減少しました。以上に現金及び現金同等物に係る換算差額12,964百万円を加味し、当連結会計年度末の現金及び現金同等物の残高は、前連結会計年度末比44,673百万円減少の124,021百万円となりました。4
(3)今後の見通し今後の見通しにつきましては、世界経済の不確実性が高まるなか、米中貿易摩擦が激化する中国は内需拡大策に重点を置くと見られますが、中国による安価な鋼材輸出の減少を期待するには至らず、世界的に鋼材需要の停滞・市況低迷が続くものと思われます。当社グループの主要製品であるH形鋼等の土木・建築用鋼材の需要も全体的に盛り上がりに欠ける状況が続き、追加関税措置を発動した米国を除いては厳しい価格競争が続く見込みであり、各拠点において、中国材への対抗策を図り、引き続き販売数量の確保、鋼材マージンの維持及びコスト低減等に努めてまいります。以上を踏まえ、次期の見通しにつきましては、第2四半期累計期間の売上高は80,000百万円、営業利益は2,000百万円、経常利益は27,500百万円、親会社株主に帰属する中間純利益は20,000百万円を予想しております。また、通期の業績予想につきましては、売上高は164,000百万円、営業利益は6,000百万円、経常利益は56,000百万円、親会社株主に帰属する当期純利益は40,000百万円を予想しております。なお、中東事業につきましては、2025年1月31日付公表の「中東事業からの撤退方針の決定に関するお知らせ」のとおり、中東事業の合弁パートナーであるFoulath社と基本合意の上で、株式譲渡契約の締結に向けて、現在、最終協議を行っております。株式譲渡の実行に伴い、当該関係会社株式の売却処理を行うことになりますが、本売却処理に伴う損益への影響額は軽微となる見込みです。現時点での各国・地域の事業状況の前提は以下のとおりとしております。日本建設業界の施工能力不足や建設コストの高止まりを背景に、建築需要の停滞が続いております。また、土木関連の公共事業予算は比較的底堅く推移しているものの、建設コストの高止まりで実需は減少しております。このようななか、足元の鉄スクラップ市況は海外相場の下落と円高により弱含んでいるものの依然として高止まりしており、電力費などの更なる上昇に加え、償却費負担増も含めコスト高が続く見込みであり、経営環境は厳しくなっております。業績につきましては、短納期対応等による販売数量確保や高付加価値製品の拡販に努めてまいりますが、前期比で減益を予想しております。なお、2025年3月25日付で「大和工業グループとJFEグループの一体運営について」をお知らせしましたとおり、この4月より、H形鋼事業における協業を正式に開始しております。タイタイ経済は緩やかに回復し、政府の予算執行も動き出しており、形鋼需要の回復が期待されます。一方、タイ経済への中国の影響力が増しており、先行き不透明感があります。タイ国内・ASEAN輸出市場ともに安価な中国材との競争が激しさを増すなか、市場シェア回復に向けた販売戦略強化等を図ってまいりますが、販売面の苦戦は暫く続く見込みであり、業績につきましては、前期比で減益を予想しております。なお、タイ商務省は昨年11月に中国から輸入されるH形鋼に対し、AD調査を開始しておりますが、調査完了までには1年ほどかかる見込みです。インドネシアインドネシア経済は堅調であるものの、新政権は無償給食事業を目玉政策に掲げ、予算編成の見直しによりインフラ投資予算は削減されております。データセンターや発電所、石油・ガス関連などの民間プロジェクトは動き出しておりますが、形鋼需要は盛り上がりに欠ける状況が続いております。耐震性の高い建築鋼材の製造・販売を開始するなど販売面の強化を図っておりますが、形鋼市況は高水準ながらも軟化傾向にあり、業績につきましては、年間ベースでは前期比で減益見込みです。米国新政権による相互関税措置が米国経済に与える影響への懸念はあるものの、半導体工場、データセンター及びスタジアム等の大型建築案件やインフラ投資等により、大型サイズのH形鋼や鋼矢板においては安定した需要が見込まれます。業績につきましては、鉄鋼製品の追加関税措置により、措置前の駆け込みによる輸入材との競合や鉄スクラップ価格上昇の影響もありますが、引き続き高水準の鋼材マージンを確保することで、前期並みの高収益を予想しております。5ベトナムベトナム経済は回復基調にあり、政府によるインフラ投資予算の引き上げなどにより、形鋼需要の回復が期待されます。一方、形鋼市況は中国製鋼板を加工した建築材を含む輸入材の影響で軟化傾向が続いております。この3月より中国製鋼板に対して暫定的なAD関税が課されるなど、事業環境の一定の改善が期待されますが、不透明感が残っております。業績につきましては、前期比で増益を予想しております。韓国韓国経済の長期低迷及び政治不安により、経済の不確実性が高まっております。需要に見合った生産を行い、市況改善を図っているものの、更に事業環境の厳しさが増しております。業績につきましては、前期比で減益を予想しております。なお、海外子会社、関連会社の収益及び費用を換算する際の為替レート(2025年1月~12月)につきましては、下記を前提に計算しております。期中平均レート、139.05円/米ドル、4.10円/バーツ、10.51ウォン/円また、各社の資産負債を換算する際の会計年度末の為替レートにつきましては、下記を前提に計算しております。(海外各社は2025年12月末) 期末レート、135.00円/米ドル、3.98円/バーツ、10.86ウォン/円(国内各社は2026年3月末) 期末レート、135.00円/米ドル6
(4)利益配分に関する基本方針及び当期・次期の配当当社は成長投資、ステークホルダーへの貢献、株主に対する利益還元を経営の重要課題と位置付け、持続的な成長と中長期的な企業価値の向上を目指しております。配当につきましては、業績に応じた利益配分を行うことを基本方針とし、連結配当性向40%を目処に毎期の配当額を決定するとともに、継続的かつ安定的な配当の維持にも努め、当面の間は1株当たり最低配当額を年間300円といたします。また、自己株式の取得につきましても、経営環境に応じて総還元性向等を総合的に勘案したうえで、適宜実施してまいります。以上のような方針に基づき、当期末の剰余金の配当につきましては、当期の業績を鑑み、また株主各位の日頃のご支援にお応えするため、創立80周年記念配当を含め、1株につき200円(普通配当150円、記念配当50円)とさせていただく予定であります。(年間配当金としては1株につき400円(普通配当300円、記念配当100円))また、次期の剰余金の配当につきましては、第2四半期末の配当は1株につき200円、期末の配当は1株につき200円(年間配当金としては1株につき400円(普通配当))を予定しております。なお、自己株式の取得につきましては、2024年10月31日開催の取締役会決議(取得する株式の総数:300万株(上限)、株式の取得価額の総額255億円(上限)、取得する期間:2024年11月1日から2025年10月31日まで)に基づき、2025年3月31日までに約141万株(取得総額 約110億円)の取得を実施しております。
通期 2026年3月期
出典: 大和工業 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月30日
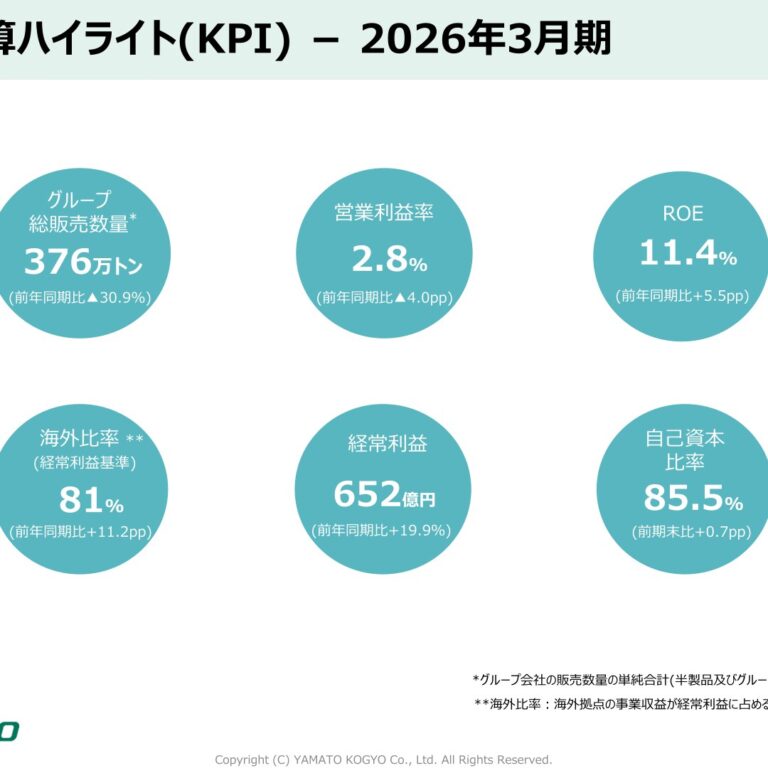
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における当社グループの経営環境は、中国の過剰生産を背景とした安価な鋼材の輸出が引続き高水準で推移するなか、米国を除く地域においては鋼材需要の停滞及び市況低迷が長期化するなど、総じて厳しい状況となりました。一方、米国事業は堅調な需要に加え、政府による関税強化措置を背景とした市況上昇により安定した高収益を確保し、引続き連結業績を牽引しております。なお、中東事業に関しましては、2025年6月に株式譲渡契約を締結(最終合意に伴い、追加損失58億円(持分法損失49億円、特別損失9億円)を計上)し、2026年2月に株式譲渡実行を完了(当該関係会社株式の売却処理に伴う為替換算調整勘定222億円を取崩)しております。日本におきましては、建設業界の施工能力不足や建設コストの高止まりを背景に形鋼需要の停滞が続いております。下期以降、諸コスト高に加え、円安の影響による鉄スクラップ価格の上昇を受けて、メーカー各社が収益改善を目的に値上げ姿勢を強めた結果、形鋼市況は持ち直しの兆しが見られますが、依然として十分な改善には至っておりません。ヤマトスチールにおきましては、一部製品の値上げを先行して打ち出すとともに、製販一体となった短納期対応による受注確保に努めましたが、電力費等の諸コスト上昇に加え、鉄スクラップ価格上昇による鋼材マージンの一段の悪化により、業績につきましては前期比で減収減益となりました。以上により、セグメントの鉄鋼事業(日本)の売上高は、前連結会計年度比6,533百万円減の52,981百万円、セグメント利益(営業利益)は、前連結会計年度比4,467百万円減の1,494百万円となりました。連結子会社を有するタイ、インドネシア、また持分法適用関連会社を有する米国、ベトナム、韓国におきましては、いずれも2025年1月~12月の業績が当連結会計年度に反映されます。タイの連結子会社サイアム・ヤマト・スチールカンパニーリミテッド(SYS)におきましては、タイ国内の形鋼需要は治水事業等の公共事業やデータセンター等の民間プロジェクトを中心に回復傾向にあり、輸出を含めた販売強化等により、販売数量は前期を上回りました。一方、需要低迷や安価な中国材の流入を受けて下落基調が続いていた国内販売価格は当第3四半期に漸く下げ止まったものの前期を下回り、輸出販売価格は中国材との激しい競争にバーツ高の影響が重なり下落基調が継続し、鋼材マージンが縮小したことで、業績につきましては前期比で減収減益となりました。以上により、セグメントの鉄鋼事業(タイ)の売上高は、前連結会計年度比594百万円減の68,520百万円、セグメント利益(営業利益)は、前連結会計年度比1,108百万円減の4,236百万円となりました。なお、2026年3月にSYS株式5.82%を追加取得し、SYSへの出資比率は従来の64.18%から70.00%となっております。詳細につきましては、「3.連結財務諸表及び主な注記 (5)連結財務諸表に関する注記事項(企業結合等関係)」をご参照下さい。インドネシアの連結子会社PTガルーダ・ヤマト・スチール(GYS)におきましては、新政権下での予算編成の見直しによるインフラ投資予算の大幅削減に加え、期中では米国との関税措置交渉の影響により民間投資が一時的に停滞したことから、形鋼需要は低調に推移しました。形鋼需要が伸び悩むなか、耐震性に優れた建築鋼材の拡販等に取り組み、ASEAN拠点の中では比較的高水準の鋼材マージンを確保したものの、安価な中国材の流入は勢いを増しており、国内外メーカーとの厳しい競争環境が継続しています。以上により、セグメントの鉄鋼事業(インドネシア)の売上高は、前連結会計年度比(前期は第2四半期会計期間以降) 2,933百万円減の25,033百万円、セグメント利益(営業利益)は、前連結会計年度比2,761百万円減の1,025百万円となりました。なお、セグメント利益には企業結合に伴う無形資産の償却額181百万円及びのれん償却額1,025百万円が含まれております。なお、当連結会計年度よりGYSにおける機能通貨を米ドルからインドネシアルピアに変更しております。米国の持分法適用関連会社ニューコア・ヤマト・スチールカンパニー(NYS)におきましては、データセンターやスタジアム等の大型建築案件向け中心に形鋼需要は堅調に推移し、政府による関税強化措置の影響に加え、高付加価値製品の製造・販売強化等により販売数量は前期比で増加しました。また、鉄スクラップが低位安定で推移するなか、高水準の受注残を背景に販売価格は期初より上昇基調を維持し、鋼材マージンも改善したことから、業績につきましては、前期比で増益となりました。2ベトナムの持分法適用関連会社ポスコ・ヤマト・ビナ・スチールジョイントストックカンパニー(PY VINA)におきましては、ベトナム経済が堅調に推移するなか、国内の形鋼需要は回復傾向にあるものの、中国材等の安価な輸入材との厳しい競争環境は続いております。また、韓国向け等の輸出販売は輸出先の需要低迷の影響を受け、伸び悩んでおります。業績につきましては、前期比では増益でありますが、黒字を確保している水準に留まっています。韓国の持分法適用関連会社ワイケー・スチールコーポレーション(YKS)におきましては、長引く建設・不動産業界の不振の影響を受け、韓国内の鉄筋需要が大幅に落ち込み、生産・販売量が大幅に減少しました。業績につきましては、販売数量減及び販売価格の下落による鋼材マージンの悪化により、前期比で減益となりました。以上の結果、当連結会計年度の売上高は、前連結会計年度比7,878百万円減の160,389百万円となりました。利益につきましては、営業利益は、前連結会計年度比6,998百万円減の4,495百万円、経常利益は前連結会計年度比10,833百万円増の65,235百万円、親会社株主に帰属する当期純利益は前連結会計年度比30,556百万円増の62,389百万円となりました。なお、兵機海運株式会社(2025年1月31日付で資本業務提携契約を締結)を当第1四半期連結会計期間末より持分法適用関連会社としております。なお、当連結会計年度における海外子会社、関連会社の財務諸表から連結財務諸表の作成にかかる期中平均の為替レートは次のとおりです。(海外各社の当会計年度は2025年1月~12月)
149.78円/米ドル、4.57円/バーツ、0.0091円/インドネシアルピアまた、前連結会計年度における期中平均の為替レートは次のとおりです。(海外各社の前会計年度は2024年1月~12月)
152.27円/米ドル、4.32円/バーツ3
(2)当期の財政状態の概況① 財政状態の変動当連結会計年度末における総資産は、前連結会計年度末比23,940百万円減の633,540百万円となりました。負債につきましては、前連結会計年度末比2,418百万円減の52,122百万円となりました。また、純資産につきましては、親会社株主に帰属する当期純利益による増加、配当金の支払、自己株式の取得及び為替換算調整勘定の減少等により、前連結会計年度末比21,522百万円減の581,417百万円となりました。なお、当連結会計年度末における海外子会社、関連会社の財務諸表から連結財務諸表の作成及び国内各社の資産負債を換算する際の為替レートは次のとおりです。(海外各社の当会計年度末は2025年12月末)
156.54円/米ドル、4.95円/バーツ、0.0093円/インドネシアルピア(国内各社の当会計年度末は2026年3月末)
159.93円/米ドルまた、前連結会計年度末における為替レートは次のとおりです。(海外各社の前会計年度末は2024年12月末)
158.17円/米ドル、4.65円/バーツ(国内各社の前会計年度末は2025年3月末)
149.53円/米ドル② キャッシュ・フローの状況(営業活動によるキャッシュ・フロー)主に税金等調整前当期純利益及び米国の持分法適用関連会社からの現金分配により、営業活動による資金は52,035百万円増加しました。(投資活動によるキャッシュ・フロー)投資有価証券の売却による収入があったものの、主に定期預金の預入による支出により、投資活動による資金は40,875百万円減少しました。(財務活動によるキャッシュ・フロー)主に配当金の支払及び自己株式の取得による支出により、財務活動による資金は57,776百万円減少しました。以上に現金及び現金同等物に係る換算差額△1,946百万円を加味し、当連結会計年度末の現金及び現金同等物の残高は、前連結会計年度末比48,563百万円減少の75,458百万円となりました。4
(3)今後の見通し今後の見通しにつきましては、中東情勢の緊迫化が続くなか、原油高や物流停滞が懸念されるなど世界経済の不確実性が高まっております。また、中国においては不動産不況の長期化により内需回復は当面期待し難い状況にあり、中国からの安価な鋼材輸出は引続き高水準で推移するものと思われます。当社グループを取り巻く経営環境は、米国を除く拠点においては総じて厳しい状況が継続する見込みでありますが、米国事業においては、中東情勢の緊迫化や中国景気低迷等の外部環境の影響は限定的であり、引続き安定した高収益を確保できる事業環境にあります。各拠点において、中国材への対抗策を図り、引続き販売数量の確保、鋼材マージンの維持及びコスト低減等に努めてまいります。以上を踏まえ、次期の見通しにつきましては、第2四半期累計期間の売上高は80,000百万円、営業利益は500百万円、経常利益は35,000百万円、親会社株主に帰属する中間純利益は24,000百万円を予想しております。また、通期の業績予想につきましては、売上高は166,000百万円、営業利益は4,500百万円、経常利益は68,000百万円、親会社株主に帰属する当期純利益は47,000百万円を予想しております。なお、現時点での各国・地域の事業状況の前提は以下のとおりとしております。日本(ヤマトスチール)建築・土木案件の需要停滞が長期化するなか、下期以降には土木関連を中心とした需要の緩やかな持ち直しへの期待感も一部でありますが、中東情勢の緊迫化を背景とした建設活動の下振れ懸念が強まるなど、依然として厳しい事業環境が続く見通しです。このような環境のもと、販売価格の押上げに加え、製販一体となった短納期対応やJFEスチールグループとのH形鋼事業における協業など、販売面の更なる強化を推し進めておりますが、鉄スクラップ価格の先行高に加え、エネルギーコストをはじめ諸コストは高止まり、収益性の改善には時間を要する見込みです。業績につきましては、圧延設備更新に伴う事前工事として、5月、6月の2カ月間にわたる操業停止の影響も踏まえ、前期比で減益を予想しております。タイ(SYS)国内の形鋼需要は鉄道・港湾整備などの公共事業に加え、データセンターなどの民間プロジェクトにより回復基調にあります。しかしながら、中東情勢の動向次第では建設活動が再び停滞する懸念が残っております。また、中東情勢の緊迫化に伴うエネルギーコスト等の上昇も懸念されますが、一方で中東地域からASEAN地域等への鉄鋼製品・半製品の輸出減少やドル高・バーツ安による輸出競争力の改善が期待されます。昨年11月に中国材に対するアンチダンピング関税措置(5年間 30.86%~54.19%)が発効されて以降、中国材の流入は減少傾向にあり、業績につきましては、販売数量の増加及び鋼材マージン拡大により、前期比で増益を予想しております。インドネシア(GYS)政府によるインフラ投資予算の抑制は継続しておりますが、送電鉄塔プロジェクトの再開などにより前期比では増額が見込まれ、民間プロジェクトも石油・ガス及びデータセンター関連を中心に進行しております。販売戦略強化により販売数量増を見込むものの、安価な中国材の流入拡大を背景に国内外メーカーとの価格競争は一段と激化する見込みであることから鋼材マージンの縮小を織り込み、業績につきましては、前期並みを予想しております。セグメント利益(のれん償却額等含む)は継続して黒字を確保する見込みであるものの、売上高・損益ともに株式取得決定時の想定を下回り推移しております。引続き高付加価値製品へのシフトや市場戦略の見直し等を通じた構造的な収益力の回復に取り組んでまいります。5米国(NYS)米国経済は、政治情勢に先行き不透明感が残るものの、旺盛なAI関連投資を中心とした内需に支えられ、引続き底堅く推移する見込みです。データセンター向け及び半導体関連分野を中心に形鋼需要は堅調であり、高水準の受注残を維持しており、高付加価値製品の販売促進も相俟って販売数量は増加傾向にあります。また、鉄鋼製品に対する高水準な輸入関税が維持されるなか、形鋼市況の上昇基調が続いております。業績につきましては、販売数量の増加及び鋼材マージン拡大により、前期比で増益を予想しております。ベトナム(PY VINA)ベトナム経済は比較的高い成長率を維持しており、公共投資関連を中心に形鋼需要は緩やかな回復が見込まれます。一方で、中東情勢の緊迫化に伴うエネルギーコスト等の上昇による景気への影響が懸念され、中国材等の安価な輸入材との厳しい競争は続く見込みです。主要輸出先の韓国の需要低迷が続く見込みのなか、販売数量確保に向け、輸出拡販に取り組んでおり、業績につきましては、前期並みを予想しております。韓国(YKS)韓国経済は底打ちの兆しが見られるものの、鉄筋需要の回復には時間を要する見込みです。官公庁向けの販売強化や更なるコスト削減を推し進めており、業績につきましては、前期比で改善する見込みですが、事業環境は依然として厳しい状況が続いております。なお、海外子会社、関連会社の収益及び費用を換算する際の為替レート(2026年1月~12月)につきましては、下記を前提に計算しております。期中平均レート、147.87円/米ドル、4.56円/バーツ、0.0087円/インドネシアルピアまた、各社の資産負債を換算する際の会計年度末の為替レートにつきましては、下記を前提に計算しております。(海外各社は2026年12月末) 期末レート、145.00円/米ドル、4.44円/バーツ、0.0085円/インドネシアルピア(国内各社は2027年3月末) 期末レート、145.00円/米ドル6
(4)利益配分に関する基本方針及び当期・次期の配当当社は成長投資、ステークホルダーへの貢献、株主に対する利益還元を経営の重要課題と位置付け、持続的な成長と中長期的な企業価値の向上を目指しております。配当につきましては、業績に応じた利益配分を行うことを基本方針とし、連結配当性向40%を目処に毎期の配当額を決定するとともに、継続的かつ安定的な配当の維持にも努め、当面の間は1株当たり最低配当額を年間300円といたします。また、自己株式の取得につきましても、経営環境に応じて総還元性向等を総合的に勘案したうえで、適宜実施してまいります。以上のような方針に基づき、当期末の剰余金の配当につきましては、従来公表のとおり1株につき200円とさせていただく予定であります。(年間配当金としては1株につき400円)また、次期の剰余金の配当につきましては、第2四半期末の配当は1株につき200円、期末の配当は1株につき200円(年間配当金としては1株につき400円)を予定しております。
四半期 2026年3月期 第1四半期
出典: 大和工業 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/54440/140120250730523515.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における当社グループの経営環境は、ASEAN地域を中心に安価な中国材との競争が激しさを増し、鋼材需要の低迷・市況軟化の影響を受け、悪化傾向にありますが、収益の柱である米国事業は安定して高収益を確保しております。なお、中東事業に関する株式譲渡契約の最終合意に伴い、追加損失55億円(持分法損失48億円、特別損失7億円)を計上しております。詳細につきましては、2025年6月18日付け公表の『中東事業の持分法適用関連会社の株式譲渡に関するお知らせ』をご参照ください。日本におきましては、建設業界の施工能力不足や建設コストの高止まりを背景とした建築需要の停滞が長期化しており、形鋼市況の軟化が続いております。ヤマトスチールにおきましては、製販一体となった短納期対応や土木関連需要の捕捉による受注確保に努めておりますが、価格維持及び数量確保が困難な局面が続いております。加えて、電力費や償却費等のコスト上昇も収益圧迫要因となり、前年同期比で減益となりました。以上により、セグメントの鉄鋼事業(日本)の売上高は、前年同期比508百万円増の13,707百万円、セグメント利益(営業利益)は、前年同期比423百万円減の897百万円となりました。連結子会社を有するタイ、インドネシア、また持分法適用関連会社を有する米国、ベトナム、韓国におきましては、いずれも2025年1月~3月の業績が当第1四半期連結累計期間に反映されます。タイの連結子会社サイアム・ヤマト・スチールカンパニーリミテッド(SYS)におきましては、タイ国内・輸出市場ともに安価な中国材との激しい競争は続いておりますが、販売戦略強化により、販売数量は前年同期比で若干増加しました。一方、販売価格の下落による鋼材マージンの悪化傾向は続いております。以上により、セグメントの鉄鋼事業(タイ)の売上高は、前年同期比1,718百万円減の16,674百万円、セグメント利益(営業利益)は、前年同期比1,366百万円減の646百万円となりました。インドネシアの連結子会社PTガルーダ・ヤマト・スチール(GYS)におきましては、新政権下での予算編成の見直しによるインフラ投資予算の大幅削減の影響を受け、販売数量は伸び悩みました。ASEAN拠点の中では比較的高水準の鋼材マージンを確保しておりますが、形鋼需要が停滞するなか、競争環境の厳しさが増しており、形鋼市況は軟化傾向にあります。以上により、セグメントの鉄鋼事業(インドネシア)の売上高は、5,715百万円、セグメント利益(営業利益)は216百万円となりました。なお、セグメント利益には企業結合に伴う無形資産の償却額46百万円及びのれん償却額261百万円が含まれております。米国の持分法適用関連会社ニューコア・ヤマト・スチールカンパニー(NYS)におきましては、データセンターやスタジアム等の大型建築案件向け需要が底堅く推移したことに加え、大統領選挙前に買い控えが見られた流通顧客向け需要の回復等もあり、販売数量は増加傾向にあります。一方、鋼材マージンは引続き高水準であるものの、前年同期比で若干縮小し、業績につきましては、前年同期比で減益となりましたが、安定して高収益を確保しております。ベトナムの持分法適用関連会社ポスコ・ヤマト・ビナ・スチールジョイントストックカンパニー(PY VINA)におきましては、国内需要は回復傾向にあるものの、輸入材との厳しい競争が続いております。韓国向け等の輸出販売により数量確保に努めたものの、輸出先の市況悪化の影響も受けており、業績につきましては、前年同期比で減益となりました。韓国の持分法適用関連会社ワイケー・スチールコーポレーション(YKS)におきましては、建設・不動産業界の不振の長期化及び政治不安により、鉄筋需要が大幅に落ち込み、販売面の苦戦が続いております。業績につきましては、販売数量減及び販売価格の下落による鋼材マージンの悪化により、前年同期比で減益となりました。以上の結果、当第1四半期連結累計期間の売上高は、前年同期比5,148百万円増の39,199百万円となりました。利益につきましては、営業利益は前年同期比444百万円減の1,115百万円、経常利益は前年同期比14,255百万円減の10,433百万円、親会社株主に帰属する四半期純利益は前年同期比11,663百万円減の5,911百万円となりました。なお、兵機海運株式会社(2025年1月31日付で資本業務提携契約を締結)を当第1四半期連結会計期間末より持分法適用関連会社としております。なお、当第1四半期連結累計期間における海外子会社、関連会社の財務諸表から連結財務諸表の作成にかかる期中平均の為替レートは次のとおりです。(海外各社の当第1四半期累計期間は2025年1月~3月)
151.18円/米ドル、4.46円/バーツ、9.61ウォン/円また、前第1四半期連結累計期間における期中平均の為替レートは次のとおりです。(海外各社の前第1四半期累計期間は2024年1月~3月)
149.89円/米ドル、4.17円/バーツ、8.86ウォン/円(2)財政状態に関する説明①財政状態の変動当第1四半期連結会計期間末における総資産は、前連結会計年度末比33,646百万円減の623,834百万円となりました。負債につきましては、前連結会計年度末比1,685百万円増の56,226百万円となりました。また、純資産につきましては、親会社株主に帰属する四半期純利益による増加、配当金の支払、自己株式の取得及び円高による為替換算調整勘定の減少等により、前連結会計年度末比35,331百万円減の567,608百万円となりました。なお、当第1四半期連結会計期間末における海外子会社、関連会社の財務諸表から連結財務諸表の作成及び国内各社の資産負債を換算する際の為替レートは次のとおりです。(海外各社の当第1四半期会計期間末は2025年3月末)
149.53円/米ドル、4.41円/バーツ、9.81ウォン/円(国内各社の当第1四半期会計期間末は2025年6月末)
144.82円/米ドルまた、前連結会計年度末における為替レートは次のとおりです。(海外各社の前会計年度末は2024年12月末)
158.17円/米ドル、4.65円/バーツ、9.29ウォン/円(国内各社の前会計年度末は2025年3月末)
149.53円/米ドル②キャッシュ・フローの状況(営業活動によるキャッシュ・フロー)主に税金等調整前四半期純利益及び米国の持分法適用関連会社からの現金分配により、営業活動による資金は32,324百万円増加しました。(投資活動によるキャッシュ・フロー)主に定期預金の預入による支出により、投資活動による資金は80,189百万円減少しました。(財務活動によるキャッシュ・フロー)主に配当金の支払による支出により、財務活動による資金は17,509百万円減少しました。以上に現金及び現金同等物に係る換算差額△4,457百万円を加味し、当第1四半期連結会計期間末の現金及び現金同等物の残高は、前連結会計年度末比69,831百万円減の54,189百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明今後の見通しにつきましては、中国による過剰生産された安価な鋼材輸出問題が続くなか、米国の相互関税が世界経済に与える影響が危惧されており、世界的な鋼材需要の停滞・市況低迷が続くものと思われます。当社グループの主要製品であるH形鋼等の土木・建築用鋼材の需要も全体的に盛り上がりに欠ける状況が続き、米国を除いては厳しい価格競争が続く見込みであります。各拠点において、中国材への対抗策を図り、引き続き販売数量の確保、鋼材マージンの維持及びコスト低減等に努めてまいります。以上を踏まえ、第2四半期累計期間の売上高を74,500百万円(前回予想比5,500百万円減)、営業利益を1,300百万円(前回予想比700百万円減)、経常利益を25,000百万円(前回予想比2,500百万円減)、親会社株主に帰属する中間純利益を16,500百万円(前回予想比3,500百万円減)に下方修正し、また、通期の業績予想につきましては、売上高を147,000百万円(前回予想比17,000百万円減)、営業利益を2,000百万円(前回予想比4,000百万円減)、経常利益を50,000百万円(前回予想比6,000百万円減)、親会社株主に帰属する当期純利益を34,000百万円(前回予想比6,000百万円減)に下方修正いたします。詳細につきましては、本日公表の『業績予想の修正に関するお知らせ』をご参照ください。なお、現時点での各国・地域の事業状況の前提は以下のとおりとしております。日本(ヤマトスチール)建設業界の施工能力不足や建設コストの高止まりを背景とした建築需要の停滞が暫く続く見込みのなか、形鋼市況の軟化が一段と進んでおります。また、土木関連においても公共事業予算の落ち込みはないものの、建設コストの高止まりで実需は減少しております。JFEスチールグループとのH形鋼事業における協業も含め、販売面の強化を図っておりますが、販売数量・価格ともに前回予想を下回る見込みです。業績につきましては、前回予想比で減益(前期比減益)を予想しております。タイ(SYS)タイ国内の形鋼需要は治水事業等の公共事業やデータセンター等の民間プロジェクトにより回復傾向にあるものの、米国の関税措置による経済への影響など先行き不安があります。国内・輸出市場ともに安価な中国材等との激しい競争が続くなか、市場シェア回復に向け、販売戦略の強化を推し進めておりますが、業績につきましては、鉄スクラップ市況が前回予想を下回り推移する見込みであり、前回予想比で増益(前期比減益)を予想しております。インドネシア(GYS)政府主導のインフラ投資予算の大幅削減に加え、米国の関税措置による影響も重なり、形鋼需要の停滞が長期化する見込みです。一定の貿易障壁が存在する中にあっても安価な中国材が流入しており、国内外メーカーとの競争が激しくなっております。耐震性の高い建築鋼材の製造・販売開始などを通じて販売力の強化を進めておりますが、販売数量・価格ともに前回予想を大幅に下回る見通しであり、業績につきましては、前回予想比で減益(前期比減益)を予想しております。米国(NYS)相互関税措置による米国経済への影響懸念はあるものの、形鋼需要はデータセンター、コンベンションセンター及びスタジアム等の大型建築案件やインフラ投資を中心に堅調であり、受注残は高水準を維持しております。鉄鋼製品の輸入関税引上げの影響も受け、形鋼市況は前回想定を上回り推移する見込みであり、業績につきましては、前回予想比で増益(前期比増益)を予想しております。ベトナム(PY VINA)ベトナム国内の形鋼需要は政府によるインフラ投資を中心に回復傾向にあり、形鋼市況も底打ち感が見られますが、本格的な回復には時間を要する見込みです。引続き韓国向け等の輸出販売により数量確保に努めているものの、事業環境の改善には至っておらず、業績につきましては、前回予想並み(前期比増益)を予想しております。韓国(YKS)新政権による経済の再建が期待されるものの、鉄筋需要の落ち込みに歯止めがかかっておらず、厳しい事業環境が続いております。需要に見合った生産を継続し、市況の改善を図っておりますが、業績につきましては、前回予想並み(前期比減益)を予想しております。なお、海外子会社、関連会社の収益及び費用を換算する際の為替レート(2025年1月~12月)につきましては、下記を前提に計算しております。期中平均レート、141.24円/米ドル、4.29円/バーツ、9.85ウォン/円また、各社の資産負債を換算する際の会計年度末の為替レートにつきましては、下記を前提に計算しております。(海外各社は2025年12月末) 期末レート、135.00円/米ドル、4.17円/バーツ、10.09ウォン/円(国内各社は2026年3月末) 期末レート、135.00円/米ドル(ご参考)前回予想の前提期中平均レート、 139.05円/米ドル、4.10円/バーツ、10.51ウォン/円(海外各社は2025年12月末) 期末レート、135.00円/米ドル、3.98円/バーツ、10.86ウォン/円(国内各社は2026年3月末) 期末レート、135.00円/米ドル前年実績期中平均レート、 152.27円/米ドル、4.32円/バーツ、8.96ウォン/円(海外各社は2024年12月末) 期末レート、158.17円/米ドル、4.65円/バーツ、9.29ウォン/円(国内各社は2025年3月末) 期末レート、149.53円/米ドル
四半期 2027年3月期 第1四半期
出典: 大和工業 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/54440/140120260730502919.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における当社グループの経営環境は、連結子会社を有する日本及びASEAN地域では、安価な中国材の流入や中東情勢の影響もあり、総じて鋼材需要・市況の本格的な改善にはなお時間を要する一方、米国事業では堅調な需要を背景に市況の上昇基調が続き、一段と高水準の収益を確保するなど、拠点ごとの事業環境の違いがより顕著となりました。以下、拠点別の状況は次のとおりであります。日本におきましては、建築・土木案件の需要停滞が続くなか、円安を背景とした鉄スクラップ価格の上昇等により、厳しい事業環境が続いております。このようななか、ヤマトスチールにおきましては、販売価格への転嫁を図っているものの、諸コストの上昇を十分に吸収するには至らず、加えて、圧延設備更新に伴う事前工事として、5月及び6月の2カ月間にわたり操業を停止したことにより、前年同期比で大幅な減収減益となりました。以上により、セグメントの鉄鋼事業(日本)の売上高は、前年同期比4,503百万円減の9,203百万円、セグメント利益(営業利益)は前年同期比2,761百万円減の△1,863百万円となり、損失を計上しました。連結子会社を有するタイ、インドネシア、また持分法適用関連会社を有する米国、ベトナム、韓国におきましては、いずれも2026年1月~3月の業績が当第1四半期連結累計期間に反映されます。タイの連結子会社サイアム・ヤマト・スチールカンパニーリミテッド(SYS)におきましては、タイ国内の形鋼需要が回復基調にあるなか、昨年11月に中国材に対するアンチダンピング関税措置(5年間 30.86%~54.19%)が発効されたことを受け、中国材の流入も減少傾向となり、国内販売数量は前年同期比で増加しました。輸出市場においては、中国材との激しい競争が続いているものの、国内事業環境の改善により、前年同期比で増収増益となりました。以上により、セグメントの鉄鋼事業(タイ)の売上高は、前年同期比3,578百万円増の20,252百万円、セグメント利益(営業利益)は、前年同期比1,581百万円増の2,228百万円となりました。インドネシアの連結子会社PTガルーダ・ヤマト・スチール(GYS)におきましては、インフラ投資予算の抑制が続いているものの、遅延していた民間プロジェクトが動き出したことから、形鋼需要は緩やかな回復基調にあり、販売数量は前年同期比で若干増加しました。一方、安価な中国材の流入や国内メーカーとの競争激化により販売価格は下落基調が続き、鋼材マージンが悪化したことから、前年同期比で増収減益となりました。以上により、セグメントの鉄鋼事業(インドネシア)の売上高は、前年同期比890百万円増の6,606百万円、セグメント利益(営業利益)は前年同期比132百万円減の84百万円となりました。なお、セグメント利益には企業結合に伴う無形資産の償却額46百万円及びのれん償却額262百万円が含まれております。米国の持分法適用関連会社ニューコア・ヤマト・スチールカンパニー(NYS)におきましては、引続きデータセンター建設が形鋼需要を牽引し、販売数量は増加基調で推移しております。高水準の受注残を維持するなか、鉄スクラップ価格及び諸コスト上昇分を上回る販売価格の引上げが進み、鋼材マージンも拡大したことから、業績は前年同期比で大幅な増益となりました。ベトナムの持分法適用関連会社ポスコ・ヤマト・ビナ・スチールジョイントストックカンパニー(PY VINA)におきましては、ベトナム経済は堅調に推移しているものの、国内の形鋼需要の回復には時間を要しており、販売数量の伸び及び価格の引上げは限定的となりました。また、韓国向け等の輸出販売も伸び悩み、業績は前年同期並みとなり、黒字確保にとどまりました。韓国の持分法適用関連会社ワイケー・スチールコーポレーション(YKS)におきましては、韓国内の鉄筋需要の低迷が続くなか、生産・販売量ともに低調に推移しました。収益改善に向けて販売価格の引上げ等を進めているものの、その効果は限定的であり、業績は前年同期並みの厳しい状況が続いております。以上の結果、当第1四半期連結累計期間の売上高は、前年同期比4百万円減の39,195百万円となりました。利益につきましては、営業利益は前年同期比1,562百万円減の△446百万円、経常利益は前年同期比11,717百万円増の22,151百万円、親会社株主に帰属する四半期純利益は前年同期比6,380百万円増の12,291百万円となりました。なお、中東事業の株式譲渡代金債権について、譲渡先のFoulath社より、譲渡契約に基づき期限前弁済を行う予定である旨の意向が示されたことに伴い、長期未収債権割引料引当金繰入額3,193百万円を特別損失として計上しております。詳細につきましては、「2.四半期連結財務諸表及び主な注記 (4)四半期連結財務諸表に関する注記事項(追加情報)」をご参照下さい。なお、当第1四半期連結累計期間における海外子会社、関連会社の財務諸表から連結財務諸表の作成にかかる期中平均の為替レートは次のとおりです。(海外各社の当第1四半期累計期間は2026年1月~3月)
156.47円/米ドル、4.94円/バーツ、0.0093円/インドネシアルピアまた、前第1四半期連結累計期間における期中平均の為替レートは次のとおりです。(海外各社の前第1四半期累計期間は2025年1月~3月)
151.18円/米ドル、4.46円/バーツ、0.0092円/インドネシアルピア(2)財政状態に関する説明①財政状態の変動当第1四半期連結会計期間末における総資産は、前連結会計年度末比13,152百万円増の646,693百万円となりました。負債につきましては、前連結会計年度末比8,013百万円増の60,135百万円となりました。また、純資産につきましては、親会社株主に帰属する四半期純利益による増加、配当金の支払及び円安による為替換算調整勘定の増加等により、前連結会計年度末比5,139百万円増の586,557百万円となりました。なお、当第1四半期連結会計期間末における海外子会社、関連会社の財務諸表から連結財務諸表の作成及び国内各社の資産負債を換算する際の為替レートは次のとおりです。(海外各社の当第1四半期会計期間末は2026年3月末)
159.93円/米ドル、4.88円/バーツ、0.0094円/インドネシアルピア(国内各社の当第1四半期会計期間末は2026年6月末)
162.45円/米ドルまた、前連結会計年度末における為替レートは次のとおりです。(海外各社の前会計年度末は2025年12月末)
156.54円/米ドル、4.95円/バーツ、0.0093円/インドネシアルピア(国内各社の前会計年度末は2026年3月末)
159.93円/米ドル②キャッシュ・フローの状況(営業活動によるキャッシュ・フロー)主に税金等調整前四半期純利益及び米国の持分法適用関連会社からの現金分配により、営業活動による資金は37,358百万円増加しました。(投資活動によるキャッシュ・フロー)主に定期預金の払戻による収入により、投資活動による資金は50,940百万円増加しました。(財務活動によるキャッシュ・フロー)主に配当金の支払により、財務活動による資金は11,581百万円減少しました。以上に現金及び現金同等物に係る換算差額2,954百万円を加味し、当第1四半期連結会計期間末の現金及び現金同等物の残高は、前連結会計年度末比79,671百万円増の155,129百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明今後の見通しにつきましては、中東情勢の緊迫化が続くなか、世界経済の先行き不透明感が一段と高まっております。また、中国国内における鋼材需要の低迷を背景に、中国からの安価な鋼材輸出は引続き高水準で推移するものと見込んでおります。このような状況のもと、当社グループを取り巻く経営環境は、米国を除く各拠点において総じて厳しい状況が続く見込みであります。一方、米国事業においては、需給バランスが維持されており、引続き高水準の収益を確保できる事業環境が続くものと見込んでおります。各拠点において、中国材流入への対応を含む販売戦略の強化を進め、引続き販売数量の確保、鋼材マージンの維持・改善及びコスト低減に努めてまいります。以上を踏まえ、上期においてタイの連結子会社の業績が想定を上回って推移したことに加え、米国の持分法適用関連会社の業績が上期・通期ともに想定を上回る見込みであることを反映する一方、通期では主に国内連結子会社の鉄鋼事業の収益悪化を織り込み、第2四半期累計期間の売上高を86,500百万円(前回予想比6,500百万円増)、営業利益を800百万円(前回予想比300百万円増)、経常利益を45,500百万円(前回予想比10,500百万円増)、親会社株主に帰属する中間純利益を28,500百万円(前回予想比4,500百万円増)に修正するとともに、通期の業績予想につきましては、売上高を178,000百万円(前回予想比12,000百万円増)、営業利益を3,200百万円(前回予想比1,300百万円減)、経常利益を87,000百万円(前回予想比19,000百万円増)、親会社株主に帰属する当期純利益を57,500百万円(前回予想比10,500百万円増)に修正いたします。詳細につきましては、本日公表の「業績予想の修正に関するお知らせ」をご参照ください。現時点での各国・地域の事業状況の前提は以下のとおりとしております。日本(ヤマトスチール)建築・土木案件の需要停滞が長期化しているものの、下期以降は土木関連を中心に需要が緩やかに持ち直すことが期待されますが、円安を背景とした鉄スクラップ価格の高止まりや中東情勢を背景としたエネルギーコスト上昇等、依然として厳しい事業環境が続く見通しです。このようななか、コスト低減に加え、製販一体となった短納期対応やJFEスチールグループとのH形鋼事業における協業など販売面の更なる強化を進めておりますが、鉄スクラップ価格が当初想定を上回る水準で推移しており、価格転嫁による鋼材マージンの改善には時間を要する見込みです。業績は前回予想を下回り、営業損失(前期比減益)を見込んでおります。タイ(SYS)国内の形鋼需要は鉄道・港湾整備などの公共事業に加え、データセンター関連を中心とした民間設備投資にも支えられ、回復基調が続いております。昨年11月に中国製H形鋼に対するアンチダンピング関税措置が発効されて以降、当該製品の輸入は減少しており、販売数量は増加し、シェアは回復傾向にあります。一方、関税対象外の中国材の流入が続くなか、更なる収益改善に向け、中国材流入への対応を図りつつ、ASEAN地域以外の輸出拡販などの販売戦略の強化を進めております。業績は前回予想並み(前期比増益)を見込んでおります。インドネシア(GYS)インフラ投資においては、送電鉄塔プロジェクトの執行は遅れているものの、学校建設プロジェクトは着実に進行しております。また、石油・ガス及びデータセンター関連を中心とした民間プロジェクトでは、中東情勢を背景とした資材価格の上昇を見越した駆け込み需要もあり、上期は当初想定を上回って推移しました。しかしながら、足元では政府政策への不透明感やルピア安を背景に市場の先行きに対する慎重な見方が広がり、一部では発注の先送りが見られております。加えて、鉄スクラップ価格が上昇基調に転じるなか、安価な中国材の流入に加え、国内外メーカーとの価格競争は一段と激化する見込みです。業績は前回予想並み(前期並み)を見込んでおります。米国(NYS)中間選挙を控え、政治情勢の先行き不透明感は残るものの、旺盛なAI関連投資を中心とした内需に支えられ、経済は引続き底堅く推移する見込みです。データセンター向けを中心に形鋼需要は堅調に推移しており、高水準の受注残を維持しております。また、鉄鋼製品に対する高水準の輸入関税が維持されるなか、鋼材市況の上昇基調が続くとともに、高付加価値製品の拡販も相俟って、引続き高水準の販売価格及び鋼材マージンを維持できる見込みです。業績は前回予想比で大幅な増益(前期比増益) を見込んでおります。ベトナム(PY VINA)ベトナム経済は比較的高い成長率を維持しており、公共投資関連を中心として形鋼需要は緩やかな回復が期待されますが、中国材等の安価な輸入材との厳しい競争が続くなか、国内市場での販売価格の改善には時間を要する見込みです。また、主要輸出先である韓国においても形鋼需要の本格的な回復は見込みにくい状況であり、業績は前回予想並み(前期並み) を見込んでおります。韓国(YKS)韓国経済は持ち直しの兆しが見られますが、鉄筋需要の回復にはなお時間を要する見込みです。鉄筋市況には底打ち感が見られるものの、事業環境は依然として厳しい状況が続いております。このようななか、官公庁向け販売の強化や販売価格の引上げ、更なるコスト削減を推し進めており、業績は前回予想並み(前期比増益)を見込んでおります。なお、海外子会社、関連会社の収益及び費用を換算する際の為替レート(2026年1月~12月)につきましては、下記を前提に計算しております。期中平均レート、155.30円/米ドル、4.74円/バーツ、0.0089円/インドネシアルピアまた、各社の資産負債を換算する際の会計年度末の為替レートにつきましては、下記を前提に計算しております。(海外各社は2026年12月末) 期末レート、152.00円/米ドル、4.57円/バーツ、0.0085円/インドネシアルピア(国内各社は2027年3月末) 期末レート、152.00円/米ドル(ご参考)前回予想の前提期中平均レート、147.87円/米ドル、4.56円/バーツ、0.0087円/インドネシアルピア(海外各社は2026年12月末) 期末レート、145.00円/米ドル、4.44円/バーツ、0.0085円/インドネシアルピア(国内各社は2027年3月末) 期末レート、145.00円/米ドル前年実績期中平均レート、 149.78円/米ドル、4.57円/バーツ、0.0091円/インドネシアルピア(海外各社は2025年12月末) 期末レート、156.54円/米ドル、4.95円/バーツ、0.0093円/インドネシアルピア(国内各社は2026年3月末) 期末レート、159.93円/米ドル
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。