通期は自動車関連とセラミック・新規事業を統合する報告セグメント変更で記載がやや粗くなった一方、四半期は投資有価証券の評価益計上を巡る説明が大幅に細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日本特殊陶業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月30日 → 2026年4月30日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,361字 → 5,045字(前期比-5.9%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(582字) → あり(684字)
変化の型: 会計基準変更型、構成変更型
増えた要素
- 「コンポーネント・ソリューション」事業(旧セラミック+新規事業を統合した新セグメント)の新設
- Niterra Materialsの連結子会社化に伴う増収の言及
- CAIRE社酸素濃縮器事業に関する減損損失計上の記載
減った要素
- 「セラミック」事業の個別記載(自動車関連とは別建てだった区分)
- 「新規事業」の個別記載(燃料電池・窒化ケイ素関連製品等)
要約: 2025年4月の組織変更により報告セグメントを「自動車関連」「セラミック」「新規事業」の3区分から「自動車関連」「コンポーネント・ソリューション」の2区分に統合し、旧セラミック・新規事業の個別記載がなくなった。新設区分にはNiterra Materialsの連結子会社化やCAIRE社の減損など新規事象の説明が加わっている。
四半期決算短信の比較
文字数: 2,542字 → 2,911字(前期比+14.5%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(341字) → あり(117字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 投資有価証券の公正価値評価益(995億円)の計上とその内容説明
- 企業結合(Niterra Materials)のPPA確定に関する言及
- 業績予想を据え置いた理由の詳細説明(評価益の変動可能性等)
要約: 四半期の(3)業績予想の説明が55字から461字へ大幅に拡充され、投資有価証券の公正価値評価益(995億円)の計上背景や、業績予想を据え置いた理由が詳しく説明されるようになった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日本特殊陶業 2025年3月期 決算短信〔IFRS〕、開示日 2025年4月30日(https://www2.jpx.co.jp/disc/53340/140120250428526181.pdf)
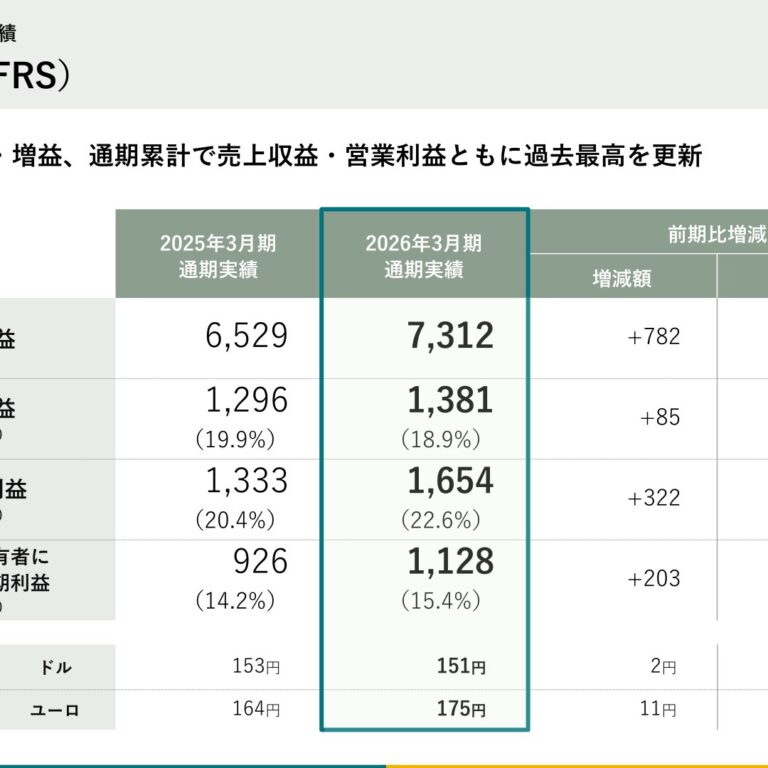
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、米国及び欧州では、年度前半においては、サービス業を中心に景気を押し上げ緩やかな回復基調を見せたものの、年度後半においては生産コストの増加や外需の低迷が企業収益回復への重石となりました。また、米国政府の関税政策により、景気の先行きに不透明感が増しています。中国においては、年度前半より内外需要ならびに不動産市場の低迷が続き景気は停滞しています。年度後半においても、外需低迷などを背景に景況感は依然として低迷していることに加え、米国の関税引き上げの影響が大きなリスク要因となっています。わが国経済においては、年度前半ではインバウンド需要の拡大を背景に、企業収益は高水準で推移しました。年度後半においては、半導体需要の回復に加え、為替相場の円安圏での推移が下支えとなり、企業収益は好調に推移しています。当社グループの主要な事業基盤である自動車業界における新車生産は、一部地域において持ち直しの動きを見せたものの、前年比で減少する結果となりました。中国においては、電気自動車の伸長による増加は見られましたが、内燃機関搭載車の生産は引き続き軟調です。半導体製造装置業界では、生成AIを中心とする半導体需要が高まりを見せる一方で、依然として米中対立を起点とする地政学的リスクなどが懸念されています。その結果、当社グループの当連結会計年度における売上収益は6,529億93百万円(前連結会計年度比6.3%増)、営業利益は1,296億60百万円(前連結会計年度比20.5%増)、税引前利益は1,333億13百万円(前連結会計年度比13.8%増)となり、親会社の所有者に帰属する当期利益は926億25百万円(前連結会計年度比12.1%増)となりました。なお、第1四半期連結会計期間よりセグメント管理区分を変更しています。詳細については、P.15「(5)連結財務諸表に関する注記事項(セグメント情報)1.報告セグメントの概要」をご覧ください。〈自動車関連〉当事業は、新車組付け用製品の販売は中国市場での内燃機関搭載車両の生産台数減少に加え、欧米においても顧客での生産調整が続いたことによる落ち込みを見せたものの、補修用製品の販売は引き続き好調であったことから前年比で増加しました。また、インフレに対応した価格転嫁の実施と円安への進行がさらに売上収益を押し上げ、営業利益についても増益となりました。この結果、当事業の売上収益は5,388億94百万円(前連結会計年度比6.6%増)、営業利益は1,408億56百万円(前連結会計年度比16.2%増)となりました。〈セラミック〉当事業は、SPE事業での販売については生成AI関連の需要増を背景に緩やかに回復しました。セラミック事業全体では、収益性の改善に時間を要していますが、前年比で売上収益は増加する結果となりました。この結果、当事業の売上収益は1,009億28百万円(前連結会計年度比6.2%増)、営業利益は39百万円(前連結会計年度比94.2%減)となりました。〈新規事業〉新規事業については、売上収益は60億52百万円(前連結会計年度比9.2%減)、営業損失は129億87百万円(前連結会計年度は145億17百万円の営業損失)となりました。〈その他〉その他の事業については、売上収益は79億4百万円(前連結会計年度比3.3%減)、固定資産の売却等により営業利益は17億51百万円(前連結会計年度比851.3%増)となりました。
(2)当期の財政状態の概況〈資産、負債及び資本の状況〉(単位:百万円)前連結会計年度 当連結会計年度流動資産 564,150 588,518非流動資産 411,569 402,448資産 合計 975,719 990,966流動負債 172,918 153,648非流動負債 164,501 162,594負債 合計 337,419 316,243資本 合計 638,300 674,722負債及び資本 合計 975,719 990,966当連結会計年度末の資産合計は、前連結会計年度末比152億46百万円増加の9,909億66百万円となりました。これは、主としてのれん及び無形資産並びに棚卸資産、有形固定資産が減少した一方、現金及び現金同等物並びに営業債権及びその他の債権が増加したことによるものです。負債合計は、前連結会計年度末比211億75百万円減少の3,162億43百万円となりました。これは、主として社債及び借入金が減少したことによるものです。資本合計は、前連結会計年度末比364億22百万円増加の6,747億22百万円となりました。これは、主として当期利益の計上により利益剰余金が増加したことによるものです。
(3)当期のキャッシュ・フローの概況(単位:百万円)前連結会計年度 当連結会計年度営業活動によるキャッシュ・フロー 118,179 132,921投資活動によるキャッシュ・フロー △92,157 △34,246財務活動によるキャッシュ・フロー △57,450 △70,995現金及び現金同等物の期末残高 180,684 208,192営業活動によるキャッシュ・フローにおける収入は、前連結会計年度から147億42百万円増加の1,329億21百万円となりました。これは、主として棚卸資産の増減により収入が減少した一方、税引前利益が増加したことによるものです。投資活動によるキャッシュ・フローにより支出した資金は、前連結会計年度から579億10百万円減少の342億46百万円となりました。これは、主として投資有価証券の取得による支出の減少並びに定期預金の純減による収入が増加したことによるものです。財務活動によるキャッシュ・フローにより支出した資金は、前連結会計年度から135億45百万円増加の709億95百万円となりました。これは、主として長期借入れによる収入が増加した一方、短期借入金の純減による支出並びに社債の償還による支出が増加したことによるものです。この結果、当連結会計年度末の現金及び現金同等物は、前連結会計年度末に対して為替相場の変動による換算差額2億23百万円を加算し、売却目的で保有する資産への振替に伴う現金及び現金同等物の増減額3億95百万円を控除した純額で275億7百万円増加し、2,081億92百万円となりました。〈キャッシュ・フロー関連指標の推移〉2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期親会社所有者帰属持分比率(%) 58.2 62.5 62.4 65.4 68.1時価ベースの親会社所有者帰属持分比率(%) 50.4 48.8 61.6 104.4 90.5キャッシュ・フロー対有利子負債比率(年) 3.1 2.3 2.9 1.6 1.3インタレスト・カバレッジ・レシオ(倍) 78.8 99.8 49.3 47.7 83.9(注1) 親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注2) 各指標は、いずれも連結ベースの財務数値により計算しています。(注3) 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により計算しています。(注4) 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結財政状態計算書に計上されている負債のうち、利子を支払っている全ての負債を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(4)今後の見通し翌連結会計年度は、米欧経済においては、米国政府の関税政策による先行きへの不透明感の高まりを背景に、景気は減速する見通しです。中国経済においては、一時的な内需の持ち直しは見られるものの、引き続き外需は低調となる見通しです。米中対立の深刻化が大きなリスク要因となり、景気は引き続き停滞する見通しです。わが国経済においても、他国同様に米国政府の関税政策が景気の下押し圧力となり、景気は減速する見通しです。当社グループを取り巻く環境では、米国での追加関税措置への対応に関しては、状況と市場動向を注視し、生産地の変更や価格転嫁等を含めた各事業への影響を軽減する対策を検討しています。業績への影響としては、直接的な関税負担の影響や間接的な需要動向への影響があり得ますが、2026年3月期の期初時点における業績見通しの試算においては、直接的な関税負担の影響と、これに対応する生産地の変更や価格転嫁等の対策による効果を考慮し、営業利益で60億円程度の悪化影響を織り込んでいます。そのような状況の中、次期の業績につきましては、為替レートを1US$=140円、1Euro=155円を前提とし、自動車関連事業における環境規制強化に対応した高付加価値製品の拡販と半導体関連事業でのAI向け半導体の需要拡大や高積層メモリなどの技術進化に伴う先端投資拡大を見込み、引き続き売上収益・営業利益で過去最高を更新する見通しです。売上収益は6,880億円(当連結会計年度比5.4%増)、営業利益は1,300億円(当連結会計年度比0.3%増)、税引前利益は1,290億円(当連結会計年度比3.2%減)、親会社の所有者に帰属する当期利益は900億円(当連結会計年度比2.8%減)を計画しています。【セグメント別 2025年3月期実績及び2026年3月期業績予想】2025年3月期 2026年3月期実績 予想売上収益 営業利益 売上収益 (増減率) 営業利益 (増減率)百万円 百万円 百万円 % 百万円 %自動車関連 538,894 140,856 自動車関連 567,271 – 123,484 -ココ ンンン ポポポ ーーー ネネネ ンンセラミック 100,928 39ト ・ ソソ リリ ュュ ーーー シシ 118,333 – 6,516 -新規事業 6,052 △12,987ョンその他 7,904 1,751 その他 3,600 – 0 -調整額 △787 – 調整額 △1,204 – – -合 計 652,993 129,660 合 計 688,000 5.4 130,000 0.3【設備投資額及び減価償却費の2025年3月期実績及び2026年3月期予想】2025年3月期 2026年3月期増減額実績 予想百万円 百万円 百万円設備投資額 37,532 設備投資額 37,944 412自動車関連 25,498 自動車関連 21,830 -セラミック 9,322コンポーネント・16,114 -ソリューション新規事業 2,709その他 3 その他 – -減価償却費 39,690 減価償却費 38,339 △1,351自動車関連 32,042 自動車関連 31,933 -セラミック 6,404コンポーネント・6,405 -ソリューション新規事業 1,242その他 0 その他 – -(注)2025年4月1日付の組織変更に伴い、報告セグメント区分を従来の「自動車関連」、「セラミック」、「新規事業」から、「自動車関連」及び「コンポーネント・ソリューション」の2区分に変更しました。従来「新規事業」に含まれていた燃料電池事業、窒化ケイ素関連製品等の今後成長が見込まれる事業については「コンポーネント・ソリューション」に移管するとともに、その他の全社共通の開発費用については各事業セグメントに配賦する形で含めています。上記の2026年3月期の業績、設備投資額及び減価償却費予想については、当該変更後のセグメント区分により作成しています。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様に対する利益還元を経営における最重要政策の一つと位置付けております。配当政策は、親会社所有者帰属持分配当率(DOE)4%程度を下限とする安定配当部分と配当性向10%程度を目標とする業績連動部分を組み合わせて、安定的な配当を目指す方針といたします。上記方針のもと、2025年3月期は、2024年10月31日に公表しました配当予想から1円の増額とし、中間配当88円、期末配当90円の合計178円、連結での配当性向38.2%の配当を実施いたします。なお、当社の課題である事業ポートフォリオの改革、人的資本への投資、将来の成長に必要な研究開発、事業拡大・合理化のための設備投資及び出資への資本配分についても総合的に考慮した上、適正資本水準を超える部分については自己株式の取得を含む株主還元の対象といたします。株主還元方針及び適正資本水準については、有利子負債の有効的な活用を行うための格付の維持も考慮しつつ、持続的な企業価値向上に向け、中長期の経営戦略を踏まえて継続的に見直しを図ります。こうした利益還元をより機動的に行うために、剰余金の配当等に関しては定款の定めるところにより、取締役会の決議事項としています。また、2026年3月期の1株当たり配当金については、2026年3月期の業績予想に基づき、普通配当金として年間182円を予定しています。
通期 2026年3月期
出典: 日本特殊陶業 2026年3月期 決算短信〔IFRS〕、開示日 2026年4月30日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、地政学的リスクの緊迫化やインフレ圧力の継続により、総じて足踏み状態となりました。米国においては、雇用情勢の悪化に加え、関税コストの価格転嫁の進行に伴うインフレ圧力から、消費財を中心に個人消費が鈍化しました。欧州においては、ユーロ圏では良好な雇用・所得環境が継続したことによる底堅い消費活動を受けて、景気に持ち直しの動きが見られたものの、英国では輸出の減少や雇用の不振により景気の停滞感が見られました。中国においては、外需がアジア向けを中心に増勢を維持した一方、買い替え補助金などの政策効果の低減や雇用環境の悪化により、景気が停滞しました。わが国経済においては、米国の通商政策による影響が一巡するなか、製造業を中心に底打ちの兆しがあり、景気は緩やかに回復しました。当社グループの主要な事業基盤である自動車業界における内燃機関搭載車の生産は、前年比では若干の減少となりました。中国において電気自動車生産の増加が継続する一方で、内燃機関搭載車の生産は引き続き軟調に推移しています。半導体製造装置業界では、旺盛な生成AI需要を背景とした最先端ロジック及びメモリ市場での生産能力の拡大が継続しています。その結果、当社グループの当連結会計年度における売上収益は7,312億7百万円(前連結会計年度比12.0%増)、営業利益は1,381億58百万円(前連結会計年度比6.6%増)、税引前利益は1,654億84百万円(前連結会計年度比24.1%増)となり、親会社の所有者に帰属する当期利益は1,128億92百万円(前連結会計年度比21.9%増)となりました。なお、第1四半期連結会計期間より報告セグメント区分を変更しています。詳細については、P.15「3.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(セグメント情報)1.報告セグメントの概要」をご覧ください。〈自動車関連〉当事業における販売は、新車組付け用製品において米国・欧州・中国・日本を始めとしたグローバル全体で伸長したほか、補修用製品においても堅調に推移しました。この結果、当事業の売上収益は5,875億5百万円(前連結会計年度比8.2%増)、営業利益は1,353億2百万円(前連結会計年度比0.8%増)となりました。〈コンポーネント・ソリューション〉SPE事業において生成AI関連用途や先端ロジック半導体向けの販売が引き続き堅調に推移したことに加え、当連結会計年度から連結子会社としたNiterra Materialsの寄与により、増収となりました。一方で、Niterra Materialsの株式取得に伴う取得原価の資産及び負債への配分(PPA)により識別された償却費の影響に加え、CAIRE社の酸素濃縮器事業における事業環境の変化等による収益見込みの低下に伴う減損損失を計上しました。この結果、当事業の売上収益は1,307億42百万円(前連結会計年度比26.8%増)、営業損失は45億80百万円(前連結会計年度は62億90百万円の営業損失)となりました。〈その他〉その他の事業については、売上収益は137億66百万円(前連結会計年度比74.2%増)、固定資産の売却等により営業利益は74億36百万円(前連結会計年度比324.5%増)となりました。
(2)当期の財政状態の概況〈資産、負債及び資本の状況〉(単位:百万円)前連結会計年度 当連結会計年度流動資産 588,518 658,236非流動資産 402,448 562,864資産 合計 990,966 1,221,101流動負債 153,648 195,752非流動負債 162,594 254,094負債 合計 316,243 449,846資本 合計 674,722 771,255負債及び資本 合計 990,966 1,221,101当連結会計年度末の資産合計は、前連結会計年度末比2,301億34百万円増加の1兆2,211億1百万円となりました。これは、主として棚卸資産の増加、子会社の取得によりのれん及び無形資産並びに有形固定資産が増加したことによるものです。負債合計は、前連結会計年度末比1,336億2百万円増加の4,498億46百万円となりました。これは、主として社債及び借入金が増加したことによるものです。資本合計は、前連結会計年度末比965億32百万円増加の7,712億55百万円となりました。これは、主として自己株式の取得により減少した一方、当期利益の計上により利益剰余金が増加したことによるものです。
(3)当期のキャッシュ・フローの概況(単位:百万円)前連結会計年度 当連結会計年度営業活動によるキャッシュ・フロー 132,921 109,384投資活動によるキャッシュ・フロー △34,246 △165,531財務活動によるキャッシュ・フロー △70,995 28,616現金及び現金同等物の期末残高 208,192 187,747営業活動によるキャッシュ・フローにおける収入は、前連結会計年度から235億36百万円減少の1,093億84百万円となりました。これは、主として棚卸資産が増加したことによるものです。投資活動によるキャッシュ・フローにより支出した資金は、前連結会計年度から1,312億85百万円増加の1,655億31百万円となりました。これは、主として連結の範囲の変更を伴う子会社株式の取得による支出が増加したことによるものです。財務活動によるキャッシュ・フローは、前連結会計年度は709億95百万円の支出に対し、286億16百万円の収入となりました。これは、主として借入れにより収入が増加したことによるものです。この結果、当連結会計年度末の現金及び現金同等物は、前連結会計年度末に対して為替相場の変動による換算差額66億54百万円と売却目的で保有する資産への振替に伴う現金及び現金同等物の増減額4億30百万円を加算した純額で204億44百万円減少し、1,877億47百万円となりました。〈キャッシュ・フロー関連指標の推移〉2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期親会社所有者帰属持分比率(%) 62.5 62.4 65.4 68.1 62.8時価ベースの親会社所有者帰属持分比率(%) 48.8 61.6 104.4 90.5 116.2キャッシュ・フロー対有利子負債比率(年) 2.3 2.9 1.6 1.3 2.3インタレスト・カバレッジ・レシオ(倍) 99.8 49.3 47.7 83.9 40.6(注) 1 親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い2 各指標は、いずれも連結ベースの財務数値により計算しています。3 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により計算しています。4 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結財政状態計算書に計上されている負債のうち、利子を支払っている全ての負債を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(4)今後の見通し翌連結会計年度における世界経済は、中東情勢の悪化とその長期化に伴い、原油価格の高騰やインフレ圧力が高まり、先行きの不透明感が一段と強まる見通しです。また、これらに起因する設備投資の抑制や雇用環境の悪化、個人消費の低迷など、景気が減速するリスクが想定されます。米国・欧州経済は、物価の高止まりが個人消費の重石となり、景気は減速する見通しです。世界最大の石油輸入国である中国においても、エネルギー価格高騰による物価上昇や企業業績の悪化による景気の下押しが懸念されます。当社グループを取り巻く環境においては、米国政府による関税政策は継続していますが、引き続き生産地の調整や価格転嫁等の対策を講じることで、業績への影響は限定的となる見通しです。また、主要製品の原材料である貴金属の急激な価格上昇は、一時的な減益要素となり得ますが、市場動向に応じた適正な販売価格設定とすることで、中期で業績への影響を軽減する方針です。その他、中東情勢および中国による輸出規制により、供給網にさらなる混乱が生じた場合、原材料の安定的な調達に影響が出るリスクはありますが、現時点で次期の業績予想へは織り込んでいません。そのような状況の中、次期の業績につきましては、為替レートを1US$=150円、1Euro=180円を前提とし、自動車関連事業における堅調な需要や高付加価値製品の拡販に加え、SPE事業では、引き続き生成AI向け需要の拡大やメモリの高積層化といった技術進化に伴う先端投資の取り込みを見込んでいます。これらにより、売上収益は7,900億円(当連結会計年度比8.0%増)、営業利益は1,500億円(当連結会計年度比8.6%増)、税引前利益は1,500億円(当連結会計年度比9.4%減)、親会社の所有者に帰属する当期利益は1,050億円(当連結会計年度比7.0%減)を計画しています。【セグメント別 2026年3月期実績及び2027年3月期業績予想】2026年3月期 2027年3月期実績 予想売上収益 営業利益 売上収益 (増減率) 営業利益 (増減率)百万円 百万円 百万円 % 百万円 %自動車関連 587,505 135,302 自動車関連 623,572 6.1 141,590 4.6ココ ンンン ポポポ ーーー ネネネ ンン ココ ンンン ポポポ ーーー ネネネ ンント ・ ソソ リリ ュュ ーーー シシ 130,742 △4,580 ト ・ ソソ リリ ュュ ーーー シシ 155,447 18.9 8,392 -ョン ョンその他 13,766 7,436 その他 12,144 △11.8 18 △99.8調整額 △806 – 調整額 △1,163 – – -合 計 731,207 138,158 合 計 790,000 8.0 150,000 8.6【設備投資額及び減価償却費の2026年3月期実績及び2027年3月期予想】2026年3月期 2027年3月期増減額実績 予想百万円 百万円 百万円設備投資額 48,997 設備投資額 47,323 △1,673自動車関連 23,501 自動車関連 20,663 △2,838コンポーネント・ コンポーネント・25,495 26,660 1,164ソリューション ソリューションその他 – その他 – -減価償却費 45,022 減価償却費 42,120 △2,901自動車関連 32,382 自動車関連 27,868 △4,514コンポーネント・ コンポーネント・12,638 14,251 1,612ソリューション ソリューションその他 0 その他 – △0
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様に対する利益還元を経営における最重要政策の一つと位置付けています。配当政策は、親会社所有者帰属持分配当率(DOE)4%程度を下限とする安定配当部分と配当性向10%程度を目標とする業績連動部分を組み合わせて、安定的な配当を目指す方針とします。上記方針のもと、2026年3月期は、2026年3月23日に公表しました配当予想の修正の通り、中間配当93円、期末配当112円の合計205円、連結での配当性向35.9%の配当を実施します。なお、当社の課題である事業ポートフォリオの改革、人的資本への投資、将来の成長に必要な研究開発、事業拡大・合理化のための設備投資及び出資への資本配分についても総合的に考慮した上、適正資本水準を超える部分については自己株式の取得を含む株主還元の対象とします。株主還元方針及び適正資本水準については、有利子負債の有効的な活用を行うための格付の維持も考慮しつつ、持続的な企業価値向上に向け、中長期の経営戦略を踏まえて継続的に見直しを図ります。こうした利益還元をより機動的に行うために、剰余金の配当等に関しては定款の定めるところにより、取締役会の決議事項としています。また、2027年3月期の1株当たり配当金については、2027年3月期の業績予想に基づき、普通配当金として年間210円を予定しています。
四半期 2026年3月期 第1四半期
出典: 日本特殊陶業 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/53340/140120250730524416.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期における世界経済は、米国の関税政策の影響により、不確実性の高い状況が継続しています。米国においては、先行き不透明感の高まりから、支出抑制の動きが強まり、個人消費を中心に景気が減速しました。欧州においては、底堅い個人消費に加え、所得環境の改善など、景気は持ち直しの動きをみせたものの、関税引き上げに伴う駆け込み需要への反動や、中東情勢の混乱による原油価格等の原材料価格の上昇が、製造業をはじめとする企業収益や景気全体を下押ししています。中国においては、米中合意で対中関税率が低下したことを受け、内外需要の低迷が底打ちとなったことに加え、米国以外への輸出先の多角化や政府の個人消費や企業への補助金対策等の景気刺激策が内需を下支えしています。わが国経済においては、個人消費やインバウンド需要が堅調に推移するも、人手不足や物価高が景気の重石となっています。企業収益においては、自動車や半導体などの駆け込み輸出が一巡し、他国同様に関税引き上げが下押し圧力となっています。当社グループの主要な事業基盤である自動車業界における新車生産は、前年同期比で減少する結果となりました。中国においては、電気自動車の伸長により増加は見られるものの、内燃機関搭載車の生産は引き続き軟調の状況です。半導体製造装置業界では、生成AIを中心とする半導体需要がさらなる拡大を見せる一方で、AI以外の分野においては、関税問題や輸出規制を含む地政学的リスクの影響が懸念されています。このような状況のもと、当社グループの当第1四半期連結累計期間における売上収益は1,699億27百万円(前年同期比2.7%増)、営業利益は338億46百万円(前年同期比13.5%減)、税引前四半期利益は337億77百万円(前年同期比20.4%減)となり、親会社の所有者に帰属する四半期利益は240億34百万円(前年同期比13.7%減)となりました。なお、当第1四半期連結累計期間より報告セグメント区分を変更しています。詳細については、P.13「(5)要約四半期連結財務諸表に関する注記事項(セグメント情報)Ⅱ2.報告セグメントの変更等に関する事項」をご覧ください。〈自動車関連〉当事業における新車組付け用製品の販売は、北米において関税引き上げ前の一時的な駆け込み需要があったものの、当社顧客の販売低迷が継続していることや、引き続き中国では内燃機関搭載車両の生産台数が伸び悩み、前年並みとなりました。一方で、補修用製品の販売は堅調に推移し、前年同期比で増加しました。営業利益については、主に円高進行による為替変動の影響を受け、前年同期比で減益となりました。この結果、当第1四半期連結累計期間の売上収益は1,399億51百万円(前年同期比1.1%増)、営業利益は332億30百万円(前年同期比11.5%減)となりました。〈コンポーネント・ソリューション〉当事業は、SPE事業において生成AI関連用途での需要増や先端ロジック半導体向けの販売が堅調に推移し、また、当連結会計年度から連結子会社としたNiterra Materialsの売上も寄与しました。コンポーネント・ソリューション全体でも前年同期比で売上収益・営業利益ともに増加しました。この結果、当第1四半期連結累計期間の売上収益は279億62百万円(前年同期比10.8%増)、営業利益は4億97百万円(前年同期比307.6%増)となりました。
(2)当四半期連結累計期間の財政状態の概況(資産、負債及び資本の状況)流 動 資 産 非 流 動 資 産 資 産 合 計 負 債 合 計 資 本 合 計百万円 百万円 百万円 百万円 百万円2026年3月期第1四半期 600,490 552,957 1,153,447 472,620 680,8272025年3月期 588,518 402,448 990,966 316,243 674,722当第1四半期末の資産合計は、前連結会計年度末比1,624億80百万円増加の1兆1,534億47百万円となりました。これは、主として子会社の取得によりのれん及び無形資産並びに有形固定資産が増加したことによるものです。負債合計は、前連結会計年度末比1,563億76百万円増加の4,726億20百万円となりました。これは、主として社債及び借入金が増加したことによるものです。資本合計は、前連結会計年度末比61億4百万円増加の6,808億27百万円となりました。これは、主として四半期利益の計上により利益剰余金が増加したことによるものです。(キャッシュ・フローの状況)営業活動による 投資活動による 財務活動による現金及び現金同等物( 累 計 期 間 )キャッシュ・フローキャッシュ・フローキャッシュ・フロー 四半期末残高百万円 百万円 百万円 百万円2026年3月期第1四半期 16,147 △137,285 131,021 219,4372025年3月期第1四半期 30,402 △4,254 △48,348 163,195営業活動によるキャッシュ・フローにおける収入は、前年同期比142億55百万円減少の161億47百万円となりました。これは、主として棚卸資産の増加及び税引前四半期利益の減少によるものです。投資活動によるキャッシュ・フローにより支出した資金は、前年同期比1,330億31百万円増加の1,372億85百万円となりました。これは、主として連結の範囲の変更を伴う子会社株式の取得による支出が増加したことによるものです。財務活動によるキャッシュ・フローは、前年同期は483億48百万円の支出に対し、1,310億21百万円の収入となりました。これは、主として借入れにより収入が増加したことによるものです。この結果、当第1四半期末の現金及び現金同等物は、前連結会計年度末に対して為替相場の変動による換算差額9億30百万円と売却目的で保有する資産への振替に伴う現金及び現金同等物の増減額4億30百万円を加算した純額で112億44百万円増加し、2,194億37百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年4月30日に公表した業績予想数値に変更はありません。
四半期 2027年3月期 第1四半期
出典: 日本特殊陶業 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/53340/140120260730503679.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期における世界経済は、生成AI・半導体分野の旺盛な設備投資が景気を押し上げる一方で、中東情勢の緊迫化に伴うエネルギー高などのインフレ圧力や中国市場の停滞が下押し要因となり、不透明感の強い状況で推移しました。米国においては、エネルギー価格の高騰や物価上昇に伴い個人消費の慎重姿勢が強まったものの、AI需要を背景としたデータセンター投資やそれを支えるインフラへの投資に支えられ、底堅い成長が継続しました。欧州においては、エネルギー価格の上昇に伴い個人消費が減速したことに加え、金利の上昇により、景気は足踏みの状態が続きました。中国においては、引き続き外需がアジア向けを中心に増勢を維持した一方、原材料価格の上昇や不確実性の高まりによる投資の減速に加え、買い替え補助金などの政策効果の低減により、景気が減速基調となりました。わが国経済においては、円安に伴う原材料高や各種コスト上昇による個人消費への影響が継続したものの、堅調な企業投資などの下支えにより、景気は緩やかに回復しました。当社グループの主要な事業基盤である自動車業界における内燃機関搭載車の生産は、前年比では減少となりました。引き続き電気自動車生産が増加する一方で、内燃機関搭載車の生産は軟調に推移しています。半導体製造装置業界では、さらなる生成AI関連需要の急拡大を背景とした最先端ロジックおよびメモリ市場での増産要求への対応に向けた生産能力の拡大投資が継続しています。また、当第1四半期連結会計期間において保有する投資有価証券を公正価値で測定した結果、金融収益(投資有価証券評価益)99,527百万円を計上することとなりました。その結果、当第1四半期連結累計期間の金融収益は101,989百万円となりました。このような状況のもと、当社グループの当第1四半期連結累計期間における売上収益は2,037億5百万円(前年同期比19.9%増)、営業利益は417億78百万円(前年同期比24.4%増)、税引前四半期利益は1,422億13百万円(前年同期比324.2%増)となり、親会社の所有者に帰属する四半期利益は972億67百万円(前年同期比307.7%増)となりました。なお、2026年3月期第4四半期連結会計期間において、企業結合に係る暫定的な会計処理の確定を行っており、2026年3月期第1四半期に係る各数値については、暫定的な会計処理の確定の内容を反映しております。〈自動車関連〉当事業における販売は、新車組付け用製品において米国・欧州・日本を始めとしたグローバル全体で堅調に推移したほか、補修用製品においても引き続き伸長しました。この結果、当第1四半期連結累計期間の売上収益は1,640億90百万円(前年同期比17.2%増)、営業利益は407億45百万円(前年同期比22.6%増)となりました。〈コンポーネント・ソリューション〉当事業は、SPE事業において継続して生成AI関連用途や先端ロジック半導体向けの販売が堅調に推移したことに加え、昨年6月に連結子会社化したNiterra Materialsの売上貢献により、増収となりました。損益面では、SPE事業の着実な成長に加え、メディカル事業における固定費削減に伴う収益改善により、増益となりました。この結果、当第1四半期連結累計期間の売上収益は361億70百万円(前年同期比29.4%増)、営業利益は14億21百万円(前年同期比485.6%増)となりました。
(2)当四半期連結累計期間の財政状態の概況(資産、負債及び資本の状況)流 動 資 産 非 流 動 資 産 資 産 合 計 負 債 合 計 資 本 合 計百万円 百万円 百万円 百万円 百万円2027年3月期第1四半期 667,079 661,457 1,328,536 478,263 850,2722026年3月期 658,236 562,864 1,221,101 449,846 771,255当第1四半期末の資産合計は、前連結会計年度末比1,074億35百万円増加の1兆3,285億36百万円となりました。これは、主として投資有価証券の評価額が増加したことによるものです。負債合計は、前連結会計年度末比284億17百万円増加の4,782億63百万円となりました。これは、主として繰延税金負債が増加したことによるものです。資本合計は、前連結会計年度末比790億17百万円増加の8,502億72百万円となりました。これは、主として四半期利益の計上により利益剰余金が増加したことによるものです。(キャッシュ・フローの状況)営業活動による 投資活動による 財務活動による現金及び現金同等物( 累 計 期 間 )キャッシュ・フローキャッシュ・フローキャッシュ・フロー 四半期末残高百万円 百万円 百万円 百万円2027年3月期第1四半期 16,995 37,450 △34,805 212,0502026年3月期第1四半期 16,147 △137,285 131,021 219,437営業活動によるキャッシュ・フローにおける収入は、前年同期比8億47百万円増加の169億95百万円となり前年同期並みとなりました。投資活動によるキャッシュ・フローは、前年同期は1,372億85百万円の支出に対し、374億50百万円の収入となりました。これは、主として連結の範囲の変更を伴う子会社株式の取得による支出が減少した一方、有価証券の減少並びに投資有価証券の売却及び償還による収入が増加したことによるものです。財務活動によるキャッシュ・フローは、前年同期は1,310億21百万円の収入に対し、348億5百万円の支出となりました。これは、主として短期借入金の増加が減少したことによるものです。この結果、当第1四半期末の現金及び現金同等物は、前連結会計年度末に対して為替相場の変動による換算差額46億62百万円を加算した純額で243億2百万円増加し、2,120億50百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年4月30日に公表した業績予想数値に変更はありません。当四半期会計期間の業績は、為替レートが円安で推移したことなどから、堅調に推移しています。一方で、主要製品の原材料である貴金属の価格変動や、中東情勢および中国による輸出規制の影響などは、注意すべき状況が続いています。また当社は、この第1四半期決算において、国際会計基準(IFRS)に基づき当社が保有する一部投資有価証券の公正価値を測定した結果、金融収益として会計上の評価益を計上いたしました。この評価益は、有価証券の公正価値を構成する一部要素の市場価格が第1四半期で変動したことにより認識されましたが、当該市場価格についてはその後大きく下落するなど変動が続いており、会計上の評価益についても今後の四半期決算において変動することが想定されます。以上の状況により、期初に公表した中間および通期の業績見通しを修正すべき確からしい前提を置く事が困難であることから、現時点において業績予想数値の変更は行わないこととしました。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。