
※本記事はモンスターラボが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
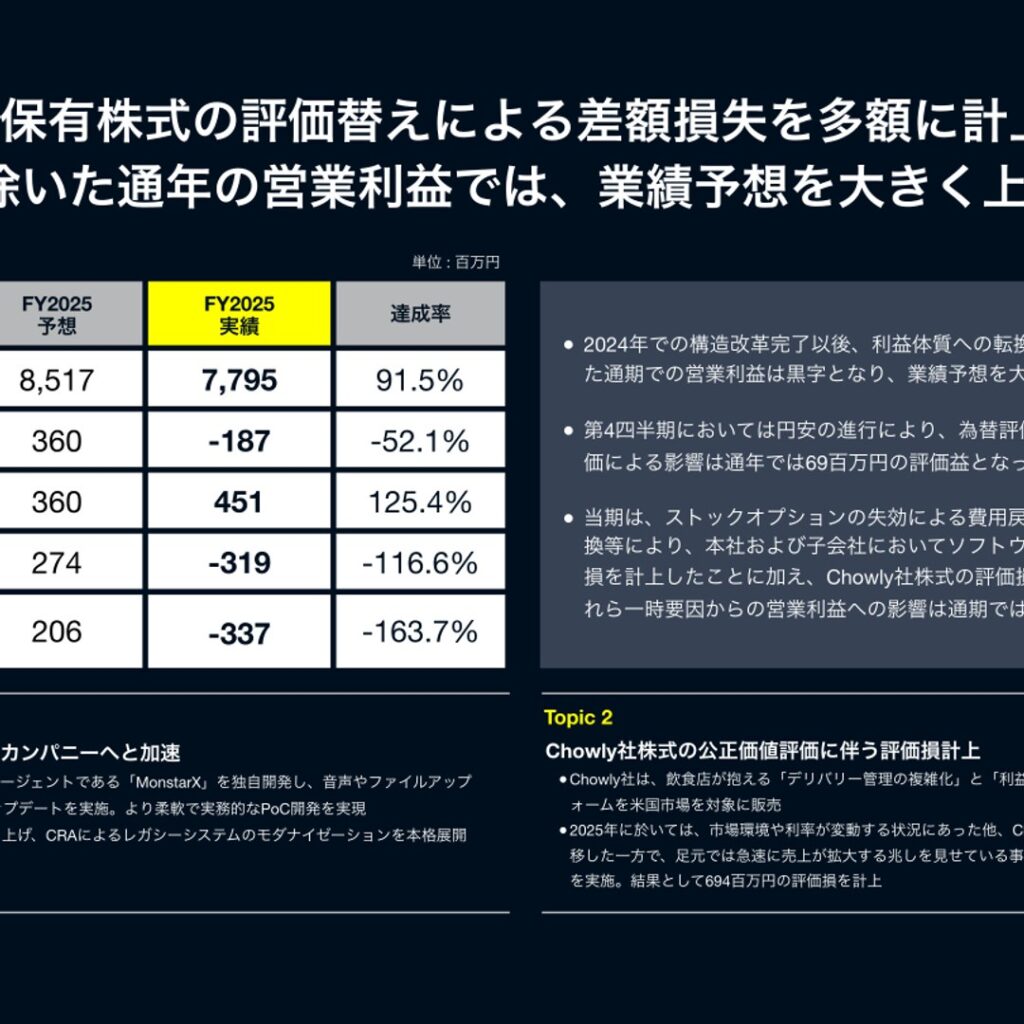
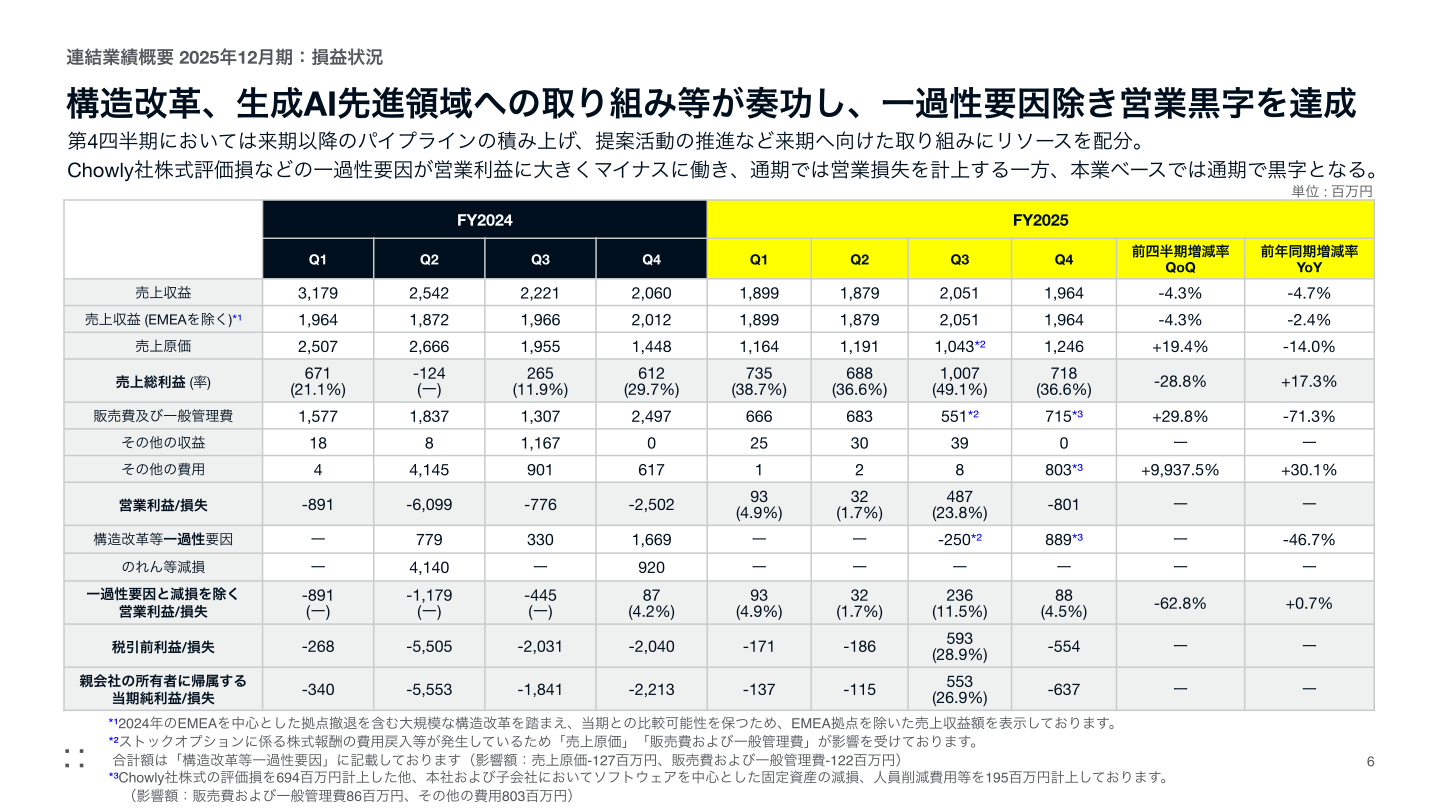
モンスターラボが2026年2月27日に公表した2025年12月期の決算説明資料によると、同期の売上収益は7,795百万円、営業損失は187百万円、税引前損失は319百万円、親会社の所有者に帰属する当期純損失は337百万円となった。同社が独自に用いる「一過性要因を除く営業利益」は451百万円で、資料はエグゼクティブサマリで「2025年Q4は、保有株式の評価替えによる差額損失を多額に計上した一方、一過性要因を除いた通年の営業利益では、業績予想を大きく上回り着地」と記載している。Chowly, Inc.株式の公正価値評価に伴い694百万円の評価損を計上した。資料には配当に関する記載はない。
連結業績(2025年12月期 実績)
資料は業績予想との比較で実績を示しており、売上収益は予想8,517百万円に対し実績7,795百万円(達成率91.5%)、営業利益は予想360百万円に対し実績▲187百万円(同▲52.1%)、一過性要因を除く営業利益は予想360百万円に対し実績451百万円(同125.4%)、税引前利益は予想274百万円に対し実績▲319百万円(同▲116.6%)、親会社の所有者に帰属する当期純利益は予想206百万円に対し実績▲337百万円(同▲163.7%)だった。資料は、2024年での構造改革完了以後に利益体質への転換を果たし、一過性要因を除いた通期での営業利益は黒字となり業績予想を大きく上回ったとする一方、当期はストックオプションの失効による費用戻入のほか、システム利用方針の転換等により本社および子会社においてソフトウェアを中心とした固定資産の減損を計上したことに加え、Chowly社株式の評価損を694百万円計上したと説明している。損益状況ページの注記では、Chowly社株式の評価損694百万円のほか、本社および子会社におけるソフトウェアを中心とした固定資産の減損、人員削減費用等を195百万円計上したと記載されている(影響額:販売費および一般管理費86百万円、その他の費用803百万円)。為替については、第4四半期に円安の進行により為替評価益を約2.8億円計上し、為替評価による影響は通年では69百万円の評価益になったとしている。なお資料の損益状況は四半期別の開示で、2024年12月期の通期合計値は記載されていない。
| 項目(百万円) | 2025年12月期 予想 | 2025年12月期 実績 | 達成率 |
|---|---|---|---|
| 売上収益 | 8,517 | 7,795 | 91.5% |
| 営業利益 | 360 | ▲187 | ▲52.1% |
| 一過性要因を除く営業利益 | 360 | 451 | 125.4% |
| 税引前利益 | 274 | ▲319 | ▲116.6% |
| 親会社の所有者に帰属する当期純利益 | 206 | ▲337 | ▲163.7% |
地域別(APAC・AMER)の状況
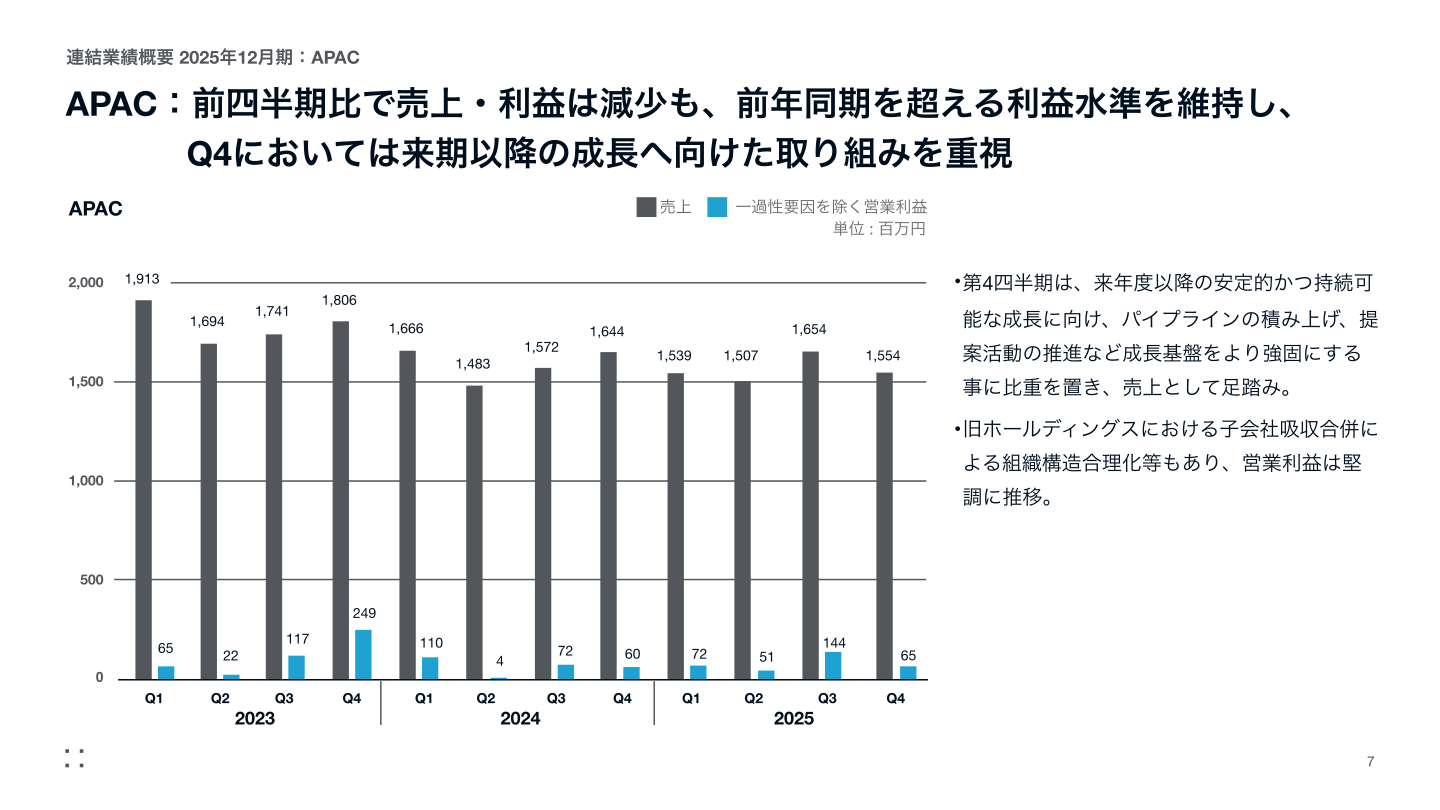
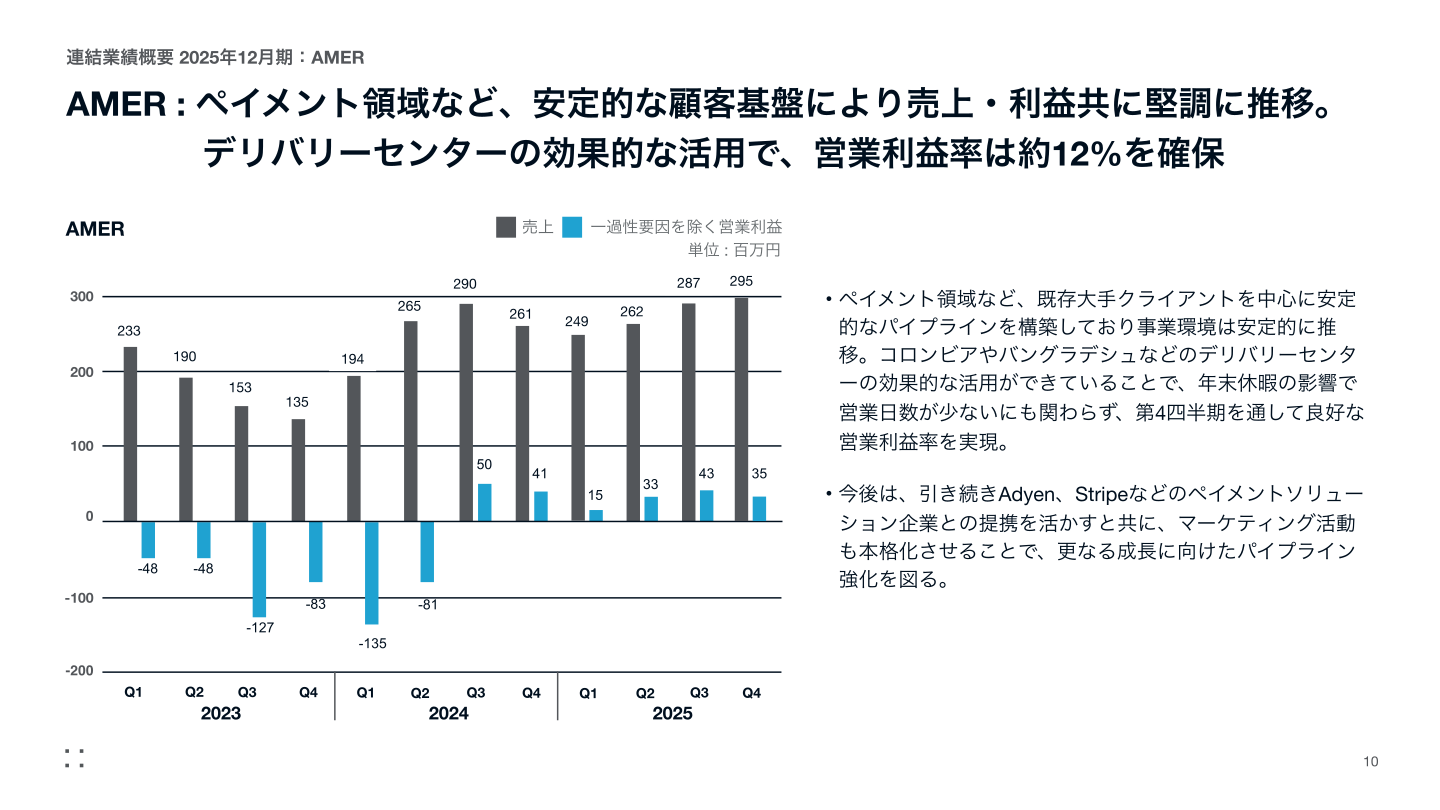
資料はAPACとAMERの2地域について、四半期ごとの売上と一過性要因を除く営業利益をグラフで開示している。APACは2025年第4四半期の売上が1,554百万円(2024年同期1,644百万円)、一過性要因を除く営業利益が65百万円(同60百万円)で、資料は前四半期比で売上・利益は減少したものの前年同期を超える利益水準を維持し、第4四半期においては来期以降の成長へ向けた取り組みを重視したとしている。第4四半期は来年度以降の安定的かつ持続可能な成長に向けてパイプラインの積み上げや提案活動の推進など成長基盤を強固にすることに比重を置き、売上として足踏みしたこと、旧ホールディングスにおける子会社吸収合併による組織構造合理化等もあり営業利益は堅調に推移したことが記載されている。AMERは2025年第4四半期の売上が295百万円(2024年同期261百万円)、一過性要因を除く営業利益が35百万円(同41百万円)で、資料はペイメント領域など安定的な顧客基盤により売上・利益ともに堅調に推移し、デリバリーセンターの効果的な活用で営業利益率は約12%を確保したとしている。案件面では、APACで海外チームを活用した開発案件に加え生成AI関連の独自ソリューションを活用した案件を複数受注し、AMERではペイメントソリューション案件を複数受注したとする。なお、地域別の通期合計値は資料に記載がないため開示なしとする。
| 地域 | 指標(百万円) | 2025年 第4四半期 | 2024年 第4四半期 |
|---|---|---|---|
| APAC(P.7) | 売上 | 1,554 | 1,644 |
| APAC(P.7) | 一過性要因を除く営業利益 | 65 | 60 |
| AMER(P.10) | 売上 | 295 | 261 |
| AMER(P.10) | 一過性要因を除く営業利益 | 35 | 41 |
財務状況
財務状況ページは、2025年12月期において債務超過が解消したと記載している。資本合計は2024年第4四半期末の▲4,776百万円から2025年第4四半期末は657百万円となり、前期末比で+5,434百万円。資産合計は9,253百万円(前期末比+1,664百万円、+21.9%)、現金及び現金同等物は3,957百万円(同+2,406百万円、+155.2%)となった。一方、前四半期末(2025年第3四半期末)との比較では資本合計が▲838百万円(▲56.1%)、資産合計が▲706百万円(▲7.1%)と減少している。資料は、充分なキャッシュを確保しており、来期以降の成長へ向けてAI領域の伸長、人材等への投資を推進する方針としている。
| 項目(百万円) | 2025年12月期末 | 2024年12月期末 | 前期末比 増減 |
|---|---|---|---|
| 流動資産 | 5,660 | 2,723 | +2,937 |
| 現金及び現金同等物 | 3,957 | 1,550 | +2,406 |
| 非流動資産 | 3,593 | 4,865 | ▲1,272 |
| 資産合計 | 9,253 | 7,589 | +1,664 |
| 流動負債 | 2,352 | 5,710 | ▲3,357 |
| 非流動負債 | 6,243 | 6,655 | ▲411 |
| 資本合計 | 657 | ▲4,776 | +5,434 |
| 負債及び資本合計 | 9,253 | 7,589 | +1,664 |
2026年12月期業績予想
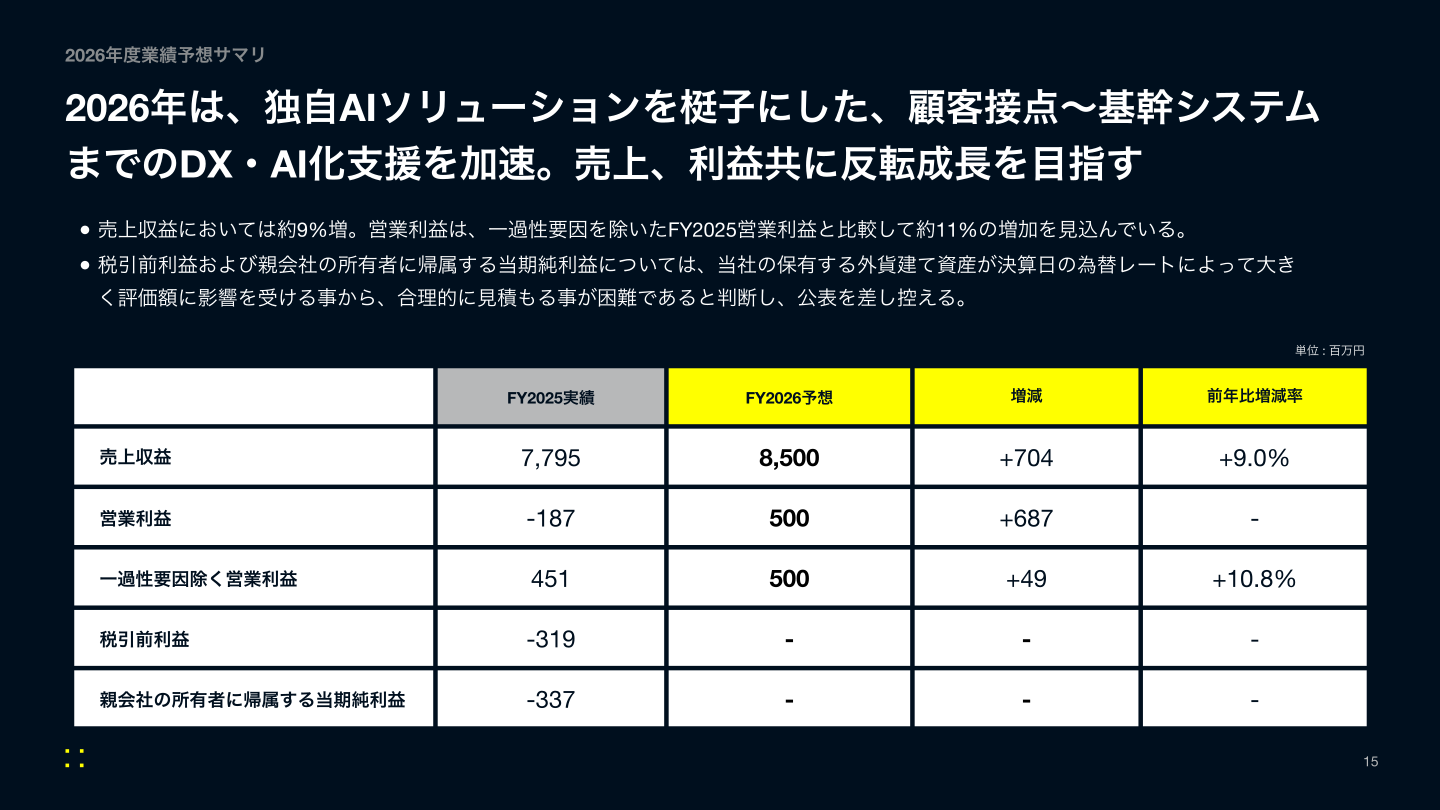
2026年12月期の業績予想は、売上収益8,500百万円(前期比+704百万円、+9.0%)、営業利益500百万円(同+687百万円)、一過性要因を除く営業利益500百万円(同+49百万円、+10.8%)。税引前利益および親会社の所有者に帰属する当期純利益については、保有する外貨建て資産が決算日の為替レートによって大きく評価額に影響を受けることから、合理的に見積もることが困難であると判断し公表を差し控えるとしており、表内でも非開示となっている。資料は、2026年は独自AIソリューションを梃子にした顧客接点から基幹システムまでのDX・AI化支援を加速し、売上・利益ともに反転成長を目指すとする。また2026年は上期での先行投資による利益減、下期から投資回収による利益増を見込むとしている。
| 項目(百万円) | 2026年12月期 予想 | 2025年12月期 実績 | 増減 | 前年比増減率 |
|---|---|---|---|---|
| 売上収益 | 8,500 | 7,795 | +704 | +9.0% |
| 営業利益 | 500 | ▲187 | +687 | 開示なし |
| 一過性要因を除く営業利益 | 500 | 451 | +49 | +10.8% |
| 税引前利益 | 開示なし | ▲319 | 開示なし | 開示なし |
| 親会社の所有者に帰属する当期純利益 | 開示なし | ▲337 | 開示なし | 開示なし |
Chowly社株式の公正価値評価と成長戦略
Chowly, Inc.株式は、2023年1月にKoala社の保有分を含めた全株式をChowly社へ譲渡した対価として譲り受けたもの。資料は、Chowly社が飲食店向けのB2B SaaSプラットフォームを米国市場を対象に販売しており、2025年は新規プラットフォームプロダクトの販売が順調に推移したものの、一時期解約率が高止まりする時期があったことや従来型プロダクトの営業活動を意図的に抑えていたこともあり全体の売上としては当初計画を下回ったと説明している。同株式は非上場であるため価値算定に一定の困難さが存在するとし、外部専門家も含めた慎重な価値算定を実施した結果、財務情報の正確性を最優先とし決算発表延期の判断に至ったと記載している。成長戦略としては、生成AIを活用しレガシーシステムのモダナイゼーションを実現する独自開発ツール「CodeRebuild AI」(CRA)と、2025年11月6日にローンチしたPoC開発プラットフォーム「MonstarX」を軸に、MonstarXのマネタイズ開始、CRAを梃子にしたPoCおよび本開発案件獲得の強化、上流/AI人材採用強化の3点を2026年の重要アジェンダに掲げる。2025年4月の組織改編ではデータ・エンタープライズ領域のソリューションを専門的に提供する組織「Enterprise DX」を立ち上げ、製造業のDX・モダナイゼーション加速に向けてSOLIZE PARTNERSとの業務提携を実施した。人材面では上流人材・高度AI人材50名の採用を計画している。グローバルデリバリーモデルは12の国と地域・20拠点、社員数約920人(注記:2025年3月末時点)で、APAC約870人、Americas約35人、EMEA約20人という構成である。
※本記事はモンスターラボが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










