横浜ゴムは通期で情報セキュリティリスクなどリスク項目を拡充する一方、四半期は工場閉鎖・売却益など特別要因の入れ替わりが中心で粒度は概ね変わらない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、横浜ゴム分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月19日 → 2026年2月19日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月12日 → 2026年8月10日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,572字 → 8,044字(前期比+6.2%、増加)
見出し構成の変化: 追加: ⑪-3 地政学リスク(「ウクライナ・中東情勢」から改称・範囲拡大)、⑯ 情報セキュリティリスク(新設)/削除: ⑪-3 ウクライナ・中東情勢
粒度の判定: 細分化
セグメント情報注記: あり(348字) → あり(348字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 情報セキュリティリスク(⑯)が新設
- 地政学リスクの記述が拡大(ウクライナ情勢に加え地政学リスク全般に言及)
- Goodyear社OTR事業買収(事業譲受)の完了に関する記述
減った要素
- M&Aリスク項でのTrelleborg Wheel Systems買収(2023年)の具体的な記述
要約: 通期は文字数が6.2%増加し、事業等のリスクに新たに「情報セキュリティリスク」を新設、「ウクライナ・中東情勢」を「地政学リスク」に改称して対象範囲を拡大した。また2025年2月に完了したGoodyear社OTR事業の買収(事業譲受)に関する記述が加わり、セグメント言及数も増加している。
四半期決算短信の比較
文字数: 2,278字 → 2,115字(前期比-7.2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(239字) → あり(239字)
変化の型: 出来事型
増えた要素
- 米国セーラム工場閉鎖に伴う一時費用(149億52百万円)の計上への言及
- 旧イスラエル工場敷地の固定資産売却益(353億2百万円)の計上への言及
減った要素
- Goodyear社OTR事業連結に伴う一過性費用の言及(前年のみ)
要約: 四半期は文字数が7.2%減少。前年にあったGoodyear社OTR事業連結に伴う一過性費用の言及が今期はなく、代わりに米国セーラム工場閉鎖にともなう一時費用と旧イスラエル工場敷地の売却益という特別損益要因が新たに記載された。粒度自体は前年と同程度。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 横浜ゴム 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月19日(https://www2.jpx.co.jp/disc/51010/140120250219578686.pdf)
1.経営成績(1)経営成績に関する分析① 当期の経営成績前連結会計年度 当連結会計年度 増減率百万円 百万円 %売上収益 985,333 1,094,746 11.1タイヤ 874,863 980,896 12.1MB 101,885 105,249 3.3その他 8,585 8,600 0.2事業利益 99,127 134,379 35.6タイヤ 92,026 127,157 38.2MB 7,155 8,577 19.9その他 △76 △1,360 -調整額 22 5 -営業利益 100,351 119,157 18.7税引前利益 105,975 115,359 8.9親会社の所有者に67,234 74,919 11.4帰属する当期利益(注) 事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。当期(2024年1月1日~2024年12月31日)における当社グループをとり巻く環境は、国内では、自動車工業の生産悪化、サービス価格や食料品価格の上昇を受け、消費関連に弱さが残るものの、堅調な半導体需要を背景に生産用機械などが好調であるほか、資源価格の低下などを受けて石油石炭製品などの素材関連も好調であるなど、企業の景況感は総じて良好な傾向を持続しています。一方、海外においては、米国は良好な雇用・所得環境や株高による資産効果から堅調な個人消費が持続しているものの、製造業を中心に既往の金融引き締めによる需要の低迷などを主因に調整局面が長期化しています。欧州は、ドイツの製造業がエネルギーなどのコスト高や中国の内需減速で長期にわたり低迷しており、また、中国は工業生産と輸出は堅調なものの、個人消費は新エネルギー車販売などを除き、総じて弱い動きとなっています。こうした状況の中、当社グループは、既存事業における強みの「深化」と新しい価値の「探索」をさらに推し進め、変革の「総仕上げ」を図ることを目指す中期経営計画「Yokohama Transformation 2026(YX2026)」に取り組んでおり、その初年度にあたる当期の連結売上収益は、1兆947億46百万円(前期比11.1%増)、利益面では、連結事業利益は1,343億79百万円(前期比35.6%増)、連結営業利益は1,191億57百万円(前期比18.7%増)、また、親会社の所有者に帰属する当期利益は749億19百万円(前期比11.4%増)となりました。タイヤセグメントの売上収益は9,808億96百万円(前期比12.1%増)で、当社グループの連結売上収益の89.6%を占めました。新車用タイヤの売上収益は、国内での自動車メーカーの減産影響があったものの、当社納入車種の販売が好調だったほか、中国においては日系自動車メーカーの販売不振が続く中、現地での開発体制を強化し、中国系自動車メーカーへの新規納入数を拡大させることで前期を上回りました。市販用タイヤの売上収益は、国内での積極的な販売活動の効果や、海外では欧州におけるハイインチ品の大幅な増販、インドなどアジア地域における新規販路開拓のほか、円安の寄与もあり前期を上回りました。OHT(オフハイウェイタイヤの略)の売上収益は、農機メーカーの大幅な減産など厳しい環境の中、YOHT(YokohamaOff-Highway Tires、旧ATG)が欧州、アジア、中東を中心に補修用市場向け販売を拡大したほか、2023年5月に買収したY-TWS(旧Trelleborg Wheel Systems Holding AB=TWS)の業績が通期で寄与し、前期を上回りました。MB(マルチプル・ビジネス)セグメントの売上収益は1,052億49百万円(前期比3.3%増)で、当社グループの連結売上収益の9.6%を占めました。ホース配管事業の売上収益は、建設機械メーカー向け及び北米における自動車メーカー向けなどでの需要低迷の中、アジアを中心に油圧ホース補用品の拡販を行いましたが、事業全体では前期を下回りました。一方、工業資材事業の売上収益は、コンベヤベルト、海洋商品、航空部品の販売が好調に推移し、また、拡販を支える増産投資、生産性改善などの供給力強化の効果などにより前年を大きく上回りました。全社の事業利益は、販売量の増加、販売価格の適正化やタイヤ消費財での18インチ以上のタイヤ販売数量増に加えて、Y-TWSの通期寄与、円安も寄与し、前期に対して大幅な増益となりました。2
② 次期の見通し今後の見通しにつきましては、日本経済は所得環境の改善や企業の旺盛な設備投資意欲などにより緩やかな回復が想定される一方、海外では各国の貿易政策などの影響による不透明な経営環境が続くものと予想されます。当社では中期経営計画「Yokohama Transformation 2026(YX2026)」(ヨコハマ・トランスフォーメーション・ニーゼロニーロク)」に基づき、引き続き経営基盤強化に取り組んでまいります。現時点における2025年度の業績見通しは以下のとおりです。なお、為替レートにつきましては、1USD=148円、1EUR=155円を想定しております。<通期>売上収益 12,200 億円事業利益 1,380 億円営業利益 1,320 億円親会社の所有者に帰属する当期利益 815 億円<第2四半期連結累計期間>売上収益 5,750 億円事業利益 475 億円営業利益 385 億円親会社の所有者に帰属する四半期利益 195 億円3
(2)財政状態に関する分析① 資産、負債及び資本の状況に関する分析当連結会計年度末における資産合計は、前連結会計年度末に比べて1,350億86百万円増加し、1兆7,355億44百万円となりました。これは主に、営業債権、棚卸資産、有形固定資産が増加したことによるものです。負債合計は、前連結会計年度末に比べて201億32百万円減少し、8,315億31百万円となりました。これは主に有利子負債が減少したことによるものです。資本合計は1,552億18百万円増加し、9,040億13百万円となりました。これは主に親会社の所有者に帰属する当期利益を計上したことによるものです。
② キャッシュ・フローの状況に関する分析当連結会計年度末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べて386億1百万円増加し、1,362億15百万円となりました。(営業活動によるキャッシュ・フロー)営業活動による資金の増加は、944億96百万円となりました。これは主として、税引前利益1,153億59百万円、減価償却費及び償却費661億57百万円の計上等であります。(投資活動によるキャッシュ・フロー)投資活動による資金の減少は、13億92百万円となりました。これは主として、有形固定資産の取得による支出769億65百万円、投資有価証券の売却による収入736億13百万円等であります。(財務活動によるキャッシュ・フロー)財務活動による資金の減少は、632億13百万円となりました。これは主として、長期借入金の返済による支出480億58百万円、配当金の支払154億29百万円等であります。キャッシュ・フロー指標のトレンド2022年12月期 2023年12月期 2024年12月期親会社所有者帰属持分比率 53.4% 46.2% 51.5%時価ベースの親会社所有者帰属持分比率 28.7% 32.5% 31.2%債務償還年数 6.1年 2.9年 4.6年インタレスト・カバレッジ・レシオ 13.6 26.0 17.2(算定方法)親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計債務償還年数:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注)1.各指標は、いずれも連結ベースの財務数値により算出しております。
2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式等控除後)により算出しております。3.有利子負債は、連結財政状態計算書に計上されている負債のうち、利子を支払っている全ての負債を対象としております。
4.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
5.利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。4
(3)利益配分に関する基本方針及び当期・次期の配当当社は、将来の事業展開と経営体質の強化のために必要な内部留保を図りつつ、配当につきましては、安定した配当を継続することを基本方針としております。また、当社の剰余金の配当は、中間配当及び期末配当の年2回行うことを基本的な方針としております。上記基本方針のもと、当期の配当につきましては、既に実施した中間配当の1株当たり46円に加え、期末配当は1株当たり52円としたく、2025年3月開催予定の第149回定時株主総会に付議する予定であります。これが承認されますと、年間で1株当たり98円の配当となります。また、次期の配当につきましては、中間配当を1株当たり48円、期末配当を1株当たり54円、年間で1株当たり102円を予定しております。
(4)事業等のリスク当社グループの経営成績、株価及び財務状況等に影響を及ぼす可能性のあるリスクは下記のようなものがあります。なお、文中における将来等に関する事項は、当連結会計年度末現在において判断したものであります。
① 経済状況当社グループの全世界における営業収入のうち、重要な部分を占める自動車用タイヤの需要は当社グループが製品を販売している国または地域の経済状況の影響を受けます。従って、日本、北米、欧州、アジアなどの主要市場における景気後退及びそれに伴う需要の減少は、当社グループの業績及び財務状況に影響を及ぼす可能性があります。また、競業他社との販売競争激化による市場シェアダウン及び価格競争の熾烈化による販売価格の下落も、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
② 為替レートの影響当社グループは主として円建で一般商取引、投融資活動等を行っておりますが、米ドルその他の外国通貨建でもこれらの活動を行っております。今後一層の事業のグローバル化の進行に伴い、海外事業のウエイトが高まることが予想されます。したがって、従来以上に外国通貨建の一般商取引、投融資活動等が増加し、外国為替の変動により当社グループの業績及び財務状況が影響を受ける度合いが大きくなります。為替予約の実施等、為替レートの変動によるリスクを最小限にとどめる努力を行っておりますが、当該リスクを完全に回避することはきわめて困難であります。
③ 季節変動の影響当社グループの業績は上半期と下半期を比較した場合、下半期の業績がよくなる傾向にあります。特に、寒冷地域で冬場の降雪時に使用する自動車用タイヤ(スタッドレスタイヤ)の販売が下半期に集中することが主な理由であります。従って、降雪時期の遅れや降雪量の減少等が、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
④ 原材料価格の影響当社グループの製品の主要な原材料は、天然ゴム及び石油化学製品であります。従って、天然ゴム相場の大幅な上昇及び国際的な原油価格の高騰があった場合、当社製品の製造コストが影響を受ける可能性があります。これらの影響を最小限にとどめるべく各種対策を実施しておりますが、吸収できる範囲を超えた場合は、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑤ 資金調達力及びコストの影響当社グループは資金調達の安定性及び流動性の保持を重視した財務運営を行っておりますが、日本を含めた世界の主要な金融市場で混乱が発生した場合、計画通りに資金調達を行うことができない可能性があります。また、格付会社より当社グループの信用格付けが大幅に下げられた場合、資金調達が制約されるとともに調達コストが増加し、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑥ 有利子負債の影響当社グループの資産合計に占める有利子負債の割合は、約25.2%(2024年12月31日現在)であります。グループフ5ァイナンスの実施によりグループ資金の効率化を行うことで財務体質の改善に取り組んでおりますが、今後の金利動向によっては当社グループの業績及び財務状況に影響を及ぼす可能性があります。なお、当社グループの一部の借入契約には財務制限条項が付されております。
⑦ 保有有価証券の影響当社グループが保有する市場性のある有価証券のうち日本株式への投資が大きな割合を占めております。従って、日本の株式市場の変動及び低迷等による有価証券評価損の計上等で、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑧ 投資等に係る影響当社グループは世界的な自動車用タイヤの需要に対応すべく、北米、中国での新たな生産拠点の建設を進めております。また、日本、アジアを中心に生産能力の増強及び市場ニーズに対応するための設備投資を行っております。この投資により製品の品質向上を図るとともに需要増やニーズの多様化にも対応でき、当社グループの信頼を高め、シェアアップが期待できます。しかしながら、現地の法的規制や慣習等に起因する予測不能な事態が生じた場合、期待した成果を得ることができなくなるため、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑨ M&A、資本・業務提携による影響当社グループは、さらなる成長の実現に向けた競争力強化の為、他社の買収や他社との資本・業務提携を行うことがあります。2023年5月2日付にてグローバルに農業機械用や産業車両用タイヤなどを生産販売するTrelleborgWheel Systems Holding ABの買収(連結子会社化)、また2025年2月4日付にて建設・鉱山用車両向けタイヤなどの生産販売をグローバルに展開するGoodyear社のOTR事業の買収(連結子会社化)を行っております。万一対象会社の業績が買収時の想定を下回る場合、または事業環境の変化や競合状況等により期待する成果が得られないと判断された場合にはのれんの減損損失が発生し、当社グループの業績および財務状況に影響を及ぼす可能性があります。
⑩ 退職給付債務当社グループの退職給付債務及び退職給付費用は割引率、年金資産の期待運用収益率等の一定の前提条件に基づいて数理計算を行っております。実際の割引率、運用収益率等が前提条件と異なる場合、つまり、金利低下、年金資産の時価の下落、運用利回りの低下等があった場合や退職金制度、年金制度を変更した場合、将来の退職給付債務の増加により、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑪ 災害等の影響当社グループは地震等の自然災害、疾病、テロに直接又は間接的に影響を受ける可能性があります。特に、自然災害については災害に備え、各種対応策を検討し、計画的に実施しております。しかしながら、生産拠点及び原材料の主要な仕入先が所在する地域でこれら事象が発生した場合、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑪-2 感染症の大流行当社グループは新型コロナウイルスなどの全世界的な感染症の流行に備え、従業員の安全と社内外への感染拡大抑止を第一に対策を講じておりますが、感染症の拡大や長期化の状況によっては、当社グループが事業を展開している国・地域における活動規制や企業活動の停滞等により、当社グループ全体の事業活動、業績、及び財務状況に影響を及ぼす可能性があります。
⑪-3 ウクライナ・中東情勢現下のウクライナ情勢により、ロシアの乗用車用タイヤ生産会社の生産については、状況を注視しながら判断する方針ですが、進展状況や対応によっては今後当社グループの業績及び財務状況に影響を及ぼす可能性があります。また、現下の中東情勢の今後の進展によっては、当社グループが事業を展開している国・地域における企業活動や物流の停滞等が発生し、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑪-4 気候変動6当社グループは温室効果ガス排出量の削減などを通じて気候変動への対策を講じておりますが、各国の温室効果ガス排出量削減目標や炭素税の導入による調達・製造コスト上昇などの「移行リスク」や気候変動による洪水や渇水による工場操業停止などの「物理的リスク」により、当社グループ全体の事業活動、業績、及び財務状況に影響を及ぼす可能性があります。
⑫ 人権侵害当社グループは「横浜ゴムグループ人権方針」に基づき、人権デューデリジェンスや苦情処理メカニズムの整備を進めておりますが、サプライチェーンにおける人権侵害や潜在的な負の影響の防止・軽減を適切に行うことができなかった場合、レピュテーションの毀損などにより、当社グループ全体の事業活動、業績、及び財務状況に影響を及ぼす可能性があります。
⑬ 知的財産権の影響当社グループは技術ノウハウの蓄積と知的財産権の保護に努めておりますが、第三者の知的財産権の侵害を効果的に防止できないことがあります。また、当社グループの製品または技術が、第三者から知的財産権を侵害したとして訴訟を受け、それが認められた場合には、グループの業績及び財務状況に影響を及ぼす可能性があります。
⑭ 製品の品質による影響当社グループは、品質管理を経営の最重要課題とし、品質管理体制の万全を期しておりますが、製品の欠陥や不良を皆無にすることは困難であります。大規模なリコールや欠陥に起因する多額の損害賠償が起きた場合には、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑮ 法律・規制・訴訟の影響当社グループは、事業活動を行っている各国において、投資、貿易、為替管理、輸出管理、独占禁止、個人情報保護、環境保護など、当社グループが展開している様々な事業に関連する法律や規制の適用を受けております。将来において、国内外における新たな法律や規制の施行又は予期せぬ法律や規則の変更などにより、事業活動の制約やコストの上昇など当社グループの業績及び財務状況に影響を及ぼす可能性があります。これらの他、当社グループは国内外の事業活動に関連して、訴訟や各国当局による捜査・調査の対象となる可能性があります。重大な訴訟が提起された場合や、各国当局による捜査・調査が開始された場合、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
通期 2025年12月期
出典: 横浜ゴム 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月19日
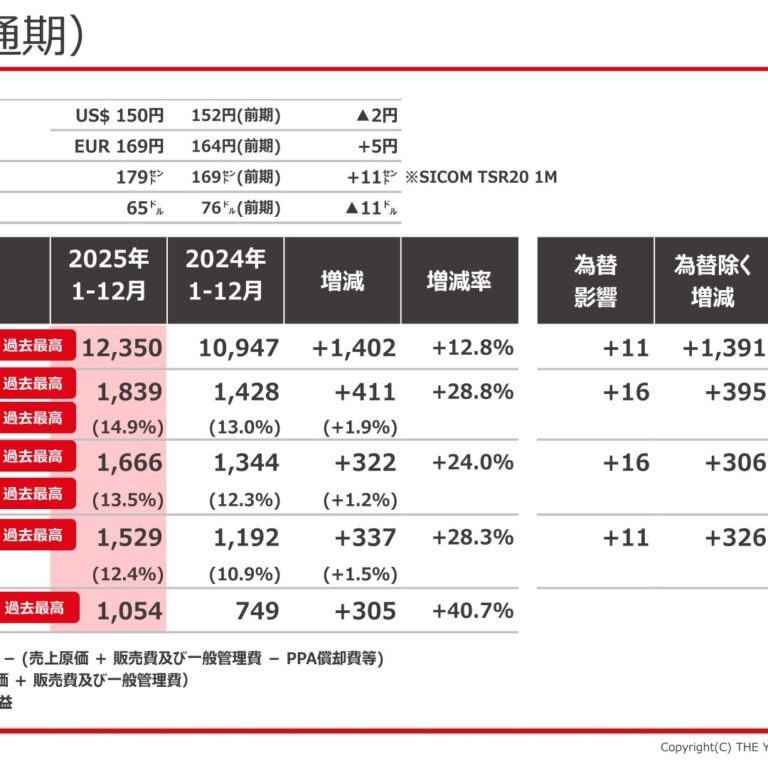
1.経営成績(1)経営成績に関する分析① 当期の経営成績前連結会計年度 当連結会計年度 増減率百万円 百万円 %売上収益 1,094,746 1,234,959 12.8タイヤ 980,896 1,121,284 14.3MB 105,249 105,552 0.3その他 8,600 8,123 △5.6事業利益 134,379 166,577 24.0タイヤ 127,157 154,979 21.9MB 8,577 11,090 29.3その他 △1,360 518 -調整額 5 △11 -営業利益 119,157 152,901 28.3税引前利益 115,359 157,186 36.3親会社の所有者に74,919 105,398 40.7帰属する当期利益(注) 事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。当期(2025年1月1日~2025年12月31日)における当社グループをとり巻く環境は、国内では、米国関税引き上げを巡る影響はあったものの、年後半にかけて影響は一巡し、雇用や所得環境の改善により、個人消費は緩やかに持ち直しています。また、エネルギー価格の低下などによるコスト減を背景に景況感は全体としては底堅く推移しています。海外においては、米国は、関税政策を巡る動きが落ち着きつつあるものの、個人消費を中心に景気は減速傾向にあります。欧州は、関税引き上げによる外需の不振が景気の重しとなり、また、中国では外需は好調を維持しているものの、消費や固定資産投資がマイナス成長となるなど内需は減速傾向にあります。こうした状況の中、当社グループは、既存事業における強みの「深化」と新しい価値の「探索」をさらに推し進め、変革の「総仕上げ」を目指す中期経営計画「Yokohama Transformation 2026(YX2026)」の取り組みにより、全事業領域で好調な実績となりました。当期の連結売上収益は、1兆2,349億59百万円(前期比12.8%増)、利益面では、連結事業利益は1,665億77百万円(前期比24.0%増)、連結営業利益は1,529億1百万円(前期比28.3%増)、また、親会社の所有者に帰属する当期利益は1,053億98百万円(前期比40.7%増)と、5期連続の増収増益かつ過去最高の業績を更新しました。タイヤセグメントの売上収益は1兆1,212億84百万円(前期比14.3%増)で、当社グループの連結売上収益の90.8%を占めました。YX2026で掲げる「Best Alternative戦略」が、OHT(オフハイウェイタイヤの略)を含むタイヤセグメント全体で成果を創出し収益構造が大きく転換しています。タイヤ消費財における新車用の売上収益は、国内での新規納入車種の拡大に加え、欧米においてもSUV・CUV車種を中心に、プレミアムカーへの新車装着の獲得や、その他の新規納入も増加したことにより前期を上回りました。タイヤ消費財の市販用の売上収益は、戦略的なOE(新車装着)リターンの刈り取りに加え、国内におけるかねてからの丁寧な販売活動の効果や、欧州各国におけるハイインチ品販売への注力、北米におけるオンロード系SUV・CUV用タイヤ販売の強化などにより高付加価値商品販売が伸長したほか、各地域で新規取引先の開拓や既存顧客との取引拡大が順調に進んだことで前期を上回りました。OHT(オフハイウェイタイヤ)の売上収益は、2025年2月に買収したGoodyear社のOTR(Off-The-Road)事業の業績が加わったこともあり、前期を上回りました。農機用タイヤは、新車用においては、厳しい環境の中でも顧客との関係強化を図ることでシェア向上を実現したほか、市販用においては、当社のマルチブランド戦略の強みを活かし、「Mitas(ミタス)」「Alliance(アライアンス)」「Galaxy(ギャラクシー)」ブランドを中心に、各地域において継続して販売拡大に努めたことで、欧州・北米の主要市場で需要を上回る販売伸長を果たしました。MB(マルチプル・ビジネス)セグメントの売上収益は1,055億52百万円(前期比0.3%増)で、当社グループの連結売上収益の8.5%を占めました。ホース配管事業の売上収益は、国内建設機械メーカーの需要減はあったものの、北米自動車メーカーの需要増により前年同期を上回りました。工業資材事業の売上収益は、コンベヤベルトの安定的な受注や、海洋商品における旺盛な需要の取り込み、防衛装2備品の受注増などにより、前年同期を上回りました。全社の事業利益は、Goodyear社OTR事業の連結化に伴う一過性費用の計上はありましたが、タイヤ消費財での販売数量増や、「ADVAN(アドバン)」、「GEOLANDAR(ジオランダー)」、ウィンタータイヤをはじめとする高付加価値商品(AGW)やハイインチ品の販売増に加え、MB事業における既存事業の収益性改善、抜本的コスト改善の積み増しや構造改革などの内部努力が寄与し大幅な増益となりました。
② 次期の見通し当社は、Goodyear社のOTR事業買収により、戦略上重要であった製品ポートフォリオのフルラインナップ化が進み、業界トップレベルの商品群を擁す唯一無二の「Best Alternative」としての地位を確立しました。中期経営計画YX2026の最終年度となる次期についても、タイヤ消費財における高付加価値商品の販売拡大や、OHTにおけるマルチブランド戦略とシナジー刈り取り、グローバルな生産体制の強化、抜本的コストダウンなど、引き続き事業成長と経営基盤強化に向けて取り組んでまいります。現時点における2026年度の業績見通しは以下のとおりです。なお、為替レートにつきましては、1USD=145円、1EUR=171円を想定しております。<通期>売上収益 13,000 億円事業利益 1,880 億円営業利益 1,730 億円親会社の所有者に帰属する当期利益 900 億円<第2四半期連結累計期間>売上収益 6,100 億円事業利益 750 億円営業利益 675 億円親会社の所有者に帰属する四半期利益 260 億円3
(2)財政状態に関する分析① 資産、負債及び資本の状況に関する分析当連結会計年度末における資産合計は、前連結会計年度末に比べて2,628億16百万円増加し、1兆9,983億60百万円となりました。これは主に、有形固定資産、営業債権、無形資産が増加したことによるものです。負債合計は、前連結会計年度末に比べて1,265億99百万円増加し、9,581億30百万円となりました。これは主に有利子負債が増加したことによるものです。資本合計は1,362億17百万円増加し、1兆402億31百万円となりました。これは主に親会社の所有者に帰属する当期利益を計上したことによるものです。
② キャッシュ・フローの状況に関する分析当連結会計年度末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べて288億23百万円減少し、1,073億91百万円となりました。(営業活動によるキャッシュ・フロー)営業活動による資金の増加は、1,356億30百万円となりました。これは主として、税引前利益1,571億86百万円、退職給付信託の一部返還を受けたこと等による退職給付に係る資産及び負債の増減額191億56百万円、法人税等の支払額571億25百万円の計上等であります。(投資活動によるキャッシュ・フロー)投資活動による資金の減少は、2,412億98百万円となりました。これは主として、子会社の取得を含む事業譲受による支出1,405億27百万円、有形固定資産の取得による支出1,116億26百万円等であります。(財務活動によるキャッシュ・フロー)財務活動による資金の増加は、683億17百万円となりました。これは主として、長期借入れによる収入1,424億87百万円、長期借入金の返済による支出556億49百万円、配当金の支払158億61百万円等であります。キャッシュ・フロー指標のトレンド2023年12月期 2024年12月期 2025年12月期親会社所有者帰属持分比率 46.2% 51.5% 51.6%時価ベースの親会社所有者帰属持分比率 32.5% 31.2% 47.5%債務償還年数 2.9年 4.6年 4.0年インタレスト・カバレッジ・レシオ 26.0 17.2 16.2(算定方法)親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計債務償還年数:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注)1.各指標は、いずれも連結ベースの財務数値により算出しております。
2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式等控除後)により算出しております。3.有利子負債は、連結財政状態計算書に計上されている負債のうち、利子を支払っている全ての負債を対象としております。
4.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
5.利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。4
(3)利益配分に関する基本方針及び当期・次期の配当当社は、将来の事業展開と経営体質の強化のために必要な内部留保を図りつつ、配当につきましては、安定した配当を継続することを基本方針としております。また、当社の剰余金の配当は、中間配当及び期末配当の年2回行うことを基本的な方針としております。上記基本方針のもと、当期の配当につきましては、既に実施した中間配当の1株当たり48円に加え、期末配当は1株当たり86円としたく、2026年3月開催予定の第150回定時株主総会に付議する予定であります。これが承認されますと、年間で1株当たり134円の配当となります。また、次期の配当につきましては、中間配当を1株当たり62円、期末配当を1株当たり110円、年間で1株当たり172円を予定しております。
(4)事業等のリスク当社グループの経営成績、株価及び財務状況等に影響を及ぼす可能性のあるリスクは下記のようなものがあります。なお、文中における将来等に関する事項は、当連結会計年度末現在において判断したものであります。
① 経済状況当社グループの全世界における営業収入のうち、重要な部分を占める自動車用タイヤの需要は当社グループが製品を販売している国または地域の経済状況の影響を受けます。従って、日本、北米、欧州、アジアなどの主要市場における景気後退及びそれに伴う需要の減少は、当社グループの業績及び財務状況に影響を及ぼす可能性があります。また、競業他社との販売競争激化による市場シェアダウン及び価格競争の熾烈化による販売価格の下落も、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
② 為替レートの影響当社グループは主として円建で一般商取引、投融資活動等を行っておりますが、米ドルその他の外国通貨建でもこれらの活動を行っております。今後一層の事業のグローバル化の進行に伴い、海外事業のウエイトが高まることが予想されます。したがって、従来以上に外国通貨建の一般商取引、投融資活動等が増加し、外国為替の変動により当社グループの業績及び財務状況が影響を受ける度合いが大きくなります。為替予約の実施等、為替レートの変動によるリスクを最小限にとどめる努力を行っておりますが、当該リスクを完全に回避することはきわめて困難であります。
③ 季節変動の影響当社グループの業績は上半期と下半期を比較した場合、下半期の業績がよくなる傾向にあります。特に、寒冷地域で冬場の降雪時に使用する自動車用タイヤ(スタッドレスタイヤ)の販売が下半期に集中することが主な理由であります。従って、降雪時期の遅れや降雪量の減少等が、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
④ 原材料価格の影響当社グループの製品の主要な原材料は、天然ゴム及び石油化学製品であります。従って、天然ゴム相場の大幅な上昇及び国際的な原油価格の高騰があった場合、当社製品の製造コストが影響を受ける可能性があります。これらの影響を最小限にとどめるべく各種対策を実施しておりますが、吸収できる範囲を超えた場合は、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑤ 資金調達力及びコストの影響当社グループは資金調達の安定性及び流動性の保持を重視した財務運営を行っておりますが、日本を含めた世界の主要な金融市場で混乱が発生した場合、計画通りに資金調達を行うことができない可能性があります。また、格付会社より当社グループの信用格付けが大幅に下げられた場合、資金調達が制約されるとともに調達コストが増加し、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑥ 有利子負債の影響当社グループの資産合計に占める有利子負債の割合は、約26.8%(2025年12月31日現在)であります。グループフ5ァイナンスの実施によりグループ資金の効率化を行うことで財務体質の改善に取り組んでおりますが、今後の金利動向によっては当社グループの業績及び財務状況に影響を及ぼす可能性があります。なお、当社グループの一部の借入契約には財務制限条項が付されております。
⑦ 保有有価証券の影響当社グループが保有する市場性のある有価証券のうち日本株式への投資が大きな割合を占めております。従って、日本の株式市場の変動及び低迷等による有価証券評価損の計上等で、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑧ 投資等に係る影響当社グループは世界的な自動車用タイヤの需要に対応すべく、北米、中国での新たな生産拠点の建設を進めております。また、日本、アジアを中心に生産能力の増強及び市場ニーズに対応するための設備投資を行っております。この投資により製品の品質向上を図るとともに需要増やニーズの多様化にも対応でき、当社グループの信頼を高め、シェアアップが期待できます。しかしながら、現地の法的規制や慣習等に起因する予測不能な事態が生じた場合、期待した成果を得ることができなくなるため、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑨ M&A、資本・業務提携による影響当社グループは、さらなる成長の実現に向けた競争力強化の為、他社の買収や他社との資本・業務提携を行うことがあります。2025年2月4日付にて建設・鉱山用車両向けタイヤなどの生産販売をグローバルに展開するGoodyear社のOTR事業の買収(事業譲受)を行っております。対象事業や過去に買収した会社・事業の業績が買収時の想定を下回る場合、または事業環境の変化や競合状況等により期待する成果が得られないと判断された場合にはのれんの減損損失が発生し、当社グループの業績および財務状況に影響を及ぼす可能性があります。
⑩ 退職給付債務当社グループの退職給付債務及び退職給付費用は割引率、年金資産の期待運用収益率等の一定の前提条件に基づいて数理計算を行っております。実際の割引率、運用収益率等が前提条件と異なる場合、つまり、金利低下、年金資産の時価の下落、運用利回りの低下等があった場合や退職金制度、年金制度を変更した場合、将来の退職給付債務の増加により、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑪ 災害等の影響当社グループは地震等の自然災害、疾病、テロに直接又は間接的に影響を受ける可能性があります。特に、自然災害については災害に備え、各種対応策を検討し、計画的に実施しております。しかしながら、生産拠点及び原材料の主要な仕入先が所在する地域でこれら事象が発生した場合、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑪-2 感染症の大流行当社グループは新型コロナウイルスなどの全世界的な感染症の流行に備え、従業員の安全と社内外への感染拡大抑止を第一に対策を講じておりますが、感染症の拡大や長期化の状況によっては、当社グループが事業を展開している国・地域における活動規制や企業活動の停滞等により、当社グループ全体の事業活動、業績、及び財務状況に影響を及ぼす可能性があります。
⑪-3 地政学リスク現下のウクライナ情勢により、ロシアの乗用車用タイヤ生産会社の生産については、状況を注視しながら判断する方針ですが、進展状況や対応によっては今後当社グループの業績及び財務状況に影響を及ぼす可能性があります。また、地政学リスクの高まりや、それに伴う今後の各国・地域の情勢の変化により、当社グループが事業を展開している国・地域における企業活動や物流 の停滞等が発生し、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑪-4 気候変動6当社グループは温室効果ガス排出量の削減などを通じて気候変動への対策を講じておりますが、各国の温室効果ガス排出量削減目標や炭素税の導入による調達・製造コスト上昇などの「移行リスク」や気候変動による洪水や渇水による工場操業停止などの「物理的リスク」により、当社グループ全体の事業活動、業績、及び財務状況に影響を及ぼす可能性があります。
⑫ 人権侵害当社グループは「横浜ゴムグループ人権方針」に基づき、人権デューデリジェンスや苦情処理メカニズムの整備を進めておりますが、サプライチェーンにおける人権侵害や潜在的な負の影響の防止・軽減を適切に行うことができなかった場合、レピュテーションの毀損などにより、当社グループ全体の事業活動、業績、及び財務状況に影響を及ぼす可能性があります。
⑬ 知的財産権の影響当社グループは技術ノウハウの蓄積と知的財産権の保護に努めておりますが、第三者の知的財産権の侵害を効果的に防止できないことがあります。また、当社グループの製品または技術が、第三者から知的財産権を侵害したとして訴訟を受け、それが認められた場合には、グループの業績及び財務状況に影響を及ぼす可能性があります。
⑭ 製品の品質による影響当社グループは、品質管理を経営の最重要課題とし、品質管理体制の万全を期しておりますが、製品の欠陥や不良を皆無にすることは困難であります。大規模なリコールや欠陥に起因する多額の損害賠償が起きた場合には、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑮ 法律・規制・訴訟の影響当社グループは、事業活動を行っている各国において、投資、貿易、為替管理、輸出管理、独占禁止、個人情報保護、環境保護など、当社グループが展開している様々な事業に関連する法律や規制の適用を受けております。将来において、国内外における新たな法律や規制の施行又は予期せぬ法律や規則の変更などにより、事業活動の制約やコストの上昇など当社グループの業績及び財務状況に影響を及ぼす可能性があります。これらの他、当社グループは国内外の事業活動に関連して、訴訟や各国当局による捜査・調査の対象となる可能性があります。重大な訴訟が提起された場合や、各国当局による捜査・調査が開始された場合、当社グループの業績及び財務状況に影響を及ぼす可能性があります。
⑯ 情報セキュリティリスク当社グループは、グローバルな事業展開に伴うサイバーリスクへの対策を進めておりますが、外部攻撃や災害等によるシステム障害の発生可能性を完全に排除することは困難です。万一、重要な業務の停止や情報の漏洩が生じた場合、当社グループ全体の事業活動、業績、及び財務状況に影響が及ぶ可能性があります。
四半期 2025年12月期 第2四半期
出典: 横浜ゴム 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月12日(https://www2.jpx.co.jp/disc/51010/140120250807535745.pdf)
1.当中間期決算に関する定性的情報(1)経営成績に関する説明前中間連結 当中間連結増減率会計期間 会計期間百万円 百万円 %売上収益 525,283 579,201 10.3タイヤ 469,571 523,556 11.5MB 51,557 51,316 △0.5その他 4,155 4,329 4.2事業利益54,567 62,119 13.8(△は損失)タイヤ 51,690 56,595 9.5MB 3,386 5,157 52.3その他 △510 373 -調整額 1 △5 -営業利益 56,254 54,858 △2.5税引前中間利益 63,121 50,662 △19.7親会社の所有者に46,579 35,535 △23.7帰属する中間利益(注)1.事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。当中間連結会計期間(2025年1月1日~2025年6月30日)における当社グループをとり巻く環境は、国内では、地政学リスクや米国の関税政策を背景に不確実性が高まる状況となりましたが、雇用や所得環境の改善により、個人消費は緩やかに持ち直し、また、製造業全般における景況感は全体としては底堅く推移しています。海外においては、米国は、関税引き上げによるインフレ見込みから経営環境の悪化と不確実性が増大しています。 欧州は、米国による関税引き上げ前の駆け込み需要による輸出増が景況感を押し上げ、また、中国は米中合意で対中追加関税率が低下したことを受けて、足元の景気は総じて持ち直しています。こうした状況の中、当社グループは、既存事業における強みの「深化」と新しい価値の「探索」をさらに推し進め、変革の「総仕上げ」を図ることを目指す中期経営計画「Yokohama Transformation 2026(YX2026)」に取り組んでおり、当中間連結会計期間の連結売上収益は5,792億1百万円(前年同期比10.3%増)、連結事業利益は621億19百万円(前年同期比13.8%増)、連結営業利益は548億58百万円(前年同期比2.5%減)、また、親会社の所有者に帰属する中間利益は355億35百万円(前年同期比23.7%減)となりました。タイヤセグメントの売上収益は5,235億56百万円(前年同期比11.5%増)で、当社グループの連結売上収益の90.4%を占めました。新車用タイヤの売上収益は、国内では、当社納入車種の販売が好調だったほか、中国においては、中国系自動車メーカーの新エネルギー車向け新規納入数拡大や当社納入車種の販売好調などにより前年同期を上回りました。市販用タイヤの売上収益は、国内では、既存顧客での増販及び新規顧客の開拓に努めたほか、欧州においてハイインチ品へ注力したことや、アジアにおける新規販路開拓などの積極的な販売施策などにより前年同期を上回りました。OHT(オフハイウェイタイヤの略)の売上収益は、本年2月に買収したGoodyear社のOTR事業の業績が加わったことで、前年同期を上回りました。農機用タイヤは、特に新車用市場向けを中心に厳しい環境の中にありますが、春頃より回復の兆しがみられたほか、補修用市場向けは「Mitas(ミタス)」ブランドのマーケティング活動の強化への取り組みなど、各地域において継続して販売拡大に努めたことで、欧州・北米の主要市場で需要を上回る販売伸長を果たしました。MB(マルチプル・ビジネス)セグメントの売上収益は513億16百万円(前年同期比0.5%減)で、当社グループの連結売上収益の8.9%を占めました。ホース配管事業の売上収益は、国内建設機械メーカーおよび北米自動車メーカーの需要減により前年同期を下回2りました。工業資材事業の売上収益は、航空部品の販売が減少した一方で、コンベヤベルトは国内トップシェアの強みを活かして大手顧客から安定的な需要を得られたほか、海洋商品の販売が好調だったことから、前年同期を上回りました。全社の事業利益は、Goodyear社のOTR事業の連結に伴う一過性費用の計上はありましたが、タイヤ消費財での販売数量増や、「ADVAN(アドバン)」、「GEOLANDAR(ジオランダー)」、ウィンタータイヤをはじめとする高付加価値商品(AGW)やハイインチ品の販売増に加え、MB事業においても海洋商品の増収、ホース配管における構造改革などの内部努力が寄与するなど、既存事業が好調であったことから増益となりました。
(2)財政状態に関する説明当中間連結会計期間末における資産合計は、前連結会計年度末に比べて1,080億33百万円増加し、1兆8,435億77百万円となりました。これは、主に有形固定資産、無形資産、棚卸資産が増加したことによるものです。負債合計は、前連結会計年度末に比べて1,337億39百万円増加し、9,652億71百万円となりました。これは、主に有利子負債が増加したことによるものです。資本合計は前連結会計年度末に比べて257億6百万円減少し、8,783億7百万円となりました。これは、主に為替相場変動の影響によりその他の資本の構成要素が減少したことによるものです。
(3)連結業績予想などの将来予測情報に関する説明2025年12月期通期(2025年1月1日~2025年12月31日)の連結業績予想を修正しております。詳細につきましては、本日発表の「2025年12月期 第2四半期(中間期)連結業績予想と実績との差異及び通期連結業績予想 並びに期末配当予想の修正(増配)に関するお知らせ」をご参照ください。3
四半期 2026年12月期 第2四半期
出典: 横浜ゴム 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月10日(https://www2.jpx.co.jp/disc/51010/140120260804508814.pdf)
1.当中間期決算に関する定性的情報(1)経営成績に関する説明前中間連結 当中間連結増減率会計期間 会計期間百万円 百万円 %売上収益 579,201 639,397 10.4タイヤ 523,556 580,360 10.8MB 51,316 54,863 6.9その他 4,329 4,173 △3.6事業利益62,119 95,846 54.3(△は損失)タイヤ 56,595 89,029 57.3MB 5,157 6,317 22.5その他 373 498 33.7調整額 △5 2 -営業利益 54,858 109,699 100.0税引前中間利益 50,662 110,818 118.7親会社の所有者に35,535 72,578 104.2帰属する中間利益(注)1.事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。当社グループの当中間連結会計期間(2026年1月1日~2026年6月30日)における業績は、既存事業における強みの「深化」と新しい価値の「探索」をさらに推し進め、変革の「総仕上げ」を目指す中期経営計画「YokohamaTransformation 2026(YX2026)」の取り組みにより、全事業領域で好調な結果となりました。当中間連結会計期間の連結売上収益は6,393億97百万円(前年同期比10.4%増)、連結事業利益は958億46百万円(前年同期比54.3%増)、連結営業利益は、米国セーラム工場の閉鎖に伴う一時費用149億52百万円の計上はあったものの旧イスラエル工場敷地の固定資産売却益353億2百万円の計上もあり、1,096億99百万円(前年同期比100.0%増)、親会社の所有者に帰属する中間利益は725億78百万円(前年同期比104.2%増)と全てにおいて過去最高を更新しました。タイヤセグメントの売上収益は5,803億60百万円(前年同期比10.8%増)で、当社グループの連結売上収益の90.8%を占めました。タイヤ消費財における新車用の売上収益は、中国での日系自動車メーカーの販売不振の影響はありましたが、国内で当社納入車種の販売が好調に推移したことなどから前年同期を上回りました。市販用の売上収益におきましても、前年同期を上回る結果となりました。国内においてかねてからの丁寧な販売活動が奏功していることに加え、欧州ではハイインチ品を中心とした高付加価値商品の販売が伸びたほか、各地域での新規開拓や既存顧客との取引拡大が寄与しました。OHT(オフハイウェイタイヤ)は、厳しい需要環境下においても「需要サイクルに左右されない収益構造を確保」する方針を徹底し、高い収益性を維持しながら販売を伸ばすとともに、足元の原材料高に対する機動的な価格転嫁を進めた結果、売上収益は前年同期を上回りました。農機用タイヤの新車用においては、製品や技術への投資を通じた顧客との関係強化により、販売数量が順調に推移し前年同期を上回りました。市販用においても、「Mitas(ミタス)」「Alliance(アライアンス)」等のマルチブランド戦略に加え、新商品の積極的な投入が奏功し、北米を中心に販売が好調に推移したことで前年同期を上回りました。MB(マルチプル・ビジネス)セグメントの売上収益は548億63百万円(前年同期比6.9%増)で、当社グループの連結売上収益の8.6%を占めました。ホース配管事業の売上収益は、国内外の油圧事業における市販用の強化や、丁寧な販売活動が奏効し、前年同期を上回りました。工業資材事業の売上収益は、コンベヤベルトでの販売拡大による高シェアの維持に加え、過年度から注力してきた航空部品(官需)の売上が伸長したことで、前年同期を上回りました。2全社の事業利益は、タイヤ消費財での高付加価値商品(AGW)やハイインチ品の販売増に加え、OHT事業での高い収益性を伴う販売数量増、MB事業における既存事業の収益性改善、抜本的コスト改善の積み増しや構造改革などの内部努力が寄与し、増益となりました。
(2)財政状態に関する説明当中間連結会計期間末における資産合計は、前連結会計年度末に比べて1,721億82百万円増加し、2兆1,705億42百万円となりました。これは、主に棚卸資産、現金及び現金同等物、有形固定資産が増加したことによるものです。負債合計は、前連結会計年度末に比べて791億55百万円増加し、1兆372億85百万円となりました。これは、主に有利子負債が増加したことによるものです。資本合計は前連結会計年度末に比べて930億27百万円増加し、1兆1,332億57百万円となりました。これは、主に親会社の所有者に帰属する中間利益を計上したことによるものです。
(3)連結業績予想などの将来予測情報に関する説明2026年12月期通期(2026年1月1日~2026年12月31日)の連結業績予想を修正しております。詳細につきましては、本日発表の「2026年12月期 第2四半期(中間期)連結業績予想と実績との差異及び通期連結業績予想の修正(上方修正) 並びに中間配当及び期末配当予想の修正(増配)に関するお知らせ」をご参照ください。3
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。