通期は金属事業の詳細区分が「その他」へ簡素化される一方、セグメント再編やM&A関連の新規事象説明が加わり、四半期はほぼ横ばいの粒度で中東情勢等の新規事象が追記された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ENEOSホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,407字 → 8,478字(前期比-9.9%、減少)
見出し構成の変化: 変化なし(小見出し文言に本文冒頭の要約が含まれる抽出形式のため差分検知されているが、(1)~(5)・①~③の実質的な構成は前期と同じ)
粒度の判定: 粗くなった
セグメント情報注記: あり(1211字) → あり(6332字)
変化の型: 構成変更型、出来事型
増えた要素
- NEO(日本郵船)への海運事業(原油タンカー事業以外)譲渡による売却益の説明
- ENEOS Xplora社への天然ガス液化・国内販売事業の移管統合(2026年4月)というセグメント再編の説明
- 中東情勢の緊迫化を背景とした原油調達環境への影響と国家備蓄活用等の対応策の説明
- 自己株式取得(上限500億円)の決定
減った要素
- 金属事業(非継続事業)の個別区分説明(半導体材料事業・情報通信材料事業・基礎材料事業別の記述)。今期は「その他」区分内の一文に簡素化
- JX金属上場に伴う非継続事業計上の詳細な経緯説明(前期は初回開示のため詳細、今期は簡潔)
- 石油・天然ガス開発セグメントの社名変更(JX石油開発→ENEOS Xplora)の説明
要約: 通期は前期比9.9%減少し、文数・前年比言及も減少した。最大の要因は、前期は独立した区分で半導体材料・情報通信材料・基礎材料の3事業別に詳述していた金属事業(非継続事業)が、今期は「その他」区分内の一文に集約されたこと。一方で天然ガス事業のセグメント移管や海運事業譲渡など新たな事象の説明が加わっている。
四半期決算短信の比較
文字数: 3,945字 → 4,017字(前期比+1.8%、微増)
見出し構成の変化: 変化なし(財政状態の小見出し文言は本文冒頭を含む抽出形式のため文言自体は変化しているが、構成自体は同じ)
粒度の判定: 同等
セグメント情報注記: あり(2506字) → あり(792字)
変化の型: 出来事型、構成変更型
増えた要素
- ENEOS Xplora社への天然ガス液化・国内販売事業の移管統合の説明(セグメント区分変更)
- 金属事業におけるSCM Minera Lumina Copper Chile株式の一部譲渡の言及
- 中東情勢緊迫化によるホルムズ海峡封鎖に伴う原油生産停止の影響
要約: 四半期は前期比1.8%増とほぼ横ばいで、セグメント別の増減要因を記述する構成・粒度は前期と同様。今期は天然ガス事業のセグメント移管や中東情勢緊迫化(ホルムズ海峡封鎖)による生産停止影響など、当四半期固有の事象が加わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ENEOSホールディングス 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/50200/140120250508535357.pdf)
1.経営成績等の概況(1)当期の経営成績の概況2025年3月19日に、当社の子会社であるJX金属株式会社(以下、「JX金属」)が東京証券取引所プライム市場に新規上場しました。株式上場に際し、当社が保有するJX金属株式の一部につき売出しを行ったことにより、JX金属は子会社から持分法適用会社となりました。これに伴い、JX金属及び同社子会社等からなる金属事業(金属セグメント)を非継続事業に分類しています。売上高、営業利益及び税引前利益については、非継続事業を除いた継続事業の金額を記載しており、前年同期の数値も同様に組み替えています。
[全般]<ENEOSグループを取り巻く環境>当期においては、インフレが徐々に落ち着きを見せつつあり、加えて貿易の持ち直し等も背景として、世界経済は底堅い成長を維持しました。わが国経済についても、物価高により節約志向が高まりましたが、企業の設備投資拡大や雇用・所得環境の改善等により、景気の緩やかな回復が継続しました。当期における原油価格(ドバイ原油)は、期初は1バーレル当たり88ドルから始まり、期末には76ドル、期平均では前年同期比3ドル安の79ドルとなりました。期央にかけては地政学上の懸念はあるものの世界的な需給緩和見通しを背景に下落し、期末にかけては米国の政策動向の不透明感等から不安定な値動きとなりました。銅の国際価格(LME〔ロンドン金属取引所〕価格)は、期初は1ポンド当たり405セントから始まり、期末には439セント、期平均では前年同期比46セント高の425セントとなりました。中国製錬会社の減産合意報道やロシア産金属取引規制による供給リスクの高まりを受け、5月には492セントまで上昇し、史上最高値を更新、その後も高値を維持し期末にかけて堅調に推移しました。円の対米ドル相場は、日米の金利差拡大を背景に6月には約38年ぶりの161円台まで円安が進行しましたが、米国景気懸念や日銀の政策金利引き上げ等により円高が進行しました。その後、期末に向けて再び円安が進行し、期平均では前年同期比8円円安の153円となりました。<連結業績の概要>こうした状況のもと、当期における連結売上高は、前年同期比0.2%減の12兆3,225億円となりました。また、営業利益は、前年同期比2,753億円減益の1,061億円となりました。在庫影響(総平均法及び簿価切下げによる棚卸資産の評価が売上原価に与える影響)を除いた営業利益相当額は、前年同期比1,460億円減益の1,637億円となりました。金融収益と金融費用の純額179億円を差し引いた結果、税引前利益は、前年同期比2,797億円減益の882億円となり、法人所得税費用308億円を差し引いた継続事業からの当期利益は、前年同期比1,720億円減益の574億円となりました。非継続事業からの当期利益は、JX金属の上場に伴う売却関連収益の計上により、前年同期比1,135億円増益の2,295億円となりました。継続事業と非継続事業を合わせた当期利益は、前年同期比586億円減益の2,869億円となりました。なお、当期利益の内訳は、継続事業及び非継続事業の合算の親会社の所有者に帰属する当期利益が2,261億円、非支配持分に帰属する当期利益が608億円となりました。セグメント別の概況は、次のとおりです。なお、当期より、報告セグメントの区分を変更しています。詳細はP.16「3.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(セグメント情報)」をご覧ください。
[石油製品ほかセグメント]<主な事業内容>ENEOS株式会社は、国内最大の燃料油販売シェアを有する石油精製販売事業に加え、エネルギートランジション実現への取組として、SAF(*1)・水素・合成燃料といった次世代エネルギー事業にも取り組んでいます。*1 SAF : 持続可能な航空燃料<事業概況>石油製品については、自動車の低燃費化を主因とする構造的な国内石油製品需要の減少や、製油所の稼働状況を受けて輸出数量が減少したことにより、販売数量は前年同期比4.2%減となりました。石油化学製品のマージンについては、パラキシレンはガソリン需要減を背景に生産量が増加したためマージンは前年同期比で悪化、ベンゼンは旺盛な米国需要により前年同期比良化しました。また、金利上昇に伴う割引率の上昇等により、当期においては統合のれん等の減損損失が発生しています。こうした状況のもと、石油製品ほかセグメントの当期における売上高は、前年同期比0.8%減の10兆9,797億円となりました。営業損失は前年同期比3,125億円減益の507億円となりました。在庫影響による会計上の損失が576億円(前年同期は717億円の利益)含まれており、在庫影響を除いた営業利益相当額は、前年同期比1,832億円減益の69億円となりました。<トピックス>●製油所の競争力強化に向けた取組第3次中期経営計画の基本方針である「確かな収益の礎の確立」を成し遂げるべく、製油所稼働率の改善に向けた取組を推進しました。具体的には、定期修理における工事品質の向上、設備の連続運転に資する検査・監視の充実と対策の強化等によりトラブル削減を推進しました。結果として、当期における製油所の計画外停止の割合は、前年同期の7%から良化し、5%となりました。また、装置の運転において、人の技量を支援し、より精緻で高度な安定性・効率性を実現して収益最大化を達成すべく、AIの活用にも取り組みました。具体的には、川崎製油所の原油処理を行う常圧蒸留装置で、AI自動運転モデルの活用を開始しました。これは、AI技術を用いて同装置の安定的な常時自動運転を実現した世界初の取組です。●エネルギートランジション実現への取組カーボンニュートラル社会においても当社グループが国内一次エネルギー供給のメインプレイヤーであり続けるべく、当期においてもエネルギートランジション実現に向けた取組を推進しました。具体的には、SAFの分野においては、国内石油元売として初めてSAFを輸入し、複数の航空会社への供給を開始しました。また、和歌山製造所にて、年間約40万KLのSAF量産供給体制を構築すべく検討を進めています。合成燃料の分野においては、原料から合成燃料を一貫製造できる日本初のプラントである、合成燃料製造実証プラントの実証運転を開始しました。製造した合成燃料は、2025年4月から開催中の大阪・関西万博における大型車両走行実証等にも活用されています。
[石油・天然ガス開発セグメント]<主な事業内容>ENEOS Xplora株式会社(以下、「ENEOS Xplora」)は、基盤事業である石油・天然ガスの開発・生産事業を軸としつつ、CCS/CCUS(*2、3)を中心とした環境対応型事業を成長事業と位置付けてもう一つの軸とする「二軸経営」を展開しています。*2 CCS :二酸化炭素回収・貯留*3 CCUS : 二酸化炭素回収・有効利用・貯留<事業概況>原油及び天然ガスの生産量については、一部プロジェクトで減退及び定期修繕に伴う操業停止影響があったものの、インドネシアのタングープロジェクトにおける第3系列液化ガス設備の稼働開始による増産影響等により、前年同期比増加しました。また、原油及び天然ガスの販売価格は、市況を反映し、概ね前年同期並となりました。こうした状況のもと、石油・天然ガス開発セグメントの当期における売上高は前年同期比
18.5%増の2,428億円、営業利益は前年同期比41億円減益の874億円となりました。<トピックス>●エネルギーの安全・安定供給エネルギーの安全・安定供給を実現するため、石油・天然ガス開発事業においても安全・安定・効率的事業運営を推進し、価値最大化を追求しました。具体的には、パプアニューギニアにおいては、2024年11月、新規ガス田であるアンゴレガス田からの生産を開始しました。また、インドネシアにおいては、同年11月、CCUSを含むタングーLNGプロジェクト拡張開発計画である「UCCプロジェクト」の最終投資決定(FID)を実施しました。さらに、ベトナムにおいては、2025年3月、1992年に権益を取得した15-2鉱区に関して、新たな生産分与契約(PSC)を締結しました。●環境対応型事業の推進環境対応型事業として、CCS/CCUSバリューチェーンのさらなる強化・構築を行うとともに、CCS/CCUS早期実装に向けた取組を推進しました。具体的には、米国においては2014年から推進しているPetra Nova CCUSプロジェクトに関して、2025年2月、世界有数のCO₂回収量となる累計500万トンを達成しました。また、日本郵船株式会社及びその関連会社との間でCO₂液化・貯蔵プロセス実証実験を実施しました。加えて、米国Calcite Carbon Removalが推進する直接空気回収(DAC)プロジェクトへ参画する等、ネガティブエミッション事業を推進しました。●社名変更ENEOS Xploraは、従来の石油・天然ガス開発・生産専業から、環境対応型事業の育成・促進も目指す「二軸経営」を推進する姿勢を明確にするため、2025年1月、「JX石油開発株式会社」から現在の社名に変更しました。
[機能材セグメント]<主な事業内容>株式会社ENEOSマテリアルは、主にタイヤ材料として使用される合成ゴム及びその関連製品に加え、高機能化学品の生産・販売事業を展開しています。また、サステナブル原料の技術開発やカーボンニュートラル推進のための諸施策に取り組んでいます。<事業概況>機能材事業については、需要回復やサプライチェーンの正常化により、販売数量は堅調に推移し、前年同期比増加しました。また、原料市況の高騰や円安を主因としたマージン拡大等により、前年同期比増益となりました。こうした状況のもと、機能材セグメントの当期における売上高は前年同期比13.1%増の3,470億円、営業利益は前年同期比105億円増益の177億円となりました。<トピックス>●競争力強化の取組機能材事業における戦略製品であり、主に低燃費タイヤの接地面に使用される溶液重合スチレン・ブタジエンゴム(S-SBR)については、顧客の商品開発のリードタイムを意識し、ニーズを正確に先取りしながら、さらなる高機能・高付加価値化を目指した商品開発を進めました。こうした取組により、グローバル市場における需要を着実に取り込んだ結果、特に高機能グレードの販売が拡大し、当期はS-SBRの販売数量が過去最高を記録しました。また、他分野での戦略製品である電池用バインダーについては、当社グループの強みであるポリマー技術を活かして開発を進めており、機能材事業における2本目の柱に育てるべく取組を進めました。●電池用バインダー開発向けパイロットラボの導入電池用バインダーの開発効率を加速するとともに、グローバル市場でのさらなる事業拡大を目指すべく取組を推進しました。具体的には、中国における特殊化学品領域の大手商社であり、同国の主要EV及び電池メーカーへの電池材料の販売を手掛ける上海匯平化工有限公司(以下、「SCM」)と共同で、同国の南通市にラボを開設しました。当社グループは、既に日欧中にラボ機能を有しておりましたが、このたびSCMが保有する従来のラボを共同して抜本的に刷新し、電池評価可能な最新のパイロットスケール設備を導入したものであり、これによりお客様と同等の評価設備・技術を保有することとなりました。
[電気セグメント]<主な事業内容>ENEOS Power株式会社(以下、「ENEOS Power」)は、発電事業や電気小売事業を主要事業領域として、事業を展開しています。また、カーボンニュートラル社会の実現に向けて、電力の需給バランスの安定化に貢献するVPP(*4)事業にも取り組んでいます。*4 VPP : 仮想発電所<事業概況>電気事業については、小売販売数量は前年同期並となりましたが、五井火力発電所の運開、VPP事業における需給調整市場への参入、前年同期に計上した減損損失の反転等により、前年同期比増益となりました。こうした状況のもと、電気セグメントの当期における売上高は前年同期比19.9%増の3,199億円、営業利益は前年同期比274億円増益の210億円となりました。<トピックス>●五井火力発電所の営業運転開始電力の安定供給に貢献すべく、2018年に株式会社JERAと共同で検討を開始(後に九州電力株式会社が参画)し2021年に着工した五井火力発電所が、当初計画どおり2025年3月に全面運開しました(78万kW×3基 うち、当社持分1/3)。同発電所の営業開始により、ENEOS Powerの発電容量は約220万kWとなりました。同発電所は、LNG火力発電所としては世界最高水準の発電効率を誇り、CO₂排出量が少ない低炭素な電源となります。●室蘭蓄電池の営業運転開始2024年4月、発電量が随時変動し、電気の需給バランスを不安定化させる要因となる太陽光や風力に対し、当社グループが開発した運転制御アルゴリズムを活用して蓄電池の最適運用を行うことで電気の品質低下防止等に貢献し、カーボンニュートラル社会の実現を推進すべく、北海道室蘭市において国内最大級となる系統用蓄電池の営業運転を開始しました。●電気小売事業のさらなる強化「ENEOSでんき」ブランドで展開する電力小売サービスにおいて、お客様・社会のニーズに応えるために新たな料金メニューや付加価値サービスの提供を進めており、2024年12月には社会の脱炭素化ニーズへの対応として、電気のCO₂排出量を実質ゼロにできるカーボンフリー特約メニュー(*5)の提供を開始しました。また、お客様への情報提供やサービスの充実に努めた結果、当期は経済産業省の「省エネコミュニケーション・ランキング」で満点の五つ星を獲得しました。*5 当社グループが調達する火力電源等から発電されたCO₂を排出する電気に環境価値を持つ証書(非化石証書(再エネ指定))を付加し、実質的に再生可能エネルギー100%かつCO₂排出量ゼロとみなされるメニュー
[再生可能エネルギーセグメント]<主な事業内容>ENEOSリニューアブル・エナジー株式会社は、太陽光・陸上風力・バイオマスといった再生可能エネルギーの電源開発・発電・販売事業を展開しており、今後は、洋上風力を含めた再生可能エネルギー全般を幅広くカバーし、業界のリーディングカンパニーとしての地位を確立すべく、諸施策に取り組んでいます。<事業概況>再生可能エネルギーの発電量については、太陽光・陸上風力発電所における複数プロジェクトの新規稼働により前年同期比増加したものの、開発中止・採算性低下により複数プロジェクトで減損損失が発生した結果、前年同期比減益となりました。こうした状況のもと、再生可能エネルギーセグメントの当期における売上高は前年同期比5.3%増の440億円、営業損失は前年同期比51億円減益の169億円となりました。<トピックス>●エネルギートランジション実現に向けた再生可能エネルギー発電所の開発第3次中期経営計画の基本方針である「エネルギートランジション実現に向けた取組加速」を成し遂げ、持続可能な脱炭素社会の実現に貢献すべく、当期においても再生可能エネルギー発電所の開発を推進しました。具体的には、計12か所の陸上風力・太陽光発電所の運転を開始しました。また、2024年3月に当社グループが代表企業を務めるプロジェクト会社が事業者に選定された秋田県八峰町及び能代市沖における洋上風力発電所の開発を2025年度の着工に向けて着実に推進しました。●企業のCO₂排出量削減への貢献と再生可能エネルギーの安定供給再生可能エネルギー発電事業を通じ、企業のCO₂排出量削減に対する課題解決に貢献するとともに、高収益ビジネスモデルを確立するために、各種企業に対し、当社グループ保有の発電所が発電する電力又は環境価値を供給・提供する電力購入契約(PPA)の締結を進めました。また、出力制御のリスクを低減し、安定的な再生可能エネルギーの供給を図るため、太陽光発電所への蓄電池併設を推進しました。
[その他]その他の事業の当期における売上高は前年同期比2.1%増の5,025億円、営業利益は前年同期比8億円減益の504億円となりました。●株式会社NIPPO株式会社NIPPO(以下、「NIPPO」)は、舗装、土木及び建築の各工事並びにアスファルト合材の製造・販売を主要な事業内容としています。当期は、公共投資は底堅く、民間設備投資は企業の高い設備投資意欲に支えられ増加傾向にあったものの、原材料価格の上昇や労働需給ひっ迫の影響を受け、厳しい経営環境にありました。このような環境の中、NIPPOが有する技術の優位性を活かした受注活動や生産性の向上及びコスト削減の推進により、競争力の強化に努めました。また、カーボンニュートラル社会の実現に向け、TCFD(気候関連財務情報開示タスクフォース)の提言に賛同し、CO₂排出量削減に効果がある中温化合材の販売拡大、カーボンオフセットアスファルトの導入等の取組を推進します。上記各セグメント別の売上高には、セグメント間の内部売上高が合計1,135億円(前年同期は408億円)含まれています。
[金属セグメント(非継続事業)]<主な事業内容>JX金属は、半導体材料・情報通信材料を中心とした先端素材の開発・製造をはじめ、これらに必要な原材料を供給する資源開発、金属製錬、リサイクルに至るまで、一貫した事業を展開しており、半導体材料・情報通信材料のグローバルリーダーとして、技術立脚型企業への転身を目指し、諸施策に取り組んでいます。<事業概況>半導体材料事業については、第3四半期連結会計期間にドイツ子会社ののれんについて減損損失を計上したものの、AI関連需要の拡大を受けた半導体用スパッタリングターゲット等の製品の増販や円安を主因に増収となり、営業利益は前年同期並となりました。情報通信材料事業については、サプライチェーンにおける在庫調整の一巡による圧延銅箔の増販や、AIサーバー用途での高機能銅合金の採用拡大等による増販を主因に、前年同期比増収増益となりました。なお、2024年8月にタツタ電線株式会社の公開買付が成立し、同社はJX金属の子会社となり、同年11月に完全子会社となりました。基礎材料事業については、円安や銅価上昇に伴う増益要因はあるものの、前年度2023年7月に実施したSCM Minera Lumina Copper Chile株式の一部譲渡に伴い生じた為替評価益の反転や、2024年3月に実施したパンパシフィック・カッパー株式会社の株式の一部譲渡による同社売上高及び利益の剥落を主因として、前年同期比減収減益となりました。非継続事業の詳細は、P.20「3.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(売却目的保有に分類される処分グループ及び非継続事業)」をご覧ください。
(2)当期の財政状態の概況① 資産 当連結会計年度末における資産合計は、JX金属及び同社子会社等を連結除外したことによる資産の減少を主因として、前連結会計年度末比1兆3,471億円減少の8兆7,894億円となりました。
② 負債 当連結会計年度末における負債合計は、JX金属及び同社子会社等を連結除外したことによる負債の減少を主因として、前連結会計年度末比1兆1,139億円減少の5兆3,188億円となりました。有利子負債残高は、前連結会計年度末比4,832億円減少の2兆3,368億円となり、また、手元資金を控除したネット有利子負債は、前連結会計年度末比5,519億円減少の1兆4,481億円となりました。なお、有利子負債にはリース負債を含めていません。
③ 資本 当連結会計年度末における資本合計は、自己株式の取得や配当金の支払による減少等により、前連結会計年度末比2,332億円減少の3兆4,706億円となりました。なお、親会社所有者帰属持分比率は前連結会計年度末比3.5ポイント上昇し35.3%、1株当たり親会社所有者帰属持分は前連結会計年度末比72.68円増加の1,152.50円、ネットD/Eレシオ(ネット・デット・エクイティ・レシオ)は前連結会計年度末比0.12ポイント改善し、0.42倍(ハイブリッド債資本性調整前)となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下、「資金」)は8,466億円となり、期首に比べ707億円増加しました。当連結会計年度における各キャッシュ・フローの状況とそれらの増減要因は、次のとおりです。
① 営業活動によるキャッシュ・フロー営業活動の結果、資金は5,768億円増加しました(前期は1兆103億円の増加)。これは、営業債務の増加等運転資金に関連する資金減少要因があったものの、税引前利益や減価償却費及び減損損失等の資金増加要因が上回ったことによるものです。
② 投資活動によるキャッシュ・フロー投資活動の結果、資金は1,308億円増加しました(前期は2,410億円の減少)。これは、石油製品ほかセグメントの石油精製設備の維持・更新等の資金減少要因があったものの、JX金属株式の一部売却による収入等の資金増加要因が上回ったことによるものです。
③ 財務活動によるキャッシュ・フロー財務活動の結果、資金は6,304億円減少しました(前期は3,310億円の減少)。これは、配当金の支払及び自己株式の取得といった株主還元施策や借入金の返済等の資金減少要因によるものです。
(4)次期の見通し次期の連結業績予想については、売上高は11兆7,000億円、営業利益は3,600億円、親会社の所有者に帰属する当期利益は1,850億円を見込んでいます。また、在庫影響を除いた営業利益相当額は4,100億円を見込んでいます。本見通しは通期平均で原油価格(ドバイ原油);1バーレル当たり75ドル、円の対米ドル相場;140円/ドルを前提としています。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主への利益還元が経営上の重要課題であるとの認識のもと、中期的な連結業績の推移及び見通しを反映した利益還元の実施を基本としながら、安定的な配当の継続に努めることとしています。この基本方針を踏まえ、当期の配当については、期末配当を1株当たり13円とし、中間配当と併せて1株当たり年間26円とする予定です。次期の配当については、年間30円(中間15円、期末15円)の予定としています。(将来に関する記述について)本資料には、将来見通しに関する記述が含まれていますが、実際の結果は、様々な要因により、これらの記述と大きく異なる可能性があります。
通期 2026年3月期
出典: ENEOSホールディングス 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月14日
1.経営成績等の概況(1)当期の経営成績の概況前第4四半期連結会計期間において、当社の子会社であったJX金属株式会社(以下、JX金属)が東京証券取引所プライム市場に上場しました。株式上場に際し、当社が保有するJX金属株式の一部売出しを行ったことにより、JX金属は子会社から持分法適用会社となりました。これに伴い、前第4四半期連結会計期間において、JX金属及び同社子会社等からなる金属事業(金属セグメント)を非継続事業に分類しており、前連結会計年度の売上高、営業利益及び税引前利益については、非継続事業を除いた継続事業の金額を表示しています。また、当連結会計年度における金属事業の持分法による投資利益については、継続事業としてセグメント情報における「その他」の区分に含めています。
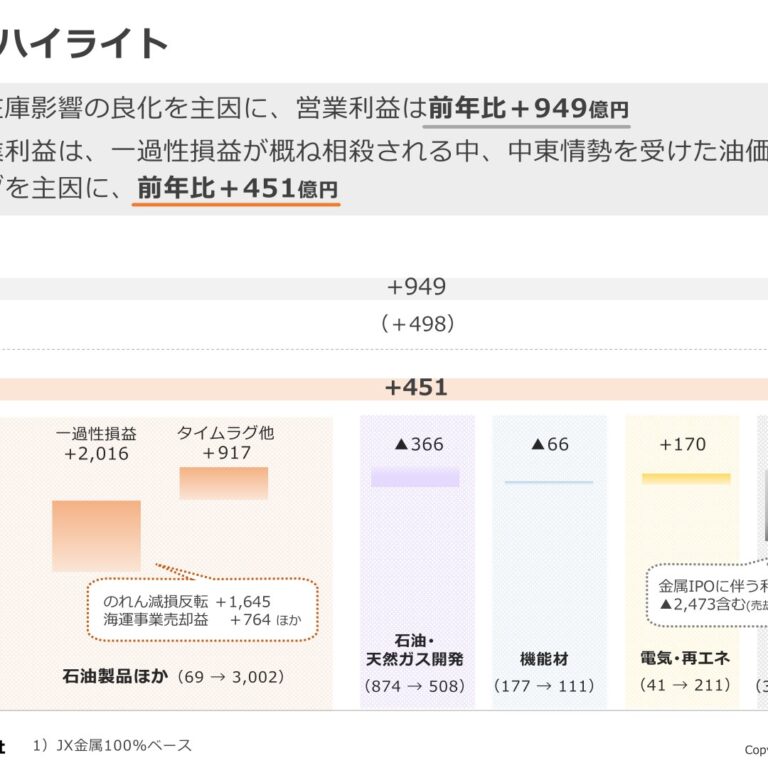
[全般]<ENEOSグループを取り巻く環境>当期における原油価格(ドバイ原油)は、期初は1バーレル当たり76ドルから始まり、アジア地域の需要動向やOPECプラスの生産調整等の影響を受け、年度を通じて軟調に推移しましたが、3月の中東情勢の緊迫化を背景に急騰し、期末には121ドルとなりました。期平均では、前年同期比7ドル安の72ドルとなりました。円の対米ドル相場は、期初の150円から、米国の金融政策動向等を背景に4月中旬には一時140円台前半まで急速に円高が進行しました。その後は日米金利差や金融政策の動向を背景に円安傾向で推移し、3月には中東情勢の緊迫化を受けて更に円安が進行し、期末には160円となりました。期平均では前年同期比2円円高の151円となりました。<連結業績の概要>こうした状況のもと、当期における連結売上高は、前年同期比4.5%減の11兆7,655億円となりました。また、営業利益は、前年同期比3,605億円増益の4,666億円となりました。在庫影響(総平均法及び簿価切下げによる棚卸資産の評価が売上原価に与える影響)を除いた営業利益相当額は、前年同期比3,107億円増益の4,744億円となりました。金融収益と金融費用の純額178億円を差し引いた結果、税引前利益は、前年同期比3,606億円増益の4,488億円となり、法人所得税費用1,416億円を差し引いた当期利益は、前年同期比203億円増益の3,072億円となりました。なお、当期利益の内訳は、親会社の所有者に帰属する当期利益が2,587億円、非支配持分に帰属する当期利益が485億円となりました。セグメント別の概況は、次のとおりです。
[石油製品ほかセグメント]<主な事業内容>ENEOS株式会社は、国内最大の燃料油販売シェアを有する石油精製販売事業に加え、エネルギートランジション実現への取組として、SAF(*1)・水素・合成燃料といった次世代エネルギー事業にも取り組んでいます。*1 SAF : 持続可能な航空燃料<事業概況>石油製品については、自動車の低燃費化を主因とする構造的な国内石油製品需要の減少や、採算販売の徹底の一方、製油所の稼働状況を受けて輸出数量が増加したことにより、販売数量は前年同期比2.7%増となりました。石油化学製品にかかる当社のマージンについては、パラキシレンはインドの輸入規制撤廃等により市況良化となり前年同期比で良化、ベンゼンは米国による関税措置の影響から市況軟調となり前年同期比で悪化しました。また、石油製品ほかセグメントの子会社であるENEOSオーシャン株式会社の原油タンカー事業以外の海運事業を同社が新たに設立したNYK Energy Ocean株式会社(以下、NEO)へ吸収分割により承継させた上で、NEOの株式の80%を日本郵船株式会社に譲渡したことにより売却益が発生しています。こうした状況のもと、石油製品ほかセグメントの当期における売上高は、前年同期比5.3%減の10兆3,953億円となりました。営業利益は前年同期比3,431億円増益の2,924億円となりました。在庫影響による会計上の損失が78億円(前年同期は576億円の損失)含まれており、在庫影響を除いた営業利益相当額は、前年同期比2,933億円増益の3,002億円となりました。なお、中東情勢の緊迫化を背景に原油供給を巡る不確実性が高まっており、当社の原油調達環境にも影響が生じています。当社では、石油製品の安定供給を維持するため、国家備蓄の活用や調達先の多角化、市場からの原油及び石油製品の緊急調達等の対応を行っています。また、国際的な原油及び石油製品市況、調達関連コストの変動が、当社の事業環境に影響を与えています。<トピックス>●製油所の競争力強化に向けた取組国内既存事業の収益力強化を成し遂げるべく、製油所稼働率の最大化に向けた取組を推進しました。具体的には、製油所トラブルの抑制を目的に、保全計画の改善、検査の強化・前倒し、工事品質の向上、運転トラブルの削減の4本柱の施策を進めており、当第4四半期の定期修理除き稼働率は、前年同期の77%から良化し、中東情勢影響除き(*2)で86%となりました。また、製油所高稼働の期間においては、国内における石油製品の安定供給責任を果たしつつ、海外市況に応じた機動的な製品輸出対応により、収益改善を図りました。さらに、設備の評価精度向上や業務効率化を進めることによりエンジニアの環境を整備し、設備の信頼性向上を目指すべく、AI・DXを通じた抜本的な保全業務改革を推進する「E-MOREプロジェクト室」を専任組織として設置しました。*2 中東情勢影響を受けた稼働率減 : 5%●新たな収益機会の獲得に向けた取組国内における石油製品の安定供給責任を果たしつつ、新たな収益機会の獲得に向けて取り組むべく、グローバルな事業拡大を目指し、トレーディングを含めた海外燃料油事業の拡大を進めました。一方で、カーボンニュートラル社会の到来に向けて、低炭素事業においては、和歌山製造所のSAF量産供給体制構築の準備を進め、また、2025年4月には、グリーンメタノールのサプライチェーンを構築し、生産・販売ビジネスの事業開発につなげるべく、英国C2Xへの出資を決定しました。加えて、2025年7月には、米国Par Pacificが米国ハワイ州において推進するKapolei製油所でのバイオ燃料の製造・販売事業に参画することを決定しました。
[石油・天然ガス開発セグメント]<主な事業内容>ENEOS Xplora株式会社は、石油・天然ガスの開発・生産・販売事業に加え、CCS/CCUS(*3、4)を中心とした環境対応型事業にも取り組んでいます。*3 CCS :二酸化炭素回収・貯留*4 CCUS : 二酸化炭素回収・有効利用・貯留<事業概況>原油及び天然ガスの生産量については、ベトナム沖15-2鉱区における新たな生産分与契約締結に伴う権益比率の上昇や、中東プロジェクトでの増産等の増加要因があったものの、マレーシア・サラワク州沖SK10鉱区において、前期の一過性の投資が完了したことに伴い、生産分与契約に基づく投資の回収分として受け取れる生産量が減少したことから、前年同期比減少しました。また、原油及び天然ガスの販売価格は、市況を反映し、前年同期比下落しました。こうした状況のもと、石油・天然ガス開発セグメントの当期における売上高は前年同期比
10.7%減の2,167億円、営業利益は前年同期比366億円減益の508億円となりました。<トピックス>●石油・天然ガス開発事業の強化・拡充エネルギーの安全・安定供給を実現するため、石油・天然ガス開発事業においても安全・安定操業を継続するとともに、事業の強化・拡充を図りました。具体的には、日本を含む東アジア諸国へのエネルギーの安全・安定供給に今後も貢献すべく、1987年に権益を取得したマレーシア・サラワク州沖SK10鉱区の価値最大化に継続して取り組み、2025年6月には、同国国営エネルギー会社PETRONASとの間で、生産分与契約を2028年から2038年までの10年間延長する契約を締結しました。●非炭化水素事業等の隣接領域への取組収益源を多様化させるべく、石油・天然ガスの開発・生産事業で培った地下技術を生かし、希少資源の開発等の取組を推進しました。具体的には、既にカナダにおいて進出済のヘリウム事業について、オーストラリアを拠点とする天然水素及びヘリウムの探鉱・開発企業であるGoldHydrogenへの出資を決定しました。●CCS/CCUSの推進CO₂を回収・有効利用・貯留する環境対応型事業として、米国・Petra Nova CCUSプロジェクトを推進しています。
[機能材セグメント]<主な事業内容>株式会社ENEOSマテリアルは、主にタイヤ材料として使用される合成ゴム及びその関連製品に加え、高機能化学品の生産・販売事業を展開しています。また、サステナブル原料の技術開発やカーボンニュートラル推進のための諸施策に取り組んでいます。<事業概況>機能材事業については、拡販等により販売数量は増加したものの、インフレ等に伴う経費増、ブタジエン市況の下落による影響に加え、機能材セグメントの子会社において減損損失を計上したことから、前年同期比減益となりました。こうした状況のもと、機能材セグメントの当期における売上高は前年同期比2.3%減の3,390億円、営業利益は前年同期比66億円減益の111億円となりました。<トピックス>●競争力強化の取組機能材セグメントの中核を担うエラストマー事業における戦略商品である高機能タイヤ材料・S-SBR(溶液重合スチレン・ブタジエンゴム)は、次世代タイヤの性能向上及び環境負荷低減を支える材料として世界的に需要拡大が続いています。この状況に対応するため、製造における日本・タイ・ハンガリーの連携を一層強化し、今後も安定的なグローバル供給体制を構築すべく取組を進めています。その一環として、2025年11月、研究開発から製造までを一体で行う四日市工場において、S-SBRの生産能力を1万トン分増強することを決定しました。●研究開発分野におけるAI活用研究開発分野においては、これまでの断片的な情報に基づく“経験”中心のテーマ検討から、統合された知識に基づくデータドリブンな検討への転換を目的として、独自のナレッジグラフとAIエージェント技術を統合した新材料テーマ創出AIエージェントシステムを開発し、2025年10月から社内検証を開始しました。同システムは一般的な生成AIでは辿りつかない材料の新たな組み合わせの自動提示ができ、今後の新材料テーマ創出までのリードタイムの短縮に寄与し、研究開発プロセス全体の効率化を後押しすることになります。
[電気セグメント]<主な事業内容>ENEOS Power株式会社は、発電事業や電気小売事業を主要事業領域として、事業を展開しています。また、カーボンニュートラル社会の実現に向けて、電力の需給バランスの安定化に貢献するVPP(*5)事業にも取り組んでいます。*5 VPP : 仮想発電所<事業概況>電気事業については、前期に計上した一過性利益の反転や、減損損失の発生による影響があったものの、五井火力発電所の全基運開に加え、小売販売数量の増加等により前年同期比増益となりました。こうした状況のもと、電気セグメントの当期における売上高は前年同期比9.2%増の3,492億円、営業利益は前年同期比10億円増益の220億円となりました。<トピックス>●収益力向上及び安定化の実現2025年3月に全面運開した五井火力発電所の供給力を最大限に活用して電力販売を強化し、収益力の向上を実現しています。具体的には、ENEOS公式アプリの活用推進とともに、都市ガス等とのバンドルサービス、オール電化、太陽光発電設置済みのお客様向け等の多様なメニューも販売し、顧客基盤を盤石化しました。また、CO2見える化サービスの提供や再生可能エネルギーを活用したオフサイト電力購入契約(PPA)の締結を推進する等、脱炭素化に貢献する付加価値販売を展開しました。さらに、収益力安定化の実現に向け、卸電力市場のボラティリティリスクを回避するために、電力先物を活用したリスクヘッジを進めており、着実にその効果を発揮しています。●分散型エネルギー活用の推進蓄電池等の分散型エネルギーリソースの活用により電力需給調整力を高めることで、持続可能な社会の実現に取り組んでいます。当期は、お客様の蓄電池運用を受託し、需給調整による収益の最適化支援に関する新たなサービスサイトを立ち上げました。これにより、北海道室蘭市での蓄電池運用実績やAIを活用した運用ノウハウを一層活用し、需給バランスの安定化や収益性向上に貢献します。また、パナソニック株式会社と連携した、蓄電池やHEMS/BEMS(*6)等を活用したエネルギーマネジメント実証に加え、京セラ株式会社と連携した、家庭用蓄電池を活用した電力の需給調整に取り組みました。*6 HEMS/BEMS : 分電盤の各回路の電力測定とディスプレイによる見える化、機器の制御を行う装置
[再生可能エネルギーセグメント]<主な事業内容>ENEOSリニューアブル・エナジー株式会社は、太陽光・陸上風力・バイオマスといった再生可能エネルギーの電源開発・発電・販売事業を展開しており、今後は、洋上風力を含めた再生可能エネルギー全般を幅広くカバーし、業界のリーディングカンパニーとしての地位を確立すべく、諸施策に取り組んでいます。<事業概況>再生可能エネルギー事業については、当期においても一部プロジェクトで開発中止に伴う減損損失等を計上しましたが、太陽光・陸上風力の新規発電所の稼働により発電量が増加し、前年同期比増益となりました。こうした状況のもと、再生可能エネルギーセグメントの当期における売上高は前年同期比
10.7%増の487億円、営業損失は9億円(前年同期は169億円の損失)となりました。<トピックス>●エネルギートランジション実現に向けた再生可能エネルギー発電所の開発カーボンニュートラル基本計画2025年度版の取組方針である「社会の温室効果ガス排出削減への貢献」を成し遂げるべく、当期においても再生可能エネルギー発電所の開発を推進しました。具体的には、計14か所の風力・太陽光発電所の運転を開始しました。また、出力制御のリスクを低減し、安定的な再生可能エネルギーの供給を図るため、太陽光発電所への蓄電池併設を推進し、計5か所の運転を開始しました。●脱炭素社会への貢献と経済性確保の両立に向けた取組再生可能エネルギー発電事業を通じ、脱炭素社会への貢献をしつつ、収益基盤を確立するために、当期においても、各種企業に対し、当社グループ保有の発電所が発電する電力又は環境価値を供給・提供する電力購入契約(PPA)の締結を進めました。また、資本効率向上を実現するため、発電所の稼働率改善に向けた取組を推進しました。具体的には、発電所の稼働率向上に向けた遠隔監視の高度化や設備劣化が著しい発電所のリパワリングを通じた発電量向上に取り組みました。
[その他]その他の事業の当期における売上高は前年同期比3.5%増の5,200億円、営業利益は前年同期比423億円増益の928億円となりました。建設事業については、公共投資は底堅く推移し、民間設備投資も企業の投資意欲を背景に増加傾向となった一方、原材料価格の上昇や労働需給のひっ迫を受け、厳しい経営環境が継続しました。このような事業環境下、技術の優位性を活かした受注活動の強化、生産性の向上及びコスト削減の推進により、競争力の強化に努めました。金属事業については、金属価格の上昇に加えて、AI関連需要の拡大を背景に半導体及び情報通信材料市場は引き続き堅調に推移しました。このような事業環境下、技術を活用した差別化と高収益体質の確立に向けた取組を進めました。上記各セグメント別の売上高には、セグメント間の内部売上高が合計1,035億円(前年同期は1,135億円)含まれています。
(2)当期の財政状態の概況① 資産 当連結会計年度末における資産合計は、石油製品ほかセグメントの海運事業を一部売却したことによる資産の減少等があったものの、有形固定資産及びその他の金融資産の増加等により、前連結会計年度末比3,049億円増加の9兆943億円となりました。
② 負債 当連結会計年度末における負債合計は、社債及び借入金の減少、石油製品ほかセグメントの海運事業を一部売却したことによる負債の減少等があったものの、リース負債及びその他の金融負債の増加等により、前連結会計年度末比173億円増加の5兆3,361億円となりました。有利子負債残高は、前連結会計年度末比603億円減少の2兆6,157億円となり、また、手元資金を控除したネット有利子負債は、前連結会計年度末比835億円減少の1兆7,038億円となりました。なお、有利子負債にはリース負債を含めています。
③ 資本 当連結会計年度末における資本合計は、配当金の支払による減少等があったものの、当期利益の計上等により、前連結会計年度末比2,876億円増加の3兆7,582億円となりました。なお、親会社所有者帰属持分比率は前連結会計年度末比1.8ポイント上昇し37.1%、1株当たり親会社所有者帰属持分は前連結会計年度末比100.25円増加の1,252.75円、ネットD/Eレシオ(ネット・デット・エクイティ・レシオ)は前連結会計年度末比0.07ポイント改善し、0.51倍(ハイブリッド債資本性調整前)となりました。また、当連結会計年度よりネットD/Eレシオ算出方法を変更しており、ネット有利子負債にリース負債を加算するとともに、自己資本から非支配持分を除いて算出しています。これに伴い、前連結会計年度末のネットD/Eレシオについても、変更後の計算式に基づき算出しています。2025年度以降 ネットD/Eレシオ=(有利子負債(*)-現金及び現金同等物-3ヵ月超の定期預金-拘束性預金)/(資本合計-非支配持分)* 有利子負債にはリース負債を含めています。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下、資金)は8,773億円となり、期首に比べ307億円増加しました。当連結会計年度における各キャッシュ・フローの状況とそれらの増減要因は、次のとおりです。
① 営業活動によるキャッシュ・フロー営業活動の結果、資金は6,200億円増加しました(前期は5,768億円の増加)。これは、法人税の支払や持分法による投資益等による減少要因があったものの、税引前利益や減価償却費等の増加要因が上回ったことによるものです。
② 投資活動によるキャッシュ・フロー投資活動の結果、資金は2,520億円減少しました(前期は1,308億円の増加)。これは、子会社株式の売却による収入等の増加要因があったものの、石油製品ほかセグメントの石油精製設備の維持・更新のための投資や石油・天然ガス開発事業への投資等の減少要因が上回ったことによるものです。
③ 財務活動によるキャッシュ・フロー財務活動の結果、資金は3,610億円減少しました(前期は6,304億円の減少)。これは、長期借入金やリース負債の返済、配当金の支払等の減少要因によるものです。
(4)次期の見通し次期の連結業績予想については、売上高は12兆8,500億円、営業利益は6,100億円、親会社の所有者に帰属する当期利益は4,150億円を見込んでいます。また、在庫影響を除いた営業利益相当額は5,900億円を見込んでいます。本見通しは通期平均で原油価格(ドバイ原油);1バーレル当たり85ドル、円の対米ドル相場;155円/ドルを前提としています。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主への利益還元が経営上の重要課題であるとの認識のもと、中期的な連結業績の推移及び見通しを反映した利益還元の実施を基本としながら、安定的な配当の継続に努めることとしています。また、2026年5月14日開催の取締役会において、取得株式総数8千2百万株、又は取得総額500億円を上限とした自己株式の取得と消却を決定しました。この基本方針を踏まえ、当期の配当については、期末配当を1株当たり17円とし、中間配当と併せて1株当たり年間34円とする予定です。次期の配当については、年間34円(中間17円、期末17円)の予定としています。(将来に関する記述について)本資料には、将来見通しに関する記述が含まれていますが、実際の結果は、様々な要因により、これらの記述と大きく異なる可能性があります。
四半期 2026年3月期 第1四半期
出典: ENEOSホールディングス 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/50200/140120250807533957.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況2025年3月19日に、当社の子会社であったJX金属株式会社(以下、「JX金属」)が東京証券取引所プライム市場に上場しました。株式上場に際し、当社が保有するJX金属株式の一部売出しを行ったことにより、JX金属は子会社から持分法適用会社となりました。これに伴い、前連結会計年度において、JX金属及び同社子会社等からなる金属事業(金属セグメント)を非継続事業に分類しており、前第1四半期連結累計期間の売上高、営業利益及び税引前四半期利益については、非継続事業を除いた継続事業の金額に組み替えています。また、当第1四半期連結累計期間における金属事業の持分法による投資利益については、継続事業としてセグメント情報における「その他」の区分に含めています。
[全般]当第1四半期連結累計期間(2025年4月1日~2025年6月30日)における原油価格(ドバイ原油)は、期初は1バーレル当たり76ドルで始まりましたが、OPECプラス加盟8か国による増産観測や景気減速懸念を背景に、5月初旬には一時60ドルを下回りました。その後は中東情勢の緊迫化を受けて反発し、期末には69ドルとなりました。期平均では前年同期比18ドル安の67ドルとなりました。円の対米ドル相場は、期初の150円から、米国の関税政策による景気減退懸念等を背景に4月中旬には一時140円台前半まで急速に円高が進行しましたが、その後は中東情勢の緊迫化や米国の金融政策動向を受けて円安に転じ、期末には145円となりました。期平均では、前年同期比11円円高の145円となりました。こうした状況のもと、当第1四半期連結累計期間の連結売上高は、前年同期比4.2%減の2兆8,700億円となりました。また、営業利益は、前年同期比746億円減益の503億円となりました。在庫影響(総平均法及び簿価切下げによる棚卸資産の評価が売上原価に与える影響)を除いた営業利益相当額は、前年同期比479億円増益の1,351億円となりました。金融収益と金融費用の純額59億円を差し引いた結果、税引前四半期利益は、前年同期比765億円減益の444億円となり、法人所得税費用391億円を差し引いた四半期利益は、前年同期比911億円減益の53億円となりました。なお、四半期利益の内訳は、親会社の所有者に帰属する四半期損失が145億円、非支配持分に帰属する四半期利益が198億円となりました。セグメント別の概況は、次のとおりです。
[石油製品ほかセグメント]石油製品については、自動車の低燃費化を主因とする構造的な国内石油製品需要の減少や採算販売の徹底により、販売数量は前年同期比3.4%減となりました。また、石油化学製品のマージンについては、米国による関税影響により市況軟調となりパラキシレン及びベンゼンともに前年同期比で悪化しました。また、石油製品ほかセグメントの子会社であるENEOSオーシャン株式会社の原油タンカー事業以外の海運事業を同社が新たに設立したNYK Energy Ocean株式会社(以下、「NEO」)へ吸収分割により承継させた上で、NEOの株式の80%を日本郵船株式会社に譲渡したことにより売却益が発生しています。こうした状況のもと、石油製品ほかセグメントの当第1四半期連結累計期間における売上高は、前年同期比5.2%減の2兆5,438億円となりました。営業利益は前年同期比736億円減益の40億円となりました。在庫影響による会計上の損失が848億円(前年同期は377億円の利益)含まれており、在庫影響を除いた営業利益相当額は、前年同期比489億円増益の888億円となりました。
[石油・天然ガス開発セグメント]原油及び天然ガスの生産量については、中東プロジェクトでの増産影響やベトナム沖15-2鉱区における新たな生産分与契約締結に伴う権益比率の上昇等により、前年同期比増加しました。また、原油及び天然ガスの販売価格は、市況を反映し前年同期比下落しました。こうした状況のもと、石油・天然ガス開発セグメントの当第1四半期連結累計期間における売上高は前年同期比15.3%減の503億円、営業利益は前年同期比96億円減益の132億円となりました。
[機能材セグメント]機能材事業については、販売数量は概ね前年同期並であるものの、原料市況の下落や円高を主因としたマージン縮小等により、前年同期比減益となりました。こうした状況のもと、機能材セグメントの当第1四半期連結累計期間における売上高は前年同期比1.7%減の846億円、営業利益は前年同期比13億円減益の53億円となりました。
[電気セグメント]電気事業については、五井火力発電所の全基運開に加え、小売販売数量が増加したものの、前年同期に計上した一過性利益の反転等により前年同期比減益となりました。こうした状況のもと、電気セグメントの当第1四半期連結累計期間における売上高は前年同期比23.0%増の769億円、営業利益は前年同期比13億円減益の80億円となりました。
[再生可能エネルギーセグメント]再生可能エネルギーの発電量については、太陽光・陸上風力発電所における複数プロジェクトの新規稼働により前年同期比増加したものの、開発中プロジェクトで減損損失が発生した結果、前年同期比減益となりました。こうした状況のもと、再生可能エネルギーセグメントの当第1四半期連結累計期間における売上高は前年同期比1.6%減の121億円、営業利益は前年同期比4億円減益の3億円となりました。
[その他]その他の事業の当第1四半期連結累計期間における売上高は前年同期比7.5%増の1,247億円、営業利益は前年同期比88億円増益の208億円となりました。建設事業については、公共投資は底堅く、民間設備投資に持ち直しの動きが見られたものの、原材料価格の上昇や労働需給のひっ迫を受け、厳しい経営環境にありました。このような事業環境下、技術の優位性を活かした受注活動や生産性の向上及びコスト削減の推進により、競争力の強化に努めました。金属事業については、円高進行や銅価下落、米国関税政策等による先行きの不透明感がある状況においても、AI関連需要の拡大を背景に半導体及び情報通信材料市場は引き続き堅調に推移しました。このような事業環境下、技術を活用した差別化と高収益体質の確立に向けた取組を進めました。上記各セグメント別の売上高には、セグメント間の内部売上高が合計225億円(前年同期は249億円)含まれています。
(2)当四半期の財政状態の概況① 資産 当第1四半期連結会計期間末における資産合計は、営業債権及びその他の債権の減少等により、前連結会計年度末比1,716億円減少の8兆6,178億円となりました。
② 負債 当第1四半期連結会計期間末における負債合計は、営業債務及びその他の債務の減少等により、前連結会計年度末比526億円減少の5兆2,662億円となりました。有利子負債残高は、前連結会計年度末比362億円増加の2兆7,122億円となり、また、手元資金を控除したネット有利子負債は288億円増加の1兆8,162億円となりました。なお、有利子負債にはリース負債を含めています。
③ 資本 当第1四半期連結会計期間末における資本合計は、配当金の支払による減少等により、前連結会計年度末比1,190億円減少の3兆3,516億円となりました。なお、親会社所有者帰属持分比率は前連結会計年度末比0.4ポイント減少し34.9%、1株当たり親会社の所有者帰属持分は前連結会計年度末比33.39円減少の1,119.11円、ネットD/Eレシオ(ネット・デット・エクイティ・レシオ)は前連結会計年度末比0.02ポイント悪化し、0.60倍(ハイブリッド債資本性調整前)となりました。また、当第1四半期連結累計期間よりネットD/Eレシオ算出方法を変更しており、ネット有利子負債にリース負債を加算するとともに、自己資本から非支配持分を除いて算出しています。これに伴い、前連結会計年度末のネットD/Eレシオについても、変更後の計算式に基づき算出しています。2025年度以降 ネットD/Eレシオ=(有利子負債(*)-現金及び現金同等物-3ヵ月超の定期預金-拘束性預金)/(資本合計-非支配持分)* 有利子負債にはリース負債を含めています。
(3)当四半期のキャッシュ・フローの概況当第1四半期連結会計期間末における現金及び現金同等物(以下、「資金」)は8,537億円となり、期首に比べ71億円増加しました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの増減要因は、次のとおりです。
① 営業活動によるキャッシュ・フロー営業活動の結果、資金は1,824億円増加しました(前年同期は637億円の増加)。これは、法人税の支払等による資金減少要因があったものの、営業債権の減少や減価償却費等の資金増加要因が上回ったことによるものです。
② 投資活動によるキャッシュ・フロー投資活動の結果、資金は334億円減少しました(前年同期は1,060億円の減少)。これは、子会社株式の売却による収入等の資金増加要因があったものの、石油製品ほかセグメントの石油精製設備の維持・更新のための投資や石油・天然ガス開発事業への投資等の資金減少要因が上回ったことによるものです。
③ 財務活動によるキャッシュ・フロー財務活動の結果、資金は1,432億円減少しました(前年同期は900億円の減少)。これは、借入金の返済や配当金の支払等の資金減少要因によるものです。
四半期 2027年3月期 第1四半期
出典: ENEOSホールディングス 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/50200/140120260805510351.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況[全般]当第1四半期連結累計期間(2026年4月1日~2026年6月30日)における原油価格(ドバイ原油)は、期初は1バーレル当たり109ドルから、中東情勢の緊迫化を背景に120ドルまで上昇しましたが、米国・イラン間の和平合意への期待やホルムズ海峡の正常化観測を受け下落し、期末は68ドルとなりました。期平均では前年同期比29ドル高の96ドルとなりました。円の対米ドル相場は、中東情勢の緊迫化や日米金利差を背景に円安が進行し、期初の159円から期末の162円へ推移しました。期平均では、前年同期比14円の円安となる159円となりました。こうした状況のもと、当第1四半期連結累計期間の連結売上高は、前年同期比18.7%増の3兆4,078億円となりました。また、営業利益は、前年同期比4,323億円増益の4,826億円となりました。在庫影響(総平均法及び簿価切下げによる棚卸資産の評価が売上原価に与える影響)を除いた営業利益相当額は、前年同期比1,523億円増益の2,874億円となりました。金融収益と金融費用の純額49億円を差し引いた結果、税引前四半期利益は、前年同期比4,333億円増益の4,777億円となり、法人所得税費用489億円を差し引いた四半期利益は、前年同期比4,235億円増益の4,288億円となりました。なお、四半期利益の内訳は、親会社の所有者に帰属する四半期利益が4,150億円、非支配持分に帰属する四半期利益が138億円となりました。セグメント別の概況は、次のとおりです。当社グループは、2026年4月1日付で、従来のENEOS株式会社の天然ガスの液化事業及び国内販売事業を、石油・天然ガスの開発・生産事業を担うENEOS Xplora株式会社に移管・統合しました。当該事業再編は、カーボンニュートラル社会の実現に向けた移行期における低炭素エネルギーの重要性が高まっていることを踏まえ、ENEOS Xplora株式会社が上流であるガス田開発から下流である販売に至る天然ガス事業を一元的に運営することにより、経営資源の最適配分を実現することを目的としています。これに伴い、当第1四半期連結会計期間より、従来「石油製品ほか」に含めていた天然ガスの液化事業及び国内販売事業を「石油・天然ガス開発」に含めて表示しています。なお、前第1四半期連結累計期間のセグメント情報は、変更後の区分方法に基づき作成したものを開示しています。
[石油製品ほかセグメント]石油製品については、自動車の低燃費化を主因とする構造的な国内石油製品需要の減少に加え、国内向けの安定供給を優先したことに伴い輸出数量が減少したことから、販売数量は前年同期比9.6%減となりました。石油化学製品にかかる当社のマージンについては、中東情勢の影響による原料不足及び域内設備の稼働減により需給環境が改善したことから、パラキシレン及びベンゼンともに前年同期比で良化しました。なお、中東情勢の緊迫化を背景に原油供給を巡る不確実性が高まっており、当社の原油調達環境にも影響が生じています。当社では、石油製品の安定供給を維持するため、国家備蓄の活用や調達先の多角化、市場からの原油及び石油製品の緊急調達等の対応を行っています。また、国際的な原油及び石油製品市況、調達関連コストの変動が当社の事業環境に影響を与えています。こうした状況のもと、石油製品ほかセグメントの当第1四半期連結累計期間における売上高は、前年同期比21.4%増の3兆574億円となりました。営業利益は前年同期比4,050億円増益の4,066億円となりました。在庫影響による会計上の利益が1,952億円(前年同期は848億円の損失)含まれており、在庫影響を除いた営業利益相当額は、前年同期比1,250億円増益の2,114億円となりました。
[石油・天然ガス開発セグメント]原油の生産量は、中東プロジェクトにおけるホルムズ海峡封鎖に伴う生産停止の影響により、前年同期比で減少しました。一方、天然ガスの生産量は、マレーシア・サラワク州沖SK10鉱区において、前年同期に実施した定期修繕に伴う生産停止の影響が解消したこと等から、前年同期比で増加しました。また、原油の販売価格は、市況を反映して前年同期比で上昇しました。一方、天然ガスの販売価格は、前年同期並となり影響は軽微でした。こうした状況のもと、石油・天然ガス開発セグメントの当第1四半期連結累計期間における売上高は前年同期比14.0%増の874億円、営業利益は前年同期比116億円増益の271億円となりました。
[機能材セグメント]機能材事業については、戦略製品を中心とした拡販等を行ったものの、定期修繕及び中東情勢の影響による一部製品の数量減があったことから、販売数量は前年同期比で減少しました。一方、営業利益は、ブタジエン市況の高騰や円安の影響等により、前年同期比増益となりました。こうした状況のもと、機能材セグメントの当第1四半期連結累計期間における売上高は前年同期比18.8%増の1,005億円、営業利益は前年同期比64億円増益の117億円となりました。
[電気セグメント]電気事業については、小売販売数量の減少に加えて、連系線に関する制度の終了や費用計上時期ずれ影響による一時的な電力調達費用の増加等により前年同期比減益となりました。こうした状況のもと、電気セグメントの当第1四半期連結累計期間における売上高は前年同期比23.5%減の588億円、営業利益は前年同期比53億円減益の27億円となりました。
[再生可能エネルギーセグメント]再生可能エネルギー事業については、太陽光の新規発電所の稼働による発電量の増加はあったものの、天候不順の影響により、損益は概ね前年同期並となりました。こうした状況のもと、再生可能エネルギーセグメントの当第1四半期連結累計期間における売上高は前年同期比0.8%増の122億円、営業利益は前年同期並の3億円となりました。
[その他]その他の事業の当第1四半期連結累計期間における売上高は前年同期比8.4%減の1,142億円、営業利益は前年同期比144億円増益の352億円となりました。建設事業については、公共投資は堅調に推移し、民間設備投資に持ち直しの動きが見られたものの、原材料価格の上昇や労働需給のひっ迫を受け、厳しい経営環境が続きました。このような事業環境下、技術の優位性を活かした受注活動の強化、生産性の向上及びコスト削減の推進、原材料価格上昇を踏まえた価格転嫁に努めました。金属事業については、金属価格の上昇に加えて、AI関連需要の拡大を背景に半導体及び情報通信材料市場は高い水準で推移しました。また、2026年4月にSCM Minera Lumina Copper Chile株式の一部譲渡を実施しました。このような事業環境下、技術を活用した差別化と高収益体質の確立に向けた取組を進めました。上記各セグメント別の売上高には、セグメント間の内部売上高が合計227億円(前年同期は239億円)含まれています。
(2)当四半期の財政状態の概況① 資産 当第1四半期連結会計期間末における資産合計は、手元資金の減少等があったものの、棚卸資産の増加等により、前連結会計年度末比5,316億円増加の9兆6,259億円となりました。
② 負債 当第1四半期連結会計期間末における負債合計は、社債及び借入金の減少等があったものの、営業債務及びその他の債務の増加、その他の金融負債の増加等により、前連結会計年度末比1,573億円増加の5兆4,934億円となりました。有利子負債残高は、前連結会計年度末比2,278億円減少の2兆3,879億円となり、また、手元資金を控除したネット有利子負債は1,792億円増加の1兆8,830億円となりました。なお、有利子負債にはリース負債を含めています。
③ 資本 当第1四半期連結会計期間末における資本合計は、配当金の支払による減少等があったものの、四半期利益の計上等により、前連結会計年度末比3,743億円増加の4兆1,325億円となりました。なお、親会社所有者帰属持分比率は前連結会計年度末比1.8ポイント上昇し38.9%、1株当たり親会社の所有者帰属持分は前連結会計年度末比153.32円増加の1,406.07円、ネットD/Eレシオ(ネット・デット・エクイティ・レシオ)は前連結会計年度末比0.01ポイント改善し、0.50倍(ハイブリッド債資本性調整前)となりました。
(3)当四半期のキャッシュ・フローの概況当第1四半期連結会計期間末における現金及び現金同等物(以下、「資金」)は4,701億円となり、期首に比べ4,072億円減少しました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの増減要因は、次のとおりです。
① 営業活動によるキャッシュ・フロー営業活動の結果、資金は586億円増加しました(前年同期は1,824億円の増加)。これは、棚卸資産の増加等による減少要因があったものの、税引前四半期利益や営業債務の増加等の増加要因が上回ったことによるものです。
② 投資活動によるキャッシュ・フロー投資活動の結果、資金は1,391億円減少しました(前年同期は334億円の減少)。これは、短期貸付金の減少等の増加要因があったものの、石油・天然ガス開発事業への投資や石油製品ほかセグメントの石油精製設備の維持・更新のための投資等の減少要因が上回ったことによるものです。
③ 財務活動によるキャッシュ・フロー財務活動の結果、資金は3,388億円減少しました(前年同期は1,432億円の減少)。これは、社債の償還や借入金の返済、配当金の支払等の減少要因によるものです。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。