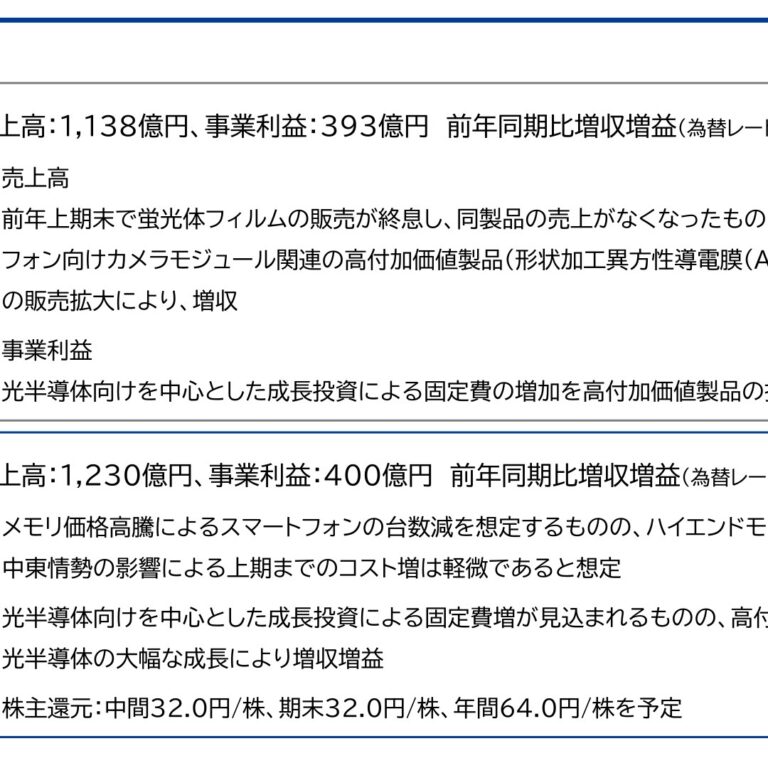
通期・四半期とも見出し構成や説明の粒度はほぼ変わらず、製品カテゴリー別の需給動向や新工場稼働など期中トピックの中身が入れ替わっているのみである。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、デクセリアルズ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,956字 → 3,909字(前期比-1.2%、ほぼ変化なし)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(789字) → あり(18字)
変化の型: 変化なし
増えた要素
- 光半導体事業への成長投資の説明
減った要素
- 各セグメントの製品カテゴリー別業績を箇条書き(・)で列挙する形式(文章形式に変更)
要約: 見出しは①②の segment名から「事業」の語が外れた程度で構成に変化はない。セグメント別業績の説明が前期の箇条書き形式から文章形式に変わったが、要因説明の分量自体は同水準で、内容は製品カテゴリーごとの需給動向が入れ替わっているだけである。
四半期決算短信の比較
文字数: 1,380字 → 1,319字(前期比-4.4%、ほぼ変化なし)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1885字) → あり(1891字)
変化の型: 出来事型
増えた要素
- 宮城県登米市の工場での新規生産開始の説明
減った要素
- 蛍光体フィルム販売終了の影響に関する言及(前年はまだ影響が残っていたが今期は解消)
要約: 構成・分量とも前年同期とほぼ同じで、光半導体の宮城県登米市工場での新規生産開始という新しいトピックが加わった一方、前年にあった蛍光体フィルム販売終了の影響への言及は解消して消えている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: デクセリアルズ 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/49800/140120250512540741.pdf)
1.経営成績等の概況当社グループは、当連結会計年度より国際財務報告基準(以下「IFRS」という)を適用しております。また、前連結会計年度の財務数値についても、IFRSに組替えて比較分析を行っております。なお、財務数値に係るIFRSと日本基準との差異については、【添付資料】26ページ「3.連結財務諸表及び主な注記 (5) 連結財務諸表に関する注記事項 (初度適用)」をご覧ください。
(1)経営成績に関する分析(当期の経営成績)当期(2024年4月1日から2025年3月31日まで)における世界経済は、米国を中心に底堅さが続いた一方で、米政権の相互関税を含む諸政策による景気後退懸念、ロシア・ウクライナ情勢、中東紛争をはじめとする地政学リスクの高まりに加えて、為替動向の不安定さの継続により、先行き不透明な状況が続いています。当社の製品が関わる主要業界では、スマートフォン・タブレットは堅調に推移するなかで、特に中国及び韓国のスマートフォンでは液晶ディスプレイからOLEDディスプレイへの移行が継続しました。ノートPCはコロナ禍に伴う在宅需要で購入された製品の買い替え需要により好調に推移しました。自動車は中国メーカーの販売が拡大したものの、全体では横ばいとなりました。このような経営環境のなか、中期経営計画に基づき事業環境の変化の影響を受けにくい事業ポートフォリオの拡大に取り組みました。成長領域においては、自動車向け製品の販売拡大に加え、フォトニクスカテゴリーではデータセンター等で使われる光トランシーバー用製品の新規顧客を開拓し、製品の出荷を開始しました。また、既存領域においても、テクノロジーの進化を先回りした製品の開発・提案に取り組み、反射防止フィルムや粒子整列型異方性導電膜(ACF)などの高付加価値製品の販売が拡大しました。なお、為替相場は当期において前期に対して円安が進み、業績の押し上げ効果がありました。以上の結果、当期の売上高は110,390百万円(前期比4.9%増)、事業利益は38,068百万円(前期比11.7%増)、営業利益は39,735百万円(前期比24.6%増)、親会社の所有者に帰属する当期利益は27,737百万円(前期比22.9%増)となりました。各セグメントの業績、ならびに製品カテゴリー別の売上状況は以下のとおりです。
①光学材料部品事業(単位:百万円)当期 前期 増減率売 上 高 50,647 51,453 △1.6%事 業 利 益 14,556 15,256 △4.6%(注)売上高にはセグメント間取引が含まれています。・売上高は50,647百万円(前期比1.6%減)、事業利益は14,556百万円(前期比4.6%減)となりました。・光学フィルムでは、反射防止フィルムにおいてノートPC用ディスプレイ向け製品の好調に加え、車載ディスプレイ向け製品の採用モデル数が増加したものの、蛍光体フィルムの販売終了により減収減益となりました。・光学樹脂材料では、光学弾性樹脂(SVR)が堅調に推移したものの、精密接合用樹脂において収益性の高いハイエンドモデルのスマートフォン向けセンサー関連製品の数量が減少し、増収減益となりました。
②電子材料部品事業(単位:百万円)当期 前期 増減率売 上 高 60,434 54,387 11.1%事 業 利 益 23,511 18,830 24.9%(注)売上高にはセグメント間取引が含まれています。・売上高は60,434百万円(前期比11.1%増)、事業利益は23,511百万円(前期比24.9%増)となりました。・接合関連材料では、ノートPC向け汎用品等の数量が前期並みとなり、収益も前期並みとなりました。・異方性導電膜では、主に中国及び韓国のスマートフォン向けに粒子整列型ACFの拡大が継続したことにより、増収増益となりました。デクセリアルズ(株)(4980)2025年3月期 決算短信・表面実装型ヒューズでは、電動工具向け製品の主要顧客の在庫調整の終了や新規案件の獲得により、増収増益となりました。・フォトニクスでは、光半導体においてデータセンター等で使われる光トランシーバー用製品の新規顧客への出荷を開始したことにより、増収増益となりました。(次期の見通し)次期(2026年3月期)の連結業績予想は次のとおりです。通期連結業績見通し(単位:百万円)次期予想(2026年3月期)連 結 売 上 高 103,500事 業 利 益 29,000営 業 利 益 28,000税 引 前 利 益 28,300親 会 社 の 所 有 者 に 帰 属 す る 当 期 利 益 20,500(前提為替レートは1米ドル=135.0円)2026年3月期につきましては、米政権の諸政策をはじめとする地政学リスクを背景に、当社の製品が関わる主要業界の動向は不確実性が高まっております。このような状況の下、当社は、既存領域においてハイエンドモデルのスマートフォン向けセンサー関連製品である精密接合用樹脂や形状加工ACFの売上が増加するとともに、成長領域ではデータセンター向け光トランシーバー用製品や車載ディスプレイ向け反射防止フィルムの採用が拡大すると見込んでおります。これら高付加価値製品の販売拡大により、蛍光体フィルムの販売終了による減収をカバーし、為替変動の影響を除くと増収となる見込みです。事業利益につきましては、将来の製品需要の増加を見据えた設備投資や研究開発費が増加する一方で、高付加価値製品が拡大することにより、為替変動の影響を除くと増益となる見込みです。次期の前提為替レートは、当期実績152.6円/米ドルに対し、135.0円/米ドルとしています。<業績予想に関する注意事項>本資料に記載されている業績見通し等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、当社としてその達成を約束する趣旨のものではありません。実際の業績等は様々な要因により異なる可能性があります。デクセリアルズ(株)(4980)2025年3月期 決算短信
(2)財政状態に関する分析①財政状態当連結会計年度末の資産合計は売却目的で保有する資産が減少しましたが、有形固定資産、持分法で会計処理されている投資、営業債権及びその他の債権が増加したことにより、前連結会計年度末に比べ11,447百万円増加し、151,821百万円となりました。負債合計は、有利子負債(非流動負債)が減少しましたが、未払法人所得税、その他の金融負債、有利子負債(流動負債)が増加したことにより、前連結会計年度末に比べ654百万円増加し、55,905百万円となりました。資本合計は、利益剰余金、資本剰余金が増加したことにより、前連結会計年度末に比べ10,793百万円増加し、95,915百万円となりました。
②キャッシュ・フローの状況当連結会計年度の営業活動によるキャッシュ・フローは、法人所得税の支払による減少があった一方で、税引前利益が増加した結果、前連結会計年度に比べ12,034百万円増加し、40,433百万円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出等により、前連結会計年度に比べ11,047百万円支出が増加し、22,316百万円の支出となりました。財務活動によるキャッシュ・フローは、自己株式の取得による支出及び配当金の支払等があり、前連結会計年度に比べ10,551百万円支出が増加し、21,286百万円の支出となりました。上記の結果、当期における現金及び現金同等物は、前連結会計年度末に比べ348百万円減少し、当連結会計年度末には34,979百万円となりました。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆さまに対する利益還元を最も重要な経営課題のひとつと位置づけており、成長投資による企業価値向上が株主共通の利益という認識の下、中期経営計画2028「進化の実現」において策定したキャピタル・アロケーション及び資本政策に基づき、積極的な成長投資と適正な利益配分を実施し、持続的成長と高水準の還元の両立を図ります。具体的には以下のとおりです。・中期経営計画期間(5年間累計)で、総還元性向60%を目処に実施します。・各期の現金配当額については、連結配当性向40%を目途とし、かつ、下限としてDOE7%以上とする、長期安定的な配当の実現を目指します。・自己株式の取得については、財務状況や株価水準、キャッシュポジション等を総合的に勘案して、機動的に実施します。なお、取得した自己株式は、インセンティブ目的の取得を除き、原則消却します。当期(2025年3月期)の期末配当金につきましては、2025年5月12日開催の取締役会において、1株につき32.0円にすることといたしました。年間配当金につきましては、1株当たり58.0円(株式分割考慮後)となります。当社は、2024年10月1日を効力発生日として、普通株式1株につき3株の割合で株式分割を行っています。株式分割を考慮しない場合の期末配当金は96.0円、年間配当金は174.0円となります。(前期100.0円)次期(2026年3月期)につきましては、上記の株主還元方針に従いまして、1株当たりの中間配当金を29.0円、期末配当金を29.0円とさせていただく予定です。また、剰余金の配当については、中間配当と期末配当の年2回を基本的な方針としています。当社は会社法第459条第1項の規定に基づき、取締役会の決議によって剰余金の配当を行うことができる旨を定めていますが、期末配当については株主総会での決議を予定しています。(ご参考)2025年3月期 総還元性向 73.2%
通期 2026年3月期
出典: デクセリアルズ 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月13日
1.経営成績等の概況(1)経営成績に関する分析(当期の経営成績)当期(2025年4月1日から2026年3月31日まで)における世界経済は、米政権の相互関税を含む各種政策による影響や、ロシア・ウクライナ情勢の長期化、中東地域の緊張の高まりといった地政学リスクの増大に加え、為替動向の不安定さも継続しており、先行き不透明な状況が続いております。当社の製品が関わる主要業界では、コンシューマーIT製品市場において、下期からメモリ価格高騰の影響が懸念されたものの、通期では堅調に推移しました。自動車市場は中国市場の競争環境が激化したなか、EV化の進展により生産台数は底堅く推移しました。データセンター向け光トランシーバー市場は、生成AIの普及を背景に需要が好調に推移しました。このような経営環境のなか、中期経営計画に基づき事業環境の変化の影響を受けにくい事業ポートフォリオの拡大に取り組みました。成長領域においては、フォトニクス事業でデータセンター向け光トランシーバー用製品や通信機器向け製品の出荷数量が拡大しました。自動車事業では、中国自動車市場の競争激化に伴い顧客の販売数量が減少したものの、反射防止フィルム(ARF)の採用モデル数の増加およびディスプレイ面積の拡大により、売上高は微増となりました。また、既存領域においては、前年上期末で蛍光体フィルムの販売が終息し、同製品の売上がなくなったものの、形状加工異方性導電膜(ACF)をはじめとしたハイエンドスマートフォン向けカメラモジュール関連の高付加価値製品の販売が拡大しました。以上の結果、当期の売上高は113,832百万円(前年同期比3.1%増)、事業利益は39,352百万円(前年同期比3.4%増)、営業利益は38,097百万円(前年同期比4.1%減)、親会社の所有者に帰属する当期利益は28,009百万円(前年同期比1.0%増)となりました。各セグメントの業績は以下のとおりです。
①光学材料部品(単位:百万円)前期 当期 増減率売 上 高 50,647 47,971 △5.3%事 業 利 益 14,556 14,308 △1.7%(注)売上高にはセグメント間取引が含まれています。売上高について、反射防止フィルム(ARF)では、ノートPC用ディスプレイ向け製品が前年下期から続く最終製品の買い替え需要を追い風に上期まで好調に推移したものの、下期には需要が落ち着き、また第4四半期には一部採用モデルの販売数量が減少したことから、微減となりました。他方、自動車向け製品は採用モデル数の増加やディスプレイ面積の拡大により微増となったことから、全体では横ばいとなりました。精密接合用樹脂では、ハイエンドスマートフォン向け製品が採用モデルの販売数量増加により堅調に推移しました。他方、セグメント全体では、蛍光体フィルムが前年上期末で販売終息した影響により、売上高は47,971百万円(前年同期比5.3%減)となりました。利益については、精密接合用樹脂の増収効果があったものの、高付加価値製品であるノートPC用ディスプレイ向け反射防止フィルム(ARF)の減収影響などにより、事業利益は14,308百万円(前年同期比1.7%減)となりました。
②電子材料部品(単位:百万円)前期 当期 増減率売 上 高 60,434 66,724 10.4%事 業 利 益 23,511 25,043 6.5%(注)売上高にはセグメント間取引が含まれています。売上高について、異方性導電膜(ACF)では、ディスプレイ向けACFにおいて前連結会計年度への需要の前倒しなどがあったものの、カメラモジュール向けACFではハイエンドスマートフォン向け製品である形状加工ACFが好調に推移しました。デクセリアルズ(株)(4980)2026年3月期 決算短信光半導体では、データセンター向け光トランシーバー用製品や通信機器向け製品の需要が拡大したなか、歩留まりの改善に取り組み、出荷数量が拡大しました。二次保護ヒューズでは、電動工具向け製品の主要顧客の在庫調整が前連結会計年度で終了したことに伴う生産回復に加え、データセンター向けバッテリー・バックアップ・ユニット(BBU)用製品の売上が継続したことにより、販売数量が拡大しました。これらにより、売上高は66,724百万円(前年同期比10.4%増)となりました。利益については、光半導体への成長投資が増加したものの、上記の増収効果により、事業利益は25,043百万円(前年同期比6.5%増)となりました。(次期の見通し)次期(2027年3月期)の連結業績予想は次のとおりです。通期連結業績見通し(単位:百万円)次期予想(2027年3月期)連 結 売 上 高 123,000事 業 利 益 40,000営 業 利 益 38,500税 引 前 利 益 38,500親 会 社 の 所 有 者 に 帰 属 す る 当 期 利 益 27,500(前提為替レートは1米ドル=150.0円)2027年3月期については、中東情勢の緊張の高まりに伴う世界経済の混乱や、メモリ価格高騰によるコンシューマーIT製品市場への影響により、当社の製品が関わる主要業界の動向は不確実性が高まっております。当社業績に与える影響については、メモリ価格高騰によりスマートフォンの生産台数の減少を想定する一方、ハイエンドスマートフォンは拡大を見込んでおります。また、中東情勢に起因する上期までのコスト増加の影響は軽微となる見通しです。このような状況の下、成長領域において、データセンター向け光トランシーバー用製品の新たな製造設備の稼働による販売数量の大幅な拡大を見込んでおります。また、既存領域では、主にハイエンドスマートフォン向けの異方性導電膜(ACF)や精密接合用樹脂をはじめとした高付加価値製品が伸長する見通しです。これらにより、売上高は増収を見込んでおります。事業利益については、フォトニクス事業を中心とした設備投資や研究開発費が増加する一方で、上記の増収効果により、増益となる見込みです。次期の前提為替レートは、当期実績150.8円/米ドルに対し、150.0円/米ドルとしております。デクセリアルズ(株)(4980)2026年3月期 決算短信
(2)財政状態に関する分析①財政状態当連結会計年度末の資産合計は現金及び現金同等物が減少しましたが、有形固定資産、営業債権及びその他の債権、棚卸資産が増加したことにより、前連結会計年度末に比べ13,282百万円増加し、165,104百万円となりました。負債合計は、その他の金融負債、有利子負債(非流動負債)が増加しましたが、有利子負債(流動負債)、未払法人所得税が減少したことにより、前連結会計年度末に比べ165百万円減少し、55,740百万円となりました。資本合計は、利益剰余金が増加したことにより、前連結会計年度末に比べ13,448百万円増加し、109,363百万円となりました。
②キャッシュ・フローの状況当連結会計年度の営業活動によるキャッシュ・フローは、税引前利益が38,388百万円となりましたが、法人所得税の支払による減少があった一方で、減価償却費などの非キャッシュ項目による増加があり、27,544百万円の収入(前年同期比12,889百万円減)となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出などにより、25,061百万円の支出(前年同期比2,744百万円増)となりました。財務活動によるキャッシュ・フローは、自己株式の取得による支出および配当金の支払などがあり、21,443百万円の支出(前年同期比156百万円増)となりました。上記の結果、当期における現金及び現金同等物は、前連結会計年度末に比べ18,324百万円減少し、当連結会計年度末には16,655百万円となりました。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆さまに対する利益還元を最も重要な経営課題のひとつと位置づけており、成長投資による企業価値向上が株主共通の利益という認識の下、中期経営計画2028「進化の実現」において策定したキャピタル・アロケーションおよび資本政策に基づき、積極的な成長投資と適正な利益配分を実施し、持続的成長と高水準の還元の両立を図ります。具体的には以下のとおりです。・中期経営計画期間(5年間累計)で、総還元性向60%を目途とします。・各期の現金配当額については、連結配当性向40%を目途とし、かつ、DOE7%以上とする、長期安定的な配当の実現を目指します。・自己株式の取得については、財務状況や株価水準、キャッシュ・ポジションなどを総合的に勘案して、機動的に実施します。なお、取得した自己株式は、インセンティブ目的の取得を除き、原則消却します。当期(2026年3月期)の期末配当金につきましては、2026年5月13日開催の取締役会において、1株につき
29.00円にすることといたしました。年間配当金につきましては、1株当たり58.00円となります。次期(2027年3月期)につきましては、上記の株主還元方針に従いまして、1株当たりの中間配当金を32.00円、期末配当金を32.00円とさせていただく予定です。また、剰余金の配当については、中間配当と期末配当の年2回を基本的な方針としています。当社は会社法第459条第1項の規定に基づき、取締役会の決議によって剰余金の配当を行うことができる旨を定めていますが、期末配当については株主総会での決議を予定しています。(ご参考)2026年3月期 総還元性向 54.0%
四半期 2026年3月期 第1四半期
出典: デクセリアルズ 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/49800/140120250805530091.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における当社グループの業績については、蛍光体フィルムの販売が終了した影響をその他の高付加価値製品の拡大でカバーしたものの、光半導体を中心とした固定費の増加や、為替が円高に推移したことなどにより、売上高は26,140百万円(前年同期比3.8%減)、事業利益は7,899百万円(前年同期比17.7%減)、営業利益は7,985百万円(前年同期比18.3%減)、親会社の所有者に帰属する四半期利益は5,565百万円(前年同期比16.8%減)となりました。各セグメントの業績、ならびに製品カテゴリー別の売上状況は以下のとおりです。a.光学材料部品当第1四半期連結累計期間において、光学フィルムカテゴリーでは、反射防止フィルム(ARF)においてノートPC用ディスプレイ向け製品が好調に推移しましたが、蛍光体フィルムの販売終息影響により減収となりました。光学樹脂材料カテゴリーでは、精密接合用樹脂において収益性の高いハイエンドモデルのスマートフォン向け製品の販売数量の増加などにより、増収となりました。この結果、売上高は11,933百万円(前年同期比5.1%減)、事業利益は3,329百万円(前年同期比8.6%減)となりました。b.電子材料部品当第1四半期連結累計期間において、異方性導電膜(ACF)カテゴリーでは、スマートフォンの新モデルの量産開始が後ろ倒しとなった影響に加え、中国におけるスマートフォンの買い替え補助金制度により前四半期に前倒し需要が発生した影響などにより、減収となりました。表面実装型ヒューズカテゴリーでは、電動工具向け製品の主要顧客の在庫調整が前期で終了したことに伴う生産回復に加え、データセンター向けBBU(バッテリー・バックアップ・ユニット)案件の新規獲得などにより、増収となりました。フォトニクスカテゴリーでは、光半導体においてデータセンター向け光トランシーバー用製品の出荷数量が拡大したことなどにより、増収となりました。この結果、売上高は14,390百万円(前年同期比2.5%減)、事業利益は4,570百万円(前年同期比23.2%減)となりました。(注)セグメントの売上高にはセグメント間取引が含まれております。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における資産合計は、現金及び現金同等物、繰延税金資産が減少しましたが、有形固定資産、営業債権及びその他の債権が増加したことにより、前連結会計年度末に比べ3,172百万円増加し、154,993百万円となりました。負債合計は、未払法人所得税、従業員給付が減少しましたが、その他の金融負債、営業債務及びその他の債務が増加したことにより、前連結会計年度末に比べ3,579百万円増加し、59,484百万円となりました。資本合計は、資本剰余金が増加しましたが、自己株式が増加したことにより、前連結会計年度末に比べ406百万円減少し、95,508百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の通期の業績見通しについては、2025年5月12日の「2025年3月期 決算短信」で公表した予想値から変更はありません。デクセリアルズ(株)(4980)2026年3月期 第1四半期決算短信
四半期 2027年3月期 第1四半期
出典: デクセリアルズ 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/49800/140120260804508132.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における当社グループの業績については、反射防止フィルム(ARF)において、ノートPC用ディスプレイ向け製品での前年上期の最終製品の買い替え需要の反動などに加え、自動車向け製品で中国自動車市場の競争激化を背景にした顧客の販売数量減少の影響がありました。一方で、為替が前年同期比で円安に推移したことに加え、光半導体ではデータセンター向け光トランシーバー用製品の出荷数量が増加しました。また、精密接合用樹脂および形状加工異方性導電膜(ACF)では、ハイエンドスマートフォン用カメラモジュール向け製品の採用モデルの生産数量が増加しました。その結果、売上高は27,182百万円(前年同期比4.0%増)、事業利益は8,275百万円(前年同期比4.8%増)、営業利益は8,588百万円(前年同期比7.5%増)、親会社の所有者に帰属する四半期利益は6,241百万円(前年同期比12.1%増)となりました。各セグメントの業績は以下のとおりです。a.光学材料部品当第1四半期連結累計期間において、精密接合用樹脂がハイエンドスマートフォンの生産数量の増加により堅調に推移したものの、反射防止フィルム(ARF)はノートPC用ディスプレイ向け製品および自動車向け製品ともに最終製品の販売数量の減少による影響がありました。この結果、売上高は10,329百万円(前年同期比13.4%減)、事業利益は2,713百万円(前年同期比18.5%減)となりました。b.電子材料部品当第1四半期連結累計期間において、光半導体がデータセンター向け光トランシーバー用製品の需要が拡大するなか、宮城県登米市の工場で新たな生産を開始しました。また、カメラモジュール向け形状加工異方性導電膜(ACF)がハイエンドスマートフォンの生産数量の増加により堅調に推移しました。この結果、売上高は17,080百万円(前年同期比18.7%増)、事業利益は5,561百万円(前年同期比21.7%増)となりました。(注)セグメントの売上高にはセグメント間取引が含まれております。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における資産合計は、現金及び現金同等物、営業債権及びその他の債権が減少しましたが、有形固定資産、その他の流動資産が増加したことにより、前連結会計年度末に比べ11,986百万円増加し、177,090百万円となりました。負債合計は、未払法人所得税、従業員給付が減少しましたが、その他の金融負債、有利子負債(非流動負債)が増加したことにより、前連結会計年度末に比べ9,919百万円増加し、65,660百万円となりました。資本合計は、利益剰余金、資本剰余金が増加したことにより、前連結会計年度末に比べ2,066百万円増加し、111,430百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の通期の業績見通しについては、2026年5月13日の「2026年3月期 決算短信」で公表した予想値から変更はありません。デクセリアルズ(株)(4980)2027年3月期 第1四半期決算短信
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。