通期・四半期とも見出し構成は変わらず、通期ではリサイクル工場火災の説明が加わった一方で株主還元方針の新旧比較表がなくなり、全体として粒度は前年並みで推移している。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ユー・エス・エス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,866字 → 3,863字(前期比-0.1%、ほぼ横ばい)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(651字) → あり(666字)
変化の型: 出来事型、簡素化型
増えた要素
- プラスチックリサイクル工場の火災発生(2025年11月)と一部設備を除く稼働再開の説明
- 中東情勢の緊迫化やサプライチェーンへの影響など見通しにおける外部環境要因の言及
- 自己株式の消却・ファシリティ型自己株式取得の調整取引に伴う資本剰余金・利益剰余金・自己株式の増減内訳
減った要素
- 株主還元方針強化についての新旧方針比較表(「これまでの方針」と「新たな方針」の対比)
要約: 通期は、リサイクル事業でのプラスチックリサイクル工場火災の発生・稼働再開の説明が新たに加わった一方、株主還元方針強化に関する新旧比較表は無くなり当該項目の記述量が約半分に減少した。見出し番号(②③)は年度表記の更新のみで構成は変わらず、全体の粒度は前年とほぼ同等。
四半期決算短信の比較
文字数: 2,986字 → 2,931字(前期比-1.8%、ほぼ横ばい)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(48字) → あり(48字)
変化の型: 変化なし
要約: 四半期の構成・粒度は前年同期とほぼ同一で、セクション別の文字数も僅差。業績予想を上回った旨の説明パターンも共通しており、要因説明の対象が「認証試験不正問題の反動」から「環境性能割廃止による新車販売増」に入れ替わっている程度で、粒度・構成に変化はない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ユー・エス・エス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/47320/140120250513545704.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における国内自動車流通市場は、国内自動車メーカーの認証試験不正問題により続いていた一部車種の出荷停止が解消したことや、新車販売の受注残の積極的な解消を図る動きなどから、新車登録台数(軽自動車含む)は4,575千台(前期比1.0%増)となりました。中古車登録台数(軽自動車含む)は、新車の一部車種において納期の長期化が続いており、即時納車が可能な中古車への需要は引き続き堅調であったことなどから、6,467千台(前期比0.3%増)となりました。((一社)日本自動車販売協会連合会、(一社)全国軽自動車協会連合会調べ)中古車輸出市場は、主にニュージーランド、ロシア向けの台数が減少したことにより、1,579千台(前期比1.5%減)となりました。(財務省貿易統計調べ)オートオークション市場における出品台数は7,623千台(前期比1.9%減)、成約台数は5,301千台(前期比1.3%増)、成約率は69.5%(前期実績67.3%)となりました。((株)ユーストカー調べ)このような経営環境の中、USSグループの当連結会計年度における経営成績は、売上高104,021百万円(前期比6.6%増)、営業利益54,206百万円(前期比10.8%増)、経常利益54,883百万円(前期比10.5%増)、親会社株主に帰属する当期純利益37,636百万円(前期比14.4%増)となりました。オートオークションオートオークションの出品台数は3,202千台(前期比3.8%増)、成約台数は2,145千台(前期比8.0%増)、成約率は67.0%(前期実績64.4%)となり、出品台数および成約台数が増加したことに加え、インターネット経由の落札手数料の改定によりオークション手数料収入が増加したことなどから増収増益となりました。この結果、オートオークションのセグメントは、外部顧客に対する売上高81,843百万円(前期比9.0%増)、営業利益53,274百万円(前期比12.4%増)となりました。中古自動車等買取販売中古自動車買取専門店「ラビット」は、販売台数が増加したことなどから増収増益となりました。事故現状車買取販売事業は、販売台数が増加したものの、台当たり粗利益が減少し増収減益となりました。この結果、中古自動車等買取販売のセグメントは、外部顧客に対する売上高12,651百万円(前期比10.7%増)、営業利益276百万円(前期比16.6%減)となりました。リサイクル資源リサイクル事業は、非鉄金属相場が高値圏で推移したことで増収となった一方、業務委託費が増加したことなどから増収減益となりました。プラントリサイクル事業は、大規模な解体工事の受注件数が減少したことにより減収減益となりました。この結果、リサイクルのセグメントは、外部顧客に対する売上高8,407百万円(前期比20.1%減)、営業利益542百万円(前期比53.4%減)となりました。
(2)当期の財政状態の概況(資産、負債および純資産の状況)当連結会計年度末の資産合計は267,348百万円となり、前連結会計年度末と比較して4,209百万円減少しました。これは主に、現金及び預金が4,210百万円、営業貸付金が2,806百万円増加した一方、オークション貸勘定が10,751百万円減少したことによるものです。負債合計は59,993百万円となり、前連結会計年度末と比較して12,541百万円減少しました。これは主に、未払法人税等が1,087百万円増加した一方、オークション借勘定が13,744百万円減少したことによるものです。純資産合計は207,354百万円となり、前連結会計年度末と比較して8,332百万円増加しました。これは主に、親会社株主に帰属する当期純利益を37,636百万円計上した一方、剰余金の配当を19,695百万円実施したことから利益剰余金が17,941百万円増加したこと、自己株式の取得などにより自己株式が9,660百万円増加したことによるものです。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及 び現金同等物(以下「資金」という。)は、前連結会計年度末と比較して2,210百万円増加し、104,719百万円となりました。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は38,157百万円となりました。これは主に、税金等調整前当期純利益54,955百万円(前期比12.9%増)、法人税等の支払額16,445百万円(前期比14.5%増)によるものです。(投資活動によるキャッシュ・フロー)投資活動の結果支出した資金は5,995百万円となりました。これは主に、有形固定資産の取得による支出2,771百万円(前期比32.2%増)、定期預金の純増加額2,000百万円(前期実績-百万円)、無形固定資産の取得による支出1,499百万円(前期比163.1%増)によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果支出した資金は29,951百万円となりました。これは主に、配当金の支払額19,695百万円(前期比
18.7%増)、自己株式の取得による支出10,000百万円(前期比21.2%減)によるものです。(4)今後の見通し国内自動車メーカーの認証試験不正問題の影響を受けて一時停止していた車種の出荷が再開され、新車販売は回復基調にあります。これにともない、オートオークション市場における出品台数も増加していくものと見込まれます。このような経営環境の中、USSグループは横浜会場の建替えなど積極的な設備投資を行い、オートオークション業界におけるシェア向上を目指します。2026年3月期の連結業績見通しにつきましては、オートオークションにおける出品台数3,328千台(前期比3.9%増)、成約台数2,167千台(前期比1.0%増)、成約率65.1%(前期実績67.0%)を見込んでおります。<連結業績予想>通期(2025年4月1日~2026年3月31日) (単位:百万円)2025年3月期実績2026年3月期予想 増減 増減率( A ) ( B ) ( B – A ) ( B÷A ) – 1出品台数(台) 3,202,002 3,328,000 125,998 3.9%成約台数(台) 2,145,158 2,167,000 21,842 1.0%成約率 67.0% 65.1% △1.9p -売上高 104,021 111,800 7,778 7.5%営業利益 54,206 55,800 1,593 2.9%経常利益 54,883 56,500 1,616 2.9%親会社株主に帰属する37,636 38,300 663 1.8%当期純利益なお、本資料に記載されている事業見通し等の将来に関する記述は、当社が現在入手している情報および合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。また実際の業績等は様々な要因により大きく異なる可能性があります。
(5)利益配分に関する基本方針および当期・次期配当①配当に関する基本方針当社は、安定的な配当の維持および適正な利益還元の観点から、業績に連動した配当政策として連結配当性向を指標に用いております。2006年2月に連結配当性向の目標値を公表して以来、これまで段階的に引き上げるとともに、株式上場以来連続増配を継続してまいりました。今回、連結配当性向に関する方針を2026年3月期以降60%以上に引き上げることを公表しました。<連結配当性向に関する方針の公表経過>公表日 連結配当性向に関する方針2006年2月6日 2006年3月期は20%程度、将来的に30%程度を目標2008年1月29日 2008年3月期は30%、将来的に40%を目標2010年5月11日 2010年3月期以降40%以上2013年5月14日 2014年3月期以降45%以上2016年5月9日 2017年3月期以降50%以上2019年11月11日 2020年3月期以降55%以上2025年5月13日 2026年3月期以降60%以上
②2025年3月期の利益配分について配当につきましては上記方針のもと、当初計画しておりました1株当たり期末配当金21円50銭から1円30銭増配し、22円80銭を予定しております。すでに実施済みの中間配当金とあわせ、1株当たり年間配当金は43円40銭、連結配当性向は55.0%となり、株式上場以来25期連続増配を達成する予定です。
③2026年3月期の利益配分について2026年3月期の利益配分につきましては、1株当たり中間配当金24円30銭、期末配当金24円30銭とし1株当たり年間配当金は48円60銭を予想しております。
④株主還元方針の強化についてこれまでの株主還元方針・連結配当性向55%以上(2020年3月期以降)・総還元性向80%以上(2025年3月期から2027年3月期までの3か年)毎期総還元性向が80%以上となるよう、自己株式の取得を実施新たな株主還元方針(2026年3月期以降)・連結配当性向60%以上(2026年3月期以降)・総還元性向100%以上(2026年3月期から2028年3月期までの3か年)今後3か年は、毎期総還元性向が100%以上となるよう、自己株式の取得を実施する予定です。自己株式の取得の実施規模および実施時期などについては、決定次第速やかに開示いたします。
通期 2026年3月期
出典: ユー・エス・エス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における国内自動車流通市場は、前年度に発生した国内自動車メーカーの認証試験不正問題にともなう出荷停止が解消されたものの、国内の新車販売が伸び悩んだことから、新車登録台数(軽自動車含む)は4,533千台(前期比0.9%減)となりました。中古車登録台数(軽自動車含む)は、前期を上回ったものの、新車登録台数の減少などの影響により、6,507千台(前期比0.6%増)となりました。((一社)日本自動車販売協会連合会、(一社)全国軽自動車協会連合会調べ)中古車輸出市場は、主にアフリカ、スリランカ向けの台数が増加したことにより、1,738千台(前期比10.1%増)となりました。(財務省貿易統計調べ)オートオークション市場における出品台数は8,013千台(前期比5.1%増)、成約台数は5,532千台(前期比4.4%増)、成約率は69.0%(前期実績69.5%)となりました。((株)ユーストカー調べ)このような経営環境の中、USSグループの当連結会計年度における経営成績は、売上高113,854百万円(前期比9.5%増)、営業利益59,847百万円(前期比10.4%増)、経常利益60,590百万円(前期比10.4%増)、親会社株主に帰属する当期純利益41,360百万円(前期比9.9%増)となりました。オートオークションオートオークションの出品台数は3,504千台(前期比9.4%増)、成約台数は2,347千台(前期比9.4%増)、成約率は67.0%(前期実績67.0%)となり、出品台数および成約台数が増加したことに加え、専用端末を使用してオークションに参加する「USS JAPAN」の落札手数料の改定により、オークション手数料収入が増加したことなどから増収増益となりました。この結果、オートオークションのセグメントは、外部顧客に対する売上高89,702百万円(前期比9.6%増)、営業利益58,584百万円(前期比10.0%増)となりました。中古自動車等買取販売中古自動車買取専門店「ラビット」は、オークション相場が高水準で推移したことにより増収となったものの、販売台数が減少したことなどから増収減益となりました。事故現状車買取販売事業は、販売台数が減少した一方、台当たり粗利益が増加したことなどから減収増益となりました。この結果、中古自動車等買取販売のセグメントは、外部顧客に対する売上高12,470百万円(前期比1.4%減)、営業利益380百万円(前期比37.7%増)となりました。リサイクル資源リサイクル事業は、非鉄金属相場が上昇基調で推移した一方、減価償却費が増加したことなどから増収減益となりました。なお、2025年11月にプラスチックリサイクル工場で火災が発生しましたが、一部の設備を除き稼働を再開しております。プラントリサイクル事業は、大規模な解体工事の受注件数が増加したことなどから増収増益となりました。この結果、リサイクルのセグメントは、外部顧客に対する売上高10,292百万円(前期比22.4%増)、営業利益673百万円(前期比24.1%増)となりました。
(2)当期の財政状態の概況(資産、負債および純資産の状況)当連結会計年度末の資産合計は270,130百万円となり、前連結会計年度末と比較して2,782百万円増加しました。これは主に、有価証券が3,000百万円減少した一方、建物及び構築物(純額)が5,493百万円増加したことによるものです。負債合計は59,163百万円となり、前連結会計年度末と比較して829百万円減少しました。これは主に、未払法人税等が696百万円、支払手形及び買掛金が387百万円増加した一方、オークション借勘定が2,012百万円減少したことによるものです。純資産合計は210,966百万円となり、前連結会計年度末と比較して3,612百万円増加しました。これは主に、親会社株主に帰属する当期純利益を41,360百万円計上した一方、剰余金の配当を22,475百万円実施したことに加え、自己株式の取得により16,000百万円減少したことによるものです。なお、自己株式の消却およびファシリティ型自己株式取得の調整取引により、資本剰余金が76百万円、利益剰余金が39,208百万円、自己株式が39,285百万円それぞれ減少しております。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及 び現金同等物(以下「資金」という。)は、前連結会計年度末と比較して15,786百万円減少し、88,933百万円となりました。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は43,913百万円となりました。これは主に、税金等調整前当期純利益60,578百万円(前期比10.2%増)、法人税等の支払額18,313百万円(前期比11.4%増)によるものです。(投資活動によるキャッシュ・フロー)投資活動の結果支出した資金は21,271百万円となりました。これは主に、定期預金の純増加額10,000百万円(前期比400.0%増)、有形固定資産の取得による支出9,353百万円(前期比237.5%増)、無形固定資産の取得による支出1,685百万円(前期比12.4%増)によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果支出した資金は38,428百万円となりました。これは主に、配当金の支払額22,475百万円(前期比
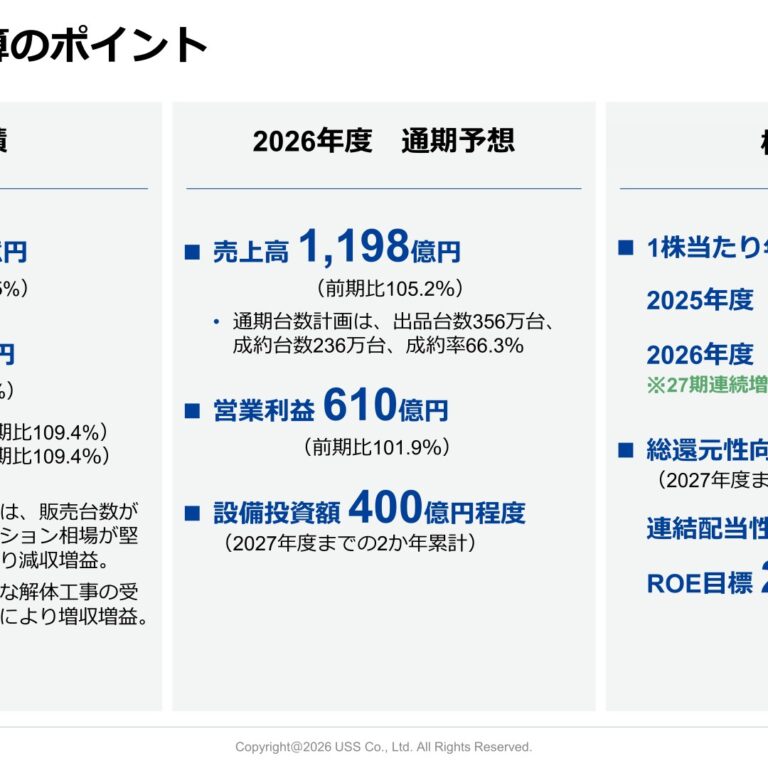
14.1%増)、自己株式の取得による支出16,000百万円(前期比60.0%増)によるものです。(4)今後の見通し中東情勢の緊迫化にともなうサプライチェーンへの影響などにより、国内新車販売の先行きは不透明な状況が続いております。一方で、環境性能割の廃止による税負担の軽減や、国内自動車メーカーが計画する新型車の投入は、買い替え需要を下支えするものと期待されます。USSグループは、こうした外部環境の変化を注視しつつ、主要会場の建替えや立体駐車場の増設といった積極的な設備投資を行うことで、オートオークション業界におけるシェア向上を目指します。2027年3月期の連結業績見通しにつきましては、オートオークションにおける出品台数3,560千台(前期比1.6%増)、成約台数2,362千台(前期比0.6%増)、成約率66.3%(前期実績67.0%)を見込んでおります。<連結業績予想>通期(2026年4月1日~2027年3月31日) (単位:百万円)2026年3月期実績2027年3月期予想 増減額 増減率(%)(A) (B) (B-A) (B-A)/A出品台数(台) 3,504,437 3,560,000 55,563 1.6成約台数(台) 2,347,566 2,362,000 14,434 0.6成約率 67.0% 66.3% △0.6p -売上高 113,854 119,800 5,945 5.2営業利益 59,847 61,000 1,152 1.9経常利益 60,590 61,800 1,209 2.0親会社株主に帰属する41,360 41,600 239 0.6当期純利益なお、本資料に記載されている事業見通し等の将来に関する記述は、当社が現在入手している情報および合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。また実際の業績等は様々な要因により大きく異なる可能性があります。
(5)利益配分に関する基本方針および当期・次期配当①配当に関する基本方針当社は、安定的な配当の維持および適正な利益還元の観点から、業績に連動した配当政策として連結配当性向を指標に用いております。2006年2月に連結配当性向の目標値を公表して以来、これまで段階的に引き上げるとともに、株式上場以来連続増配を継続してまいりました。<連結配当性向に関する方針の公表経過>公表日 連結配当性向に関する方針2006年2月6日 2006年3月期は20%程度、将来的に30%程度を目標2008年1月29日 2008年3月期は30%、将来的に40%を目標2010年5月11日 2010年3月期以降40%以上2013年5月14日 2014年3月期以降45%以上2016年5月9日 2017年3月期以降50%以上2019年11月11日 2020年3月期以降55%以上2025年5月13日 2026年3月期以降60%以上
②2026年3月期の利益配分について配当につきましては上記方針のもと、前回公表しました1株当たり期末配当金26円60銭から2円90銭増配し、29円50銭を予定しております。すでに実施済みの中間配当金とあわせ、1株当たり年間配当金は54円70銭、連結配当性向は61.4%となり、株式上場以来26期連続増配を達成する予定です。
③2027年3月期の利益配分について2027年3月期の利益配分につきましては、1株当たり中間配当金27円50銭、期末配当金27円50銭とし1株当たり年間配当金は55円00銭を予想しております。
④株主還元方針の強化について・連結配当性向60%以上(2026年3月期以降)・総還元性向100%以上(2026年3月期から2028年3月期までの3か年)毎期総還元性向が100%以上となるよう、自己株式の取得を実施する予定です。自己株式の取得の実施規模および実施時期などについては、決定次第速やかに開示いたします。
四半期 2026年3月期 第1四半期
出典: ユー・エス・エス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/47320/140120250805530138.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における国内自動車流通市場は、前年度に発生した国内自動車メーカーの認証試験不正問題にともなう出荷停止の影響により落ち込んでいた新車販売が回復したことなどから、新車登録台数(軽自動車含む)は1,060千台(前年同期比6.4%増)となりました。中古車登録台数(軽自動車含む)は、新車販売の回復にともない下取りに出される中古車が増加したことなどから、1,585千台(前年同期比0.8%増)となりました。((一社)日本自動車販売協会連合会、(一社)全国軽自動車協会連合会調べ)中古車輸出市場は、主にアフリカ、アラブ首長国連邦、スリランカ向けの台数が増加したことにより、436千台(前年同期比11.1%増)となりました。(財務省貿易統計調べ)オートオークション市場における出品台数は2,139千台(前年同期比16.6%増)、成約台数は1,414千台(前年同期比7.0%増)、成約率は66.1%(前年同期実績72.0%)となりました。((株)ユーストカー調べ)このような経営環境の中、USSグループの当第1四半期連結累計期間における経営成績は、売上高27,389百万円(前年同期比6.8%増)、営業利益14,708百万円(前年同期比9.4%増)、経常利益14,870百万円(前年同期比
9.2%増)、親会社株主に帰属する四半期純利益10,232百万円(前年同期比10.6%増)となりました。オートオークションオートオークションの出品台数 は907千台(前年同期比20.4%増)、成約台数は571千台(前年同期比7.8%増)、成約率は62.9%(前年同期実績70.3%)となり、出品台数および成約台数が増加したことに加え、専用端末を使用してオークションに参加する「USS JAPAN」の落札手数料の改定により、オークション手数料収入が増加したことなどから増収増益となりました。この結果、オートオークションのセグメントは 、外部顧客に対する売上高22,313百万円(前年同期比11.4%増)、営業利益14,614百万円(前年同期比11.5%増)となりました。中古自動車等買取販売中古自動車買取専門店「ラビット」は、販売台数の減少に加え、台当たり粗利益が減少したことなどから営業損失となりました。事故現状車買取販売事業は、販売台数が増加した一方、台当たり粗利益が減少したことなどから営業損失となりました。この結果、中古自動車等買取販売のセグメントは 、外部顧客に対する売上高2,862百万円(前年同期比10.0%減)、営業損失25百万円(前年同期実績 営業利益135百万円)となりました。リサイクル資源リサイクル事業は、金属相場が低調に推移したことに加え、減価償却費が増加したことなどから減収減益となりました。プラントリサイクル事業は、大規模な解体工事の受注件数が減少したことなどから営業損失となりました。この結果、リサイクルのセグメントは、外部顧客に対する売上高1,891百万円(前年同期比13.2%減)、営業利益53百万円(前年同期比71.9%減)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産合計は245,061百万円となり、前連結会計年度末と比較して22,286百万円減少しました。これは主に、現金及び預金が24,632百万円減少したことによるものです。負債合計は54,250百万円となり、前連結会計年度末と比較して5,743百万円減少しました。これは主に、未払法人税等が5,281百万円減少したことによるものです。純資産合計は190,811百万円となり、前連結会計年度末と比較して16,543百万円減少しました。これは主に、親会社株主に帰属する四半期純利益を10,232百万円計上した一方、剰余金の配当を10,798百万円実施したことに加え、自己株式の取得により16,000百万円減少したことによるものです。なお、自己株式の消却により、資本剰余金が59百万円、利益剰余金が38,260百万円、自己株式が38,320百万円それぞれ減少しております。<キャッシュ・フローの状況>当第1四半期連結会計期間末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末と比較して24,632百万円減少し、80,087百万円となりました。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は3,966百万円となりました。これは主に、税金等調整前四半期純利益14,975百万円(前年同期比10.0%増)、法人税等の支払額9,724百万円(前年同期比12.3%増)によるものです。(投資活動によるキャッシュ・フロー)投資活動の結果支出した資金は1,734百万円となりました。これは主に、有形固定資産の取得による支出1,318百万円(前年同期比140.2%増)、無形固定資産の取得による支出381百万円(前年同期比23.0%増)によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果支出した資金は26,863百万円となりました。これは主に、自己株式の取得による支出16,000百万円(前年同期実績0百万円)、配当金の支払額10,798百万円(前年同期比10.3%増)によるものです。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期連結累計期間は、市場環境の好転に加え、高く売れる会場としての評価を活かした営業活動等が奏功し、出品台数および成約台数が想定を上回る結果となりました。これにより、営業利益、経常利益、親会社株主に帰属する四半期純利益は、いずれも業績予想を上回る結果となりました。これを踏まえ、第2四半期連結累計期間および通期の業績予想についても、当第1四半期の業績を反映し、営業利益、経常利益、親会社株主に帰属する当期純利益は、前回公表(2025年5月13日発表)の連結業績予想を上回る見込みであります。<連結業績予想>第2四半期連結累計期間(2025年4月1日~2025年9月30日) (単位:百万円)前回発表予想今回修正予想 増減額 増減率(%) 前期実績(A) (B) (B-A) (B-A)/A (C)売上高 54,750 54,750 – – 50,456営業利益 27,450 28,150 700 2.6 26,230経常利益 27,760 28,460 700 2.5 26,587親会社株主に帰属する18,860 19,410 550 2.9 18,140中間純利益通期(2025年4月1日~2026年3月31日) (単位:百万円)前回発表予想今回修正予想 増減額 増減率(%) 前期実績(A) (B) (B-A) (B-A)/A (C)出品台数(台) 3,328,000 3,396,100 68,100 2.0 3,202,002成約台数(台) 2,167,000 2,196,900 29,900 1.4 2,145,158成約率 65.1% 64.7% △0.4p – 67.0%売上高 111,800 111,800 – – 104,021営業利益 55,800 56,500 700 1.3 54,206経常利益 56,500 57,200 700 1.2 54,883親会社株主に帰属する38,300 38,850 550 1.4 37,636当期純利益
四半期 2027年3月期 第1四半期
出典: ユー・エス・エス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/47320/140120260804508176.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における国内自動車流通市場は、2026年3月末に自動車税環境性能割が廃止されたことにより、新車販売台数が増加したことなどから、新車登録台数(軽自動車含む)は1,133千台(前年同期比7.0%増)となりました。また、中古車登録台数(軽自動車含む)は1,589千台(前年同期比0.2%増)となりました。((一社)日本自動車販売協会連合会、(一社)全国軽自動車協会連合会調べ)中古車輸出市場は、ホルムズ海峡封鎖の影響により、アラブ首長国連邦向けの台数が大きく減少した一方、アフリカ、ロシア向けの台数が増加したことなどから、442千台(前年同期比1.3%増)となりました。(財務省貿易統計調べ)オートオークション市場における出品台数は2,196千台(前年同期比2.6%増)、成約台数は1,479千台(前年同期比4.6%増)、成約率は67.4%(前年同期実績66.1%)となりました。((株)ユーストカー調べ)このような経営環境の中、USSグループの当第1四半期連結累計期間における経営成績は、売上高31,256百万円(前年同期比14.1%増)、営業利益16,150百万円(前年同期比9.8%増)、経常利益16,348百万円(前年同期比
9.9%増)、親会社株主に帰属する四半期純利益10,946百万円(前年同期比7.0%増)となりました。オートオークションオートオークションの出品台数は950千台(前年同期比4.7%増)、成約台数は619千台(前年同期比8.4%増)、成約率は65.1%(前年同期実績62.9%)となり、出品台数および成約台数が増加したことに加え、インターネット経由でオークションに参加する「CIS」の月会費を改定したことなどから増収増益となりました。この結果、オートオークションのセグメントは 、外部顧客に対する売上高24,206百万円(前年同期比8.5%増)、営業利益15,728百万円(前年同期比7.6%増)となりました。中古自動車等買取販売中古自動車買取専門店「ラビット」は、販売台数の増加に加え、オークション相場が好調に推移したことにより、台当たり粗利益が増加したことなどから増収増益となりました。事故現状車買取販売事業は、オークション相場が好調に推移したことにより、台当たり粗利益が増加したことなどから増収増益となりました。この結果、中古自動車等買取販売のセグメントは 、外部顧客に対する売上高3,262百万円(前年同期比14.0%増)、営業利益65百万円(前年同期実績 営業損失25百万円)となりました。リサイクル資源リサイクル事業は、金属スクラップの取扱量が増加したことに加え、金属相場が高値圏で推移したことなどから増収増益となりました。プラントリサイクル事業は、大規模な解体工事の施工件数が増加したことなどから増収増益となりました。この結果、リサイクルのセグメントは、外部顧客に対する売上高3,421百万円(前年同期比80.9%増)、営業利益284百万円(前年同期比433.8%増)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産合計は243,031百万円となり、前連結会計年度末と比較して27,098百万円減少しました。これは主に、現金及び預金が28,744百万円減少したことによるものです。負債合計は52,758百万円となり、前連結会計年度末と比較して6,405百万円減少しました。これは主に、未払法人税等が5,341百万円減少したことによるものです。純資産合計は190,273百万円となり、前連結会計年度末と比較して20,693百万円減少しました。これは主に、親会社株主に帰属する四半期純利益を10,946百万円計上した一方、剰余金の配当を13,699百万円実施したことに加え、自己株式の取得により17,999百万円減少したことによるものです。<キャッシュ・フローの状況>当第1四半期連結会計期間末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末と比較して28,344百万円減少し、60,589百万円となりました。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は4,309百万円となりました。これは主に、税金等調整前四半期純利益16,353百万円(前年同期比9.2%増)、法人税等の支払額10,340百万円(前年同期比6.3%増)によるものです。(投資活動によるキャッシュ・フロー)投資活動の結果支出した資金は845百万円となりました。これは主に、無形固定資産の取得による支出956百万円(前年同期比150.8%増)、定期預金の純減少額400百万円(前年同期実績-百万円)、有形固定資産の取得による支出299百万円(前年同期比77.3%減)によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果支出した資金は31,808百万円となりました。これは主に、自己株式の取得による支出17,999百万円(前年同期比12.5%増)、配当金の支払額13,699百万円(前年同期比26.9%増)によるものです。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期連結累計期間は、好調な市場環境に加え、高く売れる会場としての評価を活かした営業活動等が奏功し、出品台数および成約台数が想定を上回りました。これにより、売上高、営業利益、経常利益、親会社株主に帰属する四半期純利益は、業績予想を上回る結果となりました。これを踏まえ、第2四半期連結累計期間および通期の業績予想を見直し、売上高、営業利益、経常利益、親会社株主に帰属する当期純利益は、前回公表(2026年5月12日発表)の連結業績予想を上方修正しております。<連結業績予想>第2四半期連結累計期間(2026年4月1日~2026年9月30日) (単位:百万円)前回発表予想今回修正予想 増減額 増減率(%) 前期実績(A) (B) (B-A) (B-A)/A (C)売上高 59,500 60,980 1,480 2.5 53,979営業利益 29,850 31,130 1,280 4.3 28,709経常利益 30,240 31,520 1,280 4.2 29,041親会社株主に帰属する20,290 21,100 810 4.0 19,951中間純利益通期(2026年4月1日~2027年3月31日) (単位:百万円)前回発表予想今回修正予想 増減額 増減率(%) 前期実績(A) (B) (B-A) (B-A)/A (C)出品台数(台) 3,560,000 3,616,000 56,000 1.6 3,504,437成約台数(台) 2,362,000 2,396,000 34,000 1.4 2,347,566成約率 66.3% 66.3% – – 67.0%売上高 119,800 121,800 2,000 1.7 113,854営業利益 61,000 62,600 1,600 2.6 59,847経常利益 61,800 63,400 1,600 2.6 60,590親会社株主に帰属する41,600 42,600 1,000 2.4 41,360当期純利益
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。