
※本記事はデ・ウエスタン・セラピテクス研究所が公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
株式会社デ・ウエスタン・セラピテクス研究所は2026年2月13日に「2025年12月期 通期決算説明資料」を公表した。2025年12月期(2025年1月1日〜2025年12月31日)の連結売上高は387百万円(前期比17.8%減)、営業損失は619百万円、経常損失は630百万円、親会社株主に帰属する当期純損失は632百万円となり、損失計上が続いている。資料は減収の主な内容として、主にグラナテックのロイヤリティ終了による前期比減収を挙げている。研究開発費は669百万円で、増減率は△51.0%と記載されている。
連結業績(2025年12月期 実績)
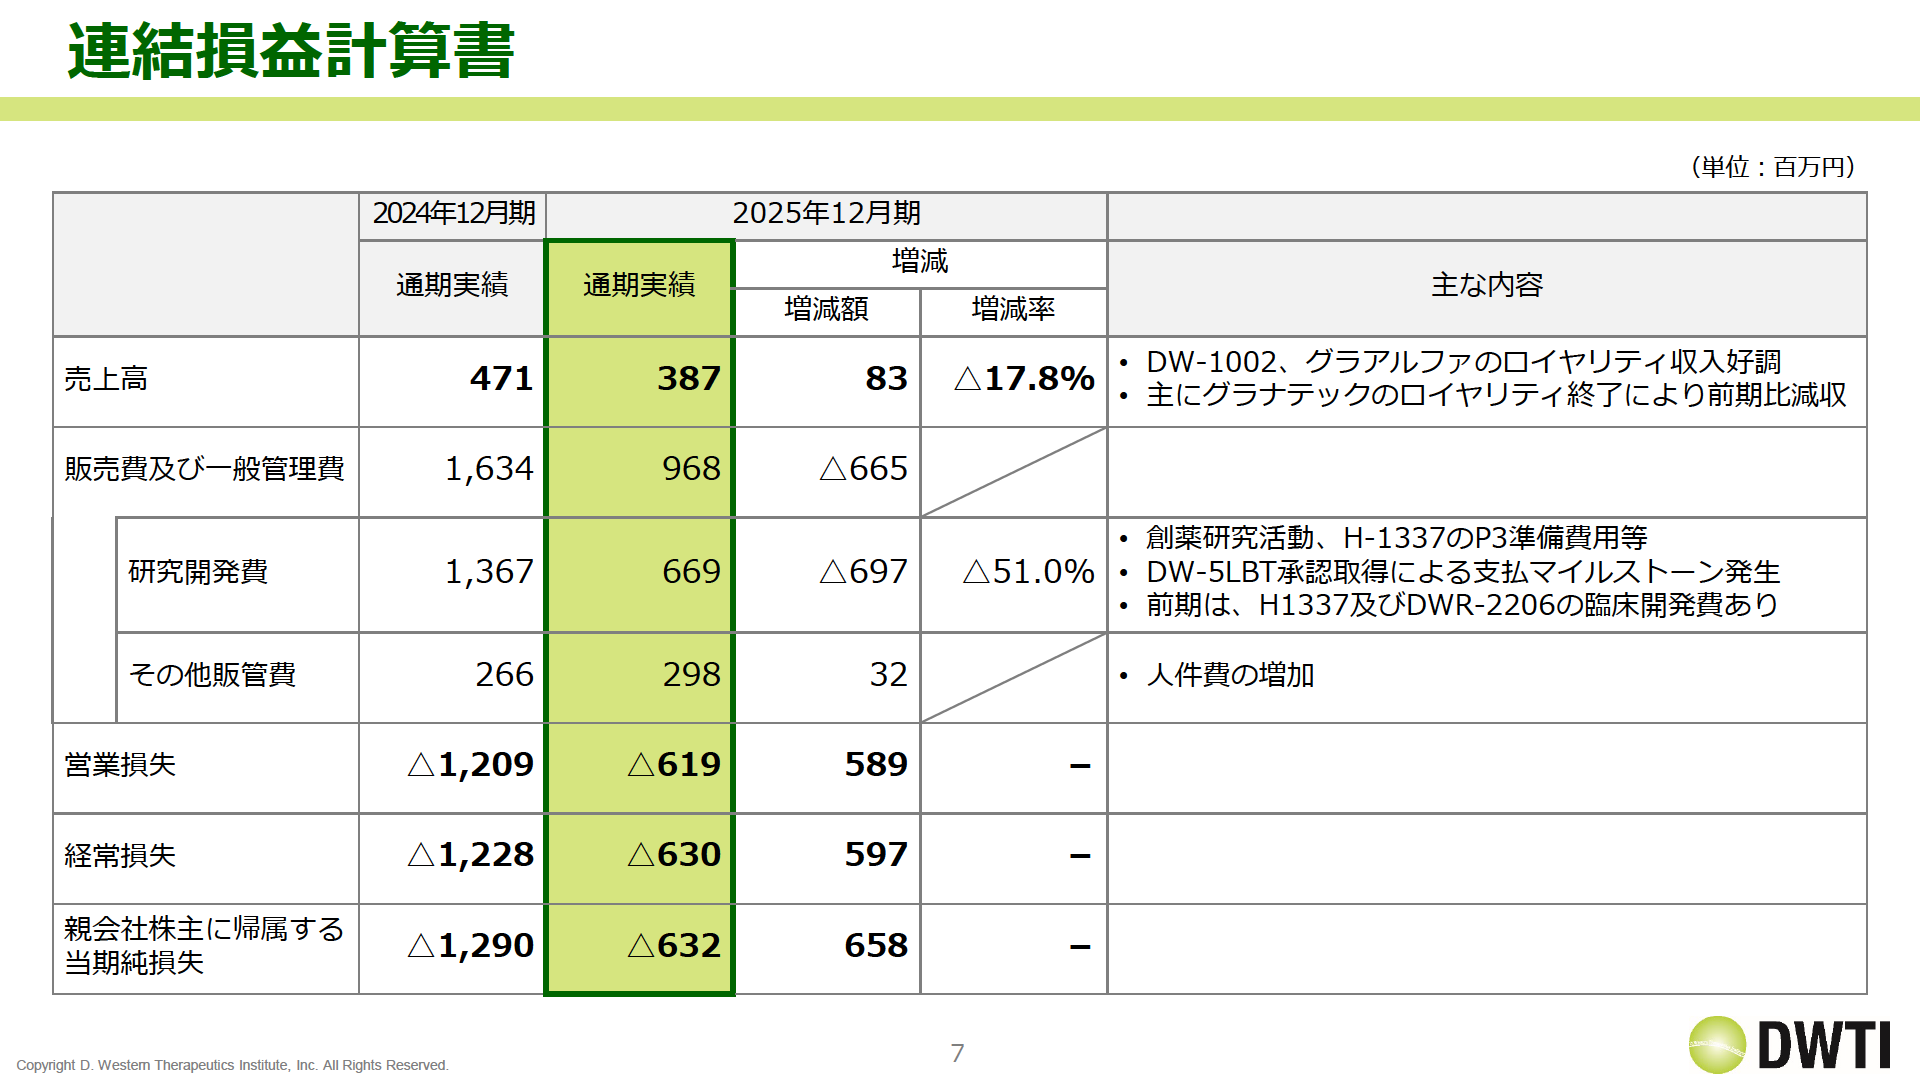
P.7の連結損益計算書によると、売上高は387百万円で2024年12月期の471百万円から減少した。資料は売上高の主な内容として「DW-1002、グラアルファのロイヤリティ収入好調」「主にグラナテックのロイヤリティ終了により前期比減収」と記載している。販売費及び一般管理費は968百万円(2024年12月期1,634百万円)で、うち研究開発費は669百万円(同1,367百万円、増減率△51.0%)、その他販管費は298百万円(同266百万円)だった。研究開発費については「創薬研究活動、H-1337のP3準備費用等」「DW-5LBT承認取得による支払マイルストーン発生」「前期は、H1337及びDWR-2206の臨床開発費あり」、その他販管費については「人件費の増加」が主な内容として挙げられている。営業損失は619百万円(前期は営業損失1,209百万円)、経常損失は630百万円(同1,228百万円)、親会社株主に帰属する当期純損失は632百万円(同1,290百万円)で、いずれも赤字が続いている。なおP.7では、売上高の増減額が「83」、増減率が「△17.8%」と印字されている。
| 項目(単位:百万円) | 2024年12月期 通期実績 | 2025年12月期 通期実績 | 増減額 | 増減率 |
|---|---|---|---|---|
| 売上高 | 471 | 387 | 83 | △17.8% |
| 販売費及び一般管理費 | 1,634 | 968 | △665 | 開示なし |
| 研究開発費 | 1,367 | 669 | △697 | △51.0% |
| その他販管費 | 266 | 298 | 32 | 開示なし |
| 営業損失 | △1,209 | △619 | 589 | - |
| 経常損失 | △1,228 | △630 | 597 | - |
| 親会社株主に帰属する当期純損失 | △1,290 | △632 | 658 | - |
財政状態と資金調達
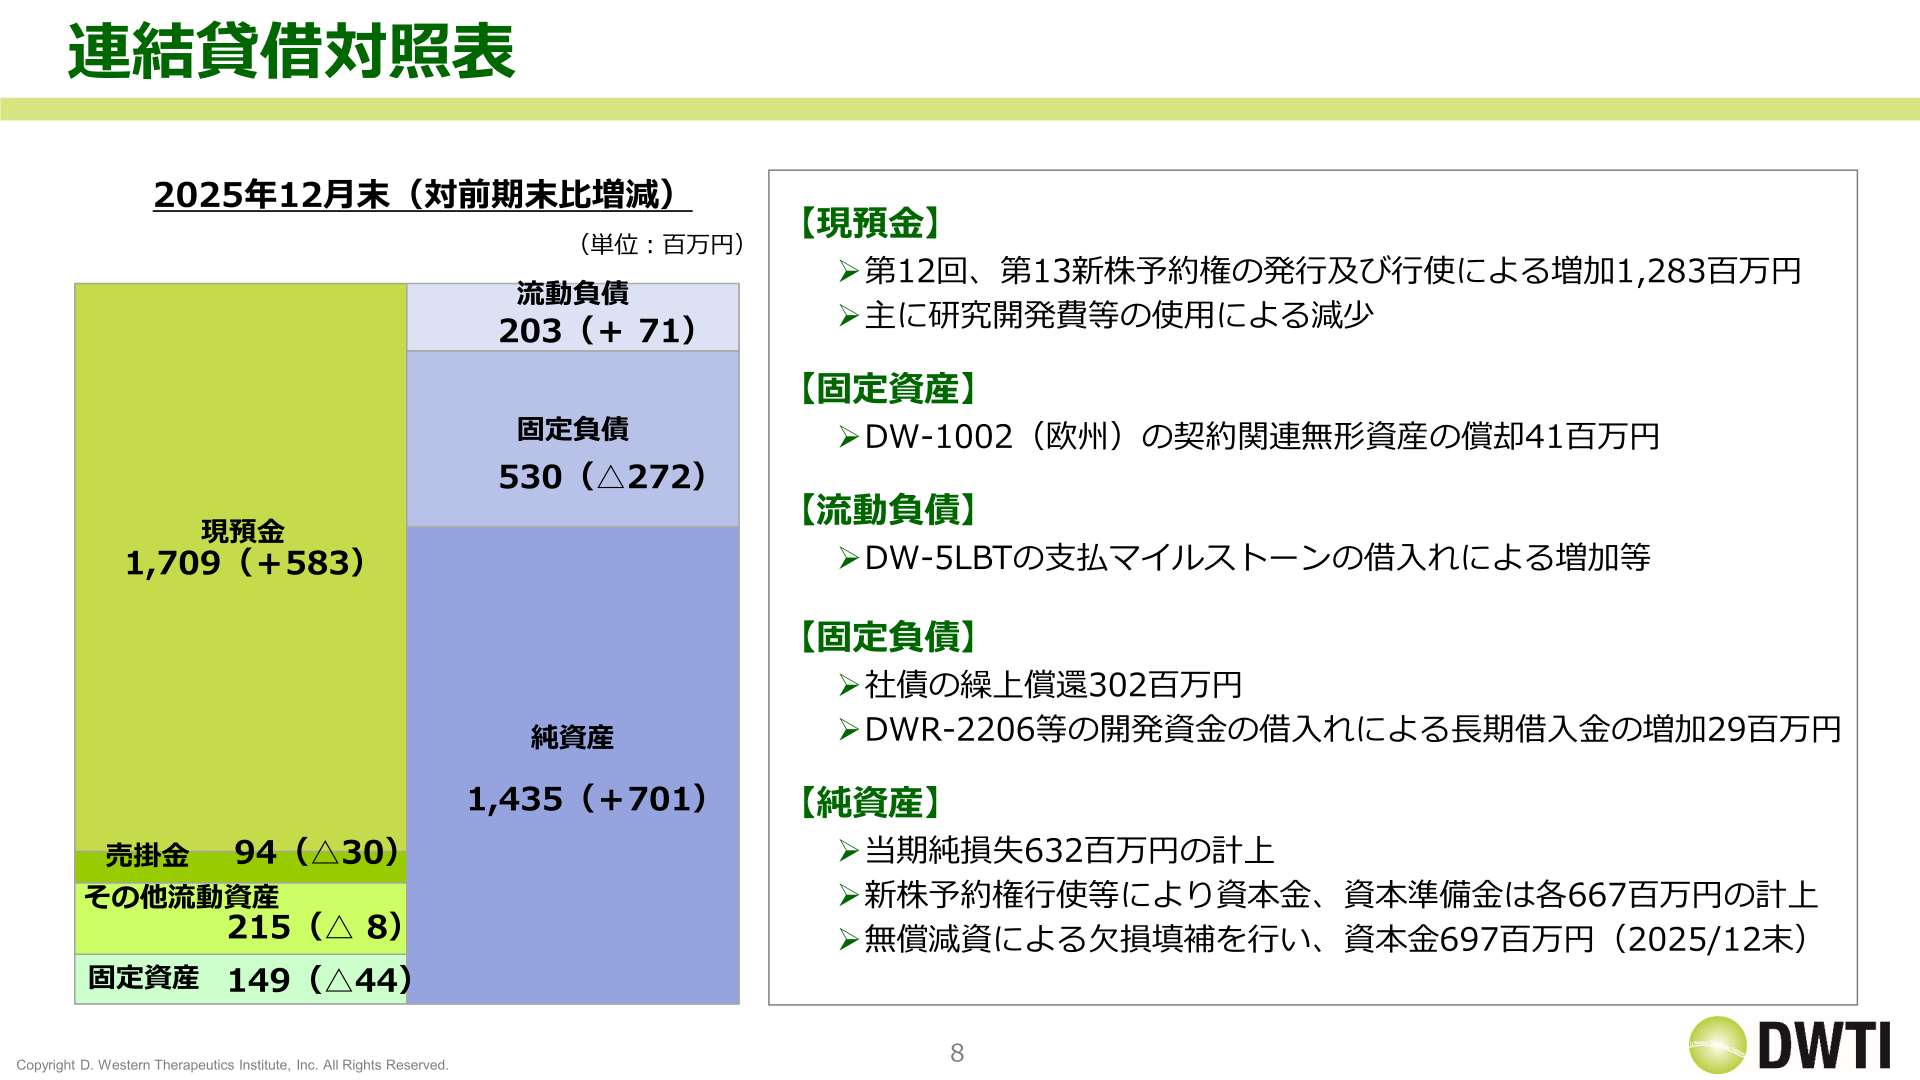
P.8の連結貸借対照表によると、2025年12月末の現預金は1,709百万円で前期末比583百万円増加した。資料は増加要因として第12回、第13新株予約権の発行及び行使による1,283百万円の増加を挙げ、一方で主に研究開発費等の使用による減少があったとしている。固定資産は149百万円(前期末比44百万円減)で、DW-1002(欧州)の契約関連無形資産の償却41百万円が記載されている。負債側では流動負債が203百万円(同71百万円増、DW-5LBTの支払マイルストーンの借入れによる増加等)、固定負債が530百万円(同272百万円減)で、社債の繰上償還302百万円とDWR-2206等の開発資金の借入れによる長期借入金の増加29百万円が挙げられている。純資産は1,435百万円(同701百万円増)で、当期純損失632百万円の計上、新株予約権行使等により資本金・資本準備金が各667百万円計上されたこと、無償減資による欠損填補を行い資本金が697百万円(2025年12月末)となったことが記載されている。
| 項目(単位:百万円) | 2025年12月末 | 対前期末比増減 |
|---|---|---|
| 現預金 | 1,709 | +583 |
| 売掛金 | 94 | △30 |
| その他流動資産 | 215 | △8 |
| 固定資産 | 149 | △44 |
| 流動負債 | 203 | +71 |
| 固定負債 | 530 | △272 |
| 純資産 | 1,435 | +701 |
キャッシュフロー
P.9の連結キャッシュ・フロー計算書では、2025年12月期の営業CFは△493百万円、投資CFは△2百万円、財務CFは1,080百万円で、期首残高1,126百万円から期末残高は1,709百万円となった。営業CFについては税金等調整前当期純損失△630百万円、前期比の主な減少要因として研究開発費(H-1337、DWR-2206の臨床開発費用)の減少が挙げられている。投資CFは有形固定資産の取得による支出△2百万円、財務CFは新株予約権の発行及び行使による収入1,272百万円、長期借入れによる収入135百万円、社債の償還による支出△302百万円が内訳として記載されている。資料は手元流動性について「現預金のみ(有価証券なし)の1,709百万円」としている。2025年度の調達資金は1,283百万円で、内訳は第12回新株予約権417百万円(完了)、第13回新株予約権866百万円(85.1%)と記載されている(2025年12末時点)。
| 項目(単位:百万円) | 2024年12月期 | 2025年12月期 |
|---|---|---|
| 期首残高 | 1,867 | 1,126 |
| 営業CF | △1,299 | △493 |
| 投資CF | △10 | △2 |
| 財務CF | 567 | 1,080 |
| 期末残高 | 1,126 | 1,709 |
開発パイプラインの進捗
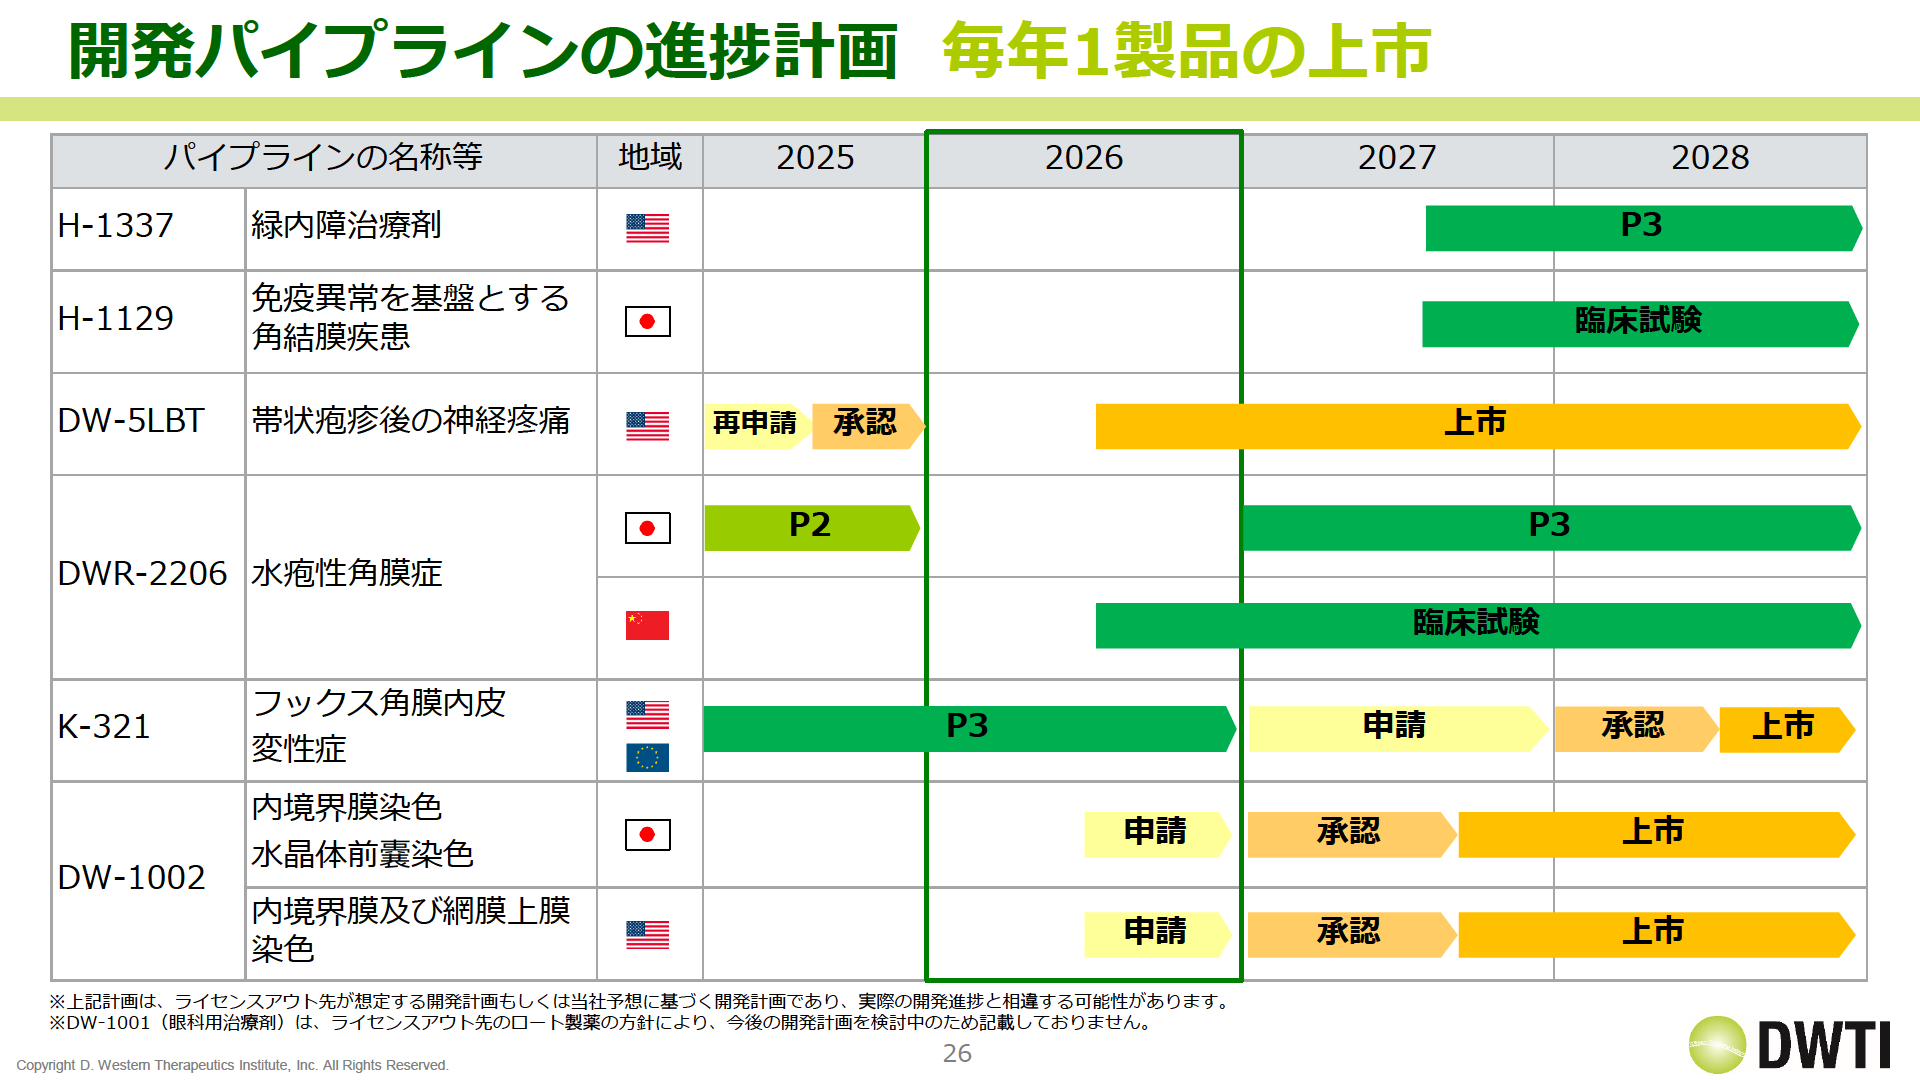
P.4およびP.5では、期初に見込んでいたイベントの達成状況が示されている。DW-5LBT(帯状疱疹後の神経疼痛、共同開発)は2025年3月に再申請、2025年9月に米国で承認を取得した。資料は商標名を「Bondlido」とし、販売パートナー候補と提携交渉中で2026年下期の上市を目指すとしている。DWR-2206(水疱性角膜症、再生医療用細胞製品、共同開発)は2025年11月にP2試験の観察期間が終了し、P2速報として「重要な有害事象、被験製品との因果関係が否定できない重篤な有害事象は無し、視力改善を示唆」と記載され、P3試験の準備を開始したとしている。K-321(リパスジル塩酸塩水和物、フックス角膜内皮変性症)は2つのグローバルP3試験のうち1つ目が2025年11月に完了し、2つ目は達成時期が「―」と記載されている。H-1337(緑内障治療剤)はP3準備が進行中で、資料は「P3準備進行中、導出未達」と記載している。H-1129(免疫異常を基盤とする角結膜疾患治療薬)は2025年7月に計画外の新規パイプライン化が決定し、臨床試験に向けて治験薬製造を開始したとされている。DW-1002(ブリリアントブルーG)は2025年2月に承認を取得したが、上市および申請の達成時期は「―」と記載されている。
2026年12月期 通期連結業績予想
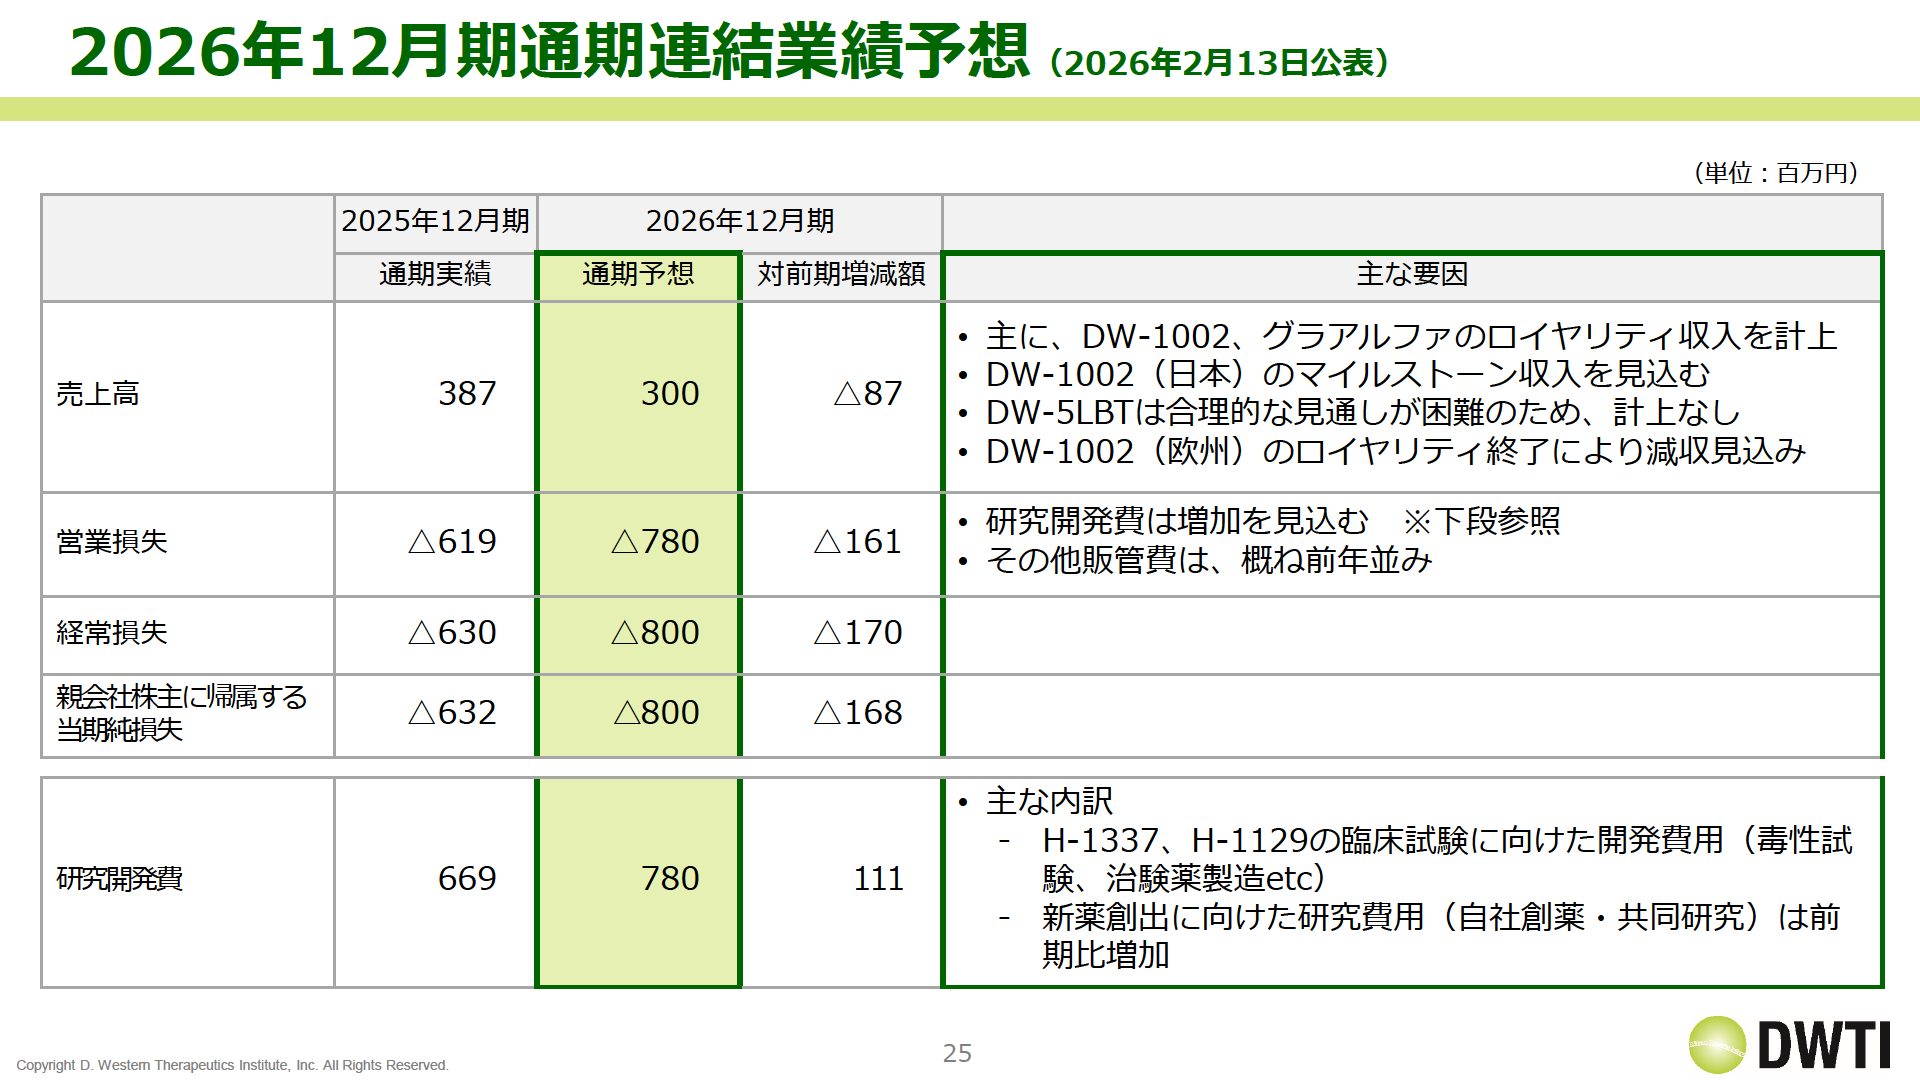
P.25に記載された2026年2月13日公表の2026年12月期通期連結業績予想は、売上高300百万円(対前期増減額△87百万円)、営業損失780百万円(同△161百万円)、経常損失800百万円(同△170百万円)、親会社株主に帰属する当期純損失800百万円(同△168百万円)で、損失が拡大する見通しとなっている。研究開発費は780百万円(同111百万円)を見込む。資料は主な要因として、売上高について「主に、DW-1002、グラアルファのロイヤリティ収入を計上」「DW-1002(日本)のマイルストーン収入を見込む」「DW-5LBTは合理的な見通しが困難のため、計上なし」「DW-1002(欧州)のロイヤリティ終了により減収見込み」を挙げ、営業損失について「研究開発費は増加を見込む」「その他販管費は、概ね前年並み」としている。研究開発費の主な内訳としては、H-1337、H-1129の臨床試験に向けた開発費用(毒性試験、治験薬製造etc)と、新薬創出に向けた研究費用(自社創薬・共同研究)の前期比増加が挙げられている。
| 項目(単位:百万円) | 2025年12月期 通期実績 | 2026年12月期 通期予想 | 対前期増減額 |
|---|---|---|---|
| 売上高 | 387 | 300 | △87 |
| 営業損失 | △619 | △780 | △161 |
| 経常損失 | △630 | △800 | △170 |
| 親会社株主に帰属する当期純損失 | △632 | △800 | △168 |
| 研究開発費 | 669 | 780 | 111 |
今後の取組み方針
P.27の「今後のポイントと取組み方針」では、業績について「売上高:上市品のロイヤリティ受領期間満了による減収」としたうえで、次の収益基盤に繋がる開発品は仕込み済みで毎年1製品の上市を目指すとし、2026年にDW-5LBT、2027年にDW-1002、2028年にK-321を挙げている。開発パイプラインではH-1337、H-1129、DWR-2206の開発推進とライセンスアウト済みパイプラインの開発支援、研究プロジェクトではH-1129に続く次の新薬候補品の決定を掲げている。資金調達については「第13回新株予約権の最大限の調達、計画通りの上市サポート」とし、成長投資の継続と今後の資金需要の見極めを挙げている。時価総額については、2025年度末時点で52億円とし、100億円の達成を見込むとして、自社の事業推進に加えて事業・資本提携も視野に検討するとしている。なお、本資料に配当・株主還元に関する記載はない。
※本記事はデ・ウエスタン・セラピテクス研究所が公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










