通期はセグメント名称変更(電子材料→半導体材料)と中東情勢の影響説明が加わり、四半期は業績・配当予想の修正発表への言及が追加された程度で、粒度は前期と同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ADEKA分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,851字 → 5,070字(前期比+4.5%、微増)
見出し構成の変化: あり
粒度の判定: 同等
セグメント情報注記: あり(557字) → あり(566字)
変化の型: 出来事型、会計基準変更型
増えた要素
- 化学品サブセグメント「電子材料」を「半導体材料」に改称し、エレクトロニクス関連材料を「環境材料」に組み替えた旨の説明
- 中東情勢の緊迫化による事業・業績への影響についての専用段落
減った要素
- 「電子材料」というセグメント呼称(半導体材料への改称により消滅)
要約: 化学品事業のサブセグメント「電子材料」が「半導体材料」に改称され、含まれる材料の一部が「環境材料」へ移された旨が新たに説明されている。また中東情勢緊迫化による事業影響の専用段落が追加された。各事業の好不調要因を列挙する形式・粒度自体は前期と同様。
四半期決算短信の比較
文字数: 2,221字 → 2,297字(前期比+3.4%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(24字) → あり(24字)
変化の型: 出来事型
増えた要素
- 通期・第2四半期の業績予想および配当予想を修正した旨の言及(詳細は外部公表資料を参照する案内)
要約: 各事業セグメントの好不調が軒並み好転し見出しラベルが入れ替わったが、これは業績結果の反映であり構成自体は同じ。業績予想・配当予想を修正した旨の言及が新たに加わったが詳細は外部資料参照にとどまる。前年比言及・因果表現の数はやや減少している。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ADEKA 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/44010/140120250514549110.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当期における世界経済は、中国経済の低迷や中東情勢の緊張により先行きが懸念されましたが、欧米でのインフレ鈍化と政策金利の引下げ、個人消費の持ち直しが景気を下支えし、緩やかに回復しました。このような情勢のもとで、当期の業績につきましては、以下のとおりとなりました。通期の売上高、営業利益、経常利益、親会社株主に帰属する当期純利益は、いずれも過去最高を更新しました。連結経営成績 (単位:億円)当期 前期増減 増減率(%)2025年3月期 2024年3月期売上高 4,071 3,997 73 1.8化学品 2,184 2,041 142 7.0樹脂添加剤 1,054 1,004 49 4.9電子材料 419 390 29 7.6環境材料 710 646 63 9.9食品 825 840 △14 △1.8ライフサイエンス 999 1,030 △30 △3.0その他 62 86 △23 △27.7営業利益 410 354 55 15.8化学品 280 236 43 18.3樹脂添加剤 108 79 28 36.2電子材料 100 97 2 2.2環境材料 71 59 12 20.7食品 43 41 2 6.8ライフサイエンス 77 59 18 31.5その他 8 17 △8 △52.0経常利益 393 357 35 10.0親会社株主に帰属する当期純利益 250 229 20 8.9(注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。報告セグメント別の概況は以下のとおりです。なお、2024年7月1日付の組織改定に伴い、化学品事業のサブセグメント名称を変更しました。従来の「情報・電子化学品」を「電子材料」に、「機能化学品」を「環境材料」にそれぞれ改称しました。また、コーポレート研究を進めてきた電池材料を「環境材料」に組み入れました。(化学品事業)増収・増益化学品事業を構成する樹脂添加剤、電子材料、環境材料の概況は以下のとおりです。
① 樹脂添加剤 増収・増益市場での樹脂生産は依然として低水準ながらも前期比では改善し、家電筐体向け難燃剤やワンパック顆粒添加剤などの販売が持ち直しました。また、自動車用途のエンジニアリングプラスチック向け酸化防止剤の販売が好調でした。〇主要因(好調)難燃剤(家電筐体)売上高 (堅調)ワンパック顆粒添加剤(プラスチック製品全般)(好調)酸化防止剤(エンジニアリングプラスチック)営業利益 (+)価格、数量、為替 (-)固定費2
② 電子材料 増収・増益半導体では、生成AI関連の需要拡大が続くなか、先端DRAM向け高誘電材料や先端フォトレジスト向け光酸発生剤および周辺材料の販売が好調に推移しました。ディスプレイでは、ブラックマトリクスレジストの販売が中国や台湾での拡大により好調でした。〇主要因(好調)高誘電材料(先端DRAM)(好調)ブラックマトリクスレジスト(ディスプレイ)売上高(堅調)光酸発生剤および周辺材料(先端フォトレジスト)(低調)エッチング薬液(ディスプレイ)営業利益 (+)数量、為替 (-)価格、固定費
③ 環境材料 増収・増益自動車用途では、ハイブリッド車向けや東南アジアの二輪車向けエンジンオイル用潤滑油添加剤、自動車部品等に使用される特殊エポキシ樹脂の販売が好調に推移しました。また、インドや中国の建築塗料向け反応性乳化剤の販売が好調に推移しました。〇主要因(好調)潤滑油添加剤(自動車用エンジンオイル)売上高 (好調)特殊エポキシ樹脂(電子・電装機器、自動車)(好調)反応性乳化剤(建築塗料)営業利益 (+)数量、為替 (-)固定費、価格(食品事業)減収・増益子会社再編の影響、中国での販売低調により減収となりました。一方、東南アジアでは機能性油脂の販売が好調に推移しました。機能性マーガリン「マーベラス」シリーズ、プラントベースフード「デリプランツ」シリーズの販売が国内を中心に好調でした。〇主要因(好調)練り込み油脂や機能性マーガリン「マーベラス」シリーズ等(製パン)売上高(好調)プラントベースフード「デリプランツ」シリーズ(製パン、カフェ等)営業利益 (+)価格、数量 (-)固定費(ライフサイエンス事業)減収・増益農薬は、天候不順の影響によりインドでの販売が低調に推移しました。一方、損益面では、ブラジルでの原材料価格の下落により収益性が改善しました。医薬品は、国内の爪白癬向けで需要が減少し、外用抗真菌剤「ルリコナゾール」の販売が低調でした。〇主要因(低調)インド/農薬全般(低調)国内/爪白癬向け外用抗真菌剤「ルリコナゾール」売上高(好調)北米/除草剤、欧州/殺ダニ剤(堅調)ブラジル/殺菌剤等営業利益 (+)価格、数量、為替 (-)固定費3
[次期の見通し]2026年3月期の世界経済は、低成長ながらも底堅く推移する見込みですが、米国の関税政策によるサプライチェーンの分断、インフレの再燃などが懸念され、先行きには多くの不確実性を伴っています。相互関税や金融資本市場の変動が世界経済や当社事業に影響を及ぼす可能性を孕んでいますが、その動向は不透明な状況です。当社グループの主要ターゲットである自動車、半導体、食品、農業等の各分野は、個人消費の持ち直しやデジタル技術の進展と普及、おいしく、安心・安全な食料の安定供給のニーズといった背景から、緩やかな需要回復が続くと予想しています。このような状況のなか、中期経営計画『ADX 2026』の2年目としては、引き続き、基本戦略に掲げる稼ぐ力の強化、サステナビリティの取り組み推進、外部環境の変化に対応できる強靭なサプライチェーン構築などの施策を実行し、社会価値と利益の共創を実現してまいります。次期の業績および報告セグメント別の見通しにつきましては、下表のとおりです。なお、米国の関税政策による当社事業への影響については、現時点で合理的な算定が困難であるため、連結業績予想に織り込んでいません。為替レートの前提は、「1USドル=150円、1ユーロ=157円」、為替感応度は、1円の円高となった場合、営業利益でUSドルは約1億円、ユーロは約3千万円の減益と試算しております。2026年3月期 連結業績予想 (単位:億円)親会社株主に帰属する売上高 営業利益 経常利益当期純利益2026年3月期 4,410 430 430 2642025年3月期 4,071 410 393 250増減率 8.3% 4.9% 9.3% 5.5%報告セグメント別の見通し事 業 売上高・営業利益 要 因化学品 増収・増益新規透明化剤の販売本格化。家電向け難燃剤、自動車向け核剤、樹脂添加剤 増収・増益光安定剤の販売拡大。コストダウンによる競争力強化。フォトレジスト向け材料や高誘電材料の販売拡大。メモリ向け半導体材料 増収・減益一部材料で販売価格下落影響が続く。積極投資に伴う固定費増。自動車向け堅調。建築塗料向け反応性乳化剤、光学フィルム向け環境材料 増収・増益光硬化樹脂の販売拡大。化粧品原料の販売復調。練り込み油脂等の高機能製品、プラントベースフードの国内・海外食品 増収・微増益での販売拡大。中国での販売復調。販売価格の適正化。農薬は国内の果樹・野菜等市場への展開加速。インドでの販売復調、ライフサイエンス 増収・減益欧州での販売拡大。研究開発強化に伴う固定費増。(注1) 2025年4月1日付の組織改定に伴い、化学品事業のサブセグメント「電子材料」を「半導体材料」に改称しました。報告セグメント別の見通しにある半導体材料の売上高・営業利益項目につきましては、半導体材料に係る製品区分に組み替えた後の数値で対前期比較を行っています。(注2) 本資料における業績予想及び将来の予測などに関する記述は、本資料の発表日現在の将来に関する前提・見通し・計画に基づく予測が含まれています。当社グループの事業を取り巻く経済情勢、市場の動向、為替の変動などに関わるリスクや不確定要因により、実際の業績が、記載の数値と異なる可能性がありますことをご承知おき下さい。4
(2)当期の財政状態の概況① 資産、負債及び純資産の状況連結財政状態 (単位:億円)当期末 前期末 増減 増減率(%)資産合計 5,431 5,430 0 0.0負債合計 1,913 2,033 △120 △5.9純資産合計 3,517 3,396 120 3.6(注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。〇主要因(資産合計)現金及び預金の増加、受取手形、売掛金及び契約資産の減少(負債合計)短期借入金の減少(純資産合計)利益剰余金の増加
② キャッシュ・フローの状況連結キャッシュ・フローの状況 (単位:億円)当期 前期 増減 増減率(%)営業活動による462 419 42 10.2キャッシュ・フロー投資活動による△125 △230 105 △45.6キャッシュ・フロー財務活動による△222 △45 △177 388.8キャッシュ・フロー(注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。〇主要因(営業活動によるキャッシュ・フロー)売上債権及び契約資産の増減による収入の増加(投資活動によるキャッシュ・フロー) 有形固定資産の取得による支出の減少(財務活動によるキャッシュ・フロー)短期借入金の返済による支出の増加以上の要因に加え、現金及び現金同等物に係る換算差額等により、当期末における現金及び現金同等物の残高は、前期末より108億67百万円(前期末比+11.2%)増加して、1,077億68百万円となりました。(参考)キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 52.1 52.6 52.2 52.5 54.6時価ベースの自己資本比率(%) 51.3 58.6 46.3 60.6 50.4キャッシュ・フロー対有利子負債比率(年) 1.6 2.8 4.0 1.9 1.5インタレスト・カバレッジ・レシオ 40.4 26.4 8.3 13.0 10.9(注) 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標は、いずれも連結ベースの財務数値により算出しています。2.株式時価総額は、期末株価終値×期末発行済株式総数により算出しています。営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
3.2023年3月期より、一部の在外子会社等の収益及び費用は、在外子会社等の決算日の直物為替相場により円貨に換算する方法から、期中平均為替相場により円貨に換算する方法に変更し、2022年3月期のキャッシュ・フロー関連指標について、遡及処理後の数値を記載しています。5
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への利益還元を重要な経営課題の一つと認識しています。中期経営計画『ADX 2026』では、適切な還元を総合的に勘案し安定配当の維持を基本とする考え方のもと、配当性向40%以上を掲げています。内部留保資金につきましては、半導体材料をはじめとする成長領域への投資や経営基盤の強靭化、カーボンニュートラルの実現に向けた環境投資等に活用してまいります。当期の期末配当金につきましては、当期の連結業績、財務状況等を総合的に勘案し、当初予想(2024年11月12日公表)の1株につき49円から3円増配し、52円とさせていただく予定です。年間配当金につきましては、既に実施した中間配当金48円と合わせて1株当たり100円(前期90円)となります。次期の配当金につきましては、1株当たり年間104円(中間52円)を予定しています。
通期 2026年3月期
出典: ADEKA 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
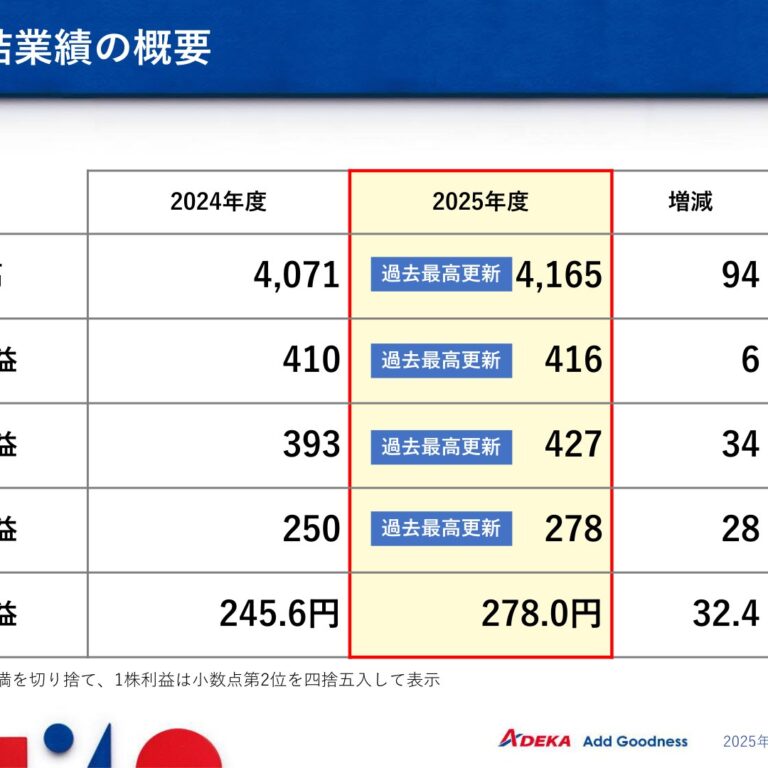
1.経営成績等の概況(1)当期の経営成績の概況当期における世界経済は、各国における金融緩和やAI関連投資の拡大を背景に、緩やかな回復基調で推移しました。一方、米国の関税政策や、中国経済の成長鈍化に伴う需要減速への懸念、中東情勢の緊迫化による資源価格の上昇や物流への影響など、不確実性の高い状況が続きました。このような情勢のもとで、当期の業績につきましては、以下のとおりとなりました。通期の売上高、営業利益、経常利益、親会社株主に帰属する当期純利益は、いずれも過去最高を更新しました。連結経営成績 (単位:億円)当期 前期増減 増減率(%)2026年3月期 2025年3月期売上高 4,165 4,071 94 2.3化学品 2,148 2,184 △36 △1.7樹脂添加剤 984 1,054 △70 △6.7半導体材料 360 340 19 5.8環境材料 803 789 14 1.8食品 830 825 4 0.6ライフサイエンス 1,117 999 118 11.8その他 69 62 7 11.7営業利益 416 410 6 1.5化学品 263 280 △16 △6.0樹脂添加剤 96 108 △12 △11.6半導体材料 74 90 △16 △17.7環境材料 92 80 11 14.8食品 43 43 △0 △0.6ライフサイエンス 98 77 20 26.4その他 10 8 2 30.8経常利益 427 393 34 8.7親会社株主に帰属する当期純利益 278 250 28 11.4(注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。報告セグメント別の概況は3ページ以降のとおりです。なお、2025年4月1日付で化学品事業のサブセグメントである「電子材料」を「半導体材料」に改称しました。また、「電子材料」に含めていたエレクトロニクス関連材料は、「環境材料」に含めました。前期実績は変更後のセグメント区分に組み替えて比較しています。2(化学品事業)減収・減益化学品事業を構成する樹脂添加剤、半導体材料、環境材料の概況は以下のとおりです。
① 樹脂添加剤 減収・減益家電・EV市況の低迷が続くなか、価格競争の激化により、欧米を中心に難燃剤の販売が低調でした。また、自動車生産は持ち直しの動きを見せたものの、石油化学市場で生産が鈍化し、プラスチック製品全般に使用される酸化防止剤の販売が低調でした。一方、データセンター投資の拡大を背景に、電線向け塩ビ用安定剤の販売が好調でした。〇主要因(低調)難燃剤(家電筐体、自動車部材)(低調)酸化防止剤、ワンパック顆粒添加剤(プラスチック製品全般)売上高(低調)可塑剤(食品包装材)(好調)塩ビ用安定剤(電線、住宅内装材)営業利益 (-)数量、価格 (+)固定費
② 半導体材料 増収・減益EUV露光装置の導入拡大やPFASフリー化の需要拡大により、先端フォトレジスト向け半導体リソグラフィ材料の販売が好調でした。また、最新世代DRAMの生産開始に対応した新製品の出荷により、高誘電材料の販売が第3四半期から拡大基調に転じ、通期では堅調でした。一方、研究開発増員や生産プラント新設などの先行投資により固定費負担が増加しました。〇主要因(好調)半導体リソグラフィ材料(先端フォトレジスト)売上高(堅調)高誘電材料(先端DRAM)営業利益 (-)価格、固定費、為替 (+)数量
③ 環境材料 増収・増益アジアや米国で自動車エンジンオイル向け潤滑油添加剤や電子部品用特殊エポキシ樹脂の販売が好調でした。また、ディスプレイ向け光硬化樹脂の販売が堅調でした。中国での建築需要低迷の影響を受けながらも、接着剤向けなどの用途拡大により反応性乳化剤の販売が堅調でした。〇主要因(好調)潤滑油添加剤(自動車エンジンオイル)(好調)特殊エポキシ樹脂(電子部品)売上高(堅調)光硬化樹脂(ディスプレイ)(堅調)反応性乳化剤(建築塗料、接着剤)営業利益 (+)数量、価格 (-)為替(食品事業)増収・減益国内では、収益性の改善や環境貢献製品の拡大に取り組み、食品の生産ロス削減に貢献する高機能練込素材やプラントベースチーズを中心とした「デリプランツ」シリーズの販売が堅調でした。景気低迷が続く中国では、パンや菓子類に使用されるショートニング、マーガリン類の販売が低調でした。〇主要因(堅調)高機能練込素材(製パン等)売上高 (堅調)プラントベースフード「デリプランツ」シリーズ(カフェ、製パン等)(低調)中国/ショートニング、マーガリン類(製パン、製菓)営業利益 (-)数量 (+)価格3(ライフサイエンス事業)増収・増益海外では、欧州で果樹やばれいしょ向け除草剤が好調でした。また、アメリカで果樹やナッツ向け殺虫剤の販売が好調でした。国内では、米価高騰による生産意欲の高まりから水稲作付面積が増加し、水稲向け除草剤と殺虫剤などの販売が好調でした。〇主要因(好調)欧州/殺虫剤の原体、除草剤(果樹・ばれいしょ)売上高 (好調)北米/殺虫剤(果樹・ナッツ)(好調)日本/除草剤、殺虫剤等(水稲)営業利益 (+)数量、価格、為替 (-)固定費4
[次期の見通し]2027年3月期の世界経済は、緩やかな成長が見込まれる一方で、中東情勢の緊迫化による資源価格動向の不確実性が高く、インフレ再燃リスクなどが懸念され、先行きは依然として不透明な状況が続くと見込まれます。当社グループの主要ターゲットである半導体分野は、AI・データセンター投資を背景に、先端メモリ・ロジック分野は拡大基調にあり、自動車、食品、農業などの各分野は、世界人口増加を背景に、いずれも中長期的な成長機会を有する一方、地政学リスクや原材料市況の変動など不確実性が高い事業環境が続く見通しです。このような事業環境のもと、中期経営計画『ADX 2026』は最終年度を迎えます。当社グループは引き続き、社会価値と利益の共創の実現に向けて、基本戦略に掲げる稼ぐ力の強化、サステナビリティの取り組みの推進、ならびに外部環境の変化に柔軟に対応可能な強靭なサプライチェーンの構築など各施策を着実に実行してまいります。次期の業績及び報告セグメント別の見通しにつきましては、下表のとおりです。なお、中東情勢による当社事業への影響については、現時点で合理的な算定が困難であるため、連結業績予想に織り込んでいません。為替レートの前提は、「1USドル=153円、1ユーロ=178円」、為替感応度は、1円の円高となった場合、営業利益でUSドルは約1.1億円、ユーロは約0.6億円の減益と試算しております。(現下の中東情勢による事業及び業績への影響について)当社グループは、一部の製品にナフサ由来の原材料を用いて事業展開をしております。中東情勢の緊迫化を受け、現時点では一部の原材料に逼迫が生じているものの、当面は供給体制を維持できる見込みです。一方、今後の動向によっては、原材料や包装材料価格の上昇やサプライチェーンの混乱などが生じる可能性があります。その場合には、製品価格への転嫁などの対応を行うことで影響の最小化に努めてまいりますが、事業及び業績に一定の影響を及ぼす可能性があります。2027年3月期 連結業績予想 (単位:億円)親会社株主に帰属する売上高 営業利益 経常利益当期純利益2027年3月期 4,530 468 466 2882026年3月期 4,165 416 427 278増減率 8.7% 12.5% 8.9% 3.4%報告セグメント別の見通し事 業 売上高・営業利益 要 因化学品 増収・増益新規透明化剤を国内外で販売拡大。家電向け難燃剤、自動車向け核樹脂添加剤 増収・増益剤、光安定剤の販売拡大。高誘電材料及び半導体リソグラフィ材料の販売拡大。半導体材料 増収・増益新研究棟の稼働による研究開発力の強化、生産設備の増強。自動車向け潤滑油添加剤を海外中心に販売拡大。建築塗料向け反応環境材料 増収・増益性乳化剤、光学フィルム向け光硬化樹脂をアジアで販売拡大。高機能製品及びプラントベースフードを販売拡大。中国市場で販売食品 増収・増益復調。原材料費・包装材料費の上昇に対応し販売価格を適正化。農薬は、引き続き北米・日本で堅調。ブラジル・インドで収益性向ライフサイエンス 増収・増益上施策を推進。欧州で市場深耕。(注) 本資料における業績予想及び将来の予測などに関する記述は、本資料の発表日現在の将来に関する前提・見通し・計画に基づく予測が含まれています。当社グループの事業を取り巻く経済情勢、市場の動向、為替の変動などに関わるリスクや不確定要因により、実際の業績が、記載の数値と異なる可能性がありますことをご承知おきください。5
(2)当期の財政状態の概況① 資産、負債及び純資産の状況連結財政状態 (単位:億円)当期末 前期末 増減 増減率(%)資産合計 5,599 5,431 168 3.1負債合計 1,884 1,913 △29 △1.5純資産合計 3,715 3,517 197 5.6(注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。〇主要因(資産合計)商品及び製品、投資有価証券の増加(負債合計)短期借入金の減少(純資産合計)利益剰余金の増加
② キャッシュ・フローの状況連結キャッシュ・フローの状況 (単位:億円)当期 前期 増減 増減率(%)営業活動による406 462 △56 △12.2キャッシュ・フロー投資活動による△300 △125 △175 139.6キャッシュ・フロー財務活動による△353 △222 △130 58.4キャッシュ・フロー(注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。〇主要因(営業活動によるキャッシュ・フロー)売上債権及び契約資産の増減による収入の減少(投資活動によるキャッシュ・フロー) 有形固定資産の取得による支出の増加(財務活動によるキャッシュ・フロー)自己株式の取得による支出の増加以上の要因に加え、現金及び現金同等物に係る換算差額等により、当期末における現金及び現金同等物の残高は、前期末より198億83百万円(前期末比△18.5%)減少して、878億84百万円となりました。(参考)キャッシュ・フロー関連指標の推移2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 52.6 52.2 52.5 54.6 56.0時価ベースの自己資本比率(%) 58.6 46.3 60.6 50.4 63.1キャッシュ・フロー対有利子負債比率(年) 2.8 4.0 1.9 1.5 1.6インタレスト・カバレッジ・レシオ 26.4 8.3 13.0 10.9 11.2(注) 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標は、いずれも連結ベースの財務数値により算出しています。2.株式時価総額は、期末株価終値×期末発行済株式総数により算出しています。営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
3.2023年3月期より、一部の在外子会社等の収益及び費用は、在外子会社等の決算日の直物為替相場により円貨に換算する方法から、期中平均為替相場により円貨に換算する方法に変更し、2022年3月期のキャッシュ・フロー関連指標について、遡及処理後の数値を記載しています。6
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への適切な利益還元を重要な経営課題の一つと認識しています。中期経営計画『ADX 2026』では、安定配当の維持を基本とする考え方のもと、配当性向40%以上を掲げています。内部留保資金につきましては、半導体材料をはじめとする成長領域への投資や経営基盤の強靭化、カーボンニュートラルの実現に向けた環境投資などに活用してまいります。当期の期末配当金につきましては、当期の連結業績、財務状況などを総合的に勘案し、当初予想の1株当たり52円から8円増配し、60円とさせていただく予定です。年間配当金は、既に実施した中間配当金52円と合わせて1株当たり112円(前期100円)となります。次期の配当金につきましては、1株当たり年間120円(中間60円)を予定しています。
四半期 2026年3月期 第1四半期
出典: ADEKA 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/44010/140120250807535076.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(2025年4月1日から同年6月30日)における世界経済は、米国の関税政策の影響により先行き不透明な状況が続くなか、主要国での財政政策の見直しや堅調な企業業績を背景に底堅い成長を維持しました。このような情勢のもとで、当第1四半期連結累計期間の業績につきましては、以下のとおりとなりました。連結経営成績 (単位:億円)当第1四半期 前第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 1,016 981 34 3.5化学品 523 564 △40 △7.2樹脂添加剤 251 277 △26 △9.6半導体材料 73 86 △12 △14.6環境材料 198 200 △1 △0.8食品 205 209 △4 △2.1ライフサイエンス 271 192 78 41.0その他 15 14 0 5.0営業利益 109 86 23 26.6化学品 63 75 △12 △16.2樹脂添加剤 25 31 △5 △17.5半導体材料 14 21 △6 △31.7環境材料 22 22 0 0.6食品 11 13 △2 △20.1ライフサイエンス 32 ▲3 36 -その他 3 1 1 112.8経常利益 110 97 13 13.7親会社株主に帰属する四半期純利益 72 68 4 6.2注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。報告セグメント別の概況は3ページのとおりです。なお、2025年4月1日付で化学品事業のサブセグメントである「電子材料」を「半導体材料」に改称しました。また、「電子材料」に含めていたエレクトロニクス関連材料は、「環境材料」に含めました。前年同四半期の実績は変更後のセグメント区分に組み替えて比較しています。2(化学品事業)減収・減益化学品事業を構成する樹脂添加剤、半導体材料、環境材料の概況は以下のとおりです。
① 樹脂添加剤 減収・減益家電市況の低迷により、家電筐体向け難燃剤の販売が低調でした。また、自動車部材等に使用されるエンジニアリングプラスチック向け酸化防止剤の販売が米国や中国での需要低迷により低調でした。一方、床材等の住宅内装材向け塩ビ用安定剤の販売は米国を中心に堅調でした。〇主要因(低調)難燃剤(家電筐体)(低調)酸化防止剤(エンジニアリングプラスチック)売上高(低調)可塑剤(食品包装材)(堅調)塩ビ用安定剤(住宅内装材)営業利益 (-)価格、数量、為替 (+)固定費
② 半導体材料 減収・減益前期に販売価格を改定した影響や世代交代に伴う市場での一時的な生産調整により、先端DRAM向け高誘電材料の販売が低調でした。一方、データセンター投資や生成AI搭載デバイスの需要拡大により、先端フォトレジスト向け半導体リソグラフィ材料の販売は好調でした。〇主要因(低調)高誘電材料(先端DRAM)売上高(好調)半導体リソグラフィ材料(先端フォトレジスト)営業利益 (-)価格、固定費、為替 (+)数量
③ 環境材料 減収・増益廉価な海外品の流入により、工業用向けプロピレングリコール類の販売が低調でした。また、市場での大型パネルの生産調整により、ディスプレイ向け光硬化樹脂の販売が低調でした。一方、自動車の省燃費ニーズを捉え、エンジンオイル向け潤滑油添加剤の販売がアジアや米国で好調でした。〇主要因(低調)プロピレングリコール類(工業用途)(低調)伸線用潤滑剤(自動車用ゴムタイヤ)売上高(低調)光硬化樹脂(ディスプレイ)(好調)潤滑油添加剤(自動車用エンジンオイル)営業利益 (+)数量、価格 (-)為替、固定費(食品事業)減収・減益景気悪化の中国で低価格志向が続き、パンや菓子類に使用されるショートニング、マーガリン類の販売が低調でした。また、上原食品工業株式会社を2025年4月1日付で売却した影響により減収となりました。「デリプランツ」シリーズは国内のカフェメニューでの採用が継続・拡大し堅調でした。〇主要因(低調)ショートニング、マーガリン類(製パン、製菓)売上高(堅調)プラントベースフード「デリプランツ」シリーズ(カフェ、製パン等)営業利益 (-)数量、固定費 (+)価格、為替3(ライフサイエンス事業)増収・増益農薬は、米価高騰を背景に国内で水稲作付面積が増加したことを受け、主力自社開発品目をはじめとした水稲向け製品の販売が好調でした。海外では、北米での市場開拓に取り組み、果樹向けに殺ダニ剤の販売が好調でした。また、米国の関税引上げの影響などにより販社への荷動きが早まったことなどから、カナダ向けで除草剤の販売が好調でした。〇主要因(好調)日本/除草剤・殺虫剤等(水稲)売上高 (好調)北米/殺ダニ剤(果樹)、除草剤(麦・菜種等)(好調)欧州/殺虫剤の原体、除草剤(果樹・ばれいしょ)営業利益 (+)数量、価格 (-)固定費、為替
(2)当四半期の財政状態の概況連結財政状態 (単位:億円)当第1四半期前連結会計年度 増減 増減率(%)連結会計期間資産合計 5,388 5,431 △42 △0.8負債合計 1,845 1,913 △67 △3.5純資産合計 3,542 3,517 24 0.7注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。〇主要因(資産合計)現金及び預金の減少(負債合計)短期借入金の減少(純資産合計)利益剰余金の増加
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、2025年5月14日に公表した連結業績予想から変更はありません。4
四半期 2027年3月期 第1四半期
出典: ADEKA 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/44010/140120260807513929.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(2026年4月1日から同年6月30日)における世界経済は、中東情勢の緊迫化に伴う資源価格の上昇や物流への影響がみられ、先行き不透明かつ不確実性の高い状況が続きました。一方、各国における財政・金融政策やAI関連を中心とした設備投資の拡大などにより、総じて堅調に推移しました。このような情勢のもとで、当第1四半期連結累計期間の業績につきましては、以下のとおりとなりました。連結経営成績 (単位:億円)当第1四半期 前第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 1,170 1,016 154 15.2化学品 628 523 104 20.0樹脂添加剤 287 251 36 14.5半導体材料 108 73 34 47.2環境材料 232 198 33 16.9食品 214 205 8 4.2ライフサイエンス 310 271 39 14.6その他 16 15 1 9.9営業利益 156 109 46 42.7化学品 101 63 38 60.9樹脂添加剤 38 25 12 49.0半導体材料 26 14 12 82.9環境材料 35 22 13 60.1食品 8 11 △2 △21.6ライフサイエンス 44 32 12 36.9その他 1 3 △1 △38.4経常利益 166 110 55 50.2親会社株主に帰属する四半期純利益 107 72 34 47.8注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。報告セグメント別の概況は3ページ以降のとおりです。2(化学品事業)増収・増益化学品事業を構成する樹脂添加剤、半導体材料、環境材料の概況は以下のとおりです。
① 樹脂添加剤 増収・増益米国での住宅関連の堅調な需要やデータセンター投資の拡大を背景に、住宅内装材や電線被覆材向けに塩ビ用安定剤の販売が好調でした。また、食品包装材向けを中心に透明化剤の販売が好調に推移し、新製品「トランスパレックス」の実需化も進みました。さらに、プラスチック製品全般に使用される酸化防止剤の販売が好調でした。〇主要因(好調)塩ビ用安定剤(住宅内装材、電線被覆材)売上高 (好調)酸化防止剤(プラスチック製品全般)(好調)透明化剤(食品包装材)営業利益 (+)数量、為替、価格 (-)固定費
② 半導体材料 増収・増益AI関連需要を背景とした先端DRAMの生産拡大により、高誘電材料は主力製品、新製品ともに販売が好調でした。また、EUV露光装置の製造プロセスへの適用が拡大したことにより、先端フォトレジスト向け半導体リソグラフィ材料の販売が好調でした。〇主要因(好調)高誘電材料(先端DRAM)売上高(好調)半導体リソグラフィ材料(先端フォトレジスト)営業利益 (+)数量、為替 (-)固定費
③ 環境材料 増収・増益エレクトロニクス分野では、半導体封止材向けに特殊エポキシ樹脂の販売が好調でした。モビリティ分野では、アジア、欧州および米国において自動車エンジンオイル向け潤滑油添加剤の販売が好調でした。生活産業分野では、グローバルで用途開発が進展し、特に米国での建築塗料や接着剤向けに反応性乳化剤の販売が好調でした。〇主要因(好調)潤滑油添加剤(自動車エンジンオイル)(好調)特殊エポキシ樹脂(半導体封止材)売上高(好調)反応性乳化剤(建築塗料、接着剤)(好調)光硬化樹脂(ディスプレイ)営業利益 (+)数量、為替(食品事業)増収・減益国内外で、食品の生産ロス削減や風味・口どけの向上に貢献する高機能練込素材およびプラントベース「デリプランツ」シリーズの販売が好調でした。一方、製菓向けショートニングなどの一部製品において、原料価格の高騰に伴う採算性を考慮した販売対応により数量が減少し、減益となりました。〇主要因(好調)高機能練込素材(製パン等)売上高 (好調)プラントベースフード「デリプランツ」シリーズ(ホテル、カフェ、レストラン)(堅調)ショートニング、マーガリン類(製パン、製菓)営業利益 (-)数量3(ライフサイエンス事業)増収・増益北米では、ナッツや果樹向け殺虫剤の販売が好調でした。欧州では、東欧におけるばれいしょ向け除草剤の販売が好調でした。国内では、水稲向け除草剤をはじめとした主力品目の販売が好調に推移しました。〇主要因(好調)北米/殺虫剤(ナッツ・果樹)、除草剤の原体売上高 (好調)欧州/除草剤(ばれいしょ)(好調)日本/除草剤、殺菌剤等(水稲)営業利益 (+)数量、為替 (-)価格、固定費
(2)当四半期の財政状態の概況連結財政状態 (単位:億円)当第1四半期前連結会計年度 増減 増減率(%)連結会計期間資産合計 5,760 5,599 161 2.9負債合計 1,955 1,884 71 3.8純資産合計 3,805 3,715 89 2.4注)金額は億円未満を切捨て、増減率は小数点第2位を四捨五入。〇主要因(資産合計)投資有価証券、商品及び製品の増加(負債合計)支払手形及び買掛金の増加(純資産合計)親会社株主に帰属する四半期純利益
(3)連結業績予想などの将来予測情報に関する説明当第1四半期連結累計期間の実績および最近の業績動向を踏まえ、2026年5月14日に公表した第2四半期連結累計期間および通期の業績予想を修正しました。あわせて、第2四半期末および期末の配当予想を修正しました。詳細につきましては、本日(2026年8月7日)公表した以下のお知らせをご覧ください。●「2027年3月期 第2四半期(中間期)および通期連結業績予想の修正ならびに配当予想の修正に関するお知らせ」https://www.adeka.co.jp/ir/library/pdf/260807pe.pdf4
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。