カネカは通期で見出し文言の刷新とユニット別説明の簡素化が進み、四半期では全社サマリー段落の新設と業績予想の詳細説明の縮小が同時に見られた。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、カネカ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月13日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,346字 → 6,128字(前期比-3.2%、減少)
見出し構成の変化: あり
粒度の判定: 粗くなった
セグメント情報注記: あり(713字) → あり(681字)
変化の型: 構成変更型、簡素化型
増えた要素
- 業績予想欄の見出しを「選択と集中」から「ポートフォリオの変革」に刷新し、2026年度のコア事業のボラティリティ想定など将来見通しの説明を拡充
- 成長投資計画の進捗にE&IのAI活用によるポリイミドフィルム能力増強決定など新規投資事象
減った要素
- Material/Quality of Life/Health Care/Nutrition各ユニット説明の因果表現・具体的数値の詳細(特にMaterial Solutions Unitは370字→176字とほぼ半減)
- 「世界経済は視界不良が続いている」など前期の見出し文言(語彙が刷新され消滅)
要約: 経営成績の概況は、各事業ユニット(Material/QOL/Health Care/Nutrition)の個別説明が軒並み短くなり、特にMaterial Solutions Unitは前期比で文量がほぼ半減するなど因果説明が簡素化された。業績予想の項では見出し文言が「選択と集中」から「ポートフォリオの変革」に刷新され量はやや増えたが、全体としては因果表現・文数が減少しており粒度は粗くなったと判定した。
四半期決算短信の比較
文字数: 3,412字 → 3,203字(前期比-6.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 出来事型、簡素化型
増えた要素
- 「全社業績についてのRemarks」という全社サマリー段落が新設
- Health Care Solutions UnitにM&A(EndoStream社・ゼオンメディカル社事業)の業績貢献への言及
減った要素
- (3)業績予想の事業別詳細解説・具体的な数値目標(3Qの営業利益水準110億円/Q等)が大幅に簡略化
要約: 経営成績の概況では新たに「全社業績についてのRemarks」という全社サマリー段落が加わり、Health Care Solutions UnitではM&A(EndoStream社・ゼオンメディカル社事業)の業績貢献にも言及するなど説明が厚くなった。一方、(3)業績予想の項は前期にあった事業別の詳細な解説や具体的な数値目標が大幅に削られ、分量がほぼ半減した。両者が相殺し粒度は同等と判定した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: カネカ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/41180/140120250514548401.pdf)
1.経営成績等の概況(1)当期の経営成績の概況➢ 世界経済について -視界不良が続いている-世界経済の成長が見通し難い不透明な一年となりました。中国経済は低迷が続いており、欧米の景気はVolatileで先行きが読めない状況です。日本については、歴史的な円安が輸出を下支えしたものの、円安による食とエネルギーの輸入インフレにより、将来不安と生活の縮小から所得が増えても消費が増えない不安定な状況が続きました。直近では米国の相互関税政策により世界が激震しており、先行きが見通せない視界不良の状況が、2025年度の不安材料となっています。➢ 当社グループの業績 -増収増益-このような状況下、当社グループの当期(2024年4月~2025年3月)の連結業績は、売上高 807,200百万円(前年比5.9%増)、営業利益 40,050百万円(前年比22.9%増)、経常利益 32,863百万円(前年比12.5%増)、親会社株主に帰属する当期純利益 25,309百万円(前年比9.0%増)となりました。2025年3月期 連結業績 (単位:百万円)セグメント別売上高・営業利益 (単位:百万円)➢ 全社業績についてのRemarks世界の景気回復の足取りが重く、需要動向が不安定な逆風のなか、当社の全社営業利益は対前年で75億円増益(前年比22.9%増)の401億円となりました。四半期別に総括すると、2Qを底に3Q・4Qは100億円/Qを超える利益水準に回復しました。また、全てのSUが対前年で増収増益となりました。
① 先端事業とコア事業当期業績の特徴は、先端事業の躍進と堅調なコア事業を実現したことです。先端事業の営業利益は対前年59億円増の377億円となり、コア事業は対前年36億円増の403億円となりました。先端事業の構成比率は、2023年度の46%から2024年度下期には50%に伸長し、特にMedical・E&Iが大幅に業績を伸ばしました。Medicalは新製品の拡販が大きく進展し、E&Iは高い技術力を活かした製品の優位性が効果を発揮してスマートフォン市場を中心に拡販を実現しました。コア事業は、MODが大幅な増益となりました。強い競争力と付加価値の高い製品の拡販により、業容拡大が進んでいます。Fiberは、販売地域の拡大や高機能化した製品の拡販が寄与し、業績は回復しています。Foodsは、高付加価値品への販売シフトとスプレッドの拡大により、高い水準の収益となりました。
② 成長に向けた投資計画の進捗Medicalは、北海道・苫東工場の血液浄化器プラントが2Qに順調に稼働しました。さらにMedical事業の競争力を強化するため、同地でのカテーテルプラントの建設に着手しました。また、脳血管治療領域に強みを持つイスラエルの医療機器企業をM&Aするなど、Open Innovationによる製品ラインアップの拡充を加速しています。Green Planet®は、国内外での採用がさらに拡大しました。土中・海水中ともに生分解するという優れた機能を持つ製品の社会実装が進みました。MSのベルギーの生産能力増強設備は、2Qに稼働しました。今後は欧州グリーンディール政策の進展に伴う需要増を取り込んでいく計画です。このように先端事業の成長を加速させる投資を積極的に進め、選択と集中を強化してまいります。(注)先端事業:MS・E&I・PV・Medical・Pharma・Supplement、コア事業:Vinyls・MOD・Foam・Fiber・Foods各セグメントの状況は次のとおりです。
① Material Solutions Unit当ユニットは、塩ビのアジア市況の下振れが続きましたが、MODの強い競争力とMSの拡販により全体では増収増益となりました。➢ Vinylsは、価格改定を進めましたが、アジア市況の下落の影響を受け、減益となりました。➢ MODは、欧米の建築需要の回復が遅れるなか、事業競争力強化の取り組みと非塩ビ用途・MXの拡販により大幅な増益となりました。➢ MSは、他にないユニークな機能特性を活かした拡販策により販売が堅調に拡大し、増益となりました。ベルギーの生産能力増強設備を最大限に活かし、さらに拡販を進めていきます。➢ Green Planet®は、国内外の引き合いが増加しています。スターバックスコーヒージャパンでの採用実績が新しいモメンタムを創出し、大手ブランドホルダーとの大型案件の取り組みが加速しています。
② Quality of Life Solutions Unit当ユニットは、E&I・PV・Fiberが増益となりました。Foamは原料高の影響を受けましたが、全体ではE&Iの好調により大幅な増収増益となりました。➢ Foamは、価格改定を進めたものの、自動車分野や農水産・建築分野での需要減および原料高の影響により減益となりました。➢ E&Iは、年間を通じてポリイミドフィルム・液晶TV用アクリル樹脂が高水準の販売を実現し、大幅な増益となりました。➢ PVは、国内で戸建て住宅向け高効率太陽電池の販売が堅調に推移しました。➢ Fiberは、頭髪製品の販売が着実に増加しました。難燃ファブリック分野の需要も拡大しています。
③ Health Care Solutions Unit当ユニットは、Medicalが大幅な収益増となりましたが、PharmaはCDMO市場の需要調整の影響を受けました。全体では増収増益となりました。➢ Medicalは、血液浄化器・カテーテルともに販売が拡大しました。カテーテル新製品のスコアリングバルーンの拡販が、業容拡大を牽引しています。血液浄化器の北海道新プラント(苫東工場)の高い競争力を活かし、海外展開を強化していきます。➢ Pharmaは、低分子およびバイオ医薬の需要調整が想定以上に長引きましたが、3Q以降需要は回復しました。
④ Nutrition Solutions Unit・当ユニットは、Foods Supplementともに好調な一年となり、増収増益の稔りを得ました。➢ Supplementは、還元型Q10が米国を中心にグローバルでの拡販が進みました。乳酸菌事業も着実に事業を拡大しています。最大市場の米国でのさらなる販売拡大に向け、新製品の上市やマーケティングの強化に注力します。➢ Foodsは、高付加価値品シフトとスプレッドの拡大により、収益力が一段と高まりました。有機乳製品などの付加価値の高い「B2C」製品の拡販を強化し、業容拡大を加速します。
(2)当期の財政状態の概況当連結会計期間末の総資産は、棚卸資産の増加に加え、設備投資の拡大による固定資産増加などにより前期末に対して49,937百万円増加の920,143百万円となりました。負債については、借入金の増加などにより31,901百万円増加の427,724百万円となりました。純資産については、利益剰余金の増加などにより18,035百万円増加の492,419百万円となり、自己資本比率は51.2%となりました。
(3)当期のキャッシュ・フローの概況当連結会計期間における営業活動によるキャッシュ・フローは、税金等調整前当期純利益や減価償却費などにより41,252百万円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得などにより55,038百万円の支出となりました。財務活動によるキャッシュ・フローは、社債償還や自己株式取得による支出の一方、借入金の増加により14,453百万円の収入となりました。この結果、現金及び現金同等物の残高は、44,631百万円となりました。
(4)連結業績予想などの将来予測情報に関する説明➢ カネカのパーパス経営自然環境にますます負荷がかかり、人間の行動が危険な気候変動や大量絶滅をもたらしかねません。そのリスクを減らすうえで、自然に対する理解を深め、適切なテクノロジーを一層迅速に配備する必要があります。この視座こそが「カガクでネガイをカナエル会社-カネカ」がめざすパーパス経営です。環境・エネルギー、食糧、健康(よりよく生きる)の危機の三つをドメインとしてテクノロジーに磨きをかけ、社会実装化による最適なソリューションを提供したいと考えています。➢ ハイブリッド経営イノベーションとは「違ったやり方でコトを運ぶ新結合」のことです。異質なものどうしを、異質な事業領域で、新しく組み合わせることを「ハイブリッド経営」と呼んでいます。保有する多種多様な異種技術による驚きの組み合わせで、独創的な価値あるソリューションを創り出す「ハイブリッド経営」を通じて、社会問題の解決に貢献してまいります。➢ R2B+P – Research to Businessの加速研究開発とビジネスとの結合を進め、Research to Businessの流れを一層加速させます。独創的な優れた素材を創出しソリューションを世界の市場に提供します。「R2B」と「P」(モノづくり) が一体となった取り組みを強化し、モノづくり起点で事業の最大化とマネタイズに拘り新製品事業化のスピードとスケールを向上させます。➢ ライフサイエンスへの重点シフト化学で「地球生命」という大きな「いのち」を健康にする、そのテクノロジーと創造的な活動が「ライフサイエンス」の定義です。カネカ生分解性バイオポリマーGreen Planet®、ゲノム編集技術、バイオ医薬品、再生・細胞医療、有機酪農乳製品事業、サプリメント、発酵培養プロセス技術などカネカの「バイオものづくり」やPV Technology、医療器は、すべて「地球生命」という大きな「いのち」に繋がっています。カネカは、ライフサイエンス領域での「R2B」に挑戦することで、ポートフォリオ変革をドライブします。➢ Think Global, Act Local – The Best Glocal Kaneka Wayの推進地域に根差した事業展開を可能にするグローバルネットワークが強みです。ソリューションを世界の隅々に届け人々の命や社会課題を解決することを使命とし、文化の違いを乗り越えた現地発信(グローカル)にフォーカスします。グローバルに存在感ある企業をめざします。経営資源を広く世界に求め、M&A、技術・業務提携、Open Innovationを積極的に推進し、グローバルでの事業構造変革と飛躍的成長に繋げます。➢ Diversity 新たな価値の創造と女性の活躍「年齢・性別・国籍・人種(属性)を問わず、多様な個性と多彩な視点から新たな発想が生まれ、カネカならでは!と世界を驚かせるユニークな価値を発信し続ける」当社がめざすDiversityの姿です。特に女性活躍を推進し成長と変革を牽引する女性リーダー層の育成強化に取り組んでいます。「人は仕事で成長し、会社は人で成長する」の考えに基づき『カネカ1on1X』を通じて、個人の成長と組織の成果を高めます。今年も「-Trust & Respect- 人間賛歌の経営」に取り組んでいきます。➢ カーボンニュートラル・DXの取り組みカネカは2030年にGHG排出量を30%削減することをめざしています。2050年にはカーボンニュートラルを実現することが目標です。自家発電設備の燃料転換やプロセス革新によるエネルギー消費量削減などに取り組みます。また、DXの取り組みを強化し、R2B+Pを通した価値創出を大幅に加速させます。最先端の技術を取り入れた生産プラントへ進化させ、未来の製造現場をつくり上げます。研究開発・営業・SCM・バックオフィスの業務革新を進めるために、最新のデジタル技術を使った全社デジタルプラットフォーム構想にも取り組んでいます。➢ 2026年3月期の連結業績見通しについて
① 世界経済は視界不良が続いているアメリカトランプ政権の相互関税政策(トランプ関税)の発表で、世界は激震しています。この「トランプ関税」の世界経済に及ぼす影響は、現時点では未知数であり、事態は非常に流動的で予断を許さないカオス的な状況にあります。加えて、ウクライナや中東での紛争など地政学的リスクは長期化しており、世界経済の今後は極めて不透明な状況です。
② 変化にResilientな企業力の強化21世紀におけるキーワードは変化(Change)であり、その時代認識のもと、変化に強く柔軟でResilientなポートフォリオ変革(Change)に取り組んでいます。究極の目標は差別化であり、他との違いをつくることです。また、当社の強みは需要のあるところで生産する地産地消型グローバルビジネス体制であり、今回の「トランプ関税」などの不意打ち的な変化にはResilientな力が影響を最小化するものと考えています。Regional Head Quarterを中心にグローバルなAdaptabilityを強化していきます。
③ 選択と集中ライフサイエンス・先端事業への資源投入に注力し、Scalableな社会実装を急ぎます。先端事業では、Health CareはMedicalの血液浄化器・カテーテル新製品の拡販が国内外でさらに進み、Pharmaの低分子・バイオ医薬品の新規案件の獲得が進展する見通しです。また、E&IではAIなど情報産業の成長が続き、当社の差別化力ある製品の堅調な需要が見込まれます。MSおよびMODは欧米での新規用途や新地域向けのさらなる拡販を見通しています。Supplement は 海 外 市 場 で 還 元 型 Q 10 や 乳 酸 菌 の 事 業 拡 大 が 進 み ま す 。 HealthyFoods事業(乳製品・ヨーグルト・A2有機酪農製品)がFoodsのポートフォリオ変革をドライブします。なお、米国の相互関税政策に伴う貿易摩擦の激化など、世界経済の混乱が続くなかでのマイナス影響は予想し難く、現時点では通期業績見通しに織り込んでおりません。2026年3月期(2025年4月1日~2026年3月31日)セグメント別業績予想 (単位:百万円)次期の為替レート及び原料価格については、米ドルは145円、ユーロは155円、国産ナフサ価格は70,000円/KLを想定しております。
※ 上記の予想は、現時点において入手可能な情報に基づき作成したものであり、実際の業績は、今後様々な要因により予想数値と異なる場合があります。
(5)利益配分に関する基本方針および当期・次期の配当① 増配について当社は、経営計画(『計画「3年の仕掛」2025』、2025~2027年度)の期間を対象として、財務健全性を充足する前提で、配当の維持または増配を行う累進配当を実施いたします。当期(2025年3月期)の1株当たりの期末配当金については、前回予想(2025年2月13日公表)の通り70円を予定しております。これに伴い、2025年3月期の年間配当金は130円となる予定です。次期(2026年3月期)の1株当たりの年間配当金については、通期の当期純利益の予想を前年比で増益の計画としていることなどを勘案し、160円(中間配当金80円、期末配当金80円)の予定としております。
② 自己株式の取得および消却について当社は株主への利益還元および資本効率の向上を目的として、以下の通り自己株式を取得および消却いたします。取得株式の種類 : 当社普通株式取得株式数 : 3,000千株(上限)取得金額 : 120億円(上限)取得時期 : 2025年5月15日から2026年3月24日まで消却株式数 : 3,000千株消却実施日 : 2026年3月31日まで引き続き政策保有株式の縮減なども進めながら、資本効率のさらなる強化に継続的に取り組んでまいります。
通期 2026年3月期
出典: カネカ 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日(https://www2.jpx.co.jp/disc/41180/140120260513528864.pdf)
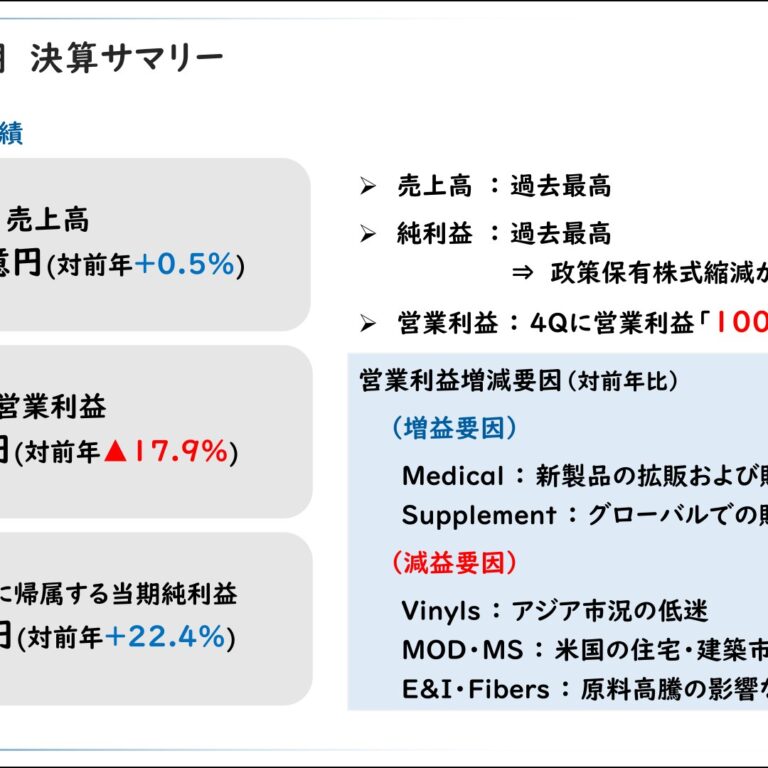
1.経営成績等の概況(1)当期の経営成績の概況➢ 世界経済について戦闘状態にあるイラン情勢下、企業経営の環境が一変し、日本および世界経済が危機への対応に迫られています。加えて、経済のブロック化が進み、国際協調が難しい一年となりました。欧米はインフレ懸念が広がり、中国は内需の低迷が深刻です。日本は円安による物価上昇が引き金となり、景気回復の足取りが鈍い状況にあります。緊迫化する中東情勢が原油・ナフサの高騰や供給不安を生み、世界経済が減速する警戒感が強まっています。➢ 当社グループの業績 -売上高、純利益は過去最高-このような状況下、当社グループの当期(2025年4月~2026年3月)の連結業績は、売上高 811,638百万円(前年比0.5%増)、営業利益 32,894百万円(前年比17.9%減)、経常利益 28,873百万円(前年比12.1%減)、親会社株主に帰属する当期純利益 30,977百万円(前年比22.4%増)となりました。2026年3月期 連結業績 (単位:百万円)2025年3月期 2026年3月期 増減4,438売上高 807,200 811,638(0.5%)△7,155営業利益 40,050 32,894(△17.9%)△3,990経常利益 32,863 28,873(△12.1%)親会社株主に帰属する 5,66825,309 30,977当期純利益 (22.4%)セグメント別売上高・営業利益 (単位:百万円)➢ 全社業績についてのRemarks世界経済の減速が心配されているなか、当社は四半期別では2Qを底に、4Qには営業 利 益 107 億 円 に 回 復 し、 強 い モ メ ン タ ム が 帰 っ て き ま し た 。 Health Care とNutritionが増収増益となり、業績を牽引しました。Material・QOLも4Qに入って海外需要が回復しています。
① 先端事業とコア事業Medicalの躍進とSupplementの着実な伸長がポートフォリオシフトを牽引し、先端事業の収益構成比率は、2024年度:48%から2025年度:53%に拡大しました。特にMedicalが新製品の拡販およびアジア・米国の販売地域の拡大により飛躍的な業容の拡大を続けています。Supplementも米国をはじめグローバルに拡販が進み、好調に推移しました。コア事業は、Materialを中心に需要低迷の影響を受けましたが、戦略的に注力している高付加価値製品の販売が着実に拡大しました。MODはMXなど競争力あるグレードの販売が伸び、Fiberは高機能製品の拡販とともに販売地域が拡大し、Foodsは高付加価値品への販売シフトが進み、コスト増を吸収する価格改定により好収益を継続しました。
② 成長に向けた投資計画の進捗Medicalは、北海道苫東の血液浄化器工場が戦力化しました。同サイトでのカテーテル 新 プ ラ ン ト の 建 設 は 順 調 に 進 ん で い ま す 。 M&A し た イ ス ラ エ ル の EndoStreamMedical社は、脳血管治療領域で競争力の高い新製品の市場投入を開始しており、今後本格的に業容拡大に寄与する見通しです。E&Iは、AI活用の進展により大きな需要成長が見込まれる高付加価値グレードのポリイミドフィルムの能力増強を決定しました。MSは、ベルギーの生産能力増強設備が地産地消のメリットを最大限に発揮しています。Green Planet®は、国内外の多様な用途で採用が拡大しました。優れた機能の認知がさらに浸透し、社会実装が一段と進んでいます。大型案件での顧客評価も着実に進展しています。世界経済の減速リスクが高まる状況下においても、ライフサイエンス・先端事業の成長を加速する投資を積極的に推進し、事業ポートフォリオの変革を急ぎます。(注)先端事業:MS・E&I・PV・Medical・Pharma・Supplement、 コア事業:Vinyls・MOD・Foam・Fiber・Foods各セグメントの状況は次のとおりです。
① Material Solutions Unit当ユニットは、アジア市況の低迷、米国の住宅・建築市場の需要低調が継続し、全体では減収・減益となりました。➢ Vinylsはアジアおよび国内需要が低迷し、MOD・MSは欧米市場の需要が回復せず減益となりましたが、R2B戦略が目指すMODの高付加価値製品の拡販、MSの他材料からの置換・販売地域の拡大が進みました。
② Quality of Life Solutions Unit当ユニットは、Foam・PVが堅調に推移しましたが、原料高騰影響により全体では増収・減益となりました。➢ Foamはスプレッドが改善し増益となりました。➢ E&I・Fiberは主に原料高騰の影響により減益となりましたが、高付加価値グレードの拡販が進み、グローバル需要が確実に伸長しています。➢ PVはNEDOが公募した「グリーンイノベーション基金事業/次世代型タンデム太陽電池量産技術実証事業」に採択され、開発を進めています。
③ Health Care Solutions Unit当ユニットは、Medicalの飛躍的な伸長により増収・増益となりました。➢ Medicalは血液浄化器およびカテーテルでの順調な拡販が進み、最大の収益事業として全社を牽引しました。販売地域の拡大も進んでおり、さらなる業容拡大を目指します。➢ Pharmaは低分子およびバイオ医薬品の需要調整が想定以上に長引きましたが、出遅れていた受注が4Qに集中する形となりました。
④ Nutrition Solutions Unit当ユニットは、Supplementが好調に推移し、Foodsの収益性が向上したことにより、増収増益となりました。➢ Supplementは還元型Q10が米国を中心にグローバル市場で拡販を果たしました。乳酸菌事業も着実に販売を伸ばしています。➢ Foodsは原料価格上昇に応じた価格改定および高付加価値品へのシフトが進みました。付加価値の高い「B2C」製品の拡販を進め、ポートフォリオの変革を急ぎます。
(2)当期の財政状態の概況当連結会計期間末の総資産は、棚卸資産の増加に加え、円安による海外グループ会社の資産額増加などにより、前期末に対して39,011百万円増加の959,154百万円となりました。負債については、借入金の増加などにより9,761百万円増加の437,485百万円となりました。純資産については、利益剰余金の増加や円安による為替換算調整勘定の増加などにより29,249百万円増加の521,669百万円となり、自己資本比率は52.0%となりました。
(3)当期のキャッシュ・フローの概況当連結会計期間における営業活動によるキャッシュ・フローは、税金等調整前当期純利益や減価償却費などにより50,118百万円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得などにより26,097百万円の支出となりました。財務活動によるキャッシュ・フローは、配当金の支払や自己株式の取得により19,988百万円の支出となりました。この結果、現金及び現金同等物の残高は、48,935百万円となりました。
(4)連結業績予想などの将来予測情報に関する説明➢ カネカのパーパス経営自然環境にますます負荷がかかり、人間の行動が危険な気候変動や大量絶滅をもたらしかねません。そのリスクを減らすうえで、自然に対する理解を深め、適切なテクノロジーを一層迅速に配備する必要があります。この視座こそが「カガクでネガイをカナエル会社-カネカ」がめざすパーパス経営です。環境・エネルギー、食糧、よりよく生きる健康の三つをドメインとしてテクノロジーに磨きをかけ、最適なソリューションを提供します。R2Bの社会実装を急ぎます。➢ ハイブリッド経営イノベーションとは「違ったやり方でコトを運ぶ新結合」のことです。異質なものどうしを、異質な事業領域で、新しく組み合わせることを「ハイブリッド経営」と呼んでいます。「ハイブリッド経営」による事業ポートフォリオの変革を急ぎます。多種多様な異種技術、ソリューションを組み合わせ、ユニークで価値ある新たなソリューションを創出し、社会課題の解決に貢献してまいります。➢ R2B+P研究開発とビジネスとの結合を進め、Research to Businessの流れを一層加速させます。独創的な優れた素材を創出しソリューションを世界の市場に提供します。「R2B」とモノづくり「P」が一体となった取り組みを強化し、事業の最大化とマネタイズに拘り新製品事業化のスピードとスケールを向上させます。➢ ライフサイエンスへの重点シフト化学で「地球生命」という大きな「いのち」を健康にする、そのテクノロジーと創造的な活動が「ライフサイエンス」の定義です。カネカ生分解性バイオポリマーGreen Planet®、ゲノム編集技術、バイオ医薬品、再生・細胞医療、有機酪農乳製品事業、サプリメント、発酵培養プロセス技術などカネカの「バイオものづくり」やPV Technology、医療器は、すべて「地球生命」という大きな「いのち」に繋がっています。カネカは、ライフサイエンス領域での「R2B」に挑戦することで、ポートフォリオ変革をドライブします。➢ Think Global, Act Local – The Best Glocal Kaneka Wayの推進地域に根差した事業展開を可能にするグローバルネットワークが強みです。ソリューションを世界の隅々に届け人々の命や社会課題を解決することを使命とし、文化の違いを乗り越えた現地発信にフォーカスします。グローバルに存在感ある企業をめざします。経営資源を広く世界に求め、M&A、技術・業務提携、Open Innovationを積極的に推進し、事業構造変革と飛躍的成長に繋げます。➢ Diversity 新たな価値の創造と女性の活躍「年齢・性別・国籍・人種(属性)を問わず、多様な個性と多彩な視点から新たな発想が生まれ、カネカならでは!と世界を驚かせるユニークな価値を発信し続ける」当社がめざすDiversityの姿です。特に女性活躍を推進し成長と変革を牽引する女性リーダー層の育成強化に取り組んでいます。「人は仕事で成長し、会社は人で成長する」の考えに基づき『カネカ1on1X』を通じて、個人の成長と組織の成果を高めます。今年も「-Trust & Respect- 人間賛歌の経営」に取り組んでいきます。➢ カーボンニュートラル・DXの取り組みカネカは2030年にGHG排出量を30%削減することをめざしています。2050年にはカーボンニュートラルを実現することが目標です。自家発電設備の燃料転換やプロセス革新によるエネルギー消費量削減などに取り組みます。また、DXの取り組みを強化し、R2B+Pを通した価値創出を大幅に加速させます。最先端の技術を取り入れた生産プラントへ進化させ、未来の製造現場をつくり上げます。研究開発・営業・SCM・バックオフィスの業務革新を進めるため、全社デジタルプラットフォームの強化に取り組んでいます。AIをはじめ、最新デジタル技術の活用を通じた“AI×DX”により、競争力の強化と企業文化の変革を実現させます。➢ 2027年3月期の連結業績見通しについて
① 先の見えない経済の混乱不条理な中東情勢に振り回されて、原油・ナフサ、石化原料の供給不安や乱高下する価格変動がおさまりそうにもありません。混迷する経済の出口は見えない。今後はインフレ・物価上昇・景気減速・スタグフレーションが懸念され、世界経済の下振れの可能性が高まっています。
② Resilientな企業力の強化世界の分断化と中東情勢に伴う石化サプライチェーンの混乱が予想されるなか、当社の強みである地産地消型グローバルビジネス体制を最大限活かし、Resilientな力で俊敏に対応していきます。Regional Head Quarterを中心にあらゆる危機に対しさらにAdaptabilityを強化し、グローバル市場での存在感を高めてまいります。
③ ポートフォリオの変革2026年度は、コア事業のMaterialなどで一時的に需要および価格・コストのボラタイルな変動が想定されます。原料調達や製品の安定供給に努めるとともに、製品価格の適時の是正に取り組みます。一方、健康を志向する市場やAI関連市場は力強い成長が続く見通しです。また、ホルムズ海峡問題に端を発したエネルギー危機が再生エネルギーシフトを加速し、当社の次世代太陽電池などへの期待も広がっています。『地球生命という大きな「いのち」を健康にする”いのちの経営”』-ライフサイエンス領域・先端事業に重点化した取り組みをさらに加速させ、ポートフォリオ変革を積極的に進めます。高付加価値品の拡販や新規案件の獲得、差別化力ある製品群の市場拡大に取り組んでまいります。事業環境は中東情勢を背景として非常に流動的で不確実な状況にあります。現時点では精度の高い次期業績見通しは難しいものの、今1Qの厳しい情勢から判断して、MaterialおよびQOLの一部のSVでは一時的な需要調整やスプレッドの変動が続くものと想定しました。また、原油価格の変動にResilientなライフサイエンス領域の拡大を志向する計画としました。目標のない経営はないとの視点から計画を策定しましたが、経営環境はFragileであり今後の情勢の変化を注視し、必要に応じ速やかに見直しを行います。2027年3月期(2026年4月1日~2027年3月31日)セグメント別業績予想 (単位:百万円)次期の為替レートおよび原料価格については、米ドルは150円、ユーロは170円、国産ナフサ価格は120,000円/KLを想定しております。
※ 上記の予想は、現時点において入手可能な情報に基づき作成したものであり、実際の業績は、今後様々な要因により予想数値と異なる場合があります。
(5)利益配分に関する基本方針および当期・次期の配当① 増配について当社は、2025年度~2027年度の期間を対象として、財務健全性を充足する前提で、配当の維持、または増配を行う累進配当を実施する方針です。当期(2026年3月期)の1株当たりの期末配当金については、前回予想(2026年2月10日公表)の通り80円を予定しております。これに伴い、2026年3月期の年間配当金は160円となる予定です。次期(2027年3月期)の1株当たりの年間配当金については、連結配当性向40%を目安として、210円(中間配当金105円、期末配当金105円)の予定としております。
② 自己株式の取得および消却について当社は株主への利益還元および資本効率の向上を目的として、以下の通り自己株式を取得および消却いたします。取得株式数: 140万株(上限)取得金額 : 70億円(上限)取得時期 : 2026年5月15日から2027年3月24日まで消却株式数: 140万株消却実施日: 2027年3月31日引き続き政策保有株式の縮減などを計画的に進め、資本効率のさらなる強化に継続的に取り組んでまいります。
四半期 2026年3月期 第1四半期
出典: カネカ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/41180/140120250801527200.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況➢ 世界経済の状況 -米国関税政策をめぐり、不確実性が高まる-当第1四半期(2025年4月~6月、以下1Q)は、米国関税政策をめぐり不確実性が高まり、世界経済は鈍い足取りとなりました。一時的に需要が減退し、米国では企業の投資・生産活動が抑制され、インフレ再燃への警戒感が拭えず、欧州では輸出のサプライチェーンが慎重な動きとなりました。中国の経済回復の動きも依然弱いままです。2Q以降、米国関税をめぐる市場の警戒感は落ち着くとみられますが、世界経済の行方はなお流動的で予断を許さない状況となっています。➢ 当社グループの業績 -増収減益-このような状況下、当社グループの1Qの業績は、売上高198,682百万円(前年同期比0.2%増)、営業利益8,161百万円(前年同期比20.6%減)、経常利益6,038百万円(前年同期比40.5%減)、親会社株主に帰属する四半期純利益4,261百万円(前年同期比39.4%減)となりました。売上高は円高が進むなか前年同期比で増収を確保しましたが、営業利益・経常利益・四半期純利益は減益となりました。2026年3月期 第1四半期 連結業績 (単位:百万円)2025年3月期 2026年3月期増減1Q 1Q300売上高 198,382 198,682(0.2%)△2,115営業利益 10,276 8,161(△20.6%)△4,107経常利益 10,146 6,038(△40.5%)親会社株主に帰属する △2,7727,033 4,261四半期純利益 (△39.4%)セグメント別売上高・営業利益 (単位:百万円)売上高 営業利益2025年3月期 2026年3月期 2025年3月期 2026年3月期増減 増減1Q 1Q 1Q 1Q△3,668 △2,116Material SU 86,042 82,374 8,382 6,265(△4.3%) (△25.2%)Quality of 3,407 95245,058 48,466 4,256 5,208Life SU (7.6%) (22.4%)△99 139Health Care SU 18,372 18,273 2,992 3,131(△0.5%) (4.7%)636 △1,223Nutrition SU 48,674 49,310 3,903 2,680(1.3%) (△31.3%)23 17その他 234 257 111 128(9.8%) (15.4%)115調整額 – – – △9,369 △9,254(-)300 △2,115計 198,382 198,682 10,276 8,161(0.2%) (△20.6%)各セグメントの状況は次のとおりです。
① Material Solutions Unit当ユニットは、アジア市況の低迷が継続しています。MOD・MSは先行き不透明感から一時的に欧米の住宅・建築市場の需要が停滞しました。全体では減収減益となりました。➢ Vinylsは、塩ビ・か性ソーダともにアジア市況の低迷が続き、減益となりました。➢ MODは、アジアの販売は堅調に推移しましたが、欧米の住宅・建築市場の需要が一時的に調整局面となり、収益は前年を下回りました。MXは販売を着実に拡大させています。➢ MSは、米国・欧州が同じく一時的な調整局面となりました。欧州顧客は一部で米国向け輸出の様子見も生じました。➢ Green Planet®は、大型用途で顧客での品質評価が加速しています。下期以降は販売が大幅に増加する見通しです。世界の大手ブランドホルダーのGreen Planet®の関心が高まっています。
② Quality of Life Solutions Unit当ユニットは、Fiberの販売増により、全体では増収増益となりました。➢ Foamは、自動車分野は前年を上回る販売となりましたが、農水産・建築分野での需要低迷の影響を受けました。価格改定・コストダウンなどスプレッドの改善が進んでいます。➢ E&Iは、中国でのスマートフォンの需要が好調。ポリイミドフィルムが販売増となりました。大型液晶TVの生産調整に伴い、アクリル樹脂の販売が減少しました。➢ PVは、国内戸建て住宅向け高効率太陽電池の販売が堅調。次世代太陽電池(ペロブスカイト)については、タンデム型での技術開発を先行して進めています。➢ Fiberは、頭髪製品の販売が好調。大幅な増益となりました。難燃ファブリック分野の需要も拡大。頭髪製品の販売地域が拡大し、新製品による需要の創出が進んでいます。
③ Health Care Solutions Unit当ユニットは、Medicalが大幅な収益増。PharmaはCDMO市場の需要調整が続いています。全体では減収増益となりました。➢ Medicalは、血液浄化器・カテーテルともに販売が拡大。大幅な増益となりました。カテーテル新製品の拡販が、収益拡大を牽引しています。血液浄化器の北海道新プラント(苫東工場)は順調に戦力化。海外向けの拡販に寄与しています。➢ Pharmaは、前年4Qでの販売集中の影響もあり、当1Qは販売減となりました。開発・製造基盤の強化により、低分子・バイオ医薬品の新規案件の獲得が進んでいます。
④ Nutrition Solutions Unit当ユニットは、Foodsが原料高騰の影響を受けました。Supplementにおける還元型Q10の販売が堅調でしたが、全体では増収減益となりました。➢ Supplementは、米国を中心に還元型Q10の販売が堅調。乳酸菌は中南米向けを中心に事業が拡大しています。➢ Foodsは、油脂原料価格の高騰に伴い減益となりました。2Qからは高付加価値品へのシフトが進み、スプレッドが改善していきます。
(2)当四半期の財政状態の概況1Q末の総資産は、株式売却による投資有価証券の減少などの一方、棚卸資産、有形固定資産の増加などにより、前期末に対して77百万円増加の920,221百万円となりました。負債については、借入金の増加などにより987百万円増加の428,711百万円となりました。純資産については、配当支払いおよび自己株式の増加などにより909百万円減少の491,509百万円となり、自己資本比率は51.1%となりました。
(3)連結業績予想などの将来予測情報に関する説明1Qの世界経済は、米国関税政策の動きを睨み、各マーケットで様子見の姿勢が強まりました。2Q以降、関税問題への警戒感は緩和に向かうと想定されますが、景気の先行きは予断を許さない状況です。1Q業績は、全体として想定範囲でのスタートとなりました。市場は米国関税問題を織り込んで落ち着きを取り戻しており、今後各事業領域において業績回復が見込まれます。重点領域であるHealth Careでは、成長戦略に沿ったMedicalの新製品投入と販売地域の拡大(アジア・米国など)が業績を牽引します。PharmaはCDMO市場での新規案件増が見込まれ、3Qから低分子・バイオ医薬品ともに販売が本格的に回復する見通しです。QOL領域では、Fiberは頭髪製品の堅調な販売が継続する見込み。E&Iは、高付加価値グレード(高周波PI・光学用アクリル樹脂改良品など)の拡販を見込んでいます。Material領域では、Vinylsはアジア市況の調整局面が続きます。MODは欧米の住宅・建築市場の回復が見込まれ、グローバル全体として確実に販売増を実現します。高付加価値品(非塩ビ・MX)の拡販とスプレッド向上により構造改革を進めます。MSは米国住宅・建築市場が回復する見通しです。欧州顧客の対米輸出の復調を見込んでいます。アジアを含め各拠点で着実に販売を伸ばします。Nutrition領域では、Foodsの価格改定が進むとともに、高付加価値品へのシフトとBtoC製品の販売が拡大します。Supplementは、新製品(タブレット型還元型Q10)の投入や販売チャネルの拡充により更なる拡販が実現します。上記の取り組みを通じ、3Qには全社営業利益を110億円/Q超の水準に回復させる計画です。同時に先端事業の収益構成比を高め、全社のポートフォリオ変革を進めていきます。(注)先端事業:MS・E&I・PV・Medical・Pharma・Supplement以上より、現時点において2025年5月14日公表の連結業績予想は変更いたしません。
四半期 2027年3月期 第1四半期
出典: カネカ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月13日(https://www2.jpx.co.jp/disc/41180/140120260804507888.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況➢ 世界経済の状況 -景気悪化への警戒感が続く-軍事的緊張が収まらず、世界経済は混迷が続いています。欧米はインフレ懸念が高まっている。中国は内需が回復しない、日本は円安による物価上昇が景気を下押しする懸念がある。中東情勢の安定化に向けた道筋が見えないなか、依然として景気の悪化に対する警戒感が続いている。➢ 当社グループの業績 -増収増益-このような状況下、当社グループの当期(2026年4月~2026年6月、以下1Q)の業績は、売上高223,025百万円(前年同期比12.3%増)、営業利益14,944百万円(前年同期比83.1%増)、経常利益13,750百万円(前年同期比127.7%増)、親会社株主に帰属する四半期純利益8,941百万円(前年同期比109.8%増)となりました。売上高・営業利益・経常利益・四半期純利益いずれも前年同期を大きく上回りました。2027年3月期 第1四半期 連結業績 (単位:百万円)2026年3月期 2027年3月期増減1Q 1Q24,342売上高 198,682 223,025(12.3%)6,783営業利益 8,161 14,944(83.1%)7,711経常利益 6,038 13,750(127.7%)親会社株主に帰属する 4,6794,261 8,941四半期純利益 (109.8%)セグメント別売上高・営業利益 (単位:百万円)売上高 営業利益2026年3月期 2027年3月期 2026年3月期 2027年3月期増減 増減1Q 1Q 1Q 1Q12,069 4,592Material SU 82,374 94,444 6,265 10,858(14.7%) (73.3%)Quality of 5,382 1,79748,466 53,849 5,208 7,006Life SU (11.1%) (34.5%)3,753 354Health Care SU 18,273 22,026 3,131 3,486(20.5%) (11.3%)3,123 682Nutrition SU 49,310 52,434 2,680 3,363(6.3%) (25.5%)13 11その他 257 270 128 140(5.1%) (9.1%)△655調整額 – – – △9,254 △9,910(-)24,342 6,783計 198,682 223,025 8,161 14,944(12.3%) (83.1%)➢ 全社業績についてのRemarks1Qは、中東情勢の緊迫化に端を発した石化サプライチェーンの動揺や各国の経済動向など不透明な事業環境に緊急対応し、市場の信頼に応えることができました。原材料コストの上昇にも価格改定を通じ機動的に対応しました。当社は、差別化力ある製品を安定的に市場に供給し続けることを最大使命としています。原材料の調達力、物流を含む製品の供給力の発揮に努め、製品価格の改定も適切に実施できました。また、Health Care領域やSupplementでは引き続き販売が拡大しています。目指すポートフォリオの姿に向かって着実に進んでいます。全てのユニットで増収増益となり、前年4Qの業績を超えることができました。強いモメンタムが加速しています。各セグメントの状況は次のとおりです。
① Material Solutions Unit当ユニットは、価格改定により全体で増収増益となりました。➢ Vinylsは、安定供給に徹底して取組み、製品価格に反映することができました。増収増益となりました。➢ MODは、全拠点で販売が堅調に推移しました。差別化製品を求める声に応え、安定供給を実現することができました。価格改定に繋がり、増収増益となりました。MXは販売が拡大しています。➢ MSは、他材料からの置換が進み、販売増となりました。ユニークな機能特性を持つ製品の安定供給を最優先し、原料高騰に対する価格改定に取り組み、増収増益となりました。➢ Green Planet®は、人工芝への採用など新しい用途が広がり、着実に社会実装が進んでいます。今後も世界のブランドホルダーとの協業により、カトラリー・包装材などが国内外で採用増加する見通しです。
② Quality of Life Solutions Unit当ユニットは、全体で増収増益となりました。➢ Foamは、市場供給がタイトとなるなかで安定供給を実現し、農水産・建築分野で販売が増加しました。コストダウンにも努め、安定供給を継続できたことが価格改定に繋がり、スプレッドが改善しました。➢ E&Iは、大型液晶TV向けの光学用フィルムが好調な販売となりました。ポリイミドフィルムがスマートフォン市場の生産調整の影響を受けて伸び悩みましたが、全体としては増収増益となりました。➢ PVは、国内戸建て住宅向け高効率太陽電池の販売が堅調です。タンデム型ペロブスカイト太陽電池の量産技術の開発を進めています。➢ Fiberは、頭髪製品および難燃ファブリック分野が堅調に推移しました。製品ラインアップが拡充し、さらなる市場拡大が進んでいます。
③ Health Care Solutions Unit当ユニットは、強いMedicalが全体を牽引し、増収増益となりました。➢ Medicalは、血液浄化器・カテーテルともに販売が拡大し、大幅な増益が続いています。海外向けの拡販も進み、M&A(EndoStream社やゼオンメディカル社事業)が業績に貢献し始めています。➢ Pharmaは、前年4Qでの販売集中が影響し、出荷は振るいませんでした。低分子・バイオ医薬品における開発力の強化により、新規案件の獲得を進めています。
④ Nutrition Solutions Unit当ユニットは、販売好調なSupplementと、収益性が向上したFoodsのモメンタムが重なり、増収増益となりました。➢ Supplementは、米国・アジアを中心に還元型Q10が大幅な販売増となりました。乳酸菌も着実に伸びています。➢ Foodsは、高付加価値品へシフトし価格改定にも取り組みました。「B2C」製品のさらなる拡販を進めます。
(2)当四半期の財政状態の概況1Q末の総資産は、棚卸資産、有形固定資産の増加などにより、前期末に対して23,858百万円増加の983,013百万円となりました。負債については、仕入債務、借入金の増加などにより17,793百万円増加の455,278百万円となりました。純資産については、配当支払いおよび自己株式の増加の一方、利益剰余金の増加などにより6,064百万円増加の527,734百万円となり、自己資本比率は51.3%となりました。
(3)連結業績予想などの将来予測情報に関する説明2Q以降も、不安定な予断を許さない事業環境が続きます。極めてボラティリティの高い状況と想定しています。一部ではさらに原価の上昇が続く見通しであり、引き続きスプレッドを守ることに努めます。重点領域であるHealth Careでは、Medicalの新製品拡販と販売地域の拡大、Pharmaの低分子・バイオ医薬品の新規案件獲得が進む見通しです。QOL領域では、E&Iで高付加価値グレード(高周波PI・光学用アクリル樹脂改良品など)の拡販が見込まれます。Fiberも需要が堅調に推移する見通しです。Nutrition領域では、Supplementは、米国・アジアを中心に還元型Q10の増販が進み、Foodsは、高付加価値品の拡販と価格改定による収益改善を見込みます。Material領域では、Vinylsはスプレッドの安定化を図り、MODは高付加価値品(非塩ビ・MX)の拡販、MSはセメダイン協業による拡販を進めます。以上より、2026年5月14日公表の連結業績予想は変更いたしません。今期の業績見通しの確度が高まった段階で速やかに予想を修正のうえ、公表いたします。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。