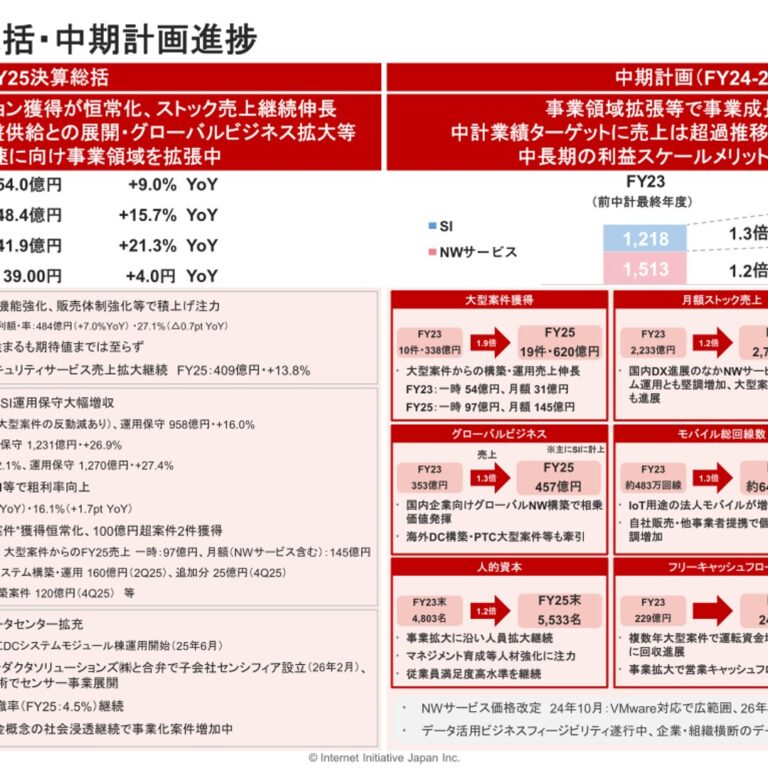
通期・四半期とも増収増益が継続。新規事業(センサー事業、トークン化預金、GPU基盤構築)の紹介が事例として入れ替わったが、説明の深さ自体は前期・前年同期と同水準。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、インターネットイニシアティブ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 11,833字 → 12,610字(前期比+6.6%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(644字) → あり(644字)
変化の型: 出来事型
増えた要素
- センサー事業子会社「センシフィア」設立(ソニーセミコンダクタソリューションズとの合弁)
- トークン化預金(DCJPY)関連の協業拡大(ゆうちょ銀行との取組み、金融庁FinTech実証実験への採択)
- 海外での大型GPU基盤構築案件(約120億円)の受注
- 退職金制度改定に伴う一時的利益の計上
減った要素
- VMware製品の実質値上げに伴う費用増加影響の詳細な言及(前期は約36億円の影響を説明、当期は価格転嫁での解消のみ言及)
- ㈱ディーカレットホールディングスの第三者割当増資(約63.5億円)の言及
要約: ①連結業績の概況・②経営成績の分析という同一の構成・分量感を維持しつつ、当期はセンサー事業子会社設立やトークン化預金関連の協業、大型GPU構築案件受注など新たな事業トピックに置き換わった。分析の深さ自体は前期と同水準。
四半期決算短信の比較
文字数: 10,490字 → 10,334字(前期比-1.5%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(406字) → あり(406字)
変化の型: 出来事型
増えた要素
- 北陸銀行とのトークン化預金決済事業の商用化に向けた基本合意
- 経済産業省のサプライチェーンセキュリティ対策評価制度対応支援アセスメントサービスの提供準備
- 海外でのサーバ・GPU基盤構築による大型受注の言及
減った要素
- 前年同期にあった顧客情報漏えいインシデントへの対応・再発防止策の言及
- 期初の新経営体制開始の言及
要約: 第1四半期の記述は、前年同期にあった情報漏えいインシデント対応の言及が消え、当期はトークン化預金関連の協業拡大やGPU構築の大型受注に置き換わった。構成・分析の粒度は前年同期と同等。
定性文の全文(前期・今期)
通期 2025年3月期
出典: インターネットイニシアティブ 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/37740/140120250512540045.pdf)
1.経営成績等の概況(1)当期の経営成績の概況①当連結会計年度(2025年3月期)の連結業績の概況当期における国内景気は、一部に足踏みもみられますが、緩やかに回復しました。先行きにつきましては、雇用や所得環境が改善する下で、各種政策の効果もあり、緩やかな回復が続くことが期待されます。ただし、米国の関税を含む通商政策や、物価上昇継続等の影響による下押しリスクがあり、金融資本市場の変動等にも十分注意する必要があります。(*1)そのような景気動向の中、当社グループが主にかかわる法人ICT関連市場では、クラウドコンピューティング(*2)関連サービスやAI等の新技術の企業活動への活用の浸透、それらも含む要因によるインターネットトラフィック(*3)の継続増加、サイバーセキュリティ対策の重要性の高まり等が想定されます。企業のネットワーク及びシステムの領域は、旧来の社内ネットワークからインターネット技術も融合した多様なものへと変化しつつあり、今後も信頼性の高いネットワーク及びシステムの安定運用の重要性が増していくと想定をしております。当連結会計年度の事業概況につきましては、企業及び官公庁におけるネットワーク更改等の需要が引き続き活況(*4)で、期間総額が十億円から百億円超の複数年大型サービスインテグレーション案件の獲得が進展しました。これらの大型案件にて、システム構築との初期的な一時売上が増加するとともに、以降のネットワークサービスやシステム運用保守に係る月額ストック売上も順次積み上がり始めました。総売上高は、システムインテグレーションの大幅増収での牽引とネットワークサービスの継続増収にて、前年同期比14.8%増と大きく伸長しました。ネットワークサービス(除くモバイル関連サービス)では、継続的なインターネットトラフィックの増加に沿い、IPサービスやセキュリティ関連サービス等のアウトソーシングサービスが堅調に推移し、売上高は前年同期比6.7%増の112,280百万円となりました。モバイル関連サービスでは、法人向けはネットワークカメラやデバイス接続等のIoT(*5)関連需要が活況で、個人向けは成熟しつつある市場のなか契約回線数は漸増し、総契約回線数は前年度末比92.9万回線増の573.9万回線、売上高は前年同期比9.0%増となりました。システムインテグレーションでは、多様な業種でネットワーク更新需要が旺盛で、システム構築売上は前年同期比37.8%増となりました。システム運用保守売(*6)上は、構築後のシステム運用案件の積み上げに加えてマルチクラウド関連サービスの需要の高まり等もあり、前年同期比14.8%増となりました。国際事業については、日本企業のグローバルネットワーク構築の需要や、サーバ(*7)ー構築案件が好調なPTC SYSTEM (S) PTE LTDの業績寄与等により、売上高は前年同期比14.7%増の405億円 となりました。設備面では、継続的なネットワークの範囲や規模の拡張に加えて、中長期的な設備収容スペースの安定確保に向け、松江データセンターパークの新棟建設及び白井データセンターキャンパス3期棟着工に向けた取組みを推進しました。人的資本については、新規学卒者の獲得と育成を中心に強化を進めており、連結従業員数は前年度(*8)末比418名増加の5,221名となりました。また、当期における離職率 は3.9%でありました。利益面では、期初か(*9)らのVMware製品の実質大幅値上げによる約36億円の費用増加影響がありました。これに対応して、期中にクラウドコンピューティング関連サービスの価格転嫁及び一部ネットワークサービスの価格改定との施策を順次実施し、本件による利益へのマイナス影響は通年で約15億円となりました。当社関連会社の㈱ディーカレットDCPは、国内初の商用デジタル通貨「DCJPY」を発行のうえ第一号案件を開始し、その親会社である㈱ディーカレットホールディングスは、今後の事業展開に向け法人13社への第三者割当増資で約63.5億円を調達し、パートナー連携を強化しました。当連結会計年度の業績につきましては、総売上高は、前年同期比14.8%増の316,831百万円(前年同期 276,080百万円)となりました。売上原価は前年同期比17.1%増の248,429百万円(前年同期 212,214百万円)となり、売上総利益は前年同期比7.1%増の68,402百万円(前年同期 63,866百万円)となりました。内訳といたしましては、ネットワークサービスの売上高は前年同期比7.4%増の162,577百万円(前年同期 151,347百万円)、売上総利益は前年同期比
4.1%増の45,273百万円(前年同期 43,493百万円)となりました。システムインテグレーション(含む機器販売)の売上高は前年同期比24.2%増の151,306百万円(前年同期 121,819百万円)、売上総利益は前年同期比14.2%増の21,753百万円(前年同期 19,042百万円)となりました。そのうち、システム構築売上は前年同期比37.8%増の68,773百万円(前年同期 49,902百万円)、システム運用保守売上は前年同期比14.8%増の82,533百万円(前年同期 71,917百万円)となりました。ATM運営事業の売上高は前年同期比1.2%増の2,948百万円(前年同期 2,914百万円)、売上総利益は前年同期比3.4%増の1,376百万円(前年同期 1,331百万円)となりました。販売管理費等(販売費及び一般管理費、その他の収益及びその他の費用の合計)は前年同期比9.9%増の38,298百万円(前年同期 34,837百万円)となりました。営業利益は、前年同期比3.7%増の30,104百万円(前年同期 29,029百万円)となりました。税引前利益は、主としてファンドに係る金融資産評価益201百万円(前年同期 149百万円の評価益)、受取配当金145百万円(前年同期 106百万円)、為替差益47百万円(前年同期 533百万円の利益)及び銀行借入及びリース取引に係る支払利息1,062百万円(前年同期 616百万円)等により前年同期比0.9%増の29,184百万円(前年同期 28,934百万円)となりました。親会社の所有者に帰属する当期利益は、前年同期比0.5%増の19,933百万円(前年同期 19,831百万円)となり、親会社所有者帰属持分当期利益率(ROE)は15.0%となりました。用語集(*1) ICT:Information and Communication Technologyの略。コンピュータによる情報通信に関するハードウェア、ソフトウェア、システム及びデータ通信等に関する技術の総称。(*2) AI:Artificial Intelligenceの略。コンピュータシステムや機械が、推論、判断及び学習等の人間の知能を模倣する技術のこと。(*3) インターネットトラフィック:インターネットを通じて転送されるデータ流量のこと。(*4) サービスインテグレーション:初期にネットワーク構築等のシステム構築売上が計上され、以後にネットワークサービス及びシステム運用保守との月額売上が計上されるネットワークサービスとシステムインテグレーションが融合した態様での役務提供となる案件の総称。(*5) IoT:Internet of Thingsの略。モノのインターネットと言われ、これまでインターネットに接続されていなかった物体に通信機能を持たせることで、物体が情報通信を行うようになること。(*6) マルチクラウド:Amazon Web ServicesやMicrosoft Azureなどの異なる事業者のクラウドサービスを複数併用すること。(*7) 国際事業の売上高はネットワークサービス及びシステムインテグレーションの売上高に内包されています。(*8) ここでの離職率とは当社単体正社員において、期初に在籍した正社員のうち当該年度に離職した人数の割合で算出しています。(*9) 詳細は、2024年5月10日公表の適時開示「2024年3月期 決算短信〔IFRS〕(連結)(別紙)参考資料:2024年3月期 連結業績説明資料」の26頁をご参照下さい。
②連結経営成績の分析当社グループは、ネットワークサービスとシステムインテグレーションを複合して顧客に提供しており、「ネットワークサービス及びSI事業」を主要な報告セグメントとしております。以下では、役務別の分析により記載しております。<連結業績サマリー>前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日 増減率至 2024年3月31日) 至 2025年3月31日)金額(百万円) 金額(百万円) (%)売上収益合計 276,080 316,831 14.8ネットワークサービス売上高 151,347 162,577 7.4システムインテグレーション売上高 (注)1 121,819 151,306 24.2ATM運営事業売上高 2,914 2,948 1.2売上原価合計 △ 212,214 △248,429 17.1ネットワークサービス売上原価 △ 107,854 △117,304 8.8システムインテグレーション売上原価 (注)1 △ 102,777 △129,553 26.1ATM運営事業売上原価 △ 1,583 △1,572 △0.7売上総利益合計 63,866 68,402 7.1ネットワークサービス売上総利益 43,493 45,273 4.1システムインテグレーション売上総利益 (注)1 19,042 21,753 14.2ATM運営事業売上総利益 1,331 1,376 3.4販売管理費等 (注)2 △ 34,837 △38,298 9.9営業利益 29,029 30,104 3.7税引前利益 28,934 29,184 0.9親会社の所有者に帰属する当期利益 19,831 19,933 0.5(注) 1.システムインテグレーションには機器販売を含んでおります。
2.販売費及び一般管理費(含む研究開発費)、その他の収益、その他の費用の合計額を記載しております。<セグメント情報サマリー>前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日至 2024年3月31日) 至 2025年3月31日)金額(百万円) 金額(百万円)連結売上収益 276,080 316,831ネットワークサービス及びSI事業 273,247 313,920ATM運営事業 2,914 2,948セグメント間取引消去 △ 81 △37連結営業利益 29,029 30,104ネットワークサービス及びSI事業 28,014 28,932ATM運営事業 1,015 1,172セグメント間取引消去 – –
ⅰ) 売上収益当連結会計年度における売上収益は、前年同期比14.8%増の316,831百万円(前年同期 276,080百万円)となりました。<ネットワークサービス売上高>法人向けインターネット接続サービスの売上高は、法人IoT等用途向け法人モバイルサービス及びIPサービス等の売上増加があり、前年同期比9.5%増の48,994百万円(前年同期 44,725百万円)となりました。個人向けインターネット接続サービスの売上高は、個人向けモバイルサービス等の売上増加があり、前年同期比
6.1%増の26,832百万円(前年同期 25,285百万円)となりました。アウトソーシングサービスの売上高は、セキュリティ関連サービス等の売上増加があり、前年同期比11.7%増の59,145百万円(前年同期 52,972百万円)となりました。WANサービスの売上高は、前年同期比2.7%減の27,606百万円(前年同期 28,365百万円)となりました。これらの結果、ネットワークサービス売上高は、前年同期比7.4%増の162,577百万円(前年同期 151,347百万円)となりました。なお、当第3四半期初に一部のサービス価格の改定を行いました。ネットワークサービス売上高の内訳、法人向け及び個人向けインターネット接続サービス契約数及び回線数の内訳並びに法人向けインターネット接続サービスの契約総帯域は、それぞれ以下のとおりであります。<ネットワークサービス売上高の内訳>前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日 増減率至 2024年3月31日) 至 2025年3月31日)金額(百万円) 金額(百万円) (%)ネットワークサービス売上高合計 151,347 162,577 7.4法人向けインターネット接続サービス 44,725 48,994 9.5IPサービス(含むインターネットデータセンター接続サービス) 15,990 17,320 8.3IIJモバイルサービス 24,177 26,859 11.1法人IoT等用途向け直接提供 13,632 15,478 13.5IIJモバイルMVNOプラットフォームサービス 10,545 11,381 7.9その他 4,558 4,815 5.6個人向けインターネット接続サービス 25,285 26,832 6.1IIJmioモバイルサービス 21,961 23,438 6.7その他 3,324 3,394 2.1アウトソーシングサービス 52,972 59,145 11.7WANサービス 28,365 27,606 △2.7<インターネット接続サービス契約数及び回線数の内訳並びに法人向けインターネット接続サービスの契約総帯域>(注)1前連結会計年度末 当連結会計年度末増減(2024年3月31日現在) (2025年3月31日現在)法人向けインターネット接続サービス契約数合計 3,638,223 4,535,036 896,813IPサービス(1Gbps以上) (注)2 1,395 1,484 89IPサービス(1Gbps未満) (注)2 1,401 1,597 196IIJモバイルサービス 3,535,558 4,427,695 892,137法人IoT等用途向け直接提供 2,349,885 3,176,021 826,136IIJモバイルMVNOプラットフォームサービス 1,185,673 1,251,674 66,001その他 99,869 104,260 4,391個人向けインターネット接続サービス回線数合計 1,609,944 1,629,725 19,781IIJmioモバイルサービス 1,274,410 1,311,509 37,099その他 335,534 318,216 △17,318帯域(Gbps) 帯域(Gbps) (Gbps)法人向けインターネット接続サービス契約総帯域 (注)3 10,441.7 13,832.2 3,390.5(注) 1.法人向けインターネット接続サービス及び個人向けインターネット接続サービスの内訳において、「IIJモバイルサービス」及び「IIJmioモバイルサービス」は回線数を表示しており、それ以外は契約数を表示しております。
2.IPサービスには、インターネットデータセンター接続サービスが含まれます。3.法人向けインターネット接続サービスのうち、IPサービス(含むインターネットデータセンター接続サービス)及びブロードバンド対応型サービス各々の契約数と契約帯域を乗じることにより算出しております。<システムインテグレーション売上高>システム構築及び機器販売による一時的な売上高は、前年同期比37.8%増の68,773百万円(前年同期 49,902百万円)となりました。システム運用保守による継続的な売上高は、システム運用保守案件の継続積み上げに加えて、マルチクラウド関連サービスの需要の高まり等もあり、前年同期比14.8%増の82,533百万円(前年同期 71,917百万円)となりました。これらの結果、システムインテグレーション(含む機器販売)の売上高は、前年同期比24.2%増の151,306百万円(前年同期 121,819百万円)となりました。当連結会計年度のシステムインテグレーション(含む機器販売)の受注は、前年同期比6.7%増の157,856百万円(前年同期 147,955百万円)となりました。このうち、システム構築及び機器販売に関する受注は前年同期比1.6%増の60,817百万円(前年同期 59,864百万円)、システム運用保守に関する受注は前年同期比10.2%増の97,039百万円(前年同期 88,091百万円)でありました。当連結会計年度末のシステムインテグレーション(含む機器販売)の受注残高は、前年同期末比6.0%増の115,443百万円(前年同期末 108,893百万円)となりました。このうち、システム構築及び機器販売に関する受注残高は前年同期末比33.5%減の15,805百万円(前年同期末 23,761百万円)、システム運用保守に関する受注残高は前年同期末比
17.0%増の99,638百万円(前年同期末 85,132百万円)でありました。<ATM運営事業売上高>ATM運営事業売上高は、前年同期比1.2%増の2,948百万円(前年同期 2,914百万円)となりました。
ⅱ) 売上原価当連結会計年度における売上原価は、前年同期比17.1%増の248,429百万円(前年同期 212,214百万円)となりました。<ネットワークサービス売上原価>ネットワークサービスの売上原価は、ライセンス費用の増加等があり、前年同期比8.8%増の117,304百万円(前年同期 107,854百万円)となりました。当第3四半期に、2023年度利用分のモバイルデータ接続料の単価確定による費用戻しが、前年と同規模でありました。ネットワークサービスの売上総利益は、当第3四半期初に一部のネットワークサービスの価格改定を実施したこともあり、VMware製品の実質大幅値上げによる費用増加影響を吸収し、前年同期比4.1%増の45,273百万円(前年同期 43,493百万円)となり、ネットワークサービスの売上総利益率は27.8%(前年同期 28.7%)となりました。<システムインテグレーション売上原価>システムインテグレーション(含む機器販売)の売上原価は、仕入、外注関連費用及びライセンス費用の増加等があり、前年同期比26.1%増の129,553百万円(前年同期 102,777百万円)となりました。システムインテグレーションの売上総利益は、主に当上期にクラウドコンピューティング関連サービスのVMware製品に係る価格転嫁を進めたこともあり、VMware製品の実質大幅値上げによる費用増加影響を吸収し、前年同期比14.2%増の21,753百万円(前年同期 19,042百万円)となり、売上総利益率は14.4%(前年同期 15.6%)となりました。<ATM運営事業売上原価>ATM運営事業売上原価は、前年同期比0.7%減の1,572百万円(前年同期 1,583百万円)となりました。売上総利益は、前年同期比3.4%増の1,376百万円(前年同期 1,331百万円)となり、売上総利益率は46.7%(前年同期 45.7%)となりました。
ⅲ) 販売管理費等当連結会計年度における販売費及び一般管理費(含む研究開発費)は、人件関連費用等の増加があり、前年同期比
10.2%増の38,312百万円(前年同期 34,754百万円)となりました。その他の収益は149百万円(前年同期 169百万円)となりました。その他の費用は135百万円(前年同期 252百万円)となりました。
ⅳ) 営業利益当連結会計年度における営業利益は、前年同期比3.7%増の30,104百万円(前年同期 29,029百万円)となりました。
ⅴ) 金融収益、金融費用及び持分法による投資損益当連結会計年度における金融収益は、主としてファンドに係る金融資産評価益201百万円(前年同期 149百万円の評価益)、受取配当金145百万円(前年同期 106百万円)及び為替差益47百万円(前年同期 533百万円の利益)等により、580百万円(前年同期 1,019百万円)となりました。当連結会計年度における金融費用は、銀行借入及びリース取引に係る支払利息1,062百万円(前年同期 616百万円)等により、1,086百万円(前年同期 649百万円)となりました。当連結会計年度における持分法による投資損益は、㈱ディーカレットホールディングスに関する損失553百万円(増資による持分変動利益209百万円含む)等があり、414百万円の損失(前年同期 465百万円の損失)となりました。
ⅵ) 税引前利益当連結会計年度における税引前当期利益は、前年同期比0.9%増の29,184百万円(前年同期 28,934百万円)となりました。
ⅶ) 当期利益当連結会計年度における法人所得税費用は、9,080百万円の費用(前年同期 8,958百万円の費用)となりました。この結果、当連結会計年度における当期利益は、前年同期比0.6%増の20,104百万円(前年同期 19,976百万円)となりました。非支配持分に帰属する当期利益は、㈱トラストネットワークスに係る利益等により171百万円(前年同期 145百万円)となりました。この結果、当連結会計年度における親会社の所有者に帰属する当期利益は、前年同期比0.5%増の19,933百万円(前年同期 19,831百万円)となりました。
ⅷ) 包括利益当連結会計年度における包括利益は、保有株式の時価変動による影響464百万円が前年同期の3,410百万円より減少したこと等にて、前年同期比14.5%減の20,977百万円(前年同期 24,533百万円)となりました。当連結会計年度における親会社の所有者に帰属する包括利益は、前年同期比14.7%減の20,806百万円(前年同期 24,388百万円)となりました。
(2)当期の財政状態の概況当連結会計年度末における総資産は、前連結会計年度末比38,722百万円増加し、312,435百万円(前連結会計年度末 273,713百万円)となりました。当連結会計年度末における流動資産は前連結会計年度末比10,306百万円増加し、130,195百万円(前連結会計年度末 119,889百万円)となりました。主な残高及び増減の内訳は、現金及び現金同等物の12,940百万円減少の32,534百万円、営業債権の10,678百万円増加の56,361百万円、顧客向け案件及びライセンス並びに設備関連等による前払費用の8,038百万円増加の28,122百万円でありました。当連結会計年度末における非流動資産は、前連結会計年度末比28,416百万円増加し、182,240百万円(前連結会計年度末 153,824百万円)となりました。主な残高及び増減の内訳は、松江データセンターパーク関連資産の取得等による有形固定資産の4,699百万円増加の33,771百万円、使用権資産(オフィス、データセンター等の賃借契約及び通信機器等のリース契約の利用権)の取得等による4,514百万円増加の45,756百万円、無形資産の2,664百万円増加の21,021百万円、顧客向け案件及びライセンス並びに設備関連等による前払費用の9,396百万円増加の28,808百万円、投資有価証券(株式)の1,260百万円増加の15,823百万円でありました。当連結会計年度末における流動負債は、前連結会計年度末比14,957百万円増加し、113,315百万円(前連結会計年度末 98,358百万円)となりました。主な残高及び増減の内訳は、営業債務及びその他の債務の4,803百万円増加の30,238百万円、借入金の3,483百万円増加(うち、調達による増加7,000百万円及び返済による減少3,563百万円)の33,616百万円、契約負債の3,001百万円増加の15,686百万円、その他の金融負債の2,844百万円増加の20,879百万円でありました。当連結会計年度末における非流動負債は、前連結会計年度末比8,711百万円増加し、57,034百万円(前連結会計年度末 48,323百万円)となりました。主な残高及び増減の内訳は、契約負債の1,560百万円増加の10,112百万円、その他の金融負債の6,596百万円増加の37,699百万円でありました。当連結会計年度末における親会社の所有者に帰属する持分の額は、前連結会計年度末比14,932百万円増加の140,683百万円(前連結会計年度末 125,751百万円)、親会社の所有者に帰属する持分比率は45.0%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物の残高は、32,534百万円(前年同期末 45,474百万円)となりました。<営業活動によるキャッシュ・フロー>当連結会計年度における営業活動によるキャッシュ・フローは、税引前利益29,184百万円(前年同期 28,934百万円)、減価償却費及び償却費31,372百万円(前年同期 29,296百万円)、うちIFRS第16号の適用によるオペレーティング・リースに係る使用権資産の減価償却費12,084百万円(前年同期 11,784百万円)、法人所得税の支払い9,764百万円(前年同期 8,130百万円) があり、営業資産及び負債の増減は主に前払費用による支出増及び営業債権の増加による収入減等により25,008百万円の支出(前年同期 9,880百万円の支出)となり、28,528百万円の収入(前年同期 40,780百万円の収入)となりました。<投資活動によるキャッシュ・フロー>当連結会計年度における投資活動によるキャッシュ・フローは、松江データセンターパーク関連他の有形固定資産の取得による11,904百万円の支出(前年同期 11,744百万円の支出)、ソフトウェア等の無形資産の取得による8,211百万円の支出(前年同期 7,199百万円の支出)等があり、21,749百万円の支出(前年同期 17,927百万円の支出)となりました。<財務活動によるキャッシュ・フロー>当連結会計年度における財務活動によるキャッシュ・フローは、本社オフィス等のオペレーティング・リース及びネットワーク機器等のファイナンス・リースの支払等によるその他の金融負債の支払25,418百万円(前年同期20,008百万円)、その他の金融負債による収入8,497百万円(前年同期 6,609百万円)、短期借入金による調達7,000百万円(前年同期は自己株式取得に見合う調達等11,800百万円)、配当金の支払6,134百万円(前年同期 5,682百万円)、長期借入金の返済3,563百万円(前年同期 2,060百万円)等があり、19,667百万円の支出(前年同期 20,797百万円の支出)となりました。
(4)今後の見通しに関する説明次期の当社グループの見通しにつきまして、ネットワークサービスは、継続的なサービス機能強化や営業配置等による販売強化に加えて、今期にあった大型サービスインテグレーション案件からの月額売上の増加を見込んでおります。システムインテグレーションは、旺盛なネットワーク更改需要の継続を期待していますが、米国の関税を含む通商政策等による国内景気の下押し等で一部で企業支出抑制の影響が生じるかもしれません。これらを踏まえて、売上収益は3,400億円(当連結会計年度比7.3%増)、営業利益は365億円(当連結会計年度比
21.2%増)、税引前利益は持分法による投資損益、金融費用及び為替差損等を鑑み337億円(当連結会計年度比15.5%増)、親会社の所有者に帰属する当期利益は通常の実効税率による法人税等を鑑み230億円(当連結会計年度比
15.4%増)と予想しております。(5)利益配分に関する基本方針及び当期・次期の配当当社は、財務体質の強化及び中長期的な事業拡大並びに事業投資等のための内部留保に配慮しつつ、継続的かつ安定的な配当による株主還元を行なうことを基本方針としております。当社の剰余金の配当の回数は、当社定款に基づき、中間配当及び期末配当の年2回を基本としており、配当の決定機関は、中間配当は取締役会、期末配当は株主総会であります。FY2024-FY2026中期計画期間においては、更なる事業成長に向けた設備投資及び大型案件の獲得増加に伴う運転資金の増加等を勘案したキャピタルアロケーションの計画に基づき、配当性向は30%を目安としております。詳細は2024年5月10日付の適時開示「IIJグループ 中期計画 FY2024-FY2026及び中長期ビジョン策定のお知らせ」をご参照ください。2025年3月期の配当につきましては、上記基本方針のもと、中間配当は1株当たり17.50円にて実施し、期末配当は1株当たり17.50円とし、総額で1株当たり35.00円とする予定です。次期の配当見通しは、中間配当にて1株当たり19.50円、期末配当にて1株当たり19.50円、総額で1株当たり
39.00円としております。
通期 2026年3月期
出典: インターネットイニシアティブ 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月14日
1.経営成績等の概況(1)当期の経営成績の概況①当連結会計年度(2026年3月期)の連結業績の概況当期における国内景気は緩やかに回復しているものの、中東情勢の影響を注視することが必要です。先行きにつきましては、雇用及び所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるものの、中東情勢の影響の注視が必要で、金融資本市場の変動の影響や米国の通商政策をめぐる動向などにも注意する必要があります。(*1)そのような景気動向の中、当社グループが主にかかわる法人ICT関連市場では、クラウドコンピューティング(*2) (*3)関連サービスやAI等の活用の企業活動への浸透、それらも含む要因によるインターネットトラフィック の継続増加、事業継続に必要なサイバーセキュリティ対策の重要性の一層の高まり等が想定されます。企業のネットワー(*4)ク及びシステムの構成は、DXの進展等を背景に、旧来の社内閉域ネットワークからインターネット技術も融合した複合的なものへと変化してきており、今後も堅牢かつ柔軟なネットワーク及びシステムとその安定運用の重要性が増していくと期待されます。当連結会計年度の事業概況につきましては、引き続き企業内ネットワーク更改等の需要が旺盛で、期間総額10億(*5) (*6)円以上の複数年契約での大型案件の獲得が恒常化し、直近では約120億円の海外でのGPU構築案件も獲得しまし(*7)た。総売上高は、これらの大型サービスインテグレーション案件からの寄与も進み、ネットワークサービス及び(*8)システム運用保守に係る月額ストック売上が前年同期比12.0%増と順調に積み上がり、見通しを上回りました。ネットワークサービス(除くモバイル関連サービス)では、既存サービスの機能強化やサイバーセキュリティ対策(*9)支援等の新サービスにてラインアップの拡充を図り、IPサービスやセキュリティ関連サービス等が堅調に増加し、売上高は前年同期比9.8%増となりました。モバイル関連サービスは、法人向けではネットワークカメラ等の(*10)IoT関連や端末需要が活況で、個人向けでは自社ブランドのモバイルサービス販売に加え「JALモバイル」他の他社提携も好調で、売上高は前年同期比10.3%増となりました。システムインテグレーションは、多様な業種でネットワークやシステム基盤の構築及び運用保守との需要が強く、売上高は前年同期比8.2%増となりました。システム構築売上は前年度にあった個別の大口一時売上の反動で若干減収したものの、システム運用保守売上の伸長が牽引しました。システム構築及び運用保守との受注額は各々前年同期比38.1%増及び26.9%増、システム構築及び運用保守の受注残高は各々前年同期比102.1%増及び27.4%増と大きく伸長しました。国際事業では、日本企業のグローバルネットワーク構築需要等による海外分売上の増加や海外データセンター構築案件の遂行、シンガポール子会社(*11)PTC SYSTEM (S) PTE LTDの伸長等で、売上高は前年同期比12.9%増の457億円となりました。設備面では、インターネットトラフィックの増加等に応じたネットワーク設備の継続拡張に加え、中長期的な設備収容能力の安定確保に向け、松江データセンター新棟の運用開始や白井データセンター3期棟の建設に着手しました。人的資本につきましては、新規学卒者の獲得と育成を中心に強化を進め、当年度末の連結従業員数は前年度末比312名増加の5,533(*12)名となりました。2026年3月期における離職率は4.5%でありました。新規事業分野では、IoT事業の遂行から派生して、土壌水分等を精緻に計測する特異の技術でセンサー事業を展開する子会社㈱センシフィアをソニーセミコ(*13) (*14)ンダクタソリューションズ㈱と合弁で設立しました 。関連会社㈱ディーカレットDCP では、来年度予定の㈱ゆうちょ銀行のトークン化預金発行とのプロジェクトや他の複数金融機関及び事業会社と協業等を推進しました。(*15)また、トークン化預金を用い銀行間決済を高度化する取り組みが金融庁のFinTech分野における実証実験の支援(*16)案件に採択されました。当連結会計年度の業績につきましては、総売上高は、前年同期比9.0%増の345,395百万円(前年同期 316,831百万円)となりました。売上原価は前年同期比8.4%増の269,228百万円(前年同期 248,429百万円)となり、売上総利益は前年同期比11.4%増の76,167百万円(前年同期 68,402百万円)となりました。内訳といたしまして、ネットワークサービスの売上高は前年同期比9.9%増の178,738百万円(前年同期 162,577百万円)、売上総利益は前年同期比7.0%増の48,430百万円(前年同期 45,273百万円)となりました。システムインテグレーション(含む機器販売)の売上高は前年同期比8.2%増の163,639百万円(前年同期 151,306百万円)、売上総利益は前年同期比20.9%増の26,298百万円(前年同期 21,753百万円)となりました。そのうち、システム構築売上は前年同期比1.3%減の67,871百万円(前年同期68,773百万円)、システム運用保守売上は前年同期比16.0%増の95,768百万円(前年同期 82,533百万円)となりました。ATM運営事業の売上高は前年同期比2.4%増の3,018百万円(前年同期 2,948百万円)、売上総利益は前年同期比
4.6%増の1,439百万円(前年同期 1,376百万円)となりました。販売管理費等(販売費及び一般管理費、その他の収益及びその他の費用の合計)は第2四半期に退職金制度改定に伴う一時的な利益1,169百万円等があり、前年同期比7.9%増の41,332百万円(前年同期 38,298百万円)となりました。営業利益は、前年同期比15.7%増の34,835百万円(前年同期 30,104百万円)となりました。税引前利益は、ファンドに係る金融資産評価益1,760百万円(前年同期 201百万円の評価益)、受取配当金213百万円(前年同期 145百万円)、為替差益45百万円(前年同期 47百万円の利益)及び銀行借入及びリース取引に係る支払利息1,366百万円(前年同期 1,062百万円)等により前年同期比20.8%増の35,242百万円(前年同期 29,184百万円)となりました。親会社の所有者に帰属する当期利益は、前年同期比21.3%増の24,188百万円(前年同期 19,933百万円)となり、親会社所有者帰属持分当期利益率(ROE)は16.2%(前年同期 15.0%)となりました。用語集(*1) ICT:Information and Communication Technologyの略。コンピュータによる情報通信に関するハードウェア、ソフトウェア、システム及びデータ通信等に関する技術の総称。(*2) AI:Artificial Intelligenceの略。コンピュータシステムや機械が、推論、判断及び学習等の人間の知能を再現する技術のこと。(*3) インターネットトラフィック:インターネットを通じて転送されるデータ流量のこと。(*4) DX:Digital Transformationの略。データとデジタル技術を活用して、ビジネスモデル・業務プロセス等を変革すること。(*5) 2026年3月期における期間総額10億円以上の獲得案件数は19件(前年同期 15件)、獲得総額は約620億円(前年同期 約450億円)と伸長。(*6) GPU:Graphics Processing Unitの略。並列演算処理に優れ、AI学習・推論や画像処理等に用いられるプロセッサーのこと。(*7) サービスインテグレーション:初期にネットワーク構築等のシステム構築売上が計上され、以後にネットワークサービス及びシステム運用保守との月額売上が計上されるネットワークサービスとシステムインテグレーションが融合した態様での役務提供となる案件の総称。(*8) 月額ストック売上:継続役務提供にて月次計上される継続的売上。法人・個人向けインターネット接続サービス、アウトソーシングサービス、WANサービス、SI運用保守の合計額を指す。(*9) IPサービス:当社が提供する、フルスペックの法人向け専用線型インターネット接続サービス。(*10)IoT:Internet of Thingsの略。モノのインターネットと言われ、これまでインターネットに接続されていなかった物体に通信機能を持たせることで、物体が情報通信を行うようになること。(*11)国際事業の売上高はネットワークサービス及びシステムインテグレーションの売上高に内包されています。(*12)IIJ単体正社員で、期初に在籍した正社員のうち当年度中に離職した員数割合。(*13)詳細は2026年3月26日発表のプレスリリース「IIJとソニーによる、スマート農業の合弁会社センシフィアを設立」をご参照下さい。(*14)㈱ディーカレットDCP:当社の持分法適用関連会社である㈱ディーカレットホールディングスの子会社。(*15)FinTech:FinanceとTechnologyを組み合わせた造語であり、金融サービスを高度化等する取り組みの総称。(*16)詳細は2026年4月3日発表のプレスリリース「トークン化預金の銀行間決済の取り組みが金融庁FinTech実証実験ハブの支援案件に採択」をご参照下さい。
②連結経営成績の分析当社グループは、ネットワークサービスとシステムインテグレーションを複合して顧客に提供しており、「ネットワークサービス及びSI事業」を主要な報告セグメントとしております。以下では、役務別の分析により記載しております。<連結業績サマリー>前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日 増減率至 2025年3月31日) 至 2026年3月31日)金額(百万円) 金額(百万円) (%)売上収益合計 316,831 345,395 9.0ネットワークサービス売上高 162,577 178,738 9.9システムインテグレーション売上高 (注)1 151,306 163,639 8.2ATM運営事業売上高 2,948 3,018 2.4売上原価合計 △248,429 △269,228 8.4ネットワークサービス売上原価 △117,304 △130,308 11.1システムインテグレーション売上原価 (注)1 △129,553 △137,341 6.0ATM運営事業売上原価 △1,572 △1,579 0.4売上総利益合計 68,402 76,167 11.4ネットワークサービス売上総利益 45,273 48,430 7.0システムインテグレーション売上総利益 (注)1 21,753 26,298 20.9ATM運営事業売上総利益 1,376 1,439 4.6販売管理費等 (注)2 △38,298 △41,332 7.9営業利益 30,104 34,835 15.7税引前利益 29,184 35,242 20.8親会社の所有者に帰属する当期利益 19,933 24,188 21.3(注) 1.システムインテグレーションには機器販売を含んでおります。
2.販売費及び一般管理費(含む研究開発費)、その他の収益、その他の費用の合計額を記載しております。<セグメント情報サマリー>前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日至 2025年3月31日) 至 2026年3月31日)金額(百万円) 金額(百万円)連結売上収益 316,831 345,395ネットワークサービス及びSI事業 313,920 342,411ATM運営事業 2,948 3,018セグメント間取引消去 △37 △34連結営業利益 30,104 34,835ネットワークサービス及びSI事業 28,932 33,603ATM運営事業 1,172 1,232セグメント間取引消去 – –
ⅰ) 売上収益当連結会計年度における売上収益は、前年同期比9.0%増の345,395百万円(前年同期 316,831百万円)となりました。<ネットワークサービス売上高>法人向けインターネット接続サービスの売上高は、法人IoT等用途向けモバイルサービス及びIPサービス等の売上増加があり、前年同期比10.0%増の53,891百万円(前年同期 48,994百万円)となりました。個人向けインターネット接続サービスの売上高は、個人向けモバイルサービス等の売上増加があり、前年同期比
6.9%増の28,671百万円(前年同期 26,832百万円)となりました。アウトソーシングサービスの売上高は、セキュリティ関連サービス等の売上増加があり、前年同期比14.3%増の67,622百万円(前年同期 59,145百万円)となりました。WANサービスの売上高は、前年同期比3.4%増の28,554百万円(前年同期 27,606百万円)となりました。これらの結果、ネットワークサービス売上高は、前年同期比9.9%増の178,738百万円(前年同期 162,577百万円)となりました。ネットワークサービス売上高の内訳、法人向け及び個人向けインターネット接続サービス契約数及び回線数の内訳並びに法人向けインターネット接続サービスの契約総帯域は、それぞれ以下のとおりであります。<ネットワークサービス売上高の内訳>前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日 増減率至 2025年3月31日) 至 2026年3月31日)金額(百万円) 金額(百万円) (%)ネットワークサービス売上高合計 162,577 178,738 9.9法人向けインターネット接続サービス 48,994 53,891 10.0IPサービス(含むインターネットデータセンター接続サービス) 17,320 18,644 7.6IIJモバイルサービス 26,859 30,174 12.3法人IoT等用途向け直接提供 15,478 18,196 17.6IIJモバイルMVNOプラットフォームサービス 11,381 11,978 5.2その他 4,815 5,073 5.4個人向けインターネット接続サービス 26,832 28,671 6.9IIJmioモバイルサービス 23,438 25,283 7.9その他 3,394 3,388 △0.2アウトソーシングサービス 59,145 67,622 14.3WANサービス 27,606 28,554 3.4<インターネット接続サービス契約数及び回線数の内訳並びに法人向けインターネット接続サービスの契約総帯域>(注)1前連結会計年度末 当連結会計年度末増減(2025年3月31日現在) (2026年3月31日現在)法人向けインターネット接続サービス契約数合計 4,535,036 5,046,516 511,480IPサービス(1Gbps以上) (注)2 1,484 1,510 26IPサービス(1Gbps未満) (注)2 1,597 1,647 50IIJモバイルサービス 4,427,695 4,938,755 511,060法人IoT等用途向け直接提供 3,176,021 3,573,098 397,077IIJモバイルMVNOプラットフォームサービス 1,251,674 1,365,657 113,983その他 104,260 104,604 344個人向けインターネット接続サービス回線数合計 1,629,725 1,720,800 91,075IIJmioモバイルサービス 1,311,509 1,430,483 118,974その他 318,216 290,317 △27,899帯域(Gbps) 帯域(Gbps) (Gbps)法人向けインターネット接続サービス契約総帯域 (注)3 13,832.2 16,532.1 2,699.9(注) 1.法人向けインターネット接続サービス及び個人向けインターネット接続サービスの内訳において、「IIJモバイルサービス」及び「IIJmioモバイルサービス」は回線数を表示しており、それ以外は契約数を表示しております。
2.IPサービスには、インターネットデータセンター接続サービスが含まれます。3.法人向けインターネット接続サービスのうち、IPサービス(含むインターネットデータセンター接続サービス)及びブロードバンド対応型サービス各々の契約数と契約帯域を乗じることにより算出しております。<システムインテグレーション売上高>システム構築及び機器販売による一時的な売上高は、前年同期比1.3%減(前期1件約50億円の個別大型案件の反動減を内包)の67,871百万円(前年同期 68,773百万円)となりました。システム運用保守による継続的な売上高は、システム運用保守案件の継続積み上げによる増加等があり、前年同期比16.0%増の95,768百万円(前年同期 82,533百万円)となりました。これらの結果、システムインテグレーション(含む機器販売)の売上高は、前年同期比8.2%増の163,639百万円(前年同期 151,306百万円)となりました。当連結会計年度のシステムインテグレーション(含む機器販売)の受注は、前年同期比31.2%増の207,106百万円(前年同期 157,856百万円)となりました。このうち、システム構築及び機器販売に関する受注は前年同期比38.1%増の84,004百万円(前年同期 60,817百万円)、システム運用保守に関する受注は前年同期比26.9%増の123,102百万円(前年同期 97,039百万円)でありました。当連結会計年度末のシステムインテグレーション(含む機器販売)の受注残高は、前年同期末比37.7%増の158,910百万円(前年同期末 115,443百万円)となりました。このうち、システム構築及び機器販売に関する受注残高は前年同期末比102.1%増の31,938百万円(前年同期末 15,805百万円)、システム運用保守に関する受注残高は前年同期末比27.4%増の126,972百万円(前年同期末 99,638百万円)でありました。<ATM運営事業売上高>ATM運営事業売上高は、前年同期比2.4%増の3,018百万円(前年同期 2,948百万円)となりました。
ⅱ) 売上原価当連結会計年度における売上原価は、前年同期比8.4%増の269,228百万円(前年同期 248,429百万円)となりました。<ネットワークサービス売上原価>ネットワークサービスの売上原価は、ネットワーク設備の継続拡張等に伴う増加、モバイル端末仕入及び人件関連費用の増加等があり、前年同期比11.1%増の130,308百万円(前年同期 117,304百万円)となりました。当年度は、過年度に継続してあったモバイルデータ接続料の2024年度利用分単価確定による費用戻し(*)はありませんでした。ネットワークサービスの売上総利益は、前年同期比7.0%増の48,430百万円(前年同期 45,273百万円)となり、ネットワークサービスの売上総利益率は27.1%(前年同期 27.8%)となりました。(*)モバイルデータ接続料の単価は、モバイルキャリアより将来原価方式にて当年度に適用される予定単価が提示され、当初はその単価に従い費用計上を行っています。次年度にモバイルキャリアの実績に応じ単価が確定する際に予定単価と差がある場合には費用の差分調整が生じる部分があります。<システムインテグレーション売上原価>システムインテグレーション(含む機器販売)の売上原価は、外注関連費用及び人件関連費用の増加等があり、前年同期比6.0%増の137,341百万円(前年同期 129,553百万円)となりました。システムインテグレーションの売上総利益は、増収効果に加えて、前期にあったVMware製品の実質大幅値上げによる利益マイナス影響は価格転嫁で概ね解消し、前年同期比20.9%増の26,298百万円(前年同期 21,753百万円)となり、売上総利益率は16.1%(前年同期
14.4%)となりました。<ATM運営事業売上原価>ATM運営事業売上原価は、前年同期比0.4%増の1,579百万円(前年同期 1,572百万円)となりました。売上総利益は、前年同期比4.6%増の1,439百万円(前年同期 1,376百万円)となり、売上総利益率は47.7%(前年同期 46.7%)となりました。
ⅲ) 販売管理費等当連結会計年度における販売費及び一般管理費(含む研究開発費)は、人件関連費用等の増加があり、前年同期比
10.8%増の42,445百万円(前年同期 38,312百万円)となりました。その他の収益は、第2四半期に退職金制度改定に伴う一時的な利益1,169百万円等があり、1,313百万円(前年同期149百万円)となりました。その他の費用は200百万円(前年同期 135百万円)となりました。
ⅳ) 営業利益当連結会計年度における営業利益は、前年同期比15.7%増の34,835百万円(前年同期 30,104百万円)となりました。
ⅴ) 金融収益、金融費用及び持分法による投資損益当連結会計年度における金融収益は、ファンドに係る金融資産評価益1,760百万円(前年同期 201百万円の評価益)、受取配当金213百万円(前年同期 145百万円)及び為替差益45百万円(前年同期 47百万円の利益)等により、2,287百万円(前年同期 580百万円)となりました。当連結会計年度における金融費用は、銀行借入及びリース取引に係る支払利息1,366百万円(前年同期 1,062百万円)等により、1,406百万円(前年同期 1,086百万円)となりました。当連結会計年度における持分法による投資損益は、㈱ディーカレットホールディングスに関する損失816百万円(前年同期 553百万円の損失)等があり、474百万円の損失(前年同期 414百万円の損失)となりました。
ⅵ) 税引前利益当連結会計年度における税引前当期利益は、前年同期比20.8%増の35,242百万円(前年同期 29,184百万円)となりました。
ⅶ) 当期利益当連結会計年度における法人所得税費用は、10,834百万円の費用(前年同期 9,080百万円の費用)となりました。この結果、当連結会計年度における当期利益は、前年同期比21.4%増の24,408百万円(前年同期 20,104百万円)となりました。非支配持分に帰属する当期利益は、㈱トラストネットワークスに係る利益等により220百万円(前年同期 171百万円)となりました。この結果、当連結会計年度における親会社の所有者に帰属する当期利益は、前年同期比21.3%増の24,188百万円(前年同期 19,933百万円)となりました。
ⅷ) 包括利益当連結会計年度における包括利益は、保有株式の時価(*)の減少2,255百万円(前年同期 464百万円の増加)及び在外子会社の資産及び負債にかかる為替変動による増加1,283百万円(前年同期 98百万円の減少)等により、前年同期比13.6%増の23,823百万円(前年同期 20,977百万円)となりました。当連結会計年度における親会社の所有者に帰属する包括利益は、前年同期比13.4%増の23,603百万円(前年同期 20,806百万円)となりました。(*)当社グループはIFRSにおける金融商品に関して、ファンドの公正価値変動は連結損益計算書上の純損益として認識し、株式の公正価値変動はその他の包括損益を通じて自己資本の増減として認識しております。
(2)当期の財政状態の概況当連結会計年度末における総資産は、前連結会計年度末比34,498百万円増加し、346,933百万円(前連結会計年度末 312,435百万円)となりました。当連結会計年度末における流動資産は前連結会計年度末比21,972百万円増加し、152,167百万円(前連結会計年度末 130,195百万円)となりました。主な残高及び増減の内訳は、顧客向け案件及びライセンス並びに設備関連等による前払費用の9,697百万円増加の37,819百万円、現金及び現金同等物の5,861百万円増加の38,395百万円、営業債権の5,723百万円増加の62,084百万円、棚卸資産の2,451百万円増加の7,132百万円、契約資産の2,753百万円減少の3,345百万円でありました。当連結会計年度末における非流動資産は、前連結会計年度末比12,526百万円増加し、194,766百万円(前連結会計年度末 182,240百万円)となりました。主な残高及び増減の内訳は、データセンター関連資産の取得等による有形固定資産の11,343百万円増加の45,114百万円、顧客向け案件及びライセンス等による前払費用の5,231百万円増加の34,039百万円、その他の投資の1,980百万円増加の12,691百万円、無形資産の1,634百万円増加の22,655百万円、使用権資産(オフィス、データセンター等の賃借契約及び通信機器等のリース契約の利用権)の償却等による6,646百万円減少の39,110百万円、投資有価証券(株式)の3,717百万円減少の12,106百万円でありました。当連結会計年度末における流動負債は、前連結会計年度末比16,226百万円増加し、129,541百万円(前連結会計年度末 113,315百万円)となりました。主な残高及び増減の内訳は、契約負債の7,094百万円増加の22,780百万円、営業債務及びその他の債務の4,240百万円増加の34,478百万円、その他の金融負債の2,996百万円増加の23,875百万円、借入金の1,954百万円増加の35,570百万円でありました。当連結会計年度末における非流動負債は、前連結会計年度末比887百万円増加し、57,921百万円(前連結会計年度末 57,034百万円)となりました。主な残高及び増減の内訳は、契約負債の6,015百万円増加の16,127百万円、退職給付に係る負債3,836百万円減少の1,013百万円、その他の金融負債の914百万円減少の36,785百万円でありました。当連結会計年度末における親会社の所有者に帰属する持分の額は、前連結会計年度末比17,324百万円増加の158,007百万円(前連結会計年度末 140,683百万円)、親会社の所有者に帰属する持分比率は45.5%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物の残高は、38,395百万円(前年同期末 32,534百万円)となりました。<営業活動によるキャッシュ・フロー>当連結会計年度における営業活動によるキャッシュ・フローは、税引前利益35,242百万円(前年同期 29,184百万円)、減価償却費及び償却費32,674百万円(前年同期 31,372百万円)、うちIFRS第16号の適用によるオペレーティング・リースに係る使用権資産の減価償却費11,653百万円(前年同期 12,084百万円)、法人所得税の支払い10,045百万円(前年同期 9,764百万円) があり、営業資産及び負債の増減は、営業債権及び契約負債による収入増等があり7,879百万円の支出(前年同期 25,008百万円の支出)となり、50,460百万円の収入(前年同期 28,528百万円の収入)となりました。<投資活動によるキャッシュ・フロー>当連結会計年度における投資活動によるキャッシュ・フローは、データセンター関連他の有形固定資産の取得による20,379百万円の支出(前年同期 11,904百万円の支出)、ソフトウェア等の無形資産の取得による8,111百万円の支出(前年同期 8,211百万円の支出)等があり、26,329百万円の支出(前年同期 21,749百万円の支出)となりました。<財務活動によるキャッシュ・フロー>当連結会計年度における財務活動によるキャッシュ・フローは、本社オフィス等のオペレーティング・リース及びネットワーク機器等のファイナンス・リースの支払等によるその他の金融負債の支払24,804百万円(前年同期25,418百万円)、その他の金融負債による収入10,456百万円(前年同期 8,497百万円)、配当金の支払6,553百万円(前年同期 6,134百万円)、短期借入金による調達2,000百万円(前年同期 7,000百万円)等があり、19,110百万円の支出(前年同期 19,667百万円の支出)となりました。
(4)今後の見通しに関する説明次期の当社グループの見通しにつきまして、ネットワークサービスは、サービスの機能強化を含む月額売上積み上げの継続注力に加えて、大型サービスインテグレーション案件からの売上増加も見込まれます。システムインテグレーションは、当年度末の受注残高の状況及び引き続きの企業内ネットワーク更改等の需要より、売上増加を見込んでおります。ネットワークサービスの粗利率は当年度と同水準と、システムインテグレーションの粗利率は売上規模増加等で若干向上すると見込んでおります。これらより、売上収益は3,850億円(当連結会計年度比11.5%増)、営業利益は385億円(当連結会計年度比10.5%増)、税引前利益は持分法による投資損益等を鑑み370億円(当連結会計年度比5.0%増)、親会社の所有者に帰属する当期利益は通常の実効税率による法人税等を鑑み250億円(当連結会計年度比3.4%増)と予想しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、財務体質の強化及び中長期的な事業拡大並びに事業投資等のための内部留保に配慮しつつ、継続的かつ安定的な配当による株主還元を行なうことを基本方針としております。当社の剰余金の配当の回数は、当社定款に基づき、中間配当及び期末配当の年2回を基本としており、配当の決定機関は、中間配当は取締役会、期末配当は株主総会であります。FY2024-FY2026中期計画期間においては、更なる事業成長に向けた設備投資及び大型案件の獲得増加に伴う運転資金の増加等を勘案したキャピタルアロケーションの計画に基づき、配当性向は30%を目安としております。次期におきましては、設備投資は恒常的な支出に加えて白井データセンター3期棟建設等にて約180億円の追加支出を予定しております。2026年3月期の配当につきましては、上記基本方針のもと、中間配当は1株当たり19.50円にて実施し、期末配当は1株当たり19.50円とし、総額で1株当たり39.00円とする予定です。次期の配当見通しは、中間配当にて1株当たり21.50円、期末配当にて1株当たり21.50円、総額で1株当たり
43.00円としております。
四半期 2026年3月期 第1四半期
出典: インターネットイニシアティブ 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/37740/140120250725520339.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明①当四半期(2026年3月期第1四半期)の連結業績の概況当四半期における国内景気は緩やかに回復しました。先行きにつきましては、雇用及び所得環境が改善する中で、各種政策の効果もあり、緩やかな回復が続くことが期待されます。ただし、米国の関税を含む通商政策の影響や物価上昇の継続等による景気の下押しリスクがあり、金融資本市場の変動等にも十分注意する必要があります。そのような景気動向の中、当社グループが主にかかわる法人ICT(*1)関連市場では、クラウドコンピューティング関連サービスやAI(*2)等の企業活動への活用の浸透、それらも含む要因によるインターネットトラフィック(*3)の継続増加、事業継続におけるサイバーセキュリティ対策の重要性の高まり等が想定されます。企業のネットワーク及びシステムの構成は、旧来の社内閉域ネットワークからインターネット技術も融合した複合的なものへと変化しつつあり、今後も堅牢かつ柔軟なネットワーク及びシステムの安定運用の重要性が増していくと想定をしております。当第1四半期の事業概況につきましては、多様な業種においてネットワーク構築等の需要は引き続き旺盛で、メガバンク向けグローバルネットワーク更改案件を含む大型サービスインテグレーション(*4)案件も複数獲得いたしました。期初から新経営体制での事業運営を開始し、従前からの成長戦略遂行の継続に加えて、セキュリティインシデント(*5)への対応と再発防止策の徹底等に取り組みました。当第1四半期の売上高は、ネットワークサービスの堅調な積み上げとシステムインテグレーションの増収等で、前年同期比6.7%増と伸長しました。営業利益は、これらの増収効果に加えて、前年同期にあったVMware製品の実質大幅値上げによる影響(*6)が価格転嫁等で概ね解消し、前年同期比34.6%増と大きく伸長しました。ネットワークサービス(除くモバイル関連サービス)では、企業等のインターネット関連サービスの利活用が進展する中、IPサービスやセキュリティ関連サービス等のアウトソーシングサービスが堅調に増加し、売上高は前年同期比9.1%増となりました。モバイル関連サービスでは、IoT用途等の法人向けモバイルサービスは強く伸長し、個人向けモバイルサービスは「JALモバイル」の提供開始等もあり、売上高は前年同期比8.3%増となりました。システムインテグレーションでは、一時的な売上のシステム構築は期末受注残高が前期比過少であったことにより想定通りに前年同期比で減少したものの、継続的な売上であるシステム運用保守が大きく伸長し、売上高は前年同期比4.1%増となりました。システム構築及びシステム運用保守の受注額は、各々前年同期比12.8%増及び12.9%増と好調に推移いたしました。設備面では、ネットワーク設備の継続的な更改や拡張に加えて、中長期での自社設備収容の需要等に対応するため、松江データセンターの新棟運用開始や白井データセンターの3期棟着工等に取り組みました。当第1四半期にて新規学卒者269名を迎え入れ、更なる成長に向けた人的資本の拡充にも継続注力しております。当第1四半期の連結業績につきましては、総売上高は、前年同期比6.7%増の76,821百万円(前年同期 72,016百万円)となりました。売上原価は前年同期比3.9%増の60,128百万円(前年同期 57,883百万円)となり、売上総利益は前年同期比18.1%増の16,693百万円(前年同期 14,133百万円)となりました。内訳といたしまして、ネットワークサービスの売上高は前年同期比8.8%増の42,512百万円(前年同期 39,058百万円)、売上総利益は前年同期比9.1%増の11,600百万円(前年同期 10,634百万円)となり、システムインテグレーション(含む機器販売)の売上高は前年同期比
4.1%増の33,560百万円(前年同期 32,243百万円)、売上総利益は前年同期比49.3%増の4,738百万円(前年同期3,174百万円)となりました。そのうち、システム構築売上は前年同期比7.3%減の11,689百万円(前年同期 12,606百万円)、システム運用保守売上は前年同期比11.4%増の21,871百万円(前年同期 19,637百万円)となりました。ATM運営事業の売上高は前年同期比4.8%増の749百万円(前年同期 715百万円)、売上総利益は前年同期比9.2%増の355百万円(前年同期 325百万円)となりました。販売管理費等(販売費及び一般管理費、その他の収益及びその他の費用の合計)は前年同期比10.5%増の10,662百万円(前年同期 9,651百万円)となりました。営業利益は、前年同期比34.6%増の6,031百万円(前年同期 4,482百万円)となりました。税引前四半期利益は、受取配当金179百万円(前年同期 119百万円)、銀行借入及びリース取引に係る支払利息327百万円(前年同期 206百万円)、為替差損67百万円(前年同期196百万円の利益)及び主として為替影響によるファンドに係る金融資産評価損14百万円(前年同期 585百万円の評価益)等により、前年同期比13.9%増の5,737百万円(前年同期 5,039百万円)となりました。親会社の所有者に帰属する四半期利益は、前年同期比13.7%増の3,777百万円(前年同期 3,322百万円)となりました。用語集(*1) ICT:Information and Communication Technologyの略。コンピュータによる情報通信に関するハードウェア、ソフトウェア、システム及びデータ通信等に関する技術の総称。(*2) AI:Artificial Intelligenceの略。コンピュータシステムや機械が、推論、判断及び学習等の人間の知能を模倣する技術のこと。(*3) インターネットトラフィック:インターネットを通じて転送されるデータ流量のこと。(*4) サービスインテグレーション:初期にネットワーク構築等のシステム構築売上が計上され、以後にネットワークサービス及びシステム運用保守との月額売上が計上されるネットワークサービスとシステムインテグレーションが融合した態様での役務提供となる案件の総称。ここでは期間総額10億円以上を大型案件として表現しています。(*5) 詳細は、2025年4月15日公表の適時開示「IIJセキュアMXサービスにおけるお客様情報の漏えいについて」及び2025年4月22日公表の適時開示「IIJセキュアMXサービスにおけるお客様情報の漏えいについてのお詫びとご報告」をご参照下さい。(*6) 詳細は、2025年5月13日公表の適時開示「2025年3月期 決算短信〔IFRS〕(連結)(別紙)参考資料:2025年3月期 連結業績説明資料」の2頁をご参照下さい。
②経営成績の分析当社グループは、ネットワークサービスとシステムインテグレーションを複合して顧客に提供しており、「ネットワークサービス及びSI事業」を主要な報告セグメントとしております。以下では、役務別の分析により記載しております。<連結業績サマリー>前第1四半期連結累計期間当第1四半期連結累計期間(自 2024年4月1日 (自 2025年4月1日 増減率至 2024年6月30日) 至 2025年6月30日)金額(百万円) 金額(百万円) (%)売上収益合計 72,016 76,821 6.7ネットワークサービス売上高 39,058 42,512 8.8システムインテグレーション売上高 (注)1 32,243 33,560 4.1ATM運営事業売上高 715 749 4.8売上原価合計 △57,883 △60,128 3.9ネットワークサービス売上原価 △28,424 △30,912 8.8システムインテグレーション売上原価 (注)1 △29,069 △28,822 △0.8ATM運営事業売上原価 △390 △394 1.0売上総利益合計 14,133 16,693 18.1ネットワークサービス売上総利益 10,634 11,600 9.1システムインテグレーション売上総利益 (注)1 3,174 4,738 49.3ATM運営事業売上総利益 325 355 9.2販売管理費等 (注)2 △9,651 △10,662 10.5営業利益 4,482 6,031 34.6税引前四半期利益 5,039 5,737 13.9親会社の所有者に帰属する四半期利益 3,322 3,777 13.7(注) 1.システムインテグレーションには機器販売を含んでおります。
2.販売費及び一般管理費(含む研究開発費)、その他の収益、その他の費用の合計額を記載しております。<セグメント情報サマリー>前第1四半期連結累計期間 当第1四半期連結累計期間(自 2024年4月1日 (自 2025年4月1日至 2024年6月30日) 至 2025年6月30日)金額(百万円) 金額(百万円)連結売上収益 72,016 76,821ネットワークサービス及びSI事業 71,309 76,081ATM運営事業 715 749セグメント間取引消去 △8 △9連結営業利益 4,482 6,031ネットワークサービス及びSI事業 4,208 5,744ATM運営事業 274 287セグメント間取引消去 – –
ⅰ) 売上収益当第1四半期連結累計期間における売上収益は、前年同期比6.7%増の76,821百万円(前年同期 72,016百万円)となりました。<ネットワークサービス売上高>法人向けインターネット接続サービスの売上高は、法人IoT等用途向け法人モバイルサービス及びIPサービス等の売上高増加があり、前年同期比9.4%増の12,731百万円(前年同期 11,642百万円)となりました。個人向けインターネット接続サービスの売上高は、個人向けモバイルサービス等の売上高増加があり、前年同期比5.4%増の6,958百万円(前年同期 6,601百万円)となりました。アウトソーシングサービスの売上高は、セキュリティ関連サービス等の売上高増加があり、前年同期比13.7%増の15,898百万円(前年同期 13,981百万円)となりました。WANサービスの売上高は、前年同期比1.3%増の6,925百万円(前年同期 6,834百万円)となりました。これらの結果、ネットワークサービス売上高は、前年同期比8.8%増の42,512百万円(前年同期 39,058百万円)となりました。ネットワークサービス売上高の内訳、法人向け及び個人向けインターネット接続サービス契約数及び回線数の内訳並びに法人向けインターネット接続サービスの契約総帯域は、各々以下のとおりであります。<ネットワークサービス売上高の内訳>前第1四半期連結累計期間当第1四半期連結累計期間(自 2024年4月1日 (自 2025年4月1日 増減率至 2024年6月30日) 至 2025年6月30日)金額(百万円) 金額(百万円) (%)ネットワークサービス売上高合計 39,058 42,512 8.8法人向けインターネット接続サービス 11,642 12,731 9.4IPサービス(含むインターネットデータセンター接続サービス) 4,171 4,568 9.5IIJモバイルサービス 6,304 6,899 9.4法人IoT等用途向け直接提供 3,534 4,013 13.6IIJモバイルMVNOプラットフォームサービス 2,770 2,886 4.2その他 1,167 1,264 8.3個人向けインターネット接続サービス 6,601 6,958 5.4IIJmioモバイルサービス 5,705 6,107 7.0その他 896 851 △5.0アウトソーシングサービス 13,981 15,898 13.7WANサービス 6,834 6,925 1.3<インターネット接続サービス契約数及び回線数の内訳並びに法人向けインターネット接続サービスの契約総帯域>(注)1前第1四半期 当第1四半期連結会計期間末 連結会計期間末 増減(2024年6月30日現在) (2025年6月30日現在)法人向けインターネット接続サービス契約数合計 3,837,309 4,530,747 693,438IPサービス(1Gbps以上) (注)2 1,440 1,474 34IPサービス(1Gbps未満) (注)2 1,472 1,567 95IIJモバイルサービス 3,734,976 4,422,233 687,257法人IoT等用途向け直接提供 2,553,311 3,173,529 620,218IIJモバイルMVNOプラットフォームサービス 1,181,665 1,248,704 67,039その他 99,421 105,473 6,052個人向けインターネット接続サービス回線数合計 1,618,937 1,663,459 44,522IIJmioモバイルサービス 1,289,540 1,350,225 60,685その他 329,397 313,234 △16,163増減帯域(Gbps) 帯域(Gbps)(Gbps)法人向けインターネット接続サービス契約総帯域(注)3 10,579.8 14,328.8 3,749.0(注) 1.法人向けインターネット接続サービス及び個人向けインターネット接続サービスの内訳において、「IIJモバイルサービス」及び「IIJmioモバイルサービス」は回線数を表示しており、それ以外は契約数を表示しております。
2.IPサービスには、インターネットデータセンター接続サービスが含まれます。3.法人向けインターネット接続サービスのうち、IPサービス(含むインターネットデータセンター接続サービス)及びブロードバンド対応型サービス各々の契約数と契約帯域を乗じることにより算出しております。<システムインテグレーション売上高>システム構築及び機器販売による一時的な売上高は、期末受注残高が前期比で過少であったことにより、想定通りに前年同期比7.3%減の11,689百万円(前年同期 12,606百万円)となりました。システム運用保守による継続的な売上高は、システム運用保守案件の継続積み上げによる売上高増加等があり、前年同期比11.4%増の21,871百万円(前年同期 19,637百万円)となりました。これらの結果、システムインテグレーション(含む機器販売)の売上高は、前年同期比4.1%増の33,560百万円(前年同期 32,243百万円)となりました。当第1四半期連結累計期間のシステムインテグレーション(含む機器販売)の受注は、前年同期比12.9%増の45,317百万円(前年同期 40,153百万円)となりました。このうち、システム構築及び機器販売に関する受注は前年同期比
12.8%増の17,073百万円(前年同期 15,135百万円)、システム運用保守に関する受注は、前年同期比12.9%増の28,244百万円(前年同期 25,018百万円)でありました。当第1四半期連結会計期間末のシステムインテグレーション(含む機器販売)の受注残高は、前年同期末比8.9%増の127,200百万円(前年同期末 116,803百万円)となりました。このうち、システム構築及び機器販売に関する受注残高は前年同期末比19.4%減の21,189百万円(前年同期末 26,290百万円)、システム運用保守に関する受注残高は前年同期末比17.1%増の106,011百万円(前年同期末 90,513百万円)でありました。<ATM運営事業売上高>ATM運営事業売上高は、前年同期比4.8%増の749百万円(前年同期 715百万円)となりました。
ⅱ) 売上原価当第1四半期連結累計期間における売上原価は、前年同期比3.9%増の60,128百万円(前年同期 57,883百万円)となりました。<ネットワークサービス売上原価>ネットワークサービスの売上原価は、前年同期比8.8%増の30,912百万円(前年同期 28,424百万円)となりました。ネットワークサービスの売上総利益は、増収効果に加えて、前年同期にあったVMware製品の実質大幅値上げによる利益マイナス影響は一部ネットワークサービスの価格改定で概ね解消し、前年同期比9.1%増の11,600百万円(前年同期 10,634百万円)となり、売上総利益率は27.3%(前年同期 27.2%)となりました。<システムインテグレーション売上原価>システムインテグレーション(含む機器販売)の売上原価は、前年同期比0.8%減の28,822百万円(前年同期 29,069百万円)となりました。システムインテグレーションの売上総利益は、増収効果に加えて、前年同期にあったVMware製品の実質大幅値上げによる利益マイナス影響は価格転嫁で概ね解消し、前年同期比49.3%増の4,738百万円(前年同期 3,174百万円)となり、売上総利益率は14.1%(前年同期 9.8%)となりました。<ATM運営事業売上原価>ATM運営事業の売上原価は、前年同期比1.0%増の394百万円(前年同期 390百万円)となりました。売上総利益は、前年同期比9.2%増の355百万円(前年同期 325百万円)となり、売上総利益率は47.4%(前年同期 45.5%)となりました。
ⅲ) 販売管理費等当第1四半期連結累計期間における販売費及び一般管理費(含む研究開発費)は、新規学卒者入社及び年次報酬水準改定等に伴う人件関連費用の増加等があり、前年同期比9.8%増の10,584百万円(前年同期 9,641百万円)となりました。その他の収益は16百万円(前年同期 27百万円)となりました。その他の費用は94百万円(前年同期 37百万円)となりました。
ⅳ) 営業利益当第1四半期連結累計期間における営業利益は、前年同期比34.6%増の6,031百万円(前年同期 4,482百万円)となりました。
ⅴ) 金融収益、金融費用及び持分法による投資損益当第1四半期連結累計期間における金融収益は、受取配当金179百万円(前年同期 119百万円)等により、223百万円(前年同期 929百万円)となりました。当第1四半期連結累計期間における金融費用は、銀行借入及びリース取引に係る支払利息327百万円(前年同期206百万円)、為替差損67百万円(前年同期 196百万円の利益)、主として為替影響によるファンドに係る金融資産評価損14百万円(前年同期 585百万円の評価益)等により、409百万円(前年同期 210百万円)となりました。なお、前期における上半期及び通期での為替差損益は、各々52百万円の損失及び47百万円の利益であり、金融資産評価損益は、各々278百万円の評価損及び201百万円の評価益と為替影響により四半期毎に損益の変動がありました。当第1四半期連結累計期間のこれらの損益は、想定の範囲内で推移いたしました。当第1四半期連結累計期間における持分法による投資損益は、㈱ディーカレットホールディングスに関する損失174百万円(前年同期 182百万円の損失)等があり、108百万円の損失(前年同期 162百万円の損失)となりました。
ⅵ) 税引前四半期利益当第1四半期連結累計期間における税引前四半期利益は、前年同期比13.9%増の5,737百万円(前年同期 5,039百万円)となりました。
ⅶ) 四半期利益当第1四半期連結累計期間における法人所得税費用は、1,928百万円(前年同期 1,654百万円)となり、当第1四半期連結累計期間における四半期利益は、前年同期比12.5%増の3,809百万円(前年同期 3,385百万円)となりました。非支配持分に帰属する四半期利益は、㈱トラストネットワークスに係る利益等により32百万円(前年同期 63百万円)となり、当第1四半期連結累計期間における親会社の所有者に帰属する四半期利益は、前年同期比13.7%増の3,777百万円(前年同期 3,322百万円)となりました。
ⅷ) 四半期包括利益当第1四半期連結累計期間における四半期包括利益は、保有株式等の時価増加(*)の影響2,278百万円(前年同期410百万円)等により前年同期比35.1%増の6,092百万円(前年同期 4,509百万円)となり、当第1四半期連結累計期間における親会社の所有者に帰属する四半期包括利益は、前年同期比36.3%増の6,060百万円(前年同期 4,446百万円)となりました。(*)当社グループはIFRSにおける金融商品に関して、ファンドの公正価値変動は連結損益計算書上の純損益として認識し、株式の公正価値変動はその他の包括損益を通じて自己資本の増減として認識しております。
(2)財政状態に関する説明①資産、負債及び株主資本の状況当第1四半期連結会計期間末における総資産は、前連結会計年度末比563百万円増加し、312,998百万円(前連結会計年度末 312,435百万円)となりました。当第1四半期連結会計期間末における流動資産は、前連結会計年度末比7,035百万円減少し、123,160百万円(前連結会計年度末 130,195百万円)となりました。主な残高及び増減の内訳は、現金及び現金同等物の2,514百万円減少の30,020百万円、営業債権の9,602百万円減少の46,759百万円、顧客向け案件、ライセンス及び設備関連並びに賞与等による前払費用の6,191百万円増加の34,313百万円、棚卸資産の1,094百万円増加の5,775百万円でありました。当第1四半期連結会計期間末における非流動資産は、前連結会計年度末比7,598百万円増加し、189,838百万円(前連結会計年度末 182,240百万円)となりました。主な残高及び増減の内訳は、有形固定資産のデータセンター関連資産の取得等による3,594百万円増加の37,365百万円、使用権資産(オフィス、データセンター等の賃借契約及び通信機器等のリース契約の利用権)の償却等による1,528百万円減少の44,228百万円、無形資産の169百万円増加の21,190百万円、前払費用の608百万円減少の28,200百万円、投資有価証券(株式)の3,184百万円増加の19,007百万円でありました。当第1四半期連結会計期間末における流動負債は、前連結会計年度末比2,025百万円減少し、111,290百万円(前連結会計年度末 113,315百万円)となりました。主な残高及び増減の内訳は、営業債務及びその他の債務の3,695百万円減少の26,543百万円、借入金の16百万円減少の33,600百万円、未払法人所得税の3,055百万円減少の2,150百万円、前受金等の契約負債の3,312百万円増加の18,998百万円、長期未払金及びリース負債等のその他の金融負債の2,266百万円増加の23,145百万円でありました。当第1四半期連結会計期間末における非流動負債は、前連結会計年度末比363百万円減少し、56,671百万円(前連結会計年度末 57,034百万円)となりました。主な残高及び増減の内訳は、前受金等の契約負債の1,059百万円増加の11,171百万円、その他の金融負債の2,116百万円減少の35,583百万円でありました。当第1四半期連結会計期間末における親会社の所有者に帰属する持分の額は、前連結会計年度末比2,982百万円増加の143,665百万円(前連結会計年度末 140,683百万円)、親会社の所有者に帰属する持分比率は45.9%となりました。
②キャッシュ・フローの状況当第1四半期連結会計期間末における現金及び現金同等物の残高は、30,020百万円(前年同期末 29,784百万円)となりました。<営業活動によるキャッシュ・フロー>当第1四半期連結累計期間における営業活動によるキャッシュ・フローは、税引前四半期利益5,737百万円(前年同期 5,039百万円)、減価償却費及び償却費7,963百万円(前年同期 7,599百万円)、うちIFRS第16号の適用によるオペレーティング・リースに係る使用権資産の減価償却費2,890百万円(前年同期 2,964百万円)、法人所得税の支払い5,043百万円(前年同期 5,286百万円)があり、営業資産及び負債の増減は、営業債権及び契約負債等による収入増が、前払費用及び営業債務等による支出増を上回り2,952百万円の収入(前年同期 9,052百万円の支出)となり、12,106百万円の収入(前年同期 2,018百万円の支出)となりました。<投資活動によるキャッシュ・フロー>当第1四半期連結累計期間における投資活動によるキャッシュ・フローは、データセンター関連他の有形固定資産の取得による4,470百万円の支出(前年同期 4,220百万円の支出)、ソフトウェア等の無形資産の取得による2,458百万円の支出(前年同期 2,513百万円の支出)等があり、6,825百万円の支出(前年同期 7,259百万円の支出)となりました。<財務活動によるキャッシュ・フロー>当第1四半期連結累計期間における財務活動によるキャッシュ・フローは、本社オフィス等のオペレーティング・リース及びネットワーク機器等のファイナンス・リースの支払等によるその他の金融負債の支払5,576百万円(前年同期 5,281百万円)、配当金の支払3,096百万円(前年同期 3,038百万円)等があり、7,759百万円の支出 (前年同期6,892百万円の支出)となりました。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期の業績は想定通りに推移しており、2025年5月13日に公表した2026年3月期の連結業績予想に変更はありません。
四半期 2027年3月期 第1四半期
出典: インターネットイニシアティブ 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/37740/140120260805509551.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明①当四半期(2027年3月期第1四半期)の連結業績の概況当四半期における国内景気は緩やかに回復しました。先行きにつきましては、雇用及び所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるものの、中東情勢の影響の注視が引き続き必要で、金融資本市場の変動の影響などにも注意する必要があります。(*1)そのような景気動向の中、当社グループが主にかかわる法人ICT関連市場では、クラウドコンピューティング(*2) (*3)関連サービスやAI等の活用の企業活動への浸透、それらも含む要因によるインターネットトラフィック の継続増加、事業継続に必要なサイバーセキュリティ対策の重要性の一層の高まり等が想定されます。企業のネットワー(*4)ク及びシステムの構成は、DXの進展等を背景に、旧来の社内閉域ネットワークからインターネット技術も融合した複合的なものへと変化してきており、企業におけるAI活用の本格化も見込まれるなか、今後も堅牢かつ柔軟なネットワーク及びシステムとその安定運用の重要性が増していくと期待されます。当第1四半期の事業概況につきましては、多様な業種においてネットワーク構築等の需要が活況で、売上高は法人向けモバイル端末導入及び海外でのサーバ構築との大型案件の寄与等があり、前年同期比27.1%増と想定を大きく上回り推移しました。ネットワークサービス(除くモバイル関連サービス)では、セキュリティ関連サービスやIPサービス等が堅調に増加し、売上高は前年同期比7.2%増となりました。既存サービスの機能強化や経済産業省によるサプライチェーンセキュリティ対策評価制度への対応を支援するアセスメントサービスの提供準備等でサービスラインアップの拡充を推進しました。モバイル関連サービスでは、IoT用途等の法人向けモバイルサービスの増収に加え、個人向けモバイルサービスの継続伸長もあり、売上高は前年同期比11.3%増となりました。システムインテグレーションでは、法人向けモバイル端末導入の受注及び売上約17億円、官公庁向けネットワーク構築及び運用の(*5)受注約15億円、シンガポール子会社PTC SYSTEM (S) PTE LTDでのEC基盤構築の受注及び売上約60億円やGPU 基盤構築の受注約120億円等があり、システム構築及び運用保守の売上高は各々前年同期比106.9%増及び21.4%増、受注額は各々前年同期比135.5%増及び10.4%増と大幅に伸長しました。利益面では、低利なハードウェア導入中心の大型案件の売上計上やインフレ等による全般的なコスト増加基調のなかで、営業利益は前年同期比9.2%増と概ね想定通りに推移しました。当第1四半期にて新規学卒者277名を迎え入れ、更なる成長に向けた人的資本の拡充にも継(*6)続注力しております。新規事業分野では、当社関連会社㈱DCP が、トークン化預金の普及に向けて事業展開しており、当期に㈱ゆうちょ銀行によるデジタル通貨「DCJPY」発行を進めるほか、㈱北陸銀行と同通貨を用いた決済事(*7)業の商用化に向けた基本合意を締結しました。当第1四半期の連結業績につきましては、総売上高は、前年同期比27.1%増の97,604百万円(前年同期 76,821百万円)となりました。売上原価は前年同期比32.4%増の79,633百万円(前年同期 60,128百万円)となり、売上総利益は前年同期比7.7%増の17,971百万円(前年同期 16,693百万円)となりました。内訳といたしまして、ネットワークサービスの売上高は前年同期比8.4%増の46,101百万円(前年同期 42,512百万円)、売上総利益は前年同期比0.7%増の11,682百万円(前年同期 11,600百万円)となり、システムインテグレーション(含む機器販売)の売上高は前年同期比
51.2%増の50,739百万円(前年同期 33,560百万円)、売上総利益は前年同期比25.2%増の5,934百万円(前年同期4,738百万円)となりました。そのうち、システム構築売上は前年同期比106.9%増の24,190百万円(前年同期 11,689百万円)、システム運用保守売上は前年同期比21.4%増の26,549百万円(前年同期 21,871百万円)となりました。ATM運営事業の売上高は前年同期比2.0%増の764百万円(前年同期 749百万円)、売上総利益は前年同期と同水準の355百万円(前年同期 355百万円)となりました。販売管理費等(販売費及び一般管理費、その他の収益及びその他の費用の合計)は前年同期比6.8%増の11,383百万円(前年同期 10,662百万円)となりました。営業利益は、前年同期比9.2%増の6,588百万円(前年同期 6,031百万円)となりました。税引前四半期利益は、ファンドに係る金融資産評価益426百万円(前年同期 14百万円の評価損)、受取配当金225百万円(前年同期 179百万円)、銀行借入及びリース取引等に係る支払利息380百万円(前年同期 327百万円)及び為替差損82百万円(前年同期 67百万円の損失)等により、前年同期比17.0%増の6,712百万円(前年同期 5,737百万円)となりました。親会社の所有者に帰属する四半期利益は、前年同期比16.4%増の4,395百万円(前年同期 3,777百万円)となりました。用語集(*1) ICT:Information and Communication Technologyの略。コンピュータによる情報通信に関するハードウェア、ソフトウェア、システム及びデータ通信等に関する技術の総称。(*2) AI:Artificial Intelligenceの略。コンピュータシステムや機械が、推論、判断及び学習等の人間の知能を模倣する技術のこと。(*3) インターネットトラフィック:インターネットを通じて転送されるデータ流量のこと。(*4) DX:Digital Transformationの略。データとデジタル技術を活用して、ビジネスモデル・業務プロセス等を変革すること。(*5) GPU:Graphics Processing Unitの略。並列演算処理に優れ、AI学習・推論や画像処理等に用いられるプロセッサーのこと。(*6) 詳細は2026年6月22日発表のプレスリリース「株式会社ディーカレットホールディングス、2026年7月1日付で株式会社DCPに商号変更およびブランドロゴ刷新のお知らせ」をご参照下さい。(*7) 詳細は2026年6月16日発表のプレスリリース「北陸銀行とディーカレットDCP、デジタル通貨DCJPYを活用した決済事業の商用化に向け基本合意」をご参照下さい。
②経営成績の分析当社グループは、ネットワークサービスとシステムインテグレーションを複合して顧客に提供しており、「ネットワークサービス及びSI事業」を主要な報告セグメントとしております。以下では、役務別の分析により記載しております。<連結業績サマリー>前第1四半期連結累計期間当第1四半期連結累計期間(自 2025年4月1日 (自 2026年4月1日 増減率至 2025年6月30日) 至 2026年6月30日)金額(百万円) 金額(百万円) (%)売上収益合計 76,821 97,604 27.1ネットワークサービス売上高 42,512 46,101 8.4システムインテグレーション売上高 (注)1 33,560 50,739 51.2ATM運営事業売上高 749 764 2.0売上原価合計 △60,128 △79,633 32.4ネットワークサービス売上原価 △30,912 △34,419 11.3システムインテグレーション売上原価 (注)1 △28,822 △44,805 55.5ATM運営事業売上原価 △394 △409 3.8売上総利益合計 16,693 17,971 7.7ネットワークサービス売上総利益 11,600 11,682 0.7システムインテグレーション売上総利益 (注)1 4,738 5,934 25.2ATM運営事業売上総利益 355 355 0.0販売管理費等 (注)2 △10,662 △11,383 6.8営業利益 6,031 6,588 9.2税引前四半期利益 5,737 6,712 17.0親会社の所有者に帰属する四半期利益 3,777 4,395 16.4(注) 1.システムインテグレーションには機器販売を含んでおります。
2.販売費及び一般管理費(含む研究開発費)、その他の収益、その他の費用の合計額を記載しております。<セグメント情報サマリー>前第1四半期連結累計期間 当第1四半期連結累計期間(自 2025年4月1日 (自 2026年4月1日至 2025年6月30日) 至 2026年6月30日)金額(百万円) 金額(百万円)連結売上収益 76,821 97,604ネットワークサービス及びSI事業 76,081 96,848ATM運営事業 749 764セグメント間取引消去 △9 △8連結営業利益 6,031 6,588ネットワークサービス及びSI事業 5,744 6,282ATM運営事業 287 306セグメント間取引消去 – –
ⅰ) 売上収益当第1四半期連結累計期間における売上収益は、前年同期比27.1%増の97,604百万円(前年同期 76,821百万円)となりました。<ネットワークサービス売上高>法人向けインターネット接続サービスの売上高は、法人IoT等用途向け法人モバイルサービス及びIPサービス等の売上高増加があり、前年同期比8.3%増の13,794百万円(前年同期 12,731百万円)となりました。個人向けインターネット接続サービスの売上高は、個人向けモバイルサービス等の売上高増加があり、前年同期比7.2%増の7,462百万円(前年同期 6,958百万円)となりました。アウトソーシングサービスの売上高は、セキュリティ関連サービス等の売上高増加があり、前年同期比11.5%増の17,730百万円(前年同期 15,898百万円)となりました。WANサービスの売上高は、前年同期比2.7%増の7,115百万円(前年同期 6,925百万円)となりました。これらの結果、ネットワークサービス売上高は、前年同期比8.4%増の46,101百万円(前年同期 42,512百万円)となりました。ネットワークサービス売上高の内訳、法人向け及び個人向けインターネット接続サービス契約数及び回線数の内訳並びに法人向けインターネット接続サービスの契約総帯域は、各々以下のとおりであります。<ネットワークサービス売上高の内訳>前第1四半期連結累計期間当第1四半期連結累計期間(自 2025年4月1日 (自 2026年4月1日 増減率至 2025年6月30日) 至 2026年6月30日)金額(百万円) 金額(百万円) (%)ネットワークサービス売上高合計 42,512 46,101 8.4法人向けインターネット接続サービス 12,731 13,794 8.3IPサービス(含むインターネットデータセンター接続サービス) 4,568 4,734 3.6IIJモバイルサービス 6,899 7,805 13.1法人IoT等用途向け直接提供 4,013 4,619 15.1IIJモバイルMVNOプラットフォームサービス 2,886 3,186 10.4その他 1,264 1,255 △0.7個人向けインターネット接続サービス 6,958 7,462 7.2IIJmioモバイルサービス 6,107 6,665 9.1その他 851 797 △6.3アウトソーシングサービス 15,898 17,730 11.5WANサービス 6,925 7,115 2.7<インターネット接続サービス契約数及び回線数の内訳並びに法人向けインターネット接続サービスの契約総帯域>(注)1前第1四半期 当第1四半期連結会計期間末 連結会計期間末 増減(2025年6月30日現在) (2026年6月30日現在)法人向けインターネット接続サービス契約数合計 4,530,747 5,018,149 487,402IPサービス(1Gbps以上) (注)2 1,474 1,509 35IPサービス(1Gbps未満) (注)2 1,567 1,620 53IIJモバイルサービス 4,422,233 4,911,048 488,815法人IoT等用途向け直接提供 3,173,529 3,508,718 335,189IIJモバイルMVNOプラットフォームサービス 1,248,704 1,402,330 153,626その他 105,473 103,972 △1,501個人向けインターネット接続サービス回線数合計 1,663,459 1,739,970 76,511IIJmioモバイルサービス 1,350,225 1,453,415 103,190その他 313,234 286,555 △26,679増減帯域(Gbps) 帯域(Gbps)(Gbps)法人向けインターネット接続サービス契約総帯域(注)3 14,328.8 19,532.7 5,203.9(注) 1.法人向けインターネット接続サービス及び個人向けインターネット接続サービスの内訳において、「IIJモバイルサービス」及び「IIJmioモバイルサービス」は回線数を表示しており、それ以外は契約数を表示しております。
2.IPサービスには、インターネットデータセンター接続サービスが含まれます。3.法人向けインターネット接続サービスのうち、IPサービス(含むインターネットデータセンター接続サービス)及びブロードバンド対応型サービス各々の契約数と契約帯域を乗じることにより算出しております。<システムインテグレーション売上高>システム構築及び機器販売による一時的な売上高は、法人向けモバイル端末導入及び海外でのサーバ構築との大型案件の寄与等があり、前年同期比106.9%増の24,190百万円(前年同期 11,689百万円)となりました。システム運用保守による継続的な売上高は、システム運用保守案件の継続積み上げによる売上高増加等があり、前年同期比
21.4%増の26,549百万円(前年同期 21,871百万円)となりました。これらの結果、システムインテグレーション(含む機器販売)の売上高は、前年同期比51.2%増の50,739百万円(前年同期 33,560百万円)となりました。当第1四半期連結累計期間のシステムインテグレーション(含む機器販売)の受注は、前年同期比57.5%増の71,379百万円(前年同期 45,317百万円)となりました。このうち、システム構築及び機器販売に関する受注は前年同期比
135.5%増の40,208百万円(前年同期 17,073百万円)、システム運用保守に関する受注は、前年同期比10.4%増の31,171百万円(前年同期 28,244百万円)でありました。当第1四半期連結会計期間末のシステムインテグレーション(含む機器販売)の受注残高は、前年同期末比41.2%増の179,550百万円(前年同期末 127,200百万円)となりました。このうち、システム構築及び機器販売に関する受注残高は前年同期末比126.3%増の47,956百万円(前年同期末 21,189百万円)、システム運用保守に関する受注残高は前年同期末比24.1%増の131,594百万円(前年同期末 106,011百万円)でありました。<ATM運営事業売上高>ATM運営事業売上高は、前年同期比2.0%増の764百万円(前年同期 749百万円)となりました。
ⅱ) 売上原価当第1四半期連結累計期間における売上原価は、前年同期比32.4%増の79,633百万円(前年同期 60,128百万円)となりました。<ネットワークサービス売上原価>ネットワークサービスの売上原価は、外注関連費用及びモバイル端末仕入の増加等があり、前年同期比11.3%増の34,419百万円(前年同期 30,912百万円)となりました。ネットワークサービスの売上総利益は、前年同期比0.7%増の11,682百万円(前年同期 11,600百万円)となり、売上総利益率は25.3%(前年同期 27.3%)となりました。<システムインテグレーション売上原価>システムインテグレーション(含む機器販売)の売上原価は、仕入の増加等があり、前年同期比55.5%増の44,805百万円(前年同期 28,822百万円)となりました。システムインテグレーションの売上総利益は、前年同期比25.2%増の5,934百万円(前年同期 4,738百万円)となり、売上総利益率は11.7%(前年同期 14.1%)となりました。<ATM運営事業売上原価>ATM運営事業の売上原価は、前年同期比3.8%増の409百万円(前年同期 394百万円)となりました。売上総利益は、前年同期と同水準の355百万円(前年同期 355百万円)となり、売上総利益率は46.5%(前年同期 47.4%)となりました。
ⅲ) 販売管理費等当第1四半期連結累計期間における販売費及び一般管理費(含む研究開発費)は、新規学卒者入社及び年次報酬水準改定等に伴う人件関連費用の増加等があり、前年同期比7.6%増の11,386百万円(前年同期 10,584百万円)となりました。その他の収益は40百万円(前年同期 16百万円)となりました。その他の費用は37百万円(前年同期 94百万円)となりました。
ⅳ) 営業利益当第1四半期連結累計期間における営業利益は、前年同期比9.2%増の6,588百万円(前年同期 6,031百万円)となりました。
ⅴ) 金融収益、金融費用及び持分法による投資損益当第1四半期連結累計期間における金融収益は、ファンドに係る金融資産評価益426百万円(前年同期 14百万円の評価損)及び受取配当金225百万円(前年同期 179百万円)等により、796百万円(前年同期 223百万円)となりました。当第1四半期連結累計期間における金融費用は、銀行借入及びリース取引等に係る支払利息380百万円(前年同期327百万円)等により、463百万円(前年同期 409百万円)となりました。当第1四半期連結累計期間における持分法による投資損益は、㈱DCPに関する損失282百万円(前年同期 174百万円の損失)等があり、209百万円の損失(前年同期 108百万円の損失)となりました。
ⅵ) 税引前四半期利益当第1四半期連結累計期間における税引前四半期利益は、前年同期比17.0%増の6,712百万円(前年同期 5,737百万円)となりました。
ⅶ) 四半期利益当第1四半期連結累計期間における法人所得税費用は、2,266百万円(前年同期 1,928百万円)となり、当第1四半期連結累計期間における四半期利益は、前年同期比16.7%増の4,446百万円(前年同期 3,809百万円)となりました。非支配持分に帰属する四半期利益は、㈱トラストネットワークスに係る利益等により51百万円(前年同期 32百万円)となり、当第1四半期連結累計期間における親会社の所有者に帰属する四半期利益は、前年同期比16.4%増の4,395百万円(前年同期 3,777百万円)となりました。
ⅷ) 四半期包括利益当第1四半期連結累計期間における四半期包括利益は、四半期利益4,446百万円(前年同期 3,809百万円)、保有株式の時価増加(*)の影響1,686百万円(前年同期 2,278百万円)等があり、前年同期比4.8%増の6,383百万円(前年同期 6,092百万円)となり、当第1四半期連結累計期間における親会社の所有者に帰属する四半期包括利益は、前年同期比4.5%増の6,332百万円(前年同期 6,060百万円)となりました。(*)当社グループはIFRSにおける金融商品に関して、ファンドの公正価値変動は連結損益計算書上の純損益として認識し、株式の公正価値変動はその他の包括損益を通じて自己資本の増減として認識しております。
(2)財政状態に関する説明①資産、負債及び株主資本の状況当第1四半期連結会計期間末における総資産は、前連結会計年度末比16,825百万円増加し、363,758百万円(前連結会計年度末 346,933百万円)となりました。当第1四半期連結会計期間末における流動資産は、前連結会計年度末比6,135百万円増加し、158,302百万円(前連結会計年度末 152,167百万円)となりました。主な残高及び増減の内訳は、顧客向け案件、ライセンス及び設備関連並びに賞与等による前払費用の7,286百万円増加の45,105百万円、棚卸資産の4,716百万円増加の11,848百万円、現金及び現金同等物の4,209百万円減少の34,186百万円、営業債権の2,740百万円減少の59,344百万円でありました。当第1四半期連結会計期間末における非流動資産は、前連結会計年度末比10,690百万円増加し、205,456百万円(前連結会計年度末 194,766百万円)となりました。主な残高及び増減の内訳は、データセンター関連資産の取得等による有形固定資産の4,705百万円増加の49,819百万円、顧客向け案件及びライセンス等による前払費用の4,331百万円増加の38,370百万円、投資有価証券(株式)の2,490百万円増加の14,596百万円、使用権資産(オフィス、データセンター等の賃借契約及び通信機器等のリース契約の利用権)の償却等による1,746百万円減少の37,364百万円、無形資産の685百万円増加の23,340百万円でありました。当第1四半期連結会計期間末における流動負債は、前連結会計年度末比9,967百万円増加し、139,508百万円(前連結会計年度末 129,541百万円)となりました。主な残高及び増減の内訳は、営業債務及びその他の債務の8,882百万円増加の43,360百万円、契約負債の3,608百万円増加の26,388百万円、未払法人所得税の2,653百万円減少の2,466百万円でありました。当第1四半期連結会計期間末における非流動負債は、前連結会計年度末比3,857百万円増加し、61,778百万円(前連結会計年度末 57,921百万円)となりました。主な残高及び増減の内訳は、契約負債の2,340百万円増加の18,467百万円、データセンター関連資産取得に係る助成金等による繰延収益の1,787百万円増加の1,968百万円、その他の金融負債の1,090百万円減少の35,695百万円でありました。当第1四半期連結会計期間末における親会社の所有者に帰属する持分の額は、前連結会計年度末比2,938百万円増加の160,945百万円(前連結会計年度末 158,007百万円)、親会社の所有者に帰属する持分比率は44.2%となりました。
②キャッシュ・フローの状況当第1四半期連結会計期間末における現金及び現金同等物の残高は、34,186百万円(前年同期末 30,020百万円)となりました。<営業活動によるキャッシュ・フロー>当第1四半期連結累計期間における営業活動によるキャッシュ・フローは、税引前四半期利益6,712百万円(前年同期 5,737百万円)、減価償却費及び償却費8,167百万円(前年同期 7,963百万円)、うちIFRS第16号の適用によるオペレーティング・リースに係る使用権資産の減価償却費2,939百万円(前年同期 2,890百万円)、法人所得税の支払い4,923百万円(前年同期 5,043百万円)があり、営業資産及び負債の増減は、営業債権による収入減、前払費用による支出増、営業債務等による支出減等があり542百万円の収入(前年同期 2,952百万円の収入)となり、10,527百万円の収入(前年同期 12,106百万円の収入)となりました。<投資活動によるキャッシュ・フロー>当第1四半期連結累計期間における投資活動によるキャッシュ・フローは、データセンター関連他の有形固定資産の取得による7,786百万円の支出(前年同期 4,470百万円の支出)、データセンター関連資産取得に係る助成金による2,157百万円の収入、ソフトウェア等の無形資産の取得による2,063百万円の支出(前年同期 2,458百万円の支出)等があり、7,427百万円の支出(前年同期 6,825百万円の支出)となりました。<財務活動によるキャッシュ・フロー>当第1四半期連結累計期間における財務活動によるキャッシュ・フローは、本社オフィス等のオペレーティング・リース及びネットワーク機器等のファイナンス・リースの支払等によるその他の金融負債の支払6,458百万円(前年同期 5,576百万円)、配当金の支払3,457百万円(前年同期 3,096百万円)、その他の金融負債による収入2,431百万円(前年同期 991百万円)等があり、7,472百万円の支出(前年同期 7,759百万円の支出)となりました。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期の連結業績につきまして、売上高は法人向けモバイル端末導入及び海外でのサーバ構築との大型案件の寄与等があり、想定を大きく上回り推移し、利益面は低利なハードウェア導入中心の大型案件の売上計上やインフレ等による全般的なコスト増加基調のなかで、概ね想定通りに推移いたしました。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。