通期は新作タイトルの入れ替わりによる事象説明の更新にとどまるが、四半期は「欧州」セグメント新設によりセグメント構成が変わり、説明の粒度が細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ネクソン分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月13日 → 2026年2月12日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月13日 → 2026年8月13日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,676字 → 6,941字(前期比-9.8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1073字) → あり(990字)
変化の型: 出来事型
増えた要素
- 新作タイトル『マビノギモバイル』『ARC Raiders』『MapleStory: Idle RPG』の増収寄与の説明
減った要素
- 韓国『メイプルストーリー』での公正取引委員会課徴金納付命令への言及(前期特有の事象)
- 連結業績予想の定性的情報の分量減少(説明の一部簡素化)
要約: 業績変動の説明が前期のアラド戦記モバイル等から今期の新作タイトル(マビノギモバイル、ARC Raiders等)の寄与に置き換わっており、事象の入れ替えによる増減。セグメント構成・粒度は前期と同じで、業績予想の説明はやや簡潔になった。
四半期決算短信の比較
文字数: 6,447字 → 7,044字(前期比+7%、増加)
見出し構成の変化: 追加: ⑤ 欧州/削除: 旧「⑤ その他」(欧州込みの区分。新「⑥ その他」に再編)
粒度の判定: 細分化
セグメント情報注記: あり(838字) → あり(924字)
変化の型: 会計基準変更型
増えた要素
- 「欧州」を独立の報告セグメントとして新設(従来「その他」に含まれていた)
- 前中間期のセグメント情報を新区分に組み替えて表示する旨の説明
減った要素
- 「その他」セグメントに含まれていた欧州分の内訳(独立セグメント化により統合先が変更)
要約: 重要性が増した「欧州」事業が新たに独立の報告セグメントとして区分され、前年同期の数値も組み替えて表示された。セグメント別の記載が1区分増え、前年同期比・因果表現も大幅に増加し、要因説明の粒度が細かくなった。
定性文の全文(前期・今期)
通期 2024年12月期
出典: ネクソン 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月13日(https://www2.jpx.co.jp/disc/36590/140120250213572538.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、欧米における高い金利水準の継続や中国における不動産市場の停滞の継続に伴う影響による下振れリスク、中東地域における紛争の長期化など、先行き不透明な状況が続いております。我が国経済は、不安定な国際情勢による資源・エネルギー価格の高騰や、為替変動による物価の上昇などがあったものの、雇用・所得環境が改善する下で、各種政策の効果もあって、緩やかな回復が続きました。このような状況の中、当社グループは、ライブ運用を基盤とし、IP成長戦略に沿った組織再編を行っております。これにより主要IPを著しく成長させるとともに、新たな大ヒット作の開発を進めてまいります。新たに策定した IP 成 長 戦 略 は、 垂 直 及 び 水 平 方 向 の 成 長 で 構 成 さ れ る 戦 略 で す 。 垂 直 方 向 の 成 長 と は、『 ア ラ ド 戦 記 』(Dungeon&Fighter)や『メイプルストーリー』(MapleStory)などの大ヒットフランチャイズを新しいコンテンツ、プラットフォーム、地域を通じて提供し、再活性化及び拡張することで成長させる戦略です。この戦略の重要な要素として、市場間の文化的違いを認識し、各地域のプレイヤーの好みに合わせてコンテンツをカスタマイズするハイパー・ローカライゼーションが含まれます。また、水平方向の成長とは、『マビノギ』(Mabinogi)など、当社グループのその他のゲームフランチャイズ、また『ARC Raiders』など開発中の新作から新たな大ヒット作を創出することを目的とした戦略です。当連結会計年度においては、5月21日に中国で配信を開始した『アラド戦記モバイル』(Dungeon&Fighter Mobile)の増収寄与により、三大フランチャイズである『アラド戦記』(Dungeon&Fighter)、『メイプルストーリー』(MapleStory)及び『EA SPORTS FC ™ 』の総売上収益が成長いたしました。また、7月2日に配信を開始した『TheFirst Descendant』が大きく増収寄与した結果、過去最高の連結会計年度の売上収益を達成いたしました。主要フランチャイズ別の売上収益は、以下のとおりです。『アラド戦記』(Dungeon&Fighter)においては、フランチャイズを中国のモバイル市場に展開することで、多くの新規プレイヤーの獲得だけでなく、PC版の休眠ユーザーの掘り起こしに成功いたしました。その結果、フランチャイズ全体の売上収益は前期比で成長いたしました。中国のPC版『アラド戦記』(Dungeon&Fighter)においては、2023年12月にゲーム内の経済バランスが悪化して以降、売上収益及びアクティブユーザー数の回復に向けて継続してバランス改善及びプレイヤーエンゲージメントの向上に取組んでおります。しかし、売上収益が成長軌道に戻るにはまだ時間を要する見込みであり、前期比で減少いたしました。『メイプルストーリー』(MapleStory)においては、既存ゲームのライブ運用を改善すると共に、ハイパー・ローカライゼーション戦略による地域展開や、IPを新作ゲームとして拡張する取組みを行っております。しかし、韓国におけるPC版の大型アップデートや中国におけるモバイル版の配信開始により、フランチャイズ全体として過去最高の連結会計年度の売上収益を記録した前期の高い水準との比較で売上収益が減少いたしました。韓国の『メイプルストーリー』(MapleStory)では、1月に公正取引委員会から課徴金納付命令を受けたことをきっかけにユーザーのセンチメントが悪化したことから、売上収益は前期比で減少いたしました。しかし、プレイヤーエンゲージメントの改善に努めた結果、プレイヤー満足度を示す指標であるネットプロモータースコアが第1四半期連結会計期間から第4四半期連結会計期間にかけて継続的に上昇し、来年度の成長に向けた土台を築きました。韓国以外の地域においては、各地域のプレイヤー嗜好に合わせた地域独自のコンテンツ開発やイベント及びプロモーションを行うハイパー ・ ロ ー カ ラ イ ゼ ー シ ョ ン 戦 略 が 功 を 奏 し、 前 期 比 で 成 長 い た し ま し た 。 ま た 『 メ イ プ ル ス ト ー リ ー M 』(MapleStory M)もグローバルでの売上収益が前期比で増加いたしました。加えて、『MapleStory Worlds』を4月に韓国で正式ローンチし、また、10月に北米及び南米にてソフトローンチしたことから、売上収益への寄与だけでなくメイプルストーリーIPのファン層拡大に貢献いたしました。『EA SPORTS FC ™ ONLINE』及び『EA SPORTS FC ™ MOBILE』においては、過去最高の連結会計年度の売上収益を記録した前期の高い水準との比較で減少いたしました。その他の主要タイトルにおいては、7月2日に配信を開始した『The First Descendant』が欧米を中心に好評を博したことから、大きく増収に寄与いたしました。費用面では、従業員数の増加や定期昇給、好業績による業績連動賞与により人件費が増加したため、売上原価は前期比で増加いたしました。販売費及び一般管理費については、従業員数の増加や定期昇給により人件費が増加したものの、プラットフォーム利用料や広告宣伝費の減少により、前期比で減少いたしました。その他の費用は、第1四半期連結会計期間において債務超過の持分法適用会社を連結子会社化しのれんの減損損失を認識したこと、及び前払ロイヤリティから生じた減損損失が増加したことにより、前期比で増加いたしました。2また、外貨建ての現金預金等で発生した為替差益が前期に発生した金額を上回ったことによる影響と、上述した債務超過の持分法適用会社の連結子会社化により、同社への貸付金及び未収利息に係る損失評価引当金戻入益も併せて認識したことから、前期比で金融収益が増加いたしました。加えて、前連結会計年度に計上した持分法による投資の減損損失が当連結会計年度では認識されなかったことにより、前期比で税引前当期利益及び親会社の所有者に帰属する当期利益が増加いたしました。上記の結果、当連結会計年度の売上収益は446,211百万円(前期比5.4%増)、営業利益は124,176百万円(同7.8%減)、税引前当期利益は195,987百万円(同55.6%増)、親会社の所有者に帰属する当期利益は134,848百万円(同91.0%増)となりました。報告セグメントの業績は、次のとおりであります。
① 日本当連結会計年度の売上収益は6,123百万円(前期比23.3%増)、セグメント損失は2,633百万円(前期は4,553百万円の損失)となりました。
② 韓国当連結会計年度の売上収益は413,098百万円(前期比3.9%増)、セグメント利益は154,434百万円(同2.8%減)となりました。韓国セグメントの売上収益には、連結子会社であるNEXON Korea Corporationの傘下にあるNEOPLEINC.の中国におけるライセンス供与に係るロイヤリティ収益が含まれます。
③ 中国当連結会計年度の売上収益は2,617百万円(前期比17.9%減)、セグメント利益は560百万円(同56.9%減)となりました。
④ 北米当連結会計年度の売上収益は17,609百万円(前期比17.8%増)、セグメント損失は4,059百万円(前期は8,363百万円の損失)となりました。
⑤ その他当連結会計年度の売上収益は6,764百万円(前期比173.5%増)、セグメント損失は9,188百万円(前期は9,796百万円の損失)となりました。
(2)当期の財政状態の概況① 資産、負債及び資本の状況(資産)当連結会計年度末の総資産は1,256,771百万円であり、前連結会計年度末に比べて158,668百万円増加しております。主な増加要因は、現金及び現金同等物の増加(前期末比51,416百万円増)、営業債権及びその他の債権の増加(同50,844百万円増)及びその他の金融資産の増加(同97,000百万円増)によるものであり、主な減少要因は、その他の預金の減少(同47,309百万円減)によるものであります。(負債)当連結会計年度末の負債合計は226,246百万円であり、前連結会計年度末に比べて34,718百万円増加しております。主な増加要因は、リース負債の増加(前期末比10,274百万円増)、引当金の増加(同16,666百万円増)及び繰延税金負債の増加(同7,637百万円増)によるものであります。(資本)当連結会計年度末における資本の残高は1,030,525百万円であり、前連結会計年度末に比べて123,950百万円増加しております。主な増加要因は、親会社の所有者に帰属する当期利益の計上等に伴う利益剰余金の増加(前期末比72,970百万円増)及びその他の包括利益を通じて公正価値で測定する金融資産の計上等によるその他の資本の構成要素の増加(同47,241百万円増)によるものであります。3
② キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ51,416百万円増加し、331,931百万円となりました。当該増加には資金に係る為替変動による増加の影響7,780百万円が含まれております。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は100,968百万円(前期は128,712百万円の収入)となりました。主な増加要因は、税引前当期利益195,987百万円によるものであり、主な減少要因は、営業債権及びその他の債権の増加53,822百万円及び法人所得税の支払額43,740百万円によるものであります。前期と比べて、営業債権及びその他の債権が増加したことから、営業活動による収入が減少いたしました。(投資活動によるキャッシュ・フロー)投資活動の結果得られた資金は7,445百万円(前期は188,367百万円の支出)となりました。主な収入要因は、定期預金の純減少額40,653百万円によるものであり、主な支出要因は、連結子会社である投資ファンドを通じた有価証券の取得による支出13,091百万円、有価証券の取得による支出12,419百万円及び拘束性預金の純増加額9,221百万円によるものであります。前期と比べて、定期預金への預入れが減少したことにより、投資活動による収入が増加いたしました。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は64,777百万円(前期は78,554百万円の支出)となりました。主な支出要因は、自己株式の取得による支出54,564百万円及び配当金の支払額10,295百万円によるものであります。前期と比べて、自己株式の取得による支出が減少したため、財務活動による支出が減少いたしました。(参考)キャッシュ・フロー関連指標の推移2023年12月期 2024年12月期親会社所有者帰属持分比率(%) 81.6 81.1時価ベースの親会社所有者帰属持分比率(%) 196.9 155.6キャッシュ・フロー対有利子負債比率(年) 0.2 0.4インタレスト・カバレッジ・レシオ(倍) 91.6 48.2親会社所有者帰属持分比率 : 親会社所有者に帰属する持分(期末)/資産合計(期末)時価ベースの親会社所有者帰属持分比率 : 株式時価総額/資産合計(期末)キャッシュ・フロー対有利子負債比率 : 有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ : キャッシュ・フロー/利払い(注) 1. いずれも連結ベースの財務数値により計算しております。
2. 株式時価総額は自己株式を除く発行済株式数をベースに計算しております。3. キャッシュ・フローは、営業キャッシュ・フローを利用しております。4. 有利子負債は連結財政状態計算書に計上されている負債のうち利子を支払っているすべての負債を対象としております。4
(3)連結業績予想に関する定性的情報連結業績予想につきましては、当社グループの主力事業であるPCオンラインゲーム及びモバイルゲーム市場は、成長速度を予測することが難しく、ユーザーの嗜好や人気タイトルの有無などの不確定要素に収益が大きく左右されることから、通期の連結業績予想を算出することが困難であり、株主と投資家の皆様により正確な情報を提供するために、翌四半期の業績予想をレンジ形式により開示させていただいております。2025年12月期第1四半期の連結業績の見通しは、売上収益109,883~122,107百万円(前年同期比1.4%~12.6%増)、営業利益29,634~35,400百万円(同1.7%~21.5%増)、税引前利益32,280~38,045百万円(同40.5%~29.9%減)、四半期利益21,733~26,332百万円(同39.5%~26.8%減)、親会社の所有者に帰属する四半期利益21,978~26,577百万円(同38.8%~26.0%減)、基本的1株当たり四半期利益26.78~32.38円となっております。当社グループは、日本、韓国、中国、米国をはじめとして、世界中で事業を運営しております。第1四半期連結会計期間の取引における主要な為替レートは1ドル=156.54円、100ウォン=10.81円、1中国元=21.64円と想定しています。一般に韓国ウォンも中国人民元も米国ドルと連動して為替は推移します。このことを前提とし、為替レートの当社グループ業績への影響度に関して、当社が想定するドル円の為替レートに対して1円為替が変動した場合、第1四半期連結会計期間は売上収益が約737百万円、営業利益が約228万円変動するものと当社では推定しております。第1四半期連結会計期間においては、前年同期比で『EA SPORTS FC ™ 』フランチャイズによる減収を見込んでいるも の の、『 ア ラ ド 戦 記 モ バ イ ル 』 (Dungeon&Fighter Mobile) や 2025 年 3 月 28 日 に リ リ ー ス 予 定 の 『The FirstBerserker: Khazan』の増収寄与による『アラド戦記』(Dungeon&Fighter)フランチャイズの成長及び韓国におけるPC版の再成長による『メイプルストーリー』(MapleStory)フランチャイズの増収を予想しております。また、2024年7月に配信を開始した『The First Descendant』も引き続き増収寄与することを見込んでおります。その結果、第1四半期連結会計期間における売上収益は、前年同期比で増加することを予想しております。主要フランチャイズ別の予想は以下のとおりです。『 ア ラ ド 戦 記 』 (Dungeon&Fighter) で は、『 ア ラ ド 戦 記 モ バ イ ル 』 (Dungeon&Fighter Mobile) や 『The FirstBerserker: Khazan』の増収寄与によりフランチャイズ全体の売上収益が二桁成長することを予想しております。『アラド戦記モバイル』(Dungeon&Fighter Mobile)においては、季節性により売上収益が前四半期比で増加することを予想しておりますが、2025年1月13日に投入した旧正月アップデートでは、期待していたほどユーザーを獲得することができませんでした。一方、中国のPC版『アラド戦記』(Dungeon&Fighter)においては、旧正月の大型アップデートの初動が弱かったことから、前年同期比で減収を見込んでおります。ただし、現在においてはゲーム内経済のバランスが向上し、デイリーアクティブユーザー数が昨年のレベルに近づくなど、改善が見られております。また、『アラド戦記』(Dungeon&Fighter)IPを世界中のユーザーに広めることを目的とした『The First Berserker:Khazan』を2025年3月28日にPC及びコンソールでリリース予定です。『メイプルストーリー』(MapleStory)では、韓国の『メイプルストーリー』(MapleStory)の再成長により、フランチャイズ全体の売上収益が前年同期比で増加することを予想しております。韓国の『メイプルストーリー』(MapleStory)においては、2024年12月に実施した冬季アップデートによりユーザー数の改善がみられており、2025年1月においても好調を持続していることから、前年同期比で30%超成長することを予想しております。『EA SPORTS FC ™ 』フランチャイズの売上収益は、前年同期との比較で減少することを予想しております。その他の主要タイトルにおいては、2024年7月に配信を開始した『The First Descendant』が増収寄与することを予想する一方で、2023年12月に配信を開始した『THE FINALS』については、減収することを予想しております。また、『マビノギ』(Mabinogi)フランチャイズのモバイル版である『マビノギモバイル』(MABINOGI MOBILE)を2025年3月27日に韓国で配信開始予定です。第1四半期連結会計期間における費用面では、『EA SPORTS FC ™ 』フランチャイズの減収によるロイヤリティ費用の減少や、ロイヤリティビジネスである中国『アラド戦記モバイル』(Dungeon&Fighter Mobile)を除いたモバイル売上収益の減少に伴うプラットフォーム利用料の減少を見込んでおります。一方で、前年同期比で業績連動賞与や従業員数の増加による人件費の増加と主に新作のプロモーションに係る広告宣伝費の増加を見込んでおります。その他の費用については、前年同期に認識したのれんの減損損失による影響を第1四半期連結会計期間においては見込んでいないことから、前年同期比で減少することを予想しております。業績見通しについては、現時点で入手可能な情報に基づき判断した見通しであり、多分に不確定な要素を含んでいるため、実績値は業況の変化などにより予想数値と異なる可能性があります。5
(4)利益配分に関する基本方針及び当期・次期の配当当社は、株主への利益の還元が重要な経営課題であると認識し、株主資本の状況、経営実績、収益見通し等を慎重に検討した上で、業績の進展状況に応じて、利益配当・自己株式取得等を通じて株主に対し利益還元を行う方針であります。また、株主への利益還元をより安定的かつ継続的に充実させていくことが重要であると考え、減損損失などの一過性の費用を除く前連結会計年度の営業利益のうち33%以上を目標に利益還元を実施することといたします。これに加えて、連結上の親会社所有者帰属持分当期利益率(ROE)目標を最低限10%とし、将来的には15%を目指しております。内部留保資金の使途につきましては、経営基盤の強化と今後の事業領域の充実を目的とした既存事業の拡充や新規事業の展開、M&A又はゲーム配信権の取得等、将来の成長に向けた積極的な事業展開を図るための有効投資と株主への利益の還元とのバランスを考慮し実行してまいりたいと考えております。また、当社は、中間配当と期末配当の年2回の剰余金の配当を行うことを基本方針としております。上記の方針に則り、当期末の配当につきましては1株につき15.0円を予定しております。また、次期の配当につきましても、中間、期末ともに1株につき15.0円を予定しております。当社においては、剰余金の配当は取締役会の決議により定めることとしております。なお、当社定款には、「剰余金の配当等会社法第459条第1項各号に定める事項については、法令に別段の定めのある場合を除き、株主総会の決議によらず取締役会の決議により定める」旨及び「期末配当の基準日は、毎年12月31日」とし、「中間配当の基準日は、毎年6月30日」とする旨を定めております。6
通期 2025年12月期
出典: ネクソン 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月12日
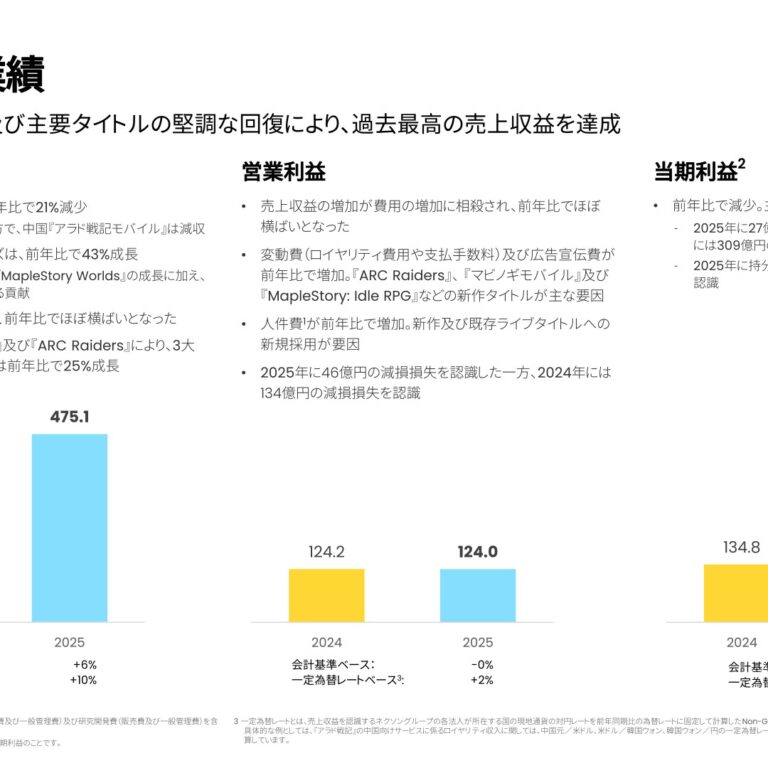
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、緩やかな持ち直しが続いているものの、一部の地域において足踏みがみられるほか、米国の関税率引上げに伴う不透明感が続いております。先行きについては、地域によってばらつきはあるものの、緩やかな持ち直しが続くことが期待されますが、今後の通商政策など米国の政策動向による影響等による下振れリスクや金融資本市場の変動の影響等に留意する必要があります。このような状況の中、当社グループは、ライブ運用を基盤とし、IP成長戦略に沿った組織再編を行っております。これにより主要IPを著しく成長させるとともに、新たな大ヒット作の開発を進めてまいります。新たに策定した IP 成 長 戦 略 は、 垂 直 及 び 水 平 方 向 の 成 長 で 構 成 さ れ る 戦 略 で す 。 垂 直 方 向 の 成 長 と は、『 ア ラ ド 戦 記 』(Dungeon&Fighter)や『メイプルストーリー』 (MapleStory)などの大ヒットフランチャイズを新しいコンテンツ、プラットフォーム、地域を通じて提供し、再活性化及び拡張することで成長させる戦略です。この戦略の重要な要素として、市場間の文化的違いを認識し、各地域のプレイヤーの好みに合わせてコンテンツをカスタマイズするハイパー・ローカライゼーションが含まれます。また、水平方向の成長とは、『マビノギ』 (Mabinogi)など、当社グループのその他のゲームフランチャイズ及び開発中の新作から新たな大ヒット作を創出することを目的とした戦略です。当連結会計年度においては、主力タイトルであるPC版『アラド戦記』 (Dungeon&Fighter)及び『メイプルストーリー』 (MapleStory)の再活性化や、年度内に配信を開始した『マビノギモバイル』 (MABINOGI MOBILE)、『ARCRaiders』、『MapleStory: Idle RPG』の貢献、及びサービス地域を拡大した『MapleStory Worlds』が増収に寄与した結果、売上収益は前期比で増加し、過去最高の通期売上収益を達成いたしました。主要フランチャイズ別の売上収益は、以下のとおりです。アラド戦記フランチャイズにおいては、PC版『アラド戦記』 (Dungeon&Fighter)が成長した一方で、『アラド戦記モバイル』 (Dungeon&Fighter Mobile)が減少した影響により、フランチャイズ全体の売上収益は前期比で減少いたしました。中国のPC版『アラド戦記』 (Dungeon&Fighter)は、複数のアップデートの成功によりプレイヤーエンゲージメントが再活性化し、前期比で売上収益が成長いたしました。韓国においても、前期比で大幅に増加し、過去最高の通期売上収益を達成いたしました。メイプルストーリーフランチャイズにおいては、韓国市場の回復、ハイパー・ローカライゼーション戦略、地域展開及び新規タイトルの投入により、フランチャイズ全体の売上収益は前期比で増加いたしました。韓国の『メイプルストーリー』 (MapleStory)は、大規模コンテンツアップデートの成功により、売上収益が前期比で増加いたしました。『MapleStory Worlds』は、4月に中国や日本を除くアジア地域へサービスを拡大し、売上収益は前期比で大幅に増加いたしました。また、11月に配信を開始した『MapleStory: Idle RPG』はカジュアルなゲーム性が好評を博し、複数の国においてモバイルアプリストアで上位を獲得するなどの成功を収め、フランチャイズ全体の増収に大きく寄与しました。FCフランチャイズにおいては、2025年に大型のプロサッカーイベントがなかったものの、フランチャイズの合計売上収益は前期比でおよそ横ばいとなりました。その他の主要タイトルでは、3月27日に韓国で配信を開始した『マビノギモバイル』 (MABINOGI MOBILE)が配信開始以降堅調に推移し、業績に大きく貢献いたしました。また、10月30日にグローバル で リ リ ー ス し た 『ARCRaiders』が2ヶ月未満で累計販売本数1,000万本を突破し、業績に大きく貢献いたしました。費用面では、『マビノギモバイル』 (MABINOGI MOBILE)や『MapleStory: Idle RPG』によるロイヤリティ費用の増加や、新作タイトルに係る業績連動賞与及び『MapleStory Worlds』のクリエイター報酬の増加により、売上原価は前期比で増加いたしました。販売費及び一般管理費は、主に新作に係る広告宣伝費の増加や『ARC Raiders』と『MapleStory: Idle RPG』の配信開始などに伴うプラットフォーム利用料の増加により、前期比で増加いたしました。その他の費用は、前期にのれんの減損損失を計上した影響で減少いたしました。その他の収益は、当連結会計年度において子会社清算益を計上した結果、前期比で増加いたしました。また、前期においては為替差益が発生しておりましたが、当連結会計年度では為替差損を認識した結果、税引前当期利益及び親会社の所有者に帰属する当期利益は前期比で減少いたしました。上記の結果、当連結会計年度の売上収益は475,102百万円(前期比6.5%増)、営業利益は124,012百万円(同0.1%減)、税引前当期利益は140,451百万円(同28.3%減)、親会社の所有者に帰属する当期利益は92,052百万円(同31.7%2減)となりました。報告セグメントの業績は、次のとおりであります。
① 日本当連結会計年度の売上収益は5,509百万円(前期比10.0%減)、セグメント損失は4,098百万円(前期は2,633百万円の損失)となりました。
② 韓国当連結会計年度の売上収益は400,657百万円(前期比3.0%減)、セグメント利益は132,945百万円(同13.9%減)となりました。韓国セグメントの売上収益には、連結子会社であるNEXON Korea Corporationの傘下にあるNEOPLEINC.の中国におけるライセンス供与に係るロイヤリティ収益が含まれます。
③ 中国当連結会計年度の売上収益は1,774百万円(前期比32.3%減)、セグメント損失は152百万円(前期は560百万円の利益)となりました。
④ 北米当連結会計年度の売上収益は28,125百万円(前期比59.7%増)、セグメント利益は712百万円(前期は4,059百万円の損失)となりました。
⑤ その他当連結会計年度の売上収益は39,037百万円(前期比477.1%増)、セグメント損失は9,463百万円(前期は9,188百万円の損失)となりました。
(2)当期の財政状態の概況① 資産、負債及び資本の状況(資産)当連結会計年度末の総資産は1,410,188百万円であり、前連結会計年度末に比べて153,417百万円増加しております。主な増加要因は、現金及び現金同等物の増加(前期末比166,937百万円増)、その他の預金の増加(同73,305百万円増)及び使用権資産の増加(同11,737百万円増)によるものであり、主な減少要因は、その他の金融資産の減少(同126,903百万円減)によるものであります。(負債)当連結会計年度末の負債合計は344,270百万円であり、前連結会計年度末に比べて118,024百万円増加しております。主な増加要因は、繰延収益の増加(前期末比32,718百万円増)、仕入債務及びその他の債務の増加(同26,602百万円増)、未払法人所得税の増加(同27,089百万円増)及びその他の流動負債の増加(同25,629百万円増)によるものであります。(資本)当連結会計年度末における資本の残高は1,065,918百万円であり、前連結会計年度末に比べて35,393百万円増加しております。主な増加要因は、親会社の所有者に帰属する当期利益の計上等に伴う利益剰余金の増加(前期末比85,014百万円増)によるものであり、主な減少要因は、自己株式の取得による減少(同44,662百万円減)によるものであります。この結果、親会社所有者帰属持分比率は75.0%(前連結会計年度末は81.1%)となりました。3
② キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ166,937百万円増加し、498,868百万円となりました。当該増加には資金に係る為替変動による増加の影響11,506百万円が含まれております。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は171,872百万円(前期は100,968百万円の収入)となりました。主な増加要因は、税引前当期利益140,451百万円及び繰延収益の増加30,033百万円によるものであり、主な減少要因は、法人所得税の支払額46,994百万円によるものであります。前期と比べて、繰延収益が増加したことにより、営業活動による収入が増加いたしました。(投資活動によるキャッシュ・フロー)投資活動の結果得られた資金は102,247百万円(前期は7,445百万円の収入)となりました。主な収入要因は、有価証券の売却及び償還による収入197,605百万円によるものであり、主な支出要因は、定期預金の純増加額62,555百万円によるものであります。前期と比べて、有価証券の売却及び償還による収入が増加したことにより、投資活動による収入が増加いたしました。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は118,688百万円(前期は64,777百万円の支出)となりました。主な支出要因は、自己株式の取得による支出96,885百万円及び配当金の支払額24,396百万円によるものであります。前期と比べて、自己株式の取得による支出が増加したことにより、財務活動による支出が増加いたしました。(参考)キャッシュ・フロー関連指標の推移2024年12月期 2025年12月期親会社所有者帰属持分比率(%) 81.1 75.0時価ベースの親会社所有者帰属持分比率(%) 155.6 214.8キャッシュ・フロー対有利子負債比率(年) 0.4 0.3インタレスト・カバレッジ・レシオ(倍) 48.2 84.4親会社所有者帰属持分比率 : 親会社所有者に帰属する持分(期末)/資産合計(期末)時価ベースの親会社所有者帰属持分比率 : 株式時価総額/資産合計(期末)キャッシュ・フロー対有利子負債比率 : 有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ : キャッシュ・フロー/利払い(注) 1. いずれも連結ベースの財務数値により計算しております。
2. 株式時価総額は自己株式を除く発行済株式数をベースに計算しております。3. キャッシュ・フローは、営業キャッシュ・フローを利用しております。4. 有利子負債は連結財政状態計算書に計上されている負債のうち利子を支払っているすべての負債を対象としております。4
(3)連結業績予想に関する定性的情報連結業績予想につきましては、当社グループの主力事業であるPCオンラインゲーム及びモバイルゲーム市場は、成長速度を予測することが難しく、ユーザーの嗜好や人気タイトルの有無などの不確定要素に収益が大きく左右されることから、通期の連結業績予想を算出することが困難であり、株主と投資家の皆様により正確な情報を提供するために、翌四半期の業績予想をレンジ形式により開示させていただいております。2026年12月期第1四半期の連結業績の見通しは、売上収益150,492~164,015百万円(前年同期比32.1%~44.0%増)、営業利益51,182~61,122百万円(同23.0%~46.9%増)、税引前利益53,872~63,812百万円(同39.2%~64.9%増)、四半期利益40,025~47,556百万円(同52.1%~80.7%増)、親会社の所有者に帰属する四半期利益40,912~48,442百万円(同55.7%~84.4%増)、基本的1株当たり四半期利益51.73~61.25円となっております。当社グループは、日本、韓国、中国、米国をはじめとして、世界中で事業を運営しております。第1四半期連結会計期間の取引における主要な為替レートは1ドル=156.78円、100ウォン=10.77円、1中国元=22.45円と想定しています。一般に韓国ウォンも中国人民元も米国ドルと連動して為替は推移します。このことを前提とし、為替レートの当社グループ業績への影響度に関して、当社が想定するドル円の為替レートに対して1円為替が変動した場合、第1四半期連結会計期間は売上収益が約996百万円、営業利益が約364百万円変動するものと当社では推定しております。第1四半期連結会計期間の売上収益は、PC版『アラド戦記』 (Dungeon&Fighter)とメイプルストーリーフランチャイズの前年同期比での成長や前年にローンチした『マビノギモバイル』 (MABINOGI MOBILE)や『ARC Raiders』など新作の貢献が持続すると見込んでおります。その結果、第1四半期連結会計期間の当社グループ全体の売上収益は、前年同期比で成長することを予想しております。フランチャイズ別の予想は以下のとおりです。アラド戦記フランチャイズにおいては、前年同期比でフランチャイズ全体の売上収益が減少すると予想しております。PC版『アラド戦記』 (Dungeon&Fighter)は、旧正月アップデートの実装により引き続き前年同期比での成長を見込んでいる一方、中国の『アラド戦記モバイル』 (Dungeon&Fighter Mobile)は、売上収益が前四半期比ではほぼ横ばいとなるものの、前年同期比では減収を見込んでおります。メイプルストーリーフランチャイズは、フランチャイズ全体の売上収益が前年同期比で成長することを予想しております。韓国及びグローバルの『メイプルストーリー』 (MapleStory)においては、前四半期に開始した冬季アップデートにより堅調なプレイヤーエンゲージメントが持続することを見込んでおります。『MapleStory Worlds』は、前年同期比で増収となる見込みです。加えて、前年11月にサービスを開始した『MapleStory: Idle RPG』についても、返金対応で一定の売上収益の減少を織り込んでいますが、引き続き増収に寄与すると見込んでおります。FCフランチャイズにおいては、6月に開幕するワールドカップに向けて、プレイヤーの熱意を高めることに注力するため、第1四半期連結会計期間の売上収益は前年同期比でほぼ横ばいとなることを予想しております。その他の主要タイトルにおいては、前年3月にサービスを開始した『マビノギモバイル』 (MABINOGI MOBILE)が、新たなバトルコンテンツやアニバーサリーアップデートなどを通じて、引き続き増収寄与することを予想しております。また、前年10月にローンチした『ARC Raiders』についても、月次でのコンテンツアップデートとイベントにより、第1四半期においてもプレイヤーエンゲージメントと売上の勢いが持続すると見込んでおり、引き続き増収寄与することを予想しております。第1四半期連結会計期間における費用面では、『ARC Raiders』、『MapleStory: Idle RPG』及び『マビノギモバイル』 (MABINOGI MOBILE)の堅調な推移に伴い、前年同期比でプラットフォーム利用料及びロイヤリティ費用の増加を予想しております。人件費については、人員の増加と『ARC Raiders』に係る業績連動賞与により増加することを予想しております。加えて、広告宣伝費が新作プロモーションにより前年同期より増加することを見込んでおります。業績見通しについては、現時点で入手可能な情報に基づき判断した見通しであり、多分に不確定な要素を含んでいるため、実績値は業況の変化などにより予想数値と異なる可能性があります。5
(4)利益配分に関する基本方針及び当期・次期の配当当社は、株主への利益の還元が重要な経営課題であると認識し、株主資本の状況、経営実績、収益見通し等を慎重に検討した上で、業績の進展状況に応じて、利益配当・自己株式取得等を通じて株主に対し利益還元を行う方針であります。また、株主への利益還元をより安定的かつ継続的に充実させていくことが重要であると考え、減損損失などの一過性の費用を除く前連結会計年度の営業利益のうち33%以上を目標に利益還元を実施することといたします。これに加えて、連結上の親会社所有者帰属持分当期利益率(ROE)目標を最低限10%とし、将来的には15%を目指しております。内部留保資金の使途につきましては、経営基盤の強化と今後の事業領域の充実を目的とした既存事業の拡充や新規事業の展開、M&A又はゲーム配信権の取得等、将来の成長に向けた積極的な事業展開を図るための有効投資と株主への利益の還元とのバランスを考慮し実行してまいりたいと考えております。また、当社は、中間配当と期末配当の年2回の剰余金の配当を行うことを基本方針としております。上記の方針に則り、当期末の配当につきましては1株につき30.0円を予定しております。また、次期の配当につきましても、中間、期末ともに1株につき30.0円を予定しております。当社においては、剰余金の配当は取締役会の決議により定めることとしております。なお、当社定款には、「剰余金の配当等会社法第459条第1項各号に定める事項については、法令に別段の定めのある場合を除き、株主総会の決議によらず取締役会の決議により定める」旨及び「期末配当の基準日は、毎年12月31日」とし、「中間配当の基準日は、毎年6月30日」とする旨を定めております。6
四半期 2025年12月期 第2四半期
出典: ネクソン 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月13日(https://www2.jpx.co.jp/disc/36590/140120250813540532.pdf)
1.経営成績等の概況(1)当中間連結会計期間の経営成績の概況当中間連結会計期間における世界経済は、持ち直しが緩やかになっており、一部の地域において足踏みがみられるほか、関税率引上げに伴う駆け込み需要やその反動の影響、不透明感がみられます。先行きについては、通商政策による影響の広がりから、持ち直しの動きが弱まる可能性があり、今後の通商政策など米国の政策動向による影響等による下振れリスクや金融資本市場の変動の影響等に留意する必要があります。このような状況の中、当社グループは、ライブ運用を基盤とし、IP成長戦略に沿った組織再編を行っております。これにより主要IPを著しく成長させるとともに、新たな大ヒット作の開発を進めてまいります。新たに策定したIP成長戦略は、垂直及び水平方向の成長で構成される戦略です。垂直方向の成長とは、『アラド戦記』(Dungeon&Fighter)や『メイプルストーリー』 (MapleStory)などの大ヒットフランチャイズを新しいコンテンツ、プラットフォーム、地域を通じて提供し、再活性化及び拡張することで成長させる戦略です。この戦略の重要な要素として、市場間の文化的違いを認識し、各地域のプレイヤーの好みに合わせてコンテンツをカスタマイズするハイパー・ローカライゼーションが含まれます。また、水平方向の成長とは、『マビノギ』 (Mabinogi)など、当社グループのその他のゲームフランチャイズ、また『ARC Raiders』など開発中の新作から新たな大ヒット作を創出することを目的とした戦略です。当中間連結会計期間においては、前年同期に中国で配信を開始し爆発的な人気を博した『アラド戦記モバイル』(Dungeon&Fighter Mobile) が 前 年 同 期 比 で 減 収 と な っ た も の の、 主 力 タ イ ト ル で あ る PC 版 『 ア ラ ド 戦 記 』(Dungeon&Fighter)及び『メイプルストーリー』 (MapleStory)の再活性化に加え、3月に配信を開始した『マビノギモ バ イ ル 』 (MABINOGI MOBILE) や 『The First Berserker: Khazan』 の 貢 献 及 び サ ー ビ ス 地 域 を 拡 大 し た『MapleStory Worlds』の増収により、売上収益は前年同期比で増加いたしました。主要フランチャイズ別の売上収益は、以下のとおりです。『アラド戦記』 (Dungeon&Fighter)においては、PC版『アラド戦記』 (Dungeon&Fighter)の成長及び『The FirstBerserker: Khazan』 の 増 収 寄 与 の 一 方 で、 フ ラ ン チ ャ イ ズ 全 体 の 売 上 収 益 は 『 ア ラ ド 戦 記 モ バ イ ル 』(Dungeon&Fighter Mobile)を中国でローンチした前年同期との比較で減少いたしました。韓国のPC版『アラド戦記』 (Dungeon&Fighter)では、MAU及び課金ユーザー数を前年同期比でほぼ倍増させることに成功し、売上収益は前年同期比で2倍超に成長いたしました。中国では、当中間連結会計期間において労働節アップデートや周年アップデートが好評を博し、6月にはMAU及び課金ユーザー数が今年最高の水準まで上昇するなど、業績回復が着実に進みました。『メイプルストーリー』 (MapleStory)においては、韓国のPC版の好調な業績及び『MapleStory Worlds』の地域展開により、フランチャイズ全体の売上収益は前年同期比で成長いたしました。韓国の『メイプルストーリー』(MapleStory)では、6月の夏季アップデートがアクティブプレイヤー数を大幅に増加させ、PCカフェでの占有率が過去最高を記録いたしました。また、『MapleStory Worlds』では、4月に中国や日本を除くアジア地域へサービスを拡大し、特に台湾において好評を博しました。これらの成功により、売上収益は前年同期比で大幅に増加いたしました。『EA SPORTS FC ™ ONLINE』は、当中間連結会計期間においては前年同期比で減収となったものの、当第2四半期連結会計期間においては、7周年コンテンツアップデートにより、前年同期比だけでなく弱い季節性にもかかわらず前四半期比でも売上収益が成長いたしました。その他の主要タイトルでは、3月27日に韓国で配信を開始した『マビノギモバイル』 (MABINOGI MOBILE)においてバトル中心の従来のMMORPGとは異なり、生活要素に焦点を当てた平和的なゲーム性がプレイヤーから好評を得ました。3月の配信開始以降、MAU、課金ユーザー数、ARPPUいずれの指標においても好調を維持し、業績に大きく貢献いたしました。費用面では、業績連動賞与の減少により人件費が減少したものの、『マビノギモバイル』 (MABINOGI MOBILE)によるロイヤリティ費用の増加及び『MapleStory Worlds』のクリエイター報酬の増加により、売上原価は前年同期比で増加いたしました。販売費及び一般管理費は、主に従業員数の増加に伴う研究開発費の増加やプラットフォーム利用料の増加により、前年同期比で増加いたしました。その他の費用は、前年同期にのれんの減損損失を計上した影響で減少いたしました。また、前年同期においては為替差益が発生しておりましたが、当中間連結会計期間では為替差損を認識した結果、税引前中間利益及び親会社の所有者に帰属する中間利益は前年同期比で減少いたしました。2上記の結果、当中間連結会計期間の売上収益は232,784百万円(前年同期比0.8%増)、営業利益は79,309百万円(同6.6%増)、税引前中間利益は67,545百万円(同41.6%減)、親会社の所有者に帰属する中間利益は43,030百万円(同43.2%減)となっております。報告セグメントの当中間連結会計期間の業績は、次のとおりです。
① 日本当中間連結会計期間の売上収益は2,679百万円(前年同期比7.6%減)、セグメント損失は1,844百万円(前年同期は1,386百万円の損失)となりました。
② 韓国当中間連結会計期間の売上収益は212,085百万円(前年同期比0.1%減)、セグメント利益は83,746百万円(同5.2%減)となりました。韓国セグメントの売上収益には、子会社であるNEXON Korea Corporationの傘下にあるNEOPLE INC.の中国におけるライセンス供与に係るロイヤリティ収益が含まれます。
③ 中国当中間連結会計期間の売上収益は815百万円(前年同期比56.3%減)、セグメント損失は112百万円(前年同期は861百万円の利益)となりました。
④ 北米当中間連結会計期間の売上収益は14,078百万円(前年同期比45.3%増)、セグメント利益は1,144百万円(前年同期は2,193百万円の損失)となりました。
⑤ その他当中間連結会計期間の売上収益は3,127百万円(前年同期比24.6%減)、セグメント損失は4,956百万円(前年同期は4,654百万円の損失)となりました。3
(2)当中間連結会計期間の財政状態の概況① 資産、負債及び資本の状況(資産)当中間連結会計期間末の総資産は1,275,121百万円であり、前連結会計年度末に比べて18,350百万円増加しております。主な増加要因は、その他の金融資産の増加(前期末比61,000百万円増)及び現金及び現金同等物の増加(同54,435百万円増)によるものであり、主な減少要因は、その他の預金の減少(同58,830百万円減)、営業債権及びその他の債権の減少(同23,988百万円減)及び繰延税金資産の減少(同18,710百万円減)によるものであります。(負債)当中間連結会計期間末の負債合計は223,079百万円であり、前連結会計年度末に比べて3,167百万円減少しております。主な減少要因は、リース負債の減少(前期末比1,547百万円減)及び引当金の減少(同14,661百万円減)によるものであり、主な増加要因は、仕入債務及びその他の債務の増加(同8,518百万円増)及びその他の流動負債の増加(同1,903百万円増)によるものであります。(資本)当中間連結会計期間末における資本の残高は1,052,042百万円であり、前連結会計年度末に比べて21,517百万円増加しております。主な増加要因は、親会社の所有者に帰属する中間利益計上に伴う利益剰余金の増加(前期末比43,030百万円増)及びその他の包括利益を通じて公正価値で測定する金融資産の計上等によるその他の資本の構成要素の増加(同44,220百万円増)によるものであり、主な減少要因は、自己株式の取得による減少(同56,188百万円減)であります。この結果、親会社所有者帰属持分比率は81.7%(前連結会計年度末は81.1%)となりました。
② キャッシュ・フローの状況当中間連結会計期間末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ54,435百万円増加し、386,366百万円となりました。当該増加には資金に係る為替変動による減少の影響△12,513百万円が含まれております。当中間連結会計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりです。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は88,059百万円(前年同期は34,309百万円の収入)となりました。主な増加要因は、税引前中間利益67,545百万円及び営業債権及びその他の債権の減少額23,865百万円によるものであり、主な減少要因は、法人所得税の支払額25,457百万円によるものであります。前年同期と比べて、営業債権及びその他の債権が減少したことにより、営業活動による収入が増加いたしました。(投資活動によるキャッシュ・フロー)投資活動の結果得られた資金は49,734百万円(前年同期は67,856百万円の支出)となりました。主な収入要因は、定期預金の純減少額60,648百万円であり、主な支出要因は、持分法で会計処理されている投資の取得による支出8,319百万円によるものであります。前年同期と比べて、定期預金への預け入れが減少したことにより、投資活動による支出が減少いたしました。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は70,845百万円(前年同期は32,421百万円の支出)となりました。主な支出要因は、自己株式の取得による支出56,188百万円によるものであります。前年同期と比べて、自己株式の取得による支出が増加したことにより、財務活動による支出が増加いたしました。4
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、当社グループの主力事業であるPCオンラインゲーム及びモバイルゲーム市場は、成長速度を予測することが難しく、ユーザーの嗜好や人気タイトルの有無などの不確定要素に収益が大きく左右されることから、通期の連結業績予想を算出することが困難であり、株主と投資家の皆様により正確な情報を提供するために、翌四半期の業績予想をレンジ形式により開示させていただいております。なお、「2025年12月期第3四半期(累計)の連結業績予想」は2025年12月期第2四半期(中間期)の実績値に第3四半期連結会計期間の連結業績予想を加算したものとなっております。2025年12月期第3四半期連結会計期間の業績予想については、下表をご参照ください。当社グループにおける2025年12月期第3四半期連結累計期間の連結業績予想は、売上収益349,351~359,898百万円(前年同期比4.7%~1.8%減)、営業利益112,039~120,463百万円(同11.0%~4.3%減)、税引前利益104,200~112,624百万円(同32.6%~27.1%減)、四半期利益68,293~74,678百万円(同34.4%~28.2%減)、親会社の所有者に帰属する四半期利益69,429~75,814百万円(同32.5%~26.3%減)、基本的1株当たり四半期利益85.96~93.86円となっております。当社グループは、日本、韓国、中国、米国をはじめとして、世界中で事業を運営しております。第3四半期連結会計期間の取引における主要な為替レートは1ドル=146.74円、100ウォン=10.68円、1中国元=
20.49円と想定しております。一般に韓国ウォンも中国人民元も米国ドルと連動して為替は推移します。このことを前提とし、為替レートの当社グループ業績への影響度に関して、当社が想定するドル円の為替レートに対して1円為替が変動した場合、第3四半期連結会計期間は売上収益が約825百万円、営業利益が約230百万円変動するものと当社では推定しております。第3四半期連結会計期間の売上収益は、『アラド戦記モバイル』 (Dungeon&Fighter Mobile)の中国におけるローンチ及び『The First Descendant』のグローバルリリースがともに爆発的な人気を博した前年同期との比較で減少することを予想しております。一方で、主力タイトルであるPC版『アラド戦記』 (Dungeon&Fighter)や『メイプルストーリー』 (MapleStory)の2桁成長に加え、『マビノギモバイル』 (MABINOGI MOBILE)や『MapleStory Worlds』の好調な業績を見込んでおります。フランチャイズ別の予想は以下の通りです。『アラド戦記』 (Dungeon&Fighter)においては、前年同期比でフランチャイズ全体の合計売上収益が減少することを予想しております。『アラド戦記モバイル』 (Dungeon&Fighter Mobile)は7月のレベルキャップ開放に始まる第3四半期連結会計期間の一連の大型アップデートにより、売上収益は前四半期比でやや増加することを見込んでおります。PC版『アラド戦記』 (Dungeon&Fighter)は、中国及び韓国ともに前年同期比で力強い成長を見込むものの、売上収益が前四半期比で減少することを予想しております。『メイプルストーリー』 (MapleStory)では、フランチャイズ全体の売上収益が前年同期比で増加することを予想しております。韓国のPC版においては、夏季アップデートの好調により、売上収益が前年同期比で2倍超に増加することを見込んでおります。『MapleStory Worlds』は、第2四半期連結会計期間からの好調な勢いを持続し、第3四半期連結会計期間においても前年同期比で大幅な増収となることを見込んでおります。『EA SPORTS FC ™ ONLINE』及び『EA SPORTS FC ™ MOBILE』の合計売上収益は、シーズン最優秀チーム「Team OfThe Season」やレジェンドプレイヤーによるエキシビションマッチ等の大型イベントにより、プレイヤーエンゲージメントを維持し、前年同期比及び前四半期比ともにおよそ横ばいとなることを予想しております。その他の主要タイトルにおいては、『マビノギモバイル』 (MABINOGI MOBILE)がローンチ直後の勢いが徐々に落ち着くことを見込むものの、第3四半期連結会計期間においても大きく増収寄与することを予想しております。第3四半期連結会計期間における費用面では、前年同期比で『マビノギモバイル』 (MABINOGI MOBILE)によるロイヤリティ費用及びプラットフォーム利用料の増加を見込んでおります。また、『マビノギモバイル』 (MABINOGIMOBILE)、『ARC Raiders』やFCフランチャイズ及びメイプルストーリーフランチャイズに係る広告宣伝費の増加を見込んでおります。加えて、『MapleStory Worlds』の増収に伴うクリエイター報酬の増加を見込んでおります。一方で、業績連動賞与の減少に伴い人件費の減少を予想しております。また、第3四半期連結会計期間において、子会社であるファンドを清算することに伴い40億円の清算益を見込んでおります。業績見通しについては、現時点で入手可能な情報に基づき判断した見通しであり、多分に不確定な要素を含んでいるため、実績値は業況の変化などにより予想数値と異なる可能性があります。5(参考)2025年12月期第3四半期の連結業績予想(2025年7月1日~2025年9月30日)(%表示は、対前年同四半期増減率)親会社の所有基本的1株当売上収益 営業利益 税引前利益 四半期利益 者に帰属するたり四半期利益四半期利益百万円 % 百万円 % 百万円 % 百万円 % 百万円 % 円 銭116,567 △14.0 32,730 △36.5 36,655 △5.8 26,087 △9.1 26,398 △2.3 33.02第3四半期~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~127,114 △6.3 41,154 △20.1 45,079 15.9 32,472 13.2 32,783 21.3 41.016
四半期 2026年12月期 第2四半期
出典: ネクソン 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月13日(https://www2.jpx.co.jp/disc/36590/140120260812518692.pdf)
1.経営成績等の概況(1)当中間連結会計期間の経営成績の概況当中間連結会計期間における世界経済は、一部の地域において弱さがみられるものの、緩やかな持ち直しが続いております。ただし、中東情勢を始め世界経済の不透明感が続いております。先行きについては、基本的には緩やかな持ち直しが続くことが期待されますが、中東情勢や金融資本市場の変動による影響等に留意する必要があります。このような状況の中、当社グループは、ライブ運用を基盤とし、IP成長戦略に沿った経営改革を行っております。これにより主要IPを著しく成長させるとともに、新たな大ヒット作の開発を進めてまいります。また、プロダクトポートフォリオの見直しにより、構造的な収益力の向上も目指してまいります。2024年に策定したIP成長戦略は、垂直及び水平方向の成長で構成される戦略です。垂直方向の成長とは、『アラド戦記』 (Dungeon&Fighter)や『メイプルストーリー』 (MapleStory)などの大ヒットフランチャイズを新しいコンテンツ、プラットフォーム、地域を通じて提供し、再活性化及び拡張することで成長させる戦略です。この戦略の重要な要素として、市場間の文化的違いを認識し、各地域のプレイヤーの好みに合わせてコンテンツをカスタマイズするハイパー・ローカライゼーションが含まれます。また、水平方向の成長とは、『マビノギ』 (Mabinogi)や『ARC Raiders』など、当社グループのその他のゲームフランチャイズ及び開発中の新作から新たな大ヒット作を創出することを目的とした戦略です。当中間連結会計期間においては、主に前年10月にグローバルでリリースした『ARC Raiders』の寄与及びメイプルストーリーフランチャイズの新作に牽引された大幅な成長により、売上収益は前年同期比で増加しました。主要フランチャイズ別の売上収益は、以下のとおりです。アラド戦記フランチャイズにおいては、フランチャイズ全体の売上収益は前年同期比で減少いたしました。『アラド戦記モバイル』 (Dungeon&Fighter Mobile)は、5月のアニバーサリーアップデートと新たな課金施策が貢献したものの、前年同期比で売上収益が減少いたしました。中国のPC版『アラド戦記』 (Dungeon&Fighter)は、4月の新シーズンアップデートの立ち上がりが低調だったことにより、前年同期比で売上収益が減少いたしました。韓国においても、比較対象となる前年同期の実績が高水準であったこと及び3月の新シーズンアップデートへの反響が限定的であったことにより、前年同期比で売上収益が減少いたしました。メイプルストーリーフランチャイズにおいては、前年11月に配信を開始した『MapleStory: Idle RPG』の寄与及び『MapleStory Worlds』の成長により、フランチャイズ全体の売上収益は前年同期比で増加いたしました。また、当 第 2 四 半 期 連 結 会 計 期 間 に お け る フ ラ ン チ ャ イ ズ 売 上 収 益 は、 四 半 期 と し て 過 去 最 高 と な り ま し た 。『MapleStory Worlds』は、4月にローンチしたユーザー制作による2つの新規ワールドが寄与し、売上収益は前年同期比で大幅に増加いたしました。『MapleStory: Idle RPG』は、4月のハーフアニバーサリーアップデートが奏功し、フランチャイズ全体の業績に貢献いたしました。FCフランチャイズにおいては、主に『EA SPORTS FC ™ ONLINE』において、ワールドカップによる集客効果及びユーザー獲得施策の成果が得られなかったこと等により、フランチャイズの合計売上収益は前年同期比で減少いたしました。その他の主要タイトルでは、前年10月にグローバルでリリースした『ARC Raiders』が引き続き業績に大きく貢献いたしました。当第2四半期連結会計期間には約80万本を追加販売し、累計販売本数は1,630万本を突破しております。また、前年3月に韓国で配信を開始した『マビノギモバイル』 (MABINOGI MOBILE)の売上収益が、高水準であった前年同期との比較により前年同期比で減少いたしました。費用面では、従業員数の増加に伴う人件費の増加に加え、ソフトウェアサービス費用、クラウドサービス費用及び『MapleStory Worlds』のクリエイター報酬の増加により、売上原価は前年同期比で増加いたしました。販売費及び一般管理費は、人件費に含まれる株式報酬費用が減少した一方で、主に『MapleStory: Idle RPG』の成果報酬型マーケティングに係る広告宣伝費の増加や、『MapleStory: Idle RPG』及び『ARC Raiders』に係るプラットフォーム利用料の増加により、前年同期比で増加いたしました。また、前年同期においては為替差損が発生しておりましたが、当中間連結会計期間では為替差益を認識した結果、税引前中間利益及び親会社の所有者に帰属する中間利益は前年同期比で増加いたしました。2上記の結果、当中間連結会計期間の売上収益は273,310百万円(前年同期比17.4%増)、営業利益は89,447百万円(同12.8%増)、税引前中間利益は115,798百万円(同71.4%増)、親会社の所有者に帰属する中間利益は86,864百万円(同101.9%増)となっております。報告セグメントの当中間連結会計期間の業績は、次のとおりです。従来「その他」に含まれておりました「欧州」については、重要性が増したことから、当中間連結会計期間より報告セグメントとして記載する方法に変更しております。なお、前中間連結会計期間のセグメント情報については、当該変更後の区分方法に基づき組み替えて表示しております。
① 日本当中間連結会計期間の売上収益は2,324百万円(前年同期比13.3%減)、セグメント損失は1,738百万円(前年同期は1,844百万円の損失)となりました。
② 韓国当中間連結会計期間の売上収益は186,564百万円(前年同期比12.0%減)、セグメント利益は57,346百万円(同
31.5%減)となりました。韓国セグメントの売上収益には、子会社であるNEXON Korea Corporationの傘下にあるNEOPLE INC.の中国におけるライセンス供与に係るロイヤリティ収益が含まれます。
③ 中国当中間連結会計期間の売上収益は1,070百万円(前年同期比31.4%増)、セグメント利益は183百万円(前年同期は112百万円の損失)となりました。
④ 北米当中間連結会計期間の売上収益は22,370百万円(前年同期比58.9%増)、セグメント利益は5,060百万円(同342.0%増)となりました。
⑤ 欧州当中間連結会計期間の売上収益は60,535百万円(前年同期比2,033.3%増)、セグメント利益は31,069百万円(前年同期は3,537百万円の損失)となりました。
⑥ その他当中間連結会計期間の売上収益は447百万円(前年同期比54.6%増)、セグメント損失は601百万円(前年同期は1,419百万円の損失)となりました。3
(2)当中間連結会計期間の財政状態の概況① 資産、負債及び資本の状況(資産)当中間連結会計期間末の総資産は1,356,395百万円であり、前連結会計年度末に比べて53,793百万円減少しております。主な減少要因は、その他の預金の減少(前期末比46,368百万円減)及びその他の金融資産の減少(同39,182百万円減)によるものであり、主な増加要因は、現金及び現金同等物の増加(同47,234百万円増)によるものであります。(負債)当中間連結会計期間末の負債合計は270,927百万円であり、前連結会計年度末に比べて73,343百万円減少しております。主な減少要因は、繰延税金負債の減少(前期末比22,324百万円減)、その他の流動負債の減少(同19,346百万円減)、繰延収益の減少(同14,429百万円減)及び未払法人所得税の減少(同11,330百万円減)によるものであり、主な増加要因は、その他の金融負債の増加(同17,967百万円増)によるものであります。(資本)当中間連結会計期間末における資本の残高は1,085,468百万円であり、前連結会計年度末に比べて19,550百万円増加しております。主な増加要因は、親会社の所有者に帰属する中間利益計上に伴う利益剰余金の増加(前期末比86,864百万円増)であり、主な減少要因は、その他の包括利益を通じて公正価値で測定する金融資産の計上等によるその他の資本の構成要素の減少(同49,031百万円減)によるものであります。この結果、親会社所有者帰属持分比率は79.4%(前連結会計年度末は75.0%)となりました。
② キャッシュ・フローの状況当中間連結会計期間末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ47,234百万円増加し、546,102百万円となりました。当該増加には資金に係る為替変動による減少の影響△3,948百万円及び連結範囲の変更に伴う現金及び現金同等物の増加額315百万円が含まれております。当中間連結会計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりです。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は37,512百万円(前年同期は88,059百万円の収入)となりました。主な増加要因は、税引前中間利益115,798百万円及び営業債権及びその他の債権の減少額20,152百万円によるものであり、主な減少要因は、法人所得税の支払額49,712百万円及びその他の流動負債の減少額19,073百万円によるものであります。前年同期と比べて、その他の流動負債が減少したことにより、営業活動による収入が減少いたしました。(投資活動によるキャッシュ・フロー)投資活動の結果得られた資金は59,348百万円(前年同期は49,734百万円の収入)となりました。主な収入要因は、有価証券の売却及び償還による収入50,235百万円及び定期預金の純減少額37,921百万円であり、主な支出要因は、無形資産の取得による支出18,224百万円によるものであります。前年同期と比べて、有価証券の売却及び償還による収入が増加したことにより、投資活動による収入が増加いたしました。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は45,993百万円(前年同期は70,845百万円の支出)となりました。主な支出要因は、自己株式の取得による支出27,070百万円及び配当金の支払額22,962百万円によるものであります。前年同期と比べて、自己株式の取得による支出が減少したことにより、財務活動による支出が減少いたしました。4
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、当社グループの主力事業であるPCオンラインゲーム及びモバイルゲーム市場は、成長速度を予測することが難しく、ユーザーの嗜好や人気タイトルの有無などの不確定要素に収益が大きく左右されることから、通期の連結業績予想を算出することが困難であり、株主と投資家の皆様により正確な情報を提供するために、翌四半期の業績予想をレンジ形式により開示させていただいております。なお、「2026年12月期第3四半期(累計)の連結業績予想」は2026年12月期第2四半期(中間期)の実績値に第3四半期連結会計期間の連結業績予想を加算したものとなっております。2026年12月期第3四半期連結会計期間の業績予想については、下表をご参照ください。当社グループにおける2026年12月期第3四半期連結累計期間の連結業績予想は、売上収益394,042~406,746百万円(前年同期比12.1%~15.7%増)、営業利益112,052~121,716百万円(同4.1%減~4.2%増)、税引前利益141,483~151,148百万円(同16.0%~23.9%増)、四半期利益103,728~111,145百万円(同29.8%~39.1%増)、親会社の所有者に帰属する四半期利益105,088~112,505百万円(同29.4%~38.6%増)、基本的1株当たり四半期利益133.58~
143.00円となっております。当社グループは、日本、韓国、中国、米国をはじめとして、世界中で事業を運営しております。第3四半期連結会計期間の取引における主要な為替レートは1ドル=162.60円、100ウォン=10.89円、1中国元=23.94円と想定しています。一般に韓国ウォンも中国人民元も米国ドルと連動して為替は推移します。このことを前提とし、為替レートの当社グループ業績への影響度に関して、当社が想定するドル円の為替レートに対して1円為替が変動した場合、第3四半期連結会計期間は売上収益が約778百万円、営業利益が約191百万円変動するものと当社では推定しております。第3四半期連結会計期間の売上収益は、メイプルストーリーフランチャイズの持続的な成長や、前年10月にグローバルでリリースした『ARC Raiders』及びサービス地域を拡大した『マビノギモバイル』 (MABINOGI MOBILE)を含む新作の貢献を見込んでおります。その結果、第3四半期連結会計期間の当社グループ全体の売上収益は、前年同期比で成長することを予想しております。フランチャイズ別の予想は以下のとおりです。メイプルストーリーフランチャイズは、フランチャイズ全体の売上収益が前年同期比で成長することを予想しております。韓国の『メイプルストーリー』 (MapleStory)においては、6月に実施した夏季アップデートに関連した追加コンテンツの投入により、前年同期比で約3倍の成長を遂げた前年の第3四半期連結会計期間とほぼ同水準となることを見込んでおります。グローバル版『メイプルストーリー』 (MapleStory)においては、欧米市場向けにハイパーローカライズされた夏季アップデートにより、前年同期比で二桁台での成長を見込んでおります。『MapleStoryWorlds』は引き続き好調を維持し、前年同期比で約2倍の成長を見込んでおります。また、前年11月にサービスを開始した『MapleStory: Idle RPG』についても、引き続き増収に寄与すると見込んでおりますが、前四半期比では減収となることを見込んでおります。アラド戦記フランチャイズにおいては、前年同期比でフランチャイズ全体の売上収益が減少すると予想しております。中国のPC版『アラド戦記』 (Dungeon&Fighter)では、7月に実施した夏季アップデートの初動効果が好調であったものの、その後は緩やかに推移しております。しかしながら、9月の国慶節アップデートおよび新レイドコンテンツの投入により、第3四半期連結会計期間における売上収益は、現地通貨ベースで前年同期比およそ横ばいを見込んでおります。一方で、為替の影響がプラスに寄与することから会計基準ベースでは、前年同期比で増収となる見込みです。韓国においては、8月の周年アップデート及び新レイドコンテンツを通じてプレイヤーの定着率の向上や休眠ユーザーの再獲得を優先する方針のもと、前年同期比で減収を見込んでおります。『アラド戦記モバイル』(Dungeon&Fighter Mobile)においては、複数のコンテンツアップデート及び中国の国慶節に合わせた新レイドを実装する予定ですが、前年同期比で減収となることを見込んでおります。FCフランチャイズにおいては、主に『EA SPORTS FC ™ ONLINE』で6月に実施したシーズン最優秀チーム「Team ofthe Season」アップデートによりフランチャイズ全体の売上収益は前四半期比で増加することを見込む一方で、前年同期比では微減することを見込んでおります。その他の主要タイトルにおいては、『マビノギモバイル』 (MABINOGI MOBILE)が、前年同期比では減収となることを予想しているものの、7月にサービスを開始した台湾、香港、マカオでの堅調な立ち上がりが業績に貢献することを見込んでおります。また、前年10月にローンチした『ARC Raiders』については、売り切り型ゲームの特性として、売上が発売初期に集中することから第3四半期連結会計期間においては平常化を予想するものの、引き続き増収寄与することを見込んでおります。第3四半期連結会計期間における費用面では、関連タイトルの売上収益の増加に伴い、プラットフォーム利用料や5ロイヤリティ等の変動費が増加することを見込んでおります。また、『MapleStory: Idle RPG』の成果報酬型マーケティングおよび新作タイトルのプロモーション等により広告宣伝費が前年同期比で増加することを見込んでおります。加えて、ソフトウェアサービス費用及びクラウドサービス費用の増加により、その他費用も前年同期比で増加することを見込んでおります。人件費については前年同期比で増加することを見込んでおります。その結果、第3四半期連結会計期間の費用は前年同期比で増加することを予想しております。業績見通しについては、現時点で入手可能な情報に基づき判断した見通しであり、多分に不確定な要素を含んでいるため、実績値は業況の変化などにより予想数値と異なる可能性があります。(参考)2026年12月期第3四半期の連結業績予想(2026年7月1日~2026年9月30日)(%表示は、対前年同四半期増減率)親会社の所有基本的1株当売上収益 営業利益 税引前利益 四半期利益 者に帰属するたり四半期利益四半期利益百万円 % 百万円 % 百万円 % 百万円 % 百万円 % 円 銭120,732 1.7 22,605 △39.8 25,685 △52.8 17,422 △53.8 18,223 △52.3 23.35第3四半期~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~133,436 12.4 32,269 △14.0 35,349 △35.0 24,839 △34.2 25,640 △32.8 32.866
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。