通期は海外事業のM&A(Tam Jai非上場化等)の説明が加わったが粒度は同等、四半期は商品・出店・海外再建の事象が入れ替わっただけで大きな変化はない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、トリドールホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月15日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月14日 → 2026年8月14日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,979字 → 8,694字(前期比+9.1%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1811字) → あり(504字)
変化の型: 出来事型
増えた要素
- 「心的資本経営」の導入表明
- Tam Jai Internationalの非上場化・完全子会社化
- WOK TO WALK FRANCHISE B.V.の完全子会社化
- MC GROUP PTE. LTD.(MONSTER CURRY運営)の株式売却
- Fulham Shoreの事業再構築着手の説明
減った要素
- 丸亀英国事業のフランチャイズ化(2025年3月実施)に関する詳細説明
要約: 海外事業における一連のM&A(Tam Jaiの非上場化、WOK TO WALKの完全子会社化、MC GROUPの株式売却)の説明が新たに加わり、前年にあった丸亀英国事業フランチャイズ化の詳細説明は簡略化された。見出し構成は変わらず、増加分は主に新規事象の説明によるもので粒度自体は同等。
四半期決算短信の比較
文字数: 4,928字 → 4,891字(前期比-0.9%、微減)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(325字) → あり(325字)
変化の型: 出来事型
増えた要素
- 「丸亀うどんメシ」など新カテゴリー商品の発売
- 「讃岐うどん職人祭2026」の開催
- 新ブランド「goodNess」(ハワイアンカフェ&バー)の出店
- Fulham Shoreの抜本的事業再建(Real Greek事業の売却・撤退)
減った要素
- Tam Jai非上場化・完全子会社化手続きの説明
- WOK TO WALK完全子会社化の説明
- MC GROUP株式売却の説明
- 「ドラゴンボールZ」とのコラボレーション企画の説明
要約: 前年のキャンペーン・コラボ企画やM&A完了報告が、今年は新商品発売・新店出店・海外事業再建の説明に置き換わっている。分量はほぼ横ばいで、内容は季節商品や店舗展開など固有名詞の列挙が中心のため粒度は同等と判定した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: トリドールホールディングス 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月15日(https://www2.jpx.co.jp/disc/33970/140120250515553397.pdf)
1.経営成績等の概況(1)当期の経営成績の概況① 連結業績当連結会計年度(2024年4月1日~2025年3月31日)は、業界や地域を問わない賃金上昇に伴い、消費意欲の喚起が期待される一方で、企業業績に対する人件費増加の影響が懸念されるなど、やや不透明な経営環境となりました。このような環境において当社グループは、食の感動体験の訴求を国内外でさらに強化しました。また国内では、店舗で働く従業員の満足度を高め、人材を充足する仕組み作りを進めました。これらの結果、売上収益は2,682億28百万円(前期比15.6%増)と過去最高となり、本格讃岐うどん専門店の丸亀製麺、国内その他、海外事業の全セグメントで過去最高を記録しました。事業利益(注1)は182億5百万円(前期比27.4%増)と大幅な増益となり、こちらも過去最高となりました。丸亀製麺セグメントは原材料費、人件費および水道光熱費の増加を増収で吸収し、過去最高となりました。一方、国内その他セグメントは出店に伴う費用の増加などもあり、ほぼ横ばいとなりました。海外事業においては、一部地域の市況悪化の影響もあり、減益となりました。また、市況悪化に起因する海外事業セグメントにおける不採算店舗やのれんの減損等により、減損損失は80億66百万円となり、当第2四半期に計上した丸亀製麺の外部委託契約に関する一過性費用11億85百万円などにより、その他営業費用は29億82百万円となりました。これらの結果、営業利益(注2)は86億74百万円(前期比23.8%減)と減益となり、親会社の所有者に帰属する当期利益は18億74百万円(前期比65.7%減)と減益となりました。(注1)事業利益:売上収益-売上原価-販売費及び一般管理費(注2)営業利益:事業利益-減損損失+その他の営業収益-その他の営業費用(単位:百万円)前期比 2025年 計画比2024年 2025年3月期3月期 3月期増減額 増減率 計画 増減額 増減率実績 実績(注3)売上収益 231,952 268,228 +36,276 +15.6% 265,000 +3,228 +1.2%事業利益 14,289 18,205 +3,916 +27.4% 17,300 +905 +5.2%営業利益 11,389 8,674 △2,715 △23.8% 11,600 △2,926 △25.2%親会社の所有者に5,459 1,874 △3,585 △65.7% 4,900 △3,026 △61.8%帰属する当期利益(注3)2024年11月14日修正
② セグメント別業績(単位:百万円)売上収益 前期比 2025年 計画比2024年 2025年3月期3月期 3月期増減額 増減率 計画 増減額 増減率実績 実績(注3)丸亀製麺 114,856 128,142 +13,287 +11.6% 127,000 +1,142 +0.9%国内その他 28,460 35,412 +6,952 +24.4% 33,000 +2,412 +7.3%海外事業 88,637 104,674 +16,037 +18.1% 105,000 △326 △0.3%連結 231,952 268,228 +36,276 +15.6% 265,000 +3,228 +1.2%(単位:百万円)事業利益 前期比 2025年 計画比2024年 2025年3月期3月期 3月期増減額 増減率 計画 増減額 増減率実績 実績(注3)丸亀製麺 18,351 20,896 +2,546 +13.9% 21,000 △104 △0.5%国内その他 4,451 4,447 △4 △0.1% 4,300 +147 +3.4%海外事業 2,724 2,524 △199 △7.3% 2,200 +324 +14.7%調整額(注4) △11,236 △9,662 +1,574 – △10,200 +538 -連結 14,289 18,205 +3,916 +27.4% 17,300 +905 +5.2%(注4)調整額は各報告セグメントに配分していない全社費用であります。(単位:店)店舗数 丸亀製麺 国内その他 海外事業連結(注5) (注5)事業形態 直営 直営 FC等 計 直営 FC等 計2024年3月末 店舗数 840 246 4 250 432 429 861 1,9512025年3月期 出店 33 34 1 35 50 75 125 1932025年3月期 閉店 12 11 0 11 37 35 72 952025年3月末 店舗数 861 269 5 274 445 469 914 2,049(注5)フランチャイズ、合弁会社など直営以外の形態2025年3月に丸亀英国事業をフランチャイズ化したことにより、9店舗が直営からFCへ移動しました。これにより、2025年3月期の海外事業の直営の閉店とFC等の出店にそれぞれ9店舗を追加しました。<丸亀製麺>丸亀製麺セグメントにおいては、お客様に選ばれ続けるためのパーセプションを形成するブランド戦略と、衝動をつくる商品戦略を組み合わせ、ブランド価値と顧客体験(CX)と従業員体験(EX)を同時にスパイラアップさせるマーケティング戦略を展開しています。また、麺職人(注6)の全店配置や人員充足をきっかけに、新たな試みを多数・矢継ぎ早に展開することが可能となりました。季節ごとのフェア商品として、2025年1月15日から丸亀製麺の冬の季節商品の中でも1位2位を争うほどの人気商品「鴨ねぎうどん」と「牡蠣たまあんかけうどん」を同時に販売しました。「鴨ねぎうどん」は累計販売数約157万食を販売、「牡蠣たまあんかけうどん」は早期販売終了となるほどの大ヒットとなりました。また、丸亀製麺にお食事に訪れるご家族連れ、とくにお子さまにもっともっとうどんを楽しんでいただきたいという想いから開発した、もちもちの“打ち立てうどん”と“丸亀うどーなつ”“ジュース”がセットになった「丸亀お子さまもちもちセット」を1月15日から販売し、3月31日までに累計販売数120万食を突破するほど、ご好評をいただきました。3月4日からは、丸亀製麺の春の定番であり、今年で10年目の登場となる旨みあふれる「山盛りあさりうどん」、そして、完全新作となる丼からはみ出るほどの大きな豚天3枚をあわせた、ボリューム満点の、おいしさあふれる「甘辛しょうがダレのはみ出る豚天ぶっかけうどん」を販売し、3月31日までにそれぞれ累計販売数が約65万食と約74万食となる大ヒットとなりました。また、新カテゴリーとなる商品として、うどん生まれの「丸亀うどーなつ」を2024年6月25日から全国の丸亀製麺にて販売開始しておりますが、非常に多くのお客様よりご好評をいただき、2025年3月31日までの累計販売数が1,370万食を突破しました。一方、原材料費、人件費および水道光熱費の増加に対処するため、2025年1月15日に一部商品の価格改定を実施しました。これらの取り組みにより、売上収益は1,281億42百万円(前期比11.6%増)と過去最高となりました。また、事業利益も過去最高の208億96百万円(前期比13.9%増)と大幅な増益となりました。(注6)麺職人:理想的なうどんを作る専門人材で、丸亀製麺独自の人材育成システム<国内その他>国内その他セグメントには、「コナズ珈琲」、「ずんどう屋」、「肉のヤマ牛」、「晩杯屋」、「天ぷらまきの」、「とりどーる」、「豚屋とん一」、「長田本庄軒」、「焼きたてコッペ製パン」が含まれております。「いちばん近いハワイ」をコンセプトとするコナズ珈琲は、季節限定フェア商品や店舗内外でのイベントによる集客に加えて、オンライン・オフラインでの情報発信やSNS活用などの強化が奏功し、客数が大幅に増加しました。2025年3月20日に福岡市内への初出店となる香椎浜店(福岡)は国内トップクラスの売上となる勢いです。また、既存店の客数・客単価がともに上昇し、増収増益となりました。豚骨ラーメンのずんどう屋は、当第4四半期に草加VARIE店(埼玉)、川崎銀座店(神奈川)、および、羽田空港第1ターミナル店(東京)を出店して計104店舗となり、増収となりましたが、今後の出店加速に備えたセントラルキッチンの準備費用や出店に伴う費用が増加したことなどから減益となりました。その他の業態の店舗も出店や改装が進んだ結果、売上収益は354億12百万円(前期比24.4%増)と過去最高となりましたが、出店に伴う費用の増加などにより事業利益は44億47百万円(前期比0.1%減)とほぼ横ばいとなりました。<海外事業>海外事業セグメントにおいては、事業展開する一部地域の市況悪化の影響もあり、中間期に業績予想の下方修正を公表しました。市況が悪い中でも売上収益および収益性を改善することを企図して、2024年10月1日付で、当社海外事業本部内において、海外レストラン業態の改革を推進する部門を設立し、国内事業の高い知見を有する人材を海外に送り、繁盛店モデル作りの強化を推進してまいりました。商品・サービスの品質向上や生産性改善の取り組みに加えて、魅力的な商品開発やライブ感ある店頭デザイン導入により、当第3四半期以降は一定程度の売上および収益性の効果が現れてきました。また、海外事業セグメント内の事業ポートフォリオの見直しも実施しており、2025年3月31日に業績不振が続く丸亀英国事業をローカル外食企業に売却し、フランチャイズ化いたしました。売上収益は、前第2四半期から連結したFulham Shore社の通期寄与もあり、当期は過去最高の1,046億74百万円(前期比18.1%増)と大幅な増収となりました。一方、事業利益は、当中間期までの遅れを取り戻すまでには至らず、25億24百万円(前期比7.3%減)と減益となりました。
(2)当期の財政状態の概況当連結会計年度末における資産は、前連結会計年度末に比べ17億59百万円増加し、3,231億96百万円(前期比
0.5%増)となりました。これは主に現金及び現金同等物が前連結会計年度末に比べ116億44百万円増加した一方、使用権資産、無形資産及びのれんがそれぞれ前連結会計年度末に比べ75億86百万円、29億99百万円減少したことによるものです。当連結会計年度末における負債は、前連結会計年度末に比べ46億42百万円減少し、2,266億61百万円(前期比
2.0%減)となりました。これは主に社債が前連結会計年度末に比べ201億9百万円増加した一方、短期借入金、リース負債、その他の流動負債、未払法人所得税がそれぞれ前連結会計年度末に比べ82億10百万円、71億88百万円、46億19百万円、16億32百万円減少したことによるものです。資本は、前連結会計年度末に比べ64億円増加し、965億35百万円(前期比7.1%増)となりました。これは主にその他資本性金融商品、資本剰余金がそれぞれ前連結会計年度末に比べ30億7百万円、21億83百万円増加したことによるものです。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下「資金」という。)の残高は、前連結会計年度末に比べ116億44百万円増加し、822億71百万円(前期比16.5%増)となりました。各キャッシュ・フローの状況は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は376億70百万円(前期比12.0%減)となりました。これは主に減価償却費及び償却費並びに減損損失計上前の税引前利益が448億5百万円あったこと等によるものです。(投資活動によるキャッシュ・フロー)投資活動により使用した資金は127億92百万円(前期比52.3%減)となりました。これは主に有形固定資産の取得による支出が138億27百万円あったこと等によるものです。(財務活動によるキャッシュ・フロー)財務活動により使用した資金は132億19百万円(前期比20.1%減)となりました。これは主に社債の発行による収入が218億72百万円、長期借入れによる収入が145億44百万円あった一方で、リース負債の返済による支出が218億35百万円、長期借入金の返済による支出が162億52百万円あったこと等によるものです。(参考)キャッシュ・フロー関連指標の推移2023年3月期 2024年3月期 2025年3月期親会社所有者帰属持分比率(%) 26.1 25.1 27.0時価ベースの親会社所有者帰属持分比率(%) 89.0 112.9 109.7キャッシュ・フロー対有利子負債比率(%) 482.8 429.9 496.5インタレスト・カバレッジ・レシオ(倍) 35.5 20.5 13.1
1.親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計2.時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計3.キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フロー4.インタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注)1.各指標はいずれも連結ベースの財務数値により計算しております。
2.株式時価総額は、期末株価終値×期末発行済株式数により算出しております。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
4.有利子負債は、連結財政状態計算書に計上されている負債のうち、利子を支払っているすべての負債を対象としております。また、利払いにつきましては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
5.2024年3月期の各指標は、添付資料P.18注記「4.子会社の取得」に記載の暫定的な会計処理の確定による取得原価の当初配分額の重要な見直しが反映された後の数値により開示しております。
(4)減損損失の計上当社グループの国内および海外の有形固定資産、使用権資産ならびにのれん等について、国際会計基準(IFRS)に基づき減損テストを実施した結果、想定されていた収益が見込まれなくなった為、当連結会計年度における減損損失として、80億66百万円を計上いたしました。
(5)今後の見通し2026年3月期の通期連結業績予想(2025年4月1日~2026年3月31日)については、売上収益2,820億円(当期比5.1%増)、事業利益196億円(当期比7.7%増)、営業利益は146億円(当期比68.3%増)、親会社の所有者に帰属する当期利益は55億円(当期比193.5%増)と増収増益を計画しています。なお、今般の米国の関税措置に関しましては、当社グループへの影響は現在のところ軽微であると捉えております。(単位:百万円)2025年3月期 2026年3月期 当期比実績 計画 増減額 増減率売上収益 268,228 282,000 +13,772 +5.1%事業利益 18,205 19,600 +1,395 +7.7%営業利益 8,674 14,600 +5,926 +68.3%親会社の所有者に1,874 5,500 +3,626 +193.5%帰属する当期利益(単位:百万円)売上収益 当期比2025年3月期 2026年3月期実績 計画 増減額 増減率丸亀製麺 128,142 137,000 +8,858 +6.9%国内その他 35,412 39,000 +3,588 +10.1%海外事業 104,674 106,000 +1,326 +1.3%連結 268,228 282,000 +13,772 +5.1%(単位:百万円)事業利益 当期比2025年3月期 2026年3月期実績 計画 増減額 増減率丸亀製麺 20,896 22,100 +1,204 +5.8%国内その他 4,447 4,900 +453 +10.2%海外事業 2,524 3,600 +1,076 +42.6%調整額(注) △9,662 △11,000 △1,338 -連結 18,205 19,600 +1,395 +7.7%(注)調整額は各報告セグメントに配分していない全社費用です。(単位:店)店舗数 丸亀製麺 国内その他 海外連結(注) (注)事業形態 直営 直営 FC等 計 直営 FC等計2025年3月末 店舗数 861 269 5 274 445 469 914 2,0492026年3月期 出店 52 48 0 48 50 50 100 2002026年3月期 閉店 13 12 0 12 6 18 24 492026年3月末 店舗数 900 305 5 310 489 501 990 2,200(注)フランチャイズ、合弁会社など直営以外の形態<丸亀製麺>丸亀製麺は、お客様に選ばれ続けるために、引き続き高付加価値を実現する商品戦略と新たな体験価値の創造に取り組んでまいります。手づくりできたてを根幹とした、お客様との接点や臨場感を演出し、麺職人の全店配置による地域特性を活かした商品開発力の強化に加え、出店加速によるシェア拡大のほか、地域の客層に合わせた店舗改装等を戦略的に実行してまいります。また、人財の育成と配置にも注力しており、店舗やエリアへの権限移譲を進め、従業員が一丸となって感動体験を創出できる体制作りを推進し組織力を高めることで、顧客体験の向上につなげることにより、丸亀製麺にしかできない感動体験の圧倒的差別化と拡大を図ってまいります。これらの戦略により唯一無二の感動体験と高収益性の両立を進め、売上収益は1,370億円(当期比6.9%増)、事業利益は221億円(当期比5.8%増)と増収増益を計画しています。<国内その他>国内その他は、当期までに蓄積した成果を踏まえ、勝ち筋の定まった業態において出店をさらに加速していくために、出店体制の強化、出店エリア拡大、および新たな店舗モデルの確立等を進めます。売上収益は390億円(当期比10.1%増)、事業利益は49億円(当期比10.2%増)と増収増益を計画しています。<海外事業>海外事業は、グループ一体での業態力とマネジメント力の強化を推進してまいります。業態力の強化に向けては、2024年10月に組織変更を行い、国内の業態/繁盛店モデルの開発・展開ノウハウを有するメンバーを当社の海外事業本部内に集約・再配置しました。これにより、国内で培った店舗・商品の見せ方、オペレーション構築ノウハウの積極的な海外移転に取り組んでおります。マネジメント力強化に向けては、効率性/収益性/成長性のファイナンス視点での事業管理を強化し、機動的に事業ポートフォリオの見直しを進めております。これらにより、売上収益は1,060億円(当期比1.3%増)、事業利益は36億円(当期比42.6%増)と増収増益を計画しています。なお、当期の丸亀英国事業のフランチャイズ化と不採算店舗閉店の影響で、売上収益の増加率は小幅となっております。
(6)利益配分に関する基本方針および当期・次期の配当株主の皆様に適正な利益還元を行うことは重要な課題であると考えております。当社は、当社の成長と株主還元の更なる両立を目指し、グループの成長のために必要な投資を行うため内部留保の充実を図りながら、業績に応じて累進配当を実施していくことを基本方針としております。原則として配当性向20%以上を目標としつつ、安定的かつ継続的に配当を実施するため、調整後配当性向(注)2%を下限とし、かつ、特別配当を除き前期以上の配当を行うこととします。2025年3月期の期末配当金につきましては、前期比1.0円増配の1株当たり10.0円とさせていただきます。また2026年3月期につきましては、年間配当金として1株当たり11.0円(期末配当)を予定しています。(注)調整後配当性向配当金総額÷(親会社の所有者に帰属する当期利益+減価償却費及び償却費+その他の営業費用-その他の営業収益+減損損失+非経常的費用項目)×100
通期 2026年3月期
出典: トリドールホールディングス 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月15日
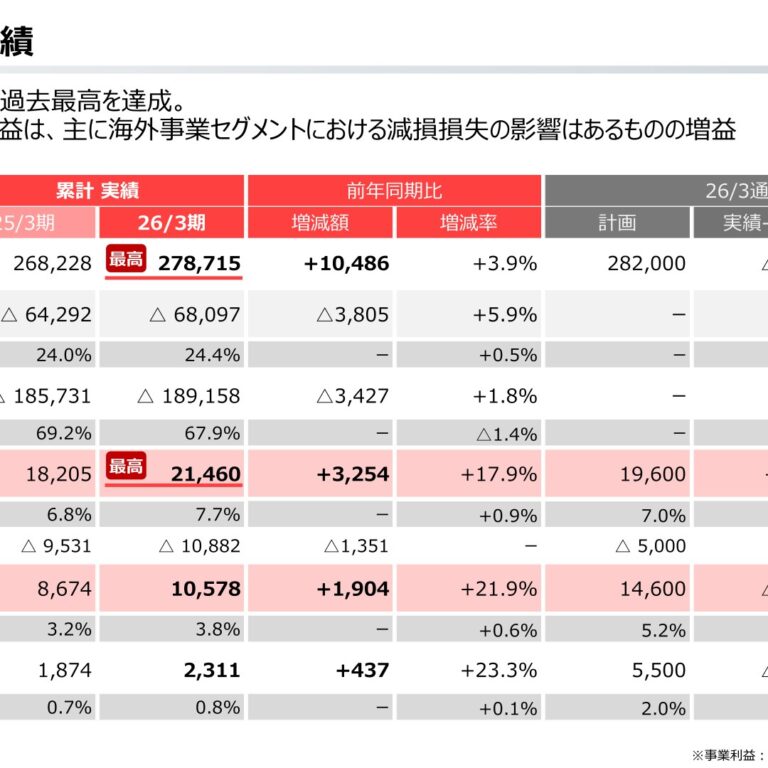
1.経営成績等の概況(1)当期の経営成績の概況① 連結業績当連結会計年度(2025年4月1日~2026年3月31日)の我が国経済は、雇用情勢や賃金の上昇等による所得環境の改善に伴い、消費動向は緩やかな回復基調にあるものの、物価上昇の継続による消費意欲の減速や地政学リスクの高まり等により、先行き不透明な経営環境が続いております。このような環境において当社グループは、国内外において食の感動体験を訴求すべく、高付加価値の商品戦略やブランド価値の向上に取り組みました。また、店舗で働く従業員の満足度を高め、人材の育成及び定着化に取り組むとともに、従業員の幸福とお客様の感動が循環する「心的資本経営」を掲げ、持続的な事業成長を実現する新たな経営改革に取り組んでおります。これらの結果、売上収益は2,787億15百万円(前期比3.9%増)と過去最高となり、丸亀製麺セグメント及び国内その他セグメントにおいても過去最高を更新しました。丸亀製麺セグメント及び国内その他セグメントでは、新店寄与や各種施策が奏功し増収となりました。一方、海外事業セグメントでは、前期に実施した丸亀英国事業のフランチャイズ化や一部不採算店舗の閉店影響等により減収となりました。事業利益(注1)は214億60百万円(前期比17.9%増)と、売上収益同様に過去最高となり、丸亀製麺セグメント及び海外事業セグメントにおいても過去最高を更新しました。丸亀製麺セグメントでは、原材料費等の増加を増収で吸収し、増益となりました。国内その他セグメントでは、原材料費や人件費の増加を増収で吸収しきれず、若干の減益となりました。海外事業セグメントでは、英国事業の回復に時間を要しているものの、好調なアジア事業の貢献のほか、海外事業における選択と集中による事業再編の推進等により増益となりました。また、海外子会社における店舗休業補償(コロナ禍)に関する保険金のほか、閉店に伴うリース解約益等を計上したことにより、その他の営業収益は29億40百万円となりました。一方、主に海外事業セグメントにおける不採算店舗やのれんの減損等により、減損損失は114億8百万円となったほか、株式売却損の計上等により、その他の営業費用は24億14百万円となりました。これらの結果、営業利益(注2)は105億78百万円(前期比21.9%増)となり、親会社の所有者に帰属する当期利益は23億11百万円(前期比23.3%増)と増益となりました。(注1)事業利益:売上収益-売上原価-販売費及び一般管理費(注2)営業利益:事業利益-減損損失+その他の営業収益-その他の営業費用(単位:百万円)2025年 2026年 前期比 2026年 計画比3月期 3月期 3月期増減額 増減率 増減額 増減率実績 実績 計画売上収益 268,228 278,715 +10,486 +3.9% 282,000 △3,285 △1.2%事業利益 18,205 21,460 +3,254 +17.9% 19,600 +1,860 +9.5%営業利益 8,674 10,578 +1,904 +21.9% 14,600 △4,022 △27.5%親会社の所有者に1,874 2,311 +437 +23.3% 5,500 △3,189 △58.0%帰属する当期利益
② セグメント別業績(単位:百万円)売上収益 2025年 2026年 前期比 2026年 計画比3月期 3月期 3月期増減額 増減率 増減額 増減率実績 実績 計画丸亀製麺 128,142 137,193 +9,051 +7.1% 137,000 +193 +0.1%国内その他 35,412 39,626 +4,214 +11.9% 39,000 +626 +1.6%海外事業 104,674 101,895 △2,778 △2.7% 106,000 △4,105 △3.9%連結 268,228 278,715 +10,486 +3.9% 282,000 △3,285 △1.2%(単位:百万円)事業利益 2025年 2026年 前期比 2026年 計画比3月期 3月期 3月期増減額 増減率 増減額 増減率実績 実績 計画丸亀製麺 20,896 21,955 +1,059 +5.1% 22,100 △145 △0.7%国内その他 4,447 4,152 △295 △6.6% 4,900 △748 △15.3%海外事業 2,524 5,285 +2,761 +109.4% 3,600 +1,685 +46.8%調整額(注3) △9,662 △9,933 △271 – △11,000 +1,067 -連結 18,205 21,460 +3,254 +17.9% 19,600 +1,860 +9.5%(注3)調整額は各報告セグメントに配分していない全社費用であります。(単位:店)店舗数 丸亀製麺 国内その他 海外事業連結(注4) (注4)事業形態 直営 直営 FC等 計 直営 FC等 計2025年3月末 店舗数 861 269 5 274 445 469 914 2,0492026年3月期 出店 36 25 – 25 23 63 86 1472026年3月期 閉店(注5) 10 7 – 7 32 45 77 942026年3月末 店舗数 887 287 5 292 436 487 923 2,102(注4)フランチャイズ、合弁会社など直営以外の形態(注5)2025年9月にMC GROUP PTE. LTD.が連結から外れたことにより、2026年3月期の海外事業における閉店数に該当店舗の19店舗(直営13店舗、FC6店舗)を含めています。<丸亀製麺>丸亀製麺セグメントでは、お客様に選ばれ続けるために、更なるブランド力の向上と顧客体験価値の向上に取り組んでいます。ブランディングと商品プロモーションを組み合わせ、相乗効果を狙うハイブリッド戦術を展開し、製麺所ストーリーを感じられる五感に訴える空間づくりと、全店在籍の麺職人(注6)によるおいしさの追求により、『丸亀製麺ファン』を増やす様々な取り組みを実施しています。手づくり・できたてにこだわる讃岐うどん専門店「丸亀製麺」は、2026年1月14日から、手間ひまを重ねた“冬の手しごと”から作られるおいしさの「肉がさね玉子あんかけうどん」と「だし玉肉づつみうどん」を同時発売しました。新作の「だし玉肉づつみうどん」は、ご注文ごとに一つひとつ丁寧に焼き上げる出汁巻き卵をまるまる一本、打ち立てのうどんに乗せてご提供しており、その見た目のインパクトにも多くの反響をいただきました。1月29日からは、31日までの3日間限定で、お好きなうどんを「並」から「大」にサイズアップできる麺増量無料キャンペーンを実施したほか、2月25日から27日の3日間では、対象の「釜玉うどん」を1杯購入すると、「釜玉うどん(並)」を1杯無料でもらえるキャンペーンを実施しました。3月11日からは、13日までの3日間限定で、同様のキャンペーンを「ぶっかけうどん」で実施したほか、3月25日から27日の3日間では、「かしわ天」「ちくわ天」「いなり」を1個購入すると1個無料でもらえるキャンペーンを実施し、いずれも多くのお客様にご来店いただき、大変ご好評をいただきました。また、3月3日からは、“もっと多くの方に元気とワクワクを届けたい”という熱い想いから、期間限定で「ドラゴンボールZ」とのコラボレーションが実現しました。本キャンペーンでは7つの驚きの企画を実施し、「ドラゴンボールZ」の世界観が詰まったこだわりのコラボ商品を発売するなど、幅広い層のお客様から大きな反響をいただきました。なお、原材料価格の高騰や人件費、水道光熱費等の上昇に対処するため、1月14日から一部商品の価格改定を実施しました。これらの取り組みにより、売上収益は1,371億93百万円(前期比7.1%増)と過去最高となりました。原材料費等が増加したものの増収で吸収し、事業利益も過去最高の219億55百万円(前期比5.1%増)と増益となりました。(注6)麺職人:理想的なうどんを作る専門人材で、丸亀製麺独自の人材育成システム<国内その他>国内その他セグメントには、「コナズ珈琲」、「ラー麺ずんどう屋」、「肉のヤマ牛」、「晩杯屋」、「天ぷらまきの」、「とりどーる」、「豚屋とん一」、「長田本庄軒」、「焼きたてコッペ製パン」が含まれております。“いちばん近いハワイ”をコンセプトとするコナズ珈琲は、2月25日に越谷店(埼玉)、3月20日には柏十余二店(千葉)をオープンし、順調な出店を進めているほか、3月18日には新ブランド「KNOWS COFFEE」をイオンモール津田沼South(千葉)にオープンしました。一方、食材の高騰に伴う原材料費の増加及び人員の充足に伴う人件費が増加したことに加え、前年好調だったアサイーブームの落ち着きもあり、増収減益となりました。豚骨ラーメン専門店のラー麺ずんどう屋は、1月30日に春日井八田町店(愛知)、3月31日に尼崎アマドゥ店(兵庫)を出店して計110店舗となりました。また、1月13日より新商品の超濃厚豚骨ラーメン「濃厚豚骨Evolution」を期間限定で発売し好調に推移したものの、原材料費の増加やデリバリー比率の上昇による手数料等の増加により、増収減益となりました。その他の業態においては、天ぷらまきのや晩杯屋が好調に推移したほか、本格炭火焼鳥専門店のとりどーるが、1月28日に西神戸店(兵庫)をオープンするなど順調に店舗網を広げた結果、売上収益は396億26百万円(前期比11.9%増)と過去最高となったものの、原材料費や人件費等の増加を吸収しきれず、事業利益は41億52百万円(前期比6.6%減)と減益となりました。<海外事業>海外事業セグメントでは、主に香港でスパイシー米線ヌードルを展開する「Tam Jai」、アジアや北米等で丸亀製麺を展開する「MARUGAME UDON」、英国でナポリピザ「FRANCO MANCA」とギリシャ料理「THE REAL GREEK」を展開する「Fulham Shore」を中心に、その他いくつかのブランドで構成されています。スパイシーヌードル業態のTam Jaiは、前期に実施した中国やシンガポールにおける不採算店舗の戦略的閉店等により減収ではあるものの、原価及び人件費等のコストコントロールが奏功し、増益となりました。また、1月27日にはフィリピンに初出店するなど、オーストラリア・マレーシアに続き、香港以外の新たな国への出店も進めています。MARUGAME UDONは、前期に実施した英国事業のフランチャイズ化による減収はあったものの、台湾をはじめとしたアジアを中心に各拠点が好調に推移したことで全体としては増収となり、英国事業が黒字化したこともあり、大幅な増益となりました。英国が拠点のFulham Shoreは、外食産業を取り巻く経済環境が想定以上に厳しく、収益改善のための各種施策に取り組んでいるものの、収益性の回復が当初の想定より遅れており、減収減益となりました。なお、このような状況を踏まえ、4月16日付及び5月1日付にて別途開示したように、事業の収益性及び持続可能性を高めることを目的とした事業再構築に着手しております。また、海外事業セグメント内の事業ポートフォリオの見直しを機動的に進めてまいりました。Tam Jaiを運営しているTam Jai International Co. Limitedは、非上場化に向けた一連の株式取得手続きを終え、2025年8月19日付にて香港証券取引所上場廃止を経て、当社の完全子会社となりました。連結子会社であるWOK TO WALKFRANCHISE B.V.は、株式の追加取得により2025年8月13日付で完全子会社となりました。そのほか、主にシンガポールでMONSTER CURRYを運営するMC GROUP PTE. LTD.の株式を2025年9月30日付で売却しました。これらの結果、売上収益は1,018億95百万円(前期比2.7%減)と減収ではあるものの、事業利益は過去最高の52億85百万円(前期比109.4%増)と大幅な増益となりました。
(2)当期の財政状態の概況当連結会計年度末における資産は、前連結会計年度末に比べ141億25百万円減少し、3,090億72百万円(前期比
4.4%減)となりました。これは主に有形固定資産が前連結会計年度末に比べ44億67百万円増加した一方、現金及び現金同等物、無形資産及びのれんがそれぞれ前連結会計年度末に比べ123億83百万円、59億42百万円減少したことによるものです。当連結会計年度末における負債は、前連結会計年度末に比べ99億46百万円減少し、2,167億15百万円(前期比
4.4%減)となりました。これは主に社債が前連結会計年度末に比べ24億46百万円増加した一方、短期借入金、長期借入金がそれぞれ前連結会計年度末に比べ74億45百万円、67億25百万円減少したことによるものです。資本は、前連結会計年度末に比べ41億79百万円減少し、923億56百万円(前期比4.3%減)となりました。これは主にその他の資本の構成要素、利益剰余金がそれぞれ前連結会計年度末に比べ69億55百万円、10億67百万円増加した一方、非支配持分、資本剰余金がそれぞれ前連結会計年度末に比べ93億47百万円、31億54百万円減少したことによるものです。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下「資金」という。)の残高は、前連結会計年度末に比べ123億83百万円減少し、698億88百万円(前期比15.1%減)となりました。各キャッシュ・フローの状況は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は492億38百万円の収入(前期比30.7%増)となりました。これは主に減価償却費及び償却費が308億26百万円、減損損失が114億8百万円あったこと等によるものです。(投資活動によるキャッシュ・フロー)投資活動により使用した資金は156億59百万円の支出(前期比22.4%増)となりました。これは主に有形固定資産の取得による支出が138億円あったこと等によるものです。(財務活動によるキャッシュ・フロー)財務活動により使用した資金は481億32百万円の支出(前期比264.1%増)となりました。これは主に長期借入れによる収入が130億円あった一方で、リース負債の返済による支出が223億39百万円、長期借入金の返済による支出が216億72百万円あったこと等によるものです。(参考)キャッシュ・フロー関連指標の推移2024年3月期 2025年3月期 2026年3月期親会社所有者帰属持分比率(%) 25.1 27.0 29.9時価ベースの親会社所有者帰属持分比率(%) 112.9 109.7 123.9キャッシュ・フロー対有利子負債比率(%) 429.9 496.5 353.0インタレスト・カバレッジ・レシオ(倍) 20.5 13.1 17.5
1.親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計2.時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計3.キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フロー4.インタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注)1.各指標はいずれも連結ベースの財務数値により計算しております。
2.株式時価総額は、期末株価終値×期末発行済株式数により算出しております。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
4.有利子負債は、連結財政状態計算書に計上されている負債のうち、利子を支払っているすべての負債を対象としております。また、利払いにつきましては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
5.2025年3月期において、企業結合に係る暫定的な会計処理の確定を行っており、2024年3月期に係る各指標については、暫定的な会計処理の確定の内容を反映させております。
(4)減損損失の計上当社グループの国内および海外の有形固定資産、使用権資産ならびにのれん等について、国際会計基準(IFRS)に基づき減損テストを実施した結果、想定されていた収益が見込まれなくなった為、当連結会計年度における減損損失として、114億8百万円を計上いたしました。
(5)今後の見通し2027年3月期の通期連結業績予想(2026年4月1日~2027年3月31日)については、売上収益2,870億円(当期比3.0%増)、事業利益220億円(当期比2.5%増)、営業利益は170億円(当期比60.7%増)、親会社の所有者に帰属する当期利益は70億円(当期比202.9%増)と増収増益を計画しています。(単位:百万円)2026年3月期 2027年3月期 当期比実績 計画 増減額 増減率売上収益 278,715 287,000 +8,285 +3.0%事業利益 21,460 22,000 +540 +2.5%営業利益 10,578 17,000 +6,422 +60.7%親会社の所有者に2,311 7,000 +4,689 +202.9%帰属する当期利益(単位:百万円)売上収益 当期比2026年3月期 2027年3月期実績 計画 増減額 増減率丸亀製麺 137,193 146,000 +8,807 +6.4%国内その他 39,626 43,000 +3,374 +8.5%海外事業 101,895 98,000 △3,895 △3.8%連結 278,715 287,000 +8,285 +3.0%(単位:百万円)事業利益 当期比2026年3月期 2027年3月期実績 計画 増減額 増減率丸亀製麺 21,955 23,000 +1,045 +4.8%国内その他 4,152 4,400 +248 +6.0%海外事業 5,285 5,600 +315 +6.0%調整額(注) △9,933 △11,000 △1,067 -連結 21,460 22,000 +540 +2.5%(注)調整額は各報告セグメントに配分していない全社費用です。(単位:店)店舗数 丸亀製麺 国内その他 海外連結(注) (注)事業形態 直営 直営 FC等 計 直営 FC等 計2026年3月末 店舗数 887 287 5 292 436 487 923 2,1022027年3月期 出店 45 25 0 25 66 44 110 1802027年3月期 閉店 10 6 0 6 62 14 76 922027年3月末 店舗数 922 306 5 311 440 517 957 2,190(注)フランチャイズ、合弁会社など直営以外の形態<丸亀製麺>丸亀製麺セグメントでは、“もっと、うどんであなたを驚かせたい”をコンセプトに、本質的な体験価値と新たな体験価値を掛け合わせることで、お客様のさらなる来店動機を生み出し、リピーターを増やす様々な施策に取り組んでまいります。新たな価値を生み出すカテゴリー開発や、丸亀製麺の強みを活かした商品開発に取り組むほか、さらなる人材育成にも注力してまいります。具体的には、昨年から始動したハピカンキャプテンの育成を推進し、店舗への権限移譲の土台作りに積極的に取り組むことで、ハピネスを起点とした圧倒的な感動体験の拡大を図ってまいります。これらの取り組みにより、売上収益は1,460億円(当期比6.4%増)、事業利益は230億円(当期比4.8%増)と増収増益を計画しています。<国内その他>国内その他セグメントでは、新規出店や戦略的な改装、既存店舗の成長に加え、新たな業態やメニュー開発等にも積極的にチャレンジしてまいります。また、心的資本経営のもと、従業員がやりがいをもって働ける環境整備や評価制度の強化にも注力してまいります。これらの取り組みにより、売上収益は430億円(当期比8.5%増)、事業利益は44億円(当期比6.0%増)と増収増益を計画しています。<海外事業>海外事業セグメントでは、事業の選択と集中を通じて、ポートフォリオの見直し及び再編を推進してきました。今後は、資本効率を軸に収益性と成長性を両立すべく、店舗マネジメントの強化と現地パートナーとの共同体制の強化を図り、海外事業における成長投資を促進することで、事業価値の向上と成長の好循環を生み出してまいります。これらの取り組みにより、売上収益は980億円(当期比3.8%減)、事業利益は56億円(当期比6.0%増)と減収増益を計画しています。
(6)利益配分に関する基本方針および当期・次期の配当株主の皆様に適正な利益還元を行うことは重要な課題であると考えております。当社は、当社の成長と株主還元の更なる両立を目指し、グループの成長のために必要な投資を行うため内部留保の充実を図りながら、業績に応じて累進配当を実施していくことを基本方針としております。原則として配当性向20%以上を目標としつつ、安定的かつ継続的に配当を実施するため、調整後配当性向(注)2%を下限とし、かつ、特別配当を除き前期以上の配当を行うこととします。2026年3月期の期末配当金につきましては、前期比1.0円増配の1株当たり11.0円とさせていただきます。また2027年3月期につきましては、年間配当金として1株当たり12.0円(期末配当)を予定しています。(注)調整後配当性向配当金総額÷(親会社の所有者に帰属する当期利益+減価償却費及び償却費+その他の営業費用-その他の営業収益+減損損失+非経常的費用項目)×100
四半期 2026年3月期 第1四半期
出典: トリドールホールディングス 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月14日(https://www2.jpx.co.jp/disc/33970/140120250814541726.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況① 連結業績当第1四半期連結累計期間の我が国経済は、雇用情勢や賃金の上昇等による所得環境の改善に伴い、消費動向は緩やかな回復基調にあるものの、物価上昇の継続による消費意欲の減速や地政学リスクの高まり等により、先行き不透明な経営環境が続いております。このような環境において当社グループは、国内外において食の感動体験を訴求すべく、高付加価値の商品戦略やブランド価値の向上に取り組みました。また、店舗で働く従業員の満足度を高め、人材の育成及び定着化に取り組みました。これらの結果、売上収益は698億62百万円(前年同期比6.1%増)と、第1四半期連結会計期間として過去最高となり、丸亀製麺セグメント及び国内その他セグメントにおいても過去最高を更新しました。丸亀製麺セグメント及び国内その他セグメントでは、好調な既存店と新店寄与により増収となりました。一方、海外事業セグメントでは前期に実施した丸亀英国事業のフランチャイズ化や一部不採算店舗の閉店影響等により減収となりました。事業利益(注1)は63億67百万円(前年同期比44.0%増)と、売上収益同様に第1四半期連結会計期間として過去最高となり、全セグメントにおいても過去最高を更新しました。丸亀製麺セグメント及び国内その他セグメントでは原材料費や人件費等の増加を増収で吸収し、増益となりました。海外事業セグメントでは、一部地域の市況悪化影響が継続しているものの、好調な丸亀アジア事業の貢献のほか、丸亀英国事業のフランチャイズ化にともなう収益改善等により、増益となりました。また、海外子会社における店舗休業補償(コロナ禍)に関する保険金のほか、閉店に伴うリース解約益等を計上したことにより、その他の営業収益は21億69百万円となりました。これらの結果、営業利益(注2)は80億52百万円(前年同期比128.9%増)と増益となり、親会社の所有者に帰属する四半期利益も43億93百万円(前年同期比
190.3%増)と増益となりました。(注1)事業利益:売上収益-売上原価-販売費及び一般管理費(注2)営業利益:事業利益-減損損失+その他の営業収益-その他の営業費用(単位:百万円)2025年3月期 2026年3月期 前年同期比第1四半期 第1四半期 増減額 増減率売上収益 65,856 69,862 +4,005 +6.1%事業利益 4,423 6,367 +1,944 +44.0%営業利益 3,518 8,052 +4,534 +128.9%親会社の所有者に1,513 4,393 +2,880 +190.3%帰属する四半期利益
② セグメント別業績(単位:百万円)売上収益 前年同期比2025年3月期 2026年3月期第1四半期 第1四半期 増減額 増減率丸亀製麺 31,864 35,393 +3,529 +11.1%国内その他 8,024 9,961 +1,938 +24.1%海外事業 25,969 24,507 △1,461 △5.6%連結 65,856 69,862 +4,005 +6.1%(単位:百万円)事業利益 前年同期比2025年3月期 2026年3月期第1四半期 第1四半期 増減額 増減率丸亀製麺 5,711 6,743 +1,032 +18.1%国内その他 1,025 1,134 +109 +10.7%海外事業 116 1,139 +1,023 +881.2%調整額(注3) △2,429 △2,650 △220 -連結 4,423 6,367 +1,944 +44.0%(注3)調整額は各報告セグメントに配分していない全社費用です。(単位:店)店舗数 丸亀製麺 国内その他 海外事業連結(注4) (注4)事業形態 直営 直営 FC等 計 直営 FC等 計2025年3月末 店舗数 861 269 5 274 445 469 914 2,0492026年3月期6 10 – 10 6 16 22 38第1四半期 出店2026年3月期4 1 – 1 6 10 16 21第1四半期 閉店2026年3月期863 278 5 283 445 475 920 2,066第1四半期末 店舗数(注4)フランチャイズ、合弁会社など直営以外の形態<丸亀製麺>丸亀製麺セグメントにおいては、お客様に選ばれ続けるために、更なるブランド力の向上と顧客体験価値の向上に取り組んでいます。ブランディングと商品プロモーションを組み合わせ、相乗効果を狙うハイブリッド戦術を展開し、製麺所ストーリーを感じられる五感に訴える空間づくりと、全店在籍の麺職人(注5)によるおいしさの追求により、『丸亀ファン』を増やす様々な取り組みを実施しています。今年4月には“だし”をリニューアルし、打ち立てうどんの小麦の甘さをより一層引き立て、旨みを感じる味わいとなっています。季節ごとのフェア商品については、4月22日からは発売5年目を迎える人気商品の「トマたまカレーうどん」として、今年は4種類同時発売しました。特に、新作の「牛カツトマたまカレーうどん」は、揚げたての大判牛カツと辛いトマたまカレーの三位一体の味わいで大きな反響をいただきました。5月9日からは、無料の薬味とトッピングを6種類から8種類に拡大しました。お好みの薬味やトッピングを自由にのせて「自分だけの一杯をつくる」食の楽しみとして、「わかめ」と「しび辛ラー油」の提供を新たに開始し、幅広い層の方からご好評をいただいています。6月10日から投入した夏の定番「鬼おろしぶっかけうどん」も、今年は“さっぱり”も“がっつり”もどちらも叶える3種類を投入し6月末までに181万食を販売するなど、フェア商品も前年同期を大きく上回って好調に推移しました。また、昨年から販売中の「丸亀うどーなつ」には、4月に新作3種が登場し、特に「いちごみるく味」はディップソースをつけて濃厚な味わいを楽しめるなど、女性客を中心に大ヒットとなりました。さらに6月24日からは、新たな間食ニーズにお応えする新商品として、もちもちのうどんを揚げたうどんスナック「丸亀シェイクぴっぴ」を発売しました。心地よいサクサク食感や、全3種のフレーバーから好きな味を自由に選び、シェイクして仕上げる楽しさに、非常に多くのお客様よりご好評をいただき、発売より20日間で累計販売数が100万食を突破しました。これらの取り組みにより、売上収益は353億93百万円(前年同期比11.1%増)と第1四半期連結会計期間として過去最高となりました。原材料費、人件費、水道光熱費等が増加しましたが、増収で吸収し、事業利益も第1四半期連結会計期間として過去最高の67億43百万円(前年同期比18.1%増)と大幅な増益となり、事業利益率も過去最高の19.1%となりました。(注5)麺職人:理想的なうどんを作る専門人材で、丸亀製麺独自の人材育成システム<国内その他>国内その他セグメントには、「コナズ珈琲」、「ずんどう屋」、「肉のヤマ牛」、「晩杯屋」、「天ぷらまきの」、「とりどーる」、「豚屋とん一」、「長田本庄軒」、「焼きたてコッペ製パン」が含まれております。「いちばん近いハワイ」をコンセプトとするコナズ珈琲は、出店を加速しており、4月10日には埼玉県に新座店をオープンしました。4月30日には栃木県への初出店となった宇都宮店では、店内に過去最大級のグッズ販売エリアを設けるとともに、360度楽しめるフラダンスのステージを初めて設置しました。また、6月26日には東京23区内の3店舗目として西荻窪店をオープンし、駅チカ店舗ならではのアルコールメニューを充実させるなど、それぞれの立地特性を活かした店舗展開を図っています。好調な出店のもとで出店費用が増加したものの、増収により増益となりました。豚骨ラーメンのずんどう屋は、4月25日に松阪店(三重)、5月30日に大府店(愛知)をオープンし、計105店舗となりました。昨年大好評の「ずんどう屋流鶏白湯」を今年も期間限定で提供するなど、新店及び既存店が好調に推移しました。その他の業態においても、天ぷらまきの(天丼まきの含む)で2店舗、晩杯屋で2店舗、肉のヤマ牛で1店舗出店し、いずれも好調に推移しました。これらの結果、売上収益は99億61百万円(前年同期比24.1%増)と、第1四半期連結会計期間として過去最高となり、出店費用を増収で吸収し、事業利益も第1四半期連結会計期間として過去最高の11億34百万円(前年同期比10.7%増)と増益となりました。<海外事業>海外事業セグメントにおいては、主に前期に実施した丸亀英国事業のフランチャイズ化や不採算店舗の戦略的閉店の影響等により、減収となりました。事業利益については、英国の市況悪化の継続によりFulham Shoreの回復が遅れているものの、MARUGAME UDONにおいて、台湾をはじめとした各拠点が好調に推移したこともあり、増益となりました。これらの結果、売上収益は245億7百万円(前年同期比5.6%減)、事業利益は第1四半期連結会計期間として過去最高の11億39百万円(前年同期比881.2%増)と大幅な増益となりました。
(2)当四半期の財政状態の概況①資産、負債及び資本の状況当第1四半期連結会計期間末における資産は、前連結会計年度末に比べ13億30百万円減少し、3,218億67百万円(前期末比0.4%減)となりました。これは主に現金及び現金同等物、無形資産及びのれん、使用権資産がそれぞれ前連結会計年度末に比べ30億74百万円、13億32百万円、8億73百万円減少した一方で、その他の流動資産、有形固定資産がそれぞれ前連結会計年度末に比べ24億83百万円、16億27百万円増加したことによるものです。当第1四半期連結会計期間末における負債は、前連結会計年度末に比べ24億34百万円減少し、2,242億27百万円(前期末比1.1%減)となりました。これは主に長期借入金、リース負債がそれぞれ前連結会計年度末に比べ54億93百万円、11億29百万円減少した一方で、1年以内返済予定の長期借入金、営業債務及びその他の債務がそれぞれ前連結会計年度末に比べ29億31百万円、7億67百万円増加したことによるものです。資本は、前連結会計年度末に比べ11億5百万円増加し、976億40百万円(前期末比1.1%増)となりました。これは主にその他の資本の構成要素が前連結会計年度末に比べ23億96百万円減少した一方で、利益剰余金が前連結会計年度末に比べ33億41百万円増加したことによるものです。
②キャッシュ・フローの状況当第1四半期連結会計期間末における現金及び現金同等物(以下「資金」という)の残高は、前連結会計年度末に比べ30億74百万円減少し、791億97百万円(前期末比3.7%減)となりました。各キャッシュ・フローの状況は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは136億72百万円の収入(前年同期比58.3%増)となりました。これは主に減価償却費及び償却費が74億36百万円、税引前四半期利益が67億36百万円あったこと等によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは53億8百万円の支出(前年同期比108.0%増)となりました。これは主に有形固定資産の取得による支出が45億56百万円あったこと等によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは98億42百万円の支出(前年同期比16.0%増)となりました。これは主に長期借入れによる収入が15億円あった一方で、リース負債の返済による支出が54億14百万円、長期借入金の返済による支出が40億76百万円あったこと等によるものです。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期第1四半期連結累計期間の連結業績は概ね計画通りに推移しており、2025年5月15日に公表した通期連結業績予想からの変更はありません。なお、今般の米国の関税措置に関しましては、当社グループへの影響は現在のところ軽微であると認識しています。
四半期 2027年3月期 第1四半期
出典: トリドールホールディングス 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月14日(https://www2.jpx.co.jp/disc/33970/140120260813519608.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況① 連結業績当第1四半期連結累計期間(2026年4月1日~6月30日)の我が国経済は、雇用・所得環境の改善がみられ、緩やかに回復基調で推移した一方で、物価上昇の継続により消費マインドは慎重な状況が続きました。商品やサービスの価値を重視する選別的消費の動きは一段と強まっており、また、エネルギー・原材料価格の動向や地政学リスクの高まりなどにより、先行き不透明な経営環境が続いております。このような環境において当社グループは、海外事業におけるポートフォリオの見直しと再編に取り組みました。また、国内においては事業基盤の強化に加え、商品を軸においしさと体験価値のさらなる進化に取り組んだほか、心的資本経営のもと、働く一人ひとりの幸福感を高める様々な施策に取り組みました。これらの結果、売上収益は723億18百万円(前年同期比3.5%増)と、第1四半期連結累計期間として過去最高となりました。事業利益(注1)は57億76百万円(前年同期比9.3%減)となりました。丸亀製麺セグメント及び国内その他セグメントでは、人件費等の増加を増収で吸収しきれず、減益となりました。一方、海外事業セグメントでは、TamJaiが好調に推移したほか、丸亀アジア事業の貢献等により、増益となりました。また、海外子会社における事業再建に伴い、閉店店舗のリース解約益及び固定資産除却損並びに一過性の構造改革費用等を計上した結果、その他の営業収益は13億79百万円、その他の営業費用は16億65百万円となりました。これらの結果、営業利益(注2)は52億94百万円(前年同期比34.3%減)と減益となり、親会社の所有者に帰属する四半期利益も30億31百万円(前年同期比31.0%減)と減益となりました。(注1)事業利益:売上収益-売上原価-販売費及び一般管理費(注2)営業利益:事業利益-減損損失+その他の営業収益-その他の営業費用(単位:百万円)2026年3月期 2027年3月期 前年同期比第1四半期 第1四半期 増減額 増減率売上収益 69,862 72,318 +2,456 +3.5%事業利益 6,367 5,776 △591 △9.3%営業利益 8,052 5,294 △2,758 △34.3%親会社の所有者に4,393 3,031 △1,362 △31.0%帰属する四半期利益
② セグメント別業績(単位:百万円)売上収益 前年同期比2026年3月期 2027年3月期第1四半期 第1四半期 増減額 増減率丸亀製麺 35,393 36,509 +1,116 +3.2%国内その他 9,961 10,462 +501 +5.0%海外事業 24,507 25,346 +839 +3.4%連結 69,862 72,318 +2,456 +3.5%(単位:百万円)事業利益 前年同期比2026年3月期 2027年3月期第1四半期 第1四半期 増減額 増減率丸亀製麺 6,743 5,665 △1,078 △16.0%国内その他 1,134 964 △170 △15.0%海外事業 1,139 1,853 +713 +62.6%調整額(注3) △2,650 △2,706 △57 -連結 6,367 5,776 △591 △9.3%(注3)調整額は各報告セグメントに配分していない全社費用です。(単位:店)店舗数 丸亀製麺 国内その他 海外事業連結(注4) (注4)事業形態 直営 直営 FC等 計 直営 FC等 計2026年3月末 店舗数 887 287 5 292 436 487 923 2,1022027年3月期12 9 – 9 9 8 17 38第1四半期 出店2027年3月期- 2 – 2 49 9 58 60第1四半期 閉店(注5)2027年3月期899 294 5 299 396 486 882 2,080第1四半期末 店舗数(注4)フランチャイズ、合弁会社など直営以外の形態(注5)海外事業における閉店には、Fulham Shoreの事業再建に伴う閉店・撤退の店舗が含まれています。<丸亀製麺>丸亀製麺セグメントでは、“もっと、うどんであなたを驚かせたい”をコンセプトに、本質的な体験価値と新たな体験価値を掛け合わせることで、お客様のさらなる来店動機を生み出し、リピーターを増やす様々な施策に取り組んでいます。新たな価値を生み出すカテゴリー開発や、丸亀製麺の強みを活かした商品開発に取り組んでいるほか、ハピカンキャプテン(注6)の育成を始めとするさらなる人材育成にも注力しています。食の感動体験を探求する丸亀製麺では、新たなカテゴリー商品の「丸亀うどんメシ」を4月7日から全4種を新発売しました。五感を刺激し、ご注文をいただいてから目の前の熱々のグリルパンで調理し、そのまま提供するスタイルで、まさに本能を解放し全開にする食体験をご提案し、発売から約1週間で20万食を突破するなど幅広い層のお客様にお楽しみいただきました。季節ごとのフェア商品については、4月21日からは毎年大人気の「トマたまカレーうどんシリーズ」を発売しました。今年は旨さと驚きをお届けするべく、ガツンと海老を3尾も重ねた新作「海老カツトマたまカレーうどん」を発売するなど、6月末までにシリーズ合計で234万食を販売し、大きな反響をいただきました。6月2日からは夏の定番「鬼おろしシリーズ」を発売したほか、季節限定の冷うどんとして新作「冷やし明太クリームうどん」や「すだちおろし冷かけうどん」など、暑い夏に向けた商品を幅広く展開しました。また、讃岐うどんの魅力・文化をつなげて、広げて、高めあうことをコンセプトとした「讃岐うどん職人祭2026」を、神田小川町店で5月25日から27日まで開催しました。6つの讃岐うどんの名店が集結し、ここでしか味わえない体験を求め、多くのうどん好きのお客様が来場し、讃岐うどんの魅力を堪能いただきました。そのほか、おいしくておせっかいなサービス「どどんとサプライズ」として、5月27日から29日の3日間限定で麺増量無料キャンペーンを実施し、多くのお客様に打ち立て・できたてのうどんをお楽しみいただきました。これらの取り組みにより、売上収益は365億9百万円(前年同期比3.2%増)と第1四半期連結累計期間として過去最高となったものの、人件費等の増加を吸収しきれず、事業利益は56億65百万円(前年同期比16.0%減)と減益となりました。(注6)従業員の幸福とお客様の感動を高めることで店舗の繁盛を実現する、丸亀製麺の店舗責任者制度<国内その他>国内その他セグメントには、「コナズ珈琲」、「ラー麺ずんどう屋」、「肉のヤマ牛」、「晩杯屋」、「天ぷらまきの」、「とりどーる」、「豚屋とん一」、「長田本庄軒」、「焼きたてコッペ製パン」が含まれております。“いちばん近いハワイ”をコンセプトとするコナズ珈琲は、出店を加速しており、4月17日には沖縄県2店舗目となる那覇新都心公園店をオープンしたほか、4月23日には名取店(宮城)、4月27日にはPALM WAGON仙台駅西口店(宮城)をオープンしました。また、業態開発にも注力しており、5月28日には、新ブランドのハワイアンカフェ&バーレストラン「goodNess」をオープンしました。“ハワイのご馳走”をコンセプトに、渋谷駅直結という利便性の高い立地に出店し、アルコールとともにお食事を楽しめるダイニングレストランとして、都心にありながらも、まるでリゾートへトリップしたかのような、非日常の特別感を演出しています。順調な出店により増収となったものの、人件費の増加や出店費用の増加等もあり、減益となりました。豚骨ラーメン専門店のラー麺ずんどう屋は、4月20日にフードコート初出店となるイオンモール神戸北店(兵庫)をオープンし、4月22日には三重県4店舗目となる津本町店をオープンしました。その他の業態においては、長田本庄軒で1店舗、晩杯屋で1店舗出店し、いずれも好調に推移しました。これらの結果、売上収益は104億62百万円(前年同期比5.0%増)と、第1四半期連結累計期間として過去最高となったものの、人件費等の増加を吸収しきれず、事業利益は9億64百万円(前年同期比15.0%減)と減益となりました。<海外事業>海外事業セグメントでは、主に香港でスパイシー米線ヌードルを展開する「Tam Jai」、アジアや北米等で丸亀製麺を展開する「MARUGAME UDON」、英国でナポリピザ「FRANCO MANCA」を展開する「Fulham Shore」を中心に、その他いくつかのブランドで構成されています。Tam Jaiは、新規出店に加え既存店が好調に推移し、原価及び人件費等のコストコントロールも奏功し、増収増益となりました。MARUGAME UDONは、台湾をはじめとしたアジアと北米などの各拠点が順調に推移し、増収増益となりました。Fulham Shoreは、事業の収益性及び持続可能性を高めることを目的に、法的スキームを活用して不採算店舗の解約とThe Real Greek事業の売却・事業撤退を実施するなど、抜本的な事業再建を進めました。これらの結果、売上収益は253億46百万円(前年同期比3.4%増)となり、事業利益は第1四半期連結累計期間として過去最高の18億53百万円(前年同期比62.6%増)と増益となりました。
(2)当四半期の財政状態の概況①資産、負債及び資本の状況当第1四半期連結会計期間末における資産は、前連結会計年度末に比べ76億94百万円減少し、3,013億77百万円(前期末比2.5%減)となりました。これは主に使用権資産、現金及び現金同等物、無形資産及びのれんがそれぞれ前連結会計年度末に比べ31億96百万円、31億57百万円、19億50百万円減少した一方で、有形固定資産、その他の非流動資産がそれぞれ前連結会計年度末に比べ5億78百万円、4億58百万円増加したことによるものです。当第1四半期連結会計期間末における負債は、前連結会計年度末に比べ108億76百万円減少し、2,058億39百万円(前期末比5.0%減)となりました。これは主にリース負債、長期借入金がそれぞれ前連結会計年度末に比べ66億21百万円、19億73百万円減少したことによるものです。資本は、前連結会計年度末に比べ31億82百万円増加し、955億38百万円(前期末比3.4%増)となりました。これは主に利益剰余金、その他の資本の構成要素がそれぞれ前連結会計年度末に比べ18億85百万円、12億55百万円増加したことによるものです。
②キャッシュ・フローの状況当第1四半期連結会計期間末における現金及び現金同等物(以下「資金」という)の残高は、前連結会計年度末に比べ31億57百万円減少し、667億31百万円(前期末比4.5%減)となりました。各キャッシュ・フローの状況は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは112億55百万円の収入(前年同期比17.7%減)となりました。これは主に減価償却費及び償却費が78億5百万円、税引前四半期利益が49億39百万円あったこと等によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは56億38百万円の支出(前年同期比6.2%増)となりました。これは主に有形固定資産の取得による支出が51億51百万円あったこと等によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは93億5百万円の支出(前年同期比5.5%減)となりました。これは主に長期借入れによる収入が15億円あった一方で、リース負債の返済による支出が56億32百万円、長期借入金の返済による支出が35億28百万円あったこと等によるものです。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期第1四半期連結累計期間の連結業績は概ね計画通りに推移しており、2026年5月15日に公表した通期連結業績予想からの変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。