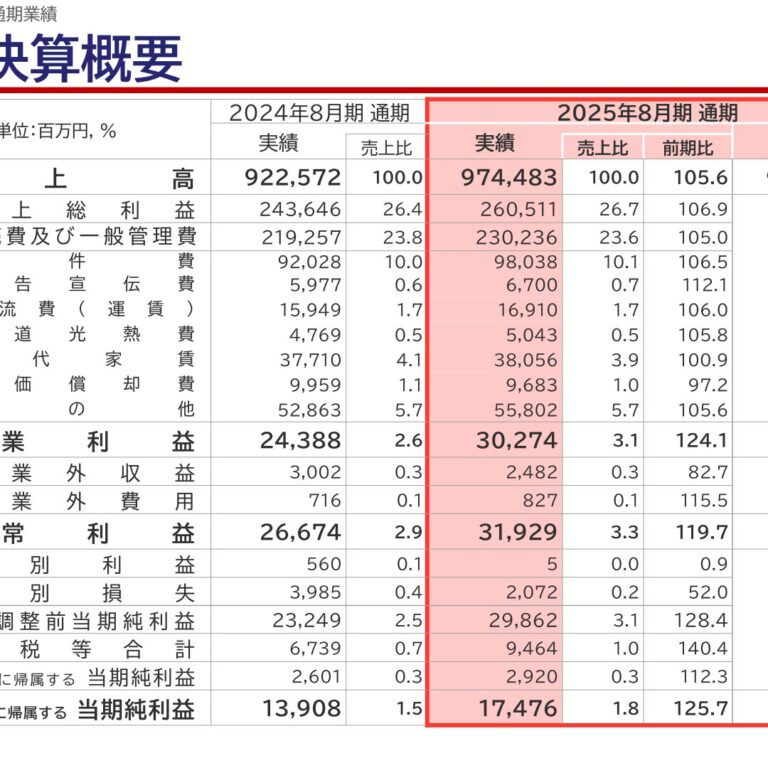
通期・四半期とも増収増益基調のもと、新規出店やサステナビリティ関連の実績列挙で分量が大幅に増えたが、要因分析の粒度自体は前年と同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ビックカメラ分です。
通期: 2024年8月期決算短信 と 2025年8月期決算短信(開示日: 2024年10月11日 → 2025年10月10日)
四半期: 2025年8月期 第3四半期決算短信 と 2026年8月期 第3四半期決算短信(開示日: 2025年7月11日 → 2026年7月14日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,556字 → 4,370字(前期比+22.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(532字) → あり(532字)
変化の型: 施策説明充実型
増えた要素
- 中期経営計画「Vision 2029」の策定・数値目標(2029年8月期売上高1兆1千億円等)の説明
- 新規出店(コジマ×ビックカメラ コーナン田無店、イオンモール仙台上杉店、ビックカメラお酒屋吉祥寺店等)の列挙
- サステナビリティ経営の取り組み(温室効果ガス削減目標、9年連続賃上げ、プラチナくるみん、健康経営優良法人、FTSE指数選定等)の説明
減った要素
- 前期にあった免税売上のコロナ前超え・過去最高達成に関する説明
要約: 中期経営計画の策定や新規出店、サステナビリティの取り組みに関する説明が大きく増えたが、その多くは店舗名・認定名などの固有名詞列挙によるもので、要因分析の深さ自体は前期と同水準。粒度は同等と判定した。
四半期決算短信の比較
文字数: 2,002字 → 4,169字(前期比+108.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(187字) → あり(170字)
変化の型: 出来事型
増えた要素
- 新業態・新店舗(ビックカメラSelect札幌狸小路店、那覇国際通り店、池袋西口IT tower店等)の開店列挙
- 新オリジナルブランド「ビックアイデア」の展開に関する説明
- サステナビリティ関連の認定・選定実績(えるぼし認定、CDP Aリスト、健康経営優良法人、FTSE指数、ESGスコア向上等)の列挙
要約: 分量は倍以上に増えたが、その大部分は新規出店・新ブランド・各種ESG認定など固有名詞の列挙によるもので、数値言及数はほぼ変わらない。粒度は細分化ではなく同等と判定した。
定性文の全文(前期・今期)
通期 2024年8月期
出典: ビックカメラ 2024年8月期 決算短信〔日本基準〕、開示日 2024年10月11日(https://www2.jpx.co.jp/disc/30480/140120241010596640.pdf)
1.経営成績等の概況(1)当期の経営成績の概況① 当期の経営成績当連結会計年度におけるわが国経済は、一部に足踏みが残るものの、緩やかに回復しております。企業収益は、総じてみれば改善し、雇用情勢は改善の動きがみられ、個人消費は一部に足踏みが残るものの、このところ持ち直しの動きがみられます。当家電小売業界における売上は、ゲーム等が低調に推移いたしましたが、スマートフォン、理美容家電等が好調、調理家電等が堅調であったため、総じて堅調に推移いたしました。こうした状況下にあって、「専門性と先進性で、より豊かな生活を提案する、進化し続けるこだわりの専門店の集合体」と定めた企業理念のもと、経営戦略として「ビックカメラらしい強い店舗を取り戻す」を掲げ、その実現に向け、「人を成長の原動力とする」を筆頭に、「強い店舗の再構築」、「収益構造の抜本的見直し」及び「中長期の成長戦略」を4大施策として取り組んでおります。新型コロナウイルス感染症の影響により落ち込んでいた免税売上は、円安要因に加え、海外向け当社公式SNSでの発信や、現地インフルエンサーとの連携強化、航空会社とのクーポン配布施策拡大などの取り組み効果もあり、多様な国々からの集客が進んだ結果、当連結会計年度ではコロナ前を超え過去最高を記録しました。店舗展開におきましては、グループ会社の株式会社コジマが、2023年11月23日に「コジマ×ビックカメラ 新さっぽろデュオ店」(北海道札幌市)を開店いたしました。また、当社と日本空港ビルデング株式会社との合弁会社のAir BIC株式会社が、臨時休業していた「Air BicCamera 那覇空港店」(沖縄県那覇市)を2024年4月1日より、「Air BicCamera 中部国際空港第1ターミナル1号店」(愛知県常滑市)を同年9月27日より営業再開しております。以上の結果、当連結会計年度の売上高は 9,225億72百万円(前年同期比 13.1%増)、営業利益は 243億88百万円(前年同期比 71.6%増)、経常利益は 266億74百万円(前年同期比 61.0%増)、税金等調整前四半期純利益は 232億49百万円(前年同期比 130.8%増)となりました。法人税等合計が 67億39百万円、非支配株主に帰属する当期純利益が 26億1百万円となったため、親会社株主に帰属する当期純利益は 139億8百万円(前年同期比 373.6%増)となり、ROE(自己資本当期純利益率)は 9.6%となりました。セグメントの業績は、次のとおりであります。(物品販売事業)売上高、利益ともに、当社の連結子会社である株式会社TDM準備会社(2023年10月、株式会社TDモバイルに商号変更)が、株式会社TDモバイルが営む事業(一部店舗を除く。)を、同年10月1日付で吸収分割したこと及び前述の免税売上の伸長等により好調に推移いたしました。その結果、当セグメントの売上高は 9,097億48百万円(前年同期比 13.4%増)、経常利益は 244億90百万円(前年同期比 69.3%増)となりました。(BSデジタル放送事業)売上高は、配信事業等の放送外収入が増加した一方で、スポット収入が減少したことにより、低調に推移いたしましたが、広告宣伝費の効率性を強化したことにより、コストが減少いたしました。その結果、当セグメントの売上高は 113億57百万円(前年同期比 2.3%減)、経常利益は 20億73百万円(前年同期比5.0%増)となりました。
② 今後の見通し次期におけるわが国経済は、雇用・所得環境が改善する下で、各種政策の効果もあって、緩やかな回復が続くことが期待されますが、欧米における高い金利水準の継続や中国における不動産市場の停滞の継続に伴う影響等、海外景気の下振れが景気を下押しするリスクや、物価上昇、中東地域をめぐる情勢、金融資本市場の変動等の影響に十分注意する必要があります。このような状況下において当社グループは、「“お客様喜ばせ業”をつなぎ、期待を超える」と定めたパーパスのもと、経営戦略として「顧客基盤の拡充と経営基盤の強化」を掲げ、その実現に向け、「信頼とワクワク感のあるビックカメラらしい店舗の確立によるリピート率の向上」、「グループアセットを活用した新たな顧客囲い込みの実現」、「成長領域への取組強化」及び「経営インフラの強靭化」等を主な施策として取り組んでまいります。(売上高)当社グループでは、主にインバウンドマーケット及びインターネット通販事業の拡大を見込むことにより、グループ全体の売上高は前年同期比 3.2%増の 9,520億円を見込んでおります。(営業利益・経常利益)当社グループにおいて、賃上げに伴う人件費増を見込むものの、上記売上増による増益により、グループ全体の営業利益は前年同期比 8.7%増の 265億円、経常利益は前年同期比 6.5%増の 284億円を見込んでおります。(親会社株主に帰属する当期純利益・ROE)親会社株主に帰属する当期純利益は、前年同期比 9.3%増の 152億円を予想しており、ROE(自己資本当期純利益率)は 9.7%となる見込みであります。
(2)当期の財政状態の概況① 資産、負債及び純資産の状況当連結会計年度末における総資産は、前連結会計年度末に比べ 284億7百万円増加(前年同期比 6.3%増)し、4,782億48百万円となりました。主な要因は、現金及び預金の減少 37億38百万円があったものの、売掛金の増加 47億96百万円、商品及び製品の増加 42億21百万円、のれんの増加 43億46百万円、投資有価証券の増加85億50百万円によるものであります。当連結会計年度末における負債合計は、前連結会計年度末に比べ 116億12百万円増加(前年同期比 4.2%増)し、2,850億68百万円となりました。主な要因は、買掛金の増加 100億95百万円によるものであります。当連結会計年度末における純資産合計は、前連結会計年度末に比べ 167億95百万円増加(前年同期比 9.5%増)し、1,931億79百万円となりました。主な要因は、剰余金の配当(純資産の減少)32億52百万円があったものの、親会社株主に帰属する当期純利益の計上(純資産の増加)139億8百万円、その他有価証券評価差額金の増加(純資産の増加)45億66百万円によるものであります。
② キャッシュ・フローの状況当連結会計年度における連結ベースの現金及び現金同等物(以下「資金」という)は、前連結会計年度末に比べ 117億38百万円減少し、当連結会計年度末には 633億96百万円となりました。当連結会計年度における各キャッシュ・ フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果獲得した資金は 419億94百万円(前年同期は 100億78百万円の獲得)となりました。これは主に、法人税等の支払額 39億23百万円があったものの、税金等調整前当期純利益 232億49百万円、減価償却費107億37百万円、仕入債務の増加 97億86百万円によるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は 300億73百万円(前年同期は 111億18百万円の使用)となりました。これは主に、定期預金の預入による支出 80億円、事業譲受による支出 160億61百万円によるものであります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は 236億59百万円(前年同期は 135億80百万円の使用)となりました。これは主に、短期借入金の純減少額 168億10百万円、配当金の支払額 32億48百万円によるものであります。(参考)キャッシュ・フロー関連指標の推移2022年8月期 2023年8月期 2024年8月期自己資本比率 (%) 28.8 30.5 31.8時価ベースの自己資本比率 (%) 42.7 41.2 59.6キャッシュ・フロー対有利子負債比率 (年) 5.3 12.3 2.5インタレスト・カバレッジ・レシオ (倍) 92.3 43.4 126.4自己資本比率 : 自己資本/総資産時価ベースの自己資本比率 : 株式時価総額/総資産キャッシュ・フロー対有利子負債比率 : 有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ : キャッシュ・フロー/利払い
※ いずれも連結ベースの財務数値により計算しております。※ 株式時価総額は、自己株式を除く発行済株式数をベースに計算しております。※ キャッシュ・フローは、営業活動によるキャッシュ・フローを利用しております。※ 有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。
通期 2025年8月期
出典: ビックカメラ 2025年8月期 決算短信〔日本基準〕、開示日 2025年10月10日
1.経営成績等の概況(1)当期の経営成績の概況① 当期の経営成績当連結会計年度におけるわが国経済は、米国の通商政策による影響が自動車産業を中心にみられるものの、緩やかに回復しております。雇用情勢は改善の動きがみられ、個人消費は持ち直しの動きがみられます。企業収益は、米国の通商政策による影響が自動車産業を中心にみられる中で、改善に足踏みがみられます。当家電小売業界における売上は、テレビ等が低調に推移いたしましたが、スマートフォン等が好調、エアコンや調理家電等が堅調であったため、総じて堅調に推移いたしました。こうした状況下にあって、「“お客様喜ばせ業”をつなぎ、期待を超える」と定めたパーパスのもと、経営戦略として「顧客基盤の拡充と経営基盤の強化」を掲げ、その実現に向け、「信頼とワクワク感のあるビックカメラらしい店舗の確立によるリピート率の向上」、「グループアセットを活用した新たな顧客囲い込みの実現」、「成長領域への取組強化」及び「経営インフラの強靭化」等を主な施策として取り組んでおります。また、当社グループでは、2024年10月に2025年8月期から2029年8月期までの5年間を計画期間とする「ビックカメラグループ中期経営計画~Vision 2029~」を策定・公表いたしました。グループ企業価値の最大化のための経営目標として、2029年8月期の数値目標について売上高1兆1千億円、営業利益 400億円、ROE(自己資本当期純利益率)10.5%としております。店舗展開におきましては、グループ会社の株式会社コジマが、2025年4月26日に「コジマ×ビックカメラ コーナン田無店」(東京都西東京市)など2店舗を開店したほか、同年10月8日に「コジマ×ビックカメラ イオンモール仙台上杉店」(宮城県仙台市)を開店いたしました。また、株式会社ビック酒販が、2025年7月24日に「HELLO, LIQUOR LOVER'S WORLD!~酒好きの世界へようこそ~」をコンセプトとした、単独路面店として初の新規出店となる「ビックカメラお酒屋 吉祥寺店」(東京都武蔵野市)を開店いたしました。なお、当社は、企業活動を通じて社会課題の解決に取り組み、企業価値の向上と持続的成長を目指す「サステナビリティ経営」を推進しております。「環境に配慮した取り組み」では、温室効果ガス排出量を2030年までに2014年度比62%削減することを目標とし、「人的資本経営の取り組み」では、9年連続の賃上げ実施、ワークエンゲージメント向上、2025年3月に策定したカスタマーハラスメント基本方針等を通じて、従業員の働きがいと働きやすさの両立を図っております。こうした取り組みが評価され、2018年の「プラチナくるみん」認定以降、各種認定を継続して取得しております。2025年には、「スポーツエールカンパニー(ブロンズ認定)」のほか、「健康経営優良法人(ホワイト500)」に3年連続6回目の認定を受け、「えるぼし認定(3段階目)」を初めて取得するなどの成果を挙げました。さらに、2025年6月には、ESG投資の代表的な指標である「FTSE4Good Developed Index」「FTSE4Good JapanIndex」「FTSE Blossom Japan Index」に初めて選定され、「FTSE Blossom Japan Sector Relative Index」には3年連続で選定されております。以上の結果、当連結会計年度の売上高は 9,744億83百万円(前年同期比 5.6%増)、営業利益は 302億74百万円(前年同期比 24.1%増)、経常利益は 319億29百万円(前年同期比 19.7%増)、税金等調整前当期純利益は 298億62百万円(前年同期比 28.4%増)となりました。法人税等合計が 94億64百万円、非支配株主に帰属する当期純利益が 29億20百万円となったため、親会社株主に帰属する当期純利益は 174億76百万円(前年同期比 25.7%増)となり、売上高、営業利益、経常利益、純利益のすべてにおいて過去最高額を更新しております。ROE(自己資本当期純利益率)は 10.9%となりました。セグメントの業績は、次のとおりであります。(物品販売事業)売上高は、音響映像商品が低調に推移いたしましたが、情報通信機器が好調、家庭電化商品及び医薬品・日用雑貨等のその他の商品が堅調に推移いたしました。その結果、当セグメントの売上高は 9,620億40百万円(前年同期比 5.7%増)、経常利益は 298億42百万円(前年同期比 21.9%増)となりました。(BSデジタル放送事業)売上高は、配信事業等の放送外収入が増加した一方で、タイム収入及びスポット収入が減少したことにより、低調に推移いたしました。その結果、当セグメントの売上高は 110億39百万円(前年同期比 2.8%減)、経常利益は 20億43百万円(前年同期比 1.4%減)となりました。
② 今後の見通し次期におけるわが国経済は、雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されますが、米国の通商政策の影響による景気の下振れリスクに留意が必要です。加えて、物価上昇の継続が消費者マインドの下振れ等を通じて個人消費に及ぼす影響などが、景気を下押しするリスクとなっております。また、金融資本市場の変動等の影響に引き続き注意する必要があります。このような状況下において当社グループは、「“お客様喜ばせ業”をつなぎ、期待を超える」と定めたパーパスのもと、経営戦略として「顧客基盤の拡充と経営基盤の強化」を掲げ、その実現に向け、「消費者の変化に対応した店舗・売場への進化」、「「都市型」・「ターミナル駅前」店舗の新規開拓、既存店舗の価値向上」、「成長領域への取組」及び「従業員一人ひとりの自主性と挑戦を後押しする制度と環境への進化」等を主な施策として取り組んでまいります。(売上高)当社グループでは、主に当社のインターネット通販事業の更なる拡大及び株式会社コジマにおける、創業 70周年セール等による店舗事業の拡大を見込むことにより、グループ全体の売上高は前年同期比 4.0%増の1兆130億円を見込んでおります。(営業利益・経常利益)当社グループにおいて、賃上げ等に伴う人件費増や金利上昇に伴う支払利息の増加等を見込むものの、前述の増収による増益により、グループ全体の営業利益は前年同期比 0.7%増の 305億円、経常利益は前年同期比
1.3%減の 315億円を見込んでおります。(親会社株主に帰属する当期純利益・ROE)親会社株主に帰属する当期純利益は、前年同期比 0.1%増の 175億円を予想しており、ROE(自己資本当期純利益率)は 10.1%となる見込みであります。なお、売上高、営業利益及び純利益においては、過去最高額を更新する見込みであります。
(2)当期の財政状態の概況① 資産、負債及び純資産の状況当連結会計年度末における総資産は、前連結会計年度末に比べ 142億83百万円増加(前年同期比 3.0%増)し、4,925億31百万円となりました。主な要因は、繰延税金資産の減少 44億42百万円があったものの、売掛金の増加 67億76百万円、商品及び製品の増加 56億98百万円、投資有価証券の増加 71億73百万円によるものであります。当連結会計年度末における負債合計は、前連結会計年度末に比べ 43億4百万円減少(前年同期比 1.5%減)し、2,807億64百万円となりました。主な要因は、短期借入金の増加 32億14百万円があったものの、1年内返済予定の長期借入金の減少 84億円によるものであります。当連結会計年度末における純資産合計は、前連結会計年度末に比べ 185億87百万円増加(前年同期比 9.6%増)し、2,117億67百万円となりました。主な要因は、剰余金の配当(純資産の減少)71億90百万円があったものの、親会社株主に帰属する当期純利益の計上(純資産の増加)174億76百万円、その他有価証券評価差額金の増加(純資産の増加)41億79百万円によるものであります。
② キャッシュ・フローの状況当連結会計年度における連結ベースの現金及び現金同等物(以下「資金」という)は、前連結会計年度末に比べ 54億11百万円減少し、当連結会計年度末には 579億84百万円となりました。当連結会計年度における各キャッシュ ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果獲得した資金は 253億55百万円(前年同期は 419億94百万円の獲得)となりました。これは主に、売上債権の増加 67億76百万円、法人税等の支払額 87億33百万円があったものの、税金等調整前当期純利益 298億62百万円、減価償却費 103億11百万円によるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は 147億72百万円(前年同期は 300億73百万円の使用)となりました。これは主に、定期預金の払戻による収入 80億円があったものの、定期預金の預入による支出 113億円、有形固定資産の取得による支出 51億98百万円、無形固定資産の取得による支出 50億2百万円によるものであります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は 159億94百万円(前年同期は 236億59百万円の使用)となりました。これは主に、短期借入金の純増加額 32億14百万円があったものの、長期借入金の純減少額(収入と支出の差額)109億20百万円、配当金の支払額 71億78百万円によるものであります。(参考)キャッシュ・フロー関連指標の推移2023年8月期 2024年8月期 2025年8月期自己資本比率 (%) 30.5 31.8 34.2時価ベースの自己資本比率 (%) 41.2 59.6 55.1キャッシュ・フロー対有利子負債比率 (年) 12.3 2.5 3.8インタレスト・カバレッジ・レシオ (倍) 43.4 126.4 40.3自己資本比率 : 自己資本/総資産時価ベースの自己資本比率 : 株式時価総額/総資産キャッシュ・フロー対有利子負債比率 : 有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ : キャッシュ・フロー/利払い
※ いずれも連結ベースの財務数値により計算しております。※ 株式時価総額は、自己株式を除く発行済株式数をベースに計算しております。※ キャッシュ・フローは、営業活動によるキャッシュ・フローを利用しております。※ 有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。
四半期 2025年8月期 第3四半期
出典: ビックカメラ 2025年8月期 第3四半期 決算短信〔日本基準〕、開示日 2025年7月11日(https://www2.jpx.co.jp/disc/30480/140120250710511991.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第3四半期連結累計期間(2024年9月1日から2025年5月31日まで)におけるわが国経済は、緩やかに回復しておりますが、米国の通商政策等による不透明感がみられます。雇用情勢は改善の動きがみられ、個人消費は消費者マインドが弱含んでいるものの、雇用・所得環境の改善の動きが続く中で、持ち直しの動きがみられます。企業収益は改善しておりますが、通商問題が及ぼす影響等に留意する必要があります。当家電小売業界における売上は、ゲーム等が低調に推移いたしましたが、スマートフォン等が好調、パソコンやエアコン等が堅調であったため、総じて堅調に推移いたしました。こうした状況下にあって、「“お客様喜ばせ業”をつなぎ、期待を超える」と定めたパーパスのもと、経営戦略として「顧客基盤の拡充と経営基盤の強化」を掲げ、その実現に向け、「信頼とワクワク感のあるビックカメラらしい店舗の確立によるリピート率の向上」、「グループアセットを活用した新たな顧客囲い込みの実現」、「成長領域への取組強化」及び「経営インフラの強靭化」等を主な施策として取り組んでおります。また、当社グループでは、2024年10月に2025年8月期から2029年8月期までの5年間を計画期間とする「ビックカメラグループ中期経営計画~Vision 2029~」を策定・公表いたしました。グループ企業価値の最大化のための経営目標として、2029年8月期の数値目標について売上高1兆1千億円、営業利益 400億円、ROE(自己資本当期純利益率)10.5%を目指してまいります。店舗展開におきましては、グループ会社の株式会社コジマが、2025年4月26日に「コジマ×ビックカメラ コーナン田無店」(東京都西東京市)など2店舗を開店いたしました。また、2024年10月23日に酒類とインバウンドに特化した専門店として、大阪府大阪市に株式会社ビック酒販が、「ビックカメラリカー 大丸心斎橋店」を、当社と日本空港ビルデング株式会社との合弁会社であるAir BIC株式会社が、「Air BicCamera 大丸心斎橋店」を共同開店いたしました。以上の結果、当第3四半期連結累計期間の売上高は 7,299億2百万円(前年同期比 6.1%増)、営業利益は245億15百万円(前年同期比 27.7%増)、経常利益は 255億69百万円(前年同期比 23.4%増)、税金等調整前四半期純利益は 254億88百万円(前年同期比 31.0%増)となりました。法人税等合計が79億12百万円、非支配株主に帰属する四半期純利益が24億37百万円となったため、親会社株主に帰属する四半期純利益は 151億37百万円(前年同期比 43.4%増)となり、売上高、営業利益、経常利益、純利益のすべてにおいて第3四半期連結累計期間として過去最高額を更新しております。セグメントの業績は、次のとおりであります。(物品販売事業)売上高は 7,206億7百万円(前年同期比 6.3%増)、経常利益は 238億89百万円(前年同期比 25.4%増)となりました。(BSデジタル放送事業)売上高は 82億27百万円(前年同期比 3.0%減)、経常利益は 16億41百万円(前年同期比 4.6%増)となりました。
(2)当四半期の財政状態の概況当第3四半期連結会計期間末の総資産は、前連結会計年度末に比べ 273億41百万円増加(前連結会計年度末比
5.7%増)し、5,055億90百万円となりました。主な要因は、現金及び預金の減少 41億68百万円、差入保証金の減少 16億66百万円があったものの、売掛金の増加 74億58百万円、商品及び製品の増加 219億34百万円によるものであります。当第3四半期連結会計期間末の負債合計は、前連結会計年度末に比べ 161億59百万円増加(前連結会計年度末比 5.7%増)し、3,012億27百万円となりました。主な要因は、1年内返済予定の長期借入金の減少 84億10百万円があったものの、買掛金の増加 102億72百万円、短期借入金の増加 141億1百万円によるものであります。当第3四半期連結会計期間末の純資産合計は、前連結会計年度末に比べ 111億82百万円増加(前連結会計年度末比 5.8%増)し、2,043億62百万円となりました。主な要因は、剰余金の配当(純資産の減少)71億90百万円があったものの、親会社株主に帰属する四半期純利益(純資産の増加)151億37百万円によるものであります。
(3)連結業績予想などの将来予測情報に関する説明2025年8月期の通期の連結業績予想につきましては、2025年4月11日公表の「2025年8月期第2四半期(中間期)連結業績予想と実績との差異及び通期連結業績予想の修正並びに2025年8月期配当(増配)に関するお知らせ」の数値に変更はありません。
四半期 2026年8月期 第3四半期
出典: ビックカメラ 2026年8月期 第3四半期 決算短信〔日本基準〕、開示日 2026年7月14日(https://www2.jpx.co.jp/disc/30480/140120260713592468.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第3四半期連結累計期間(2025年9月1日から2026年5月31日まで)におけるわが国経済は、緩やかに回復しておりますが、中東情勢の影響を注視する必要があります。雇用情勢と企業収益は改善の動きがみられ、個人消費は持ち直しの動きがみられます。当家電小売業界における売上は、テレビ等が低調に推移いたしましたが、スマートフォン、ゲーム、エアコン、パソコン等が好調であったため、総じて堅調に推移いたしました。こうした状況下にあって、「“お客様喜ばせ業”をつなぎ、期待を超える」と定めたパーパスのもと、経営戦略として「顧客基盤の拡充と経営基盤の強化」を掲げ、その実現に向け、「消費者の変化に対応した店舗・売場への進化」、「「都市型」・「ターミナル駅前」店舗の新規開拓、既存店舗の価値向上」、「成長領域への取組」及び「従業員一人ひとりの自主性と挑戦を後押しする制度と環境への進化」等を主な施策として取り組んでおります。また、当社グループでは、2025年8月期から2029年8月期までの5年間を計画期間とする「ビックカメラグループ中期経営計画~Vision 2029~」を策定・公表しており、グループ企業価値の最大化のための経営目標として、2029年8月期の数値目標について売上高1兆1千億円、営業利益 400億円、ROE(自己資本当期純利益率)
10.5%とし、計画達成に向けた重点戦略として、「店舗を起点とした顧客戦略」、「グループアセット活用による買替需要の創出戦略」、「インバウンド強化戦略」を掲げております。まず「店舗を起点とした顧客戦略」として、お客様のニーズに即した多彩な店舗フォーマットによる出店を進めております。2026年1月30日、増加の見込まれる様々な国と地域からのお客様に日本でのお買い物を楽しんでいただくとともに、国内旅行客の方々や近隣のお客様にも利便性の高い店舗としてご利用いただくため、豊富な品揃えからニーズを的確に捉えた商品を厳選し提案する新業態の第1号として「ビックカメラSelect札幌狸小路店」(北海道札幌市)を開店いたしました。更に、同年4月23日、第2号として那覇市の中心地であり国内外の観光客が多く訪れる国際通りに「ビックカメラSelect那覇国際通り店」(沖縄県那覇市)を開店いたしました。また、同年3月14日、ライフスタイルと家電の発信拠点として、“商品やサービスを体験しながら、自分らしい「暮らし」や「発見」が見つかる場所”をコンセプトとして、触れて、使って、試して、「これいいな」と「新しい発見」に出会える提案型ショップとして「ビックカメラ池袋西口IT tower店」(東京都豊島区)を開店いたしました。グループ会社におきましては株式会社コジマが、2025年10月8日に「コジマ×ビックカメラ イオンモール仙台上杉店」(宮城県仙台市)を開店いたしました。また、当社と日本空港ビルデング株式会社との合弁会社であるAir BIC株式会社が、同年12月5日に「Air BicCamera 福岡空港国際線ターミナル店」(福岡県福岡市)を、同年12月9日に「Air BicCamera 銀座店」(東京都中央区)を開店し、いずれもお客様より大変好評をいただいております。既存店舗の最適化も進めており、2025年11月14日に当社の池袋本店、池袋カメラ・パソコン館、池袋西口店の3店舗をリニューアルし、予てよりお客様からご要望いただいていた池袋本店への買取・サポートカウンターの新設や池袋カメラ・パソコン館へ中古カメラを導入する等、より便利に、より快適にお買い物をお楽しみいただけるようにいたしました。また、2026年2月25日に従前のオリジナルブランド(ORIGINAL BASIC、ORIGINAL SELECT、HashTAG)を統合・進化させた新たなオリジナルブランド「ビックアイデア」を発表、「良い」モノであることはもちろん、皆さまの生活に変化が起き、驚きと喜びに満ち溢れ、安心してお求めいただき「よくぞ!」と思っていただけるよう、「良いより、よくぞ。」をコンセプトに展開し、前述の「ビックカメラ池袋西口IT tower店」にて開店日から先行販売するとともに、同年4月1日から全国のビックカメラグループ各店舗及びインターネット総合通販サイト「ビックカメラ・ドットコム」でも販売を開始いたしました。「インバウンド強化戦略」につきましては、前述の「ビックカメラSelect札幌狸小路店」、「ビックカメラSelect那覇国際通り店」の開店に加え、観光やお食事を楽しんだ後のナイトタイムにお買い物を楽しみたいという訪日外国人のお客様の声も参考に、2025年11月1日に当社のなんば店の営業時間を1時間延長する等の施策を行うとともに、特定の地域に依存しすぎない売上構成を目指す方針のもと、多様な国々への集客強化や品揃え拡充を行った結果、東南アジアや北米等からの訪日外国人客の売上構成比が高まり、免税売上高は第3四半期連結累計期間として過去最高額を更新しております。なお、当社は、企業活動を通じて社会課題の解決に取り組み、企業価値の向上と持続的成長を目指す「サステナビリティ経営」を推進しております。2025年9月に「女性の活躍推進に関する取り組みの実施状況などが優良な企業」として、厚生労働省が認定する「えるぼし認定(3段階目)」を取得するとともに、同年12月には、国際的な環境情報開示プラットフォームを運営する非営利団体 CDP による2025年気候変動調査において、気候変動対策及び情報開示への取り組みが高く評価され、最高評価である「Aリスト」企業に初めて選定されました。加えて、2026年3月には、従業員の健康増進及び働きやすい職場環境づくりに向けた取り組みが評価され、経済産業省の制度である「健康経営優良法人2026(ホワイト500)」につき4年連続7回目の認定を受けました。更に、同年5月には、CDPによる2025年サプライヤーエンゲージメント評価において、サプライチェーンにおける気候変動対策への取り組みが高く評価され、最高評価である「サプライヤーエンゲージメント・リーダー」に初めて選定さました。また、同年6月には、FTSE Russellが構築するESG投資の代表的な指数である「FTSE4GoodIndex Series」及び「FTSE JPX Blossom Japan Index」の構成銘柄に2年連続で選定されるとともに、「FTSEJPX Blossom Japan Sector Relative Index」につきましても4年連続で選定され、FTSE Russell ESGスコアが前年の 3.5点から 4.1点へ向上いたしました。このように、環境・人的資本の両面において着実な成果が表れております。また、当社は人の力こそが会社成長の原動力であり、価値創造の源泉であると考え、人的資本を経営の根幹に据えております。従業員一人ひとりの自主性を尊重し、挑戦を後押しする企業文化の醸成に取り組む中、2025年10月には「お客様喜ばせ大賞2025 年間表彰式」を開催し、現場でお客様満足の向上に顕著な貢献を果たした従業員を表彰しそのエンゲージメントを高めるとともに、「“お客様喜ばせ業”をつなぎ、期待を超える」とのパーパス実現に向け、全社横断的に取り組みを推し進めております。今後もサービス品質の更なる向上と持続的な企業価値の創出を目指してまいります。以上の結果、当第3四半期連結累計期間の売上高は 7,853億73百万円(前年同期比 7.6%増)、営業利益は332億97百万円(前年同期比 35.8%増)、経常利益は 341億28百万円(前年同期比 33.5%増)、税金等調整前四半期純利益は 339億70百万円(前年同期比 33.3%増)となりました。法人税等合計が 111億45百万円、非支配株主に帰属する四半期純利益が 29億86百万円となったため、親会社株主に帰属する四半期純利益は 198億39百万円(前年同期比 31.1%増)となり、売上高、営業利益、経常利益、純利益のすべてにおいて第3四半期連結累計期間として過去最高額を更新しております。セグメントの業績は、次のとおりであります。(物品販売事業)売上高は 7,760億17百万円(前年同期比 7.7%増)、経常利益は 326億7百万円(前年同期比 36.5%増)となりました。(BSデジタル放送事業)売上高は 83億28百万円(前年同期比 1.2%増)、経常利益は 14億49百万円(前年同期比 11.7%減)となりました。
(2)当四半期の財政状態の概況当第3四半期連結会計期間末の総資産は、前連結会計年度末に比べ 475億84百万円増加(前連結会計年度末比
9.7%増)し、5,401億16百万円となりました。主な要因は、売掛金の増加 144億27百万円、商品及び製品の増加204億84百万円によるものであります。当第3四半期連結会計期間末の負債合計は、前連結会計年度末に比べ 317億77百万円増加(前連結会計年度末比 11.3%増)し、3,125億41百万円となりました。主な要因は、長期借入金の減少 51億42百万円があったものの、買掛金の増加 134億3百万円、短期借入金の増加 79億77百万円、契約負債(流動負債)の増加 109億10百万円によるものであります。当第3四半期連結会計期間末の純資産合計は、前連結会計年度末に比べ 158億7百万円増加(前連結会計年度末比 7.5%増)し、2,275億74百万円となりました。主な要因は、剰余金の配当(純資産の減少)73億63百万円があったものの、親会社株主に帰属する四半期純利益の計上(純資産の増加)198億39百万円によるものであります。
(3)連結業績予想などの将来予測情報に関する説明2026年8月期の通期の連結業績予想につきましては、2026年4月10日公表の「2026年8月期第2四半期(中間期)連結業績予想と実績との差異及び通期連結業績予想の修正並びに2026年8月期配当(増配)に関するお知らせ」の数値に変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。