通期は報告セグメントを4区分に再編し決算期を3月から12月へ変更する旨を公表、四半期は前年同様に定性説明を決算説明会資料への参照のみとし比較不能。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ニチレイ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2026年12月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月7日(推定))
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 10,793字 → 9,905字(前期比-8.2%、減少)
見出し構成の変化: 追加: ①食品事業/②低温物流事業/③不動産事業/④その他の事業/削除: ①加工食品事業/②水産事業/③畜産事業/④低温物流事業/⑤不動産事業/⑥その他の事業
粒度の判定: 同等
セグメント情報注記: あり(600字) → あり(691字)
変化の型: 会計基準変更型、構成変更型、出来事型
増えた要素
- 報告セグメントの3区分(食品・低温物流・不動産)への再編と食品事業への統合説明
- 2026年度からの決算期変更(3月→12月)と経過期間予想の期間調整に関する説明
- 低温物流事業の内訳区分(保管・輸配送・リテール・3PL)の新設
- 新長期経営目標「N-FIT2035」・新中期経営計画「Compass×Growth 2027」始動の説明
減った要素
- 旧5区分(加工食品・水産・畜産・低温物流・不動産)ごとの個別業界トピックス・業績のポイント記載(特に水産・畜産の単独項目)
- 旧セグメント区分別(加工食品/水産/畜産)の設備投資・減価償却費の内訳表示
要約: 報告セグメントを「加工食品・水産・畜産・低温物流・不動産・その他」の6区分から「食品・低温物流・不動産・その他」の4区分に再編し、水産・畜産は食品事業に統合された。あわせて2026年度から決算期を3月から12月に変更する旨を新たに開示し、来期予想は変則的な期間で記載された。各事業区分の業界トピックス・業績のポイントという記述形式自体は維持されており、粒度は大きくは変わらない。
四半期決算短信の比較
四半期は比較不能でした。理由: 外部参照のみ。前年・今年とも経営成績の定性説明を決算説明会資料への参照案内(「決算説明会資料をご覧ください」)のみで済ませており、本文に実体的な記述がない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ニチレイ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/28710/140120250513544407.pdf)
1.【経営成績等の概況】主要な連結経営指標等の推移回次 第103期 第104期 第105期 第106期 第107期決算年月 2021年3月 2022年3月 2023年3月 2024年3月 2025年3月売上高 (百万円) 572,757 602,696 662,204 680,091 702,080営業利益 (百万円) 32,949 31,410 32,935 36,911 38,315経常利益 (百万円) 33,532 31,667 33,448 38,255 39,878親会社株主に帰属する当期純利益 (百万円) 21,212 23,382 21,568 24,495 24,731包括利益 (百万円) 25,609 26,792 27,664 39,116 30,481純資産額 (百万円) 210,426 217,903 233,513 265,942 275,966総資産額 (百万円) 405,719 427,606 457,333 485,157 499,2211株当たり純資産額 (円) 762.88 815.42 878.85 992.02 1,037.821株当たり当期純利益 (円) 79.59 88.36 83.57 95.90 97.35潜在株式調整後1株当たり当期純利益 (円) – – – – -自己資本比率 (%) 50.1 49.4 49.1 52.2 52.1時価ベースの自己資本比率 (%) 93.6 71.7 74.9 109.1 89.2自己資本当期純利益率 (%) 10.9 11.3 9.9 10.3 9.6株価収益率 (倍) 17.9 13.4 16.1 21.6 18.3営業活動によるキャッシュ・フロー (百万円) 45,453 34,660 37,865 62,442 53,194投資活動によるキャッシュ・フロー (百万円) △32,213 △26,016 △26,844 △31,592 △32,403財務活動によるキャッシュ・フロー (百万円) △10,709 △14,179 △8,591 △31,255 △16,804現金及び現金同等物の期末残高 (百万円) 28,011 23,340 27,767 29,725 35,935従業員数 15,383 15,296 15,766 16,385 16,626(名)(ほか年間平均臨時雇用者数) (2,708) (2,692) (2,656) (2,539) (2,456)有利子負債 96,423 104,718 114,580 97,954 106,255(百万円)(リース債務を除く) (80,757) (90,172) (100,064) (83,891) (92,731)キャッシュ・フロー対有利子負債比率 (年) 2.1 2.2 2.3 1.8 1.9金融収支 (百万円) 170 289 281 376 574インタレスト・カバレッジ・レシオ (倍) 64.0 72.2 62.9 67.2 46.8設備投資等の金額 (百万円) 37,776 27,913 30,416 31,283 34,504減価償却費 (百万円) 19,669 21,089 22,198 24,219 24,277自己株式数 (株) 13,483,856 9,045,616 12,702,492 12,708,058 6,365,662連結子会社数 (社) 73 77 80 81 80持分法適用関連会社数 (社) 16 16 18 15 15(注)1 「潜在株式調整後1株当たり当期純利益」は、潜在株式が存在しないため記載しておりません。2 「収益認識に関する会計基準」(企業会計基準第29号 2020年3月31日)等を第104期の期首から適用しており、第104期以降に係る主要な経営指標等については、当該会計基準等を適用した後の指標等となっております。3 当社は、2025年4月1日付で普通株式1株につき2株の割合で株式分割を行っております。第103期の期首に当該株式分割が行われたと仮定して、「1株当たり純資産額」、「1株当たり当期純利益」及び「自己株式数」を算定しております。1 当期の経営成績・財政状態の概況
(1) 経営成績全般当期のわが国経済は、景気は緩やかに回復しましたが、円安や原材料・エネルギー価格の高騰による物価上昇が続き、米国の通商政策の影響も懸念され先行きは不透明な状況となっております。食品関連業界では、ライフスタイルの多様化や訪日外国人客数の増加などにより外食・中食需要は堅調に推移する一方、食品全般の値上がりが続き消費者の節約志向は高まっております。物流関連業界では、今後も低温物流の需要拡大が見込まれるなか、持続可能な物流体制の整備に向けて、顧客を含めた変革の取り組みや、異業種による冷蔵倉庫投資の動きが活発化しました。このような状況のなか、当社グループは中期経営計画「Compass Rose 2024」(2022年度~2024年度)の最終年度として、社会的価値と経済的価値の向上を両立するサステナビリティ経営に基づく事業活動を通じて、ニチレイグループの持続的な企業価値の向上を目指してまいりました。この結果、グループ全体の売上高は、主力の加工食品事業や低温物流事業が堅調に推移し、7,020億80百万円(前期比3.2%の増収)となりました。利益面では、円安影響や原材料・仕入価格などのコスト高が続くなか、増収効果に加え業務効率化を進めたことなどにより、営業利益は383億15百万円(前期比3.8%の増益)、経常利益は398億78百万円(前期比4.2%の増益)となりました。特別利益は、投資有価証券売却益など総額6億34百万円となる一方、特別損失は、固定資産除却損など総額26億77百万円となりました。以上により、親会社株主に帰属する当期純利益は247億31百万円(前期比1.0%の増益)となりました。
[連結経営成績](単位:百万円)当期 前期比 増減率(%)売上高 702,080 21,989 3.2営業利益 38,315 1,404 3.8経常利益 39,878 1,622 4.2親会社株主に帰属24,731 235 1.0する当期純利益
(2) セグメント別の概況(単位:百万円)売上高 営業利益(セグメント) 当期 前期比 増減率(%) 当期 前期比 増減率(%)311,583 20,717 7.1 18,792 1,376 7.9加工食品58,668 △2,932 △4.8 1,413 821 138.8水産67,415 △14,413 △17.6 1,082 38 3.7畜産低温物流 278,273 20,917 8.1 15,749 △83 △0.55,186 721 16.2 1,900 241 14.6不動産6,473 △309 △4.6 1,089 △198 △15.4その他△25,519 △2,710 – △1,712 △791 -調整額合 計 702,080 21,989 3.2 38,315 1,404 3.8
① 加工食品事業《業界のトピックス》加工食品業界では、生活者のライフスタイルの変化や深刻化する労働力不足を背景に、調理時間と調理工程の短縮化が一層求められ、多様な業態で需要が堅調に推移した一方、原材料や円安による調達コストの上昇に伴う価格改定の動きが継続しました。《業績のポイント》売上高は、主力商品や新たな付加価値商品を拡販したことに加え、海外での売上拡大も寄与し増収となりました。営業利益は、原材料・仕入れ価格などのコスト高騰が続くなか、販売拡大や海外関係会社の業績が改善したことなどにより増益となりました。(単位:百万円)当期 前期比 増減率(%)売上高 計 311,583 20,717 7.1家庭用調理品 93,544 6,102 7.0業務用調理品 110,005 7,328 7.1農産加工品 24,377 653 2.8海外 68,688 6,786 11.0その他 14,966 △ 153 △1.0営業利益 18,792 1,376 7.9(注) 海外は2024年1月から2024年12月までの累計期間家庭用調理品米飯商品や消費者の健康志向のニーズを捉えた鶏むね肉を使用したチキン加工品「むねから ® 」に加え、パーソナルユース向け商品の個食麺や「三ツ星プレート」シリーズなどの拡販に注力したほか、テレビCMなどの効果的な販促を行ったことで、販売数量が伸長し増収となりました。業務用調理品大手ユーザー向けのチキン加工品や、主に外食向けに米飯類などでひと手間加えるだけでメニュー提供可能な商品の販売拡大が寄与したことなどにより増収となりました。農産加工品円安による調達コストの上昇に対して価格改定を進めたほか、品質面や利便性などの顧客ニーズに対応したことにより、ブロッコリー類の販売が好調に推移し家庭用・業務用ともに増収となりました。海外米国子会社のInnovAsian Cuisine Enterprises社では、新商品の投入やプロモーションを進めたものの、インフレによる消費減退の影響を受け現地通貨ベースでは前期並みとなりましたが、タイ子会社のGFPT Nichirei社において、タイ国内や欧州向けの販売が拡大したことなどにより増収となりました。
② 水産事業《業界のトピックス》世界的に水産品の需要が高まるなか、日本国内においても円安を背景としてインバウンド需要が拡大しました。一方で、地政学リスクや気候変動により調達環境は厳しさを増しました。《業績のポイント》低収益商材の削減を計画的に進めたことにより減収となりました。利益面では調達コストの増加に対応した価格改定の実施や、高収益商材や認証品の販売に注力したことなどにより増益となりました。
③ 畜産事業《業界のトピックス》円安の影響により、日本国内ではインバウンド需要が拡大した一方で、飼料価格の高騰に伴い生産コストが上昇しました。また、鳥インフルエンザ蔓延による生産の減少と需要の高まり等により鶏肉調達価格も上昇傾向で推移しました。《業績のポイント》輸入冷凍品など低収益商材の削減を進めたことにより減収となりましたが、収益性の高い加工品等の販売を推進し前期並みの利益となりました。
④ 低温物流事業《業界のトピックス》上半期は前期に引き続き、円安による輸入貨物の減少を受け在庫水準が低迷しましたが、下半期に入り緩やかな回復基調で推移しました。また、2024年問題に伴う労働力不足の影響を受け、持続可能な物流への需要が一段と高まりました。《業績のポイント》国内・海外ともに主に輸配送需要を着実に取り込んだことで増収となりました。利益面では、積極的な集荷拡大や業務効率化の推進に加え、適正料金の収受により継続するコスト高の影響を軽減し、前期並みとなりました。(単位:百万円)売上高 営業利益当期 前期比 増減率(%) 当期 前期比 増減率(%)国内小計 190,285 7,880 4.3 14,395 478 3.4物流ネットワーク 123,568 4,977 4.2 6,775 301 4.7地域保管 66,717 2,903 4.5 7,619 177 2.4海外 83,203 12,066 17.0 3,368 △187 △5.3その他・共通 4,783 970 25.4 △2,013 △374 -合 計 278,273 20,917 8.1 15,749 △83 △0.5(注)海外は2024年1月から2024年12月までの累計期間国内3PL事業・輸配送事業が伸長したことや、冷蔵倉庫の新設拠点の稼働などにより増収となりました。利益面では積極的に集荷拡大に注力するとともに、業務効率化を推進し増益となりました。海外欧州地域における小売り向け事業が好調に推移したことなどにより増収となりましたが、サステナビリティ情報開示のための費用が発生し減益となりました。
⑤ 不動産事業《業績のポイント》賃貸オフィスビル事業において、資産価値向上のためのBCP対策工事を計画的に実施しつつ、テナントの誘致を積極的に進めたことにより増収・増益となりました。
⑥ その他の事業《業績のポイント》その他の事業のうち、バイオサイエンス事業は、新型コロナ・インフルエンザ抗原同時検査キットの販売に注力しましたが、インフルエンザの流行が前年に比べ早期に収束したことにより減収・減益となりました。
(3) 財政状態の概況① 資産・負債及び純資産の状況(単位:百万円)前連結会計年度末 当連結会計年度末 比較増減〔資産の部〕流動資産 201,434 204,925 3,491固定資産 283,723 294,295 10,572資産合計 485,157 499,221 14,064〔負債・純資産の部〕流動負債 123,525 129,083 5,558固定負債 95,689 94,171 △1,517負債合計 219,214 223,255 4,040うち、有利子負債 97,954 106,255 8,301(リース債務を除く) (83,891) (92,731) (8,840)純資産合計 265,942 275,966 10,023(うち自己資本) (253,404) (260,041) (6,636)D/Eレシオ(倍) 0.4 0.4 0.0(リース債務を除く) (0.3) (0.3) (0.0)(注) D/Eレシオの算出方法:有利子負債÷純資産当連結会計年度末の資産合計は、前連結会計年度末より140億円増加し、4,992億円となりました。このうち流動資産は、現金及び預金の増加などにより34億円増加し、2,049億円となりました。また、固定資産は、主力事業の収益基盤拡大に向けた設備投資による有形固定資産の増加などにより105億円増加し、2,942億円となりました。負債合計は、前連結会計年度末より40億円増加し、2,232億円となりました。このうち流動負債は、1年内償還予定の社債への振替による増加などにより55億円増加し、1,290億円となりました。また、固定負債は15億円減少し、941億円となりました。なお、有利子負債は長期借入金の増加により83億円増加し、1,062億円となりました。純資産合計は、前連結会計年度末より100億円増加し、2,759億円となりました。このうち自己資本は、親会社株主に帰属する当期純利益247億円の計上や配当金99億円の支払い、自己株式の消却151億円の計上、その他の包括利益累計額17億円の増加により66億円増加し、2,600億円となりました。
② キャッシュ・フローの状況(単位:百万円)前連結会計年度 当連結会計年度 比較増減営業活動によるキャッシュ・フロー 62,442 53,194 △9,248投資活動によるキャッシュ・フロー △31,592 △32,403 △811財務活動によるキャッシュ・フロー △31,255 △16,804 14,450フリーキャッシュ・フロー 30,850 20,790 △10,060営業活動によるキャッシュ・フローは、前年同期比で92億円減少し、531億円の収入となりました。経常利益は398億円、減価償却費は242億円を計上する一方、法人税等の支払い113億円などによるものです。投資活動によるキャッシュ・フローは、前年同期比で8億円減少し、324億円の支出となりました。有形固定資産の取得による支出283億円などによるものです。財務活動によるキャッシュ・フローは、前年同期比で144億円増加し、168億円の支出となりました。自己株式の取得による支出100億円や配当金の支払い99億円、リース債務の返済による支出37億円などによるものです。以上の結果、当期末における現金及び現金同等物は、前期末から62億円増加し359億円となりました。(参考)キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期自己資本比率 (%) 50.1 49.4 49.1 52.2 52.1時価ベースの自己資本比率 (%) 93.6 71.7 74.9 109.1 89.2キャッシュ・フロー対有利子負債比率 (年) 2.1 2.2 2.3 1.8 1.9インタレスト・カバレッジ・レシオ (倍) 64.0 72.2 62.9 67.2 46.8(注) 各指標の算出方法・自己資本比率:自己資本÷総資産・時価ベースの自己資本比率:株式時価総額÷総資産・キャッシュ・フロー対有利子負債比率:有利子負債((期首+期末)÷2)÷営業キャッシュ・フロー・インタレスト・カバレッジ・レシオ:営業キャッシュ・フロー÷利払い1 各指標は、いずれも連結ベースの財務数値により算出しております。2 株式時価総額は、期末株価終値(東京証券取引所プライム市場)×期末発行済株式数(自己株式控除後)により算出しております。3 有利子負債は、連結貸借対照表に計上されている短期・長期借入金、コマーシャル・ペーパー、社債、リース債務の各残高の合計額であります。4 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローから営業資金(売上債権、棚卸資産、仕入債務)の増減を調整した数値を使用しております。5 利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。2 今後の見通し
(1) 業績の見通し① 当社グループ全体の予想当社グループは、新たな長期経営目標「N-FIT(Nichirei Future Innovative Tactics)2035」を策定しました。また、長期経営目標の実現に向けて、収益力の強化と資本効率の向上を目指すための2025年度から2027年度までの3年間を対象とするグループ中期経営計画「Compass×Growth 2027」を策定しました。詳細につきましては当社ホームページに掲載しておりますので、合わせてご参照ください。・長期経営目標「N-FIT(Nichirei Future Innovative Tactics)2035」の策定についてhttps://www.nichirei.co.jp/sites/default/files/inline-images/ir/pdf_file/news/20250513_1.pdf・グループ中期経営計画「Compass×Growth 2027」についてhttps://www.nichirei.co.jp/sites/default/files/inline-images/ir/pdf_file/news/20250513_2.pdfなお、当社及び国内連結子会社では、有形固定資産の減価償却方法について、主に定率法を採用しておりましたが、2026年3月期より定額法に変更いたします。併せて、低温物流事業の建物の一部について、使用実態に応じて耐用年数を見直しております。この変更により、2026年3月期の減価償却費は従来の方法と比べて41億円程度減少する見込みであり、(1)業績の見通し及び(2)設備投資等の状況及び次期の見通しは、当該変更を織り込んで算定しております。2026年3月期の通期の連結業績予想は次のとおりであります。(単位:百万円)通期比較増減当期実績 次期予想増減額 増減率(%)食品 433,910 412,000 △21,910 △5.0加工食品 311,583 329,500 17,916 5.8水産 58,668 40,000 △18,668 △31.8畜産 67,415 45,800 △21,615 △32.1売調整額 △3,756 △3,300 456 -上低温物流 278,273 291,000 12,726 4.6高不動産 5,186 4,800 △386 △7.5その他 6,479 7,200 720 11.1調整額 △21,768 △15,000 6,769 -合 計 702,080 700,000 △2,080 △0.3食品 21,262 24,200 2,937 13.8加工食品 18,792 22,600 3,807 20.3水産 1,413 1,000 △413 △29.2畜産 1,082 500 △582 △53.8営調整額 △25 0 25 -業低温物流 15,749 19,800 4,050 25.7利益不動産 1,900 1,800 △100 △5.3その他 1,089 1,100 10 0.9調整額 △1,687 △1,900 △212 -合 計 38,315 45,000 6,684 17.4経常利益 39,878 45,800 5,921 14.8親会社株主に帰属24,731 29,500 4,768 19.3する当期純利益1株当たり
97.35 117.73当期純利益(円)加工食品 27,608 31,055 3,447 12.5水産 1,537 1,186 △351 △22.8E畜産 1,351 724 △626 △46.4B低温物流 28,576 31,474 2,898 10.1I不動産 2,741 2,664 △76 △2.8TDその他 1,094 1,301 206 18.9A調整額 △316 △633 △316 -合 計 62,593 67,774 5,181 8.3簡加工食品 11.0 11.6 0.6易水産 8.0 8.2 0.2R畜産 21.9 8.3 △13.6O低温物流 6.5 7.7 1.2I不動産 9.4 9.2 △0.2C(%)その他 11.6 12.0 0.4ROIC(連結)(%) 7.4 8.0 0.6(注)1 年間の為替レートは、1米ドル150円、1ユーロ160円、1バーツ4.4円を想定しております。2 簡易ROIC=税引後営業利益÷主要使用資本(営業資金+有形無形固定資産)3 当社は、2025年4月1日付で普通株式1株につき2株の割合で株式分割を行っております。当連結会計年度の期首に当該株式分割が行われたと仮定して、「1株当たり当期純利益」を算定しております。
② セグメント別の予想(イ) 食品事業<加工食品事業>売上高は、米飯類・チキン加工品などの戦略カテゴリーや新たな付加価値商品の拡販などにより増収を見込んでおります。営業利益は、円安や原材料コスト上昇の影響が継続しますが、増収効果や価格改定効果などで吸収し増益を見込んでおります。<水産・畜産事業>水産事業は、低収益商材の削減の推進により減収減益となりますが、高収益商材や認証品の取扱い拡大などにより、利益率の改善を見込みます。畜産事業では、収益性の改善にむけて、国産の低収益商材の大幅削減に注力するとともに、収益性の高い加工品や「未来価値素材」の販売拡大を図ります。(ロ) 低温物流事業売上高は、国内、海外において、保管・輸配送等の一体運営の推進により集荷拡大を図ることで増収を見込んでおります。利益面では、国内、海外での増収効果や業務効率化の推進に加え、減価償却方法の変更に伴う償却費の減少などにより増益を見込んでおります。
(2) 設備投資等の状況及び次期の見通し(単位:百万円)設備投資等前期 当期 前期比 次期計画 当期比加工食品 6,304 9,260 2,956 18,835 9,575水産 235 345 110 419 74畜産 342 275 △67 533 258低温物流 21,448 22,748 1,300 23,310 562不動産 915 1,105 190 1,288 183その他 36 88 52 447 359調整額 2,001 681 △1,320 1,637 956合 計 31,283 34,504 3,221 46,471 11,967(単位:百万円)減価償却費前期 当期 前期比 次期計画 当期比加工食品 9,481 8,815 △666 8,442 △373水産 144 124 △20 145 21畜産 250 269 19 223 △46低温物流 12,135 12,826 691 11,658 △1,168不動産 809 840 31 843 3その他 266 204 △62 201 △3調整額 1,132 1,196 64 1,286 90合 計 24,219 24,277 58 22,802 △1,475《主な設備投資》当連結会計年度に実施した重要な設備投資の内容は、次のとおりであります。(単位:百万円)会社名 セグメント 設備投資当期計上額完成後の完了年月 所在地 設備の内容事業所名 の名称 総額(既計上額)増加能力2024年Nichirei TBA Logistics Vietnamベトナム 1,016 設備能力低温物流 物流センターの新設 2,4745月 LLC ロンアン省 (2,474) 42,985t2024年 ポーランド 2,445 設備能力Frigo Logistics Sp. z o.o. 低温物流 物流センターの増設 2,54810月 ズニン市 (2,548) 20,104tタイ2025年 設備能力SCG Nichirei Logistics Co.,Ltd.パトゥム低温物流 物流センターの新設 ※3,839 1,5033月 35,100tターニー県ポーランド2025年 3,035 設備能力Frigo Logistics Sp. z o.o.ノヴィ・低温物流 物流センターの新設 ※5,7125月(予定) (4,570) 42,552tドゥヴル市(注)1 「設備投資総額」の※は、計画数値であります。2 Nichirei TBA Logistics Vietnam LLCの現地通貨での設備投資総額は4,300億ドンであります。3 2024年10月完了のFrigo Logistics Sp. z o.o.の増設工事は2024年7月に稼働開始しており、現地通貨での設備投資総額は6,700万ズロチであります。4 2025年5月完了予定のFrigo Logistics Sp. z o.o.の新設工事は2024年12月に稼働開始しております。注意事項この決算短信に記載されているニチレイの現在の計画、見通し、戦略などのうち、歴史的事実でないものは、将来の業績に関する見通しであります。将来の業績に関する見通しは、将来の営業活動や業績に関する説明における「確信」、「期待」、「計画」、「戦略」、「見込み」、「予測」、「予想」その他これらの類義語を用いたものに限定されるものではありません。これらの情報は、現在において入手可能な情報から得られたニチレイの経営者の判断に基づいております。実際の業績は、様々な重要な要素により、これらの業績見通しとは大きく異なる結果となる場合があります。このため、これらの業績見通しのみに全面的に依拠して投資判断されることは、お控えいただきますようお願いします。また、新たな情報、将来の事象、その他の結果にかかわらず、常にニチレイが将来の見通しを見直すとは限りません。実際の業績に影響を与えることが予想されるリスクや不確実な要素には、以下のようなものが含まれます。
1.ニチレイグループの事業活動を取り巻く経済情勢及び業界環境2.米ドル・ユーロを中心とした為替レートの変動3.商品開発から原料調達、生産、販売まで一貫した品質保証体制確立の実現性4.新商品・新サービス開発の実現性5.成長戦略とローコスト構造の実現性6.ニチレイグループと他社とのアライアンス効果の実現性7.偶発事象の結果 などただし、業績に影響を与える要素はこれらに限定されるものではありません。また、リスクや不確実な要素には、将来の出来事から発生する重要かつ予測不可能な影響も含まれます。
通期 2026年3月期
出典: ニチレイ 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日
1.【経営成績等の概況】主要な連結経営指標等の推移回次 第104期 第105期 第106期 第107期 第108期決算年月 2022年3月 2023年3月 2024年3月 2025年3月 2026年3月売上高 (百万円) 602,696 662,204 680,091 702,080 716,144営業利益 (百万円) 31,410 32,935 36,911 38,315 38,999経常利益 (百万円) 31,667 33,448 38,255 39,878 40,149親会社株主に帰属する当期純利益 (百万円) 23,382 21,568 24,495 24,731 27,332包括利益 (百万円) 26,792 27,664 39,116 30,481 40,892純資産額 (百万円) 217,903 233,513 265,942 275,966 304,438総資産額 (百万円) 427,606 457,333 485,157 499,221 557,2421株当たり純資産額 (円) 815.42 878.85 992.02 1,037.82 1,142.561株当たり当期純利益 (円) 88.36 83.57 95.90 97.35 109.07潜在株式調整後1株当たり当期純利益 (円) – – – – -自己資本比率 (%) 49.4 49.1 52.2 52.1 51.4
88.6時価ベースの自己資本比率 (%) 71.7 74.9 109.1 89.2自己資本当期純利益率 (%) 11.3 9.9 10.3 9.6 10.0株価収益率 (倍) 13.4 16.1 21.6 18.3 18.1営業活動によるキャッシュ・フロー (百万円) 34,660 37,865 62,442 53,194 48,746投資活動によるキャッシュ・フロー (百万円) △26,016 △26,844 △31,592 △32,403 △33,050財務活動によるキャッシュ・フロー (百万円) △14,179 △8,591 △31,255 △16,804 △3,224現金及び現金同等物の期末残高 (百万円) 23,340 27,767 29,725 35,935 51,538従業員数 15,296 15,766 16,385 16,626 17,763(名)(ほか年間平均臨時雇用者数) (2,692) (2,656) (2,539) (2,456) (2,530)有利子負債 104,718 114,580 97,954 106,255 124,756(百万円)(リース債務を除く) (90,172) (100,064) (83,891) (92,731) (110,825)キャッシュ・フロー対有利子負債比率 (年) 2.2 2.3 1.8 1.9 2.1金融収支 (百万円) 289 281 376 574 369インタレスト・カバレッジ・レシオ (倍) 72.2 62.9 67.2 46.8 42.5設備投資等の金額 (百万円) 27,913 30,416 31,283 34,504 36,873減価償却費 (百万円) 21,089 22,198 24,219 24,277 22,087自己株式数 (株) 9,045,616 12,702,492 12,708,058 6,365,662 6,367,479連結子会社数 (社) 77 80 81 80 87持分法適用関連会社数 (社) 16 18 15 15 12(注)1 「潜在株式調整後1株当たり当期純利益」は、潜在株式が存在しないため記載しておりません。2 当社は、2025年4月1日付で普通株式1株につき2株の割合で株式分割を行っております。第104期の期首に当該株式分割が行われたと仮定して、「1株当たり純資産額」、「1株当たり当期純利益」及び「自己株式数」を算定しております。1 当期の経営成績・財政状態の概況
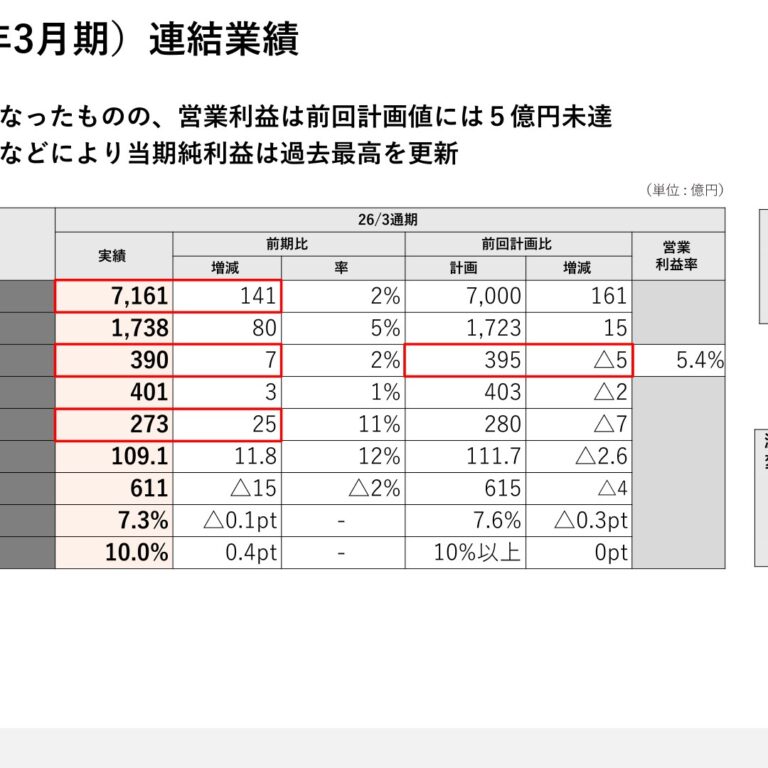
(1) 経営成績全般当期のわが国経済は、雇用・所得環境が改善するなかインバウンド需要の増加などもあり緩やかに回復しましたが、物価高の継続や紛争による原油価格上昇の影響が懸念されるなど、先行きは不透明な状況となりました。食品業界では、原材料や包装資材に加え人件費などの上昇により、企業の価格改定が継続する一方、物価上昇により消費者の節約志向が高まりました。また、物流業界では、労働力人口の減少に加え規制の厳格化が進み、人手不足が一層深刻化していることから、持続可能な物流の実現に向け業界の垣根を超えた対応が求められました。このような状況のなか、当社グループは事業環境の変化を踏まえ新たな長期経営目標「N-FIT2035」を制定するとともに、この目標達成に向けた新中期経営計画「Compass×Growth 2027」をスタートさせ、収益力の強化と資本効率の向上に努めました。国内では競争優位領域を深堀し収益改善を図るとともに、海外事業拡大に向けて、欧州・北米・ASEAN地域別に事業戦略を推進しました。また、持続的な成長を支える基盤として、人的資本経営の推進とグローバルガバナンス等の構築に取り組みました。この結果、グループ全体の売上高は、水産・畜産事業における構造改革の影響はありましたが、主力の加工食品事業と低温物流事業が国内・海外ともに伸長し、7,161億44百万円(前期比2.0%の増収)となりました。利益面では、コスト上昇の影響を受けた加工食品事業が減益となりましたが、低温物流事業が堅調に推移したことや、減価償却方法変更の影響などもあり、営業利益は389億99百万円(前期比1.8%の増益)、経常利益は401億49百万円(前期比0.7%の増益)となりました。特別利益は、投資有価証券売却益など総額52億93百万円となる一方、特別損失は、固定資産除却損など総額39億21百万円となりました。以上により、親会社株主に帰属する当期純利益は273億32百万円(前期比10.5%の増益)となりました。
[連結経営成績](単位:百万円)当期 前期比 増減率(%)売上高 716,144 14,063 2.0営業利益 38,999 684 1.8経常利益 40,149 270 0.7親会社株主に帰属27,332 2,600 10.5する当期純利益
(2) セグメント別の概況食品事業統合に向けた機能再編を開始したことに伴い、当連結会計年度の期首より、報告セグメントを従来の「加工食品」、「水産」、「畜産」、「低温物流」及び「不動産」の5区分から「食品」、「低温物流」及び「不動産」の3区分に変更しております。なお、以下の前年同期比較については、前年同期の数値を変更後のセグメント区分に組み替えた数値で比較分析しております。(単位:百万円)売上高 営業利益(セグメント) 当期 前期比 増減率(%) 当期 前期比 増減率(%)食品 426,674 △ 7,236 △ 1.7 19,852 △ 1,409 △ 6.6300,991 22,718 8.2 18,583 2,833 18.0低温物流5,000 △ 186 △ 3.6 1,896 △ 4 △ 0.2不動産5,255 △ 1,217 △ 18.8 471 △ 617 △ 56.7その他調整額 △ 21,777 △ 14 – △ 1,804 △ 117 -716,144 14,063 2.0 38,999 684 1.8合 計
① 食品事業《業界のトピックス》食品業界では、生活者のライフスタイルの変化や深刻化する労働力不足を背景に、調理時間と調理工程の短縮化が一層求められ、特に冷凍食品市場は需要が堅調に推移しました。一方、原材料や円安による調達コストの急激な上昇を受け、価格改定の動きが継続しました。《業績のポイント》売上高は、主力の加工食品事業が伸長しましたが、水産・畜産事業における構造改革の推進により減収となりました。営業利益は、主に加工食品事業における円安影響を含む原材料・仕入コストの増加や、タイの輸出事業における為替影響(ドル安バーツ高)により減益となりました。(単位:百万円)売上高 営業利益当期 前期比 増減率(%) 当期 前期比 増減率(%)加工食品 334,201 22,618 7.3 17,935 △856 △4.6国内 260,553 17,455 7.2 12,441 △40 △0.3海外 108,770 4,714 4.5 5,374 △1,175 △17.9調整額 △35,123 448 – 119 359 -水産 50,139 △8,529 △14.5 1,387 △25 △1.8畜産 50,867 △16,547 △24.5 588 △493 △45.6消去額 △8,533 △4,777 – △59 △33 -合 計 426,674 △7,236 △1.7 19,852 △1,409 △6.6(注) 海外は2025年1月から2025年12月までの累計期間加工食品国内売上高は、価格改定の浸透や大手ユーザー向けのチキン加工品が伸長したことなどにより増収となりました。営業利益は、原材料・仕入コストの急激な上昇や販促費用の増加などにより減益となりました。海外売上高は、北米で食品事業統合を先行し、水産子会社を吸収合併した影響で増収となりました。営業利益は、タイの輸出事業における為替影響(ドル安バーツ高)などにより減益となりました。水産低収益商材の削減を計画的に進めたことにより減収となりました。利益面では前期に収益性が低迷した魚卵の回復に加え、高収益商材や主力のエビ商品が好調に推移したことにより前期並みの利益となりました。畜産国産品及び輸入冷凍品の低収益商材を大幅に削減し収益性は改善しましたが、固定費を回収できず減収・減益となりました。
② 低温物流事業《業界のトピックス》国内では、円安や原料高の影響により輸入貨物の荷動きは低調が続きましたが、冷凍食品をはじめとする保管需要は堅調に推移し、在庫水準は上昇基調を維持しました。労働力人口の減少や法規制の厳格化による「運べなくなるリスク」の高まりに伴い、持続可能な物流への需要が一段と高まりました。《業績のポイント》国内・海外ともに主に保管や輸配送需要などを着実に取り込んだことで増収となりました。利益面では、海外事業は新設倉庫の稼働遅れの影響や、期末に実施した海外子会社の買収費用の計上により減益となりましたが、国内事業における保管・輸配送収益向上、減価償却方法等の変更などが寄与し、全体では増益となりました。(単位:百万円)売上高 営業利益当期 前期比 増減率(%) 当期 前期比 増減率(%)国内小計 199,018 8,732 4.6 17,955 3,560 24.7保管 70,389 2,746 4.1輸配送 35,917 835 2.4リテール 65,076 3,866 6.33PL 27,635 1,285 4.9海外 92,568 9,364 11.3 3,042 △325 △9.7その他・共通 9,405 4,621 96.6 △2,414 △401 -合 計 300,991 22,718 8.2 18,583 2,833 18.0(注)海外は2025年1月から2025年12月までの累計期間国内大都市圏を中心に保管・輸配送需要を着実に取り込んだことに加え、トレーラーを活用した「SULS(サルス)」やリテール事業における「NL+LiNk(エヌエルリンク)」の順調な拡大も寄与し、増収・増益となりました。海外前期に実施した英国フォワーディング会社の買収効果に加え、英国の既存会社との連携により通関・保管需要を獲得し、増収となりました。一方、ポーランドの新設倉庫における稼働遅延や、マレーシア子会社における買収費用の計上などにより、減益となりました。
③ 不動産事業《業績のポイント》賃貸オフィスビル事業において、前期に発生した大型入退去工事の受注がなくなった影響により減収となりましたが、テナント誘致や賃料の値上げを積極的に進めたことで、前期並みの利益となりました。
④ その他の事業《業績のポイント》その他の事業のうちバイオサイエンス事業は、新型コロナ・インフルエンザ抗原同時検査キットの販売に注力し、一般用検査キット(OTC)の販売数量は増加したものの、医家向けは市中在庫の影響により販売数量が減少したことで、減収・減益となりました。
(3) 財政状態の概況① 資産・負債及び純資産の状況(単位:百万円)前連結会計年度末 当連結会計年度末 比較増減〔資産の部〕流動資産 204,925 230,124 25,198固定資産 294,295 327,117 32,821資産合計 499,221 557,242 58,020〔負債・純資産の部〕流動負債 129,083 149,299 20,216固定負債 94,171 103,504 9,332負債合計 223,255 252,803 29,548うち、有利子負債 106,255 124,756 18,500(リース債務を除く) (92,731) (110,825) (18,093)純資産合計 275,966 304,438 28,471(うち自己資本) (260,041) (286,344) (26,303)D/Eレシオ(倍) 0.4 0.4 0.0(リース債務を除く) (0.3) (0.4) (0.0)(注) D/Eレシオの算出方法:有利子負債÷純資産当連結会計年度末の資産合計は、前連結会計年度末より580億円増加し、5,572億円となりました。このうち流動資産は、現金及び預金の増加や売上債権の増加などにより251億円増加し、2,301億円となりました。また、固定資産は、主力事業の収益基盤拡大に向けた設備投資による有形固定資産の増加などにより328億円増加し、3,271億円となりました。負債合計は、前連結会計年度末より295億円増加し、2,528億円となりました。このうち流動負債は、短期借入金が増加したことなどにより202億円増加し、1,492億円となりました。また、固定負債は長期借入金が増加したことなどにより93億円増加し、1,035億円となりました。なお、有利子負債は185億円増加し、1,247億円となりました。純資産合計は、前連結会計年度末より284億円増加し、3,044億円となりました。このうち自己資本は、親会社株主に帰属する当期純利益273億円の計上や配当金121億円の支払い、その他の包括利益累計額110億円の増加により263億円増加し、2,863億円となりました。
② キャッシュ・フローの状況(単位:百万円)前連結会計年度 当連結会計年度 比較増減営業活動によるキャッシュ・フロー 53,194 48,746 △4,447投資活動によるキャッシュ・フロー △32,403 △33,050 △646財務活動によるキャッシュ・フロー △16,804 △3,224 13,580フリーキャッシュ・フロー 20,790 15,696 △5,094営業活動によるキャッシュ・フローは、前年同期比で44億円減少し、487億円の収入となりました。経常利益は401億円、減価償却費は220億円を計上する一方、法人税等の支払い91億円などによるものです。投資活動によるキャッシュ・フローは、前年同期比で6億円減少し、330億円の支出となりました。有形固定資産の取得による支出301億円などによるものです。財務活動によるキャッシュ・フローは、前年同期比で135億円増加し、32億円の支出となりました。短期借入金及びコマーシャル・ペーパーの増加202億円を計上する一方、社債の償還による支出100億円や、配当金の支払い121億円などによるものです。以上の増減に現金及び現金同等物に係る換算差額27億円などを算入した結果、当期末における現金及び現金同等物は、前期末から156億円増加し515億円となりました。(参考)キャッシュ・フロー関連指標の推移2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率 (%) 49.4 49.1 52.2 52.1 51.4時価ベースの自己資本比率 (%) 71.7 74.9 109.1 89.2 88.6キャッシュ・フロー対有利子負債比率 (年) 2.2 2.3 1.8 1.9 2.1インタレスト・カバレッジ・レシオ (倍) 72.2 62.9 67.2 46.8 42.5(注) 各指標の算出方法・自己資本比率:自己資本÷総資産・時価ベースの自己資本比率:株式時価総額÷総資産・キャッシュ・フロー対有利子負債比率:有利子負債((期首+期末)÷2)÷営業キャッシュ・フロー・インタレスト・カバレッジ・レシオ:営業キャッシュ・フロー÷利払い1 各指標は、いずれも連結ベースの財務数値により算出しております。2 株式時価総額は、期末株価終値(東京証券取引所プライム市場)×期末発行済株式数(自己株式控除後)により算出しております。3 有利子負債は、連結貸借対照表に計上されている短期・長期借入金、コマーシャル・ペーパー、社債、リース債務の各残高の合計額であります。4 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローから営業資金(売上債権、棚卸資産、仕入債務)の増減を調整した数値を使用しております。5 利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。2 今後の見通し
(1) 業績の見通し① 当社グループ全体の予想当社は2026年6月24日に開催予定の定時株主総会において「定款一部変更の件」が承認されることを条件として、2026年度より決算期を3月31日から12月31日に変更することを予定しております。また、決算日が12月31日以外の国内連結子会社についても、同様の変更を行う予定です。従いまして、決算期変更の経過期間となる2026年12月期の連結業績予想は、3月決算の会社につきましては9か月間(2026年4月1日から2026年12月31日)、12月決算の会社につきましては12か月間(2026年1月1日から2026年12月31日)を連結対象期間とした予想数値を記載しており、「当期実績」欄も同様の期間に合わせて比較増減を算出しております。2026年12月期の通期の連結業績予想は次のとおりであります。(単位:百万円)通期比較増減当期実績 次期予想増減額 増減率(%)食品 341,289 343,100 1,810 0.5低温物流 250,085 272,200 22,115 8.8売不動産 3,729 3,600 △129 △3.5上その他 4,043 4,700 656 16.2高調整額 △16,655 △14,200 2,455 -合 計 582,493 609,400 26,907 4.6食品 16,000 16,200 199 1.2低温物流 16,019 17,900 1,880 11.7営不動産 1,433 1,500 66 4.7業その他 366 400 33 9.2利益調整額 △1,381 △2,200 △818 -合 計 32,437 33,800 1,362 4.2経常利益 33,398 34,700 1,301 3.9親会社株主に帰属23,054 25,200 2,145 9.3する当期純利益1株当たり
92.0 100.6当期純利益(円)食品 22,648 24,379 1,731 7.6E低温物流 25,668 29,002 3,334 13.0B不動産 2,069 2,092 22 1.1Iその他 496 502 6 1.2TD調整額 △492 △1,312 △819 -A合 計 50,389 54,664 4,274 8.5簡食品 7.3 6.4 △0.9易R低温物流 6.1 5.6 △0.5OI不動産 7.3 7.3 △0.0Cその他 3.6 3.9 0.2(%)ROIC(連結)(%) 6.3 6.0 △0.3(注)1 年間の為替レートは、1米ドル157円、1ユーロ184円、1バーツ4.7円を想定しております。2 簡易ROIC=税引後営業利益÷主要使用資本(営業資金+有形無形固定資産)
② セグメント別の予想(イ) 食品事業売上高は、国内では付加価値商品や生活者の購買スタイルに合わせた価格帯での新商品の拡販を行うとともに、海外では北米のイノバジアン事業における価格改定や販売先の新規開拓を進めることで増収を見込んでおります。営業利益は、国内を中心に継続する原材料・仕入コストなどの上昇に対し、価格改定効果や増収効果などの施策効果で吸収し前期並みを見込んでおります。(ロ) 低温物流事業国内、海外での保管・輸配送等の一体運営の推進により集荷拡大を図ることや、ASEANでの低温物流会社の買収効果なども寄与し、増収、増益を見込んでおります。
(2) 設備投資等の状況及び次期の見通し(単位:百万円)設備投資等前期 当期 前期比 次期計画食品 9,880 11,082 1,201 30,000低温物流 22,748 23,972 1,224 30,000不動産 1,105 504 △600 800その他 88 46 △41 100調整額 681 1,266 584 600合 計 34,504 36,873 2,368 61,500(単位:百万円)減価償却費前期 当期 前期比 次期計画食品 9,209 8,225 △984 8,179低温物流 12,826 11,653 △1,172 11,102不動産 840 857 17 592その他 204 174 △30 102調整額 1,196 1,176 △19 887合 計 24,277 22,087 △2,189 20,864(注)次期計画につきましては、3月決算の会社は9か月間、12月決算の会社は12カ月間を連結対象期間とした計画数値を記載していることから、当期比は算出しておりません。《主な設備投資》当連結会計年度に実施した重要な設備投資の内容は、次のとおりであります。(単位:百万円)会社名 セグメント 設備投資当期計上額完成後の完了年月 所在地 設備の内容事業所名 の名称 総額(既計上額)増加能力タイ2025年 1,149 設備能力SCG Nichirei Logistics Co.,Ltd.パトゥム 低温物流 物流センターの新設 3,7819月 (3,781) 35,100tターニー県ポーランド2025年 338 設備能力Frigo Logistics Sp. z o.o.ノヴィ・ 低温物流 物流センターの新設 4,97011月 (4,970) 42,552tドゥヴル市ポーランド2026年 ウッチ・ 1,970 設備能力Frigo Logistics Sp. z o.o. 低温物流 物流センターの増設 2,0533月 ラドムスコ (1,970) 22,108t市2026年 福岡県 512 生産能力(株)ニチレイ・アイス 食品 工場の新設 ※2,8429月(予定) 北九州市 (512) 64t/日(注)1 「設備投資総額」の※は、計画数値であります。2 2025年9月完了のSCG Nichirei Logistics Co.,Ltd.の新設工事は2025年3月に稼働開始しており、現地通貨での設備投資総額は、8億6,410万バーツであります。3 2025年11月完了のFrigo Logistics Sp. z o.o.の新設工事は2024年12月に稼働開始しており、現地通貨での設備投資総額は1億3,540万ズロチであります。4 2026年3月完了のFrigo Logistics Sp. z o.o.の増設工事の現地通貨での設備投資総額は5,150万ズロチであります。注意事項この決算短信に記載されているニチレイの現在の計画、見通し、戦略などのうち、歴史的事実でないものは、将来の業績に関する見通しであります。将来の業績に関する見通しは、将来の営業活動や業績に関する説明における「確信」、「期待」、「計画」、「戦略」、「見込み」、「予測」、「予想」その他これらの類義語を用いたものに限定されるものではありません。これらの情報は、現在において入手可能な情報から得られたニチレイの経営者の判断に基づいております。実際の業績は、様々な重要な要素により、これらの業績見通しとは大きく異なる結果となる場合があります。このため、これらの業績見通しのみに全面的に依拠して投資判断されることは、お控えいただきますようお願いします。また、新たな情報、将来の事象、その他の結果にかかわらず、常にニチレイが将来の見通しを見直すとは限りません。実際の業績に影響を与えることが予想されるリスクや不確実な要素には、以下のようなものが含まれます。
1.ニチレイグループの事業活動を取り巻く経済情勢及び業界環境2.米ドル・ユーロを中心とした為替レートの変動3.商品開発から原料調達、生産、販売まで一貫した品質保証体制確立の実現性4.新商品・新サービス開発の実現性5.成長戦略とローコスト構造の実現性6.ニチレイグループと他社とのアライアンス効果の実現性7.偶発事象の結果 などただし、業績に影響を与える要素はこれらに限定されるものではありません。また、リスクや不確実な要素には、将来の出来事から発生する重要かつ予測不可能な影響も含まれます。
四半期 2026年3月期 第1四半期
出典: ニチレイ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/28710/140120250805530496.pdf)
1.経営成績等の概況(1)当四半期の経営成績等の概況経営成績等の概況については、本日(2025年8月5日)TDnet及び当社ウェブサイト(https://www.nichirei.co.jp/ir/library/brief.html)に掲載いたしました決算説明会資料に記載しておりますので、TDnetまたは当社ウェブサイト(https://www.nichirei.co.jp/ir/library/brief.html)より、2026年3月期第1四半期決算説明会資料3ページから9ページの「第1四半期実績」及び20ページの「貸借対照表の増減要因」をご覧ください。
(2)連結業績予想などの将来予測情報に関する説明当社グループ全体の予想2025年5月13日付の「2025年3月期 決算短信」で公表しました2026年3月期の通期の連結業績予想の変更はありません。(単位:百万円)通期対前期比較予想増減額 増減率(%)食品 412,000 △21,910 △5.0加工食品 329,500 17,916 5.8水産40,000 △18,668 △31.8畜産45,800 △21,615 △32.1売消去額 △3,300 456 -上低温物流 291,000 12,726 4.6高不動産4,800 △386 △7.5その他7,200 720 11.1-調整額 △15,000 6,769合 計 700,000 △2,080 △0.3食品24,200 2,937 13.8加工食品22,600 3,807 20.3水産 1,000 △413 △29.2畜産 500 △582 △53.8営業 消去額0 25 -利低温物流19,800 4,050 25.7益不動産 1,800 △100 △5.3その他1,100 10 0.9調整額 -△1,900 △212合 計45,000 6,684 17.4経常利益 45,800 5,921 14.8親会社株主に帰属29,500 4,768 19.3する当期純利益1株当たり
117.73当期純利益(円)(注)年間の為替レートは、1米ドル150円、1ユーロ160円、1バーツ4.4円を想定しております。注意事項この第1四半期決算短信に記載されているニチレイの現在の計画、見通し、戦略などのうち、歴史的事実でないものは、将来の業績に関する見通しであります。将来の業績に関する見通しは、将来の営業活動や業績に関する説明における「確信」、「期待」、「計画」、「戦略」、「見込み」、「予測」、「予想」その他これらの類義語を用いたものに限定されるものではありません。これらの情報は、現在において入手可能な情報から得られたニチレイの経営者の判断に基づいております。実際の業績は、様々な重要な要素により、これらの業績見通しとは大きく異なる結果となる場合があります。このため、これらの業績見通しのみに全面的に依拠して投資判断されることは、お控えいただきますようお願いします。また、新たな情報、将来の事象、その他の結果にかかわらず、常にニチレイが将来の見通しを見直すとは限りません。実際の業績に影響を与えることが予想されるリスクや不確実な要素には、以下のようなものが含まれます。
1.ニチレイグループの事業活動を取り巻く経済情勢及び業界環境2.米ドル・ユーロを中心とした為替レートの変動3.商品開発から原料調達、生産、販売まで一貫した品質保証体制確立の実現性4.新商品・新サービス開発の実現性5.成長戦略とローコスト構造の実現性6.ニチレイグループと他社とのアライアンス効果の実現性7.偶発事象の結果 などただし、業績に影響を与える要素はこれらに限定されるものではありません。また、リスクや不確実な要素には、将来の出来事から発生する重要かつ予測不可能な影響も含まれます。
四半期 2026年12月期 第1四半期
出典: ニチレイ 2026年12月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(推定)(https://www2.jpx.co.jp/disc/28710/140120260807513834.pdf)
1.経営成績等の概況(1)当四半期の経営成績等の概況経営成績等の概況については、本日(2026年8月7日)TDnet及び当社ウェブサイト(https://www.nichirei.co.jp/ir/library/brief.html)に掲載いたしました決算説明会資料に記載しておりますので、TDnetまたは当社ウェブサイト(https://www.nichirei.co.jp/ir/library/brief.html)より、2026年12月期第1四半期決算説明会資料4ページから7ページの「第1四半期実績」及び18ページの「貸借対照表の増減要因」をご覧ください。
(2)連結業績予想などの将来予測情報に関する説明当社グループ全体の予想当第1四半期までの実績を踏まえ、2026年5月12日付の「2026年3月期 決算短信」で公表しました2026年12月期の通期の連結業績予想を下記のとおり変更しております。(単位:百万円)通期対前期比較予想 前回予想比増減額 増減率(%)食品350,100 8,810 2.6 7,000低温物流 279,000 28,914 11.6 6,800売不動産 3,800 70 1.9 200上その他3,900 △143 △3.6 △800高調整額 – △4,100△18,300 △1,644合 計 618,500 36,006 6.2 9,100食品 14,500 △1,500 △9.4 △1,700低温物流営 16,600 580 3.6 △1,300業不動産1,500 66 4.7 -利その他100 △266 △72.7 △300益 – △500調整額 △2,700 △1,318合 計30,000 △2,437 △7.5 △3,800経常利益30,900 △2,498 △7.5 △3,800親会社株主に帰属20,400 △2,654 △11.5 △4,800する当期純利益1株当たり
81.40 △19.15当期純利益(円)(注)1.年間の為替レートは、1米ドル159円、1ユーロ184円、1バーツ4.7円を想定しております。
2.当社は2026年6月24日に開催された第108期定時株主総会において「定款一部変更の件」が承認されたことを受けて、2026年度より決算期を3月31日から12月31日に変更しております。また、決算日が12月31日以外の連結子会社についても、同様の変更を行っております。従いまして、決算期変更の経過期間となる2026年12月期の連結業績予想は、3月決算の会社につきましては9か月間(2026年4月1日から2026年12月31日)、12月決算の会社につきましては12か月間(2026年1月1日から2026年12月31日)を連結対象期間とした予想数値を記載しております。増減額と増減率(%)は、当社及び3月決算の連結子会社の前期業績を9か月(2025年4月1日から2025年12月31日)の期間に合わせて当期業績予想と比較した増減額と増減率です。注意事項この第1四半期決算短信に記載されているニチレイの現在の計画、見通し、戦略などのうち、歴史的事実でないものは、将来の業績に関する見通しであります。将来の業績に関する見通しは、将来の営業活動や業績に関する説明における「確信」、「期待」、「計画」、「戦略」、「見込み」、「予測」、「予想」その他これらの類義語を用いたものに限定されるものではありません。これらの情報は、現在において入手可能な情報から得られたニチレイの経営者の判断に基づいております。実際の業績は、様々な重要な要素により、これらの業績見通しとは大きく異なる結果となる場合があります。このため、これらの業績見通しのみに全面的に依拠して投資判断されることは、お控えいただきますようお願いします。また、新たな情報、将来の事象、その他の結果にかかわらず、常にニチレイが将来の見通しを見直すとは限りません。実際の業績に影響を与えることが予想されるリスクや不確実な要素には、以下のようなものが含まれます。
1.ニチレイグループの事業活動を取り巻く経済情勢及び業界環境2.米ドル・ユーロを中心とした為替レートの変動3.商品開発から原料調達、生産、販売まで一貫した品質保証体制確立の実現性4.新商品・新サービス開発の実現性5.成長戦略とローコスト構造の実現性6.ニチレイグループと他社とのアライアンス効果の実現性7.偶発事象の結果 などただし、業績に影響を与える要素はこれらに限定されるものではありません。また、リスクや不確実な要素には、将来の出来事から発生する重要かつ予測不可能な影響も含まれます。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。