宇久島メガソーラー事業の進捗描写を中心に定性文の中身が更新されたが、通期・四半期とも見出し構成・粒度は前年同様。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、クラフティア分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月28日 → 2026年4月28日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月25日 → 2026年7月30日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,474字 → 4,114字(前期比-8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(823字) → あり(823字)
変化の型: 出来事型
増えた要素
- 佐世保側交直変換所建設用地の取得予定(4月末)や地盤調査の説明
- 海外配電の建設用地に伴う建設工事契約締結を踏まえた完成時期の見通し変更
- SPCによるFIP制度・コーポレートPPA・社会情勢を踏まえた新たな収益改善スキーム見直しの検討
減った要素
- レンダーとの2025年度中のプロジェクトファイナンス組成に向けた検討の記述
- 宇久島工事を地区ごとに分割し同時並行的に施工している旨の進捗詳細
- コロナ影響による部材保管料・資機材/人件費アップを踏まえた工事採算性見直しの説明
要約: 宇久島メガソーラー事業の進捗説明が、前年の資金調達検討や工事分割の進捗状況から、今年は交直変換所建設用地の取得予定や新たな収益改善スキーム検討へと更新された。業績は増収増益に伸びたが、開示構成・粒度は前年同様で、事業進捗の中身が入れ替わっただけと判定した。
四半期決算短信の比較
文字数: 1,021字 → 1,084字(前期比+6.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(184字) → あり(184字)
変化の型: 出来事型
増えた要素
- 宇久島メガソーラー事業の完成予定時期(2027年度以降)の言及
- SPCによるFIP制度・PPA制度活用の検討および事業性向上の検証の説明
減った要素
- 海上保安庁への海上作業許可申請に向けた準備の記述
- 発電事業者との工事価格増額協議に関する言及
要約: 宇久島メガソーラー事業の進捗説明を軸に定性文を更新し、占用許可取得手続きの進展や交直変換所建設用地の使用権取得など内容が入れ替わった。受注高は増加したが売上・営業利益はやや減少し、粒度・構成は前年並み。
定性文の全文(前期・今期)
通期 2025年3月期
出典: クラフティア 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月28日(https://www2.jpx.co.jp/disc/19590/140120250325599979.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度の建設業界は、都市再開発や企業の設備投資を背景とした堅調な需要が継続する一方で、時間外労働上限規制の遵守に伴う施工力不足や物価の上昇、とりわけ人件費の高騰が懸念される中で推移しました。当社グループにおいても、過去最大規模の仕掛工事量を抱える中、施工要員の確保と長時間労働を生じさせない最適な要員体制の確立が重要であり、これらを直面する最大の課題と認識してまいりました。このような環境認識を踏まえ当社グループは、中期経営計画の最終年度である2024年度の経営基本方針のテーマについては、2023年度の「新しい時代に向けた生産性の向上」を引き継ぎ、その最重要取り組みを「働き方改革の加速」から「働きがいのある働き方改革へ」と改称したうえで、中期経営計画の重点課題の解決に向け、着実に取り組みを推進してまいりました。このような事業運営の結果、当連結会計年度の業績は、以下のとおりとなりました。〔連結業績〕工事受注高 452,113百万円 (前年同期比 2.6%増)売 上 高 473,954百万円 (前年同期比 1.0%増)営 業 利 益 41,388百万円 (前年同期比 8.9%増)経 常 利 益 44,434百万円 (前年同期比 4.9%増)親会社株主に帰属28,883百万円 (前年同期比 3.1%増)する当期純利益売上高については、設備工事業、その他ともに増加し、セグメント合計で前年同期から4,897百万円増の、473,954百万円となりました。営業利益は、前年同期から3,371百万円増加し、41,388百万円、経常利益は、2,071百万円増加し、44,434百万円、親会社株主に帰属する当期純利益は、865百万円増加し、28,883百万円となりました。事業の種類別セグメントの業績は、次のとおりです。(設備工事業)工事受注高は、都市再開発や半導体工場、物流施設などの旺盛な設備投資に裏打ちされた堅調な需要に対処すべく、営業・技術の連携による要員調整を徹底し、最適要員配置を踏まえた計画的な受注活動を進めた結果、前連結会計年度と比べ11,248百万円増加(2.6%増)し、452,113百万円となりました。売上高は、前年度以前に受注した大型案件の工事が進捗し、1,750百万円増加(0.4%増)し、454,373百万円となりました。また、セグメント利益(営業利益)については、大型案件の工事の進捗に伴う売上高の増加並びに工事利益率の向上により、前連結会計年度と比べ3,285百万円増加(9.5%増)し、37,993百万円となりました。宇久島メガソーラープロジェクトの海底ケーブル敷設につきましては、京セラや当社が中心として設立した発電事業者が、海底ケーブル敷設許可申請書に、関係者との協議状況や外部専門家の分析による港湾計画への影響を記した上申書を添付したものを行政機関に提出し、その後、行政プロセスに則り協議を適切に進めております。なお、海底ケーブル敷設に係る許可・申請のうち、宇久島沿岸の一部については、長崎県からの許可を取得済みです。発電事業の事業性につきましては、当初2023年度を予定していた発電開始時期の遅れを挽回すべく、京セラや当社を中心に、収益・コストの両面から改善に向けた施策を検討しています。パネルの発電効率の向上など技術的な施策による発電量の増加に加え、市場価格に補助金(プレミアム)が上乗せされるFIP制度への転換や発電事業者が発電した再生可能エネルギー由来の電気を直接需要家へ供給するコーポレートPPAなどの制度利用、卒FIT電源の活用による収益性の改善と事業期間の延長を目指しております。資金調達については、レンダーと2025年度中のプロジェクトファイナンスの組成に向けた検討を行っております。工事の進捗につきましては、工事全体の約7割のウエイトを占める宇久島島内の工事を、地区ごとに分割し同時並行的に本格的な施工を進めており、現時点では、2026年度中の完成を目指しております。工事の採算性につきましては、2025年3月末時点で改めて見直しを行い、コロナの影響等で工程が遅延したことによる、部材の保管料や資機材・人件費のアップを考慮したうえで、利益水準を引き下げておりますが、採算性が向上するよう努力いたします。今後は、発電事業の事業性を踏まえつつ、工事価格の増額を発電事業者と協議してまいります。なお、当社の発電事業者に対する工事未収入金等につきましては、発電事業者の資金調達の都度回収される見込みです。(その他)売上高は、材料及び機器の販売事業や環境分析・測定事業が増加したことなどから、前連結会計年度と比べ3,147百万円増加(19.1%増)し、19,580百万円となりました。また、セグメント利益(営業利益)については、処遇改善等による販売費及び一般管理費の増加に伴い、前連結会計年度と比べ199百万円減少(6.2%減)し、3,040百万円となりました。
(2)当期の財政状態の概況資産、負債及び純資産の概況(資産の部)流動資産は、シンジケートローンの返済や仕入債務の決済等による現金・預金の減少などにより、前連結会計年度末と比べ25,149百万円減少し、299,268百万円となりました。固定資産は、投資有価証券の取得による増加などにより、前連結会計年度末と比べ10,337百万円増加し、189,203百万円となりました。これらの結果、資産合計は前連結会計年度末と比べ14,812百万円減少し、488,472百万円となりました。(負債の部)流動負債は、シンジケートローンの返済による短期借入金の減少並びに仕入債務の決済による電子記録債務の減少などにより、前連結会計年度末と比べ47,997百万円減少し、147,529百万円となりました。固定負債は、長期借入金の増加などにより、前連結会計年度末と比べ12,158百万円増加し、28,789百万円となりました。これらの結果、負債合計は、前連結会計年度末と比べ35,839百万円減少し、176,319百万円となりました。(純資産の部)純資産合計は、配当金の支払いがあったものの、親会社株主に帰属する当期純利益の計上による利益剰余金の増加などにより、前連結会計年度末と比べ21,027百万円増加し、312,152百万円となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ、24,151百万円減少し、70,437百万円となりました。(営業活動によるキャッシュ・フロー)営業活動の結果増加した資金は、8,037百万円(前連結会計年度比35,932百万円の収入額の減少)となりました。これは、主に仕入債務の減少や法人税等の支払を、税金等調整前当期純利益の計上や売上債権の減少及び未成工事受入金の増加額が上回ったことによるものです。(投資活動によるキャッシュ・フロー)投資活動の結果支出した資金は、8,910百万円(前連結会計年度比6,595百万円の支出額の増加)となりました。これは、主に投資有価証券の取得によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果支出した資金は、23,933百万円(前連結会計年度比12,900百万円の支出額の増加)となりました。これは、主に配当金の支払や長期借入金の返済による支出が、長期借入金の調達による収入を上回ったことによるものです。
(4)次期の業績見通し今後の建設業界におきましては、民間の都市再開発や半導体関連施設、物流施設など、建設投資は底堅く推移するものと想定される一方で、不安定な国際情勢は米国における相互関税政策などで不透明感を増しております。また、国内においても為替相場の変動、物価高騰、労働需給の逼迫、更には米国の関税政策は国内企業の設備投資計画にも大きな影響を及ぼす可能性もあり、注視が必要な状況です。当社グループにおきましては、このような状況下で始まる中期経営計画ではこれまでの技術力強化を始めとした取り組みを深化させていくとともに、持続的な成長を支える人的資本経営、将来の安定収益確保に向けた投資戦略も強化していきます。中期経営計画の初年度となる2025年度の経営基本方針のテーマについては、「Challenge2025 ~技術の深化と成長への投資~」とし、中期経営計画の「財務目標」「非財務目標」の達成に向けて特に重点的に取り組む項目として掲げている11の取組施策と5つの投資戦略を実践し、当社グループの成長へと繋げてまいります。当社グループの経営上の目標を判断するための客観的な指標(KPI)は、経常利益、投下資本利益率(ROIC)、投資総額、株主還元であり、2029年度の目標値を、経常利益600億円、投下資本利益率(ROIC)10%以上とし、中期経営計画期間中の投資総額2,000億円、配当性向40%目安(累進配当)としております。4月28日に発表した次期の業績の見通しにつきましては、売上高4,900億円、経常利益475億円といたしております。なお、当該数値は、決算短信提出日現在において予測できる事情等を基礎とした次期の業績の見通しであり、その達成を保証するものではありません。以上の取り組みにより、次期(2026年3月期)の業績は次のように見込んでおります。〔連結業績〕工事受注高 4,850億円 (対当期比 7.3%増)売 上 高 4,900億円 (対当期比 3.4%増)営 業 利 益 445億円 (対当期比 7.5%増)経 常 利 益 475億円 (対当期比 6.9%増)親会社株主に帰属する320億円 (対当期比 10.8%増)当期純利益
(5)利益配分に関する基本方針及び当期・次期の配当利益配分につきましては、業績向上に向けた経営基盤強化・更なる事業拡大に必要な内部留保を確保しつつ、資本コストを意識した適正な財務体質の維持と株主還元に努めてまいります。配当につきましては、事業環境や業績、財務状況等を総合的に勘案し、連結配当性向25%を目安に、安定した配当を継続的に実施することで、株主の皆さまのご期待におこたえしてまいります。この基本方針に基づき、当期の期末配当金につきましては、今期の業績並びに株主還元の観点から、1株当たり75円の期末配当を実施いたします。これにより年間の配当金は、先に実施いたしました中間配当金の65円と合わせ、1株当たり140円となります。なお、次期(2026年3月)の配当方針につきましては、本日公表しました「配当方針の変更に関するお知らせ」に記載の通り「連結配当性向40%を目安として、安定配当を行うことを目的に、維持または増配を行う『累進配当』を実施する」としております。また、配当金につきましては、現時点での業績予想に基づき、1株当たり180円(うち中間配当金90円)を予定しております。
通期 2026年3月期
出典: クラフティア 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月28日
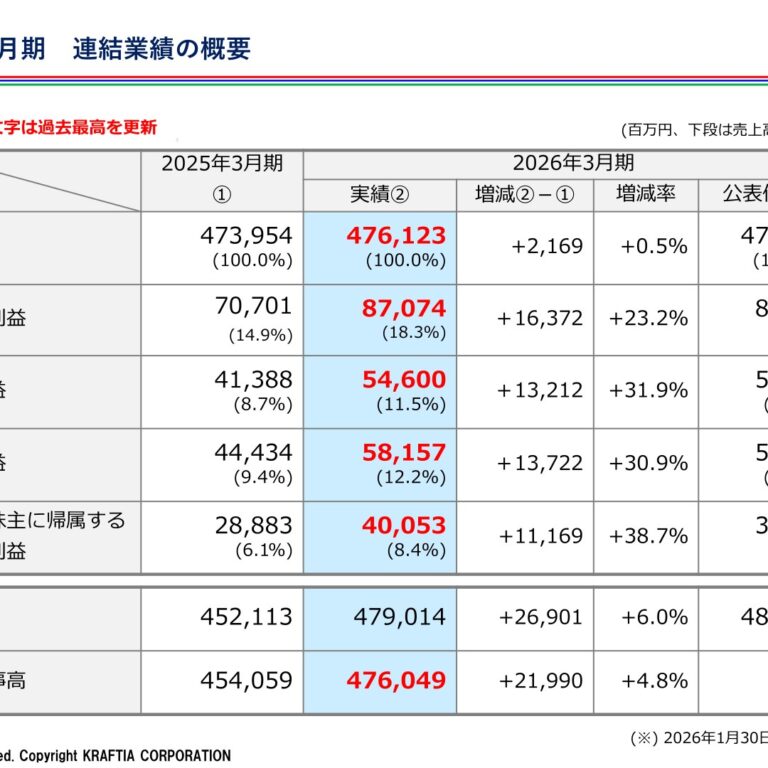
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度の建設業界は、民間の都市再開発やデータセンター関連施設など、建設投資は底堅く継続する一方で、不安定な国際情勢は米国における相互関税政策などで不透明感が増し、また、国内においても為替相場の変動、物価上昇、労働需給の逼迫、更には米国の関税政策は国内企業の設備投資計画にも大きな影響を及ぼす可能性もあり、注視が必要な状況で推移しました。当社グループにおいても、このような状況下で始まった中期経営計画ではこれまでの技術力強化を始めとした取り組みを深化させていくとともに、持続的な成長を支える人的資本経営、将来の安定収益確保に向けた投資戦略も強化してまいりました。中期経営計画の初年度である2025年度の経営基本方針のテーマについては、「Challenge2025 ~技術の深化と成長への投資~」とし、中期経営計画の「財務目標」「非財務目標」の達成に向けて特に重点的に取り組む項目として掲げている11の取組施策と5つの投資戦略を実践し、着実に取り組みを推進してまいりました。このような事業運営の結果、当連結会計年度の業績は、以下のとおりとなりました。〔連結業績〕工事受注高 479,014百万円 (前年同期比 6.0%増)売 上 高 476,123百万円 (前年同期比 0.5%増)営 業 利 益 54,600百万円 (前年同期比 31.9%増)経 常 利 益 58,157百万円 (前年同期比 30.9%増)親会社株主に帰属40,053百万円 (前年同期比 38.7%増)する当期純利益売上高については、設備工事業は増加、その他は減少し、セグメント合計で前年同期から2,169百万円増加の、476,123百万円となりました。営業利益は、前年同期から13,212百万円増加し、54,600百万円、経常利益は、13,722百万円増加し、58,157百万円、親会社株主に帰属する当期純利益は、11,169百万円増加し、40,053百万円となりました。事業の種類別セグメントの業績は、次のとおりです。(設備工事業)工事受注高は、首都圏や福岡の再開発案件、関西圏の統合型リゾート案件および、データセンター関連工事を中心に、諸物価の上昇を適切に価格へ転嫁しつつ、最適要員配置を踏まえた計画的な受注活動を進めた結果、前連結会計年度と比べ26,901百万円増加(6.0%増)し、479,014百万円となりました。売上高は、物価上昇を反映した価格転嫁等による配電委託工事などが増加し、3,150百万円増加(0.7%増)し、457,524百万円となりました。また、セグメント利益(営業利益)については、工事利益率の向上により、前連結会計年度と比べ13,226百万円増加(34.8%増)し、51,219百万円となりました。宇久島メガソーラー事業につきましては、引き続き、京セラや当社を中心として設立した発電事業者(以下、SPC)が、長崎県が管轄する海域の占用許可について、県および関係者と協議し取得の手続きを進めております。当該事業のEPC工事を請け負う当社は、工程上のクリティカルパスである佐世保側の交直変換所の建設用地を、4月末に取得する予定であることから、今後は、佐世保側の交直変換所建設や宇久島島内の工事に、当社グループの総力を傾注し、早期竣工に向け取り組んでまいります。なお、現時点での具体的な完成時期については、交直変換所建設用地の地盤調査を終えたうえで、建設工事の契約を締結することから2026年度中の完成から遅れる見通しです。一方で当社も出資するSPCでは、環境配慮等のコストも増加する中で、FIP制度への転換やコーポレートPPAの活用、社会情勢を踏まえた事業性向上施策など、新たな収益改善スキームへの見直しを検討しております。(その他)売上高は、材料及び機器の販売事業が減少したことから、前連結会計年度と比べ981百万円減少(5.0%減)し、18,598百万円となりました。また、セグメント利益(営業利益)については、利益率の向上により、前連結会計年度と比べ251百万円増加(8.3%増)し、3,292百万円となりました。
(2)当期の財政状態の概況資産、負債及び純資産の概況(資産の部)流動資産は、仕入債務の決済や戦略投資としての投資有価証券の取得等による現金・預金の減少などにより、前連結会計年度末と比べ965百万円減少し、298,303百万円となりました。固定資産は、戦略投資としての投資有価証券の取得による増加などにより、前連結会計年度末と比べ35,762百万円増加し、224,965百万円となりました。これらの結果、資産合計は、前連結会計年度末と比べ34,796百万円増加し、523,268百万円となりました。(負債の部)流動負債は、仕入債務の決済による電子記録債務の減少などにより、前連結会計年度末と比べ823百万円減少し、146,706百万円となりました。固定負債は、長期借入金の流動負債への振り替えに伴う減少などにより、前連結会計年度末と比べ3,871百万円減少し、24,917百万円となりました。これらの結果、負債合計は、前連結会計年度末と比べ4,695百万円減少し、171,624百万円となりました。(純資産の部)純資産合計は、配当金の支払いがあったものの、親会社株主に帰属する当期純利益の計上による利益剰余金の増加などにより、前連結会計年度末と比べ39,491百万円増加し、351,644百万円となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ、19,888百万円減少し、50,548百万円となりました。(営業活動によるキャッシュ・フロー)営業活動の結果増加した資金は、12,332百万円(前連結会計年度比3,675百万円の収入額の増加)となりました。これは、主に売上債権の増加や仕入債務の減少を、税金等調整前当期純利益の計上が上回ったことによるものです。(投資活動によるキャッシュ・フロー)投資活動の結果支出した資金は、18,143百万円(前連結会計年度比9,232百万円の支出額の増加)となりました。これは、主に戦略投資としての投資有価証券の取得によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果支出した資金は、14,307百万円(前連結会計年度比10,244百万円の支出額の減少)となりました。これは、主に配当金の支払いによるものです。
(4)次期の業績見通し今後の建設業界におきましては、引き続き、民間の都市再開発や物流施設、データセンター関連施設など、企業の設備投資に支えられた堅調な需要の継続が見込まれます。一方で、米国における相互関税政策や中国による対日輸出規制の強化、中東情勢の緊迫化など、不安定な国際情勢を背景に、先行きの不透明感は一段と高まっております。加えて、国内においても為替相場の変動、物価上昇、労働需給の逼迫などが継続するものと想定されており、建設業界を取り巻く事業環境の動向について、今後も継続的な注視が必要と認識しております。当社グループにおきましては、2年目を迎えた中期経営計画では、インフレによる物価上昇や人口減少による人手不足は継続的な経営課題であると認識しており、このような環境認識を踏まえ、2026年度の経営基本方針のテーマについては、「Challenge2026 未来を見据えた成長領域の確立」とし、特に重点的に取り組む項目として掲げている「11の取組施策」と「5つの投資戦略」を確実に実践し、当社グループの成長へと繋げてまいります。当社グループの経営上の目標を判断するための客観的な指標(KPI)は、経常利益、投下資本利益率(ROIC)、投資総額、株主還元であり、2029年度の目標値を、経常利益600億円、投下資本利益率(ROIC)10%以上とし、中期経営計画期間中の投資総額2,000億円、配当性向40%目安(累進配当)としております。次期の業績の見通しにつきましては、中期経営計画に掲げた施策を着実に推進してまいりますが、緊迫化する中東情勢に伴う資源価格等の変動が業績に与える影響について、現時点では不透明であるため、未定としております。今後、一定の見通しが明らかとなり、合理的な算定が可能となった時点において、速やかに開示いたします。なお、当該数値は、決算短信提出日現在において予測できる事情等を基礎とした次期の業績の見通しであり、その達成を保証するものではありません。以上の取り組みにより、次期(2027年3月期)の業績は次のように見込んでおります。〔連結業績〕工事受注高 4,950億円 (対当期比 3.3%増)売 上 高 5,000億円 (対当期比 5.0%増)営 業 利 益 555億円 (対当期比 1.6%増)経 常 利 益 590億円 (対当期比 1.4%増)親会社株主に帰属する405億円 (対当期比 1.1%増)当期純利益
(5)利益配分に関する基本方針及び当期・次期の配当利益配分につきましては、業績向上に向けた経営基盤強化・更なる事業拡大に必要な内部留保を確保しつつ、資本コストを意識した適正な財務体質の維持と株主還元に努めてまいります。配当につきましては、事業環境や業績、財務状況等を総合的に勘案し、連結配当性向40%を目安として、安定配当を行うことを目的に、維持または増配を行う『累進配当』を実施することで、株主の皆さまのご期待におこたえしてまいります。この基本方針に基づき、当期の期末配当金につきましては、今期の業績並びに株主還元の観点から、1株あたり110円から20円の増配を実施し、1株当たり130円の期末配当を実施いたします。これにより年間の配当金は、先に実施いたしました中間配当金の90円と合わせ、1株当たり220円となります。なお、次期(2027年3月期)の配当金につきましては、現時点での業績予想に基づき、1株当たり220円(うち中間配当金110円)を予定しております。
四半期 2026年3月期 第1四半期
出典: クラフティア 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月25日(https://www2.jpx.co.jp/disc/19590/140120250725520542.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の受注高は、首都圏の再開発案件を中心に、採算性を確保しつつ、目標とした案件を着実に受注したことから、126,056百万円(前年同期比8.7%増)となり、前年同四半期を上回りました。売上高は、工程の初期段階にある大型案件が比較的多いことなどから、100,568百万円(前年同期比6.2%減)となりました。営業利益は、工事利益率の向上により、11,098百万円(前年同期比8.1%増)となりました。経常利益は11,737百万円(前年同期比5.3%増)、親会社株主に帰属する四半期純利益は、7,719百万円(前年同期比0.5%減)となりました。宇久島メガソーラー事業の海底ケーブル敷設につきましては、宇久島みらいエネルギーホールディングス合同会社および宇久島みらいエネルギー合同会社が、長崎県佐世保市宇久島において進めている「宇久島メガソーラー事業(営農併設型太陽光発電計画)」に関し、佐世保市から市が管轄する海域の占用許可を取得(7月23日)いたしました。今後、長崎県から県が管轄する海域の占用について、県および関係者と協議し許可の取得手続きを進めます。当社は、上記の発電事業者が佐世保市および長崎県からの占用許可を取得した後、海上保安庁に対し海上作業許可申請書を提出するなど、海底ケーブル敷設工事の着手に向けた準備を進めてまいります。また、発電事業者の事業性を踏まえつつ、工事の採算性向上に向けた検討を進めると共に、工事価格の増額についても協議しております。
(2)財政状態に関する説明資産合計は、売上債権の回収による受取手形・完成工事未収入金等の減少などから、前連結会計年度末に比べ25,037百万円減少(5.1%減)し、463,434百万円となりました。負債合計は、仕入債務の決済による支払手形・工事未払金等の減少などから、前連結会計年度末に比べ27,645百万円減少(15.7%減)し、148,673百万円となりました。純資産合計は、配当金の支払いがあったものの、親会社株主に帰属する四半期純利益の計上による利益剰余金の増加などにより、前連結会計年度末に比べ2,608百万円増加(0.8%増)し、314,761百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年4月28日の決算発表時に公表しました業績予想からの変更はありません。
四半期 2027年3月期 第1四半期
出典: クラフティア 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月30日(https://www2.jpx.co.jp/disc/19590/140120260730503321.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の受注高は、首都圏、関西圏及び福岡都市圏における再開発案件や物流施設を中心に、諸物価上昇分の価格転嫁を進めるとともに、施工体制を踏まえた戦略的な受注活動の結果、146,350百万円(前年同期比16.1%増)となり、前年同期を上回りました。売上高は、前年同期と比べ工程の初期段階にある大型案件が比較的多く、出来高計上が限定的であったことから、98,696百万円(前年同期比1.9%減)となりました。営業利益は売上高の減少に伴い、10,731百万円(前年同期比3.3%減)となりました。経常利益は受取配当金等の増加などから、12,212百万円(前年同期比4.0%増)、親会社株主に帰属する四半期純利益は、8,415百万円(前年同期比9.0%増)となりました。宇久島メガソーラー事業については、引き続き、京セラや当社を中心として設立した発電事業者(以下、SPC)が、長崎県が管轄する海域の占用許可について、県及び関係者と協議し取得の手続きを進めております。当該事業のEPC工事を請け負う当社は、工程上のクリティカルパスである佐世保側の交直変換所について、その建設用地の使用権を2026年5月1日に取得しました。今後は、佐世保側の交直変換所建設や宇久島島内の工事に、当社グループの総力を傾注し、早期竣工に向け取り組んでまいります。(完成予定時期は2027年度以降となる見通し)一方で当社も出資するSPCでは、我が国のエネルギー施策に沿った、FIP制度やPPA制度の活用を検討しており、新たな収益改善スキームへの転換による事業性向上についてSPC内部で検証を行っております。
(2)財政状態に関する説明資産合計は、売上債権の回収による受取手形・完成工事未収入金等の減少などから、前連結会計年度末に比べ30,115百万円減少(5.8%減)し、493,153百万円となりました。負債合計は、仕入債務の決済による支払手形・工事未払金等の減少などから、前連結会計年度末に比べ30,133百万円減少(17.6%減)し、141,490百万円となりました。純資産合計は、配当金の支払いにより利益剰余金が減少したものの、保有する投資有価証券の時価評価によるその他有価証券評価差額金の増加などにより、前連結会計年度末に比べ17百万円増加(0.0%増)し、351,662百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年4月28日の決算発表時に公表しました業績予想からの変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。