通期は見出しを再編しつつESG経営の詳細説明を削除して23.5%減、四半期も見出しは維持したまま説明を簡素化して24%減となった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、積水ハウス分です。
通期: 2025年1月期決算短信 と 2026年1月期決算短信(開示日: 2025年3月6日 → 2026年3月5日)
四半期: 2026年1月期 第2四半期決算短信 と 2027年1月期 第2四半期決算短信(開示日: 2025年9月4日 → 2026年9月10日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,187字 → 7,032字(前期比-23.5%、減少)
見出し構成の変化: 追加: (1)当期の経営成績の概況, (2)当期の財政状態の概況, (3)当期のキャッシュ・フローの概況, (4)今後の見通し/削除: (1)経営成績に関する分析, (2)財政状態に関する分析
粒度の判定: 粗くなった
セグメント情報注記: あり(853字) → あり(574字)
変化の型: 構成変更型、簡素化型
増えた要素
- キャッシュ・フローの概況の独立見出し化「(3)当期のキャッシュ・フローの概況」
- 今後の見通しの独立見出し化「(4)今後の見通し」
- 第7次中期経営計画(2026年度~2028年度)の説明
減った要素
- ESG経営の詳細説明(環境・社会・ガバナンス、CDP評価、女性活躍推進等の記述一式)
- 旧見出し「(1)経営成績に関する分析」「(2)財政状態に関する分析」
要約: 見出しを4区分に再編し財政状態・キャッシュフロー・見通しを独立させたが、ESG経営(環境・社会・ガバナンス)に関する長大な説明が丸ごと削除され、全体の文字数は23.5%減少した。事業モデル別(戸建・賃貸・建築土木等)の業績説明自体は両期とも同程度残っているが、セグメント言及数や因果表現が減り粒度はやや粗くなった。
四半期決算短信の比較
文字数: 5,894字 → 4,479字(前期比-24%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: なし → なし
変化の型: 簡素化型
減った要素
- 一部個別取引・物件に関する詳細説明
要約: 見出し構成は前年同期と同じだが、各セグメントの業績説明が短縮され、文数・数値言及・セグメント言及・因果表現がいずれも減少した。業績予想の修正に関する説明は両期とも同様の形式で維持されている。
定性文の全文(前期・今期)
通期 2025年1月期
出典: 積水ハウス 2025年1月期 決算短信〔日本基準〕、開示日 2025年3月6日(https://www2.jpx.co.jp/disc/19280/140120250305589168.pdf)
1.経営成績等の概況(1)経営成績に関する分析(業務全般の概況)当期における世界経済は、各国の金融政策を背景とした物価情勢や国際金融資本市場の動向、地政学リスクが与える影響に注視が必要な状況が継続しているものの、米国において個人消費や設備投資の増加等、内需を中心とした景気拡大が継続するなど、総じて堅調に推移しました。また、わが国の経済は、個人消費の一部に弱い動きがみられたものの、企業の全般的な業況感の改善が継続する中、雇用・所得環境の改善もあり、緩やかに回復しています。住宅市場は、国内においては、建設コストが高止まりしている影響もあり新設住宅着工戸数が弱含みで推移していますが、持家や貸家の着工には底堅い動きもみられます。一方、米国では、住宅ローン金利が高水準で推移する中、住宅着工の調整局面や中古住宅の在庫減少が継続していますが、人口増に対する慢性的な住宅供給不足を背景に住宅に対する潜在需要は強く、持ち直しの動きもみられています。このような事業環境の中、当社グループは、2050年を見据えたグローバルビジョン“「わが家」を世界一幸せな場所にする”の実現に向け、「国内の“安定成長”と海外の“積極的成長”」を基本方針とする第6次中期経営計画(2023年度~2025年度)に基づき、ハード・ソフト・サービスを融合した様々な高付加価値提案等を積極的に推進しました。米国においては、過去50年以上にわたり良質な住宅を供給してきたM.D.C. Holdings, Inc.(以下「MDC社」)を2024年4月に当社の完全子会社とし、米国における戸建住宅事業の展開エリアを拡大しました。その結果、当期の業績は、売上高は4兆585億8千3百万円(前期比30.6%増)、営業利益は3,313億6千6百万円(前期比22.3%増)、経常利益は3,016億2千7百万円(前期比12.4%増)、親会社株主に帰属する当期純利益は2,177億5百万円(前期比7.6%増)となりました。事業モデル別の業績等は次のとおりです。なお、当期より、従来「その他」に計上していた連結子会社の一部のセグメントの区分を、「都市再開発事業」セグメントの区分に変更しており、当期における比較・分析は、変更後の事業セグメントの区分に基づいています。<請負型ビジネス>(戸建住宅事業)当事業の当期における売上高は4,790億9千1百万円(前期比1.7%増)、営業利益は460億6千9百万円(前期比
12.2%増)となりました。前期から全国展開を開始した新デザイン提案システム「life knit design」によるお客様の感性に寄り添う住まいづくりに加え、各分野の専門家で組織するDESIGN OFFICEチームによる戸建住宅のブランディング推進等により、2nd・3rdレンジの中高級商品の拡販に注力しました。ネット・ゼロ・エネルギー・ハウス(ZEH)「グリーンファースト ゼロ」をはじめ、大空間リビング「ファミリー スイート」、次世代室内環境システム「スマート イクス」や間取り連動スマートホームサービス「PLATFORM HOUSE touch」等の高付加価値提案が好評で、受注は好調に推移しました。
※また、前期から開始した木造住宅の耐震性向上を実現する共同建築事業「SI 事業」については、各地域におけるパートナー企業とのネットワークが着実に広がっています。当社独自の耐震技術「ダイレクトジョイント構法」をはじめとする安全・安心の技術をオープン化し、各パートナー企業が建築する木造住宅の基礎と構造躯体の施工を積水ハウス建設グループ各社が請け負うことで、国内の良質な住宅ストック形成と1stレンジ商品の強化を推進しています。
※SI(エス・アイ):S=スケルトン(建物の構造躯体)とI=インフィル(外装・内装)のこと(賃貸・事業用建物事業)当事業の当期における売上高は5,449億3千4百万円(前期比4.0%増)、営業利益は817億9千6百万円(前期比
4.8%増)となりました。当社独自のエリアマーケティングに基づき長期間にわたり入居需要の見込まれる都市部(S・Aエリア)を中心とした事業展開により、当社オリジナル構法を用いた3・4階建て賃貸住宅の拡販、ネット・ゼロ・エネルギーの賃貸住宅「シャーメゾンZEH」の普及に注力したことに加え、高い入居率と賃料水準を実現するプライスリーダー戦略が奏功し、賃貸住宅の受注は好調に推移しました。特に、太陽光パネルを住戸ごとに接続する「シャーメゾンZEH」においては、入居者がメリットを実感できる光熱費の節約やエシカル志向への対応を考慮した入居者売電方式が好評で、賃貸住宅受注に占めるZEH住戸割合が77%となりました。また、収益不動産拡大のための土地仕入及びESGソリューション提案の強化により、CRE(法人)・PRE(公共団体)事業における受注も好調に推移しました。戸建住宅事業で培ったノウハウをオフィス空間等に活用するネット・ゼロ・エネルギー・ビル(ZEB)「グリーンファースト オフィス」をはじめとした非住宅分野の提案強化を推進しています。(建築・土木事業)当事業の当期における売上高は3,250億2千4百万円(前期比18.3%増)、営業利益は152億1千8百万円(前期比
17.9%増)となりました。建築・土木事業ともに、工事原価が上昇傾向にあるものの、前期から続く旺盛な建設需要を背景に手持工事が順調に増加したことや、前期から当期にかけて受注した大型工事の良好な進捗が増収に寄与しました。また、競争案件における提案力強化をはじめとした戦略的な取り組みにより受注は好調に推移しました。<ストック型ビジネス>(賃貸住宅管理事業)当事業の当期における売上高は6,871億1千9百万円(前期比6.3%増)、営業利益は568億4百万円(前期比13.2%増)となりました。S・Aエリアを中心とした好立地に供給する高品質・高性能な賃貸住宅「シャーメゾン」の継続的な受注と、オーナーとのコミュニケーション強化により管理受託戸数が堅調に増加しました。既存管理物件については、リテナント時の賃料上昇、空室期間の短縮化を企図した戦略的なリーシング活動等を実施しています。入居者ファーストを目指し、アプリを用いた入居手続き・入居後の問い合わせ対応のオンライン化、ブロックチェーンを用いた入退去手続きのワンストップ対応等、DX推進による入居者ニーズに合わせたサービスの拡充により高水準の入居率と賃料を維持し、増収に寄与しました。(リフォーム事業)当事業の当期における売上高は1,838億6千8百万円(前期比5.1%増)、営業利益は266億2千4百万円(前期比
13.4%増)となりました。住宅ストックの資産価値向上と長寿命化を図るべく、戸建住宅では、家族構成やライフスタイルの変化に合わせた生活提案等の提案型リフォーム、断熱改修や最新の省エネ・創エネ・蓄エネ設備等を導入する環境型リフォームに注力しました。特に環境型リフォームにおいては、住生活空間に範囲を絞った「いどころ暖熱」や開口部断熱改修を中心に1999年に制定された次世代省エネ基準仕様の物件の断熱性能を更にレベルアップさせる提案を強化しました。また、賃貸住宅では、オーナーとのコミュニケーションを強化し、マーケット分析に基づく入居者ニーズをとらえたリノベーション提案に注力しています。これらの取り組みにより、受注は好調に推移しました。<開発型ビジネス>(仲介・不動産事業)当事業の当期における売上高は3,560億6千万円(前期比23.4%増)、営業利益は289億7千1百万円(前期比12.0%増)となりました。とりわけ積水ハウス不動産各社においては、継続的に事業法人や金融機関など引合ルートの拡大や深化に取り組み、良質な販売用不動産の仕入れ強化と販売ルートの拡大に注力した結果、住宅用地を中心とした販売用不動産の売却が順調に進捗しました。仲介事業についても、当社グループの全国ネットワークと多彩な販売ルートの活用により堅調に推移しています。(マンション事業)当事業の当期における売上高は1,024億9千4百万円(前期比6.4%減)、営業利益は146億4千8百万円(前期比
16.4%減)となりました。物件引渡し時期の端境期に重なった影響などもあり減収となるも、「グランドメゾン代官山 THE PARK」(東京都渋谷区)の引渡しが完了したほか、「グランドメゾン北堀江レジデンス」(大阪市西区)の引渡しが順調に進むなど、販売物件の引渡しは計画通りに進捗しました。東京・名古屋・大阪・福岡の中心地を戦略エリアとして集中的に展開する高付加価値の分譲マンション「グランドメゾン」については、ブランド価値の更なる向上を図るべく開発用地を厳選したうえで、生涯住宅思想に基づく設計・デザインを追求するとともに、家庭部門の脱炭素化への貢献を目指して全住戸ZEH仕様とするなど、環境配慮に関する先進技術の採用を積極的に進めています。これらの取り組みが評価され、「グランドメゾン武蔵小杉の杜」(川崎市中原区)、「グランドメゾン福岡 鴻臚館前」(福岡市中央区)等の販売が好調に推移しました。また、JV9社にて共同開発を進めている「グラングリーン大阪」内に建築中の分譲マンション「グラングリーン大阪 THE NORTH RESIDENCE」(大阪市北区)についても、完売となりました。(都市再開発事業)当事業の当期における売上高は1,240億2千1百万円(前期比8.2%減)、営業利益は266億6千5百万円(前期比
18.8%増)となりました。積水ハウス・リート投資法人に「プライムメゾン湯島」(東京都文京区)など都市型賃貸マンション「プライムメゾン」9物件を売却した他、投資家の旺盛な投資意欲を背景に、「W OSAKA」(大阪市中央区)の持分などホテル物件の売却を積極的に進めました。また、当社が保有を継続する物件については、「プライムメゾン」等の入居率が堅調に推移しました。また、日本生命保険相互会社との共同事業として開発を進めてきた高層オフィスビル「赤坂グリーンクロス」(東京都港区)が2024年5月に竣工するとともに、JV9社で進めてきたJR大阪駅に隣接する合わせて約9.1haの大規模複合開発「グラングリーン大阪」(大阪市北区)が2024年9月に先行まちびらきを迎えました。<国際ビジネス>(国際事業)当事業の当期における売上高は1兆2,785億1千1百万円(前期比150.2%増)、営業利益は789億4千5百万円(前期比61.4%増)となりました。米国では、戸建住宅事業においては、住宅ローン金利の高止まりの影響で中古住宅が在庫不足となり、新築住宅へのニーズが高まったことから既存ビルダーの受注・引渡しが好調に推移したことに加え、米国での更なる事業展開エリアの拡大に向け2024年4月にMDC社を完全子会社化したことにより増収となりました。また、コミュニティ開発事業も好調に推移し増収となりました。賃貸住宅開発事業においては、出口戦略の強化を推進し、新たな売却先となる積水ハウス・リート投資法人が組成したSPCに対して、「The Ivey on Boren」(シアトル)と「City Ridge」(ワシントンD.C.)の一部の引渡しが完了したことで増収となりました。オーストラリアでは、戸建住宅の受注が改善傾向で推移し、マンション開発事業においてはシドニー近郊の分譲マンション「Melrose Park」の一部持分売却が2024年9月に完了したものの、大型開発物件を前期に引渡した影響により減収となりました。<その他>当事業の当期における売上高は140億6千6百万円(前期比25.9%増)、営業利益は24億6千6百万円(前期比
51.3%増)となりました。<ESG経営>ESG経営のリーディングカンパニーを目指す当社グループは、第6次中期経営計画において「住まいを通じて環境課題の解決に貢献」「従業員の自律を成長ドライバーにする」「イノベーション&コミュニケーション」を基本方針とし、積水ハウスグループらしい「全従業員参画型ESG経営」を推進しています。環境面では、ZEH基準をクリアする戸建住宅「グリーンファースト ゼロ」を発売してからの累積販売棟数が8万棟を超え、2023年度の新築戸建住宅ZEH比率が95%と過去最高を更新するとともに、賃貸住宅「シャーメゾン」や分譲マンション「グランドメゾン」等の集合住宅におけるZEH化、非住宅建築物におけるZEB化を推進してきました。住宅物流の分野においても、いわゆる「2024年問題」を受けたドライバー不足と脱炭素社会への貢献に向けたこれらの課題に対応すべく、センコー株式会社、旭化成ホームズ株式会社及び積水化学工業株式会社と協業を開始しました。生物多様性保全に向けた取り組みとしては、住宅事業を通じ地域の気候風土・鳥や蝶等と相性の良い在来樹種を中心とした植栽を提案する「5本の樹」計画の推進に加え、国際目標であるネイチャー・ポジティブの実現に向け共創を推進してきた株式会社シンク・ネイチャーとともに、お客様の庭における生物多様性保全効果を最大化できる樹木等を提案する「生物多様性可視化提案ツール(仮称)」を2024年6月に共同開発しました。これに加えて、住宅業界におけるサーキュラーエコノミー移行を目指し、具体的なアクション「家がまた誰かの家に生まれ変わる『循環する家』 Circular Design from House to House」と2050年までの達成目標を、2024年12月に宣言しました。このような取り組みを推進した結果、国際環境非営利団体CDPから「フォレスト」で3年連続、「水セキュリティ」で2年連続の最高評価「Aリスト」に選定されました。社会性向上に関しては、重要な経営戦略の一つである「女性活躍の推進」において、2014年から開始している女性管理職候補者研修「積水ハウス ウィメンズ カレッジ」が10年経過するなど、女性のキャリアパスの形成支援や女性がリーダーシップを発揮しやすい環境の整備が進んだことにより、女性管理職が着実に増加しました。また、当社及び積水ハウス イノベーション&コミュニケーション株式会社は、「住まいと暮らし」にまつわる社会課題解決へ向けた事業創造と人財育成をさらに加速させるべく、2024年9月、「赤坂グリーンクロス」内に、オープンイノベーション施設「InnoCom Square(イノコム・スクエア)」を開設しました。これに加えて、第2回「積水ハウス大工選手権大会 WAZA 2024」を2024年11月に開催し、当社グループのコアコンピタンスの一つである「施工力」を支える大工職人に改めて敬意を表すとともに、その高い技能と仕事そのものの魅力を積極的に発信しました。ガバナンス面では、トップマネジメント・事業マネジメント両輪でガバナンス強化を推進する第6次中期経営計画の方針のもと、取締役会においては、第三者機関による2023年度の実効性評価の結果及びMDC社の完全子会社化を受けて、グローバルレベルでのグループ経営や財務の観点から討議を行う機会が増加し、DX・IT・セキュリティの議論も進捗しました。米国戸建住宅事業においては、MDC社のPMIを米国の既存グループビルダーを含めて本社各部と連携の上で推進する体制を構築するなど、グループガバナンスのグローバル展開を進めています。(今後の見通し)世界経済は、各国におけるインフレ率の低下と漸進的な政策金利の引き下げが景気の押し上げ要因として見込まれるものの、米国における経済政策の動向、ならびに為替変動や地政学リスクが、エネルギーや原材料価格及び調達コストに与える影響に注視が必要な状況が継続するものとみられます。国内の住宅市場では、資材価格や労務費の上昇を受けた建設費の高騰が需要を下押ししているものの、人生100年時代の到来によるライフスタイル・価値観の多様化、気候変動に伴う自然災害の激甚化、及び長期優良住宅の認定制度の見直しや建築物省エネ法の改正等を背景に、省エネルギー性能が高い住宅等、安全・安心と快適性・環境配慮を両立する高品質な住宅へのニーズが高まることが想定され、多様化する顧客のニーズへの対応が求められます。また、アメリカの住宅市場では、高水準で推移する住宅ローン金利の影響により住宅着工は調整局面にあるものの、安定的な人口増と良質な住宅の供給不足を背景とした潜在的な需要は強く、物価と金利水準の安定化とともに回復することが想定される新築住宅需要の顕在化への対応が求められます。当社は、このような事業上の課題認識に基づき、2050年を見据えたグローバルビジョン“「わが家」を世界一幸せな場所にする”の実現に向けて2023年3月に策定・公表した、「国内の“安定成長”と海外の“積極的成長”」を基本方針とする第6次中期経営計画(2023年度~2025年度)を推進していきます。当社グループのコアコンピタンスである「技術力」「施工力」「顧客基盤」と、商品・技術開発から、営業・設計・施工・アフターサービスまで、住まいづくりに関わる全てのプロセスを当社グループが担う独自のバリューチェーンを活かし、既存事業の深化と拡張を図ります。また、日本で培った積水ハウステクノロジーの移植による海外での事業展開や、社会・事業環境の変化への対応やデジタル技術の活用による新規事業の開拓と拡張を推進します。国内においては、戸建住宅ブランドの強化を図るべく、3ブランド戦略を深化させ、新たに「SI事業」に取り組み、1stレンジの強化を図ります。また、徹底したエリア戦略に基づく高付加価値「シャーメゾン」ブランドの向上とともに、CRE(法人)やPRE(公共団体)事業を強化させることで事業領域を拡張させ、国内事業の安定成長を図ります。また、第5次中期経営計画からサービスを開始した、新しいライフスタイルの基盤「健康」「つながり」「学び」を住宅にインストールする「プラットフォームハウス構想」の推進やIoTの活用など、新規事業の開拓を継続・推進するとともに、DXを活用したサービスやマネジメント業務を新たに取り入れ、積水ハウステクノロジーとして国際事業に活かすなど、新規事業の拡張を目指します。2025年2月には、当社の連結子会社である積水ハウス不動産グループ各社を、各事業の専門性強化を目的として仲介・不動産事業専門の積水ハウス不動産株式会社と賃貸事業専門の積水ハウスシャーメゾン各社に再編するとともに、当社アフターサービス事業を分社化し、当該事業を承継した積水ハウスサポートプラス株式会社にて、アフターサービスの高付加価値化を積極的に推進する体制を構築しました。このように、第6次中期経営計画期間においては、「事業の探索と深化」の両利きの経営を実践しながら国内及び海外双方の成長戦略を遂行し、さらなる企業価値の向上を図ります。加えて、従業員のキャリア自律支援やベクトルの一致、ダイバーシティ、エクイティ&インクルージョンの推進等の取り組みを通じ、当社グループの更なる人財価値の向上を図り、グローバル企業としての成長を加速させます。財務面においては、資本効率を意識した成長投資の推進と財務健全性のバランスを保つことが重要という認識のもと、キャッシュリターン創出力の強化によるROE向上と、ESG経営推進の相乗効果により企業価値の向上を目指します。成長投資は、国内外の不動産投資と、人財、IT・DX、研究開発、M&A等への成長基盤投資を積極的に実施します。引き続き、財務健全性及び信用格付けを意識した財務運営を行い、成長戦略と財務戦略の両立に取り組みます。2024年4月に完了したMDC社(本社:米国コロラド州)の買収により、第6次中期経営計画において設定した3ヵ年合計2,000億円の新規事業・M&A投資枠を大きく超過したことで、一時的に財務健全性にストレスがかかる状況となっていますが、買収資金のパーマネント化において、調達額の50%に対し格付機関より資本性の認定を受けられる公募ハイブリッド社債を2024年7月に発行するなど、信用格付けを意識した財務運営を行うとともに、MDC社の買収により強化されたキャッシュ・フロー創出力を活用することにより、成長戦略を支える財務基盤の更なる強化を図ります。株主還元については、中期的な平均配当性向を40%以上とし、株主還元の更なる安定性向上を図るべく第6次中期経営計画期間の1株当たり配当金の下限を年間110円(2022年度実績)とするとともに、機動的な自己株式取得の実施により株主価値向上を図ります。2025年度の連結業績予想につきましては、売上高は4兆5,000億円(当期比10.9%増)、営業利益は3,620億円(当期比9.2%増)、経常利益は3,390億円(当期比12.4%増)、親会社株主に帰属する当期純利益は2,320億円(当期比6.6%増)としています。また、配当につきましては、第2四半期末配当72円、期末配当72円の通期144円を予定しています。
(2)財政状態に関する分析当連結会計年度における総資産は、MDC社を買収したことに伴う販売用不動産の増加等により1兆4,560億5千万円増加し、4兆8,088億4千8百万円となりました。負債は、長期借入金の増加や社債の発行等により1兆2,315億3百万円増加し、2兆7,902億4千9百万円となりました。純資産は、親会社株主に帰属する当期純利益の計上等により2,245億4千6百万円増加し、2兆185億9千9百万円となりました。営業活動による資金は、税金等調整前当期純利益の計上等により628億8千5百万円の増加(前期比472億2百万円資金増)となりました。投資活動による資金は、MDC社等の買収に伴う子会社株式の取得等により6,976億8千7百万円の減少(前期比6,285億6千2百万円資金減)となりました。財務活動による資金は、長期借入れによる収入や社債の発行による収入等により7,209億6千7百万円の増加(前期比7,144億8千3百万円資金増)となりました。結果として、当期の現金及び現金同等物の残高につきましては、前期末に比較して974億5百万円増加の3,903億7百万円となりました。
通期 2026年1月期
出典: 積水ハウス 2026年1月期 決算短信〔日本基準〕、開示日 2026年3月5日
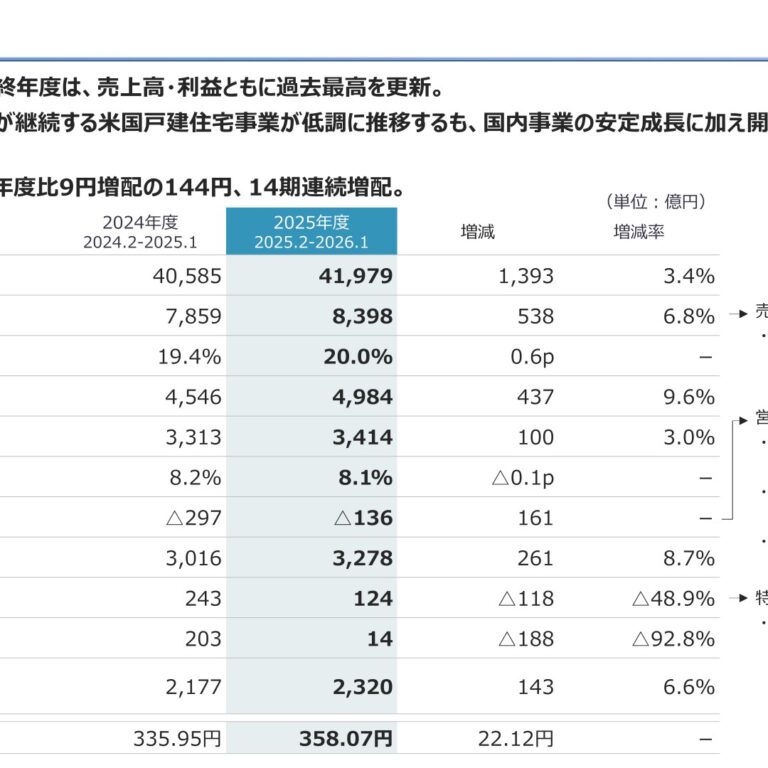
1.経営成績等の概況(1)当期の経営成績の概況(業務全般の概況)当期における世界経済は、米国の関税政策を巡る動き等による先行き不透明感の高まりや地政学リスクの継続により、各国の金融政策・通商政策を背景とした物価情勢及び国際金融資本市場の変動について、引き続き注視が必要な状況となりました。また、わが国の経済は、米国の関税政策等の影響が景気を下押しするリスクに留意が必要な中、物価上昇等により消費者マインドへの影響は見られるものの、雇用・所得環境の改善の動きが継続し、個人消費に持ち直しの動きが見られました。国内の住宅市場では、建築物省エネ法等の改正に伴う駆け込み需要の動きが見られましたが、その反動や建設コスト高騰の影響もあり、持家や貸家の新設住宅着工戸数は弱含みで推移しています。一方、米国では、慢性的な住宅不足を背景とした新築住宅に対する潜在需要は依然として強いものの、低下傾向の住宅ローン金利や関税政策等による先行き不透明感から顧客の様子見姿勢が継続したことによる需要鈍化に加え、建設コストの上昇等から新規の住宅着工に慎重な動きが見られました。このような事業環境の中、当社グループは、2050年を見据えたグローバルビジョン“「わが家」を世界一幸せな場所にする”の実現に向け、「国内の“安定成長”と海外の“積極的成長”」を基本方針とする第6次中期経営計画(2023年度~2025年度)に基づき、ハード・ソフト・サービスを融合した様々な高付加価値提案等を積極的に推進しました。第6次中期経営計画(2023年度~2025年度)最終年度である当期の業績は、売上高は4兆1,979億2千2百万円(前期比3.4%増)、営業利益は3,414億2百万円(前期比3.0%増)、経常利益は3,278億円(前期比8.7%増)、親会社株主に帰属する当期純利益は2,320億9千5百万円(前期比6.6%増)となりました。また、第6次中期経営計画3ヵ年の業績は、策定時の計画を上回る結果となりました。事業モデル別の業績等は次のとおりです。<請負型ビジネス>(戸建住宅事業)当事業の当期における売上高は4,789億5千2百万円(前期比0.0%減)、営業利益は480億3千5百万円(前期比
4.3%増)となりました。お客様一人ひとりの“感性”を住まいに映し出すデザイン提案システム「life knit design」の活用やグループ連携による提案力の向上、生産から出荷までの邸別生産体制の強化等の取り組みに加え、政府による「子育てグリーン住宅支援事業」等の後押しもあり受注は堅調に推移しました。価格レンジ別戦略として、2ndレンジ商品における分譲地との一体提案や、3rdレンジ商品における当社「DESIGN OFFICEチーム」によるブランディング推進など、中高級商品の拡販に注力するとともに、1stレンジ商品においては、各パートナー企業が建築する木造住宅の基礎と構造躯体の施工を当社グループ各社が請け負う共
※1同建築事業「SI 事業」を積極的に推進し、国内の良質な住宅ストック形成に貢献しています。
※22024年度において戸建住宅ZEH比率 が96%と過去最高を更新したネット・ゼロ・エネルギー・ハウス(ZEH)「グリーンファースト ゼロ」をはじめ、大空間リビング「ファミリー スイート」、間取り連動スマートホームサービス「PLATFORM HOUSE touch」、家具・内装等の高付加価値提案の推進により、戸建住宅ブランドの強化が進捗しました。
※1 SI(エス・アイ):S=スケルトン(建物の構造躯体)とI=インフィル(外装・内装)のこと※2 戸建住宅ZEH比率:当社が建築した戸建住宅(北海道の請負・分譲住宅は除く) に占めるZEHの割合を表した指標。集計対象期間は2024年4月1日~2025年3月31日。(賃貸・事業用建物事業)当事業の当期における売上高は5,648億1千3百万円(前期比3.6%増)、営業利益は878億2千6百万円(前期比
7.4%増)となりました。当社独自に選定した長期間にわたり入居需要が見込まれる都市部(S・Aエリア)を中心とした事業展開を推進し、その中でも特に駅近で利便性の高い地域(Sエリア)において、当社オリジナル構法を用いた3・4階建て賃貸住宅の拡販、ネット・ゼロ・エネルギーの賃貸住宅「シャーメゾンZEH」の普及に注力しました。これらのエリアマーケティングに基づくプライスリーダー戦略と、高い入居率・賃料水準を背景とした長期安定経営の提案により、賃貸住宅の受注は堅調に推移しました。特に、「シャーメゾンZEH」においては、太陽光パネルが住戸ごとに接続されている入居者売電方式により、入居者が光熱費節約のメリットを実感できることが好評で、高い入居率につながっています。その結果、賃貸住宅受注に占めるZEH住戸割合は77%となりました。また、ESGソリューション提案や法人の事業承継ニーズへの対応強化により、CRE(法人)・PRE(公共団体)事業における受注も好調に推移しており、戸建住宅事業で培ったノウハウをオフィス空間等に活用するネット・ゼロ・エネルギー・ビル(ZEB)「グリーンファースト オフィス」をはじめとした非住宅分野の提案強化を推進しました。(建築・土木事業)当事業の当期における売上高は3,022億9千3百万円(前期比7.0%減)、営業利益は220億4千9百万円(前期比
44.9%増)となりました。建築・土木事業ともに、大型工事の順調な進捗や追加変更工事の獲得等により、採算性が向上しました。特に建築事業については、資材価格高騰や人件費増加等の受注価格への転嫁が進んだことに加え、大型官庁工事の採算性が改善しました。受注についても、良好な環境は継続し、建築事業の大型官庁工事、土木事業の民間工事で受注が好調に推移しました。<ストック型ビジネス>(賃貸住宅管理事業)当事業の当期における売上高は7,126億2千1百万円(前期比3.7%増)、営業利益は689億9千6百万円(前期比
21.5%増)となりました。S・Aエリアを中心とした好立地に供給する賃貸住宅「シャーメゾン」の継続的な受注に加え、当期より賃貸事業専門のグループ会社として営業を開始した積水ハウスシャーメゾンPM各社において、オーナー及び入居者に対してよりきめ細かなサービスの提供が可能となる体制整備が進んだことから、管理受託戸数が増加しました。既存管理物件については、退室後における原状回復工事期間や新たな申込みから入居日までの期間など空室期間の短縮化を企図した戦略的なリーシング活動により高水準な稼働率を維持するとともに、リテナント時におけるバリューアップ等を通じた賃料上昇に注力しています。また、アプリやブロックチェーンを用いた入退去手続きのワンストップ対応等のDX推進、入居後のトラブル対応サービスの拡充等により、入居者満足度及び「シャーメゾン」ブランド価値の向上に努めました。(リフォーム事業)当事業の当期における売上高は1,879億5千8百万円(前期比2.2%増)、営業利益は279億6千6百万円(前期比
5.0%増)となりました。戸建住宅では、当社グループのアフターサービス事業を担う積水ハウスサポートプラス株式会社が当期より営業を開始したことにより、グループ連携がさらに深まりオーナーとのコミュニケーションが一層強化されました。特に、家族構成やライフスタイルの変化に合わせた生活提案等の提案型リフォームにおいて、「life knitdesign」の思想を取り入れた大型リノベーション提案を強化するとともに、断熱改修や最新の省エネ・創エネ・蓄エネ設備等を導入する環境型リフォームにおいて、住生活空間に範囲を絞った「いどころ暖熱」や開口部の断熱改修を中心に国等の補助金を活用した提案を強化しました。また、賃貸住宅では、エリア・間取り・築年数別にマーケット分析を実施し、オーナーの資産価値向上に資する間取り変更等のフルリノベーション提案に注力しています。これらの取り組みにより、リフォーム事業全体の受注は好調に推移しました。<開発型ビジネス>(仲介・不動産事業)当事業の当期における売上高は3,945億9百万円(前期比10.8%増)、営業利益は309億1千5百万円(前期比6.7%増)となりました。とりわけ当期より“地域№1の「住まい」に強い不動産会社”を目指し、仲介・不動産事業専門のグループ会社として営業を開始した積水ハウス不動産株式会社においては、前期まで6社に分かれていた同事業を1社に統合したことにより、良質な販売用不動産の仕入や販売先開拓を強化するための情報・課題をより迅速に共有化する体制整備が進み、これまで以上に事業法人や金融機関など引合ルートの拡大や深化に取り組んだ結果、不動産事業については、住宅用地を中心とした販売用不動産の売却が順調に進捗しました。仲介事業についても、当社グループ間の連携に加え、全国ネットワークと多彩な販売ルートの活用により堅調に推移しました。(マンション事業)当事業の当期における売上高は1,228億4千4百万円(前期比19.9%増)、営業利益は180億6千2百万円(前期比
23.3%増)となりました。「グランドメゾン武蔵小杉の杜」(川崎市中原区)及び「グランドメゾン福岡 The Central Luxe」(福岡市中央区)の引渡しが順調に進むなど、販売物件の引渡しは計画通りに進捗しました。当社の分譲マンション「グランドメゾン」については、東京・名古屋・大阪・福岡の中心地に特化し集中的に展開することで、安定した需要が継続しています。また、家庭部門の脱炭素化への貢献を目指して全住戸ZEH仕様とすることに加えて、建物長寿命化の観点から進める長期優良住宅の認定実績が着実に積み上がりました。加えて、各物件の魅力を最大限に活かす企画の策定や、各戦略エリアに根差した情報発信拠点「GM BASE」を順次開設するなど、「グランドメゾン」のプレゼンスは着実に向上しています。これらの取り組みが奏功し、「グランドメゾン One 大濠 Park」(福岡市中央区)及び「グランドメゾン THE 白金台」(東京都港区)等の販売が好調に推移しました。(都市再開発事業)当事業の当期における売上高は1,646億3千4百万円(前期比32.7%増)、営業利益は459億9千2百万円(前期比
72.5%増)となりました。まちづくりの展開エリアとして東京・名古屋・大阪・福岡の中心地に特化する戦略が奏功し、その良好な売却環境を背景に、大型物件の持分を含め、複数の物件売却が計画以上に進捗しました。また、当社が引き続き保有する「プライムメゾン」等の物件では、入居率が堅調に推移しました。なお、当社が一部を出資する特定目的会社における保有不動産の引渡しが完了し、持分法投資利益を計上しました。<国際ビジネス>(国際事業)当事業の当期における売上高は1兆2,863億5千8百万円(前期比0.6%増)、営業利益は391億2百万円(前期比
50.5%減)となりました。※米国戸建住宅事業においては、2024年4月に買収したM.D.C. Holdings, Inc.の業績が当期初より貢献したものの、米国経済の先行き不透明感に伴う顧客の様子見姿勢の継続を受けたインセンティブ増加に加え、棚卸資産評価損の計上等が利益を押し下げた結果、営業利益は減益となりました。米国コミュニティ開発事業においては、新規取得した物件が収益に寄与し、堅調に推移しました。米国賃貸住宅開発事業においては、積水ハウス・リート投資法人が組成したSPCに対して、「City Ridge」(ワシントンD.C.)の追加売却分と、「San Diego CourtHouse Middle棟」(サンディエゴ)の引渡しを完了しました。また、オーストラリアにおいては、シドニーの「Orchards Lumia棟」、「Sanctuary Laguna棟・Glade棟」及び「Melrose Park Village棟」、ブリスベンの「West Village Allere棟」の引渡しが進捗しました。
※ 2025年9月に、「M.D.C. Holdings, Inc.」の商号を「SEKISUI HOUSE U.S., Inc.」に変更しました。<その他>当事業の当期における売上高は164億5千1百万円(前期比17.0%増)、営業利益は32億3百万円(前期比29.9%増)となりました。
(2)当期の財政状態の概況当連結会計年度における総資産は、販売用不動産の増加等により1,977億8千9百万円増加し、5兆66億3千7百万円となりました。負債は、未払法人税等及び有利子負債の増加等により281億5千1百万円増加し、2兆8,184億円となりました。純資産は、親会社株主に帰属する当期純利益の計上等により1,696億3千7百万円増加し、2兆1,882億3千7百万円となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、営業活動により2,163億2千5百万円増加し、投資活動により731億7千2百万円、財務活動により932億5千5百万円それぞれ減少した結果、前連結会計年度末と比較して446億1千8百万円増加となり、当連結会計年度末の資金残高は4,349億2千5百万円となりました。当連結会計年度における各キャッシュ・フローは次のとおりです。(営業活動によるキャッシュ・フロー)営業活動による資金は、税金等調整前当期純利益の計上等により2,163億2千5百万円の増加(前期比1,534億4千万円資金増)となりました。(投資活動によるキャッシュ・フロー)投資活動による資金は、有形固定資産の取得等により731億7千2百万円の減少(前期比6,245億1千4百万円資金増)となりました。(財務活動によるキャッシュ・フロー)財務活動による資金は、配当金の支払等により932億5千5百万円の減少(前期比8,142億2千2百万円資金減)となりました。
(4)今後の見通し世界経済は、米国の関税率引き上げ等による先行き不透明感の高まりや地政学リスクの継続により、各国の金融政策・通商政策を背景とした物価情勢や国際金融資本市場の変動について、引き続き注視が必要な状況が継続するものと見られます。国内の住宅市場では、人生100年時代の到来に伴うライフスタイル・価値観の多様化、気候変動による自然災害の激甚化に加え、建築物省エネ法改正(全新築住宅への省エネ基準適合義務化)や長期優良住宅認定制度の見直し等を背景に、顧客ニーズの多様化への対応がより一層求められています。また、米国の住宅市場は、関税政策の影響、インフレ及び金利動向へ注視が必要な状況にあります。一方で、良質な住宅の供給不足を背景に潜在的な需要は依然として強く、経済環境の安定や住宅ローン金利の低下に伴い、需要回復が見込まれます。こうした需要の顕在化に備え、高品質な住宅を安定的に供給できる体制の構築が求められます。このような中、当社グループは、グローバルビジョン“「わが家」を世界一幸せな場所にする”の実現に向け、国内は「グループ総合力による積水ハウス経済圏の深耕」、海外は「ゲームチェンジに向けた成長基盤の構築」を基本方針とする第7次中期経営計画(2026年度~2028年度)を策定しました。国内では、当社グループの住宅等のオーナーや住まい手に対し、グループの総合力を最大限に発揮し、顧客接点を通じて「住」を基軸としたソリューションをワンストップで提供することで持続的な成長を図ります。海外では、米国戸建住宅事業における飛躍的成長に向け、2026年1月にグループビルダー4社の統合により“One Company”体制として始動した「Sekisui House U.S., Inc.」のもと、日本で培った積水ハウステクノロジーの移植やブランド構築を加速させます。財務戦略においては、事業拡大の機会を最大限に活かし、「成長戦略の遂行」「財務健全性の回復」「適切な株主還元」のバランスを取りつつ、企業価値の更なる向上に取り組み、ROEについては最終年度(2028年度)に12%後半の水準を目指します。株主還元については、中期的な平均配当性向を40%以上とする従来の配当方針を継続し、利益成長による増配を目指すとともに、第7次中期経営計画期間の1株当たり年間配当金の下限を2025年度の配当実績(144円)を上回る145円とします。また、自己株式取得については、キャッシュアロケーションや財務健全性回復の状況を踏まえ、機動的に実施する方針としています。2026年度の連結業績予想につきましては、売上高は4兆3,530億円(当期比3.7%増)、営業利益は3,500億円(当期比2.5%増)、経常利益は3,140億円(当期比4.2%減)、親会社株主に帰属する当期純利益は2,180億円(当期比
6.1%減)としています。また、配当につきましては、第2四半期末配当72円、期末配当73円の通期145円を予定しています。
四半期 2026年1月期 第2四半期
出典: 積水ハウス 2026年1月期 第2四半期 決算短信〔日本基準〕、開示日 2025年9月4日(https://www2.jpx.co.jp/disc/19280/140120250903552900.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間における世界経済は、米国の関税率引き上げによる先行き不透明感の高まりや地政学リスクの継続により、各国の金融政策・通商政策を背景とした物価情勢や国際金融資本市場の変動について、引き続き注視が必要な状況となりました。また、わが国の経済は、海外景気の下振れが景気を下押しするリスクにおいて留意が必要である中、インフレによる物価上昇等により消費者マインドの回復に遅れは見られるものの、雇用・所得環境の改善の動きが継続し、個人消費に持ち直しの動きがみられました。国内の住宅市場では、建築物省エネ法等の改正に伴う駆け込み需要の動きがみられましたが、建設コスト高騰の影響もあり、持家や貸家の新設住宅着工戸数は弱含みで推移しています。一方、米国では、慢性的な住宅不足を背景とした新築住宅に対する潜在需要は強いものの、住宅ローン金利の高止まりや関税政策等による先行き不透明感に起因する需要鈍化の懸念、及び建設コストの高まりにより、新規の住宅着工に慎重な姿勢が見られました。このような事業環境の中、当社グループは、2050年を見据えたグローバルビジョン“「わが家」を世界一幸せな場所にする”の実現に向け、「国内の“安定成長”と海外の“積極的成長”」を基本方針とする第6次中期経営計画(2023年度~2025年度)に基づき、ハード・ソフト・サービスを融合した様々な高付加価値提案等を積極的に推進しました。その結果、当中間連結会計期間の業績は、売上高は2兆154億8百万円(前年同期比8.4%増)、営業利益は1,554億7千3百万円(前年同期比1.1%減)、経常利益は1,366億円(前年同期比7.2%減)、親会社株主に帰属する中間純利益は1,016億3百万円(前年同期比17.4%減)となりました。事業モデル別の業績等は次のとおりです。<請負型ビジネス>(戸建住宅事業)当事業の当中間連結会計期間における売上高は2,382億5千3百万円(前年同期比3.3%増)、営業利益は243億6千4百万円(前年同期比17.2%増)となりました。お客様一人ひとりの“感性”を住まいに映し出すデザイン提案システム「life knit design」の活用やグループ連携による提案力の向上、生産から出荷までの邸別生産体制の強化等の取り組みに加え、政府による「子育てグリーン住宅支援事業」等の後押しもあり受注は堅調に推移しました。価格レンジ別戦略として、2ndレンジ商品における分譲地との一体提案や、3rdレンジ商品における当社「DESIGN OFFICEチーム」によるブランディング推進など、中高級商品の拡販に注力するとともに、1stレンジ商品においては、各パートナー企業が建築する木造住宅の基礎と構造躯体の施工を当社グループ各社が請け負う共
※1同建築事業「SI 事業」を積極的に推進し、国内の良質な住宅ストック形成に貢献しています。
※22024年度において戸建住宅ZEH比率 が96%と過去最高を更新したネット・ゼロ・エネルギー・ハウス(ZEH)「グリーンファースト ゼロ」をはじめ、大空間リビング「ファミリー スイート」、間取り連動スマートホームサービス「PLATFORM HOUSE touch」、家具・内装等の高付加価値提案も引き続き好評で、価格レンジ別戦略の深化により戸建住宅ブランドの強化を推進しています。
※1 SI(エス・アイ):S=スケルトン(建物の構造躯体)とI=インフィル(外装・内装)のこと※2 戸建住宅ZEH比率:当社が建築した戸建住宅(北海道の請負・分譲住宅は除く) に占めるZEHの割合を表した指標。集計対象期間は2024年4月1日~2025年3月31日。(賃貸・事業用建物事業)当事業の当中間連結会計期間における売上高は2,787億4百万円(前年同期比6.2%増)、営業利益は423億7千4百万円(前年同期比12.0%増)となりました。当社独自に選定した長期間にわたり入居需要が見込まれる都市部(S・Aエリア)を中心とした事業展開を推進し、その中でも特に駅近で利便性の高い地域(Sエリア)において、当社オリジナル構法を用いた3・4階建て賃貸住宅の拡販、ネット・ゼロ・エネルギーの賃貸住宅「シャーメゾンZEH」の普及に注力しました。これらのエリアマーケティングに加え、高い入居率と賃料水準を実現するプライスリーダー戦略が奏功し、賃貸住宅の受注は好調に推移しました。特に、「シャーメゾンZEH」においては、太陽光パネルが住戸ごとに接続されている入居者売電方式により、入居者が光熱費節約のメリットを実感できることが好評で、賃貸住宅受注に占めるZEH住戸割合が76%となりました。また、ESGソリューション提案や法人の事業承継ニーズへの対応強化により、CRE(法人)・PRE(公共団体)事業における受注も好調に推移しており、戸建住宅事業で培ったノウハウをオフィス空間等に活用するネット・ゼロ・エネルギー・ビル(ZEB)「グリーンファースト オフィス」をはじめとした非住宅分野の提案強化を推進しています。(建築・土木事業)当事業の当中間連結会計期間における売上高は1,589億8千4百万円(前年同期比2.6%増)、営業利益は149億5千9百万円(前年同期比91.7%増)となりました。建築・土木事業ともに、大型工事の順調な進捗や追加変更工事の獲得等が増収に寄与し、採算性が向上しました。特に建築事業については、資材価格高騰や人件費増加等の受注価格への転嫁が進んだことに加え、大型官庁工事の採算が改善しました。受注についても、良好な環境は継続しており、概ね計画通りに進捗しており、建築事業の大型官庁工事、土木事業の民間工事で受注が好調に推移しました。<ストック型ビジネス>(賃貸住宅管理事業)当事業の当中間連結会計期間における売上高は3,578億1千2百万円(前年同期比4.7%増)、営業利益は371億7千3百万円(前年同期比31.4%増)となりました。S・Aエリアを中心とした好立地に供給する賃貸住宅「シャーメゾン」の継続的な受注と、当期より賃貸事業専門のグループ会社として営業を開始した積水ハウスシャーメゾンPM各社において、オーナー及び入居者に対してよりきめ細かなサービスの提供が可能となる体制整備が進んだこともあり、管理受託戸数が増加しました。既存管理物件については、退室後における原状回復工事期間や新たな申込みから入居日までの期間など空室期間の短縮化を企図した戦略的なリーシング活動により高水準な稼働率を維持するとともに、リテナント時におけるバリューアップ等を通じた賃料上昇に注力しています。また、アプリやブロックチェーンを用いた入退去手続きのワンストップ対応等のDX推進、入居後のトラブル対応サービスの拡充等により、入居者満足度及び「シャーメゾン」ブランド価値の向上に努めています。(リフォーム事業)当事業の当中間連結会計期間における売上高は928億8千5百万円(前年同期比1.3%減)、営業利益は140億2千8百万円(前年同期比2.1%増)となりました。戸建住宅では、当社グループのアフターサービス事業を担う積水ハウスサポートプラス株式会社が当期より営業を開始したことにより、グループ連携がさらに深まりオーナーとのコミュニケーションが一層強化されました。特に、家族構成やライフスタイルの変化に合わせた生活提案等の提案型リフォームにおいて、「life knitdesign」の思想を取り入れた大型リノベーション提案を強化するとともに、断熱改修や最新の省エネ・創エネ・蓄エネ設備等を導入する環境型リフォームにおいて、住生活空間に範囲を絞った「いどころ暖熱」や開口部の断熱改修を中心に国等の補助金を活用した提案を強化しました。また、賃貸住宅では、エリア・間取り・築年数別にマーケット分析を実施し、オーナーの資産価値向上に資する最適なリノベーション等の提案や、入居者ニーズの変化をとらえた間取り変更や共用設備工事の提案に注力しています。これらの取り組みにより、リフォーム事業全体の受注は好調に推移しました。<開発型ビジネス>(仲介・不動産事業)当事業の当中間連結会計期間における売上高は2,000億1千万円(前年同期比14.2%増)、営業利益は154億5千7百万円(前年同期比0.5%減)となりました。とりわけ当期より仲介・不動産事業専門のグループ会社として営業を開始した積水ハウス不動産株式会社においては、前期まで6社に分かれていた同事業を1社に統合したことにより、良質な販売用不動産の仕入や販売先開拓を強化するための情報・課題をより迅速に共有化する体制整備が進み、これまで以上に事業法人や金融機関など引合ルートの拡大や深化に取り組んだ結果、不動産事業については、住宅用地を中心とした販売用不動産の売却が順調に進捗しました。仲介事業についても、当社グループ間の連携に加え、全国ネットワークと多彩な販売ルートの活用により堅調に推移しています。(マンション事業)当事業の当中間連結会計期間における売上高は574億8千6百万円(前年同期比5.9%増)、営業利益は88億1千9百万円(前年同期比8.9%増)となりましたが、「グランドメゾンThe 山手 253 Marks」(横浜市中区)、及び「グランドメゾン上町一丁目レジデンス」(大阪市中央区)の引渡しが順調に進むなど、販売物件の引渡しは計画通りに進捗しました。当社が東京・名古屋・大阪・福岡の中心地を戦略エリアとして集中的に展開する分譲マンション「グランドメゾン」については、家庭部門の脱炭素化への貢献を目指して全住戸ZEH仕様とすることに加えて、建物長寿命化の観点から進める長期優良住宅の認定実績が着実に積み上がっています。また、各物件の魅力を最大限に活かす企画の策定や、各戦略エリアに根差した情報発信拠点「GM BASE」を順次開設するなど、「グランドメゾン」のプレゼンスは着実に向上しています。これらの取り組みが奏功し、「グランドメゾン福岡 鴻臚館前」(福岡市中央区)、「グランドメゾン武蔵小杉の杜」(川崎市中原区)等の販売が好調に推移しました。(都市再開発事業)当事業の当中間連結会計期間における売上高は283億9千7百万円(前年同期比61.2%減)、営業利益は41億4千万円(前年同期比74.4%減)となりました。大型物件の売却を積極的に進めた前期に比して減収となりましたが、計画通りに進捗しており、当社が保有を継続する物件については、「プライムメゾン」等の入居率が堅調に推移しました。また、当社が一部を出資する特定目的会社において、持分法投資利益の計上が見込まれる保有不動産の売買契約を締結し、2025年5月に引渡しを完了しました(第3四半期に計上予定)。なお、JV9社で進めてきたJR大阪駅に隣接する大規模複合開発「グラングリーン大阪」(大阪市北区)については、2024年9月の先行まちびらきに続き、店舗・ホテル・オフィスの他、ウェルネス施設やMICE施設など多彩な機能を兼ね備えた南館が2025年3月にグランドオープンを迎えました。将来のパイプライン拡充に向けた開発用地の仕入れも順調に進捗しています。<国際ビジネス>(国際事業)当事業の当中間連結会計期間における売上高は6,143億8千1百万円(前年同期比26.8%増)、営業利益は155億6千8百万円(前年同期比48.5%減)となりました。米国戸建住宅事業においては、2024年4月に買収したM.D.C. Holdings, Inc.の業績が当期初より貢献したことで受注・引渡は増加したものの、住宅ローン金利が依然として高止まりしていることに加え、米国経済の先行き不透明感が高まった影響もあり、顧客の様子見姿勢が強まったことを受けインセンティブを増加させたことや、のれんの償却額等の計上により利益率が低下しました。一方、米国コミュニティ開発事業においては、好調だった前年同期と同水準の売上となり、堅調に推移しました。また、米国賃貸住宅開発事業においては、積水ハウス・リート投資法人が組成したSPCに対して、「City Ridge」(ワシントンD.C.)の追加売却分を2025年6月に引渡しました。加えて、「San Diego Court House Middle棟」(サンディエゴ)の売買契約を締結し、2025年7月に引渡しを完了しました(第3四半期に計上予定)。また、オーストラリアにおいては、「Orchards Lumia棟」(シドニー)の引渡しが進捗し増収となりました。<その他>当事業の当中間連結会計期間における売上高は76億2千8百万円(前年同期比10.4%増)、営業利益は15億5千5百万円(前年同期比18.8%増)となりました。
(2)当中間期の財政状態の概況当中間連結会計期間末における資産合計は、仕入債務や法人税等の支払いによる現金預金の減少等により1,463億3百万円減少し、4兆6,625億4千5百万円となりました。負債は、仕入債務や法人税等の支払い等により653億9千1百万円減少し、2兆7,248億5千8百万円となりました。純資産は、親会社株主に帰属する中間純利益を計上したものの、配当金の支払いや為替換算調整勘定の減少等により809億1千2百万円減少し、1兆9,376億8千6百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年3月6日に公表しました2026年1月期の連結業績予想につきまして、当中間連結会計期間における国内事業の順調な進捗及び国際事業における米国戸建住宅事業の足元の状況等を踏まえ、下記の通り修正しました。親会社株主1株当たり売上高 営業利益 経常利益 に帰属する当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A)4,500,000 362,000 339,000 232,000 357.97今回修正予想(B) 4,331,000 340,000 321,000 232,000 357.97増減額 (B-A) △169,000 △22,000 △18,000 0 -増減率(%) △3.8 △6.1 △5.3 0.0 -(参考)前期実績4,058,583 331,366 301,627 217,705 335.95(2025年1月期)
四半期 2027年1月期 第2四半期
出典: 積水ハウス 2027年1月期 第2四半期 決算短信〔日本基準〕、開示日 2026年9月10日(https://www2.jpx.co.jp/disc/19280/140120260909533772.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間におけるわが国経済は、雇用・所得環境の改善や各種政策の効果により緩やかな回復が期待されるものの、中東情勢の緊迫化及び金融資本市場の変動の影響等に注視が必要な状況となりました。国内の住宅市場では、建設コスト上昇や住宅ローン金利の上昇基調が続いているものの、持家、貸家及び分譲住宅の新設住宅着工戸数は堅調に推移しました。一方、米国の住宅市場では、慢性的な住宅不足を背景に新築住宅の潜在需要は引き続き強いものの、住宅ローン金利の上昇やインフレ等を背景とした先行き不透明感から、顧客の様子見姿勢が継続しました。このような事業環境の下、当社グループは、2050年を見据えたグローバルビジョン“「わが家」を世界一幸せな場所にする”の実現に向け、国内は「グループ総合力による積水ハウス経済圏の深耕」、海外は「ゲームチェンジに向けた成長基盤の構築」を基本方針とする第7次中期経営計画(2026年度~2028年度)を策定し、各種施策を推進しました。その結果、当中間連結会計期間の業績は、売上高は1兆9,656億4千4百万円(前年同期比2.5%減)、営業利益は1,803億7千万円(前年同期比16.0%増)、経常利益は1,690億8千1百万円(前年同期比23.8%増)、親会社株主に帰属する中間純利益は1,250億5千3百万円(前年同期比23.1%増)となりました。事業モデル別の業績等は次のとおりです。なお、当中間連結会計期間より、当社グループ内の経営管理区分の一部見直しに伴い、従来「その他」に計上していた連結子会社の一部のセグメントの区分を「都市再開発事業」セグメントの区分に変更したこと、及び全社費用の配分方法の見直し等を実施したことから、当中間連結会計期間における比較・分析は、変更後の事業セグメントの区分に基づいています。<請負型ビジネス>(戸建住宅事業)当事業の当中間連結会計期間における売上高は2,441億6千8百万円(前年同期比1.1%減)、営業利益は239億9千万円(前年同期比5.2%減)となりました。住宅ローン金利や建設コストの上昇、中東情勢緊迫化に端を発した更なるインフレ進行等を背景とした購入者マインドの低下傾向は見られるものの、政府による各種住宅取得に係る支援策の効果もあり、引合いは概ね安定して推移しました。加えて、デザイン提案システム「life knit design」やグループ連携による提案力の向上に
※1加え、中高級商品の拡販及びSI事業の推進を通じて、良質な住宅ストックの形成に寄与するとともに、幅広い
※2顧客ニーズへの対応を進めています。さらに、戸建住宅におけるZEH比率 は96%と高水準を維持しており、環境配慮型住宅や高付加価値提案の展開を通じて、戸建住宅ブランドの強化も着実に進展しています。
※1 SI(エス・アイ):S=スケルトン(建物の構造躯体)とI=インフィル(外装・内装)のこと※2 戸建住宅ZEH比率:集計対象期間は2025年4月1日~2026年3月31日。集計範囲はNearly ZEH以上(多雪地はZEH Oriented以上)(賃貸・事業用建物事業)当事業の当中間連結会計期間における売上高は2,649億5千1百万円(前年同期比1.9%減)、営業利益は366億6千5百万円(前年同期比0.1%増)となりました。長期的に入居需要が見込まれる都市部(S・Aエリア)を中心にエリアマーケティングを推進し、駅近の高利便性エリアにおいて、3・4階建て賃貸住宅や「シャーメゾンZEH」の拡販に注力しています。高い入居率・賃料水準を背景とした長期安定経営への提案が評価される中、入居者が光熱費節約のメリットを実感することができる
※3入居者売電方式が好評であり、ZEH住戸の割合は84%となりました。併せて、ESGソリューション提案等の法人・公共分野向けの取り組みを強化し、ZEBを含む非住宅分野の受注獲得を推進しています。
※3 寮・社宅を除く(建築・土木事業)当事業の当中間連結会計期間における売上高は1,510億1千3百万円(前年同期比5.0%減)、営業利益は150億3千6百万円(前年同期比0.5%増)となりました。建築事業及び土木事業ともに、前年同期の大型工事進捗の反動があったものの、採算性の高い追加・変更工事の獲得が進んだこと等から、高い利益率を維持しています。また、受注は前年同期の大型工事関連の反動により減少したものの、良好な受注環境が継続しています。<ストック型ビジネス>(賃貸住宅管理事業)当事業の当中間連結会計期間における売上高は3,680億1千6百万円(前年同期比2.9%増)、営業利益は417億4千5百万円(前年同期比12.7%増)となりました。S・Aエリアを中心とした好立地に供給する賃貸住宅「シャーメゾン」では、積水ハウスシャーメゾンPM各社において管理・サービス体制の更なる強化を進めました。既存管理物件については、戦略的なリーシング活動による空室期間の短縮や、リテナント時のバリューアップを通じて、高い入居率・賃料水準の維持・向上を図りました。併せて、DXの推進等による多様な入居者向けサービスの拡充により、入居者満足度の向上と「シャーメゾン」ブランド価値の強化に努めています。(リフォーム事業)当事業の当中間連結会計期間における売上高は1,047億6千6百万円(前年同期比12.8%増)、営業利益は150億3千5百万円(前年同期比14.8%増)となりました。戸建住宅においては、オーナー対応力の向上とグループ連携の強化を背景に、提案型リフォームを中心とした大型リノベーション提案を推進しました。特に、大型リノベーションや開口部等の断熱改修、最新の省エネ設備の導入など、補助金を活用した環境配慮型リフォーム提案を強化しました。併せて、賃貸住宅においても、エリア・間取り・築年数別のマーケット分析に基づき、建物全体の長寿命化や資産価値の最大化を図るフルリノベーション提案に注力しています。<開発型ビジネス>(仲介・不動産事業)当事業の当中間連結会計期間における売上高は2,114億9千万円(前年同期比5.7%増)、営業利益は167億7千1百万円(前年同期比17.2%増)となりました。「住まい」に強い不動産会社を目指す積水ハウス不動産においては、良質な販売用不動産の仕入及び販売体制を強化しました。加えて、事業法人や金融機関を中心とした引合いルートの拡大や深化に注力した結果、住宅用地を中心に販売用不動産の売却は順調に推移しました。また、2期目を迎えた戸建分譲事業「積水ハウス ノイエ」については、積水ハウスグループの技術力やブランド力を活かし、販売が進捗しました。併せて、仲介事業についても、グループ連携と全国ネットワークを活かした営業展開により堅調に推移しました。(マンション事業)当事業の当中間連結会計期間における売上高は561億8千4百万円(前年同期比2.3%減)、営業利益は157億4千2百万円(前年同期比83.8%増)となりました。「グラングリーン大阪 THE NORTH RESIDENCE」(大阪市北区)及び「グランドメゾン渋谷大山町」(東京都渋谷区)などの引渡しが、計画通り進捗しました。「グランドメゾン」については、東京・名古屋・大阪・福岡の中心地に特化したエリア戦略の展開により安定した需要を維持しています。加えて、全住戸ZEH仕様の採用や長期優良住宅認定の着実な積み上げ、ならびに各戦略エリアに根差した情報発信拠点「GM BASE」の展開等を通じて、ブランド価値の向上を図りました。これらの取り組みが奏功し、「グラングリーン大阪 THE SOUTH RESIDENCE」(大阪市北区)及び「グランドメゾン福岡 THE FLAG」(福岡市中央区)等の販売が好調に推移しました。(都市再開発事業)当事業の当中間連結会計期間における売上高は984億1千6百万円(前年同期比176.2%増)、営業利益は273億5千2百万円(前年同期比437.7%増)となりました。積水ハウス・リート投資法人への都市型賃貸マンション「プライムメゾン用賀砧公園」(東京都世田谷区)等6物件の売却等が進捗しました。また、保有物件の入居率は引き続き堅調に推移しました。<国際事業>当事業の当中間連結会計期間における売上高は4,863億5千3百万円(前年同期比20.8%減)、営業利益は10億3千6百万円(前年同期比93.2%減)となりました。米国戸建住宅事業においては、米国経済の先行き不透明感に伴う顧客の様子見姿勢の継続を受けた販売と引渡し戸数の減少及びインセンティブ付与の影響もあり、減益となりました。なお、2026年1月よりOne Company体制として始動したSEKISUI HOUSE U.S., Inc.のもと事業運営を行っています。米国コミュニティ開発事業については、2025年に取得した物件を含め販売が堅調に推移しました。米国賃貸住宅開発事業については、前年同期の物件売却の反動があったものの、「The Ayer」(シアトル)及び「West」(サンディエゴ)の住宅部分等の4物件の売買契約を締結し、2026年7月に引渡しを完了しました(第3四半期に計上予定)。<その他>当事業の当中間連結会計期間における売上高は32億3千9百万円(前年同期比13.2%増)、営業利益は3億6千万円(前年同期比4.3%減)となりました。
(2)当中間期の財政状態の概況当中間連結会計期間末における資産合計は、販売用不動産の増加等により1,086億8千2百万円増加し、5兆1,153億2千万円となりました。負債は、法人税等の支払い等により60億7千2百万円減少し、2兆8,123億2千7百万円となりました。純資産は、配当金の支払いがあったものの、為替換算調整勘定の増加や親会社株主に帰属する中間純利益を計上したこと等により1,147億5千4百万円増加し、2兆3,029億9千2百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月5日に公表しました2027年1月期の連結業績予想につきまして、当中間連結会計期間における業績の進捗状況及び今後の見通しを踏まえ、下記の通り修正しました。親会社株主1株当たり売上高 営業利益 経常利益 に帰属する当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A)4,353,000 350,000 314,000 218,000 336.30今回修正予想(B) 4,260,000 350,000 316,000 224,000 345.55増減額 (B-A) △93,000 0 2,000 6,000増減率(%) △2.1 0.0 0.6 2.8(参考)前期実績4,197,922 341,402 327,800 232,095 358.07(2026年1月期)
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。