通期は新中期経営計画の始動に伴う戦略名称・配当目標の明記と新規事業(M&A・再エネ稼働)の説明追加で細分化し、四半期はリスク要因の入れ替えにとどまり粒度はほぼ変わらない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、戸田建設分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月15日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,928字 → 5,074字(前期比+3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(594字) → あり(592字)
変化の型: 施策説明充実型、出来事型
増えた要素
- 新中期経営計画「中期経営計画2027」と「タテ展開」「ヨコ展開」戦略の説明
- 重点管理事業としてのSECC事業(スマート・エネルギー・コンプレックスシティ)の新設
- 配当方針にDOE(純資産配当率)3.5%以上・総還元性向70%程度の目標を新設
- Aqua Nishihara Corporation Ltd.の連結子会社化、五島市沖洋上風力・ブラジル陸上風力の稼働開始
減った要素
- 「中期経営計画2024ローリングプラン」の総括的な説明
- 新TODAビル完成に関する記述(完成済みのため後退)
要約: 新中期経営計画の始動に伴い戦略の名称(タテ展開・ヨコ展開)や新たな配当目標指標(DOE・総還元性向)が明記され、新規子会社化や再エネ事業の稼働開始など具体的な出来事の説明が加わった。数値言及・セグメント言及とも増加しており、要因説明がやや細かくなっている。
四半期決算短信の比較
文字数: 2,422字 → 2,307字(前期比-4.7%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(203字) → あり(0字)
変化の型: 出来事型
要約: 国内景気や建設業界の情勢説明で、リスク要因が「米国の関税引き上げ」から「中東情勢の影響」に入れ替わったのみで、セグメント構成や記述の粒度は前年と同水準。財政状態の説明がやや詳しくなった一方、経営成績の説明はやや簡潔になった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 戸田建設 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月15日(https://www2.jpx.co.jp/disc/18600/140120250514552213.pdf)
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度における国内景気は、雇用及び所得環境が改善し、インバウンド需要の拡大等により、先行きについても緩やかに持ち直しの動きが見られるなど回復が継続しております。しかしながら、年度末にかけての欧米諸国における政権交代や国内外の金融資本市場の動向など、景気を下押しするリスクが高まりました。建設業界においては、高騰する建設資材価格や労務需給の逼迫による建設コストの上昇等の影響があり、厳しい経営環境が続いております。一方で、受注環境においては、官公庁工事の受注が減少したものの、民間工事の受注が製造業、非製造業ともに増加したことにより、受注総額は前年度比で増加になり、建設需要は堅調な状況が続きました。当社グループにおいては、2022年5月に当連結会計年度を最終年度とする「中期経営計画2024ローリングプラン」を公表し、建築、土木及び戦略の各基幹事業における顧客への提供価値の進化を進めるとともに、重点管理事業として、新TODAビル、海外事業及び浮体式洋上風力発電事業等の再エネ事業を掲げ、これらの事業への成長投資を行い、事業ポートフォリオの強化に取り組んでまいりました。中長期的成長を目指すため、トップマネジメントの積極的関与のもと継続して成長投資を推進しました。なお、成長投資を推進する一方でROE(自己資本利益率)8%以上を中長期的に確保するため、ROIC(投下資本利益率)5%以上を収益性の管理指標として設定するなど投資プロセスの強化にも取り組みました。このような状況の中、当連結会計年度における当社グループの業績は以下のとおりとなりました。連結売上高については、手持ちの大型工事が進捗したことにより建築事業の売上高が増加し、また販売用不動産の売却額が増加したことにより国内投資開発事業の売上高が増加し、5,866億円と前連結会計年度比12.3%の増加となりました。営業損益については、主に当社の建築事業において採算性が向上したことや、国内投資開発事業において販売用不動産の売上総利益が増加したことなどから、売上総利益は767億円と前連結会計年度比21.7%の増加となりました。また、販売費及び一般管理費は主に人件費が増加し501億円と前連結会計年度比11.0%の増加となりましたが、営業利益は266億円と前連結会計年度比48.8%の増加となりました。経常利益については、保有する投資有価証券の受取配当金などを営業外収益に計上し、290億円と前連結会計年度比14.1%の増加となりました。親会社株主に帰属する当期純利益については、環境・エネルギー事業において減損損失及び将来発生すると見込まれる損失を計上しましたが、政策保有株式の売却を進めたことによる投資有価証券売却益の計上により、251億円と前連結会計年度比56.4%の増加となりました。セグメント別における業績は以下のとおりであり、セグメント間の内部売上高又は振替高を含めております。なお、当社グループは当連結会計年度よりセグメント利益又は損失の測定方法の変更を行っております。詳細は、「3.連結財務諸表及び主な注記 (5)連結財務諸表に関する注記事項 (セグメント情報等の注記) 」の「3報告セグメントの変更等に関する事項」をご参照ください。(建築)売上高は3,581億円(前連結会計年度比10.0%増)となり、セグメント利益(営業利益)は168億円(前連結会計年度比158.7%増)となりました。セグメント利益が増加した要因は、工事の採算性が向上したことによります。当社個別の受注高については、国内官公庁工事が前事業年度比64.2%、国内民間工事が前事業年度比11.7%増加したことにより、4,459億円と前事業年度比18.0%の増加となりました。2(土木)売上高は1,271億円(前連結会計年度比6.0%増)となり、セグメント利益(営業利益)は75億円(前連結会計年度比0.0%減)となりました。当社個別の受注高については、国内民間工事が前事業年度比64.7%減少しましたが、国内官公庁工事が前事業年度比111.9%増加したことにより、1,531億円と前事業年度比24.5%の増加となりました。(国内投資開発)売上高は477億円(前連結会計年度比108.2%増)となり、セグメント利益(営業利益)は47億円(前連結会計年度比20.7%増)となりました。売上高・セグメント利益が増加した要因は、販売用不動産の売却が増加したことによります。(国内グループ会社)売上高は582億円(前連結会計年度比8.3%増)となり、セグメント利益(営業利益)は31億円(前連結会計年度比64.1%増)となりました。セグメント利益が増加した要因は、国内建設子会社において手持ち工事の採算性が向上したことによります。(海外グループ会社)売上高は574億円(前連結会計年度比17.6%増)となり、セグメント利益(営業利益)は11億円(前連結会計年度比20.8%減)となりました。セグメント利益が減少した要因は、海外建設子会社において手持ち工事の進捗に対して、利益率が伸び悩んだ結果によります。(環境・エネルギー)売上高は9億円(前連結会計年度比32.1%減)となり、セグメント損失(営業損失)は10億円(前連結会計年度は4億円のセグメント損失)となりました。売上高の減少及びセグメント損失の計上は、主に売電価格の低下によるものです。
(2) 当期の財政状態の概況資産、負債及び純資産の状況は、以下のとおりであります。(資産の部)当連結会計年度末の資産合計は、現金預金が308億円、建設仮勘定が336億円、投資有価証券が225億円、土地が66億円減少しましたが、受取手形・完成工事未収入金等が484億円、資産の保有目的変更により販売用不動産が234億円、建物・構築物が730億円増加したことなどにより、前連結会計年度末と比較して515億円増加の9,235億円(5.9%増)となりました。建物・構築物の増加は、主に新TODAビルの完成によるものです。(負債の部)当連結会計年度末の負債合計は、支払手形・工事未払金等が39億円減少しましたが、未成工事受入金が205億円、成長投資の推進などに伴う資金調達により有利子負債が288億円増加したことにより、前連結会計年度末と比較して538億円増加の5,703億円(10.4%増)となりました。3(純資産の部)当連結会計年度末の純資産合計は、親会社株主に帰属する当期純利益251億円を計上しましたが、保有する投資有価証券の売却などに伴うその他有価証券評価差額金の減少194億円、配当金の支払86億円及び自己株式の取得50億円などにより、前連結会計年度末と比較して23億円減少の3,531億円(0.7%減)となり、自己資本比率は37.1%となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末と比較して269億円減少し、861億円となりました。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、264億円の資金増加(前連結会計年度は621億円の資金増加)となりました。売上債権の増加により463億円資金が減少しましたが、税金等調整前当期純利益が373億円、減価償却費が79億円、政策保有株式からの配当などにより58億円、未成工事受入金の増加により200億円の資金が増加したことが主な要因です。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、611億円の資金減少(前連結会計年度は488億円の資金減少)となりました。政策保有株式の売却を進めたことなどに伴い165億円の資金が増加しましたが、新TODAビル建設、並びに浮体式洋上風力発電事業の推進などに伴う有形固定資産の取得により624億円、連結の範囲の変更を伴う子会社株式の取得により71億円の資金が減少したことが主な要因です。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、73億円の資金増加(前連結会計年度は10億円の資金増加)となりました。配当金の支払により86億円、自己株式の取得により50億円の資金が減少しましたが、成長投資の推進などに伴う資金調達と返済の収支差が215億円と収入超過となったことが主な要因です。キャッシュ・フロー関連指標の推移2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率 42.1% 41.6% 38.9% 40.0% 37.1%時価ベースの
33.8% 30.0% 26.3% 35.7% 28.7%自己資本比率債務償還年数 – 6.6年 – 3.6年 9.7年インタレスト・- 32.0倍 – 47.8倍 12.7倍カバレッジ・レシオ(注) 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産債務償還年数:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い
※各指標は、いずれも連結ベースの財務数値により計算しております。※株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※キャッシュ・フローは営業キャッシュ・フローを利用しております。※有利子負債は連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。4
(4) 今後の見通し今後の経済情勢は、緩やかに持ち直していくことが期待されますが、欧米諸国における政権交代による影響など、地政学的リスクについては、依然として不透明な状況が続いていくことが予想されます。建設業界においては、官公庁工事は底堅く推移し、民間工事も堅調に推移していくと見込まれますが、建設資材価格や労務需給の動向については、引き続き注視していく必要があります。新中期経営計画では、「中期経営計画2024ローリングプラン」における成果と課題を踏まえ、さらに今後の不確実な経営環境に向け、確固たる強みを見極め展開し、TODAグループ独自の「突出価値」を創造していくことが不可欠であると認識しております。本計画を通じて、CX150のフェーズ2「価値の再構築」を着実に推進し、引き続き、「未来ビジョンCX150」の実現に向けて、当社グループの企業価値の向上に努めてまいります。中期経営計画の詳細につきましては、本日別途開示しております「TODAグループ『中期経営計画2027』策定について」をご参照ください。このような見通しを反映した結果、2026年3月期における当社グループの連結業績予想及び当社の個別業績予想は以下のとおりとなります。連結業績については、売上高6,400億円(前連結会計年度比9.1%増)、営業利益240億円(前連結会計年度比9.9%減)、経常利益262億円(前連結会計年度比9.9%減)、親会社株主に帰属する当期純利益210億円(前連結会計年度比16.6%減)を見込んでおります。また、個別業績については、受注高5,110億円(前事業年度比20.8%減)、売上高4,990億円(前事業年度比5.0%増)、営業利益130億円(前事業年度比38.8%減)、経常利益156億円(前事業年度比38.5%減)、当期純利益162億円(前事業年度比33.6%減)を見込んでおります。
(5) 利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への継続的な安定配当の実施と、競争力及び財務体質の強化に不可欠な内部留保の確保を勘案の上、業績及び経営環境に応じた利益還元を行うことを基本方針としております。当期の期末配当金については、上記の方針を踏まえ、1株当たり15円50銭の配当を実施する予定です。これにより、中間配当金を加えた当期の配当金は、1株につき30円となります。なお、次期の配当については、40円(うち中間配当20円)とすることを予定しております。
通期 2026年3月期
出典: 戸田建設 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月15日
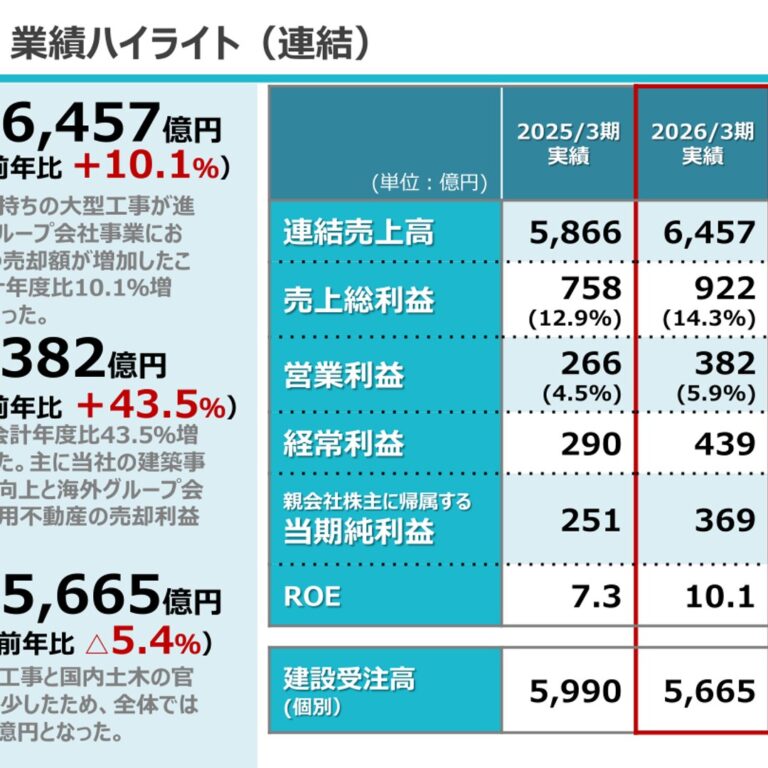
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度における国内景気は、雇用・所得環境の改善や各種政策の効果を背景に緩やかな回復の兆しが見られた一方、米国の通商政策や中東情勢の影響によるエネルギー価格の上昇や物流への不透明感が増すなどの下振れリスクが顕在化しました。建設業界においては、資材価格の高騰や労務需給の逼迫に加え、「2024年問題」以降の労働環境の変化によるコスト上昇圧力が継続しており、さらに中東情勢の影響による日本国内における原油由来の建設資材の価格高騰や供給遅延についても注視していく必要があります。当社グループにおいては、2025年5月に「中期経営計画2027」を公表し、営業・作業所における提供価値を高める「タテ展開」と、建設事業と戦略事業の連携を深める「ヨコ展開」を推進することで、高収益化を目指す取り組みを行っております。また、重点管理事業として、SECC事業(スマート・エネルギー・コンプレックスシティ)、環境・エネルギー事業(洋上風力発電事業)及び海外事業を掲げ、これらの事業へ成長投資を行い、事業基盤を一層強固なものにする成長戦略を実施しております。そして、このような成長投資を推進する一方でROE(自己資本利益率)10%以上を中長期的に確保するため、 ROIC(投下資本利益率)5%以上を目標として設定するなど投資プロセスの強化にも取り組んでおります。このような状況の中、当社グループは建設事業における戦略的受注を徹底するとともに、設計・施工準備段階におけるフロントローディングを通じたムダの排除と原価低減に注力し、生産性の向上に努めてまいりました。こうした取り組みの結果、売上高・売上総利益ともに前年同期を大幅に上回る結果となり、収益体制の強化が着実に進展し、当連結会計年度における当社グループの業績は以下のとおりとなりました。連結売上高については、当社の建築事業及び国内グループ会社の大型工事が進捗したこと、また、海外グループ会社における販売用不動産の売却により売上高が増加し、6,457億円と前連結会計年度比10.1%の増加となりました。営業損益については、主に当社の建築事業において工事の採算性が向上したことや、海外グループ会社において販売用不動産の売上総利益が増加したことなどから、売上総利益は922億円と前連結会計年度比21.6%の増加となりました。また、販売費及び一般管理費は人件費や浮体式洋上風力などの研究開発費が増加し540億円と前連結会計年度比9.7%の増加となり、営業利益は382億円と前連結会計年度比43.5%の増加となりました。経常利益については、保有する投資有価証券の受取配当金などを営業外収益に計上し、439億円と前連結会計年度比51.2%の増加となりました。親会社株主に帰属する当期純利益については、国内投資開発事業等において減損損失を計上しましたが、政策保有株式の売却を進めたことによる投資有価証券売却益の計上により、369億円と前連結会計年度比46.8%の増加となりました。セグメント別における業績は以下のとおりであり、セグメント間の内部売上高又は振替高を含めております。なお、当社グループは当連結会計年度よりセグメント利益又は損失の測定方法の変更を行っております。詳細は、「3.連結財務諸表及び主な注記 (5)連結財務諸表に関する注記事項 (セグメント情報等の注記) 」の「3報告セグメントの変更等に関する事項」をご参照ください。(建築)売上高は3,625億円(前連結会計年度比1.2%増)となり、セグメント利益(営業利益)は269億円(前連結会計年度比62.8%増)となりました。セグメント利益が増加した要因は、工事の採算性が向上したことによります。当社個別の受注高については、国内官公庁工事が前事業年度比23.2%増加しましたが、国内民間工事が前事業年度比14.2%減少したことにより、4,159億円と前事業年度比6.7%の減少となりました。(土木)売上高は1,278億円(前連結会計年度比0.5%増)となり、セグメント利益(営業利益)は46億円(前連結会計年度比42.9%減)となりました。セグメント利益が減少した要因は、一部大型民間工事の採算性が低下したこと2によります。当社個別の受注高については、国内民間工事が前事業年度比149.9%増加しましたが、国内官公庁工事が前事業年度比27.1%減少したことにより、1,506億円と前事業年度比1.6%の減少となりました。(国内投資開発)売上高は334億円(前連結会計年度比30.0%減)となり、セグメント利益(営業利益)は20億円(前連結会計年度比63.0%減)となりました。売上高・セグメント利益が減少した要因は、販売用不動産の売却が減少したことによります。(国内グループ会社)売上高は678億円(前連結会計年度比16.6%増)となり、セグメント利益(営業利益)は27億円(前連結会計年度比8.8%減)となりました。売上高が増加した要因は、国内建設子会社において大型工事が進捗したことによります。(海外グループ会社)売上高は676億円(前連結会計年度比18.7%増)となり、セグメント利益(営業利益)は56億円(前連結会計年度比449.0%増)となりました。売上高・セグメント利益が増加した要因は、米国子会社における販売用不動産の売却及び当事業年度において、Aqua Nishihara Corporation Ltd.を連結子会社にしたことによります。(環境・エネルギー)売上高は33億円(前連結会計年度比261.5%増)となり、セグメント損失(営業損失)は12億円(前連結会計年度は11億円のセグメント損失)となりました。売上高が増加した要因は、新たに五島市沖洋上風力発電事業及びブラジル連邦共和国における陸上風力事業が稼働したことによります。
(2) 当期の財政状態の概況資産、負債及び純資産の状況は、以下のとおりであります。(資産の部)当連結会計年度末の資産合計は、現金預金が162億円、販売用不動産が125億円減少しましたが、有価証券が136億円、未成工事支出金が103億円、投資開発に伴う不動産事業支出金が92億円、機械、運搬具及び工具器具備品が353億円、政策保有株式の時価上昇に伴う投資有価証券が350億円増加したことにより、前連結会計年度末と比較して748億円増加の9,983億円(8.1%増)となりました。機械、運搬具及び工具器具備品の増加は、浮体式洋上風力発電設備及びブラジル連邦共和国における陸上風力発電設備の完成によるものです。(負債の部)当連結会計年度末の負債合計は、有利子負債が258億円減少しましたが、支払手形・工事未払金等が111億円、未成工事受入金が114億円、預り金が158億円、繰延税金負債が129億円増加したことにより、前連結会計年度末と比較して248億円増加の5,952億円(4.4%増)となりました。3(純資産の部)当連結会計年度末の純資産合計は、配当金の支払107億円及び自己株式の取得・処分・消却を合わせて25億円計上しましたが、親会社株主に帰属する当期純利益369億円、保有する投資有価証券の時価上昇に伴うその他有価証券評価差額金が240億円増加したことにより、前連結会計年度末と比較して499億円増加の4,031億円(14.1%増)となり、自己資本比率は39.1%となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末と比較して15億円減少し、846億円となりました。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、624億円の資金増加(前連結会計年度は264億円の資金増加)となりました。大型工事の進捗に伴う未成工事支出金の増加により105億円、不動産開発案件の進捗に伴う不動産事業支出金の増加により93億円資金が減少しましたが、税金等調整前当期純利益が502億円、減価償却費が104億円、仕入債務の増加により119億円、未成工事受入金の増加により118億円の資金が増加したことが主な要因です。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、205億円の資金減少(前連結会計年度は611億円の資金減少)となりました。政策保有株式の売却を進めたことなどに伴い138億円の資金が増加しましたが、浮体式洋上風力発電事業などに伴う有形固定資産の取得により272億円、投資有価証券の取得により68億円の資金が減少したことが主な要因です。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、438億円の資金減少(前連結会計年度は73億円の資金増加)となりました。配当金の支払により107億円、自己株式の取得により70億円、借入金の返済が資金調達を上回ったため264億円の資金が減少したことが主な要因です。キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率 41.6% 38.9% 40.0% 37.1% 39.1%時価ベースの
30.0% 26.3% 35.7% 28.7% 42.9%自己資本比率債務償還年数 6.6年 – 3.6年 9.7年 3.7年インタレスト・
32.0倍 – 47.8倍 12.7倍 24.8倍カバレッジ・レシオ(注) 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産債務償還年数:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い
※各指標は、いずれも連結ベースの財務数値により計算しております。※株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※キャッシュ・フローは営業キャッシュ・フローを利用しております。※有利子負債は連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。4
(4) 今後の見通し今後の経済情勢は、緩やかな回復が期待される一方で、地政学的リスクの長期化や為替変動など、依然として先行き不透明な状況が続くものと予想されます。建設業界においては、官公庁工事の底堅さに加え、民間工事も堅調な推移が見込まれますが、資材価格や労務需給の動向については、引き続き注視が必要です。このような状況下、当社グループは『中期経営計画2027』において、デジタル化の加速やフロントローディングによる生産プロセスの抜本的変革に取り組みます。これにより、TODAグループ独自の「突出価値」を具現化し、ステークホルダーの皆様の期待に応えるとともに、強固な経営基盤の構築に努めてまいります。このような見通しを反映した結果、2027年3月期における当社グループの連結業績予想及び当社の個別業績予想は以下のとおりとなります。連結業績については、売上高7,530億円(前連結会計年度比16.6%増)、営業利益390億円(前連結会計年度比2.1%増)、経常利益400億円(前連結会計年度比9.1%減)、親会社株主に帰属する当期純利益350億円(前連結会計年度比5.4%減)を見込んでおります。また、個別業績については、受注高7,200億円(前事業年度比20.4%増)、売上高6,070億円(前事業年度比18.1%増)、営業利益307億円(前事業年度比16.2%増)、経常利益335億円(前事業年度比7.8%増)、当期純利益335億円(前事業年度比8.4%増)を見込んでおります。
(5) 利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への継続的な安定配当の実施と、競争力及び財務体質の強化に不可欠な内部留保の確保を勘案の上、業績及び経営環境に応じた利益還元を行うことを基本方針としており、中長期的な株価上昇による株主還元を目指し、DOE(純資産配当率)3.5%以上、ただし総還元性向70%程度を目標としております。当期の期末配当金については、上記の方針を踏まえ、1株当たり38円の配当を実施する予定です。これにより、中間配当金を加えた当期の配当金は、1株につき58円となります。なお、次期の配当については、60円(うち中間配当30円)とすることを予定しております。
四半期 2026年3月期 第1四半期
出典: 戸田建設 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/18600/140120250805529694.pdf)
1.当四半期決算に関する定性的情報(1) 経営成績に関する説明当第1四半期連結累計期間における国内景気は、自動車など、輸出関連産業において米国の関税引き上げに伴う影響がみられたものの、個人消費が底堅く推移し、全体としては緩やかに回復しております。建設業界においては、建設資材価格の高止まりや技能者不足による労務費高騰などに対して、注視が必要な状況が続いております。一方で、受注環境においては官公庁工事の受注が減少したものの、民間工事において非製造業を中心に増加したため、総額は前年同期比で増加となり、全体として堅調に推移いたしました。当社グループにおいては、2025年5月に「中期経営計画2027」を公表し、営業・作業所における提供価値を高める「タテ展開」と、建設事業と戦略事業の連携を深める「ヨコ展開」を推進することで、高収益化を目指していきます。また重点管理事業として、SECC事業(スマート・エネルギー・コンプレックスシティ)、環境・エネルギー事業(洋上風力発電事業)及び海外事業を掲げ、これらの事業へ成長投資を行い事業基盤を一層強固なものとしてまいります。なお、成長投資を推進する一方でROE(自己資本利益率)10%以上を中長期的に確保するため、ROIC(投下資本利益率)5%以上を目標として設定するなど投資プロセスの強化にも取り組んでおります。このような状況の中、当第1四半期連結累計期間における当社グループの業績は以下のとおりとなりました。連結売上高については、土木事業の売上高が減少しましたが、手持ちの大型工事が進捗したことにより建築事業の売上高が増加し、1,313億円と前年同期比17.5%の増加となりました。営業損益については、主に建築事業の売上総利益が増加したことにより、売上総利益は162億円と前年同期比54.7%の増加となりました。また、販売費及び一般管理費は人件費などが増加し121億円と前年同期比14.9%増加しましたが、営業利益40億円(前年同期は1億円の営業損失)となりました。経常利益については、保有する投資有価証券の受取配当金などを営業外収益に計上し、61億円と前年同期比152.4%の増加となりました。親会社株主に帰属する四半期純利益については、投資有価証券売却益が減少したため、35億円と前年同期比4.7%の減少となりました。セグメント別における業績は以下のとおりであり、セグメント間の内部売上高又は振替高を含めております。なお、当社グループは当第1四半期連結会計期間よりセグメント利益又は損失の測定方法の変更を行っております。詳細は、「2.四半期連結財務諸表及び主な注記 (3)四半期連結財務諸表に関する注記事項 (セグメント情報等の注記) Ⅱ当第1四半期連結累計期間」の「3 報告セグメントの変更等に関する事項」をご参照ください。(建築)売上高は753億円(前年同期比4.1%減)となり、セグメント利益(営業利益)は47億円(前年同期比379.5%増)となりました。当社個別の受注高については、国内民間工事が前年同期比9.2%減少しましたが、国内官公庁工事が前年同期比97.8%増加したことにより、763億円と前年同期比3.2%の増加となりました。2戸田建設株式会社(1860)2026年3月期 第1四半期決算短信(土木)売上高は269億円(前年同期比8.8%減)となり、セグメント利益(営業利益)は4億円(前年同期比69.4%減)となりました。当社個別の受注高については、国内民間工事が前年同期比164.7%、国内官公庁工事が前年同期比105.2%増加したことにより、318億円と前年同期比132.3%の増加となりました。(国内投資開発)売上高は24億円(前年同期比64.7%増)となり、セグメント損失(営業損失)は3億円(前年同期は1億円のセグメント損失)となりました。(国内グループ会社)売上高は128億円(前年同期比30.7%増)となり、セグメント利益(営業利益)は49百万円(前年同期は3億円のセグメント損失)となりました。(海外グループ会社)売上高は167億円(前年同期比52.4%増)となり、セグメント利益(営業利益)は60百万円(前年同期は2億円のセグメント損失)となりました。(環境・エネルギー)売上高は3億円(前年同期比63.4%増)となり、セグメント損失(営業損失)は4億円(前年同期は5億円のセグメント損失)となりました。
(2) 財政状態に関する説明資産、負債及び純資産の状況(資産の部)当第1四半期連結会計期間末の資産合計は、未成工事支出金が69億円、機械、運搬具及び工具器具備品が159億円増加しましたが、受取手形・完成工事未収入金等が369億円、建設仮勘定が147億円減少したことなどにより、前連結会計年度末と比較して333億円減少の8,901億円(3.6%減)となりました。(負債の部)当第1四半期連結会計期間末の負債合計は、コマーシャル・ペーパーが250億円増加しましたが、支払手形・工事未払金等が191億円、短期借入金が248億円、社債が100億円減少したことなどにより、前連結会計年度末と比較して293億円減少の5,410億円(5.1%減)となりました。(純資産の部)当第1四半期連結会計期間末の純資産合計は、親会社株主に帰属する四半期純利益35億円を計上しましたが、配当金の支払46億円及び為替換算調整勘定の減少24億円を計上したことなどにより、前連結会計年度末と比較して40億円減少の3,491億円(1.1%減)となり、自己資本比率は38.0%となりました。
(3) 連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績については、現時点では2025年5月15日に公表した数値から変更ありません。3戸田建設株式会社(1860)2026年3月期 第1四半期決算短信
四半期 2027年3月期 第1四半期
出典: 戸田建設 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/18600/140120260806512174.pdf)
1.当四半期決算に関する定性的情報(1) 経営成績に関する説明当第1四半期連結累計期間における国内景気は、雇用・所得環境の改善など、緩やかな回復基調にある一方、中東情勢の影響を背景とした原材料価格の高騰や物流の不透明感など、景気を下押しするリスクが高まりました。建設業界においては、官公庁工事の受注が堅調に推移したものの、民間工事の受注が減少し、全体として前年同期を下回って推移いたしました。また、建設資材価格や労務費の上昇も継続しており、今後の動向を注視していく必要があります。当社グループにおいては、2025年5月に「中期経営計画2027」を公表し、営業・作業所における提供価値を高める「タテ展開」と、建設事業と戦略事業の連携を深める「ヨコ展開」を推進することで、高収益化を目指しております。また重点管理事業として、SECC事業(スマート・エネルギー・コンプレックスシティ)、環境・エネルギー事業(洋上風力発電事業)及び海外事業を掲げ、これらの事業へ成長投資を行い事業基盤を一層強固なものとしてまいります。なお、成長投資を推進する一方でROE(自己資本利益率)10%以上を中長期的に確保するため、ROIC(投下資本利益率)5%以上を目標として設定するなど投資プロセスの強化にも取り組んでおります。このような状況の中、当第1四半期連結累計期間における当社グループの業績は以下のとおりとなりました。連結売上高については、手持ちの大型工事が進捗したことにより建築事業及び土木事業の売上高が増加し、1,553億円と前年同期比18.3%の増加となりました。営業損益については、主に建築事業の売上総利益が増加したことにより、売上総利益は195億円と前年同期比20.4%の増加となりました。また、販売費及び一般管理費が121億円と前年同期比0.5%減少し、営業利益は74億円と前年同期比82.9%増加となりました。経常利益については、保有する投資有価証券の受取配当金などを営業外収益に計上し、108億円と前年同期比74.5%の増加となりました。親会社株主に帰属する四半期純利益については、投資有価証券売却益が増加したため、117億円と前年同期比
233.0%の増加となりました。セグメント別における業績は以下のとおりであり、セグメント間の内部売上高又は振替高を含めております。(建築)売上高は955億円(前年同期比26.8%増)となり、セグメント利益(営業利益)は82億円(前年同期比100.4%増)となりました。当社個別の受注高については、国内官公庁工事が前年同期比66.4%減少しましたが、国内民間工事が前年同期比27.3%増加したことにより、827億円と前年同期比8.3%の増加となりました。2戸田建設株式会社(1860)2027年3月期 第1四半期決算短信(土木)売上高は319億円(前年同期比18.3%増)となり、セグメント利益(営業利益)は6億円(前年同期比75.5%増)となりました。当社個別の受注高については、国内官公庁工事が前年同期比24.1%増加しましたが、国内民間工事が前年同期比66.8%減少したことにより、245億円と前年同期比23.0%の減少となりました。(国内投資開発)売上高は30億円(前年同期比22.2%増)となり、セグメント損失(営業損失)は5億円(前年同期は79百万円のセグメント損失)となりました。(国内グループ会社)売上高は148億円(前年同期比16.3%増)となり、セグメント利益(営業利益)は4億円(前年同期比138.1%増)となりました。(海外グループ会社)売上高は128億円(前年同期比23.2%減)となり、セグメント損失(営業損失)は3億円(前年同期は2億円のセグメント利益)となりました。(環境・エネルギー)売上高は12億円(前年同期比247.7%増)となり、セグメント損失(営業損失)は4億円(前年同期は3億円のセグメント損失)となりました。
(2) 財政状態に関する説明資産、負債及び純資産の状況(資産の部)当第1四半期連結会計期間末の資産合計は、投資有価証券が1,293億円、販売用不動産が135億円、未成工事支出金が39億円、建設仮勘定が18億円増加しましたが、受取手形・完成工事未収入金等が226億円、有価証券が182億円、機械、運搬具及び工具器具備品が16億円減少したことなどにより、前連結会計年度末と比較して1,059億円増加の1兆1,043億円(10.6%増)となりました。(負債の部)当第1四半期連結会計期間末の負債合計は、支払手形・工事未払金等が135億円、未成工事受入金が87億円、短期借入金が76億円、賞与引当金が59億円減少しましたが、繰延税金負債が406億円、預り金が143億円増加したことにより、前連結会計年度末と比較して154億円増加の6,107億円(2.6%増)となりました。(純資産の部)当第1四半期連結会計期間末の純資産合計は、配当金の支払113億円を計上しましたが、保有する投資有価証券の時価上昇に伴うその他有価証券評価差額金が888億円、親会社株主に帰属する四半期純利益117億円を計上したことなどにより、前連結会計年度末と比較して905億円増加の4,936億円(22.4%増)となり、自己資本比率は
43.6%となりました。(3) 連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績については、現時点では2026年5月15日に公表した数値から変更ありません。3戸田建設株式会社(1860)2027年3月期 第1四半期決算短信
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。