通期は新中期経営計画への移行でサステナビリティ・コンプライアンス関連の長文説明が削られ株主還元方針も刷新される大幅な簡素化となったが、四半期は組織再編に伴う予想修正が加わった程度で粒度は同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、長谷工コーポレーション分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,809字 → 5,563字(前期比-18.3%、減少)
見出し構成の変化: 変化あり: 株主還元方針の見出しが新中期経営計画(HASEKO Evolution Plan)の内容(総還元性向50%程度・累進配当・機動的自己株買い)に置き換え。
粒度の判定: 粗くなった
セグメント情報注記: あり(732字) → あり(894字)
変化の型: 簡素化型、構成変更型、会計基準変更型
増えた要素
- 新中期経営計画(HASEKO Evolution Plan、2026年3月期~2031年3月期)に基づく株主還元方針(6期合計総還元性向50%程度、累進配当、機動的な自己株式取得)
- 報告セグメント区分変更(サービス関連事業→管理運営事業、海外関連事業→海外事業)に伴う組み替え説明
減った要素
- 旧中期経営計画(NS計画)を振り返る長文の説明(コロナ禍対応、施工高推移、賃上げ吸収等)
- サステナビリティ取り組みの詳細(温室効果ガス削減目標・SBT認定・再エネ化・ZEH化・木造化等)
- 人権方針・D&I推進室の取り組みに関する説明
- 連結子会社(長谷工リフォーム)の独占禁止法違反疑いに関する公正取引委員会立入検査の言及
- 旧株主還元方針(配当下限70円→80円、5期合計総還元性向40%程度)の詳細記述
要約: 新中期経営計画への移行に伴い株主還元方針が刷新され、報告セグメント名称も変更された。一方でサステナビリティ・人権・コンプライアンス(独禁法立入検査)関連の長文説明や旧計画の振り返りが削除され、全体として大幅に簡素化した。
四半期決算短信の比較
文字数: 1,488字 → 1,880字(前期比+26.3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(268字) → あり(46字)
変化の型: 出来事型
増えた要素
- 個別業績予想(中間期・通期)の下方修正の説明と要因(グループ内組織再編に伴う特別利益計上見送り)
減った要素
- 前年にあった「業績予想の修正は行っておりません」旨の記述
要約: 経営成績・財政状態部分の粒度は前年並みで、文字数増加は主に業績予想欄への修正数値表の混入による。組織再編に伴う特別利益計上見送りという新たな事象説明が加わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 長谷工コーポレーション 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/18080/140120250514548667.pdf)
1.経営成績等の概況(1)当期の経営成績の概況①当連結会計年度の概況当連結会計年度における国内経済は、一部に足踏みが残るものの、緩やかに改善しました。先行きについては雇用・所得環境が改善する下で各種政策の効果もあり、緩やかな回復が続くことが期待される一方、インフレ・金利動向のみならず、米国の通商政策、緊迫化する国際情勢、それらに伴う国内経済への影響についても注視していく必要があります。2024年度のマンションの新規供給戸数は首都圏で2万2,239戸(前期比17.0%減)、近畿圏で1万5,711戸(同0.5%減)となりました。供給件数と戸数の絞り込みが続き、首都圏・近畿圏共に3年連続で前年度を下回りました。供給商品の内容をみると、首都圏・近畿圏共に分譲単価・平均価格の上昇が継続しています。首都圏の分譲単価は1,230千円/㎡(同6.9%増)、平均価格は8,135万円(同7.5%増)と、4年連続で過去最高値を更新しました。近畿圏では分譲単価は894千円/㎡(同7.2%増)、平均価格は5,065万円(同2.6%増)となり、分譲単価は4年連続で過去最高値を更新しました。販売状況は、首都圏においては時間をかけた販売姿勢の強まりから、初月販売率は
66.8%(同3.1ポイント減)となり、年度末の分譲中戸数は6,116戸(同8.0%増)と増加しました。近畿圏では初月販売率は74.6%(同1.1ポイント増)、年度末の分譲中戸数は2,597戸(同5.8%減)と減少し、販売は順調に推移しました。このような中、中期経営計画「HASEKO Next Stage Plan(略称:NS計画)」の最終年となる当連結会計年度につきましては、資材・労務費の高騰等の影響を受け、完成工事総利益率は低下しましたが、不動産関連事業・サービス関連事業において各社が着実に利益を積み重ねた結果、連結経常利益は期初予想であった800億円を上回り、834億円となりました。【連結業績】 (単位:億円)前連結会計年度 当連結会計年度 前期比売上高 10,944 11,774 +829 ( +7.6%)営業利益 857 847 -10 ( -1.2%)経常利益 833 834 +1 ( +0.1%)親会社株主に帰属する当期 560 345 -216 (-38.5%)純利益【単体業績】 (単位:億円)前事業年度 当事業年度 前期比売上高 7,472 7,791 +319 ( +4.3%)営業利益 516 452 -64 (-12.3%)経常利益 633 516 -118 (-18.6%)当期純利益 472 375 -97 (-20.6%)受注高 5,369 5,866 +497 ( +9.3%)当連結会計年度における業績は、完成工事高の増加及び不動産の取扱量増加により売上高は1兆1,774億円(同
7.6%増)、販売費及び一般管理費の増加により営業利益は847億円(同1.2%減)、経常利益は834億円(同0.1%増)、海外関連事業において特別損失として減損損失、投資有価証券評価損及び訴訟損失引当金繰入額を計上したことにより、親会社株主に帰属する当期純利益は345億円(同38.5%減)の増収減益となりました。営業利益率は7.2%(同0.6ポイント減)、経常利益率は7.1%(同0.5ポイント減)となりました。
②セグメントの業績セグメントの業績は、次のとおりであります。(単位:億円)建設関連事業 不動産関連事業 サービス関連事業 海外関連事業売上高 7,967 (+202) 1,747 (+465) 2,764 (+88) 35 (+25)営業利益 535 (△44) 240 (+48) 181 (△11) △57 (△8)( )内は前期比増減額建設関連事業建築工事では、当社の土地情報収集力や商品企画力、施工品質や工期遵守に対する姿勢、効率的な生産体制等について事業主から評価を頂いている一方、受注時採算の悪化及び資材・労務費の高騰等により、当期の完成工事総利益率は低下いたしました。当社における分譲マンション新築工事の受注は、首都圏で200戸以上の大規模物件21件を含む65件、近畿圏・東海圏で200戸以上の大規模物件8件を含む22件、合計で87件となりました。また、分譲マンション以外の工事として、賃貸マンション等5件を受注いたしました。当社の完成工事につきましては、賃貸マンション等15件を含む計111件が竣工いたしました。当セグメントにおいては、当社における完成工事高の増加により売上高は7,967億円(前期比2.6%増)、完成工事総利益率の低下により営業利益は535億円(同7.6%減)の増収減益となりました。不動産関連事業分譲マンションの新規引渡しが減少した一方、その他の不動産取扱量が増加したことにより、当セグメントにおいては、売上高は1,747億円(前期比36.3%増)、営業利益は240億円(同24.9%増)の増収増益となりました。サービス関連事業大規模修繕工事及びインテリアリフォームでは、期初受注残の不足により売上高は減少しましたが、コスト抑制により粗利率が改善され、利益は横ばいとなりました。賃貸マンション運営管理・社宅管理代行では、新規受託の順調な推移や継続的な受託により、運営管理戸数は両事業合計194,222戸(前期末比1.6%増)となりました。新築マンションの販売受託では、期中の契約が堅調に推移し引渡戸数は増加しました。不動産流通仲介では、仲介の取扱件数・リノベーション事業の販売戸数ともに増加しました。分譲マンション管理では、新規受託が堅調に推移し管理戸数は443,331戸(同1.5%増)となりました。シニアサービスでは、有料老人ホーム・高齢者向け住宅の入居が進捗したことにより、稼働数は2,717戸(同6.6%増)となりました。当セグメントにおいては、売上高は2,764億円(前期比3.3%増)、営業利益は181億円(同5.8%減)の増収減益となりました。海外関連事業ハワイ州オアフ島において、商業施設の運営及び新規の戸建分譲事業の開発を進めております。当セグメントにおいては、売上高は35億円(前期は売上高10億円)、営業損失は57億円(前期は営業損失49億円)となりました。
(2)当期の財政状態の概況当連結会計年度末における連結総資産は、建築受注用地及びマンション分譲事業等への資金投下に伴い販売用不動産及び不動産事業支出金が増加したこと等により、前連結会計年度末に比べ140億円増加し、1兆3,652億円となりました。連結総負債は、借入金を調達した一方で、仕入債務が減少したこと等により、前連結会計年度末に比べ68億円減少し、8,332億円となりました。連結純資産は、親会社株主に帰属する当期純利益を計上し利益剰余金が増加したこと等により、前連結会計年度末に比べ208億円増加し、5,320億円となりました。以上の結果、自己資本比率は前連結会計年度末の37.8%に対し、39.0%となりました。(単位:億円)前連結会計年度末 当連結会計年度末 増減総資産 13,512 13,652 +140(+1.0%)有利子負債 4,153 4,205 +52(+1.2%)純資産 5,112 5,320 +208(+4.1%)
(3)当期のキャッシュ・フローの概況当連結会計年度における営業活動によるキャッシュ・フローは、前連結会計年度の1,150億円の収入超過と比較して1,111億円減少し、39億円の収入超過となりました。これは主に、仕入債務や受入金の減少に伴う資金減少313億円(前連結会計年度は498億円の資金増加)によるものであります。投資活動によるキャッシュ・フローは、前連結会計年度の398億円の支出超過と比較して74億円増加し、325億円の支出超過となりました。これは主に、投資有価証券の売却等による資金増加43億円(前連結会計年度は5億円の資金増加)によるものであります。財務活動によるキャッシュ・フローは、前連結会計年度の8億円の支出超過と比較して198億円減少し、205億円の支出超過となりました。これは主に、借入金・社債の調達及び返済に伴う資金増加50億円(前連結会計年度は235億円の資金増加)によるものであります。以上の結果、現金及び現金同等物の当連結会計年度末残高は、前連結会計年度末の2,835億円より477億円減少し、2,358億円となりました。(単位:億円)前連結会計年度 当連結会計年度 増減営業活動によるキャッシュ・フロー 1,150 39 -1,111投資活動によるキャッシュ・フロー △398 △325 +74財務活動によるキャッシュ・フロー △8 △205 -198現金及び現金同等物の期末残高 2,835 2,358 -477(キャッシュ・フロー指標の推移)2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 37.9 37.8 39.0時価ベースの自己資本比率(%) 35.0 38.3 39.3キャッシュ・フロー対有利子負債比率(倍) – 3.6 107.4インタレスト・カバレッジ・レシオ(倍) – 48.3 1.1
※各指標の計算基準は下記のとおりです。なお、いずれも連結ベースの財務数値により計算しております。自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産キャッシュ・フロー対有利子負債比率 :有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ :キャッシュ・フロー/利払い計算の結果がマイナスとなる場合は、「-」で表示しております。(注)1.株式時価総額は、期末株価終値×発行済普通株式数(自己株式控除後)により算出しております。
2.キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。3.有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての有利子負債を対象としております。
4.利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。(4)利益配分に関する基本方針当社は、2020年2月に策定した「中期経営計画(2021年3月期~2025年3月期)」において、以下の内容を株主還元の基本方針としております。
(1)強固な財務基盤を維持しつつ、成長戦略投資の加速と株主還元の拡充(2)安定的な配当の継続実施。加えて、自己株式の取得は、経営環境、成長投資機会、当社株価水準や資本効率向上等を踏まえ柔軟に対応<株主還元方針>
①1株当たり年間配当金の下限を70円と設定(2022年3月期の配当から80円に変更しました)②5期合計の親会社株主に帰属する当期純利益に対して、総還元性向40%程度と設定当期の剰余金の配当につきましては、上記基本方針に基づき、1株当たり年85円(うち中間配当40円)としております。次期の配当につきましては、年間で1株当たり90円(うち中間配当45円)を予定しております。
(5)今後の見通し我が国の経済は、一部に足踏みが残るものの、緩やかに改善しており、先行きについては雇用・所得環境が改善する下で各種政策の効果もあり、緩やかな回復が続くことが期待される一方、インフレ・金利動向のみならず、米国の通商政策、緊迫化する国際情勢、それらに伴う国内経済への影響についても注視していく必要があります。建設業界においては、安定した建設需要に支えられている一方、資材・労務費の高騰、時間外労働の上限規制の適用による働き方改革への対応、建設技能労働者や設備業者等の減少・後継者不足といった構造的な問題、脱炭素への取り組みなど課題は多く、また、上場企業に向けられた社会や投資家からの要請についても真摯に向き合っていく必要があります。2024年度のマンション市場においては、新規供給戸数は首都圏、近畿圏共に3年連続で前年度を下回り、首都圏では2万2,239戸、近畿圏は1万5,711戸となりました。2025年度の新規供給戸数については、再開発物件や大規模物件の発売が予定されていることから、首都圏は前年度を上回り、近畿圏では前年度並みで推移すると思われます。また、首都圏、近畿圏共にマンション価格の上昇傾向が継続し、2024年度の平均価格は首都圏では8,135万円と過去最高値となり、近畿圏でも5,065万円と1991年度(5,464万円)以来の高水準が続いています。2024年度の販売状況は、物価やマンション価格の上昇に対し、変動型住宅ローン金利の低位継続、賃上げによる購入マインドの下支えなどにより底堅く進捗しました。2025年度は、不確実性が高まる景気や金融政策の動向について、これまで以上に注視していく必要があります。中期経営計画「HASEKO Next Stage Plan(略称:NS計画)」の最終年となる2025年3月期において連結経常利益は834億円となりました。NS計画全体を振り返ると、コロナ禍という急激な環境変化に見舞われ、一時的な落ち込みはあったものの、建設関連事業においては当社の土地情報収集力や商品企画力、施工品質や工期遵守に対する姿勢、効率的な生産体制等についてお客様や事業主様から評価をいただき、施工中工事高は右肩上がりで増加しました。一方、資材・労務費の高騰等の影響を受け、完成工事総利益率は低下しました。不動産関連事業・サービス関連事業においては各社の業績が好調に推移したことで、着実に利益を積み重ねることができました。物価上昇を上回る賃金アップを念頭にした処遇改善による人件費上昇を吸収しながら、計画数値である2025年3月期の連結子会社経常利益300億円以上、5期合計連結経常利益4,000億円を達成し、また年間配当額の下限を80円(2025年3月期は配当85円)とすることで、株主還元の充実も行ってまいりました。サステナビリティに関する取り組みとしては、長谷工グループ気候変動対応方針において温室効果ガスの排出量削減目標を設定し、SBT(Science Based Targets)イニシアチブより認定を受けております。2023年5月には当社建設現場の使用電力100%再生可能エネルギー化を実現し、2025年末には、当社グループ全ての建設現場の使用電力も再生可能エネルギー化する予定です。その他にも環境配慮型コンクリートなど環境負荷を低減する施工技術の開発・導入や、自社開発分譲マンション・自社保有賃貸マンションのZEH(ネット・ゼロ・エネルギー・ハウス)化、マンションの木造化・木質化の推進など、当社グループ全体で企業価値向上を目指しながら、持続可能な社会の実現に貢献しております。また、人権尊重の考え方を明確にするとともに、企業として人権尊重に対する責任を果たしていくため、2022年1月に策定した「長谷工グループ人権方針」に基づき、グループ内での浸透を図るとともに、サプライチェーンも含めた人権デュー・ディリジェンスを継続的に実施しております。さらに、多様な人々の活躍については、2023年4月に当社内にD&I推進室を立ち上げ、これまでの女性活躍の取り組みを継続して進めていくとともに、「個性活躍」をキーワードとして、多くの社員が働きがいをもって生き生きと活躍できる環境づくり・環境整備にも取り組んでおります。社会課題の解決に取り組みつつ、将来の成長に向けた取り組み、成長戦略投資も実施してまいります。なお、当社の連結子会社である㈱長谷工リフォームが、大規模修繕工事の受注に関し、独占禁止法違反の疑いがあるとして、2025年3月、公正取引委員会による立入検査を受けました。当社といたしましては、この事実を厳粛に受け止め、公正取引委員会の調査に全面的に協力しております。業績予想につきましては、以下の通りと致します。2026年3月期 業績予想【連結業績】 (単位:億円)中間期予想 前年同期比 通期予想 前期比売上高 5,700 +112 (+2.0%) 12,300 +526 (+4.5%)営業利益 320 -34 (-9.7%) 920 73 (+8.6%)経常利益 300 -63 (-17.3%) 850 16 (+1.9%)親 会 社 株 主 に帰 属 す る 当 期 200 +6 (+3.2%) 550 205 (+59.7%)純利益【単体業績】 (単位:億円)中間期予想 前年同期比 通期予想 前期比売上高 3,800 -142 (-3.6%) 8,000 +209 (+2.7%)営業利益 185 -37 (-16.8%) 535 +83 (+18.3%)経常利益 335 +57 (20.4%) 670 +154 (+29.9%)当期純利益 275 +70 (34.3%) 500 +125 (+33.4%)受注高 2,700 -371 (-12.1%) 6,200 +334 (+5.7%)
通期 2026年3月期
出典: 長谷工コーポレーション 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月15日
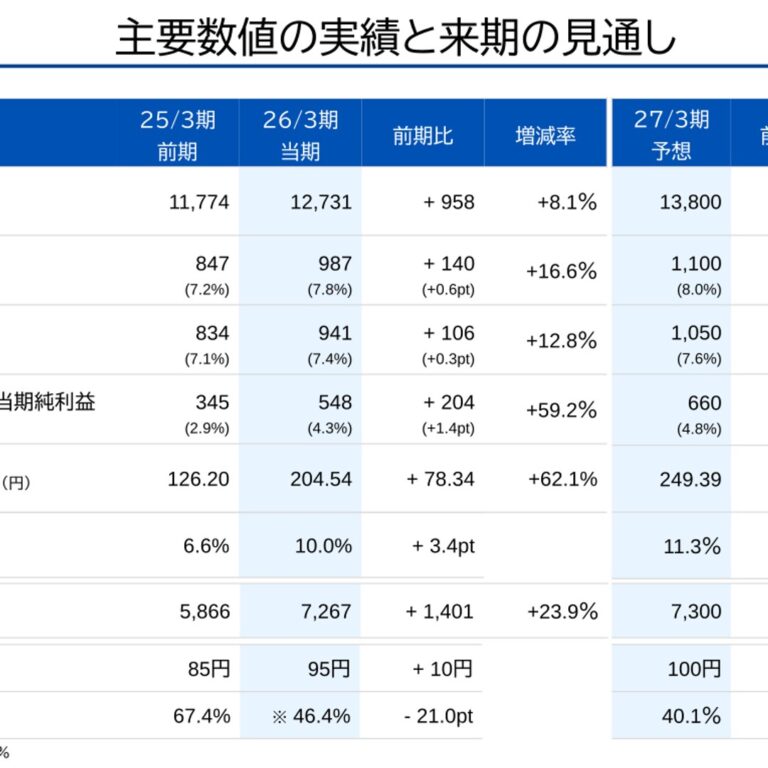
1.経営成績等の概況(1)当期の経営成績の概況①当連結会計年度の概況当連結会計年度における国内経済は、米国の通商政策の影響が残るものの、緩やかに回復しました。先行きについては、雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるものの、中東情勢の影響や金融資本市場の変動、米国の通商政策をめぐる動向などに注視する必要があります。2025年度のマンションの新規供給戸数は首都圏で2万1,659戸(前期比2.6%減)、近畿圏で1万7,002戸(同8.2%増)となりました。首都圏では供給戸数の絞り込みが続き4年連続で前年度を下回りました。近畿圏は4年ぶりに前年度を上回りました。供給商品の内容をみると、首都圏・近畿圏共に分譲単価・平均価格の上昇が継続しています。首都圏の分譲単価は1,419千円/㎡(同15.4%増)、平均価格は9,383万円(同15.3%増)と、5年連続で過去最高値を更新しました。近畿圏では分譲単価は965千円/㎡(同7.9%増)、平均価格は5,418万円(同7.0%増)となり、分譲単価は5年連続で過去最高値を更新しました。販売状況は、首都圏においては時間をかけた販売姿勢の強まりから、初月販売率は62.9%(同3.9ポイント減)となり、年度末の分譲中戸数は6,409戸(同4.8%増)と増加しました。近畿圏では初月販売率は72.4%(同2.2ポイント減)と70%を超え、販売は順調に推移しましたが、新規供給戸数の増加などから年度末の分譲中戸数は3,308戸(同27.4%増)と増加しました。このような中、中期経営計画「HASEKO Evolution Plan」の初年度となる当連結会計年度につきましては、完成工事総利益率の改善により、連結経常利益は予想の900億円を上回り、941億円となりました。【連結業績】 (単位:億円)前連結会計年度 当連結会計年度 前期比売上高 11,774 12,731 +958 ( +8.1%)営業利益 847 987 +140 (+16.6%)経常利益 834 941 +106 (+12.8%)親会社株主に帰属345 548 +204 (+59.2%)する当期純利益【単体業績】 (単位:億円)前事業年度 当事業年度 前期比売上高 7,791 8,176 +384 ( +4.9%)営業利益 452 584 +132 (+29.1%)経常利益 516 746 +230 (+44.6%)当期純利益 375 502 +128 (+34.1%)受注高 5,866 7,267 +1,401 (+23.9%)当連結会計年度における業績は、完成工事高の増加及び不動産の取扱量増加により売上高は1兆2,731億円(同
8.1%増)、完成工事総利益率の改善により営業利益は987億円(同16.6%増)、経常利益は941億円(同12.8%増)、親会社株主に帰属する当期純利益は548億円(同59.2%増)の増収増益となりました。営業利益率は7.8%(同0.6ポイント増)、経常利益率は7.4%(同0.3ポイント増)となりました。
②セグメントの業績セグメントの業績は、次のとおりであります。なお、第1四半期連結会計期間より、報告セグメントの区分を変更しており、前期の数値については変更後の報告セグメントの区分に組み替えた数値で比較しております。詳細は「5.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(セグメント情報等)」をご参照ください。(単位:億円)建設関連事業 不動産関連事業 管理運営事業 海外事業売上高 9,009 (+592) 2,932 (+405) 1,654 (+134) 43 (+8)営業利益 685 (+122) 356 (+30) 82 (+17) △61 (△4)( )内は前期比増減額建設関連事業建築工事では、当社の土地情報収集力や商品企画力、施工品質や工期遵守に対する姿勢、効率的な生産体制等について事業主から評価をいただいている中、受注時採算の改善により、当期の完成工事総利益率は上昇いたしました。当社における分譲マンション新築工事の受注は、首都圏で200戸以上の大規模物件22件を含む45件、近畿圏・東海圏で200戸以上の大規模物件14件を含む19件、合計で64件となりました。当社の完成工事につきましては、賃貸マンション等12件を含む計104件が竣工いたしました。当セグメントにおいては、売上高は9,009億円(前期比7.0%増)、営業利益は685億円(同21.6%増)の増収増益となりました。不動産関連事業分譲マンションの新規引渡しや収益不動産の売却が増加したこと及び不動産仲介の取扱件数が増加したことにより、当セグメントにおいては、売上高は2,932億円(前期比16.0%増)、営業利益は356億円(同9.2%増)の増収増益となりました。管理運営事業賃貸マンション運営管理・社宅管理代行では、新規受託の順調な推移や継続的な受託により、運営管理戸数は両事業合計196,878戸(前期末比1.4%増)となりました。分譲マンション管理では、新規受託が堅調に推移し管理戸数は448,076戸(同1.1%増)となりました。シニアサービスでは、有料老人ホーム・高齢者向け住宅の入居が進捗したことにより、稼働数は2,786戸(同2.5%増)となりました。当セグメントにおいては、売上高は1,654億円(前期比8.8%増)、営業利益は82億円(同26.6%増)の増収増益となりました。海外事業ハワイ州オアフ島において、商業施設の運営及び新規の戸建分譲事業の開発を進めております。当セグメントにおいては、売上高は43億円(前期は売上高35億円)、営業損失は61億円(前期は営業損失57億円)となりました。
(2)当期の財政状態の概況当連結会計年度末における連結総資産は、主に現金預金が増加したこと等により、前連結会計年度末に比べ525億円増加し、1兆4,177億円となりました。連結総負債は、借入金の調達等により、前連結会計年度末に比べ211億円増加し、8,543億円となりました。連結純資産は、親会社株主に帰属する当期純利益を計上し利益剰余金が増加したこと等により、前連結会計年度末に比べ314億円増加し、5,635億円となりました。以上の結果、自己資本比率は前連結会計年度末の39.0%に対し、39.7%となりました。(単位:億円)前連結会計年度末 当連結会計年度末 増減総資産 13,652 14,177 +525(+3.8%)有利子負債 4,205 4,259 +54(+1.3%)純資産 5,320 5,635 +314(+5.9%)
(3)当期のキャッシュ・フローの概況当連結会計年度における営業活動によるキャッシュ・フローは、前連結会計年度の39億円の収入超過と比較して1,535億円増加し、1,574億円の収入超過となりました。これは主に、棚卸資産の減少に伴う資金増加542億円(前連結会計年度は497億円の資金減少)によるものであります。投資活動によるキャッシュ・フローは、前連結会計年度の325億円の支出超過と比較して208億円減少し、532億円の支出超過となりました。これは主に、投資有価証券の取得による資金減少347億円(前連結会計年度は145億円の資金減少)によるものであります。財務活動によるキャッシュ・フローは、前連結会計年度の205億円の支出超過と比較して328億円減少し、534億円の支出超過となりました。これは主に、自己株式の取得に伴う資金減少201億円(前連結会計年度は5億円の資金減少)によるものであります。以上の結果、現金及び現金同等物の当連結会計年度末残高は、前連結会計年度末の2,358億円より523億円増加し、2,881億円となりました。(単位:億円)前連結会計年度 当連結会計年度 増減営業活動によるキャッシュ・フロー 39 1,574 +1,535投資活動によるキャッシュ・フロー △325 △532 △208財務活動によるキャッシュ・フロー △205 △534 △328現金及び現金同等物の期末残高 2,358 2,881 +523(キャッシュ・フロー指標の推移)2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 37.8 39.0 39.7時価ベースの自己資本比率(%) 38.3 39.3 54.6キャッシュ・フロー対有利子負債比率(倍) 3.6 107.4 2.7インタレスト・カバレッジ・レシオ(倍) 48.3 1.1 34.3
※各指標の計算基準は下記のとおりです。なお、いずれも連結ベースの財務数値により計算しております。自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産キャッシュ・フロー対有利子負債比率 :有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ :キャッシュ・フロー/利払い計算の結果がマイナスとなる場合は、「-」で表示しております。(注)1.株式時価総額は、期末株価終値×発行済普通株式数(自己株式控除後)により算出しております。
2.キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。3.有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての有利子負債を対象としております。
4.利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。(4)利益配分に関する基本方針当社は、2025年2月に策定した「中期経営計画(2026年3月期~2031年3月期)」において、以下の内容を株主還元方針としております。<株主還元方針>
① 6期合計の親会社株主に帰属する当期純利益に対して、総還元性向50%程度② 安定的な配当を継続、かつ計画期間内においては累進配当を実施③ 必要に応じ、機動的な自己株式の取得も実施当期の剰余金の配当につきましては、上記方針に基づき、1株当たり年95円(うち中間配当45円)としております。次期の配当につきましては、年間で1株当たり100円(うち中間配当50円)を予定しております。
(5)今後の見通し我が国の経済は、米国の通商政策の影響が残るものの、緩やかに回復しており、先行きについては、雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるものの、中東情勢の影響や金融資本市場の変動、米国の通商政策をめぐる動向などに注視する必要があります。2025年度のマンション市場は、新規供給戸数では首都圏は4年連続で前年度を下回る2万1,659戸、近畿圏は4年ぶりに前年度を上回る1万7,002戸となりました。2026年度の新規供給戸数については、再開発物件や大規模物件の発売が予定されていることから、首都圏は前年度を上回り、近畿圏では前年度並みで推移すると思われます。また、首都圏、近畿圏共にマンション価格の上昇傾向が継続し、2025年度の平均価格は首都圏では9,383万円と過去最高値となり、近畿圏でも5,418万円と1991年度(5,464万円)以来の高水準が続いています。2025年度の販売状況は、物価やマンション価格の上昇などを背景に、地域によって進捗にばらつきが見られましたが、変動型住宅ローン金利の低位継続や賃上げによる購入マインドの下支えもあり、全体としては底堅く推移しました。2026年度は、不確実性が高まる景気や金融政策の動向について、これまで以上に注視していく必要があります。中期経営計画「HASEKO Evolution Plan」の初年度となる2026年3月期につきましては、建設関連事業において当社の土地情報収集力や商品企画力、施工品質や工期遵守に対する姿勢、効率的な生産体制等についてお客様や事業主様から評価をいただいている中、受注時採算が改善し、完成工事総利益率が上昇したことにより、連結経常利益は941億円となりました。建設業界においては、安定した建設需要に支えられている一方、資材・労務費の高騰、時間外労働の上限規制の適用による働き方改革への対応、建設技能労働者や設備業者等の減少・後継者不足といった構造的な問題、脱炭素への取り組みなど課題は多く、また、上場企業に向けられた社会や投資家からの要請についても真摯に向き合っていく必要があります。社会環境の変化に伴い経営課題は多様化・高度化しております。当社グループは独自性と成長戦略を掛け合わせることで事業を通じた社会課題の解決、持続的な成長と進化を遂げ、「住まい」と「暮らし」のリーディングカンパニーとしてありたい姿を目指し、永続的な企業価値向上を図ってまいります。業績予想につきましては、以下の通りといたします。2027年3月期 業績予想【連結業績】 (単位:億円)中間期予想 前年同期比 通期予想 前期比売上高 6,300 +345 ( +5.8%) 13,800 +1,069 ( +8.4%)営業利益 490 +77 (+18.5%) 1,100 +113 (+11.4%)経常利益 470 +77 (+19.5%) 1,050 +109 (+11.6%)親会社株主に帰属300 +58 (+23.9%) 660 +112 (+20.4%)する当期純利益【単体業績】 (単位:億円)中間期予想 前年同期比 通期予想 前期比売上高 4,100 +83 ( +2.1%) 8,700 +524 ( +6.4%)営業利益 350 +73 (+26.2%) 700 +116 (+19.9%)経常利益 590 +159 (+36.9%) 950 +204 (+27.4%)当期純利益 535 +199 (+59.0%) 760 +258 (+51.3%)受注高 3,300 +238 ( +7.8%) 7,300 +33 ( +0.5%)
四半期 2026年3月期 第1四半期
出典: 長谷工コーポレーション 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/18080/140120250806532162.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間における業績は、売上高は2,859億円(前年同期比0.4%増)、完成工事総利益率が改善したこと及び利益率の高い不動産売却案件があったことにより、営業利益は205億円(同54.2%増)、経常利益は192億円(同23.7%増)、親会社株主に帰属する四半期純利益は126億円(同16.5%増)の増収増益となりました。セグメントの経営成績は、次のとおりであります。なお、当第1四半期連結会計期間より、報告セグメントの区分を変更しており、前第1四半期連結累計期間の数値については変更後の報告セグメントの区分に組み替えた数値で比較しております。詳細は、添付資料「2.四半期連結財務諸表及び主な注記(3)四半期連結財務諸表に関する注記事項(セグメント情報等の注記)3.報告セグメントの変更等に関する事項」をご参照ください。(単位:億円)建設関連事業 不動産関連事業 管理運営事業 海外事業売上高 2,267 (+41) 504 (+2) 377 (+43) 14 (+10)営業利益 154 (+38) 62 (+16) 18 (+9) △1 (+16)( )内は前年同期比増減額建設関連事業建築工事では、当社の土地情報収集力や商品企画力、施工品質や工期遵守に対する姿勢、効率的な生産体制等について事業主から評価を頂いている中、受注時採算の改善により、当期の完成工事総利益率は上昇いたしました。当社における分譲マンション新築工事の受注は、首都圏で200戸以上の大規模物件5件を含む9件、近畿圏・東海圏で200戸以上の大規模物件2件を含む4件、合計13件となりました。当社の完成工事につきましては、賃貸マンション等3件を含む計19件を竣工いたしました。当セグメントにおいては、売上高は2,267億円(前年同期比1.8%増)、営業利益は154億円(同33.4%増)の増収増益となりました。不動産関連事業収益不動産の売却は減少しましたが、利益率の高い案件があったこと等により当セグメントにおいては、売上高は504億円(前年同期比0.5%増)、営業利益は62億円(同34.0%増)の増収増益となりました。管理運営事業分譲マンション管理・賃貸マンション運営管理の管理戸数が増加したこと及び賃貸管理の受託を目的とするマンションの開発・売却案件があったこと等により当セグメントにおいては、売上高は377億円(前年同期比12.9%増)、営業利益は18億円(同94.5%増)の増収増益となりました。海外事業ハワイ州オアフ島において、商業施設の運営及び新規の戸建分譲事業の開発を進めております。当セグメントにおいては、売上高は14億円(前年同期は売上高4億円)、営業損失は1億円(前年同期は営業損失17億円)となりました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における連結総資産は、前連結会計年度末に比べ243億円減少し、1兆3,409億円となりました。これは主に預り金の減少に伴い現金預金が減少したこと等によるものであります。連結総負債は、前連結会計年度末に比べ188億円減少し、8,143億円となりました。これは主に預り金が減少したこと等によるものであります。連結純資産は、前連結会計年度末に比べ54億円減少し、5,266億円となりました。これは主に為替換算調整勘定が減少したこと等によるものであります。
(3)連結業績予想などの将来予測情報に関する説明2025年5月14日に公表いたしました連結業績予想から修正は行っておりません。
四半期 2027年3月期 第1四半期
出典: 長谷工コーポレーション 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/18080/140120260806511254.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間における業績は、売上高は3,121億円(前年同期比9.2%増)、完成工事総利益率が上昇したことにより、営業利益は299億円(同46.0%増)、経常利益は305億円(同58.9%増)、親会社株主に帰属する四半期純利益は213億円(同68.5%増)の増収増益となりました。セグメントの経営成績は、次のとおりであります。(単位:億円)建設関連事業 不動産関連事業 管理運営事業 海外事業売上高 2,350 (+84) 598 (+94) 375 (△2) 12 (△2)営業利益 232 (+78) 69 (+8) 17 (△1) △4 (△3)( )内は前年同期比増減額建設関連事業建築工事では、当社の土地情報収集力や商品企画力、施工品質や工期遵守に対する姿勢、効率的な生産体制等について事業主から評価を頂いている中、当期の完成工事総利益率は上昇いたしました。当社における分譲マンション新築工事の受注は、首都圏で200戸以上の大規模物件6件を含む13件、近畿圏・東海圏で200戸以上の大規模物件4件を含む6件、合計19件となりました。当社の完成工事につきましては、賃貸マンション等2件を含む計13件を竣工いたしました。当セグメントにおいては、売上高は2,350億円(前年同期比3.7%増)、営業利益は232億円(同50.6%増)の増収増益となりました。不動産関連事業分譲マンションの新規引渡しが増加したことにより当セグメントにおいては、売上高は598億円(前年同期比
18.6%増)、営業利益は69億円(同12.2%増)の増収増益となりました。管理運営事業賃貸管理の受託を目的とするマンションの開発・売却案件が減少したことにより当セグメントにおいては、売上高は375億円(前年同期比0.4%減)、営業利益は17億円(同3.9%減)の減収減益となりました。海外事業ハワイ州オアフ島において、商業施設の運営及び新規の戸建分譲事業の開発を進めております。当セグメントにおいては、売上高は12億円(前年同期は売上高14億円)、営業損失は4億円(前年同期は営業損失1億円)となりました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における連結総資産は、前連結会計年度末に比べ647億円減少し、1兆3,531億円となりました。これは主に預り金の減少に伴い現金預金が減少したこと等によるものであります。連結総負債は、前連結会計年度末に比べ719億円減少し、7,824億円となりました。これは主に預り金が減少したこと等によるものであります。連結純資産は、前連結会計年度末に比べ72億円増加し、5,706億円となりました。これは主に親会社株主に帰属する四半期純利益を計上したこと等によるものであります。
(3)連結業績予想などの将来予測情報に関する説明グループ内組織再編について、期初時点において一定の前提に基づき特別利益の計上を見込んでおりましたが、その後、当該取引について追加的な検討を行った結果、当初見込んでいた特別利益は計上しない見込みとなりました。そのため、2026年5月15日に公表いたしました2027年3月期(2026年4月1日~2027年3月31日)の個別業績予想を以下のとおり修正いたしました。なお、連結会社間の取引であるため、連結業績予想への影響はございません。
1.2027年3月期第2四半期(中間期)個別業績予想数値の修正1株当たり売上高 営業利益 経常利益 中間純利益中間純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) 410,000 35,000 59,000 53,500 202.16今回修正予想(B) 410,000 35,000 59,000 46,500 175.57増減額(B-A) – – – △7,000増減率(%) – – – △13.1(ご参考)前期実績(2026年3月期第2四半期 401,668 27,729 43,103 33,647 124.11(中間期))
2.2027年3月期通期 個別業績予想数値の修正1株当たり売上高 営業利益 経常利益 当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) 870,000 70,000 95,000 76,000 287.18今回修正予想(B) 870,000 70,000 95,000 69,000 260.52増減額(B-A) – – – △7,000増減率(%) – – – △9.2(ご参考)前期実績817,567 58,387 74,551 50,247 187.42(2026年3月期通期)
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。