通期は中期経営計画の切り替わりで経営方針の節構成が変わったが、業績・財政状態部分や四半期報告は粒度・構成とも大きな変化はない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、安藤ハザマ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,832字 → 4,507字(前期比-6.7%、減少)
見出し構成の変化: あり
粒度の判定: 同等
セグメント情報注記: あり(403字) → あり(405字)
変化の型: 構成変更型、出来事型
増えた要素
- 中期経営計画2025の3年間の実績評価(連結経常利益・ROE等のKPI達成状況)の説明
- 「ビジネスパートナー価値の創造」を加えた5つの価値創造の方針
- 中期経営計画2028の事業戦略(国内土木・国内建築・LCS・エネルギー・海外・グループ・建設外)と経営基盤強化戦略の名称列挙
減った要素
- 中期経営計画2025「取り組むべき課題と対応の方向性」における事業強化の具体的施策の箇条書き(安全品質向上、DX取組強化など6項目)
- 人的資本の価値向上・ESG経営の推進の個別施策の記述
- 中期経営計画2025の目標数値の記載(連結ROE・総還元性向等)
要約: 計画最終年度を迎え「中期経営計画2025」から「中期経営計画2028」へ切り替わったことに伴い、経営方針の節構成が全面的に入れ替わっている。旧計画の具体的施策の箇条書きは新計画の戦略名の列挙に置き換わった一方、3年間の実績を振り返る評価コメントが新たに加わっており、粒度としては大きくは変わらない。経営成績・財政状態・CF部分の構成に変化はない。
四半期決算短信の比較
文字数: 1,161字 → 1,138字(前期比-2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(30字) → あり(30字)
変化の型: 変化なし
要約: 四半期は前年・今年とも同じ3見出し構成で、セグメント別の受注高・完成工事高・営業利益の数値を示す形式も共通している。文章量・文数・数値言及数もほぼ同じで、数値の更新以外に内容面の変化はない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 安藤ハザマ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/17190/140120250513547546.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国の経済は、雇用・所得環境の改善が進む中で、緩やかな回復が続きました。今後についても、引き続き回復が期待されますが、米国の通商政策による世界経済への影響や、物価上昇の継続による個人消費への影響が、わが国の景気を下押しするリスクとなっております。また、金融資本市場の変動等の影響に一層注意する必要があります。建設業界におきましては、政府建設投資、民間建設投資ともに堅調に推移しました。一方で、資材価格や労務費等の動向に今後も注視が必要な状況となっております。このような状況のもと、当社グループの当連結会計年度の業績は、売上高4,251億円(前連結会計年度比7.9%増加)、営業利益352億円(前連結会計年度比89.6%増加)、経常利益340億円(前連結会計年度比83.6%増加)、親会社株主に帰属する当期純利益は264億円(前連結会計年度比90.5%増加)となりました。事業のセグメント別の業績につきましては、次のとおりです。(土木事業)売上高は1,327億円(前連結会計年度比0.3%減少)、営業利益は151億円(前連結会計年度比7.6%増加)となりました。(建築事業)売上高は2,613億円(前連結会計年度比16.6%増加)、営業利益は269億円(前連結会計年度比199.8%増加)となりました。(グループ事業)売上高は237億円(前連結会計年度比24.8%減少)、営業利益は10億円(前連結会計年度比40.2%減少)となりました。(その他)売上高は72億円(前連結会計年度比41.3%増加)、営業利益は6億円(前連結会計年度比306.7%増加)となりました。なお、当社における主な受注工事および完成工事は次のとおりです。〔主な受注工事〕東北電力株式会社 新上松沢発電所新設工事のうち土木本工事兵庫県 (国)178号 浜坂道路Ⅱ期居組トンネル(仮称)建設工事フィジー道路公社 フィジー タマブア・イ・ワイ橋架け替え計画タマポリ株式会社 (仮称)群馬令和工場計画医療法人財団明理会 (仮称)新越谷病院移転新築工事〔主な完成工事〕福岡広域都市計画都市高速鉄道事業5号西日本鉄道株式会社西日本鉄道天神大牟田線新線工事3工区国土交通省関東地方整備局 R3霞ヶ浦導水石岡トンネル(第1工区)新設工事国土交通省北陸地方整備局 R1-4朝日温海道路4号トンネル工事RIMOND JAPAN 株式会社 EXPO2025 大阪・関西万博 サウジアラビア館建設工事量子・AI融合技術ビジネス開発グローバル拠点(仮称)国立研究開発法人産業技術総合研究所整備事業株式会社クボタ 株式会社クボタ 枚方製造所 T棟新築工事(1~9)
(2)当期の財政状態の概況当連結会計年度末における資産につきましては、前連結会計年度末より378億円増加し、3,719億円となりました。これは受取手形・完成工事未収入金等326億円の増加が、未成工事支出金14億円の減少を上回ったことによります。負債につきましては、前連結会計年度末より201億円増加し、1,997億円となりました。これは短期借入金46億円の増加が、退職給付に係る負債3億円の減少を上回ったことによります。純資産につきましては、前連結会計年度末より177億円増加し、1,721億円となりました。これは利益剰余金168億円の増加や、繰延ヘッジ損益10億円の増加などによります。
(3)当期のキャッシュ・フローの概況現金及び現金同等物の当連結会計年度末残高は、期首残高と比較して69億円増加し、557億円となりました。当連結会計年度における各キャッシュ・フローの状況及び要因は次のとおりです。営業活動によるキャッシュ・フローは、111億円の資金増加(前連結会計年度は111億円の資金減少)となりました。これは税金等調整前当期純利益382億円の計上などの資金増加要因が売上債権の増加326億円などの資金減少要因を上回ったことによります。投資活動によるキャッシュ・フローは、16億円の資金増加(前連結会計年度は60億円の資金減少)となりました。これは有価証券及び投資有価証券の売却による収入48億円などの資金増加要因が有形固定資産の取得による支出41億円などの資金減少要因を上回ったことによります。財務活動によるキャッシュ・フローは、57億円の資金減少(前連結会計年度は90億円の資金減少)となりました。これは配当金の支払額96億円、長期借入金の返済による支出45億円などの資金減少要因が、長期借入れによる収入39億円などの資金増加要因を上回ったことによります。キャッシュ・フロー関連指標の推移2022年 2023年 2024年 2025年指標3月期 3月期 3月期 3月期自己資本比率 47.7% 44.2% 46.0% 46.0%時価ベースの自己資本比率 51.7% 42.1% 55.6% 57.6%キャッシュ・フロー対有利子負債比率 – 0.75年 – 2.50年インタレスト・カバレッジ・レシオ – 92.1 – 20.4(注) 1.各指標の計算基準は次のとおりです。なお、いずれも連結ベースの財務数値により算出しております。自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
2.株式時価総額は、期末株価終値×期末発行済普通株式数(自己株式控除後)により算出しております。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
4.有利子負債は、貸借対照表に計上されている負債のうち利子を支払っているすべての負債を対象としております。
5.利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。6.2022年3月期及び2024年3月期のキャッシュ・フロー対有利子負債比率及びインタレスト・カバレッジ・レシオにつきましては、営業キャッシュ・フローがマイナスであることから記載しておりません。
(4)今後の見通し今後の事業環境につきましては、引き続き回復が期待されますが、米国の通商政策による世界経済への影響や、物価上昇の継続による個人消費への影響が、わが国の景気を下押しするリスクとなっております。また、金融資本市場の変動等の影響に一層注意する必要があります。建設業界では、長期的な人口減少等を背景にした建設投資の縮小や、建設技能労働者の減少と高齢化による担い手不足等が継続的な課題になっており、働き方改革や技術革新による生産性向上、ならびに人的資本の向上に資する人財育成や処遇改善等への対応が必要になっております。加えて、気候変動や脱炭素への対応等、サステナブルな社会の実現への貢献が求められるとともに、足元では労務費の上昇、資材価格の高騰等に対して注視が必要な状況が継続しております。このような状況のもと、当社グループにおきましては、変化が激しく先行き不透明な今の時代において持続的な成長を実現していくため、長期ビジョン「安藤ハザマVISION2030」に掲げる4つの価値(お客様価値・株主価値・環境価値・従業員価値)の創造に向け、「企業価値向上」と「会社の魅力向上」を基本方針に掲げた「中期経営計画2025」を2023年5月に策定し、経営課題(事業強化・人的資本の価値向上・ESG経営の推進)に対して各種施策を推進しております。計画2年目となる当連結会計年度においては、本業である建設事業のさらなる強化のために、ICTやAIに関する技術開発による施工の自動化・省人化の推進や、BIM・CIMの活用による生産プロセスの改革等を引き続き進めております。また、建設外事業としては、再生可能エネルギー事業の一環として系統用蓄電池事業へ参入したほか、グループ事業としては、中規模複合ビルの開発事業への取り組みや、低炭素型セグメントの製造方法確立、CARBON POOLコンクリートを用いたプレキャスト製品の製造試験開始等、施策を着実に推進しております。人的資本の価値向上については、従業員のWell-beingを施策の中心に据え、報酬水準の見直しをはじめとする人事制度の改定や資格取得に向けた研修の拡充等、人財への積極的な投資を継続しており、会社への貢献意欲や満足度等を測る従業員エンゲージメントスコアも前年度に引き続き向上しております。ESG経営の推進については、脱炭素社会の実現に向け、温室効果ガス排出削減目標を「1.5℃水準」に更新しSBT認証を再取得したほか、人権尊重への取り組みとして、当社人権方針に関する全従業員への教育研修や、外国人技能実習生を雇用する国内の主要協力会社に対して人権デュー・ディリジェンスを実施するなど、各種施策を進めております。これからも当社グループは、ものづくりを通じてサステナブルな社会の実現に貢献していくとともに、社会と共に成長し続ける企業グループを目指し、全てのステークホルダーにおける企業価値の向上に努めてまいります。
(5)剰余金の配当等の決定に関する基本方針当社は、中長期的な観点から企業価値の持続的な向上と将来の成長に向けた投資および内部留保の充実を図るとともに、株主の皆様への配当については、当社の業績、連結決算状況、ならびに将来の収益等を考慮し、継続的かつ安定的な配当を実施することを基本としております。また、株主の皆様への利益還元機会を充実させるため、中間配当と期末配当の年2回の配当を継続して実施していくとともに、自己株式取得についても、資本効率の向上や株主の皆様への一層の利益還元を念頭におき、財務状況等を総合的に勘案した中で検討・実施してまいります。
(6)経営方針<「安藤ハザマVISION2030」の概要>
(1)長期ビジョン~イノベーションの加速とたゆまぬチャレンジで新たな価値を創造、社会課題の解決に貢献~「お客様価値の創造」/「株主価値の創造」/「環境価値の創造」/「従業員価値の創造」
(2)取組内容・建設事業:受注力×現場力×収益力の更なる強化・建設外事業:エネルギー関連事業を核とした収益源の確立
(3)長期目標数値連結経常利益400億円、同利益に占める建設外事業収益比率25%<中期経営計画2025の概要>
(1)計画期間2024年3月期~2026年3月期
(2)基本方針4つの価値創造に向けて ~ 企業価値向上+会社の魅力向上 ~
(3)取り組むべき課題と対応の方向性①事業強化外部環境変化に即応した事業運営、適切な資本施策の実現・安全、品質の向上と利益の確保・強みのあるセグメントの拡充など、建設事業の営業力、現場力、設計能力、および技術力の強化・成長投資の着実な実行による環境変化への耐性が高い事業ポートフォリオの構築・グループ会社の専門性を生かしたコスト競争力の強化・ノウハウの伝承などの人財育成と協力会社との関係強化による施工体制の強化・DXへの取組強化によるデータに基づく戦略立案・実施と生産性向上
②人的資本の価値向上積極的な人的資本投資による従業員価値の最大化・人的資本投資の拡充・多様な人財確保と従業員価値の最大化による経営基盤強化
③ESG経営の推進環境・社会への貢献、ガバナンスの継続的な強化・ESGへの取組強化等により環境変化への感度を高め、社会やお客様のニーズへの対応力強化・ガバナンス強化による資本効率の高い経営推進と適切な成長投資の実行
(4)目標数値2026年3月期(計画最終期)連結経常利益 265億円連結R O E 12%以上連結総還元性向 70%以上従業員エンゲージメントスコア 80%以上Scope1+2 34%以上GHG排出削減率Scope3 21%以上
通期 2026年3月期
出典: 安藤ハザマ 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
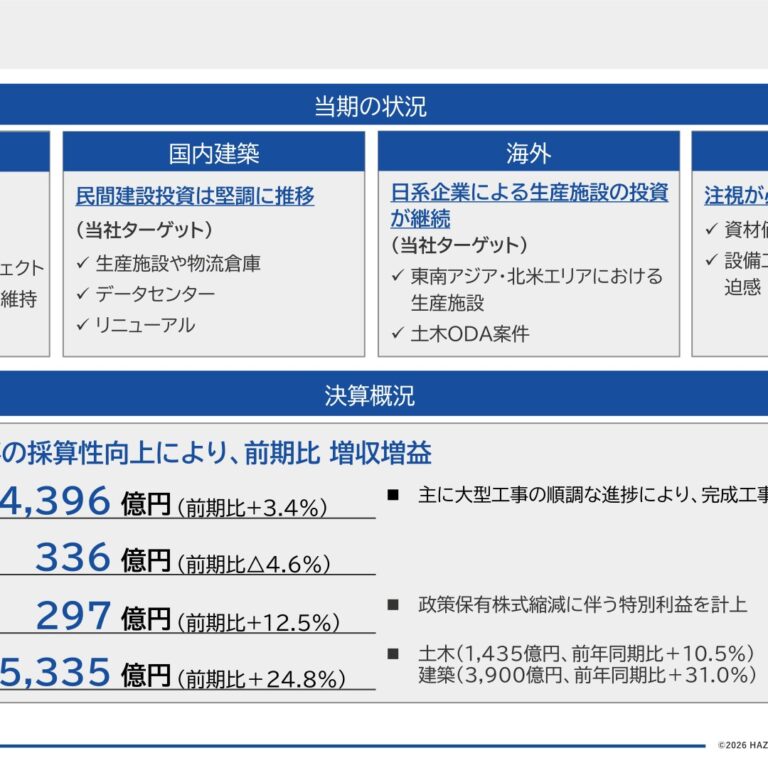
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国の経済は、雇用・所得環境の改善が進む中で、緩やかな回復が続きました。今後についても、回復基調が続くと期待されますが、中東情勢の影響や米国の通商政策をめぐる動向など、景気を下押しするリスクに留意する必要があります。また、金融資本市場の変動等の影響に引き続き注意する必要があります。建設業界におきましては、政府建設投資、民間建設投資ともに概ね堅調に推移しました。一方で、資材価格や労務費等の動向に注視が必要な状況が継続しております。このような状況の中、当社グループの当連結会計年度の業績は、売上高4,396億円(前連結会計年度比3.4%増加)、営業利益336億円(前連結会計年度比4.6%減少)、経常利益332億円(前連結会計年度比2.3%減少)、親会社株主に帰属する当期純利益は297億円(前連結会計年度比12.5%増加)となりました。事業のセグメント別の業績につきましては、次のとおりです。(土木事業)売上高は1,408億円(前連結会計年度比6.1%増加)、営業利益は154億円(前連結会計年度比2.0%増加)となりました。(建築事業)売上高は2,622億円(前連結会計年度比0.4%増加)、営業利益は243億円(前連結会計年度比9.4%減少)となりました。(グループ事業)売上高は265億円(前連結会計年度比11.5%増加)、営業利益は20億円(前連結会計年度比90.5%増加)となりました。(その他)売上高は99億円(前連結会計年度比37.6%増加)、営業利益は9億円(前連結会計年度比46.5%増加)となりました。なお、当社における主な受注工事および完成工事は次のとおりです。〔主な受注工事〕国土交通省四国地方整備局 令和7-11年度 山鳥坂ダム本体建設(第1期)工事国土交通省近畿地方整備局 伯母峯峠道路伯母峯峠トンネル工事長崎市 長崎市・長与町新浄水場共同整備事業 設計及び建設工事武蔵小杉特定目的会社 (仮称)DPL武蔵小杉新築工事合同会社芝公園四丁目再開発事業法人 (仮称)芝公園B敷地計画新築工事防衛省東北防衛局 三沢(7)施設最適化整備工事(技術協力業務対象工事)〔主な完成工事〕東京電力パワーグリッド株式会社 葛西橋通り付近管路新設工事岩手県 一般国道107号大石地区道路災害復旧(トンネル築造)工事インドネシア公共事業省 ウォノギリ多目的貯水池堆砂対策計画(その2工事)東京建物株式会社 (仮称)T-LOGI相模原新築工事株式会社堀場エステック 堀場エステック 京都福知山工場建設工事North American Lighting Mexico,小糸製作所メキシコ第2工場新築工事S.A. de C.V.
(2)当期の財政状態の概況当連結会計年度末における資産につきましては、前連結会計年度末より396億円増加し、4,115億円となりました。これは投資有価証券214億円の増加が、受取手形・完成工事未収入金等135億円の減少を上回ったことによります。負債につきましては、前連結会計年度末より24億円増加し、2,021億円となりました。これは繰延税金負債35億円の増加及び預り金19億円の増加が、未成工事受入金36億円の減少を上回ったことによります。純資産につきましては、前連結会計年度末より371億円増加し、2,093億円となりました。これは利益剰余金169億円の増加や、その他有価証券評価差額金151億円の増加などによります。
(3)当期のキャッシュ・フローの概況現金及び現金同等物の当連結会計年度末残高は、期首残高と比較して88億円増加し、645億円となりました。当連結会計年度における各キャッシュ・フローの状況及び要因は次のとおりです。営業活動によるキャッシュ・フローは、284億円の資金増加(前連結会計年度は111億円の資金増加)となりました。これは税金等調整前当期純利益430億円の計上などの資金増加要因が法人税等の支払額134億円などの資金減少要因を上回ったことによります。投資活動によるキャッシュ・フローは、63億円の資金減少(前連結会計年度は16億円の資金増加)となりました。これは連結の範囲の変更を伴う子会社株式の取得による支出34億円などの資金減少要因が有価証券及び投資有価証券の売却による収入25億円などの資金増加要因を上回ったことによります。財務活動によるキャッシュ・フローは、137億円の資金減少(前連結会計年度は57億円の資金減少)となりました。これは配当金の支払額128億円、長期借入金の返済による支出42億円などの資金減少要因が、長期借入れによる収入37億円などの資金増加要因を上回ったことによります。キャッシュ・フロー関連指標の推移2023年 2024年 2025年 2026年指標3月期 3月期 3月期 3月期自己資本比率 44.2% 46.0% 46.0% 50.6%時価ベースの自己資本比率 42.1% 55.6% 57.6% 74.4%キャッシュ・フロー対有利子負債比率 0.75年 – 2.50年 0.97年インタレスト・カバレッジ・レシオ 92.1 – 20.4 41.9(注) 1.各指標の計算基準は次のとおりです。なお、いずれも連結ベースの財務数値により算出しております。自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
2.株式時価総額は、期末株価終値×期末発行済普通株式数(自己株式控除後)により算出しております。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
4.有利子負債は、貸借対照表に計上されている負債のうち利子を支払っているすべての負債を対象としております。
5.利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。6.2024年3月期のキャッシュ・フロー対有利子負債比率及びインタレスト・カバレッジ・レシオにつきましては、営業キャッシュ・フローがマイナスであることから記載しておりません。
(4)今後の見通し今後の事業環境につきましては、回復基調が続くと期待されますが、中東情勢の影響や米国の通商政策をめぐる動向など、景気を下押しするリスクに留意する必要があります。また、金融資本市場の変動等の影響に引き続き注意する必要があります。建設業界では、人口減少等を背景にした建設投資の長期的な縮小傾向や、建設技能労働者の減少と高齢化による担い手不足等が課題になっており、働き方改革や技術革新による生産性向上、ならびに人的資本の向上に資する人財育成や処遇改善等への継続的な対応が必要になっております。加えて、気候変動や脱炭素への対応等、サステナブルな社会の実現への貢献が求められるとともに、足元では労務費や資材価格の動向等に対して注視が必要な状況が継続しております。当社グループにおきましては、変化が激しく先行き不透明な今の時代において持続的な成長を実現していくため、長期ビジョン「安藤ハザマVISION2030」に基づき、2023年5月に「中期経営計画2025」を策定し、「企業価値向上」と「会社の魅力向上」を基本方針に掲げて各種施策を推進してまいりました。計画最終年度となる当連結会計年度においては、ICTやAIに関する技術開発による施工の自動化・省人化の推進、坂出バイオマス発電所の営業運転開始、太陽光PPA事業への取り組み継続、東南アジアでの長期的な事業成長を目的としたシンガポールの建設会社の全株式取得等、事業強化に向けた取り組みにおいて成果を残しました。また、人的資本の価値向上 および 脱炭素社会の実現に向け、「建設業界で最も社員を大切にする会社」を目指した人事諸制度の改定、カーボンニュートラル・ロードマップの策定、SBT認証の再取得など、各種施策を着実に推進しました。3年間の取り組みの結果、堅調な建設投資の後押しもあり、KPIのうち連結経常利益・ROEは目標を達成し、GHG排出削減率・従業員エンゲージメントスコアも概ね目標の水準に達しました。株主還元は、総還元性向は未達となったものの、継続的に増配し総額目標は達成しました。2026年4月より開始した「中期経営計画2028」においては、策定当時の長期ビジョンで掲げた4つの価値創造(お客様価値・株主価値・環境価値・従業員価値)に「ビジネスパートナー価値の創造」を追加し、「5つの価値創造に向けて~魅力的な企業であり続ける~」を基本方針と定めて各種施策を展開します。人財力と技術力を最大限に活用するとともに、技術開発をはじめとする戦略投資を積極的に行い、「魅力的な企業であり続ける」ために、グループ一丸となりスピード感をもって事業に邁進してまいります。
(5)剰余金の配当等の決定に関する基本方針当社は、将来の成長に向けた投資活動と財務の健全性の維持を図るとともに、業績、財政状態および経営環境等を考慮し、株主の皆様へ継続的かつ安定的に配当を実施することを基本としております。また、株主の皆様への利益還元機会を充実させるため、中間配当と期末配当の年2回の配当を継続して実施してまいります。自己株式取得については、資本効率の向上や株主の皆様への一層の利益還元を念頭におき、財務状況等を総合的に勘案した中で検討・実施してまいります。なお、「中期経営計画2028」において、1株当たり80円以上/年の累進配当を実施する方針としております。
(6)経営方針<「安藤ハザマVISION2030」および「中期経営計画2028」の概要>
(1)長期ビジョン~イノベーションの加速とたゆまぬチャレンジで新たな価値を創造、社会課題の解決に貢献~・フロービジネスとストックビジネスのバランスの取れた事業ポートフォリオへの変革・本業強化と新たな価値創造に向けた継続的かつ戦略的な成長投資
(2)中期経営計画2028①計画期間2027年3月期~2029年3月期
②基本方針5つの価値創造に向けて ~ 魅力的な企業であり続ける ~「お客様価値の創造」/「株主価値の創造」/「環境価値の創造」/「ビジネスパートナー価値の創造」/「従業員価値の創造」
③計画の骨子事業戦略を深化させ、経営基盤を強化していくことで、持続的な事業成長と企業価値の向上を目指す事業戦略の深化・国内土木事業 ・国内建築事業 ・LCS事業 ・エネルギー事業 ・海外事業・グループ事業 ・建設外事業経営基盤の強化・人的資本戦略 ・技術開発戦略 ・DX戦略 ・ビジネスパートナー戦略・サステナビリティ戦略
④目標数値2029年3月期(計画最終期)連結経常利益 365億円連結R O E 12%以上1株当たり配当金/年 80円以上(累進配当)エンゲージメント・レーティング AGHG排出削減率 Scope1+2 23%(2024年度基準) Scope3 14%
四半期 2026年3月期 第1四半期
出典: 安藤ハザマ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/17190/140120250806532129.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間におけるわが国の経済は、雇用・所得環境の改善が進む中で、緩やかな回復が続きました。今後についても、回復の継続が期待されますが、米国の通商政策による世界経済への影響に留意が必要であるとともに、物価上昇の継続による個人消費への影響なども、わが国の景気を下押しするリスクとなっております。また、金融資本市場の変動等の影響に引き続き注意する必要があります。建設業界におきましては、政府建設投資、民間建設投資ともに堅調に推移しました。一方で、資材価格や労務費の動向に注視が必要な状況が継続しております。このような状況のもと、当社グループの当第1四半期連結累計期間の業績は、売上高934億円(前年同四半期837億円、前年同四半期比11.7%の増加)、営業利益53億円(前年同四半期29億円、前年同四半期比79.5%の増加)、経常利益44億円(前年同四半期34億円、前年同四半期比31.4%の増加)、親会社株主に帰属する四半期純利益は31億円(前年同四半期22億円、前年同四半期比39.5%の増加)となりました。セグメントの業績は、次のとおりです。(土木事業)受注高は100億円(前年同四半期比64.0%の減少)、完成工事高は320億円(前年同四半期比12.9%の増加)、営業利益は36億円(前年同四半期比16.7%の増加)となりました。(建築事業)受注高は364億円(前年同四半期比19.6%の減少)、完成工事高は545億円(前年同四半期比10.7%の増加)、営業利益は37億円(前年同四半期比183.2%の増加)となりました。(グループ事業)売上高は53億円(前年同四半期比15.0%の増加)、営業利益は1億円(前年同四半期比13.0%の減少)となりました。(その他)売上高は14億円(前年同四半期比12.2%の増加)、営業利益は1億円(前年同四半期比15.1%の増加)となりました。
(2)当四半期連結累計期間の財政状態の概況資産の部では受取手形・完成工事未収入金等などが減少し、負債の部では工事未払金等などが減少しました。その結果、当第1四半期連結会計期間末の総資産は、前連結会計年度末より210億円減少し3,509億円となり、負債は、前連結会計年度末より199億円減少し1,798億円となりました。純資産は、利益剰余金などの減少により前連結会計年度末より10億円減少し1,711億円となり、自己資本比率は前連結会計年度末に比べ2.5ポイント増加し
48.5%となりました。(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、2025年3月期決算発表時(2025年5月14日)のものから変更はありません。
四半期 2027年3月期 第1四半期
出典: 安藤ハザマ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/17190/140120260804507962.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間におけるわが国の経済は、個人消費の持ち直しや企業収益の改善が進む中で、緩やかな回復が続きました。今後についても、雇用・所得環境の改善等を背景に緩やかな回復が期待されますが、中東情勢の影響など、景気の下押しリスクに留意する必要があります。また、金融資本市場の変動等の影響に引き続き注意する必要があります。建設業界におきましては、政府建設投資、民間建設投資ともに概ね堅調に推移しました。一方で、資材価格や労務費等の動向に注視が必要な状況が継続しております。このような状況の中、当社グループの当第1四半期連結累計期間の業績は、売上高1,050億円(前年同四半期934億円、前年同四半期比12.4%の増加)、営業利益64億円(前年同四半期53億円、前年同四半期比22.3%の増加)、経常利益63億円(前年同四半期44億円、前年同四半期比41.7%の増加)、親会社株主に帰属する四半期純利益は42億円(前年同四半期31億円、前年同四半期比34.9%の増加)となりました。セグメントの業績は、次のとおりです。(土木事業)受注高は236億円(前年同四半期比135.1%の増加)、完成工事高は287億円(前年同四半期比10.5%の減少)、営業利益は19億円(前年同四半期比47.7%の減少)となりました。(建築事業)受注高は1,103億円(前年同四半期比203.0%の増加)、完成工事高は680億円(前年同四半期比24.6%の増加)、営業利益は64億円(前年同四半期比73.3%の増加)となりました。(グループ事業)売上高は67億円(前年同四半期比27.2%の増加)、営業利益は2億円(前年同四半期比112.0%の増加)となりました。(その他)売上高は15億円(前年同四半期比1.9%の増加)、営業利益は1億円(前年同四半期比43.7%の増加)となりました。
(2)当四半期連結累計期間の財政状態の概況資産の部では投資有価証券などが増加し、負債の部では預り金などが減少しました。その結果、当第1四半期連結会計期間末の総資産は、前連結会計年度末より4億円増加し4,119億円となり、負債は、前連結会計年度末より70億円減少し1,951億円となりました。純資産は、その他有価証券評価差額金の増加などにより前連結会計年度末より74億円増加し2,168億円となり、自己資本比率は前連結会計年度末に比べ1.8ポイント増加し52.4%となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、2026年3月期決算発表時(2026年5月14日)のものから変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。