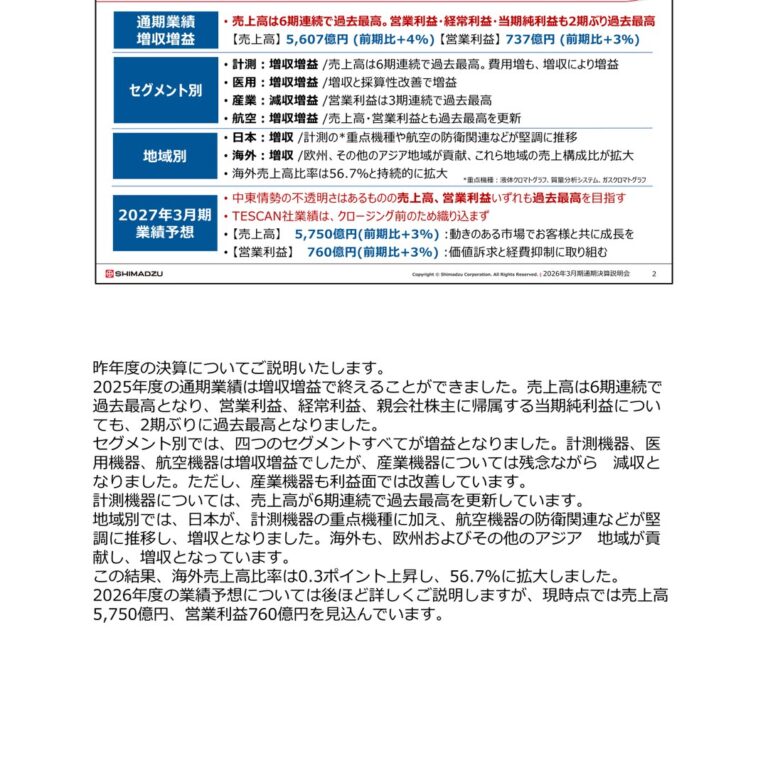
島津製作所は通期で見出しを再編・細分化する一方、四半期はTescan買収寄与とのれん等償却前営業利益への指標変更、業績予想上方修正の理由説明で粒度を高めた。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、島津製作所分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,287字 → 8,606字(前期比-7.3%、減少)
見出し構成の変化: 追加: 「海外事業の拡大」の地域別方針(北米・インド・中国・欧州)4見出し、「経営基盤の強化」のAI活用・戦略的成長投資・新事業創出・人財育成4見出し/削除: 旧「経営基盤の強化と顧客中心志向への体制変革」の地域別+成長投資+人財育成5見出し
粒度の判定: 細分化
セグメント情報注記: あり(168字) → あり(12字)
変化の型: 構成変更型、施策説明充実型
増えた要素
- 「海外事業の拡大」の独立見出し化(北米・インド・中国・欧州)
- 欧州の地域別方針が新設
- 「経営基盤の強化」をAI活用・戦略的成長投資・新事業創出・人財育成の4項目に細分化
減った要素
- 旧「経営基盤の強化と顧客中心志向への体制変革」への地域別(北米・中国・インド)+成長投資+人財育成の一括見出し
要約: 通期は文字数が7.3%減少する一方、従来「経営基盤の強化と顧客中心志向への体制変革」に一括されていた地域別方針を「海外事業の拡大」として独立させ、欧州を新規に追加した。「経営基盤の強化」もAI活用・戦略的成長投資・新事業創出・人財育成の4項目に書き分けられ、見出し数は増加している。
四半期決算短信の比較
文字数: 3,571字 → 4,358字(前期比+22%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(12字) → あり(255字)
変化の型: 出来事型、会計基準変更型、要因分析深化型
増えた要素
- 業績予想の上方修正理由(半導体・データセンタ需要好調、中東情勢の影響限定的、円安、Tescan Group子会社化)
- セグメント利益指標を営業利益からのれん等償却前営業利益へ変更する旨の説明
- Tescan Group a.s.買収による業績寄与の言及
減った要素
- 前年にあった「業績予想は前回公表から変更なし」の簡潔な一文
要約: 四半期は文字数が22%増加し、Tescan Group a.s.買収による業績寄与や業績予想の上方修正理由を詳述した。またセグメント損益の指標を営業利益からのれん等償却前営業利益に変更した旨を説明しており、要因分析・会計基準の両面で粒度が増した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 島津製作所 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/77010/140120250512541364.pdf)
1.経営成績等の概況(1)経営成績の概況【当期の概況】当連結会計年度の世界経済は、ロシアによるウクライナ侵攻や中東紛争等の地政学リスク、中国経済の停滞や米国の関税政策、インフレによるコスト増加等、依然として不透明な状況が続きました。このような経営環境下で、当社グループは前年の中国市場の落ち込みを受けての厳しいスタートとなる中、ヘルスケア、グリーン、マテリアル、インダストリーの4注力領域で、中期経営計画で掲げる事業戦略を展開し、世界のパートナーと共に社会課題の解決に取り組みました。*1具体的には、「重点事業 強化」では、ロボティクス・AIの活用等により競合力ある計測機器新製品の開発推進と、顧客のワークフロー全体へのトータルソリューション提供を目指した製品ラインアップ強化に取り組みました。*2「メドテック事業 の強化」では、臨床市場における事業基盤構築に向けて、臨床市場向け質量分析システム、試薬、ソフトウェアのラインアップ拡充に努めました。また、医用画像解析にAIやIoT技術を用いた“イメージングトランスフォーメーション”を推進して、2024年4月に光学カメラ搭載のX線撮影システムを発売しました。「海外事業の拡大」では、北米で開発機能強化を目的に2024年4月にR&Dセンターを開所したほか、中国では地産地消を目指して2024年12月に新工場を開所し製造機能を強化しました。*3「リカーリングビジネス の強化・拡大」では、2024年4月に北米の計測機器メンテナンスサービス会社Zef Scientific, Inc.を買収して北米におけるアフターサービス事業の強化・拡大に注力しました。また、お客様(領域)中心志向への体制変革として、2024年4月から国内営業を本部制に移行し、事業部間連携の強化、お客様への最適なトータルソリューションの提供等の営業活動を推進したことも成長に繋がりました。*1. 重点事業:液体クロマト分析システム、質量分析システム、ガスクロマト分析システム、試験機、ターボ分子ポンプの5事 業*2. メドテック事業:健康管理、検査、診断、治療、予後管理において、 医用画像システムや血液等の成分を分析するシステムを用いてトータルソリューションを提供する事業*3. リカーリングビジネス:試薬、培地、カラムなどの消耗品や、機器のメンテナンスサービスを提供する事業以上の結果、当連結会計年度の業績は、日本、北米、その他のアジアが増加したことや、為替の押し上げも加わり、売上高は5,390億4千7百万円(前年度比5.3%増)となり、過去最高を更新しました。一方利益面では、価格改定を進めたものの、部材価格の高騰、将来に向けての研究開発費やDX投資などの成長投資の増加に加え、人的投資も増加させた影響を、売上増による利益増で補うことが出来ず、営業利益は717億2千万円(同1.4%減)となりました。経常利益は720億1千8百万円(同6.3%減)、親会社株主に帰属する当期純利益は537億7千6百万円(同5.7%減)となりました。各セグメントの状況はつぎのとおりです。なお、当連結会計年度より、従来「航空機器」に含まれていた磁気探知機/磁力計、水中光無線装置の業績を、「産業機器」へ移管しています。以下の前年度比較については、前年度の数値を変更後のセグメント区分に組み替えた数値で比較分析しています。【事業区分別の販売状況】Ⅰ.計測機器事業計測機器事業は、ヘルスケア領域の医薬品市場で世界的に進む研究開発向けやアジアを中心にした品質管理向けに液体クロマト分析システム、光分析システムが増加し、メドテック領域の臨床市場向けに質量分析システムが増加しました。加えて、グリーン/マテリアル領域で新素材開発向け等に試験機が増加しました。地域別では、日本、北米、欧州、その他のアジア等の主要地域で伸長しました。この結果、当事業の売上高は3,479億1千5百万円(前年度比2.9%増)となりました。営業利益は上期の生産抑制による影響に加え、研究開発費などの成長投資と人的投資を進めたことで520億7千3百万円(同9.4%減)となりました。なお、主要地域別売上高の状況は下記のとおりです。2024年 2025年増減率3月期 3月期 概況(%)(百万円) (百万円)医薬向けに液体クロマト分析システム、質量分析システム、光日本 127,179 131,029 3.0分析システム、水質管理向けに水質計測システムが増加。新素材開発向けに試験機が増加。海外 211,077 216,886 2.8 海外売上高比率が62.3%と0.1pt減少。特定顧客向けに液体クロマト分析システムや、受託分析会社向けに質量分析システムが増加。また、連結化したマルチベ北米 34,123 39,026 14.4*ンダーサービス 事業を展開するZef Scientific, Inc.の業績も主貢献。要 臨床検査向けに液体クロマト分析システムや質量分析システ欧州 38,864 40,889 5.2ムが増加。地政府の景気支援策により官公庁やアカデミアの需要が回復傾域中国 74,746 67,779 △9.3向にあるものの、民間市場の回復遅れの影響を受け液体クロマト分析システムをはじめ全体的に減少。その他のインドの医薬や受託分析向けに液体クロマト分析システムが45,620 47,889 5.0増加。加えて、東南アジアで品質管理向けに試験機が増加。アジア*メーカーを選択することなく、お客様が使用中のすべての装置の修理・メンテナンスを提供するサービス形態のことⅡ.医用機器事業医用機器事業は、メドテック分野での中心事業として、健康寿命の延伸と医療従事者の業務効率化を実現するために、画像解析にAIやIoT技術を用いた“イメージングトランスフォーメーション”戦略を展開しました。日本、中国、欧州では市況回復遅れの影響を受けたものの、病院の経営環境が持ち直した北米でX線TVシステムが、成長著しいその他のアジアでX線TVシステム、血管撮影システムが増加しました。この結果、当事業の売上高は725億6千7百万円(前年度比0.4%増)となり、営業利益はプロダクトミックスの悪化等により42億6千3百万円(同10.8%減)となりました。なお、主要地域別売上高の状況は下記のとおりです。2024年 2025年増減率3月期 3月期 概況(%)(百万円) (百万円)頭部と乳房の検査が可能なPETシステムや放射線治療装置日本 34,373 33,957 △1.2用動体追跡システムが増加したものの、市況回復遅れによりX線関連システムが減少。海外 37,929 38,609 1.8 海外売上高比率は53.2%と0.7pt増加。病院の経営環境が持ち直し、X線TVシステム、血管撮影シス北米 10,619 12,134 14.3テムが増加。主東欧でX線TVシステムが増加したものの、前年度回診装置大要 欧州 4,785 4,113 △14.0口案件の反動や市況回復遅れにより減少。地市況回復遅れの影響や、腐敗防止強化による入札案件が遅中国 5,685 3,941 △30.7域れたことで、X線TVシステムや一般撮影システムが減少。その他の東南アジアでX線TVシステム、血管撮影システムが伸長。加7,279 8,668 19.1えて、インドで血管撮影システムが増加。アジアⅢ.産業機器事業インダストリー領域の中心事業である産業機器事業は、ターボ分子ポンプは中国で太陽電池用薄膜製造装置向け等が減少した一方、半導体需要の拡大に伴い日本、北米、その他のアジアで半導体製造装置向けが増加しました。工業炉は中国で車載用セラミック製造向けが増加しましたが、油圧機器は市況回復遅れの影響を受け減少しました。この結果、当事業の売上高は723億3千5百万円(前年度比9.4%増)、営業利益は売上高の増加により104億6千7百万円(同
41.6%増)となり、いずれも過去最高を更新しました。なお、主要地域別売上高の状況は下記のとおりです。2024年 2025年増減率3月期 3月期 概況(%)(百万円) (百万円)半導体製造装置向けターボ分子ポンプが製品、サービス共に日本 27,126 31,472 16.0伸長。加えて、先端炭素材料製造向けに工業炉が増加。海外 38,983 40,863 4.8 海外売上高比率は56.5%と2.5pt減少。半導体製造装置向けターボ分子ポンプが製品、サービス共に北米 8,548 8,797 2.9増加。半導体製造装置向けターボ分子ポンプのサービスは伸長した主欧州 4,679 4,225 △9.7ものの、同装置向けおよび太陽電池用薄膜製造装置向けター要ボ分子ポンプの製品が減少。地 前年投資が集中した太陽電池用薄膜製造装置向けターボ分中国 19,343 19,560 1.1子ポンプの減少を、車載用セラミック製造向けに工業炉が補域い増加。半導体製造装置向けターボ分子ポンプが製品、サービス共にその他の6,100 8,123 33.2伸長。電子基板用ガラス繊維向けにガラスワインダが台湾でアジア増加。Ⅳ.航空機器事業航空機器事業は、日本では政府の防衛力強化方針により、防衛分野向けが増加しました。海外では民間航空機搭載品が堅調なものの、前年増加した補用品の反動により減少しました。この結果、当事業の売上高は386億6千2百万円(前年度比34.5%増)、営業利益は売上高の増加や採算性改善により、60億6千8百万円(同73.4%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2024年 2025年増減率3月期 3月期 概況(%)(百万円) (百万円)防衛分野で政府の防衛力強化方針により、航空機搭載品日本 20,431 30,544 49.5が増加。海外 8,305 8,117 △2.3 海外売上高比率は21.0%と7.9pt減少。主要地域7,312 7,415 1.4 民間航空機搭載品が堅調に推移し増加。北米Ⅴ.その他の事業当事業の売上高は75億6千6百万円(前年度比16.6%増)となり、営業利益は6億3千万円(同39.6%減)となりました。【次期の見通し】2025年度は、米中貿易摩擦の激化とそれに伴う関税政策や国産優遇策の強化、不安定化する東欧や中東情勢などの地政学リスクの継続により、世界経済は不透明な情勢が続き、国内経済も、米国の関税影響や為替相場の変動などにより不安定な情勢が続くと予想しており、これら情勢の変化を的確に把握しながら事業を維持拡大させることが、対処すべき重要な経営課題です。また、気候変動、持続可能な食糧やエネルギーの実現、各国で進む高齢化や健康志向の高まりなどの社会課題に加え、進化するAI技術の普及による技術革新やデジタル化、さらには人権問題への対応も重要な課題であると認識しております。当社はこれらの課題を事業機会と捉え、「人と地球の健康(プラネタリ-ヘルス)への追求」をビジョンに掲げ、最終年度を迎えた中期経営計画を推進します。その中で、貿易摩擦や米国の関税政策などに左右されない地産地消での開発・生産・販売体制の構築を進めてまいります。また、情報システムとAI技術の導入による経営と工場の高度化を進めるとともに、製品やシステムにAI技術を取り込み、より簡便で高度なデータの提供を継続してまいります。そして、これらの取り組みを支えるガバナンスの強化を重要な経営課題として位置付け、グループマネジメント規則の運用徹底とコーポレート機能拡充の取り組みを続けてまいります。より具体的には、中期経営計画に基づき以下の5つの取り組みを推進します。1)4つの社会価値創生領域における各事業の取り組み世界のパートナーとの関係を強化し、共に社会課題を解決するイノベーティブカンパニーとして、サステナブルな社会の共創を引き続き目指します。
① ヘルスケア領域ライフサイエンス分野では製薬、食品市場を中心に、計測機器事業における液体クロマト分析システムと質量分析システムを重点機種と位置付け、お客様の業務の効率化・省力化に向けたAIによる分析プロセスの革新(AX:アナリティカルトランスフォーメーション)の実現を追求します。また、医薬品精製装置への参入などソリューション提供の拡大を進めます。メドテック分野では、計測機器事業と医用機器事業を中心に据え、臨床検体検査ソリューションの提供・実装強化と、画像診断にAIやIoT技術を活用した「イメージングトランスフォーメーション(IMX)」を引き続き展開し事業拡大を進めます。また、健康長寿の実現、シニアヘルスケアへの貢献に向け、パートナーとの共創によるアルツハイマー型認知症や感染症に関連した研究開発と、当社独自の音声認識機能を搭載する血管撮影システムや高齢者の嚥下(えんげ)検査用X線TV装置のグローバル展開を進めます。
② グリーン領域カーボンニュートラル社会の実現に向けて、水素エネルギーの社会実装をはじめとする新エネルギー開発、バイオ燃料分析手法の開発や温室効果ガス(GHG)測定分野において、ガスクロマト分析システムなど、計測機器の展開を進めます。また、環境分野では、世界中で規制強化が進む有機フッ素化合物(PFAS)に対し、分析手法の普及に向けた取り組みを強化するとともに、バイオものづくり事業でのソリューション開発に注力します。
③ マテリアル領域計測製品のラインアップ強化、自動化促進とインフォマティクスを用いた複合計測・解析の強化に取り組み、セラミックス複合材料などの革新素材の開発・製造への貢献、サーキュラーエコノミーの実現に向けた計測機器開発を促進します。また、新たに販売を開始した走査電子顕微鏡による事業展開を通じて、ナノ領域の表面観察分野で付加価値の高いソリューションを提供してまいります。
④ インダストリー領域産業機械事業を中心に据え、生成AIの需要拡大など活況が続く半導体市場や、気候変動対策に関わる電気自動車などの産業機械市場で「世界で評価されるソリューションプロバイダー」を目指します。半導体製造に欠かせないターボ分子ポンプの製造・サービス体制を強化するとともに、分析計測装置や太陽光パネル製造装置、ガラスコーティング装置向けに用途を拡大し、新たな価値提供に取り組みます。また、自動車等の電動化で用いられるセラミック製品製造向けに工業炉の拡販を図ります。航空機器事業においては、安全なモビリティ社会の実現に貢献するとともに、中長期的に成長と収益を確保できる事業体制の確立を目指しています。「選択と集中」および「収益性改革」の基本方針のもと、事業を継続してまいります。2)リカーリングビジネスの拡大試薬等の消耗品とサービスの両輪でリカーリングビジネスの拡大に取り組んでいます。フランスの子会社2社を統合して2025年4月1日に設立したShimadzu Chemistry and Diagnostics SAS、島津ダイアグノスティクス株式会社などグループ全体で試薬と消耗品のラインアップ拡充を進め、ビジネスを拡大します。また、計測機器事業でのマルチベンダーサービスの拡大、および北米医用事業のサービス体制強化を進め、広くお客様に密着したサービスの提供を進めます。3)新事業の創出と開発力強化スタートアップや大学などとの共創を目的とした研究公募プログラム「SHIMADZUみらい共創チャレンジ」の活動と、スタートアップへの投資から新規事業の創出を目指すCVC「Shimadzu Future Innovation Fund」の活動を継続します。また、開発力の強化では、アジャイル開発の適用拡大とグローバル開発拠点を活用したコンカレント(同時並行型)開発の導入、およびAIやDXの活用に向けたデジタル人財の育成に引き続き取り組みます。4)経営基盤の強化と”顧客中心”志向への体制変革
① 北米では、昨年度開設したR&Dセンターボストンラボで最先端ニーズを捉え、現地開発によるソリューション提供を拡大します。
② 中国では、拡張した蘇州工場で分析計測システムなどを生産し、国産優遇策への対応力を強化します。③ インドでは、分析と医用製品を扱う統合会社を立上げ、顧客中心の販売活動を展開します。また、2027年の稼働予定での工場建設を進めます。
④ 4つの社会価値創生領域に向けたソリューションの開発・提案力の持続的強化のため、戦略的な成長投資を続けます。併せて、AIを活用した業務効率化を進め、ROICを指標とした資本効率の向上を図ります。
⑤ 多様な視点を持つグローバルで活躍する人財の育成に向け、次世代リーダー育成プログラムを拡充します。5)環境経営と健康経営環境経営では、脱炭素社会の構築やサーキュラーエコノミーへの移行を見据え、事業を通じた環境貢献の観点から、製品設計に遡ったCO2排出量の削減、梱包材の見直し等を進めているほか、企業価値貢献の観点で情報開示を進め、外部評価の向上に取り組んでいます。健康経営では、自社技術を活用した社員およびその家族の健康増進とともに、労働安全衛生マネジメントシステムの活用を進めます。また、健康経営アライアンスの一員として、当社の技術や知見の社会還元に取り組みます。上記の通り事業活動を進めていくものの、円高および米国の関税政策の影響により、当社事業環境における不透明感が増しています。米国における関税の影響については、マクロ景気減速に伴う需要減少と関税コストの増加を想定しており、2026年3月期の連結業績予想につきましては、関税政策の影響が1年間続くことを前提として下記の通りとしています。関税引き上げによる業績影響は重大なものになると想定していますが、インドなど成長市場での需要の取り込みに加え、価格転嫁やサプライチェーン対応などを実施することで、業績への影響の軽減に取り組んでまいります。また、今後の動向も予測困難な状況にあるため、継続して注視していきます。(単位:百万円)2026年3月期 対前期連結業績予想 増減率売上高 515,000 △4.5%営業利益 58,000 △19.1%経常利益 58,000 △19.5%親会社株主に帰属する45,000 △16.3%当期純利益
※上記の業績予想は、本資料の発表日現在において入手可能な情報に基づき算出したものであり、実際の業績は、今後様々な要因によって予想値と異なる可能性があります。
(2)財政状態の概況【当期末の資産の状況】当期末は、前期末に比べ無形固定資産が57億3千万円、退職給付に係る資産が49億3千万円、受取手形、売掛金及び契約資産が43億1千8百万円、棚卸資産が15億8千3百万円それぞれ増加しましたが、現金及び預金が218億7千万円減少したことなどにより、総資産は17億8千5百万円減少し、6,721億7千7百万円となりました。純資産は、自己株式の取得により250億4百万円、為替換算調整勘定が33億8千6百万円、その他有価証券評価差額金が30億4千5百万円それぞれ減少しましたが、利益剰余金が353億1千7百万円増加したことなどにより、57億3千1百万円増加し、4,980億6千6百万円となりました。【当期のキャッシュ・フローの状況】当期末の現金及び現金同等物は、前期末に比べ220億4千3百万円減少し、1,371億9千万円となりました。当期における各キャッシュ・フローの状況はつぎのとおりです。Ⅰ.営業活動によるキャッシュ・フロー営業活動によるキャッシュ・フローは、520億2百万円の収入となり、前期に比べ218億7千4百万円増加しました。その主なものは、仕入債務の増減による増加148億9千5百万円、法人税等の支払額の減少47億1千3百万円、棚卸資産の増減による増加29億6千4百万円です。Ⅱ.投資活動によるキャッシュ・フロー投資活動によるキャッシュ・フローは、前期に比べ71億7千4百万円支出が増加し、231億7千3百万円の支出となりました。その主なものは、設備投資による支出151億2百万円、子会社株式の取得による支出65億4千6百万円です。Ⅲ.財務活動によるキャッシュ・フロー財務活動によるキャッシュ・フローは、前期に比べ273億1千万円支出が増加し、484億9百万円の支出となりました。その主なものは、自己株式の増加額による支出250億4百万円、配当金の支払額182億5千万円です。【キャッシュ・フロー指標のトレンド】2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 67.4 68.0 68.4 73.1 74.1時価ベースの自己資本比率(%) 237.2 222.6 197.1 185.0 160.3債務償還年数(年) 0.0 0.0 0.0 0.1 0.0インタレスト・カバレッジ・レシオ(倍) 353.3 336.3 171.7 102.6 198.4(注)自己資本比率:(純資産-非支配株主持分)/総資産時価ベースの自己資本比率:株式時価総額/総資産債務償還年数:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標は、いずれも連結ベースの財務数値により算出しています。2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている負債のうち短期借入金および長期借入金を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主に対する利益還元を経営上の重要な政策の一つとして位置づけており、収益やキャッシュ・フローの状況を総合的に勘案しつつ、配当性向30%以上の維持と継続的な株主還元を実施していくことを基本方針としています。また、内部留保資金につきましては、持続的な成長に向け、財務健全性を確保しながら、社会価値創生領域での成長投資および人財/開発/製造/DX関連の基盤強化への投資に重点的に活用してまいります。期末配当金につきましては、前期は1株当たり36円とさせていただきましたが、当期につきましては1株当たり普通配当36円に創業150周年記念配当4円を加え、1株当たり4円増の40円とさせていただく予定です。この結果、年間配当金は、中間配当金の26円とあわせて、前期より6円増の1株当たり66円となります。また、次期の配当金予想につきましては、1株当たり中間配当金26円、期末配当金40円と、年間配当金は66円を予定しています。
通期 2026年3月期
出典: 島津製作所 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日
1.経営成績等の概況(1)経営成績の概況【当期の概況】当連結会計年度の世界経済は、中国経済での民需停滞による景気不振や米国の関税政策の影響による景気の下振れリスクに加え、ウクライナ紛争の長期化や中東情勢激化等の地政学リスクもあり、先行きの不透明な状況が続きました。このような経営環境下で、当社グループは地産地消での開発・生産・販売体制の構築を目指し、開発面では北米R&Dセンターの新拠点をサンフランシスコに設立し、生産面では中国でターボ分子ポンプの生産拠点を立ち上げました。また販売面では、国内で販売子会社の統合を行ったほか、インド、オーストラリアで分析・医用の販売体制を統合した新会社の設立などを行いました。加えて、情報システムとAI技術の導入による経営と工場の高度化を進めるとともに、製品やシステムにAI技術を取り込み、より簡便で高度なデータの提供を継続しました。中期経営計画の事業戦略については、ヘルスケア、グリーン、マテリアル、インダストリーの4注力領域で、世界のパートナーと共に社会課題の解決に取り組みました。*1具体的には、「重点事業 強化」では、機能や仕様のさらなる向上に加え、顧客のワークフロー全体へのトータルソリューション提供を目指し、ロボティクス・AIの活用や操作性向上を実現した新製品の開発を推進しました。*2「メドテック事業 の強化」では、臨床市場向け多検体処理用質量分析システムの展開、専用装置および試薬のラインアップ拡充に努めました。また、AI画像解析やIoT技術を用いた“イメージングトランスフォーメーション”を推進し、ユーザビリティの向上と検査効率化を実現したX線撮影システムの拡販を進めました。*3「リカーリングビジネス の強化・拡大」では、計測機器のリカーリング事業を統括する新組織を設立し、アフターサービス事業や試薬・消耗品事業の強化・拡大をより強力に推進する体制を整えました。また、一昨年に立ち上げた営業本部のもと、お客様(領域)中心志向での活動を展開し、事業部の枠を超えた最適なトータルソリューションの提供を継続しました。*1. 重点事業:液体クロマト分析システム、質量分析システム、ガスクロマト分析システム、試験機、ターボ分子ポンプの5事業*2. メドテック事業:健康管理、検査、診断、治療、予後管理において、 医用画像システムや血液等の成分を分析するシステムを用いてトータルソリューションを提供する事業*3. リカーリングビジネス:試薬、培地、カラムなどの消耗品や、機器のメンテナンスサービスを提供する事業以上の結果、当連結会計年度の業績は、売上高は日本、北米、欧州、その他のアジア地域で増加し、5,607億2千8百万円(前年度比4.0%増)となり、過去最高を更新しました。一方利益面では、売上高の増加等により、営業利益は737億2百万円(同2.8%増)となりました。経常利益は827億5千3百万円(同14.9%増)、親会社株主に帰属する当期純利益は604億9千9百万円(同12.5%増)となりました。各セグメントの状況はつぎのとおりです。【事業区分別の販売状況】Ⅰ.計測機器事業*計測機器事業は、新製品の積極的な投入とソリューション提案力の強化に取り組みました。また、マルチベンダーサービス事業をはじめとするアフターサービスや試薬・消耗品を強化し、リカーリング事業の拡大を進めました。これらの取り組みにより、特にヘルスケア領域のライフサイエンス分野では、製薬・臨床検査市場向けの質量分析システムや液体クロマト分析システムが増加し、GX/マテリアル領域では、環境分析・化学市場向けに質量分析システムやガスクロマト分析システムが増加しました。地域別には、中国は民間市場の停滞により減少しましたが、日本、欧米、その他のアジア地域の成長が補い、全体では増加となりました。この結果、当事業の売上高は3,649億8百万円(前年度比4.9%増)となりました。営業利益は売上高の増加等により525億7千8百万円(同1.0%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2025年 2026年増減率3月期 3月期 概況(%)(百万円) (百万円)製薬・食品市場向けに液体クロマト分析システムや質量分析日本 131,029 138,002 5.3システムが増加。また、化学市場向けに液体クロマト分析システムやガスクロマト分析システムが増加。海外 216,886 226,906 4.6 海外売上高比率は62.2%と0.1pt減少。北米R&Dセンターで顧客と共同開発した質量分析システムが北米 39,026 42,290 8.4臨床検査市場で増加。また、マルチベンダーサービス事業を展開するZef Scientific, Inc.の業績も貢献。主官公庁・大学向けに液体クロマト分析システムや水質検査用要 欧州 40,889 45,771 11.9途の質量分析システムが増加。また、化学市場向けでガスクロマト分析システムが増加。地民間市場の停滞により減少したが、製薬向け液体クロマト分域中国 67,779 67,274 △0.7析システムや質量分析システムは増加。また、政府の経済対策により大学市場向けの需要が増加。その他のインドで製薬・食品市場向けに液体クロマト分析システムや質47,889 51,724 8.0量分析システムが増加。アジア*お客様が使用中の装置についての、製造元を問わず一社による一括したアフターサービス形態のことⅡ.医用機器事業医用機器事業では、医療現場における患者負担の軽減や医療スタッフの業務効率向上に貢献するため、AI画像解析にIoT技術を融合した新製品を投入するとともに、内視鏡検査向けの新ソフトウェアを搭載したX線TVシステムの拡販に努めました。これらの取り組みにより、血管撮影システムは日本での導入計画の見直しや医療予算削減の影響を受け減少しましたが、X線TVシステムやユーザビリティの向上を実現した一般撮影システムの新製品は海外を中心に増加しました。地域別には、日本、欧州は減少したものの、その他のアジア地域が牽引し、全体では増加となりました。この結果、当事業の売上高は737億9千4百万円(前年度比1.7%増)となり、営業利益はプロダクトミックスの良化等により48億7千1百万円(同14.3%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2025年 2026年増減率3月期 3月期 概況(%)(百万円) (百万円)血管撮影システムなど大型案件の導入計画の見直しが発生日本 33,957 33,638 △0.9したことで減少。海外 38,609 40,155 4.0 海外売上高比率は54.4%と1.2pt増加。関税影響をうけて厳しい市況の中、ユーザビリティを向上させ北米 12,134 12,222 0.7る新機能が評価されX線TVシステムが増加。主一般撮影システムが新製品効果で増加するも、東欧を中心に要 欧州 4,113 3,938 △4.2医療予算削減の影響を受け、血管撮影システムやX線TVシステムが減少。地政府が推進する経済対策の需要を捉え、X線TVシステムを中域中国 3,941 4,017 1.9心に増加。その他の操作性の高さや低被ばくかつ高画質な画像が評価され、血管8,668 10,113 16.7撮影システムやX線TVシステム、一般撮影システムが増加。アジアⅢ.産業機器事業産業機器事業では、生成AI分野が牽引する先端半導体などの製造に貢献するため、ターボ分子ポンプの生産能力の拡大と、販売強化およびリカーリング事業の拡大を推進しました。これらの取り組みにより、ターボ分子ポンプが、半導体製造装置やコーティング装置向けで堅調に推移したことに加え、リカーリング事業も増加しました。油圧機器では、油圧ユニットが産業車両向けで減少しましたが、省力化需要の増加により特装車車両向けで増加しました。地域別には、海外は欧州、中国およびその他のアジア地域の成長により増加したものの、日本が減少し、全体では減少となりました。この結果、当事業の売上高は715億2千3百万円(前年度比1.1%減)、営業利益はリカーリング事業の伸長に伴う採算性の改善等により105億9千5百万円(同1.2%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2025年 2026年増減率3月期 3月期 概況(%)(百万円) (百万円)油圧機器は特装車車両向け油圧ユニットの需要が伸長し増日本 31,472 28,499 △9.4加したものの、車載用セラミックス製造向け工業炉が減少。海外 40,863 43,024 5.3 海外売上高比率は60.2%と3.7pt増加。半導体製造装置向けターボ分子ポンプは増加したものの、油北米 8,797 8,241 △6.3圧機器が産業車両の市況回復遅れにより減少。主欧州 4,225 4,622 9.4 半導体製造装置向けターボ分子ポンプが増加。要半導体製造装置向けおよびコーティング装置向けターボ分子地中国 19,560 20,276 3.7ポンプや電子基板用ガラス繊維向けのガラスワインダが 増域加。その他の8,123 9,525 17.3 台湾・韓国でターボ分子ポンプのリカーリング事業が増加。アジアⅣ.航空機器事業航空機器事業は、防衛や民間航空機向けに搭載品需要が拡大し、堅調に推移しました。日本では政府の防衛力強化方針に伴い防衛分野向けが大きく増加しました。海外では、為替の影響を受けて売上は減少しましたが、航空旅客需要の増加に伴い、民間航空機分野で、機体製造会社向け搭載品や、航空会社向け補用部品の需要が拡大しました。この結果、当事業の売上高は433億7千1百万円(前年度比12.2%増)、営業利益は売上高の増加や採算性の改善により、82億2千万円(同35.5%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2025年 2026年増減率3月期 3月期 概況(%)(百万円) (百万円)防衛分野で政府の防衛力強化方針に伴い航空機用搭載日本 30,544 35,315 15.6品が増加。海外 8,117 8,056 △0.8 海外売上高比率は18.6%と2.4pt減少。主要地域民間航空機向け搭載品や航空会社向け補用部品の需要7,415 7,298 △1.6が拡大したものの、為替影響により売上は減少。北米Ⅴ.その他の事業当事業の売上高は71億3千万円(前年度比5.8%減)となり、営業利益は11億8千万円(同87.2%増)となりました。【次期の見通し】2026年度の世界情勢は、地政学的リスクの高まりや経済安全保障を背景としたサプライチェーンの変化、国際秩序の混乱、インフレの進行などにより、先行き不透明な状況が続くと予想されます。また、継続する少子高齢化問題、健康志向の高まり、気候変動対策や、急速に進化するAIの利活用に加え、人権問題への対応も重要な課題と認識しています。当社はこれらの課題を事業機会と捉え、「プラネタリーヘルス(人と地球の健康)の追求」を経営ビジョンに掲げ、培ってきた技術を基にトータルソリューション提供企業としての成長を目指します。社会価値創生領域として、ヘルスケア、グリーン、マテリアル、インダストリーの4つの領域に注力し、お客様への価値創生力を進化させ続け、収益力の持続的向上を図ります。特に、進化するAIを企業活動と製品およびシステムに取り込み、企業変革を通じてお客様への提供価値を高め、世界のパートナーと共に社会課題を解決するイノベーティブカンパニーとして、サステナブルな社会の共創に貢献します。具体的には、以下の取り組みを推進します。1)4つの社会価値創生領域における各事業の取り組み
① ヘルスケア領域ライフサイエンス分野では、低分子医薬品、バイオ医薬品市場および食品市場を中心に、液体クロマトグラフ(LC)や質量分析システム(MS)を重点機種と位置付け、AIとロボティクスによる分析プロセスの革新を提案し、お客様の業務効率化・省力化に貢献するとともに、製造工程の分離分析ニーズへも事業領域を広げていきます。メドテック分野の臨床MS事業では、分析の安定化と迅速化、対応試薬の拡充、前処理機能の強化を進め、お客様へトータルソリューションを提供します。感染症検査事業では、微生物同定MALDIの展開と、試薬と培地の拡充を通じて診断の迅速化と検査対象拡大に貢献します。医用機器事業では、引き続き医療現場における患者負担の軽減や医療スタッフの業務効率向上に貢献するため、AI画像解析とIoT技術を融合した新製品投入とアフターサービスの強化を進めます。
② グリーン領域地球の健康とカーボンニュートラル社会の実現に向けた取り組みを継続します。人体への影響から世界で問題となっている有機フッ素化合物(PFAS)規制への対応や、各国で進む水素やアンモニアなどの 新エネルギー開発、温室効果ガス(GHG)低減への貢献を目指し、LCMSやガスクロマトグラフ(GC)などの分析装置に、前処理や自動化装置を組み合わせた用途別専用システムを開発投入し、幅広いニーズへの対応を進めていきます。
③ マテリアル領域新素材や高機能材料の開発とサーキュラーエコノミー実現に向けて必要とされる計測機器事業を強化します。特に、電池・半導体・樹脂や金属などの各種材料分野で進む新素材や高機能材料の開発に必要な最先端計測の、高機能・高性能化を進めます。加えて、自動化装置やインフォマティクスを活用した複合計測・解析も組み合わせ、付加価値の高いソリューションを提供します。また、走査電子顕微鏡を加えた表面観察事業を拡大し、ナノ領域の表面観察分野における高付加価値ソリューションの提供にも力を入れます。
④ インダストリー領域AIおよびデータセンターの発展を背景に成長が見込まれる半導体市場に対し、ターボ分子ポンプ(TMP)事業を通じ、世界の製造装置需要に対応するとともに、TMPの顧客基盤・サービス網を活用して、当社の保有する純水・ガス・表面分析・材料計測システムを展開します。特に、電子顕微鏡や非破壊検査装置を活用して、半導体製造プロセスにおける不良解析での貢献を目指します。航空機器事業では、防衛および民間航空機市場での将来需要を予測しながら、中長期的に成長と収益を確保できる事業体制の確立を進めます。2)リカーリングビジネスの拡大アフターサービスと、試薬・カラムなどの消耗品の両輪で、リカーリングビジネスの拡大に取り組みます。特に、顧客の開発から製造までのワークフロー全体に密着し、自社開発・協業による商材拡充、マルチベンダーサービスの拡大、AI・IoTを活用した保守事業の高度化、Labの設計・運用から移設までの全てをカバーするLabTotal事業を展開し、製品のライフタイム全体での提供価値最大化を図ります。3)海外事業の拡大海外全地域で事業展開を強化・拡大し、世界のお客様ニーズに貢献します。特に、
① 北米ではR&Dセンターを核に最先端市場の顧客との関係を深化させ、バイオ医薬、臨床、環境規制市場でのエコシステム提案により事業拡大を図ります。
② インドでは新工場建設を含むMake in India政策への対応を進め、製薬・受託分析に加え、次世代モビリティ、電池、環境市場への貢献を強化します。
③ 中国では国産優遇政策に対応する機種を拡充し、事業の維持拡大を図ります。④ 欧州では臨床MSセンターを活用した臨床ビジネスと環境分野への貢献に取り組みます。4)経営基盤の強化AIを活用した経営基盤の強化を図り、お客様への提供価値を高めます。
① AI活用による研究開発の迅速化、アジャイル開発の拡大、グローバル拠点を活用した共同研究を推進します。② 戦略的成長投資とAIによる業務効率化・意思決定の高速化を進め、ROICを指標とした資本効率向上を図ります。③ 自社開発に加え、「SHIMADZUみらい共創チャレンジ」やCVC「Shimadzu Future Innovation Fund」を通じた新事業創出を継続します。
④ 多様性を生かし、世界各地で活躍する人財の育成に向けて、次世代リーダー育成を含む人財育成プログラムを充実させます。上記の通り事業活動を進めていくものの、中東情勢の緊迫化に伴い、原材料価格や物流費の上昇、ならびに一部地域における顧客投資抑制等が懸念されています。当社においては、現時点で想定される影響を踏まえ、業績予想の前提条件に一定の影響を織り込んでいます。今後の情勢変化によっては、業績予想を見直す必要が生じる可能性があります。(単位:百万円)2027年3月期 対前期連結業績予想 増減率売上高 575,000 2.5%営業利益 76,000 3.1%経常利益 75,000 △9.4%親会社株主に帰属する55,000 △9.1%当期純利益
※上記の業績予想は、本資料の発表日現在において入手可能な情報に基づき算出したものであり、実際の業績は、今後様々な要因によって予想値と異なる可能性があります。
(2)財政状態の概況【当期末の資産の状況】当期末は、前期末に比べ現金及び預金が239億1百万円、退職給付に係る資産が132億4千4百万円、棚卸資産が87億4千2百万円、受取手形、売掛金及び契約資産が71億9千9百万円それぞれ増加したことなどにより、総資産は658億円増加し、7,379億7千8百万円となりました。純資産は、利益剰余金が409億1百万円、為替換算調整勘定が153億4千6百万円それぞれ増加したことなどにより、670億9千9百万円増加し、5,651億6千6百万円となりました。【当期のキャッシュ・フローの状況】当期末の現金及び現金同等物は、前期末に比べ236億4千9百万円増加し、1,608億3千9百万円となりました。当期における各キャッシュ・フローの状況はつぎのとおりです。Ⅰ.営業活動によるキャッシュ・フロー営業活動によるキャッシュ・フローは、546億7千9百万円の収入となり、前期に比べ26億7千7百万円増加しました。その主なものは、税金等調整前当期純利益の増加97億3千2百万円、仕入債務の増減による減少52億6千3百万円です。Ⅱ.投資活動によるキャッシュ・フロー投資活動によるキャッシュ・フローは、前期に比べ72億6千5百万円支出が減少し、159億7百万円の支出となりました。その主なものは、設備投資による支出149億4千2百万円、投資有価証券の取得による支出18億7千9百万円です。Ⅲ.財務活動によるキャッシュ・フロー財務活動によるキャッシュ・フローは、前期に比べ229億4百万円支出が減少し、255億4百万円の支出となりました。その主なものは、配当金の支払額193億5千4百万円です。【キャッシュ・フロー指標のトレンド】2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 68.0 68.4 73.1 74.1 76.6時価ベースの自己資本比率(%) 222.6 197.1 185.0 160.3 144.4債務償還年数(年) 0.0 0.0 0.1 0.0 -インタレスト・カバレッジ・レシオ(倍) 336.3 171.7 102.6 198.4 179.4(注)自己資本比率:(純資産-非支配株主持分)/総資産時価ベースの自己資本比率:株式時価総額/総資産債務償還年数:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標は、いずれも連結ベースの財務数値により算出しています。2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている負債のうち短期借入金および長期借入金を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主に対する利益還元を経営上の重要な政策の一つとして位置づけており、収益やキャッシュ・フローの状況を総合的に勘案しつつ、配当性向30%以上の維持と継続的な株主還元を実施していくことを基本方針としています。また、内部留保資金については、持続的な成長に向け、財務健全性を確保しながら、社会価値創生領域での 成長投資および人財/開発/製造/DX関連の基盤強化への投資に重点的に活用いたします。期末配当金については、前期は1株当たり普通配当36円に創業150周年記念配当4円を加え、1株当たり40円としましたが、当期は1株当たり42円とする予定です。この結果、年間配当金は、中間配当金の27円とあわせて、前期より3円増の1株当たり69円となります。また、次期の配当金予想については、1株当たり中間配当金27円、期末配当金43円と、年間配当金は70円を予定しています。
四半期 2026年3月期 第1四半期
出典: 島津製作所 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/77010/140120250806532019.pdf)
1.経営成績等の概況(1) 当四半期の経営成績の概況当第1四半期連結累計期間の世界経済は、米国の関税政策の影響による景気の下振れリスクや中国経済での民需停滞による景気不振に加え、ウクライナや中東情勢の緊迫化等の地政学リスクもあり、先行きの不透明感が高まりました。このような状況の下、計測機器事業は医薬品・臨床検査市場など投資の活発な市場への取り組みの強化に加え、AI・ロボティクス活用や操作性向上を実現する新製品の投入とソリューション提案力の強化を進めました。また、米国の関税政策による影響を低減するため、サプライチェーンの最適化や地産地消での開発・生産・販売体制の構築に取り組みました。医用機器事業は健康寿命の延伸と医療従事者の業務効率化を実現するために、画像解析にAIやIoT技術を用いた“イメージングトランスフォーメーション”戦略を展開したものの、受注残高が少なかったことにより厳しく推移しました。産業機器事業は車載用セラミック製造向け工業炉は減少したものの、半導体製造装置向けのターボ分子ポンプは増加しました。また、航空機器事業は防衛分野向け航空機搭載品の増加に加え、航空会社向け補用部品でも伸長しました。以上の結果、当第1四半期連結累計期間の業績は、円高進行による押し下げを受けたものの、売上高は1,183億7千万円(前年同期比1.2%増)となりました。営業利益は売上高の増加等により121億8千4百万円(同11.2%増)となりました。経常利益は113億2千3百万円(同17.3%減)、親会社株主に帰属する四半期純利益は79億2千1百万円(同20.7%減)となりました。各セグメントの状況はつぎのとおりです。Ⅰ.計測機器事業計測機器事業は、ヘルスケア領域の医薬品・臨床検査市場で質量分析システムが、グリーン領域の化学市場でガスクロマト分析システムが増加しました。地域別では、日本、北米、欧州、その他のアジア等の主要地域で伸長しました。この結果、当事業の売上高は757億8千9百万円(前年同期比2.7%増)となりました。営業利益は売上高の増加等により、87億4千7百万円(同19.3%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2025年3月期2026年3月期増減率第1四半期 第1四半期 概況(%)(百万円) (百万円)化学市場向けに研究開発・品質管理用途で液体クロマト分析日本 23,167 24,084 4.0システムが増加。また、食品市場・大学向けに質量分析システムが増加。海外 50,628 51,704 2.1 海外売上高比率が68.2%と0.4pt減少。慢性疾患検査を目的とした臨床検査市場向けに高効率性が評価されて質量分析システムが増加。石油化学市場向けにガ北米 8,186 9,232 12.8スクロマト分析システムも増加。また、連結化したマルチベン*ダーサービス 事業を展開するZef Scientific, Inc.の業績も貢主献。要化学市場向けで小型・高性能が評価されてガスクロマト分析地 欧州 9,136 9,291 1.7システムが増加。域政府の景気支援策により官公庁・大学市場の需要が回復傾中国 18,119 16,660 △8.1向にあるものの、民間市場の回復遅れの影響を受け液体クロマト分析システムをはじめ全体的に減少。その他の 東南アジア・インド・韓国で官庁・大学や医薬・食品市場向け10,660 12,056 13.1アジア に、質量分析システムが増加。*お客様が使用中の装置についての、製造元を問わず一社による一括したアフターサービス形態のことⅡ.医用機器事業医用機器事業は、受注残高が少なかったことや大型案件の納品スケジュール調整などにより全体的に厳しく推移しました。地域別には北米、欧州、中国、その他のアジアで、売上は減少しました。この結果、当事業の売上高は136億9千2百万円(前年同期比11.4%減)となり、営業損失は売上高の減少等により、7億5千9百万円(前年同期は7千7百万円の営業利益)となりました。なお、主要地域別売上高の状況は下記のとおりです。2025年3月期2026年3月期増減率第1四半期 第1四半期 概況(%)(百万円) (百万円)受注残高が少なかったことにより血管撮影システムや一般撮日本 6,994 7,043 0.7影システムが減少したものの、放射線治療装置用動体追跡システムが増加。海外 8,462 6,648 △21.4 海外売上高比率は48.6%と6.1pt減少。X線TVシステムや血管撮影システムが新製品効果で伸長した北米 2,365 2,306 △2.5ものの、為替影響により売上は減少。主欧州 998 367 △63.2 東欧での官公庁予算執行の遅延により減少。要設備更新政策で市況回復傾向に転じたことによりX線TVシステ地中国 886 859 △3.1ムや一般撮影システムが伸長したものの為替影響により売上域は減少。その他の 大型案件の納品スケジュール調整などにより、血管撮影システ1,796 1,442 △19.7アジア ムや一般撮影システムが減少。Ⅲ.産業機器事業産業機器事業では、ターボ分子ポンプは半導体製造装置向けの販売が日本と欧州で減少したものの中国では増加、加えてその他のアジアでのサービス増加により前年同期を上回りました。工業炉は日本、中国で車載用セラミック製造向けの販売などが減少し、油圧機器は市況回復遅れの影響を受け減少しました。この結果、当事業の売上高は168億3千3百万円(前年同期比4.1%減)、営業利益は売上高の減少等により26億4千5百万円(同0.5%減)となりました。なお、主要地域別売上高の状況は下記のとおりです。2025年3月期2026年3月期増減率第1四半期 第1四半期 概況(%)(百万円) (百万円)半導体製造装置向けターボ分子ポンプや車載用セラミック製日本 7,131 6,019 △15.6造向け工業炉が減少。海外 10,418 10,813 3.8 海外売上高比率は64.2%と4.8pt増加。半導体製造装置向けターボ分子ポンプは増加したものの、油北米 2,005 1,857 △7.4圧機器が産業車両の市況回復遅れにより減少。主要 欧州 1,370 1,034 △24.5 半導体製造装置向けターボ分子ポンプが減少。地 車載用セラミック製造向け工業炉は減少したものの、半導体製中国 5,256 5,671 7.9域 造装置向けターボ分子ポンプが増加。その他の 台湾・韓国でのターボ分子ポンプのサービスや韓国で超硬工1,746 2,217 27.0アジア 具向け工業炉が増加。Ⅳ.航空機器事業航空機器事業は、日本政府の防衛力強化方針により防衛分野向けの販売が増加しました。民間航空機分野では、航空旅客需要の増加に伴い、民間航空機向け搭載品や航空会社向け補用部品が増加しました。この結果、当事業の売上高は98億9千9百万円(前年同期比14.1%増)、営業利益は売上高の増加等により、20億5千万円(同55.4%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2025年3月期2026年3月期増減率第1四半期 第1四半期 概況(%)(百万円) (百万円)防衛分野で政府の防衛力強化方針により、航空機搭載品が増日本 6,519 7,713 18.3加。海外 2,155 2,186 1.4 海外売上高比率は22.1%と2.7pt減少。主要地域 民間航空機向け搭載品や航空会社向け補用部品の需要が拡2,008 1,908 △5.0北米 大したものの、為替影響により売上は減少。Ⅴ.その他の事業当事業の売上高は21億5千5百万円(前年同期比47.6%増)となり、営業利益は2億3千9百万円(前年同期は1億7千5百万円の営業損失)となりました。
(2) 当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、前連結会計年度末に比べ棚卸資産が75億3千5百万円、投資有価証券が7億7百万円それぞれ増加しましたが、受取手形、売掛金及び契約資産が249億6千9百万円、現金及び預金が54億6千4百万円それぞれ減少したことなどにより、248億7千7百万円減少し、6,472億9千9百万円となりました。また、負債は、賞与引当金が79億2千3百万円、未払法人税等が61億8千4百万円それぞれ減少したことなどにより、203億6千万円減少し、1,537億5千万円となりました。純資産は、利益剰余金が38億7千万円、為替換算調整勘定が8億7千7百万円それぞれ減少したことなどにより、45億1千7百万円減少し、4,935億4千9百万円となりました。
(3) 連結業績予想などの将来予測情報に関する説明今後の見通しは、2025年5月12日に公表の通期連結業績予想から変更はありません。
四半期 2027年3月期 第1四半期
出典: 島津製作所 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/77010/140120260806512073.pdf)
1.経営成績等の概況(1) 当四半期の経営成績の概況当第1四半期連結累計期間の世界経済は、全体としては底堅く推移しましたが、中国経済の景気不振や、ウクライナ紛争の長期化および中東地域における緊張の高まりをはじめとした地政学的リスクの常態化等により、先行きの不透明な状況が続きました。一方で、半導体関連の市場は好調に推移し、バイオ医薬等の研究開発・生産に関連する医薬市場への投資も活発に行われました。*このような状況の下、当社グループは2026年度から始まった中期経営計画で注力するコア事業 の拡大に取り組みました。具体的には、液体クロマト分析システムや質量分析システムを医薬・食品市場の研究開発・品質管理・省力化ニーズに向けて展開したほか、試薬・消耗品のラインナップ強化やサービス事業の拡大などのリカーリング事業展開を進めました。また、成長市場、特に半導体市場での拡大を目指し、産業機器事業の主力製品であるターボ分子ポンプの販売強化とサービス拠点の拡充によるリカーリング事業の拡大を進めました。この結果、当第1四半期連結累計期間の業績は、円安進行による為替の押し上げ効果もあり売上高は1,305億9千6百万円(前年同期比10.3%増)となり過去最高を更新しました。営業利益は142億6千4百万円(同17.1%増)、経常利益は184億8千6百万円(同63.3%増)、親会社株主に帰属する四半期純利益は133億3千3百万円(同68.3%増)となりました。なお、のれん等償却前営業利益は146億3千8百万円となりました。*コア事業:液体クロマト分析システム、質量分析システム、ガスクロマト分析システムおよびリカーリング事業各セグメントの状況はつぎのとおりです。なお、当第1四半期連結会計期間より、当社グループは経営上の重要な指標を営業利益からのれん等償却前営業利益に変更しています。これに伴い、以下では各セグメントののれん等償却前営業利益をセグメント損益としています。Ⅰ.計測機器事業計測機器事業は、欧州の臨床検査・官庁・大学市場、中国の医薬品市場など、成長分野への販売を強化し、新製品の積極的な投入とソリューション提案力の強化に取り組みました。またラインナップ拡充やバリューチェーンパートナー構築などによりアフターサービスや試薬・消耗品を強化し、リカーリング事業の拡大を進めました。これらの取り組みにより、売上高は、ライフサイエンス分野では、医薬・臨床検査市場向けの液体クロマト分析システムが増加しました。地域別には、その他のアジア地域はインドで中東情勢の影響による売上遅延で減少しましたが、日本、欧米で増加し、全体では増加となりました。この結果、当事業の売上高は為替の押し上げ効果もあり803億円(前年同期比6.0%増)となりました。セグメント利益は付加価値訴求による増加の一方で、中東情勢の影響による売上遅延や部材価格高騰の影響により76億6千8百万円(同15.2%減)となりました。なお、主要地域別売上高の状況は下記のとおりです。2026年3月期2027年3月期増減率第1四半期 第1四半期 概況(%)(百万円) (百万円)医薬向けに液体クロマト分析システム、電機・機械向けに試験日本 24,084 25,080 4.1機が増加。海外 51,704 55,219 6.8 海外売上高比率は68.8%と0.6pt増加。北米 9,232 10,264 11.2 大学向けに液体クロマト分析システムが増加。主臨床検査会社向けや官庁・大学向けに質量分析システムが要 欧州 9,291 11,392 22.6増加。地中国 16,660 17,008 2.1 バイオ医薬向けに液体クロマト分析システムが増加。域その他の インドで、中東情勢の影響による売上遅延で質量分析システ12,056 11,285 △6.4アジア ムが減少。Ⅱ.医用機器事業医用機器事業は、画像解析にAIやIoT技術を融合した特長ある新製品の市場浸透施策を展開したほか、価値訴求による粗利改善や収益性の低い製品の縮小を含む収益力の向上策を展開しました。これらの取り組みにより、一般撮影システム、X線TVシステム、血管撮影システムはいずれも増加しました。地域別には、日本では収益性の低い製品の取り扱いを縮小したことから売上高が減少したものの、海外では新製品効果などにより大きく増加しました。この結果、当事業の売上高は169億7百万円(前年同期比23.5%増)となり、セグメント利益は売上高の増加や収益性改善により11億1千4百万円(前年同期は7億1千6百万円のセグメント損失)となりました。なお、主要地域別売上高の状況は下記のとおりです。2026年3月期2027年3月期増減率第1四半期 第1四半期 概況(%)(百万円) (百万円)一般撮影システムやX線TVシステムを中心にX線機種が増加日本 7,043 6,783 △3.7したものの、収益性の低い製品の取り扱い縮小などにより売上は減少。海外 6,648 10,123 52.3 海外売上高比率は59.9%と11.3pt増加。北米 2,306 3,263 41.5 新製品の効果で一般撮影システムや回診装置が増加。主欧州 367 988 169.0 新製品の効果で一般撮影システムや回診装置が増加。要政府が推進する経済対策の需要を捉え、一般撮影システムや地 中国 859 1,397 62.7X線TVシステムが増加。域その他の1,442 2,077 44.0 注力地域である東南アジアで、血管撮影システムが増加。アジアⅢ.産業機器事業産業機器事業では、生成AIが主導する先端半導体デバイスの需要拡大により、半導体製造装置向けターボ分子ポンプ販売が、好調に推移したことに加え、リカーリング事業も増加しました。油圧機器は、産業車両・建設機械向けを中心に増加しました。地域別には、日本および海外の主要な地域すべてで増加しました。この結果、当事業の売上高は207億3千4百万円(前年同期比23.2%増)、セグメント利益は売上高の増加により38億2千3百万円(同43.5%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2026年3月期2027年3月期増減率第1四半期 第1四半期 概況(%)(百万円) (百万円)半導体製造装置向けターボ分子ポンプが大きく増加したことに日本 6,019 7,319 21.6加え、油圧機器が建設機械向けに増加。海外 10,813 13,415 24.1 海外売上高比率は64.7%と0.5pt増加。北米 1,857 2,565 38.1 半導体製造装置向けターボ分子ポンプが大きく増加。主欧州 1,034 1,281 23.9 半導体製造装置向けターボ分子ポンプが大きく増加。要コーティング装置向けターボ分子ポンプが減少したものの、産地 中国 5,671 5,827 2.8業車両・農業機械向け油圧機器が増加。域その他の 半導体製造装置向けターボ分子ポンプ販売およびサービスが2,217 3,706 67.1アジア 台湾・韓国で大きく増加。Ⅳ.航空機器事業航空機器事業は、防衛や民間航空機向け搭載品の需要拡大を捉えた事業展開を行いました。日本では政府の防衛力強化方針に伴い防衛分野向けが大きく増加しました。海外では、航空旅客需要の増加に伴い、民間航空機分野で、機体製造会社向け搭載品が拡大したほか、航空会社向け補用部品が特需により拡大しました。この結果、当事業の売上高は110億3千1百万円(前年同期比11.4%増)、セグメント利益は売上高の増加や収益性改善により27億4千5百万円(同33.9%増)となりました。なお、主要地域別売上高の状況は下記のとおりです。2026年3月期2027年3月期増減率第1四半期 第1四半期 概況(%)(百万円) (百万円)防衛分野で政府の防衛力強化方針により、航空機用搭載品が日本 7,713 8,585 11.3増加。海外 2,186 2,446 11.9 海外売上高比率は22.2%と0.1pt増加。主要地域 民間航空機向け搭載品や航空会社向け補用部品の需要拡大1,908 2,019 5.8北米 により増加。Ⅴ.その他の事業当事業の売上高は16億2千1百万円(前年同期比24.8%減)となり、セグメント利益は1億4千9百万円(同37.7%減)となりました。
(2) 当四半期の財政状態の概況当第1四半期連結会計期間末は、前連結会計年度末に比べ投資有価証券が130億8千8百万円、棚卸資産が79億8千2百万円それぞれ増加しましたが、受取手形、売掛金及び契約資産が189億2千1百万円、現金及び預金が136億8千3百万円それぞれ減少したことなどにより、総資産は75億7百万円減少し、7,304億7千万円となりました。また、負債は、未払法人税等が106億4千9百万円、賞与引当金が81億7千8百万円それぞれ減少したことなどにより、175億3百万円減少し、1,553億7百万円となりました。純資産は、その他有価証券評価差額金が65億6千5百万円、利益剰余金が21億4千8百万円それぞれ増加したことなどにより、99億9千6百万円増加し、5,751億6千2百万円となりました。
(3) 連結業績予想などの将来予測情報に関する説明今後の見通しにつきましては、中東地域における緊張の高まりをはじめとした地政学的リスクの常態化や、世界的な金融政策の動向など、経済に影響を及ぼす不透明な状況が続くものと予想されます。このような事業環境のもと、当社グループは引き続きコア事業への積極投資を進め、業績拡大に努めてまいります。連結業績予想につきましては、半導体関連市場の活況が継続していることに加え、中東情勢の影響による需要への影響が期初想定より限定的であること、円安基調の継続、ならびに本年7月に買収したTescan Group a.s.の連結子会社化による業績寄与を踏まえ、2026年5月12日に公表した業績予想を上方修正いたします。なお、のれん等償却前営業利益につきましては、85,000百万円を予想しています。(単位:百万円)前回公表予想今回修正予想 増減額 (ご参考)増減率(%)(A) (B) (B-A) 前年度実績売上高 575,000 620,000 45,000 10.6 560,728営業利益 76,000 80,000 4,000 8.5 73,702経常利益 75,000 81,000 6,000 △2.1 82,753親会社株主に帰属する55,000 59,000 4,000 △2.5 60,499当期純利益
※上記の業績予想は、本資料の発表日現在において入手可能な情報に基づき算出したものであり、実際の業績は、今後様々な要因によって予想値と異なる可能性があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。