通期は米国子会社の連結範囲組み入れなど新たな会計・事業上の説明が加わり分量が増加し、四半期は既知の注記省略で分量が減った一方で上振れ見通しの説明が加わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、シンフォニアテクノロジー分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月7日(推定) → 2026年5月11日(推定))
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日(推定) → 2026年8月4日(推定))
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,270字 → 3,481字(前期比+6.4%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(194字) → あり(194字)
変化の型: 会計基準変更型、出来事型
増えた要素
- 米国子会社SINFONIA TECHNOLOGY (AMERICA) INC.の連結範囲組み入れの説明
- ㈱大崎電業社の全株式売却・連結除外の説明
- 報告セグメント区分(クリーン搬送システム事業への統合)に関する注記
要約: 通期は各事業セグメントの受注・売上・損益説明が前年と同水準の粒度で維持されつつ、米国子会社の連結範囲組み入れや大崎電業社の株式売却・連結除外という新たな注記説明が加わった。文字数増加は主にこれらの追加説明による。
四半期決算短信の比較
文字数: 2,508字 → 2,158字(前期比-14%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(100字) → あり(100字)
変化の型: 会計基準変更型、出来事型
増えた要素
- 通期業績予想を上回る水準で推移する見込みとの説明(上振れ見通し)
減った要素
- 米国子会社の連結範囲組み入れに関する注記(既に確立済みのため)
- 報告セグメント区分に関する注記
- 半導体製造装置市場の回復状況に関する詳細な市場分析
要約: 四半期は前年に記載されていた連結範囲変更や報告セグメントの注記が既知情報として省略され、市場動向の詳述も簡略化された一方、業績予想を上回る水準で推移する見通しという新たな説明が加わった。セグメント別の増減要因説明自体は前年と同程度の粒度を維持している。
定性文の全文(前期・今期)
通期 2025年3月期
出典: シンフォニアテクノロジー 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月7日(推定)(https://www2.jpx.co.jp/disc/65070/140120250507533069.pdf)
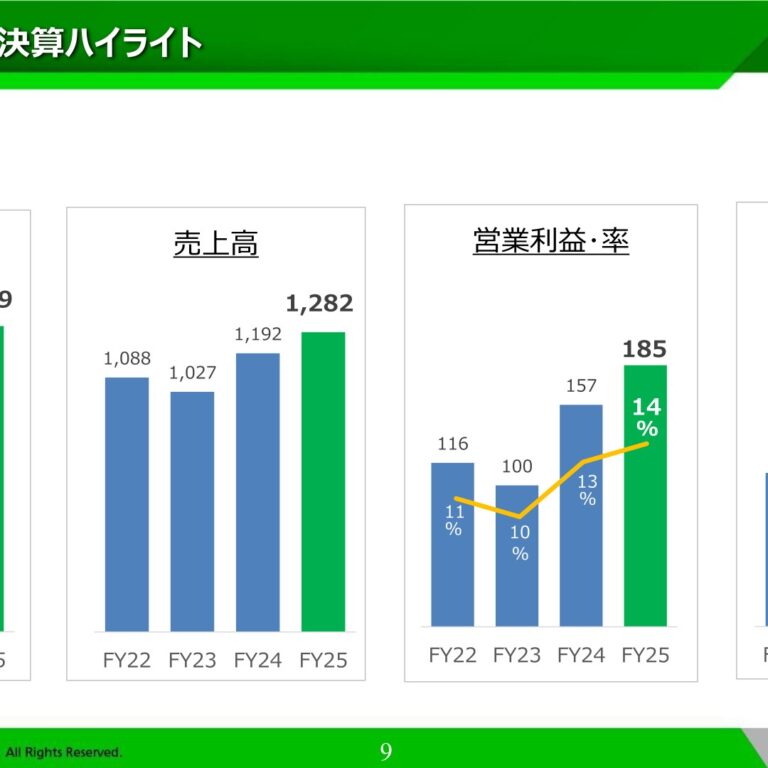
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における当社グループを取り巻く経営環境は、防衛力整備計画の大幅な拡充による航空宇宙関連機器の需要活況、AI関連投資による半導体製造装置需要の緩やかな回復、半導体製造工場建設に伴う設備工事需要の増加等により堅調に推移いたしました。このような景況の下で、当社グループの当連結会計年度の経営成績は、受注高は1,435億77百万円(前連結会計年度比32.0%増)、売上高につきましては1,191億50百万円(同16.1%増)となりました。損益面につきましては、営業利益は157億34百万円(同57.2%増)、経常利益は159億41百万円(同51.4%増)となり、親会社株主に帰属する当期純利益は120億97百万円(同61.2%増)となりました。業績を事業区分別にご報告いたしますと、
[クリーン搬送システム事業]半導体製造装置の需要が徐々に戻りつつあることから、受注高は260億96百万円(前連結会計年度比32.1%増)となりました。売上高は251億43百万円(同15.3%増)となり、損益面につきましては、売上高の増加により営業利益は40億24百万円(同21.5%増)となりました。
[モーション機器事業]防衛省向け電装品等の増加により航空宇宙関連機器が増加したことから、受注高は664億75百万円(前連結会計年度比55.2%増)となりました。売上高は433億30百万円(同16.9%増)となり、損益面につきましては、売上高の増加及び利益率の改善により営業利益は48億47百万円(同50.3%増)となりました。
[パワーエレクトロニクス機器事業]上下水道施設向けの電気設備が増加したことから、受注高は268億77百万円(前連結会計年度比10.8%増)となりました。売上高は高水準の期初受注残高を背景に、262億73百万円(同13.1%増)となりました。損益面につきましては、売上高の増加及び利益率の改善により営業利益は34億4百万円(同115.5%増)となりました。
[エンジニアリング&サービス事業]台湾を中心として半導体製造工場向け搬送設備工事等が増加したことから、受注高は241億26百万円(前連結会計年度比10.1%増)となりました。売上高は半導体製造工場向け搬送設備工事や、官需向け電気設備工事の増加により244億3百万円(同18.8%増)となりました。損益面につきましては、売上高の増加及び利益率の改善により営業利益は34億7百万円(同73.7%増)となりました。
(2)当期の財政状態の概況(総資産)当連結会計年度末における総資産は1,364億67百万円となり、前連結会計年度末より5億95百万円減少いたしました。これは、主として投資有価証券が45億20百万円、退職給付に係る資産が18億20百万円それぞれ減少したこと、受取手形、売掛金及び契約資産が32億77百万円、有形固定資産が11億50百万円、現金及び預金が6億48百万円、棚卸資産が6億15百万円それぞれ増加したこと等によるものであります。(負債)当連結会計年度末における負債 は563億37百万円となり、前連結会計年度末より62億74百万円減少いたしました。これは、主として借入金が68億46百万円、繰延税金負債が19億35百万円、支払手形及び買掛金が18億51百万円それぞれ減少したこと、未払法人税等が21億48百万円、未払費用が12億52百万円それぞれ増加したこと等によるものであります。(純資産)当連結会計年度末における純資産は801億29百万円となり、前連結会計年度末より56億78百万円増加いたしました。これは、親会社株主に帰属する当期純利益の計上等により利益剰余金が101億11百万円増加したこと、その他有価証券評価差額金が30億59百万円、退職給付に係る調整累計額が18億62百万円それぞれ減少したこと等によるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度における連結ベースの現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ6億48百万円増加し、当連結会計年度末には102億21百万円となりました。各活動別のキャッシュ・フローの状況とその要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による資金の増加額は、113億73百万円となりました。これは、売上債権の増加29億33百万円、仕入債務の減少20億54百万円等がありましたが、税金等調整前当期純利益167億89百万円の計上等によるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による資金の減少額は、19億15百万円となりました。これは、有形固定資産の取得による支出29億75百万円、投資有価証券の売却による収入13億74百万円等によるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による資金の減少額は、89億64百万円となりました。これは、短期借入金及び長期借入金の純減少(調達から返済を差し引いた金額)69億65百万円、配当金の支払19億76百万円等によるものであります。
(4)今後の見通し今後の当社グループの事業環境は、米国における関税政策の動向やこれに伴う地政学的リスクの高まりにより、先行きは不透明な状況です。しかしながら、防衛分野の需要継続、半導体分野におけるAI半導体利用の広がりや各国の支援政策により、引き続き堅調な需要があると予想しており、新中期経営計画の達成に向けて更なるリソースの確保に取り組んでまいります。現時点における2026年3月期の通期見通しは、次のとおりであります。なお、米国の関税政策や中国のレアアース輸出規制による影響に関し、当社が直接受ける影響は軽微と考えておりますが、顧客が受ける影響等、間接的な影響を現在精査中でありますので、2026年3月期の通期見通しには当該影響を織り込んでおりません。連結業績の見通し (単位:百万円)親会社株主に帰属売上高 営業利益 経常利益す る 当 期 純 利 益2026年3月期通期連結業績予想 125,000 16,500 16,500 11,3002025年3月期通期連結業績実績(参考) 119,150 15,734 15,941 12,097増減率 4.9% 4.9% 3.5% △6.6%(注)1.業績予想は本資料の発表日現在において入手可能な情報により作成したものであり、実際の業績は、今後様々な要因によって異なる結果となる可能性があります。
2.2025年3月期は政策保有株式の一部売却による投資有価証券売却益を特別利益として計上しております。(5)利益配分に関する基本方針及び当期・次期の配当当社は、配当につきましては継続的かつ安定的に実施していくことを基本としつつ、業績、財務状況等を勘案して配当性向25%を目安として実施することとしております。当期の期末配当につきましては、1株当たり115円として来る2025年6月27日開催予定の定時株主総会に提案することといたしました。新たにスタートしております新中期経営計画においては、重点拡大分野での成長や事業運営の効率化と安定化確保に向けた投資を優先したうえで、財務の状況を勘案し、配当性向30%を目安として安定的な配当を行うことといたします。次期の配当につきましては、1株当たり期末配当金120円を予定しております。
2.中長期的な経営戦略と対処すべき課題当社グループは、2025年度を初年度とする3ヵ年のグループ中期経営計画を策定し、取組を進めております。〔中期経営計画の概要〕2030年の姿としての長期目標「社会・顧客・自らに響く挑戦と成長企業への変革」に向け、技術オリエンテッド(技術開発力・技術対応力で顧客満足度向上)により事業領域を拡げ、事業規模を大きく拡大させる中期経営計画とします。Ⅰ.計画の名称 『SINFONIA NEXT DREAM』
通期 2026年3月期
出典: シンフォニアテクノロジー 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月11日(推定)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における当社グループを取り巻く経営環境は、地政学的リスクや米国の関税政策など不透明感が高い状況が継続する中で、自動車関連の設備投資需要に慎重さが見られたものの、防衛関連機器の需要継続と国内電気設備工事の旺盛な需要に加え、AI半導体関連の設備投資需要が第4四半期以降に回復の動きが強まるなど、総じて堅調に推移いたしました。このような景況の下で、当社グループの当連結会計年度の経営成績は、受注高は1,589億32百万円(前連結会計年度比10.7%増)、売上高につきましては1,281億97百万円(同7.6%増)となりました。損益面につきましては、営業利益は184億64百万円(同17.4%増)、経常利益は187億93百万円(同17.9%増)となり、親会社株主に帰属する当期純利益は144億98百万円(同19.9%増)となりました。業績を事業区分別にご報告いたしますと、
[クリーン搬送システム事業]半導体関連投資の需要は回復基調で推移したことから、受注高は285億86百万円(前連結会計年度比9.5%増)となりました。売上高は280億29百万円(同11.5%増)となり、損益面につきましては、売上高の増加により営業利益は47億97百万円(同19.2%増)となりました。
[モーション機器事業]半導体製造装置向けアクチュエータの受注が堅調に推移したこと、航空宇宙関連機器で今期においても高水準の受注が継続したことから、受注高はほぼ前年並みの659億97百万円(前連結会計年度比0.7%減)となりました。売上高は、受注残を着実にこなしていることから、507億31百万円(同17.1%増)となり、損益面につきましては、売上高の増加および利益率の改善により営業利益は68億64百万円(同41.6%増)となりました。
[パワーエレクトロニクス機器事業]EV向けを中心とした自動車用試験装置の受注が減少したものの、下水道施設向けの電気設備や海外向けの振動機器で大型案件を受注したことから、受注高は295億44百万円(前連結会計年度比9.9%増)となりました。売上高は250億90百万円(同4.5%減)となり、損益面につきましては、自動車用試験装置の売上高の減少により営業利益は32億80百万円(同3.6%減)となりました。
[エンジニアリング&サービス事業]国内電気設備工事関連で工期の長い大型案件を受注したことから、受注高は348億3百万円(前連結会計年度比
44.3%増)となりました。売上高は243億46百万円(同0.2%減)となりました。損益面につきましては、利益率の改善により営業利益は36億97百万円(同8.5%増)となりました。(注)非連結子会社であったSINFONIA TECHNOLOGY (AMERICA) INC.につきましては、重要性の観点から、当連結会計年度より、連結の範囲に含めております。なお、報告セグメントにつきましては、当社事業本部を基礎とした製品、サービス別に区分し、「クリーン搬送システム事業」に含めております。また、当連結会計年度において、当社は100%連結子会社であった㈱大崎電業社の全株式を売却し、同社に対する支配を喪失したため、同社を連結の範囲から除外しております。
(2)当期の財政状態の概況(総資産)当連結会計年度末における総資産は1,587億40百万円となり、前連結会計年度末より222億72百万円増加いたしました。これは、主として有形固定資産が65億59百万円、退職給付に係る資産が53億58百万円、投資有価証券が47億45百万円、受取手形、売掛金及び契約資産が30億30百万円、現金及び預金が13億97百万円それぞれ増加したこと等によるものであります。(負債)当連結会計年度末における負債 は598億33百万円となり、前連結会計年度末より34億96百万円増加いたしました。これは、主として流動負債その他が41億22百万円、繰延税金負債が23億11百万円それぞれ増加したこと、借入金が23億47百万円減少したこと等によるものであります。(純資産)当連結会計年度末における純資産は989億6百万円となり、前連結会計年度末より187億76百万円増加いたしました。これは、親会社株主に帰属する当期純利益の計上等により利益剰余金が111億63百万円、退職給付に係る調整累計額が35億40百万円、その他有価証券評価差額金が35億36百万円それぞれ増加したこと等によるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度における連結ベースの現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ13億97百万円増加し、当連結会計年度末には116億18百万円となりました。各活動別のキャッシュ・フローの状況とその要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による資金の増加額は、129億9百万円となりました。これは、法人税等の支払55億34百万円、売上債権の増加36億74百万円等がありましたが、税金等調整前当期純利益193億87百万円の計上、減価償却費32億44百万円の計上等によるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による資金の減少額は、64億66百万円となりました。これは、有形固定資産の取得による支出72億99百万円、投資有価証券の売却による収入11億54百万円等によるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による資金の減少額は、56億51百万円となりました。これは、配当金の支払32億39百万円、短期借入金及び長期借入金の純減少(調達から返済を差し引いた金額)23億92百万円等によるものであります。
(4)今後の見通し今後の当社グループの事業環境は、米国における関税政策の動向や中東情勢をはじめとした地政学的リスクなどにより、先行きが不透明な状況が継続すると想定されます。しかしながら、防衛分野の需要継続、AI関連を中心とした半導体市場の回復、DX・省力化設備投資により、引き続き堅調な需要があると予想しており、中期経営計画の達成に向けて更なるリソースの確保に取り組んでまいります。現時点における2027年3月期の通期見通しは、次のとおりであります。なお、中東情勢に関し当社グループが受ける直接的な影響は軽微と考えており、2027年3月期の業績見通しには織り込んでおりませんが、顧客が受ける影響等、間接的な影響につきましては引き続き状況を注視してまいります。連結業績の見通し (単位:百万円)親会社株主に帰属売上高 営業利益 経常利益す る 当 期 純 利 益2027年3月期通期連結業績予想 140,000 21,000 21,000 15,0002026年3月期通期連結業績実績(参考) 128,197 18,464 18,793 14,498増減率 9.2% 13.7% 11.7% 3.5%(注)1.業績予想は本資料の発表日現在において入手可能な情報により作成したものであり、実際の業績は、今後様々な要因によって異なる結果となる可能性があります。
2.2026年3月期は政策保有株式の一部売却による投資有価証券売却益を特別利益として計上しております。(5)利益配分に関する基本方針及び当期・次期の配当当社は、配当につきましては継続的かつ安定的に実施していくことを基本としつつ、業績、財務状況等を勘案して実施することとしております。なお、中期経営計画において配当性向30%を目安とする基本方針としておりましたが、今般、配当性向30%以上とすることといたしました。当期の期末配当につきましては、1株当たり155円として来る2026年6月26日開催予定の定時株主総会に提案することといたしました。次期の配当につきましては、1株当たり期末配当金161円を予定しております。
2.中長期的な経営戦略と対処すべき課題当社グループは、2025年度を初年度とする3ヵ年のグループ中期経営計画を策定し、取組を進めております。〔中期経営計画の概要〕2030年の姿としての長期目標「社会・顧客・自らに響く挑戦と成長企業への変革」に向け、技術オリエンテッド(技術開発力・技術対応力で顧客満足度向上)により事業領域を拡げ、事業規模を大きく拡大させる中期経営計画とします。Ⅰ.計画の名称 『SINFONIA NEXT DREAM』
四半期 2026年3月期 第1四半期
出典: シンフォニアテクノロジー 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月5日(推定)(https://www2.jpx.co.jp/disc/65070/140120250805530385.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(2025年4月1日~2025年6月30日)における当社グループを取り巻く経営環境は、防衛力整備計画に伴う防衛関連機器の需要継続に支えられ堅調に推移いたしましたが、米国の関税政策などの間接的な影響により不透明感が高い状況となりました。このような景況の下で、当社グループの当第1四半期連結累計期間の経営成績は、受注高は362億44百万円(前年同四半期比3.2%増)、売上高につきましては230億2百万円(前年同四半期比7.3%増)となりました。損益面につきましては、営業利益は22億53百万円(前年同四半期比17.0%増)となりました。経常利益は、受取配当金の減少等により24億93百万円(前年同四半期比1.4%減)となり、親会社株主に帰属する四半期純利益は16億54百万円(前年同四半期比8.1%減)となりました。なお、当社グループの事業構造として、公共・社会インフラ等の設備関連機器の売上が第2四半期(7~9月)及び第4四半期(1~3月)に集中する傾向があるため、四半期別の業績には季節的変動があります。セグメント別の状況は次のとおりであります。クリーン搬送システム事業 は、半導体製造装置需要 の回復が鈍く、受注高は49億22百万円(前年同四半期比
10.6%減)となりました。売上高は、高水準の期初受注残高を背景に58億61百万円(前年同四半期比23.1%増)となり、損益面につきましては、売上高の増加により営業利益は11億63百万円(前年同四半期比56.1%増)となりました。モーション機器事業は、航空宇宙関連機器の受注が依然として高水準を維持したものの、前年同期比では減少となりました。一方で、繊維機械向けモータなどアクチュエータの受注が増加したことにより、受注高は162億79百万円(前年同四半期比0.5%増)となりました。売上高は89億87百万円(前年同四半期比4.0%増)となり、損益面につきましては、営業利益は7億87百万円(前年同四半期比1.0%増)となりました。パワーエレクトロニクス機器事業は、前期に社会インフラ関係の大口受注があったことから、受注高は46億85百万円(前年同四半期比15.4%減)となりました。売上高は、EV向けを中心とした自動車用試験装置が減少したことから、34億45百万円(前年同四半期比9.9%減)となりました。損益面につきましては、採算性の向上により営業利益は1億27百万円(前年同四半期比47.2%増)となりました。エンジニアリング&サービス事業は、電気設備工事の大型案件を受注したことから、受注高は103億57百万円(前年同四半期比31.6%増)となりました。売上高は47億8百万円(前年同四半期比11.8%増)となり、損益面につきましては、売上高は増加したものの、収益性の低い案件の構成比が高まったことにより、営業利益は2億29百万円(前年同四半期比23.2%減)となりました。(注)非連結子会社であったSINFONIA TECHNOLOGY (AMERICA) INC.につきましては、重要性の観点から、当第1四半期連結会計期間より、連結の範囲に含めております。なお、報告セグメントにつきましては、当社事業本部を基礎とした製品、サービス別に区分し、「クリーン搬送システム事業」に含めております。
(2)当四半期の財政状態の概況資産、負債及び純資産の状況(総資産)当第1四半期連結会計期間末における総資産は1,333億59百万円となり、前連結会計年度末より31億7百万円減少いたしました。これは、主として受取手形、売掛金及び契約資産が126億31百万円、現金及び預金が12億28百万円それぞれ減少したこと、棚卸資産が61億3百万円、有形固定資産が32億67百万円それぞれ増加したこと等によるものであります。(負債)当第1四半期連結会計期間末における負債は543億32百万円となり、前連結会計年度末より20億4百万円減少いたしました。これは、主として未払法人税等が35億8百万円、支払手形及び買掛金が15億26百万円それぞれ減少したこと、流動負債その他が21億2百万円増加したこと等によるものであります。(純資産)当第1四半期連結会計期間末における純資産は790億27百万円となり、前連結会計年度末より11億2百万円減少いたしました。これは、配当金の支払等により利益剰余金が15億11百万円減少したこと等によるものであります。
(3)連結業績予想などの将来予測情報に関する説明今後の当社グループの事業環境 は、米国における関税政策の動向やこれに伴う地政学的リスクの高まりにより、先行きは不透明な状況ですが、当第1四半期連結累計期間の経営成績は、ほぼ想定通りの実績となりました。半導体製造装置市場に関しては、AI関連の設備投資需要は堅調に推移しておりますが、市場全体として本格的な回復には至らない状況が続くと予想しております。しかし、防衛を中心とした航空宇宙分野においては、堅調な需要の継続が見込まれ、グループ全体として収益性の改善が進んでいることから、通期業績見通し達成に向けて順調に推移すると予想しております。当社グループは、中期経営計画「SINFONIA NEXT DREAM」の達成に向けて、航空宇宙分野における生産キャパシティ拡大、半導体関連分野におけるシステム製品の強化や、先端パッケージに関連した中・後工程への応用展開並びに半導体製造装置向けの新規アクチュエータの開発による領域拡大に取り組んでまいります。当社グループの2026年3月期通期の連結業績予想につきましては、売上高1,250億円、営業利益165億円、経常利益165億円、親会社株主に帰属する当期純利益113億円となる見込みであり、2025年5月13日に公表いたしました業績予想からの変更はありません。(注)業績予想は現時点において入手可能な情報に基づいており、実際の業績は今後様々な要因によって予想値と異なる結果となる可能性があります。
四半期 2027年3月期 第1四半期
出典: シンフォニアテクノロジー 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(推定)(https://www2.jpx.co.jp/disc/65070/140120260804508855.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(2026年4月1日~2026年6月30日)における当社グループを取り巻く経営環境は、中国のレアアース輸出管理強化や中東情勢をはじめとした地政学リスクがある中で、AI関連の需要増加による半導体市場の好環境および防衛関連機器の需要継続により好調に推移いたしました。このような景況の下で、当社グループの当第1四半期連結累計期間の経営成績は、受注高は451億70百万円(前年同四半期比24.6%増)、売上高につきましては263億35百万円(前年同四半期比14.5%増)となりました。損益面につきましては、営業利益は29億28百万円(前年同四半期比30.0%増)となりました。経常利益は32億42百万円(前年同四半期比30.0%増)となり、親会社株主に帰属する四半期純利益は21億22百万円(前年同四半期比28.2%増)となりました。なお、当社グループの事業構造として、公共・社会インフラ等の設備関連機器の売上が第2四半期(7~9月)及び第4四半期(1~3月)に集中する傾向があるため、四半期別の業績には季節的変動があります。セグメント別の状況は次のとおりであります。クリーン搬送システム事業は、海外向けの需要増加により、受注高は132億21百万円(前年同四半期比168.6%増)となりました。売上高は、81億16百万円(前年同四半期比38.5%増)となり、損益面につきましては、売上高の増加により営業利益は18億38百万円(前年同四半期比57.9%増)となりました。モーション機器事業は、航空宇宙関連機器の受注が高水準を維持しており、受注高は165億46百万円(前年同四半期比1.6%増)となりました。売上高は91億33百万円(前年同四半期比1.6%増)となり、損益面につきましては、航空宇宙関連機器は堅調であるものの、機種構成の影響により営業利益は6億80百万円(前年同四半期比13.6%減)となりました。パワーエレクトロニクス機器事業は、自動車関連市場における設備投資需要が低調に推移したことから、受注高は44億60百万円(前年同四半期比4.8%減)となりました。売上高は、電子部品関連向けの振動機器が増加したことから、39億92百万円(前年同四半期比15.9%増)となりました。損益面につきましては、営業利益は1億27百万円(前年同四半期比0.4%増)となりました。エンジニアリング&サービス事業は、工事案件の受注が高水準を維持しており、受注高は109億41百万円(前年同四半期比5.6%増)となりました。売上高は50億93百万円(前年同四半期比8.2%増)となり、損益面につきましては、売上高の増加と利益率の改善により、営業利益は5億74百万円(前年同四半期比150.1%増)となりました。
(2)当四半期の財政状態の概況資産、負債及び純資産の状況(総資産)当第1四半期連結会計期間末における総資産は1,644億2百万円となり、前連結会計年度末より56億62百万円増加いたしました。これは、主として投資有価証券が78億89百万円、棚卸資産が59億79百万円それぞれ増加したこと、受取手形、売掛金及び契約資産が85億52百万円減少したこと等によるものであります。(負債)当第1四半期連結会計期間末における負債は625億30百万円となり、前連結会計年度末より26億97百万円増加いたしました。これは、主として借入金が44億47百万円、固定負債その他が30億94百万円それぞれ増加したこと、未払法人税等が36億84百万円、流動負債その他が15億82百万円それぞれ減少したこと等によるものであります。(純資産)当第1四半期連結会計期間末における純資産は1,018億72百万円となり、前連結会計年度末より29億65百万円増加いたしました。これは、その他有価証券評価差額金が54億52百万円増加したこと、配当金の支払等により利益剰余金が22億75百万円減少したこと等によるものであります。
(3)連結業績予想などの将来予測情報に関する説明今後の当社グループを取り巻く事業環境は、中国のレアアース輸出管理強化や中東情勢をはじめとした地政学リスクの影響により、引き続き先行き不透明な状況が継続すると見込まれます。一方で、AI関連需要の拡大を背景とした半導体関連事業は当初想定を上回って推移しており、加えて防衛関連分野の需要も高水準を維持していることから、事業環境は総じて堅調に推移するものと見込んでおります。当社グループの2027年3月期通期の連結業績予想につきましては、売上高1,400億円、営業利益210億円、経常利益210億円、親会社株主に帰属する当期純利益150億円となる見込みであり、2026年5月14日に公表いたしました業績予想からの変更はありません。ただし、半導体関連事業及び防衛関連分野の好調な推移を背景に、当社グループの業績は通期業績予想の達成に向けて概ね想定を上回る水準で推移することを見込んでおります。(注)業績予想は現時点において入手可能な情報に基づいており、実際の業績は今後様々な要因によって予想値と異なる結果となる可能性があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。