通期は本社ビル取得や自己株式消却など新規事象の説明が加わり粒度がやや細かくなった一方、四半期は経営成績部分がやや簡潔になりつつ配当方針変更の新規開示が加わり、粒度に大きな変化はない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、SANKYO分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,761字 → 3,964字(前期比+4.7%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(538字) → あり(538字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 賃借物件だった「SANKYO本社ビル」の取得(自社保有化)に関する記述
- 自己株式の消却(2026年2月27日実施)に関する記述
- 新価格方針「SANKYOエールプライス」導入見込みの説明
- パチスロ市場における型式試験の適合率低迷による新機種供給影響の説明
減った要素
- 前年度の大型人気機種の反動・スマスロ普及率上昇による入替需要一服感の説明(今期は別の市場環境説明に置換)
要約: 本社ビルの取得や自己株式の消却など新規の事象が加わり、財政状態の増減要因説明もやや詳しくなった(因果表現+4)。パチスロ市場の型式試験適合率低迷という新たな要因説明も加わり、全体として粒度はやや細かくなった。
四半期決算短信の比較
文字数: 2,013字 → 1,881字(前期比-6.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(24字) → あり(24字)
変化の型: 出来事型
増えた要素
- 配当方針の変更(配当性向の引き上げ、DOE導入)及び配当予想の修正(増配)に関する開示への言及
要約: 経営成績部分の市場環境・商品説明はやや簡潔になったが、配当方針の変更(DOE導入)という新規の開示への言及が加わっており、全体としては粒度に大きな変化はない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: SANKYO 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/64170/140120250508535312.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるパチンコ・パチスロ業界は、スマートパチンコ機(以下、スマパチ)を対象としたゲーム性の拡充を契機に、スマパチの普及に進展が見られ、複数のヒット機種が登場するなど明るい兆しがあるものの、パチンコ市場の稼働状況は依然としてやや低調に推移しております。一方、スマートパチスロ機(以下、スマスロ)は順調に普及が進み、パチスロ市場の稼働は堅調に推移するものの、前年度の大型人気機種の反動や、スマスロの普及率が高まったことによる入替需要の一服感などから、総販売台数は前年度を下回る結果となりました。このような状況の中、当社グループでは、パチンコ機関連事業におきましては、ゲーム性が拡充されたスマパチを積極展開することで需要を喚起し、主力タイトルのシリーズ機を中心に販売台数を積み重ね、3年連続のトップシェアを獲得することができました。また、パチスロ機関連事業におきましては、2022年11月にスマスロ第一弾を発売以来、継続して高稼働機種を創出し、パチスロ市場における当社グループの存在感が増す中、その勢いを維持し、新規タイトルの好調な販売と増産ニーズへの対応により、販売台数を大幅に伸ばしました。その結果、当社として初めてトップシェアを獲得し、パチンコ・パチスロ両市場における年間トップシェア獲得という業界初の快挙を達成することができました。以上の結果、売上高1,918億円(前期比3.7%減)、営業利益736億円(同1.5%増)、経常利益745億円(同1.9%増)、親会社株主に帰属する当期純利益539億円(同0.4%増)となりました。セグメント別の経営成績は次のとおりであります。(パチンコ機関連事業)パチンコ機関連事業につきましては、新規8タイトル(リユース機等を除く)を発売いたしました。主な販売タイトルは、SANKYOブランドの「フィーバーからくりサーカス2」(2024年11月)、「フィーバー戦姫絶唱シンフォギア4」(2025年1月)、Bistyブランドの「宇宙戦艦ヤマト2202 超波動」(2024年10月)、「ゴジラ対エヴァンゲリオン セカンドインパクト G」(2024年12月)であります。以上の結果、売上高1,077億円(前期比26.7%減)、営業利益438億円(同28.4%減)、販売台数224千台となりました。(パチスロ機関連事業)パチスロ機関連事業につきましては、新規6タイトルを発売いたしました。主な販売タイトルは、SANKYOブランドの「Lパチスロ 戦姫絶唱シンフォギア 正義の歌」(2024年7月)、「Lパチスロ かぐや様は告らせたい」(2024年9月)、Bistyブランドの「Lパチスロ シン・エヴァンゲリオン」(2025年1月)でありますが、2023年7月の発売以降、高稼働を続けている「パチスロ からくりサーカス」をはじめ、複数タイトルの増産も行っております。以上の結果、売上高634億円(前期比97.4%増)、営業利益356億円(同133.4%増)、販売台数131千台となりました。(補給機器関連事業)補給機器関連事業につきましては、売上高201億円(前期比3.4%増)、営業利益14億円(同7.5%減)となりました。(その他)その他につきましては、売上高4億円(前期比13.5%増)、営業利益1億円(同13.9%増)となりました。
(2)当期の財政状態の概況当連結会計年度末の総資産は3,367億円であり、前連結会計年度末と比べ445億円増加しました。これは主に、有価証券が150億円減少となりましたが、現金及び預金が496億円、有償支給未収入金が49億円、商品及び製品が29億円、原材料及び貯蔵品が13億円それぞれ増加したことによるものであります。負債は517億円であり、前連結会計年度末と比べ111億円増加しました。これは主に未払法人税等が64億円、支払手形及び買掛金が51億円それぞれ増加したことによるものであります。純資産は前連結会計年度末と比べ334億円増加しました。これは主に、配当金の支払い198億円を計上した一方、親会社株主に帰属する当期純利益を539億円計上したことによるものであります。この結果、純資産は2,850億円となり、自己資本比率は1.3ポイント減少し、84.2%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下、資金)は、前連結会計年度末と比べ346億円増加し2,400億円となりました。営業活動によるキャッシュ・フローは、前連結会計年度末と比べ104億円増加し580億円の資金の収入となりました。収入の主な内訳は、税金等調整前当期純利益750億円、仕入債務の増加額51億円、減価償却費28億円であり、支出の主な内訳は、法人税等の支払額159億円、有償支給未収入金の増加額49億円、棚卸資産の増加額37億円によるものであります。投資活動によるキャッシュ・フローは、前連結会計年度末と比べ186億円減少し35億円の資金の支出となりました。収入の主な内訳は、投資有価証券の売却による収入8億円であり、支出の主な内訳は、有形及び無形固定資産の取得による支出42億円によるものであります。財務活動によるキャッシュ・フローは、前連結会計年度末と比べ900億円増加し198億円の資金の支出となりました。これは主に、配当金の支払額198億円によるものであります。なお、次期の財政状態の予測といたしましては、営業活動において420億円の増加を、投資活動においては設備投資により50億円の減少、また、財務活動においては配当金の支払いにより220億円の減少をそれぞれ予想しております。この結果、キャッシュ・フローベースでの資金残高は150億円の増加を予想しております。(参考)キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 86.8 84.3 85.5 84.2時価ベースの自己資本比率(%) 64.0 87.7 125.7 141.8自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産(注)1 いずれも連結ベースの財務数値により計算しております。2 株式時価総額は自己株式を除く発行済株式数をベースに計算しております。3 各数値は小数点1位未満を四捨五入しております。
(4)今後の見通し次期(2026年3月期)の市場環境につきましては、パチンコでは『ラッキートリガー3.0プラス』、パチスロでは『ボーナストリガー』といった、新たなゲーム性を有した商品の登場が決定しており、これらゲーム性の拡充が、市場の活性化に寄与することが期待されております。このような環境下、当社グループでは、パチンコ機・パチスロ機関連事業において、引き続きスマート遊技機の開発を推進するとともに、新たなゲーム性を有した商品開発にも積極的に取り組み、パチンコ市場においては、4期連続となるトップシェアの獲得、パチスロ市場では、トップグループの一角としての地位を確固たるものにすべく、両事業において機種ラインナップを充実させてまいります。以上に基づき、当社グループの次期のパチンコ販売台数は230千台、パチスロ販売台数は132千台を計画しており、連結業績見通しは次のとおりであります。(見通し) (対前期比) (2025年3月期実績)売上高 1,850億円 3.6%減 1,918億円営業利益 630億円 14.4%減 736億円経常利益 640億円 14.2%減 745億円親会社株主に帰属する当期純利益 440億円 18.5%減 539億円(将来に関する記述等についてのご注意)本資料に記載している業績見通し等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。実際の業績等は様々な要因により大きく異なる可能性があります。
(5)利益配分に関する基本方針及び当期・次期の配当当社では、株主の皆さまへの利益の還元を経営上の最重要課題のひとつとして位置付けており、配当金につきましては、連結配当性向40%を目安とした業績連動型配当を行うことを基本方針としております。ただし、1株当たりの年間配当金については下限を20円と設定し、安定配当の要素も取り入れることといたします。なお、中間配当金につきましては、第2四半期累計期間の連結配当性向40%を配当金総額の目安としますが、中間配当額を決定する時点での通期1株当たり配当金予想金額の50%を上限とします。上記配当方針に基づき、当期の配当につきましては、1株につき中間配当金40円、期末配当金60円(年間配当金100円、連結の配当性向は40.7%)、次期の配当につきましては、年間配当金1株につき90円(中間、期末の内訳は未定、連結の配当性向は41.6%)とさせていただく予定であります。今後の利益配分及び内部留保の活用方法につきましては、業績連動型配当を基本としつつ、成長のための事業投資、自己株式取得による機動的な株主還元などに適正な配分となるよう有効活用してまいります。
通期 2026年3月期
出典: SANKYO 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
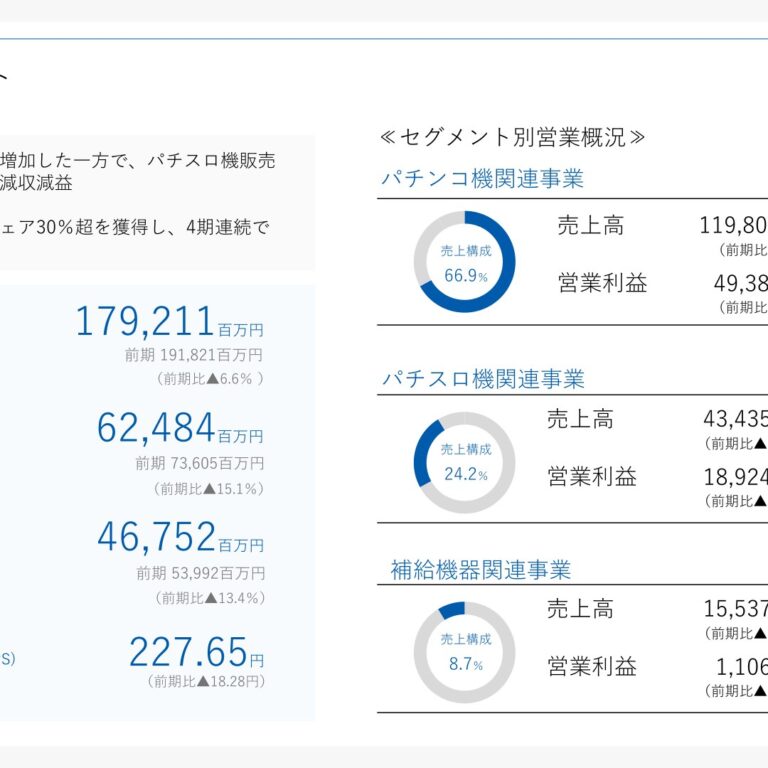
1.経営成績等の概況(1)当期の経営成績の概況パチンコ市場におきましては、新たなゲーム性である「ラッキートリガー3.0プラス」搭載機種が登場し、スマートパチンコ機の普及に進展が見られたものの、現状では市場全体を十分に活性化するには至らず、総販売台数は前年度を下回る結果となりました。一方、パチスロ市場におきましては、型式試験の適合率の低迷により新機種供給に影響が見られたものの、継続的にヒット機種が登場し堅調を維持しております。このような状況の中、当社グループでは、パチンコ機関連事業におきましては、主力タイトルに加え、「ラッキートリガー3.0プラス」搭載機種や新規タイアップ機種を積極的に投入し、目標とする販売台数シェア30%以上を達成するとともに4期連続となるトップシェアを獲得することができました。一方、パチスロ機関連事業におきましては、一部タイトルにおける型式試験の適合取得の遅れにより、新規4タイトルの投入に留まったものの、3万台を超える販売台数となった「Lパチスロ 革命機ヴァルヴレイヴ2」を中心にそれぞれ1万台以上を販売するなど、販売台数シェアにおいて2年連続で二桁シェアを獲得し、トップグループとしての地位を確保いたしました。以上の結果、売上高1,792億円(前期比6.6%減)、営業利益624億円(同15.1%減)、経常利益639億円(同14.2%減)、親会社株主に帰属する当期純利益467億円(同13.4%減)となりました。セグメント別の経営成績は次のとおりであります。(パチンコ機関連事業)パチンコ機関連事業につきましては、新規9タイトル(リユース機等を除く)を発売いたしました。主な販売タイトルは、SANKYOブランドの「eフィーバー炎炎ノ消防隊2」(2025年7月)、「eフィーバーブルーロック」(2025年9月)、Bistyブランドの「e東京喰種」(2025年4月)、「e新世紀エヴァンゲリオン ~はじまりの記憶~」(2025年12月)であります。以上の結果、売上高1,198億円(前期比11.2%増)、営業利益493億円(同12.7%増)、販売台数251千台となりました。(パチスロ機関連事業)パチスロ機関連事業につきましては、新規4タイトルを発売いたしました。販売タイトルは、SANKYOブランドの「Lパチスロ 革命機ヴァルヴレイヴ2」(2025年11月)、「Lパチスロ 炎炎ノ消防隊2」(2026年2月)、Bistyブランドの「Lパチスロ 機動戦士ガンダムSEED」(2025年5月)、「LBパチスロ ヱヴァンゲリヲン ~約束の扉~」(2025年7月)でありますが、長期稼働中であるSANKYOブランドの「パチスロ からくりサーカス」、「Lパチスロ かぐや様は告らせたい」の増産も行っております。以上の結果、売上高434億円(前期比31.6%減)、営業利益189億円(同47.0%減)、販売台数90千台となりました。(補給機器関連事業)補給機器関連事業につきましては、売上高155億円(前期比22.9%減)、営業利益11億円(同24.4%減)となりました。(その他)その他につきましては、売上高4億円(前期比9.3%減)、営業利益1億円(同6.3%増)となりました。
(2)当期の財政状態の概況当連結会計年度末の総資産は2,874億円であり、前連結会計年度末と比べ492億円減少しました。これは主に、賃借物件であった「SANKYO本社ビル」を取得したことにより有形固定資産が138億円増加しましたが、現金及び預金が476億円、売掛金が82億円、有償支給未収入金が50億円、受取手形が29億円それぞれ減少したことによるものであります。負債は373億円であり、前連結会計年度末と比べ144億円減少しました。これは主に未払法人税等が71億円、支払手形及び買掛金が48億円、有償支給取引に係る負債(流動負債「その他」に含む)が15億円それぞれ減少したことによるものであります。純資産は前連結会計年度末と比べ348億円減少しました。これは主に、親会社株主に帰属する当期純利益を467億円計上した一方、自己株式の取得600億円、配当金の支払い224億円を計上したことによるものであります。なお、2026年2月5日開催の取締役会において決議された、会社法第178条の規定に基づく自己株式の消却につきましては、2026年2月27日に実施しております。この結果、純資産は2,501億円となり、自己資本比率は2.3ポイント増加し、86.5%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下、資金)は、前連結会計年度末と比べ476億円減少し1,924億円となりました。営業活動によるキャッシュ・フローは、前連結会計年度末と比べ62億円減少し518億円の資金の収入となりました。収入の主な内訳は、税金等調整前当期純利益639億円、売上債権の減少額104億円、有償支給未収入金の減少額50億円、棚卸資産の減少額39億円であり、支出の主な内訳は、法人税等の支払額251億円、仕入債務の減少額48億円によるものであります。投資活動によるキャッシュ・フローは、前連結会計年度末と比べ135億円減少し170億円の資金の支出となりました。支出の主な内訳は、有形及び無形固定資産の取得による支出168億円によるものであります。財務活動によるキャッシュ・フローは、前連結会計年度末と比べ625億円減少し823億円の資金の支出となりました。これは主に、自己株式の取得による支出600億円、配当金の支払額224億円によるものであります。なお、次期のキャッシュ・フローの予測といたしましては、営業活動において360億円の増加を、投資活動においては設備投資により60億円の減少、また、財務活動においては配当金の支払いにより170億円の減少をそれぞれ予想しております。この結果、キャッシュ・フローベースでの資金残高は130億円の増加を予想しております。(参考)キャッシュ・フロー関連指標の推移2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 84.3 85.5 84.2 86.5時価ベースの自己資本比率(%) 87.7 125.7 141.8 133.3自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産(注)1 いずれも連結ベースの財務数値により計算しております。2 株式時価総額は自己株式を除く発行済株式数をベースに計算しております。3 各数値は小数点1位未満を四捨五入しております。
(4)今後の見通し次期(2027年3月期)の市場環境につきましては、パチスロ市場では、好調な稼働状況を背景に引き続き堅調に推移することを見込む一方、パチンコ市場では、稼働状況がやや低調に推移していることから、パーラーによる機種選定と導入台数の見極め姿勢が強まりを見せており、販売市場は前年度を下回る水準を見込んでおります。このような環境下、当社グループでは、パチンコ機の販売台数は前期比で減少を見込むものの、市場回復の契機となる人気機種の創出に加え、新価格方針を通じた市場活性化に取り組み、5期連続となるトップシェアの獲得を目指してまいります。また、パチスロ市場では、販売タイトル数及びラインナップの充実を図り、販売台数の増加を通じてトップグループの一角としての地位を確固たるものにしてまいります。以上に基づき、当社グループの次期のパチンコ販売台数は225千台、パチスロ販売台数は127千台を計画しております。パチンコ機の販売台数の減少を見込むとともに、新価格方針の推進に伴う販売単価への影響などから、売上高及び利益は前期を下回る見通しです。連結業績見通しは次のとおりであります。(見通し) (対前期比) (2026年3月期実績)売上高 1,740億円 2.9%減 1,792億円営業利益 560億円 10.4%減 624億円経常利益 580億円 9.4%減 639億円親会社株主に帰属する当期純利益 400億円 14.4%減 467億円(将来に関する記述等についてのご注意)本資料に記載している業績見通し等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。実際の業績等は様々な要因により大きく異なる可能性があります。
(5)利益配分に関する基本方針及び当期・次期の配当当社では、株主の皆さまへの利益の還元を経営上の最重要課題のひとつとして位置付けており、配当金につきましては、連結配当性向40%を目安とした業績連動型配当を行うことを基本方針としております。ただし、1株当たりの年間配当金については下限を20円と設定し、安定配当の要素も取り入れることといたします。なお、中間配当金につきましては、第2四半期累計期間の連結配当性向40%を配当金総額の目安としますが、中間配当額を決定する時点での通期1株当たり配当金予想金額の50%を上限とします。上記配当方針に基づき、当期の配当につきましては、1株につき中間配当金45円、期末配当金45円(年間配当金90円、連結の配当性向は39.5%)、次期の配当につきましては、年間配当金1株につき80円(中間、期末の内訳は未定、連結の配当性向は39.5%)とさせていただく予定であります。今後の利益配分及び内部留保の活用方法につきましては、業績連動型配当を基本としつつ、成長のための事業投資、自己株式取得による機動的な株主還元などに適正な配分となるよう有効活用してまいります。
四半期 2026年3月期 第1四半期
出典: SANKYO 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/64170/140120250805529908.pdf)
1.経営成績等の概況(1) 当四半期連結累計期間の経営成績の概況パチンコ市場におきましては、パチンコ機の稼働状況が依然としてやや低調に推移しているものの、スマートパチンコ機(以下、スマパチ)におけるゲーム性の拡充を契機として、各社からスマパチの新タイトル投入が増加しており、スマパチの普及は徐々に進行しております。さらに、7月には新たなゲーム性である「ラッキートリガー
3.0プラス」搭載機種の導入も始まっており、今後のパチンコ市場の活性化が期待されております。一方、パチスロ市場におきましては、高稼働機種の継続的な登場により、稼働状況は堅調を維持しているものの、スマートパチスロ機の普及率の高まりにより、パーラーの購買需要はやや落ち着きを見せております。また、パチスロにおいても6月より導入が始まっているパチスロの新たなジャンルとして注目される「ボーナストリガー」を含む今後の新機種動向が、需要を喚起するものと期待されております。このような状況の中、当第1四半期連結累計期間において、当社グループでは、パチンコ機関連事業におきましては、新規3タイトルに加え、リユース機等を含む7タイトルを販売し、順調に販売台数を積み上げることができました。4月に投入した人気アニメ作品「東京喰種」とのタイアップ機は、販売・稼働ともに好調に推移しております。さらに、7月には「ラッキートリガー3.0プラス」搭載機種として業界第一弾となる「eフィーバー炎炎ノ消防隊2」を販売しております。一方、パチスロ機関連事業におきましては、新規1タイトルを販売したほか、長期稼働中の2タイトルの増産対応を行いました。また、7月には、「ボーナストリガー」を搭載した「LB パチスロヱヴァンゲリヲン ~約束の扉~」を販売するなど、パチンコ・パチスロともに新たなゲーム性を取り入れた商品開発を積極的に推進しております。以上の結果、売上高551億円(前年同四半期比30.7%増)、営業利益238億円(同38.1%増)、経常利益243億円(同38.8%増)、親会社株主に帰属する四半期純利益174億円(同39.5%増)となりました。セグメント別の経営成績は次のとおりであります。(パチンコ機関連事業)パチンコ機関連事業につきましては、売上高367億円(前年同四半期比105.5%増)、営業利益176億円(同117.3%増)、販売台数79千台(前年同四半期は40千台)となりました。新規販売タイトルは、SANKYOブランドの「フィーバーうたわれるもの」(2025年4月)、「eフィーバー彼女、お借りします」(2025年6月)、Bistyブランドの「e 東京喰種」(2025年4月)の3タイトルであります。(パチスロ機関連事業)パチスロ機関連事業につきましては、売上高150億円(前年同四半期比9.5%減)、営業利益76億円(同21.0%減)、販売台数35千台(前年同四半期は35千台)となりました。新規販売タイトルは、Bistyブランドの「Lパチスロ 機動戦士ガンダムSEED」(2025年5月)1タイトルでありますが、長期稼働中であるSANKYOブランドの「パチスロ からくりサーカス」、「Lパチスロ かぐや様は告らせたい」の増産を行いました。(補給機器関連事業)補給機器関連事業につきましては、売上高33億円(前年同四半期比56.0%減)、営業利益2億円(同61.1%減)となりました。(その他)その他につきましては、売上高97百万円(前年同四半期比30.8%減)、営業利益29百万円(同36.5%減)となりました。
(2) 当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末の総資産は3,119億円であり、前連結会計年度末と比べ247億円減少しました。これは主に、受取手形、売掛金及び契約資産が72億円増加となりましたが、現金及び預金が289億円、原材料及び貯蔵品が31億円それぞれ減少したことによるものであります。負債は421億円であり、前連結会計年度末と比べ95億円減少しました。これは主に、支払手形及び買掛金が11億円、賞与引当金が4億円それぞれ増加となりましたが、未払法人税等が100億円、有償支給取引に係る負債(流動負債「その他」に含む)が18億円それぞれ減少したことによるものであります。純資産は前連結会計年度末と比べ152億円減少しました。これは主に、親会社株主に帰属する四半期純利益174億円を計上した一方、自己株式の取得194億円、配当金の支払い132億円を計上したことによるものであります。この結果、純資産は2,697億円となり、自己資本比率は1.8ポイント増加し、86.0%となりました。
(3) 連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、2025年5月12日に公表いたしました業績予想に変更はありません。
四半期 2027年3月期 第1四半期
出典: SANKYO 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/64170/140120260731505813.pdf)
1.経営成績等の概況(1) 当四半期連結累計期間の経営成績の概況当パチンコ・パチスロ業界におきましては、稼働が堅調に推移し、パーラーの購買需要が安定しているパチスロ市場とは対照的に、パチンコ市場は、低調な稼働を背景に、パーラーの新台選定姿勢が一段と慎重化しており、総販売台数は前年同期を下回りました。このような状況の中、当第1四半期連結累計期間において、当社グループではパチンコ機の価格見直しによるパーラーの新台導入負担の軽減を通じて、パチンコ市場の活性化を図ることを目的に、新価格方針「SANKYO エールプライス」を導入しております。パチンコ機関連事業におきましては、同施策対象2タイトルを含む、新規3タイトルを投入したほか、稼働が好調に推移する2タイトルの増産対応を行いました。また、昨年4月の導入から1年以上経過した現在でも、絶大な支持を得ている「e東京喰種」の新スペック「e東京喰種 超デカ 超一撃ver.」を6月に販売し、高い人気を獲得しております。一方、パチスロ機関連事業におきましては、新規1タイトルに加え、好調な稼働を維持する1タイトルの増産対応を行い、両事業ともに、通期計画に対して順調なスタートとなりました。以上の結果、売上高335億円(前年同四半期比39.2%減)、営業利益104億円(同56.0%減)、経常利益111億円(同54.5%減)、親会社株主に帰属する四半期純利益80億円(同53.7%減)となりました。セグメント別の経営成績は次のとおりであります。(パチンコ機関連事業)パチンコ機関連事業につきましては、売上高221億円(前年同四半期比39.5%減)、営業利益90億円(同48.9%減)、販売台数50千台(前年同四半期は79千台)となりました。新規販売タイトルは、SANKYOブランドの「eフィーバーキン肉マン」(2026年4月)、「フィーバークィーンⅡ」(2026年5月)、「eフィーバー デッドマウント・デスプレイ 魂神9000」(2026年6月)の3タイトルであります。(パチスロ機関連事業)パチスロ機関連事業につきましては、売上高82億円(前年同四半期比45.0%減)、営業利益29億円(同61.7%減)、販売台数16千台(前年同四半期は35千台)となりました。新規販売タイトルは、Bistyブランドの「Lパチスロ 機動戦士ガンダムユニコーン 覚醒DRIVE」(2026年4月)1タイトルでありますが、好調な稼働実績を残しているSANKYOブランドの「Lパチスロ 炎炎ノ消防隊2」の増産を行いました。(補給機器関連事業)補給機器関連事業につきましては、売上高29億円(前年同四半期比10.3%減)、営業利益1億円(同25.0%減)となりました。(その他)その他につきましては、売上高1億円(前年同四半期比6.9%増)、営業利益30百万円(同3.6%増)となりました。
(2) 当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末の総資産は2,876億円であり、前連結会計年度末と比べ1億円増加しました。これは主に、現金及び預金が197億円減少となりましたが、受取手形、売掛金及び契約資産が106億円、有償支給未収入金(流動資産「その他」に含む)が58億円、原材料及び貯蔵品が18億円、商品及び製品が15億円それぞれ増加したことによるものであります。負債は384億円であり、前連結会計年度末と比べ11億円増加しました。これは主に、未払法人税等が65億円減少となりましたが、支払手形及び買掛金が55億円、有償支給取引に係る負債(流動負債「その他」に含む)が15億円、賞与引当金が5億円それぞれ増加したことによるものであります。純資産は前連結会計年度末と比べ10億円減少しました。これは主に、親会社株主に帰属する四半期純利益80億円を計上した一方、配当金の支払い89億円を計上したことによるものであります。この結果、純資産は2,491億円となり、自己資本比率は0.4ポイント減少し、86.1%となりました。
(3) 連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、2026年5月13日に公表いたしました業績予想に変更はありませんが、配当の状況につきましては、2026年5月13日に公表いたしました配当予想を修正しております。詳細につきましては、本日(2026年8月6日)別途開示しております「配当方針の変更(配当性向の引き上げ、DOE導入)及び配当予想の修正(増配)に関するお知らせ」をご覧ください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。