通期は新中期経営計画FY2028の策定により「今後の見通し」が全面的に再構成・充実化し、四半期はGojob子会社化やdoda統合トラブルなど個別事象の言及が増えた。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、パーソルホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 8,335字 → 11,499字(前期比+38%、増加)
見出し構成の変化: 追加: ①グループビジョンとありたい姿/②前中期経営計画の振り返り/③中期経営計画FY2028/④2027年3月期業績予想について/(4)当社グループのサステナビリティに関する重要課題。削除: ①グループ中期経営計画2026(2024年3月期~2026年3月期)/②2026年3月期業績予想について。いずれも中計改定に伴う実質的な再構成
粒度の判定: 細分化
セグメント情報注記: あり(380字) → あり(610字)
変化の型: 構成変更型、施策説明充実型
増えた要素
- 新中期経営計画FY2028の策定(AI活用戦略・財務指標(ROIC18%以上等)・キャピタルアロケーション・人事戦略の詳細説明)
- 前中期経営計画2026の振り返り(数値目標達成状況の総括、調整後EBITDA・ROIC・ROE等の実績対比)
- サステナビリティ重要課題(マテリアリティ)の再整理に関するセクション新設
- Gojob社(フランス)子会社化によるAIドリブン事業モデルの知見獲得への言及
- Staffing SBU一部事業の「その他」区分への移管に伴う区分変更の説明
減った要素
- 旧グループ中期経営計画2026の市場環境認識・マテリアリティ説明(新中計セクションに置き換え)
要約: 3か年の中期経営計画が2026年3月期で最終年度を迎え、新中期経営計画FY2028の策定に伴い「今後の見通しについて」の節が全面的に再構成された。AI戦略・財務指標・資本配分・人事戦略などが箇条書きを多用して詳細に説明され、セグメント別の要因説明も深化している。
四半期決算短信の比較
文字数: 4,345字 → 4,043字(前期比-7%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(457字) → あり(389字)
変化の型: 出来事型、構成変更型
増えた要素
- Gojob SAS(フランス、2025年10月取得)の業績への寄与への言及
- doda・doda XのID統合に伴うログイン導線不備による一部ユーザー離脱の影響(Career SBU減収要因)
- BPO SBUの事業区分細分化(BPO事業・CX事業・コンサルティング事業)
- Technology SBUの事業区分細分化(IT・DXソリューション事業・エンジニアリング事業・登録型派遣/フリーランス事業)
要約: Gojob社子会社化の業績寄与やdoda統合トラブルによる減収など今期起きた事象への言及が増え、BPO・Technology両SBUの事業区分説明も細分化されたが、全体の数値言及数や因果表現はやや減っており、粒度としては前年並み。
定性文の全文(前期・今期)
通期 2025年3月期
出典: パーソルホールディングス 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/21810/140120250513545500.pdf)
1.経営成績等の概況(1)当期の経営成績の概況①経営成績に関する分析当社グループは、日本国内では人材派遣及び人材紹介など幅広く人材関連サービスを提供しております 。また、アジア・パシフィック(APAC)地域では人材サービス事業及びファシリティマネジメント事業などを展開しております。日本国内における人材不足が続く中、当社グループは、堅調な顧客企業の求人意欲を背景に、主力事業であるStaffing SBU及びCareer SBU(SBU:Strategic Business Unit)を中心に積極的な事業活動を展開いたしました 。 ま た 、 グ ル ー プ 中 期 経 営 計 画 2026の 方 針 に 沿 っ て 、 利 益 成 長 の 柱 と 定 め た Career SBU、BPO SBU、Technology SBUを注力領域とし、推進してまいりました。その結果、当連結会計年度において、全てのSBUで増収となり、グループ全体 の売上収益は、1,451,238百万円(前年同期比9.4%増)となりました 。利益面では 、Staffing SBU及びCareer SBUがけん引し、グループ全体の調整後EBITDAは、78,340百万円(同8.4%増)、営業利益は、57,426百万円(同10.3%増)となりました。また、税引前利益は、57,156百万円(同16.8%増)、親会社の所有者に帰属する当期利益は、35,871百万円(同19.7%増)となりました。(注)調整後EBITDA:営業利益+減価償却費(使用権資産の減価償却費のうち家賃等相当額を除く)+(-)未払有給休暇の増額(減額)+株式報酬費用-(+)その他の収益(費用)-(+)その他恒常的でない収益(損失)(為替)期中平均為替レート :(豪ドル)前連結会計年度: 95.1円、当連結会計年度: 99.5円セグメントの業績(セグメント間内部取引消去前)は次のとおりであります。a. Staffing SBU本セグメントは、国内で事務領域を中心に幅広い業種に対応した人材派遣事業に加え、事務職を中心とした人材紹介事業などを展開しております。当連結会計年度における売上収益は、602,438百万円(前年同期比4.6%増)、調整後EBITDAは、31,317百万円(同2.2%増)、営業利益は、27,048百万円(同0.5%減)となりました。売上収益は、主に派遣就業者数が前年同期比で2.7%、平均請求単価が1.9%増加したことに加え、人材紹介事業も好調に推移したことにより、増収となりました。なお、利益に関しては、当連結会計年度より障害者雇用費用の各SBUへの配賦割合を変更しており、前連結会計年度を同条件で比較した場合、調整後EBITDAは前年同期比9.5%増及び営業利益は同7.5%増であり、それぞれ増益となりました。b. BPO SBU本セグメントは、受託請負のBPO事業を主として展開しております。当連結会計年度における売上収益は、117,233百万円(前年同期比5.8%増)、調整後EBITDAは、6,667百万円(同25.1%減)、営業利益は、4,240百万円(同38.5%減)となりました。*売上収益は、COVID-19関連事業が減収したものの、それを上回るオーガニック成長により増収となりました。また、調整後EBITDA及び営業利益は、期初想定通りにCOVID-19関連事業の剥落があり、減益となりました。(COVID-19関連事業の売上総利益は、前連結会計年度は3,720百万円、当連結会計年度は352百万円であり、COVID-19関連事業の減益影響額は3,368百万円となりました。)*オーガニック:COVID-19関連事業の売上収益(前連結会計年度は9,856百万円、当連結会計年度は952百万円)及び2025年2月に実施したパーソルコミュニケーションサービス株式会社(旧富士通コミュニケーションサービス株式会社)の企業結合によって生じた売上収益4,053百万円(2025年2月~3月の2カ月分)を除くc. Technology SBU本セグメントは、IT領域やエンジニアリング領域の設計・開発受託事業や、技術者を専門とした人材派遣事業を展開しております。当連結会計年度における売上収益は、114,705百万円(前年同期比12.0%増)、調整後EBITDAは、8,640百万円(同24.7%増)、営業利益は、7,642百万円(同34.2%増)となりました。売上収益は、エンジニアリング事業において、製造業で開発などの請負事業の需要が伸長したことに加え、IT・DXソリューション事業が堅調に成長したことにより、増収となりました。また、エンジニア採用を強化し、費用が増加したものの、請求単価上昇などの増収効果で吸収し、調整後EBITDA及び営業利益は増益となりました。d. Career SBU本セグメントは、顧客企業の正社員の中途採用活動を支援する人材紹介事業や求人メディア事業などを展開しております。当連結会計年度における売上収益は、144,645百万円(前年同期比12.8%増)、調整後EBITDAは、30,369百万円(同21.5%増)、営業利益は、25,631百万円(同28.6%増)となりました。売上収益は、景気の先行きが不透明な状況が続く中でも、堅調な求人需要を背景に増収となりました。費用面については、上期はマーケティング投資や採用を抑制しておりましたが、下期からは将来の成長に向けた転職希望者の第一想起獲得のためのマーケティング投資を強化しつつ、採用は引き続き適正なレベルでコントロールしております。その結果、調整後EBITDA及び営業利益は、増収効果及び生産性向上もあり、増益となりました。e. Asia Pacific SBU本セグメントは、アジア地域で人材サービス事業、豪州においては人材サービス事業及びファシリティマネジメント事業などを主に展開しております。アジア地域では主にPERSOLKELLY、豪州では主にProgrammedのブランドで事業を運営しております。当連結会計年度における売上収益は、476,103百万円(前年同期比15.3%増)、調整後EBITDAは、11,704百万円(同19.0%増)、営業利益は、7,761百万円(同60.3%増)となりました。売上収益は、主にファシリティマネジメント事業が順調に成長したことや、為替影響により、増収となりました。また、調整後EBITDA及び営業利益についても、増益となりました。
(2)当期の財政状態の概況① 資産、負債及び資本の状況当連結会計年度末における資産合計は、前連結会計年度末に比べ21,015百万円増加し、539,746百万円となりました。流動資産は12,716百万円減少し、299,974百万円となりました。これは主に、営業債権及びその他の債権が10,814百万円増加した一方、現金及び現金同等物が25,551百万円減少したことによるものであります。非流動資産は33,731百万円増加し、239,771百万円となりました。これは主に、使用権資産が13,105百万円、のれんが11,046百万円、無形資産が8,889百万円増加したことによるものであります。当連結会計年度末における負債合計は、前連結会計年度末に比べ22,950百万円増加し、333,363百万円となりました。流動負債は8,743百万円増加し、266,159百万円となりました。これは主に、社債及び借入金が3,844百万円減少した一方、未払法人所得税が7,104百万円、営業債務及びその他の債務が4,238百万円増加したことによるものであります。非流動負債は14,206百万円増加し、67,203百万円となりました。これは主に、リース負債が10,149百万円、引当金が2,092百万円増加したことによるものであります。当連結会計年度末における資本合計は、前連結会計年度末に比べ1,935百万円減少し、206,382百万円となりました。これは主に、当期利益37,703百万円の計上により増加した一方、剰余金の配当20,036百万円の支払、自己株式の取得20,000百万円等により減少したことよるものであります。以上の結果、財務指標としては、流動比率が前連結会計年度末の121.5%から112.7%に下降し、親会社所有者帰属持分比率が前連結会計年度末の37.1%から35.1%に下降いたしました。2024年3月期 2025年3月期売上収益営業利益率 3.9% 4.0%売上収益調整後EBITDA比率 5.4% 5.4%ROIC 15.1% 16.6%親会社所有者帰属持分当期純利益
16.6% 18.8%率(ROE)流動比率 121.5% 112.7%固定比率 107.1% 126.4%固定長期適合率 84.0% 93.4%親会社所有者帰属持分比率 37.1% 35.1%Net Debt/Equity(倍) △0.39 △0.28Net Debt/EBITDA(倍) △1.03 △0.67
② キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物(以下「資金」という。)の残高は、前連結会計年度末に比べ25,551百万円減少し、82,818百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、前連結会計年度より8,899百万円減少し、68,854百万円となりました。これは主に、税引前利益が57,156百万円、減価償却費及び償却費が32,984百万円となった一方、法人所得税の支払額が14,826百万円、営業債権及びその他の債権の増加が7,050百万円、前連結会計年度末が休日だった影響により未払消費税等の減少が4,487百万円となったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、前連結会計年度より10,764百万円増加し、29,765百万円となりました。これは主に、連結範囲の変更を伴う子会社株式の取得による支出が17,839百万円、無形資産の取得による支出が13,284百万円となったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、前連結会計年度より10,075百万円増加し、63,878百万円となりました。これは主に、社債発行による収入が10,000百万円となった一方、自己株式の取得による支出が20,000百万円、配当金の支払額が19,809百万円、リース負債の返済による支出が19,051百万円となったことによるものであります。
(3)今後の見通しについて①グループ中期経営計画2026(2024年3月期~2026年3月期)(Ⅰ)市場環境の変化と全体像雇用の流動化やはたらき方・はたらく価値観の多様化など、個人のパワーシフトを背景に、個人が自らのキャリアを主体的に描き、仕事だけでなく人生もキャリアの一部と捉えたうえで、はたらくことを通じてその人自身が感じる幸せ“はたらくWell-being”を求める時代へと変化しております。また、生成AI、業務のリモート化、自動化・省人化、データによる分析・最適化などの急速なテクノロジーの進化により、人とテクノロジーの共創による経営進化が求められる時代となっております。当社は、グループビジョン「はたらいて、笑おう。」を掲げ、多様なはたらき方や学びの機会の提供を通じて、一人ひとりの選択肢を広げ、はたらく自由を広げることで、個人と社会の幸せを広げる「“はたらくWell-being”創造カンパニー」となることを目指します。さらに、これらの社会変化や多様化する個人のニーズに応えるため、当社は「人」による介在価値を重視しつつ、プロダクトとデジタル化で非連続な成長を実現する「テクノロジードリブンの人材サービス企業」へ進化することを、経営の方向性として定めました。「はたらく」に関するさまざまな事業・サービス、多様な人的資本を強みとし、未来に向けた価値創出に取り組むことで、新たな価値創造ゴール「人の可能性を広げることで、2030年に100万人のより良い“はたらく機会”を創出する」ことを目指してまいります。(Ⅱ)価値創造ゴール当社は、「人の可能性を広げることで、2030年に100万人のより良い“はたらく機会”を創出する」ことを価値創造ゴールとして設定しております。「多様なはたらき方の提供」や「学びの機会の提供」により、「グループ中期経営計画2026(2024年3月期~2026年3月期)」では50万人、2030年には100万人のより良い“はたらく機会”の創出を目指します。(Ⅲ)マテリアリティの取り組み当社は、2030年に向けた「グループ中期経営計画2026」で、「事業を通じた社会課題の解決」「持続的成長を実現するための基盤」に区分し、以下8つのマテリアリティを特定し、それぞれ取り組みを進めます。<事業を通じた社会課題の解決>ⅰ はたらく機会の創出:「人と組織を結ぶチカラ」「人を集めるチカラ」「業務をデザインするチカラ」を通じて、はたらく人の可能性を広げ、2030年に100万人のより良い“はたらく機会”を創出するⅱ 多様なはたらき方の提供:フレキシブルなはたらき方や雇用のあり方を提案・提供することで、個人のニーズに見合うはたらき方の実現に貢献するⅲ 学びの機会の提供:就業、リスキリングやアップスキリングにつながる学びの機会を提供することで、はたらく人の選択肢を広げ、個人のキャリアの可能性を最大化するⅳ 企業の生産性向上:生産性向上に資するサービスを提供することで、企業活動の効率化、労働力不足の解消に貢献する<持続的成長を実現するための基盤>ⅴ 多様な人材の活躍:多様性を活かす企業文化の醸成、環境の整備を通じて、グループビジョンを実現するⅵ データガバナンスの強化:パーソナルデータの利活用に関する当社グループ共通の方針・ルールの策定や管理・保護体制の整備を行い、さらなる強化を図ることで、ユーザーの利用環境を整えるとともに信頼を確保するⅶ 人権の尊重:責任ある企業として国際規範に沿った取り組みを推進することで、人権への負の影響を軽減するとともに、社員を含むすべてのステークホルダーの信頼を獲得するⅷ 気候変動への対応:カーボンニュートラルに取り組むとともに、環境関連(GX: Green Transformation)人材サービスなどを通じて脱炭素社会の実現に貢献する(Ⅳ)資本コストや株価を意識した経営の実現に向けた対応当社は、「パーソルグループ中期経営計画2026」において、企業価値の向上を図るため、財務戦略を「主要な財務戦略指標」「キャッシュアロケーション」「株主還元」の3つに分け、それぞれ達成すべき目標を明確にしております。<主要な財務戦略指標>成長性 調整後EBITDA 年平均成長率は10%超効率性 ROIC 15%以上ROE 20%以上健全性 Net Debt/Equity 1倍以内Net Debt/EBITDA 2倍以内それぞれの指標についての実績及び予想は下記のとおりです。・成長性指標調整後EBITDAは、「グループ中期経営計画2026」における3カ年の年平均成長率10%超の目標は未達成の見込みですが、2026年3月期の成長率は10.4%と、単年度では10%を超える成長を計画しております。・効率性指標当社は、取締役会において資本コスト及び資本効率性のモニタリングなどを継続して実施しており、現在の資本コストを約8%と認識しております。2025年3月期のROIC実績は資本コストを大きく上回る16.6%であり、2026年3月期はさらに高い約18%と、「グループ中期経営計画2026」の3カ年において、継続して目標である15%を超える見込みです。今後も中長期的に「ROIC-資本コスト」(ROICスプレッド)を拡大することに努めるとともに、資本コストの低減に向けた取り組みを行ってまいります。ROEにつきましては、2025年3月期までは目標未達でありましたが、2026年3月期は約20%と、目標を達成する見込みです。なお、当社では、資本効率性の向上を役員報酬制度の指標の一つとして既に導入しております。(参考)ROIC及びROEの推移グラフROIC = 税引後営業利益 ÷ 投下資本(資本合計+有利子負債(リース除く))の期首・期末平均(2024年3月期)税引後営業利益 361億円投下資本の期首・期末平均 2,386億円(資本合計1,959億円+有利子負債(リース除く)427億円)(2025年3月期)税引後営業利益 398億円投下資本の期首・期末平均 2,395億円(資本合計2,073億円+有利子負債(リース除く)322億円)ROE = 親会社の所有者に帰属する当期利益 ÷ 親会社の所有者に帰属する持分の期首・期末平均(2024年3月期)親会社の所有者に帰属する当期利益 299億円親会社の所有者に帰属する持分の期首・期末平均 1,810億円(2025年3月期)親会社の所有者に帰属する当期利益 358億円親会社の所有者に帰属する持分の期首・期末平均 1,909億円・健全性指標Net Debt/Equity、Net Debt/EBITDAはそれぞれ「グループ中期経営計画2026」の目標である1倍以内、2倍以内を恒常的に達成しております。<キャッシュアロケーション>「グループ中期経営計画2026」における3カ年合計の税引後の調整後EBITDA2,000億円は未達成となる見込みであるものの、成長投資と株主還元については、それぞれ750億円の当初想定に対し、概ね計画通りのアロケーションを予定しております。<株主還元>当社は、株主還元を重視しており、「グループ中期経営計画2026」においては調整後EPSに対して配当性向を約50%にすることを定めております。各連結会計年度の調整後EPSに対する配当性向は以下のとおりです。2024年3月期 50.5%2025年3月期 51.4%2026年3月期 54.0%(予想)
②2026年3月期業績予想について当社グループを取り巻く環境は、海外での地政学リスクに起因する不安定な国際情勢や物価上昇の継続など、注視が必要な状況です。その中で、企業の人手不足による人材需要の高まりから人材紹介市場は継続して成長しているものの、転職希望者側の賃上げを背景とした転職の様子見や求人企業側による一部厳選採用の傾向は当面継続すると見込まれます。また、今般の米国の関税措置につきましては、現時点においては海外事業を含む当社グループへの影響は極めて限定的であると認識しておりますが、引き続き注視が必要な状況です。このような環境のもと、当社グループは調整後EBITDA二桁成長を目標とし、過去最高益の更新を見込んでおります。各SBUにおいては、Staffing SBUは将来のコスト削減のためのシステム投資を継続しながら、安定的な成長を維持してまいります。BPO SBUは売上収益の高い成長に加え、利益率の改善も目指してまいります。TechnologySBUは引き続きエンジニアの採用を強化することで、売上収益の継続的な二桁成長を目指します。Career SBUは利益率を維持しつつ、将来に向けた成長投資を引き続き積極的に行ってまいります。Asia Pacific SBUはシステム刷新を行い、引き続き中長期的な事業の成長に向けた取り組みを進めてまいります。上記に鑑み、2026年3月期の業績予想は以下のとおりです。(%表示は、通期は対前期、四半期は対前年同四半期増減率)親会社の所有者に基本的1株当たり売上収益 営業利益 税引前利益 当期利益帰属する当期利益当期利益百万円 % 百万円 % 百万円 % 百万円 % 百万円 % 円 銭第2四半期(累計) 757,000 5.5 34,300 6.8 34,000 6.2 22,000 △1.2 21,000 △1.8 9.41通期 1,540,000 6.1 66,000 14.9 65,000 13.7 43,200 14.6 41,000 14.3 18.37調整後EBITDA 調整後当期利益 調整後EPS百万円 % 百万円 % 円 銭第2四半期(累計) 43,000 0.5 22,500 △9.3 10.08通期 86,500 10.4 45,500 9.8 20.39
通期 2026年3月期
出典: パーソルホールディングス 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月14日
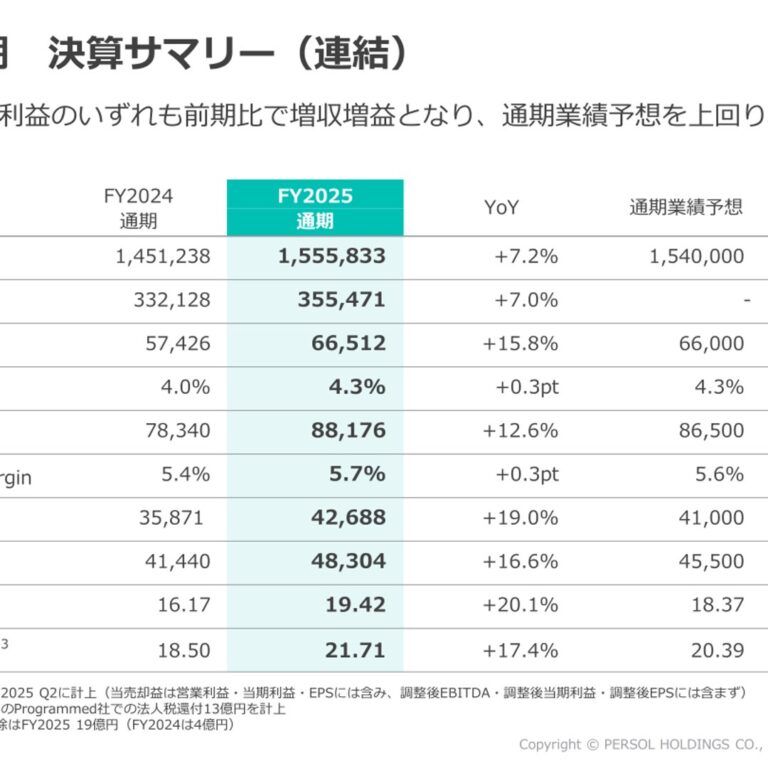
1.経営成績等の概況(1)当期の経営成績の概況①経営成績に関する分析当社グループは、日本国内では人材派遣及び人材紹介など幅広く人材関連サービスを提供しております 。また、アジア・パシフィック(APAC)地域では人材サービス事業及びファシリティマネジメント事業などを展開しております。日本国内における人材不足が続く中、当社グループは、顧客企業の堅調な人材需要を背景に、主力事業であるStaffing SBU及びCareer SBU(SBU:Strategic Business Unit)を中心に積極的な事業活動を展開いたしました。また、グループ中期経営計画2026の方針に沿って、利益成長の柱と定めたCareer SBU、BPO SBU、TechnologySBUを注力領域とし、推進してまいりました。その結果、当連結会計年度において、全てのSBUで増収となり、グループ全体の売上収益は、1,555,833百万円(前年同期比7.2%増)となりました。利益面では、売上総利益は堅調に増加し、グループ全体の調整後EBITDAは、88,176百万円(同12.6%増)、営業利益は、66,512百万円(同
15.8%増)となりました。また、税引前利益は、64,935百万円(同13.6%増)、親会社の所有者に帰属する当期利益は、42,688百万円(同19.0%増)となりました。(注)調整後EBITDA:営業利益+減価償却費(使用権資産の減価償却費のうち家賃等相当額を除く)+(-)未払有給休暇の増額(減額)+株式報酬費用-(+)その他の収益(費用)-(+)その他恒常的でない収益(損失)(為替)期中平均為替レート:(豪ドル)前連結会計年度: 99.5円、当連結会計年度: 99.8円セグメントの業績(セグメント間内部取引消去前)は次のとおりであります。a. Staffing SBU本セグメントは、国内で事務領域を中心に幅広い業種に対応した人材派遣事業に加え、事務職を中心とした人材紹介事業などを展開しております。当連結会計年度における売上収益は、608,086百万円(前年同期比3.5%増)、調整後EBITDAは、34,804百万円(同12.3%増)、営業利益は、30,416百万円(同13.0%増)となりました。売上収益は、前年同期比で就業日数が1営業日少なかったものの、主に派遣就業者数が前年同期比で
1.8%、請求単価が2.2%増加したことなどにより安定的に推移し、増収となりました。調整後EBITDA及び営業利益は、増収効果に加えて生産性が向上したこと、また、利益率の高い人材紹介事業の伸長も寄与し、増益となりました。(注)2025年4月1日付で「Staffing SBU」の一部事業を「その他」へ移管したことに伴い、前年同期比についても変更後の区分方法にて作成した前期の数値との比較を記載しております。b. BPO SBU本セグメントは、受託請負のBPO事業を主として展開しております。当連結会計年度における売上収益は、143,083百万円(前年同期比22.1%増)、調整後EBITDAは、10,329百万円(同54.9%増)、営業利益は、7,636百万円(同80.1%増)となりました。売上収益は、オーガニック成長(同6.8%増)に加え、2025年2月に取得したパーソルコミュニケーションサービス株式会社(旧富士通コミュニケーションサービス株式会社)の寄与もあり、増収となりました。また、調整後EBITDA及び営業利益は、増収効果により、増益となりました。(注)オーガニック:COVID-19関連事業と2025年2月に取得したパーソルコミュニケーションサービス株式会社によって生じた売上収益を除く。(COVID-19関連事業の売上収益)前連結会計年度:952百万円、当連結会計年度:計上なし(パーソルコミュニケーションサービス株式会社の売上収益)前連結会計年度:4,053百万円、当連結会計年度:23,214百万円c. Technology SBU本セグメントは、IT領域やエンジニアリング領域の設計・開発受託事業や、技術者を専門とした人材派遣事業を展開しております。当連結会計年度における売上収益は、124,807百万円(前年同期比8.8%増)、調整後EBITDAは、10,136百万円(同17.3%増)、営業利益は、8,694百万円(同13.8%増)となりました。売上収益は、IT・DXソリューション事業及びエンジニアリング事業において、継続的なエンジニア採用強化による稼働エンジニア数の増加などにより、増収となりました。調整後EBITDA及び営業利益は、IT・ DXソリューション事業における一部のグループ内案件の遅延による影響(上期に収束)があったものの、請負強化による収益性改善効果と費用コントロールにより、増益となりました。d. Career SBU本セグメントは、顧客企業の正社員の中途採用活動を支援する人材紹介事業や求人メディア事業などを展開しております。当連結会計年度における売上収益は、152,866百万円(前年同期比5.7%増)、調整後EBITDAは、34,932百万円(同15.0%増)、営業利益は、28,680百万円(同11.9%増)となりました。売上収益は、顧客企業の厳選採用及び転職希望者の慎重姿勢の傾向が続く中でも、堅調な求人需要を背景に増収となりました。特にハイクラス層(年収帯が6百万円以上の転職希望者)向けの人材紹介やプロフェッショナル人材活用の総合支援サービスは好調に推移しております。費用面については、前連結会計年度の下期から積極的に行っているマーケティング投資を継続しながら、人件費はじめ経費は引き続き適正なレベルでコントロールしております。その結果、調整後EBITDA及び営業利益は、増収効果に加えて生産性の向上も相まって、増益となりました。e. Asia Pacific SBU本セグメントは、アジア地域で人材サービス事業、豪州においては人材サービス事業及びファシリティマネジメント事業などを主に展開しております。当連結会計年度における売上収益は、496,354百万円(前年同期比4.3%増)、調整後EBITDAは、10,511百万円(同10.2%減)、営業利益は、7,639百万円(同1.6%減)となりました。売上収益は、主にファシリティマネジメント事業が好調に推移したことにより、増収となりました。また、調整後EBITDA及び営業利益は、補助金計上額の前年差異による収益の押し下げや、システム刷新による費用の増加などの一時的要因により、減益となりました。
(2)当期の財政状態の概況① 資産、負債及び資本の状況当連結会計年度末における資産合計は、前連結会計年度末に比べ80,789百万円増加し、620,535百万円となりました。流動資産は35,390百万円増加し、335,364百万円となりました。これは主に、営業債権及びその他の債権が25,778百万円増加、契約資産が6,086百万円増加したことによるものであります。非流動資産は45,399百万円増加し、285,171百万円となりました。これは主に、のれんが23,953百万円、無形資産が11,396百万円、使用権資産が4,956百万円増加したことによるものであります。当連結会計年度末における負債合計は、前連結会計年度末に比べ48,383百万円増加し、381,746百万円となりました。流動負債は45,110百万円増加し、311,269百万円となりました。これは主に、営業債務及びその他の債務が21,770百万円、社債及び借入金が10,445百万円増加したことによるものであります。非流動負債は3,273百万円増加し、70,476百万円となりました。これは主に、社債及び借入金が8,110百万円減少した一方、その他の金融負債が8,403百万円増加したことによるものであります。当連結会計年度末における資本合計は、前連結会計年度末に比べ32,406百万円増加し、238,788百万円となりました。これは主に、親会社の所有者に帰属する当期利益42,688百万円の計上、剰余金の配当23,362百万円の支払等により利益剰余金が20,905百万円増加、及びその他の資本の構成要素が増加しており、主にその内訳である在外営業活動体の換算差額が為替相場の変動の影響により14,329百万円増加したことによるものであります。以上の結果、財務指標としては、流動比率が前連結会計年度末の112.7%から107.7%に下降し、親会社所有者帰属持分比率が前連結会計年度末の35.1%から35.4%に上昇いたしました。2025年3月期 2026年3月期売上収益営業利益率 4.0% 4.3%売上収益調整後EBITDA比率 5.4% 5.7%ROIC 16.6% 18.2%親会社所有者帰属持分当期純利益
18.8% 20.9%率(ROE)流動比率 112.7% 107.7%固定比率 126.4% 129.9%固定長期適合率 93.4% 98.3%親会社所有者帰属持分比率 35.1% 35.4%Net Debt/Equity(倍) △0.28 △0.24Net Debt/EBITDA(倍) △0.67 △0.59
② キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物(以下「資金」という。)の残高は、前連結会計年度末に比べ2,200百万円増加し、85,018百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、前連結会計年度より8,586百万円増加し、77,440百万円となりました。これは主に、税引前利益が64,935百万円、減価償却費及び償却費が36,407百万円となった一方、法人所得税の支払額が27,323百万円となったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、前連結会計年度より4,550百万円増加し、34,316百万円となりました。これは主に、連結範囲の変更を伴う子会社株式の取得による支出が19,371百万円、無形資産の取得による支出が13,073百万円となったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、前連結会計年度より19,061百万円減少し、44,817百万円となりました。これは主に、配当金の支払額が23,361百万円、リース負債の返済による支出が20,837百万円となったことによるものであります。
(3)今後の見通しについて①グループビジョンとありたい姿当社グループは、グループビジョン「はたらいて、笑おう。」の実現を目指し、多様なはたらき方や学びの機会の提供を通じて、一人ひとりの可能性を広げ、はたらく自由を広げ、個人と社会の幸せを広げる「“はたらくWell-being”創造カンパニー」をありたい姿として掲げています。その実現に向けて、2030年に100万人のより良い“はたらく機会”の創出を価値創造ゴールとして定めています。
②前中期経営計画(グループ中期経営計画2026)の振り返り(数値目標の達成状況)成長性指標として掲げた調整後EBITDAは、2026年3月期の目標1,000億円に対し881億円と、未達となりました。一方で、財務健全性指標であるNet Debt/Equity1倍以内、Net Debt/EBITDA2倍以内を遵守しつつ、成長投資及び株主還元を概ね計画どおりの割合で実施するとともに、前中期経営計画において約50%に引き上げた配当性向についても、期間を通じて50%以上を維持しました。これらの取り組みにより、資本効率性指標であるROIC及びROEは、前中期経営計画最終年度である2026年3月期においてそれぞれ目標(ROIC15%以上、ROE20%以上)を上回り、ROIC18.2%、ROE20.9%となりました。(価値創造ゴール/経営の方向性「テクノロジードリブンの人材サービス企業へ」の進捗)価値創造ゴールに関する2026年3月期末目標50万人については、未達となる見込みです。一方で、2030年に100万人のより良い“はたらく機会”の創出に向けては、対象領域の拡張やテクノロジー活用を通じ、取り組み自体は着実に進展しております。詳細は、第18期有価証券報告書にて開示予定です。経営の方向性として定めた「テクノロジードリブンの人材サービス企業へ」の実現に向けては、テクノロジー領域の人材確保(2026年3月期末現在約2千人)と、グループ横断で組織化するCenter of Excellence(CoE)体制の整備を完了しました。また、Staffing SBUとCareer SBUは、AIによる事業変革に着手したほか、フランスに拠点を置くGojob社の子会社化により、AIドリブンの事業モデルの知見や実装力を獲得しました。(各事業の進捗)Staffing SBUは盤石な収益基盤を堅持し、調整後EBITDAはCAGR9%(CAGRは2023年3月期から2026年3月期の年平均成長率。以下同じ。)と、安定的に成長しました。利益成長の柱としての確立を目指したCareer SBUは、売上収益、調整後EBITDAともに二桁成長(売上収益 CAGR14%、調整後EBITDA CAGR20%)を実現し、両SBUの調整後EBITDAはそれぞれ350億円規模となりました。加えて、次の利益成長の柱として位置づけたBPO SBUはM&Aの実施、Technology SBUは人的資本への先行投資により、それぞれ高い売上成長(BPO SBU CAGR7%、Technology SBUCAGR11%)を実現し、調整後EBITDAはいずれも100億円規模となりました。一方、Asia Pacific SBUは市場環境が想定より厳しいなか、利益規模は着実に拡大し、100億円規模に到達したものの、掲げていたROIC10%目標の達成には至りませんでした。
③中期経営計画FY2028(AI時代における事業環境認識と方向性)国内人材市場は、AI活用の進展を背景に、人材需要やビジネスモデルにおいて、構造的な変化局面に移行しています。当社グループはこのような構造的な変化を成長機会と捉え、AIを最大限活用した事業モデル変革を通じて、以下を推進します。・AIを活用した業務効率化による価値創出領域への注力(全SBU)・AIとの協働による、マッチング機会の最大化(Staffing SBU・Career SBU)・AI代替リスクが低く成長が期待できる、新たな雇用需要の獲得(その他)加えて、個人と企業に寄り添う「人による介在価値」を基盤に、顧客である個人や法人の行動データや社員のスキル・ノウハウの行動データなどの「独自データ」と「AI活用」を融合することで、“より良いはたらく機会”の創出と高成長・高収益の実現を図ります。(基本方針)経営の方向性である「テクノロジードリブンの人材サービス企業へ」の実現に向け、「AIを起点とした、収益性向上と事業モデル転換」を基本方針とし、中長期での高成長と高収益の実現を目指してまいります。(企業価値向上に向けた事業の位置づけ)2030年以降を見据え、AI影響を踏まえた市場成長性及び各SBUの競争優位性の観点から、各事業の位置づけを以下のとおり再定義しました。中長期的な位置づけ 方向性Staffing SBU市場成長が 安定した売上成長の維持と生産性向上による収益基盤強化基盤 BPO SBU緩やかな領域 ※Asia Pacific SBUは事業ポートフォリオ最適化を優先Asia Pacific SBU市場成長が見込め、Career SBUAIモデルの実装や高付加価値領域へのシフトによる、高成モデル変革によるTechnology SBU長・高収益モデルへの転換成長余地が高い領域成長 Gojobと国内事業とのシナジーを念頭に、注力分野を成長ポテンシャルがR&D FUFrontline Worker領域(注)に一本化高い新規領域 Gojob(注)現場オペレーションや顧客・利用者との接点を担う最前線の職種また、上記事業の位置づけと方向性に基づいた各SBU戦略は以下のとおりです。SBU 事業戦略テーマ:人×デジタル・AIによる収益性向上とシェア拡大・人×デジタルの最適マッチングによるスタッフLTV向上Staffing・顧客接点データを起点とした課題解決による収益性向上・新領域(建設・作業系など)開拓によるシェア拡大テーマ:人×AIによる業務高度化と収益性向上・AI実装による業務自動化・生産性向上BPO・業務プロセス再設計による運営効率向上・人材の高付加価値化テーマ:人材紹介の強みを活かしたAIモデルの実装・人×独自データ×AIによるマッチング高度化・生産性向上Career・ハイクラス領域への人材・投資シフト・複層サービスによるマネタイズ機会の最大化テーマ:技術力を武器にした上流工程の請負シフトの加速・AIソリューションなどの上流領域強化による高単価化Technology・請負比率上昇による収益性向上・インオーガニックも含む非連続な規模拡大
※ Asia Pacific SBUは事業ポートフォリオ最適化が優先事項(Frontline Worker領域の考え方)R&D FUやGojobなどの既存のリソースと事業モデルを活用・拡張し、Frontline Worker領域に注力します。本領域は構造的な労働力不足の継続や、AI影響によるホワイトカラー領域からの人材流動化が想定されるため、中長期的な市場成長が見込まれます。当社グループの競争優位である独自の資産(膨大な個人データと高いブランド力、人材派遣・人材紹介・スキマバイトなど多様な就労経路)に加え、AIドリブンの人材派遣プラットフォームを有するGojobの成功実績及びテクノロジー知見を活用し、人材流動化が進むAI時代において新たな雇用需要を取り込み、中長期の高成長を目指します。(財務戦略)当社グループは、中期経営計画FY2028において、企業価値の向上を図るため、財務戦略を「財務指標」「キャピタル・アロケーション」「株主還元」の3つに分け、それぞれ達成すべき目標を明確にしています。<財務指標>利益成長性 調整後EBITDA 年平均成長率10%(原則、毎年10%)資本効率性 ROIC(投下資本利益率) 18%以上ROE(自己資本利益率) 20%以上財務健全性(通常時) Net Debt/Equity 1倍以下Net Debt/EBITDA 2倍以下資本効率性に関しては、取締役会において資本コスト及び資本効率性のモニタリングなどを継続して実施しており、ROICの2026年3月期の実績は18.2%でした。中期経営計画FY2028においては、資本コストの前提を7~8%としたうえで、ROICは18%以上を目標とし、今後も中長期的に「ROIC-資本コスト」(ROICスプレッド)を拡大することに努めるとともに、資本コストの低減に向けた取り組みを行ってまいります。ROEの2026年3月期の実績は20.9%であり、中期経営計画FY2028では、20%以上を目標とします。なお、当社グループでは、資本効率性の向上を役員報酬制度の指標の一つとして既に導入しております。(参考)ROIC = 税引後営業利益 ÷ 投下資本(資本合計+有利子負債(リース除く))の期首・期末平均(2025年3月期)税引後営業利益 398億円投下資本の期首・期末平均 2,395億円(資本合計2,073億円+有利子負債(リース除く)322億円)(2026年3月期)税引後営業利益 461億円投下資本の期首・期末平均 2,540億円(資本合計2,225億円+有利子負債(リース除く)314億円)ROE = 親会社の所有者に帰属する当期利益 ÷ 親会社の所有者に帰属する持分の期首・期末平均(2025年3月期)親会社の所有者に帰属する当期利益 358億円親会社の所有者に帰属する持分の期首・期末平均 1,909億円(2026年3月期)親会社の所有者に帰属する当期利益 426億円親会社の所有者に帰属する持分の期首・期末平均 2,045億円<キャピタル・アロケーション>当社グループは、リターンを重視した規律ある成長投資と株主還元の強化を通じて、中長期的な企業価値向上を図ることを基本方針としています。中期経営計画FY2028においては、税引後の調整後EBITDAから既存のIT投資(CAPEX)約500億円を除いた約1,800億円(3カ年合計)について、原則として成長投資及び株主還元にそれぞれ約50%ずつ配分する方針です。成長投資については、AI投資を中心に業務の高度化を進めることで、収益性及び成長性の向上を図るとともに、成長領域におけるM&Aについても、ROICが資本コストを上回る水準を目安として投資規律を遵守しつつ、積極的に検討してまいります。株主還元については次項に記載のとおりです。<株主還元>当社グループは、株主還元を重視しており、前中期経営計画で掲げた株主還元方針を継承し、配当による還元を基本方針とします。中期経営計画FY2028においては、安定的な利益成長を前提に、原則として減配は行わない方針のもと、調整後EPSに対する配当性向は50%以上とします。また、将来に向けた成長投資を優先しつつ、投資機会の状況に応じて、資本効率向上の観点から機動的な自己株式の取得についても検討してまいります。(テクノロジー戦略)当社グループは、持続的な成長及び事業競争力の強化に向け、AIを中核とした事業・業務設計への転換を進めています。本テクノロジー戦略では、「AI × Business」「AI × Work」「AI × Data」を主要な取り組み領域と位置づけ、価値創出に直結する業務時間の最大化を重要な指標として、生産性及び収益性の向上を目指します。「AI × Business」においては、競争優位性を生むパーソルらしいAI活用により、AIエージェントを構築し事業プロセスの自動化・高度化や意思決定支援を推進し、事業成果創出力の向上を図ります。あわせて、人員計画とAI施策の連動を通じて、収益創出力を高めていきます。「AI × Work」では、自動化・高度化可能な定型業務のAI化と、AIとの協働を前提とした業務設計を進めることで、生産性向上と人材リソースの最適配分を実現します。「AI × Data」では、競争優位の源泉となるデータの特定・蓄積を進め、データ活用の高度化によるパーソルらしいAI活用と適切なガバナンスの両立を図ります。これらの取り組みを支える基盤として、インフラ・セキュリティ、ガバナンス及び人材・組織面の整備を進め、セキュリティと利便性の両立、グローバル連携の推進、タレントマネジメント機能の強化を通じて、AI活用を前提とした事業基盤の高度化に取り組みます。(人事戦略)当社グループは、グループビジョン「はたらいて、笑おう。」の実現に向け、社員及び派遣スタッフを含む多様な人材が“はたらくWell-being”を体現し、経済価値と社会価値の創出を推進する組織を目指しています。中期経営計画FY2028では、「人とAIが協働して価値創造するための変革」を人事戦略の前提としています。人的資本を事業成長と変革を支える重要な経営基盤と捉え、「企業価値への貢献」と、多様な人材の“はたらくWell-being”体現を通した「社会価値への貢献」の両立を図ります。中期経営計画FY2028における人事戦略の柱として5つの戦略テーマを設定し、経営戦略と連動した施策を推進します。1つ目に、テクノロジーによる事業変革をけん引する経営チーム・経営リーダーづくりを進めます。2つ目に、AI活用を通じて労働生産性の向上を図るとともに、事業変革に対応した人材ポートフォリオへの転換を進めます。3つ目に、AIと協働する時代における管理職の役割や社員に求められる能力を明確化し、それに基づくスキル開発やキャリアオーナーシップの確立を支援します。4つ目に、社員及び派遣スタッフの“はたらくWell-being”向上を重要テーマと捉え、多様な人材が安心して活躍できる環境整備を進めます。5つ目に、当社グループ内の人事機能を可視化・再設計し、事業変革をリードする組織体制や制度を構築します。これらの取り組みを通じて、ステークホルダーへの価値提供を実現するとともに、企業価値の向上につなげていきます。
④2027年3月期業績予想について中期経営計画FY2028の初年度である2027年3月期は、中期経営計画FY2028最終年度以降における収益性改善を目的とした先行投資期とし、AI及びシステム関連への投資を積極的に進めます。その中でも、売上収益の成長や、その他セグメントでの既存事業の黒字化などを通じ、調整後EBITDAの10%成長を目指し、過去最高益の更新を見込んでいます。また、各SBUにおいても、全SBUで前期比増収増益を見込んでおります。Staffing SBUは就業人数の増加及び単価上昇により、安定的な成長を維持します。BPO SBUは営業強化による継続した受注の積み上がりにより、売上収益は着実に成長する見込みです。Technology SBUは引き続きエンジニアの採用を強化するとともに、単価上昇にも注力することで、売上収益の二桁成長を目指します。Career SBUは利益率を維持しつつ、中期経営計画FY2028で掲げた事業モデル変革に向けたAI投資を行います。人材紹介市場は、中長期では構造的な労働力不足や一人当たり転職回数の増加などにより成長が見込まれるものの、足元では当社グループの主力であるボリューム層(年収帯が4百万円から6百万円の転職希望者)向け人材紹介は厳選採用が続いています。その一方で、ハイクラス層(年収帯が6百万円以上の転職希望者)向け人材紹介は二桁成長を実現しており、2027年3月期においても、同様の傾向は継続するものと見立てています。海外事業であるAsia Pacific SBUは事業ポートフォリオ最適化を最優先事項として取り組みます。上記に鑑み、2027年3月期の業績予想は以下のとおりです。(%表示は、通期は対前期、四半期は対前年同四半期増減率)親会社の所有者に基本的1株当たり売上収益 営業利益 税引前利益 当期利益帰属する当期利益当期利益百万円 % 百万円 % 百万円 % 百万円 % 百万円 % 円 銭第2四半期(累計) 809,700 7.6 35,000 △4.4 34,800 △3.3 23,800 △4.2 23,000 △4.1 10.13通期 1,665,000 7.0 71,000 6.7 70,500 8.6 46,500 3.8 44,500 4.2 19.60調整後EBITDA 調整後当期利益 調整後EPS百万円 % 百万円 % 円 銭第2四半期(累計) 47,200 6.4 25,900 3.9 11.41通期 97,000 10.0 51,500 6.6 22.68
(4)当社グループのサステナビリティに関する重要課題当社は、2030年に向けた新たな中期経営計画の策定にあたり、経営戦略との整合性を一層高める観点から、サステナビリティに関する重要課題(以下、「マテリアリティ」という。)を再整理しました。これまでの取り組みにより一定の進展が見られた一方で、事業との結びつきや、背景となる機会・リスクの整理、並びに成果や実効性を的確に捉えるKPI設定などの点で改善の余地があると判断し、中期経営計画FY2028と一体で見直しを行いました。本見直しにより 、「事業を通じた社会課題の解決」「持続的成長を実現するための基盤」の2つの領域で、従来のマテリアリティを整理・統合し、7つのマテリアリティとして再整理するとともに、今後3年間の事業戦略・コーポレート戦略に即した目標及び指標を設定し、進捗管理を通じて、グループ全体で継続的な改善と推進を図ってまいります。
四半期 2026年3月期 第1四半期
出典: パーソルホールディングス 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/21810/140120250808537748.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当社グループは、日本国内では人材派遣及び人材紹介など幅広く人材関連サービスを提供しております。また、アジア・パシフィック(APAC)地域では人材サービス事業及びファシリティマネジメント事業などを展開しております。日本国内における人材不足が続く中、当社グループは、顧客企業の堅調な求人意欲を背景に、主力事業であるStaffing SBU及びCareer SBU(SBU:Strategic Business Unit)を中心に積極的な事業活動を展開いたしました 。 ま た 、 グ ル ー プ 中 期 経 営 計 画 2026の 方 針 に 沿 っ て 、 利 益 成 長 の 柱 と 定 め たCareer SBU、BPO SBU、Technology SBUを注力領域とし、推進してまいりました。その結果、当第1四半期連結累計期間において、為替影響により減収となったAsia Pacific SBUを除く全てのSBUで増収となり、グループ全体の売上収益は、373,669百万円(前年同期比3.6%増)となりました。利益面では、売上総利益は堅調に増加した一方で、一時的要因により、グループ全体の調整後EBITDAは、21,777百万円(同5.1%減)、営業利益は、15,400百万円(同9.2%減)となりました。また、税引前四半期利益は、15,269百万円(同11.4%減)、親会社の所有者に帰属する四半期利益は、前第1四半期連結累計期間 にAsia Pacific SBUで計上された法人税還付 1,366百万円の反動もあり 、10,662百万円(同17.7%減)となりました。(注)調整後EBITDA:営業利益+減価償却費(使用権資産の減価償却費のうち家賃等相当額を除く)+(-)未払有給休暇の増額(減額)+株式報酬費用-(+)その他の収益(費用)-(+)その他恒常的でない収益(損失)(為替)期中平均為替レート:(豪ドル)前第1四半期連結累計期間: 102.7円、当第1四半期連結累計期間: 92.6円セグメントの業績(セグメント間内部取引消去前)は次のとおりであります。a. Staffing SBU本セグメントは、国内で事務領域を中心に幅広い業種に対応した人材派遣事業に加え、事務職を中心とした人材紹介事業などを展開しております。当第1四半期連結累計期間における売上収益は、153,027百万円(前年同期比3.7%増)、調整後EBITDAは、10,254百万円(同5.2%増)、営業利益は、8,859百万円(同7.1%増)となりました。売上収益は、主に派遣就業者数が前年同期比で2.2%、請求単価が2.1%増加したことにより、増収となりました。また、調整後EBITDA及び営業利益は、人材紹介事業が好調に推移したことも寄与し、増益となりました。(注)当第1四半期連結会計期間において、「Staffing」の一部事業を「その他」へ移管したことに伴い、前年同期比についても変更後の区分方法にて作成した前期の数値との比較を記載しております。b. BPO SBU本セグメントは、受託請負のBPO事業を主として展開しております。当第1四半期連結累計期間における売上収益は、33,989百万円(前年同期比24.7%増)、調整後EBITDAは、1,265百万円(同32.0%増)、営業利益は、320百万円(同6.7%増)となりました。売上収益は、2025年2月に取得したパーソルコミュニケーションサービス株式会社(旧富士通コミュニケーションサービス株式会社)の寄与もあり、増収となりました。なお、オーガニック(注)成長については、前年同期比5.2%の増収となりました。また、調整後EBITDA及び営業利益は、売上収益と同様、パーソルコミュニケーションサービス株式会社取得の効果により、増益となりました。(注)オーガニック:COVID-19関連事業と2025年2月に取得したパーソルコミュニケーションサービス株式会社によって生じた売上収益を除く。(COVID-19関連事業の売上収益)前第1四半期連結累計期間:457百万円、当第1四半期連結累計期間:計上なし(パーソルコミュニケーションサービス株式会社の売上収益)前第1四半期連結累計期間:計上なし、当第1四半期連結累計期間:5,802百万円c. Technology SBU本セグメントは、IT領域やエンジニアリング領域の設計・開発受託事業や、技術者を専門とした人材派遣事業を展開しております。当第1四半期連結累計期間における売上収益は、29,259百万円(前年同期比11.7%増)、調整後EBITDAは、867百万円(同25.2%減)、営業利益は、127百万円(同85.8%減)となりました。売上収益は、IT・DXソリューション事業及びエンジニアリング事業において、継続的なエンジニア採用強化により稼働エンジニア数が増加したことや、請負事業の需要が伸長したことなどにより、増収となりました。一方で、新卒社員が前連結会計年度より約100名増加し一時的に稼働率が低下したことや、IT・DXソリューション事業における一部案件の遅延により費用が増加したことにより、調整後EBITDA及び営業利益は減益となりました。d. Career SBU本セグメントは、顧客企業の正社員の中途採用活動を支援する人材紹介事業や求人メディア事業などを展開しております。当第1四半期連結累計期間における売上収益は、39,348百万円(前年同期比6.4%増)、調整後EBITDAは、10,451百万円(同10.4%増)、営業利益は、9,080百万円(同9.5%増)となりました。売上収益は、景気の先行きが不透明な状況が続く中でも、堅調な求人需要を背景に増収となりました。費用面については、前連結会計年度の下期から積極的に行っているマーケティング投資を継続しながら、人件費はじめ経費は引き続き適正なレベルでコントロールしております。その結果、調整後EBITDA及び営業利益は、増収効果に加えて生産性の向上も相まって、増益となりました。e. Asia Pacific SBU本セグメントは、アジア地域で人材サービス事業、豪州においては人材サービス事業及びファシリティマネジメント事業などを主に展開しております。当第1四半期連結累計期間における売上収益は、115,421百万円(前年同期比4.0%減)、調整後EBITDAは、2,102百万円(同36.9%減)、営業利益は、1,236百万円(同34.5%減)となりました。売上収益は、主に為替影響により減収となりましたが、特にファシリティマネジメント事業は引き続き好調に推移し、現地通貨では増収となりました。また、調整後EBITDA及び営業利益については、前第1四半期連結累計期間に計上した補助金と当第1四半期連結累計期間に計上した補助金との差額による収益の押し下げや、システム刷新による費用の増加などの一時的要因に加え、為替影響により、減益となりました。
(2)当四半期の財政状態の概況①資産、負債及び資本の状況総資産は前連結会計年度末に比べ5,514百万円の増加となりました。流動資産は3,350百万円増加し、非流動資産は2,163百万円増加となりました。流動資産の主な増加要因は、営業債権及びその他の債権が2,495百万円減少した一方、現金及び現金同等物が2,618百万円、その他の流動資産が2,551百万円増加したことなどであります。非流動資産の主な増加要因は、無形資産が1,131百万円、その他の金融資産が488百万円増加したことなどであります。負債は前連結会計年度末に比べ4,121百万円の増加となりました。流動負債は14,649百万円増加し、非流動負債は10,528百万円減少となりました。流動負債においては、未払法人所得税が9,128百万円減少した一方、営業債務及びその他の債務が3,399百万円増加しました。社債及び借入金は、流動負債で20,000百万円増加し、非流動負債で10,000百万円減少しました。資本は前連結会計年度末に比べ1,392百万円の増加となりました。これは主に剰余金の配当11,092百万円の支払、親会社の所有者に帰属する四半期利益10,662百万円の計上などにより利益剰余金が430百万円減少した一方、資本剰余金が827百万円増加、及びその他の資本の構成要素が増加しており、主にその内訳である在外営業活動体の換算差額が為替相場の変動の影響により757百万円増加したことによるものであります。2026年3月期2025年3月期第1四半期連結累計期間売上収益営業利益率 4.0% 4.1%売上収益調整後EBITDA比率 5.4% 5.8%流動比率 112.7% 108.0%固定比率 126.4% 126.8%固定長期適合率 93.4% 97.7%親会社所有者帰属持分比率 35.1% 35.0%Net Debt/Equity(倍) △0.28 △0.24
②事業上及び財務上の対処すべき課題当第1四半期連結累計期間において、当社グループが対処すべき課題について重要な変更はありません。
③キャッシュ・フローの状況当第1四半期連結会計期間末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ2,618百万円増加し、85,436百万円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、13,751百万円となりました(前年同期は15,757百万円の獲得)。これは主に、税引前四半期利益が15,269百万円、減価償却費及び償却費が8,685百万円となった一方、未払賞与の減少額が10,970百万円、法人所得税の支払額が12,809百万円となったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、5,014百万円となりました(前年同期は2,909百万円の使用)。これは主に、無形資産の取得による支出が3,250百万円となったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、6,209百万円となりました(前年同期は39,557百万円の使用)。これは主に、短期借入れによる収入が20,000百万円となった一方、配当金の支払額が11,031百万円、長期借入金の返済による支出が10,000百万円、リース負債の返済による支出が4,976百万円となったことによるものであります。
四半期 2027年3月期 第1四半期
出典: パーソルホールディングス 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/21810/140120260807514681.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当社グループは、日本国内では人材派遣及び人材紹介など幅広く人材関連サービスを提供しております。また、アジア・パシフィック(APAC)地域では人材サービス事業及びファシリティマネジメント事業などを、欧米地域ではAIドリブンの人材派遣プラットフォーム事業を展開しております。日本国内において人材需給 が引き続き逼迫する中、当社グループは、2026年5月に公表した中期経営計画FY2028の方針に基づき、基盤事業であるStaffing SBU、BPO SBU、Asia Pacific SBU(SBU:Strategic BusinessUnit)の着実な成長を図るとともに、成長事業であるCareer SBU及びTechnology SBUの事業拡大に取り組みました。その結果、当第1四半期連結累計期間においては、2025年10月に取得したGojob SASの寄与や、為替影響などにより、グループ全体の売上収益は、424,017百万円(前年同期比13.5%増)となりました。利益面では、売上総利益は堅調に増加し、グループ全体の調整後EBITDAは、26,488百万円(同21.6%増)、営業利益は、18,880百万円(同22.6%増)となりました。また、税引前四半期利益は、18,642百万円(同22.1%増)、親会社の所有者に帰属する四半期利益は、12,190百万円(同14.3%増)となりました。(注)調整後EBITDA:営業利益+減価償却費(使用権資産の減価償却費のうち家賃等相当額を除く)+(-)未払有給休暇の増額(減額)+株式報酬費用-(+)その他の収益(費用)-(+)その他恒常的でない収益(損失)(為替)期中平均為替レート:(豪ドル)前第1四半期連結累計期間: 92.6円、当第1四半期連結累計期間: 113.1円セグメントの業績(セグメント間内部取引消去前)は次のとおりであります。a. Staffing SBU本セグメントは、国内で事務領域を中心に幅広い業種に対応した人材派遣事業に加え、事務職を中心とした人材紹介事業などを展開しております。当第1四半期連結累計期間における売上収益は、158,256百万円(前年同期比3.4%増)、調整後EBITDAは、11,674百万円(同13.8%増)、営業利益は、9,937百万円(同12.2%増)となりました。売上収益 は、前年同期比 で就業日数 が1営業日少なかったものの 、主に派遣就業者数 が前年同期比 で
0.6%、請求単価が2.5%増加したことなどにより堅調に進捗し、増収となりました。また、調整後EBITDA及び営業利益は、販売費及び一般管理費最適化の取り組みが進んでいることなどにより、増益となりました。b. BPO SBU本セグメントは、公共・民間企業の業務オペレーション支援の受託請負(BPO事業)、コンタクトセンター・セールスマーケティングなどのコミュニケーションの受託請負(CX事業)、人事・テクノロジー領域のコンサルティング事業を展開しております。当第1四半期連結累計期間における売上収益は、35,936百万円(前年同期比5.7%増)、調整後EBITDAは、1,257百万円(同0.7%減)、営業利益は、474百万円(同48.0%増)となりました。売上収益は、労働力不足を背景に、リソース補完や業務効率化を目的としたアウトソーシング需要は引き続き増加傾向にあるなか、BPO事業及びCX事業がけん引し、増収となりました。また、調整後EBITDAは、システム投資などの費用先行によりほぼ横ばいとなりましたが、営業利益は、調整項目に含まれる未払有給休暇の影響などにより、増益となりました。c. Technology SBU本セグメントは、当社グループ社員によるIT領域の設計・開発の受託請負及び専門技術者の派遣(IT・DXソリューション事業)、同社員によるエンジニアリング領域の設計・開発の受託請負及び専門技術者の派遣(エンジニアリング事業)、登録型派遣社員などによる上記領域の技術者派遣(登録型派遣・フリーランス事業)を展開しております。当第1四半期連結累計期間における売上収益は、31,179百万円(前年同期比6.6%増)、調整後EBITDAは、1,238百万円(同42.8%増)、営業利益は、190百万円(同49.4%増)となりました。売上収益は、IT・DXソリューション事業及びエンジニアリング事業における継続的なエンジニア採用強化によるエンジニア社員数の増加などにより、増収となりました。また、調整後EBITDA及び営業利益は、増収効果に加え、前年同期に発生したグループ内案件の遅延影響が解消したことなどにより、増益となりました。d. Career SBU本セグメントは、顧客企業の正社員の中途採用活動を支援する人材紹介事業や求人メディア事業、プロフェッショナル人材活用を支援する副業・フリーランス事業などを展開しております。当第1四半期連結累計期間における売上収益は、38,678百万円(前年同期比1.7%減)、調整後EBITDAは、9,351百万円(同10.5%減)、営業利益は、7,878百万円(同13.2%減)となりました。売上収益は、顧客企業の厳選採用傾向継続に加えて、dodaとdoda XのID統合に伴うログイン導線不備による一部ユーザー離脱の影響もあり、減収となりました。なお、副業・フリーランス事業(HiPro)は好調に推移しております。また、調整後EBITDA及び営業利益は、AI投資及びハイクラス領域の強化に伴う費用の増加などにより、減益となりました。e. Asia Pacific SBU本セグメントは、アジア地域で人材サービス事業、豪州においては人材サービス事業及びファシリティマネジメント事業などを展開しております。当第1四半期連結累計期間における売上収益 は、145,441百万円(前年同期比26.0%増)、調整後EBITDAは、4,121百万円(同96.0%増)、営業利益は、2,871百万円(同132.2%増)となりました。売上収益は、主に為替影響により、増収となりました。また、調整後EBITDA及び営業利益は、為替影響に加え、システム刷新に係る費用が前年同期比で減少したことや、人件費を中心とした費用最適化により、増益となりました。
(2)当四半期の財政状態の概況①資産、負債及び資本の状況総資産は前連結会計年度末に比べ6,437百万円の増加となりました。流動資産は5,094百万円増加し、非流動資産は1,342百万円増加となりました。流動資産の主な増加要因は、現金及び現金同等物が2,374百万円減少した一方、契約資産が3,923百万円、その他の流動資産が3,958百万円増加したことであります。非流動資産の主な増加要因は、使用権資産が2,731百万円減少した一方、その他の金融資産が2,169百万円、のれんが1,347百万円増加したことであります。負債は前連結会計年度末に比べ4,350百万円の増加となりました。流動負債は7,001百万円増加し、非流動負債は2,650百万円減少となりました。流動負債の主な増加要因は、未払法人所得税が6,196百万円減少した一方、営業債務及びその他の債務が7,442百万円、その他の流動負債が2,279百万円増加したことであります。非流動負債の主な減少要因は、リース負債が2,232百万円減少したことであります。資本は前連結会計年度末に比べ2,086百万円の増加となりました。これは主に剰余金の配当13,384百万円の支払、親会社の所有者に帰属する四半期利益12,190百万円の計上などにより利益剰余金が1,133百万円減少した一方、その他の資本の構成要素が2,290百万円増加しており、主にその内訳である在外営業活動体の換算差額が為替相場の変動の影響により2,142百万円増加したことによるものであります。2027年3月期2026年3月期第1四半期連結累計期間売上収益営業利益率 4.3% 4.5%売上収益調整後EBITDA比率 5.7% 6.2%流動比率 107.7% 107.0%固定比率 129.9% 129.4%固定長期適合率 98.3% 99.1%親会社所有者帰属持分比率 35.4% 35.3%Net Debt/Equity(倍) △0.24 △0.22
②事業上及び財務上の対処すべき課題当第1四半期連結累計期間において、当社グループが対処すべき課題について重要な変更はありません。
③キャッシュ・フローの状況当第1四半期連結会計期間末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ2,374百万円減少し、82,643百万円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、20,448百万円となりました(前年同期は13,751百万円の獲得)。これは主に、税引前四半期利益が18,642百万円、減価償却費及び償却費が9,864百万円となった一方、法人所得税の支払額が11,012百万円となったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、6,037百万円となりました(前年同期は5,014百万円の使用)。これは主に、無形資産の取得による支出が3,379百万円、有形固定資産の取得による支出が1,897百万円となったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、17,191百万円となりました(前年同期は6,209百万円の使用)。これは主に、配当金の支払額が13,309百万円となったことによるものであります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。