通期は前期非開示だった業績・配当予想が具体化し、四半期はセグメント利益指標の変更(経常利益→営業利益)の注記が加わるなど、両期間とも開示内容がやや充実した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ハーモニック・ドライブ・システムズ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,667字 → 3,549字(前期比-3.2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(966字) → あり(901字)
変化の型: 出来事型
増えた要素
- 次期(2027年3月期)の具体的な業績予想数値(売上高680億円、営業利益62億円等)
- 次期配当予想(中間10円・期末10円・年間20円)
減った要素
- 前期は「米国関税影響で業績予想の算定が困難」として次期業績予想・配当予想を非開示としていた説明(第2四半期数値のみ公表)
要約: 前期は関税影響で次期見通し・配当予想を非開示としていたが、今期は不確実性が和らぎ具体的な数値で開示されるようになった。セグメント別(日本・中国・北米・欧州)の分析粒度自体は前期と同等。
四半期決算短信の比較
文字数: 2,270字 → 2,405字(前期比+5.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(357字) → あり(304字)
変化の型: 会計基準変更型、要因分析深化型
増えた要素
- セグメント利益の管理指標を経常利益から営業利益に変更した旨の注記
- 北米セグメントにおける手術支援ロボット向け受注の言及
要約: セグメント利益の管理指標を経常利益から営業利益に変更した旨の注記が新たに加わり、数値言及・因果表現もやや増え、前年より分析がやや厚くなった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ハーモニック・ドライブ・システムズ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/63240/140120250509538769.pdf)
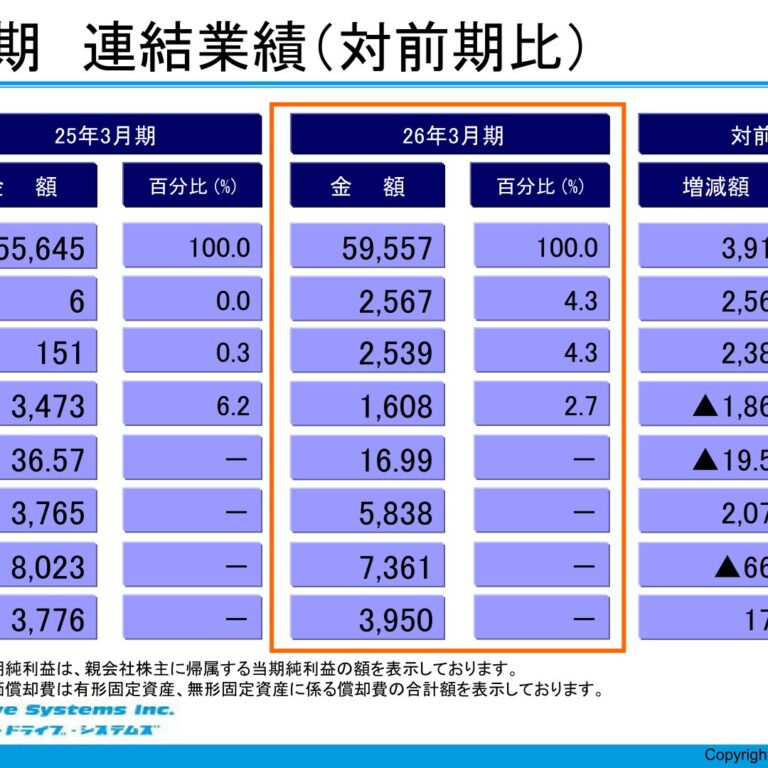
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、全体としては回復基調ながら、米国トランプ大統領の保護主義政策、中国の不動産不況と内需の低迷、さらには資源価格・原材料価格の高騰など、先行きの不透明感が根強く残りました。当社グループにおける影響といたしましては、受注高は緩やかに回復するも、調達部材の高騰、賃上げに伴う人件費の増加などが顕著に現れました。当社グループの受注環境は、国内では受注の底入れが確認でき、当社製品の在庫が適正化されたお客様からの受注が緩やかながら回復基調となりました。また、ハイエンド志向の中国ローカルロボットメーカーからの受注拡大及び新規のお客様からの案件により、産業用ロボット向けが増加した一方で、車載向けは減少しました。結果として、通期の連結受注高は前期比20.3%増加の530億41百万円となりました。用途別の売上高の動向は、産業用ロボット向けは、主要顧客における在庫調整が進み、お客様の発注が正常化に近づいたことに加え、ハイエンドの中国ローカルロボットメーカー向け及び新規のお客様からの案件獲得により、大幅に増加しました。一方、半導体製造装置向けは、特に最先端分野において、データセンター用途、生成AI関連用途などが需要をけん引したものの、高水準な受注残に支えられた前期に対し、売上高は減少しました。また、車載用途については、お客様の生産調整により売上高は減少しました。これらの結果、連結売上高は、前期比0.3%減少の556億45百万円となりました。損益面につきましては、全社コスト革新プロジェクトを立ち上げ、製造工法や業務効率を中心に全社を挙げて改革を進めました。上半期は産業用ロボット向け、半導体装置向け製品の受注回復のペースが想定より緩やかであったこと、国内生産工場の操業度も低水準であったことから、営業赤字となりました。下半期は受注が回復基調となり、上半期の赤字を打ち消し、通期の営業利益は前期比94.4%減少となったものの6百万円の黒字となりました。また、投資有価証券の売却等で、58億68百万円の特別利益を計上したことにより、親会社株主に帰属する当期純利益は34億73百万円(前期は親会社株主に帰属する当期純純損失248億6百万円)となりました。なお、製品群別の売上高は、減速装置が423億4百万円(前期比7.3%増)、メカトロニクス製品が133億41百万円(前期比18.5%減)で、売上高比率はそれぞれ76.0%、24.0%となりました。報告セグメントの業績は、以下のとおりであります。(日本)産業用ロボット向け、半導体製造装置向け製品の売上高は緩やかな回復基調となった一方で、車載向け、その他一般産業機械向けの売上高が減少し、売上高は前期比0.4%減少の217億27百万円となりました。また、セグメント利益(経常利益)は、減収の影響に加え、子会社からの受取配当金が19億80百万円減少したことにより、前期比
45.6%減少の22億24百万円となりました。(中国)中国ローカルロボットメーカーからの受注拡大により、売上高は前期比35.1%増加の56億23百万円となりました。また、セグメント利益(経常利益)は、セールスミックスの変化により、前期比6.5%減少の3億2百万円となりました。(北米)お客様の生産調整により先進医療用途(手術支援ロボット関連)向けが減少したことに加え、半導体製造装置向け需要の回復が遅れていることにより、売上高は前期比12.5%減少の116億28百万円となりました。また、セグメント利益(経常利益)は、減収の影響により、前期比67.4%減少の5億56百万円となりました。(欧州)為替相場が円安に推移した一方で、欧州経済の低迷により需要が高まらず、売上高は前期比0.8%増加の166億66百万円となりました。また、セグメント利益(経常利益)は、ハーモニック・ドライブ・エスイー株式取得時に計上した無形固定資産に係る減価償却費9億44百万円の負担により、52百万円のセグメント損失(経常損失)(前年同期はセグメント利益2億14百万円)となりました。
(2)当期の財政状態の概況(資産)総資産は、前連結会計年度末比で55億20百万円減少(前期比4.6%減)し、1,136億21百万円となりました。これは、現金及び預金が45億81百万円増加(前期比22.6%増)した一方で、株式を売却したことにより投資有価証券が83億71百万円減少(前期比95.3%減)したこと、有形固定資産が21億87百万円減少(前期比4.5%減)したことが主な要因です。(負債)負債は、前連結会計年度末比で50億62百万円減少(前期比12.7%減)し、346億78百万円となりました。これは、短期資金の調達により短期借入金が20億1百万円増加(前期比285.6%増)した一方で、一部借入金の早期弁済の実行により、長期借入金が41億85百万円減少(前期比27.5%減)したことに加え、繰延税金負債が21億21百万円減少(前期比36.3%減)したことが主な要因です。(純資産)純資産は、前連結会計年度末比で4億58百万円減少(前期比0.6%減)し、789億43百万円となりました。これは、為替変動の影響により為替換算調整勘定が26億4百万円増加(前期比20.1%増)したことに加え、主に株式の売却益を計上したことにより利益剰余金が15億73百万円増加(前期比4.2%増)した一方で、その他有価証券評価差額金が41億10百万円減少(前期比比96.6%減)したことが主な要因です。これらの結果、自己資本比率は、前連結会計年度末の66.6%から69.5%になりました。
(3)当期のキャッシュ・フローの概況(キャッシュ・フローの状況)当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べて39億81百万円増加し、229億23百万円となりました。当連結会計年度に係る区分ごとのキャッシュ・フローの状況は次のとおりです。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による収入は75億16百万円となりました。(前連結会計年度は127億28百万円の収入)これは、投資有価証券売却益を58億65百万円計上した一方で、減価償却費を80億23百万円計上したこと、税金等調整前当期純利益を47億80百万円計上したことが主な要因です。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による収入は14億80百万円となりました。(前連結会計年度は59億50百万円の支出)これは、有形固定資産の取得による支出を48億81百万円、定期預金の預入による支出を26億59百万円計上した一方で、投資有価証券の売却による収入を83億25百万円計上したことが主な要因です。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による支出は58億74百万円となりました。(前連結会計年度は81億22百万円の支出)これは、短期借入れによる収入を46億50百万円計上した一方で、長期借入金の返済による支出を48億24百万円、短期借入金の返済による支出を26億50百万円、配当金の支払を19億10百万円計上したことが主な要因です。
(4)今後の見通し2025年度の当社グループの事業環境は、労働人口減少を補うためのロボットをはじめとする自動化投資の拡大、データセンターの拡充及び生成AIに必要な先端半導体の需要拡大に伴う設備投資増等により、前期に引き続き受注が回復基調になると見込んでいます。しかしながら、国際情勢の不安定化による資源・原材料価格の高止まり、為替相場の変動により、当社グループを取り巻く事業環境は予断を許さない状況が続くものと予想されます。加えて、トランプ関税の影響、それに伴う世界経済への影響が、今後の当社グループの業績に与える影響を合理的に算定することが困難であることを勘案し、現時点では第2四半期の業績数値のみを公表することとし、以降の予想は未定といたします。今後、業績予想の算定が可能となった時点で速やかに開示いたします。
(5)利益配分に関する基本方針及び当期・次期の配当当社は業績に応じた利益配分を行うことを基本的な方針とし、連結配当性向は30%を目処としております。また、短期的に大きな業績変動が生じた場合には、一定の安定配当の実施にも配慮する方針です。内部留保につきましては、将来の事業展開のため、主に新製品の研究開発、生産設備の充実、情報管理システムの整備等に投資するとともに機動的な資本政策の遂行に備えてまいります。2025年3月期の期末配当は、1株当たり10円を予定しております。2026年3月期配当につきましては、現時点では業績予想が困難であることから未定といたします。今後、公表が可能となった時点で速やかに開示いたします。
通期 2026年3月期
出典: ハーモニック・ドライブ・システムズ 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、全体としては底堅く推移したものの、米国における保護主義的な通商政策の動向、ウクライナ情勢の長期化に加え、中東地域における地政学的リスクの高まりを背景とした資源価格及び原材料価格の上昇、サプライチェーンの不安定化などにより、先行きに対する不透明感が継続しました。当社グループの受注環境は、産業用ロボット向けは自動化投資や、電子部品・半導体関連分野を中心とする生産設備の増強投資が進んだことにより、受注高が増加しました。また、生成AI関連を中心とした先端半導体分野への設備投資需要が年明け以降拡大し、半導体製造装置向けの受注高も増加しました。加えて、今後の市場拡大が期待されるAI技術を活用したロボット(以下、AIロボット)向けのお客様の量産移行に伴う受注を獲得いたしました。結果として、連結受注高は前期比16.2%増加の616億13百万円となりました。用途別の売上高の動向は、産業用ロボット向けは、中国向けの売上高が減少したものの、国内向けの売上高がそれを上回って増加したことから、産業用ロボット向け全体の売上高は増加しました。半導体製造装置向けは、前期まで調整局面が続いていたものの、当年度はデータセンター用途や生成AI関連用途向けの需要が拡大したことから、売上高は増加しました。なお、車載用途につきましては、お客様における生産調整の影響を受け、売上高は減少しました。これらの結果、連結売上高は、前期比7.0%増加の595億57百万円となりました。損益面につきましては、資材価格及び労務費の上昇が続く厳しい事業環境のもと、当社グループでは、製品価格改定による採算性の改善に取り組むとともに、全社横断のコスト革新プロジェクトを前年度から立ち上げ、製造工法の見直しや業務効率の改善など、収益性向上に向けた取り組みを進めました。また、日本セグメントの工場稼働率の上昇を背景に製造原価率が改善したことにより、営業利益は前年度の6百万円から25億67百万円となり、会社想定を上回る水準で着地いたしました。一方、営業利益は増加したものの、投資有価証券の売却益が57億79百万円減少したことにより、親会社株主に帰属する当期純利益は前期比53.7%減少の16億8百万円となりました。なお、製品群別の売上高は、減速装置が463億33百万円(前期比9.5%増)、メカトロニクス製品が132億24百万円(前期比0.9%減)で、売上高比率はそれぞれ77.8%、22.2%となりました。報告セグメントの業績は、以下のとおりであります。(日本)売上高は、車載向けは減少したものの、産業用ロボット向け、半導体製造装置向けなどのお客様からの受注高が増加し、前期比22.5%増加の266億26百万円となりました。また、セグメント利益(経常利益)は、増収の影響に加え、工場稼働率の上昇により製造原価率が改善し、前期比66.1%増加の36億93百万円となりました。(中国)産業用ロボット向けが減少したことにより、売上高は前期比28.0%減少の40億46百万円となりました。また、セグメント利益(経常利益)は、セールスミックスの変化により、前期比26.5%増加の3億82百万円となりました。(北米)防衛用途向けの受注高が減少したものの、AIロボット向けの受注高が増加し、売上高は前期比4.1%増加の121億7百万円となりました。また、セグメント利益(経常利益)は、基幹システム更新に伴う一過性の費用増加などにより、前期比5.0%減少の5億28百万円となりました。(欧州)大口顧客からの受注高は増加したものの、欧州経済の低迷により小口顧客からの受注高が高まらず、売上高は前年同期比微増の167億76百万円となりました。また、セグメント利益(経常利益)は、ハーモニック・ドライブ・エスイー株式取得時に計上した無形資産に係る償却費10億8百万円の負担はあるものの、セールスミックスの変化による売上総利益率の上昇により、6億44百万円(前年同期はセグメント損失52百万円)となりました。
(2)当期の財政状態の概況(資産)総資産は、前期比で22億21百万円減少(前期比2.0%減)し、1,114億円となりました。これは、売掛金が20億22百万円増加(前期比21.2%増)した一方で、借入金の返済等により現金及び預金が33億35百万円減少(前期比13.4%減)したこと、その他流動資産が9億33百万円減少(前期比35.8%減)したことが主な要因です。(負債)負債は、前期比で36億69百万円減少(前期比10.6%減)し、310億9百万円となりました。これは、借入金の約定返済を進めたことにより、長期借入金が18億90百万円減少(前期比17.2%減)したことに加え、未払法人税等が9億30百万円減少(前期比72.4%減)したこと、支払手形及び買掛金が7億90百万円減少(前期比24.8%減)したことが主な要因です。(純資産)純資産は、前期比で14億47百万円増加(前期比1.8%増)し、803億90百万円となりました。これは、為替変動の影響により為替換算調整勘定が25億32百万円増加(前期比16.3%増)した一方で、自己株式の取得と配当の実施により株主資本合計が10億21百万円減少(前期比1.6%減)したことが主な要因です。これらの結果、自己資本比率は、前期末の69.5%から72.2%になりました。
(3)当期のキャッシュ・フローの概況(キャッシュ・フローの状況)当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べて38億31百万円減少し、190億91百万円となりました。当連結会計年度に係る区分ごとのキャッシュ・フローの状況は次のとおりです。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による収入は64億25百万円となりました。(前連結会計年度は75億16百万円の収入)これは、法人税等の支払による支出を21億9百万円計上し、売上債権が17億92百万円増加した一方で、減価償却費を73億61百万円、税金等調整前当期純利益を22億93百万円計上したことが主な要因です。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による支出は49億41百万円となりました。(前連結会計年度は14億80百万円の収入)これは、有形固定資産の売却による収入が8億6百万円、投資有価証券の売却による収入が3億27百万円あった一方で、有形固定資産の取得による支出を56億90百万円計上したことが主な要因です。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による支出は58億74百万円となりました。(前連結会計年度は58億74百万円の支出)これは、配当金の支払いを18億95百万円、長期借入金の返済による支出を18億90百万円計上したことが主な要因です。
(4)今後の見通し2026年度の当社グループの事業環境は、労働人口減少を背景とした自動化投資の拡大や、データセンター投資の拡大及び生成AIの普及に伴う先端半導体需要の増加により関連する設備投資が引き続き底堅く推移することから、当社グループの受注高についても回復の動きが継続すると見込んでいます。一方で、ウクライナ情勢に加え中東地域における地政学的リスクの高まりを受け原油をはじめとする資源価格・原材料価格の上昇や、為替相場の変動などにより、世界経済は一層不透明感が増し、当社グループを取り巻く事業環境は予断を許さない状況が続くものと予想されます。このような見通しのもと2027年3月期の連結業績につきましては、売上高680億円、営業利益62億円、経常利益62億円、親会社株主に帰属する当期純利益45億円を予想しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は業績に応じた利益配分を行うことを基本的な方針とし、連結配当性向は35%を目処としております。また、短期的に大きな業績変動が生じた場合には、一定の安定配当の実施にも配慮する方針です。内部留保につきましては、将来の事業展開のため、主に新製品の研究開発、生産設備の充実、情報管理システムの整備等に投資するとともに機動的な資本政策の遂行に備えてまいります。2026年3月期の期末配当は、1株当たり10円を予定しております。次期(2027年3月期)の1株当たり配当につきましては、前掲の「今後の見通し」に記載の業績を前提として、中間配当10円、期末配当10円、年間配当20円を予想しております。
四半期 2026年3月期 第1四半期
出典: ハーモニック・ドライブ・システムズ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/63240/140120250804528814.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2025年4月1日から2025年6月30日まで)における世界経済は、ウクライナ情勢の長期化、中東地域の緊張、米中対立の継続など、地政学リスクの高まりに加え、米国の関税政策の動向などを背景に、先行きの不透明感が一層高まりました。こうした中、当社グループの事業環境においては、米国の関税政策や地政学的分断による設備投資の抑制が懸念されるものの、世界的な自動化投資は底堅いことに加え、生成AI関連分野における投資需要の拡大が継続したことから、受注は緩やかな回復基調となりました。用途別の売上高につきましては、前年同期比で、産業用ロボット向け、半導体製造装置向け、モータメーカー向けギアヘッドなどの用途が増加した一方で、車載向けなどの用途が減少しました。これらの結果、当第1四半期連結累計期間の売上高は、前年同期比3.8%増加の134億96百万円となりました。損益面につきましては、物価や人件費の高止まりが継続する中、2024年度より開始した全社コスト革新プロジェクトを一層強力に推進し、営業利益は1億22百万円(前年同期は営業損失2億38百万円)となりました。一方、法人税等調整額(税金費用の増加)を1億43百万円計上したことにより、38百万円の親会社株主に帰属する四半期純損失(前年同期は親会社株主に帰属する四半期純損失2億83百万円)となりました。なお、製品群別の売上高は、減速装置が前年同期比10.9%増加の108億3百万円、メカトロニクス製品が同17.4%減少の26億92百万円で、売上高比率はそれぞれ、80.1%、19.9%となりました。報告セグメントの業績は、以下のとおりであります。(日本)車載向けの売上高は減少したものの、産業用ロボット向け、半導体製造装置向け、モータメーカー向けギアヘッドなどのお客様の受注は緩やかに回復し、前年同期比24.3%増加の59億39百万円の売上高となりました。また、セグメント利益(経常利益)は、増収の影響により、前年同期比122.3%増加の6億99百万円となりました。(中国)産業用ロボット向けの売上高が減少し、売上高は前年同期比11.1%減少の12億34百万円となりました。また、セグメント利益(経常利益)は、減収の影響により営業利益は減少したものの、為替が円高に推移したことで為替差益が増加し、前年同期比361.0%増加の2億57百万円となりました。(北米)アミューズメント機器向けの売上高が減少し、売上高は前年同期比2.8%減少の26億99百万円となりました。また、セグメント利益(経常利益)は、基幹システム更新に伴う一過性の費用増加などにより、前年同期比96.9%減少の3百万円となりました。(欧州)産業用ロボット向けの売上高が減少し、売上高は前年同期比10.6%減少の36億22百万円となりました。また、セグメント利益(経常利益)は、ハーモニック・ドライブ・エスイー株式取得時に計上した無形資産に係る償却費2億36百万円の負担により、57百万円のセグメント損失(経常損失)(前年同期はセグメント利益84百万円)となりました。
(2)財政状態に関する説明(資産)当第1四半期連結会計期間末の総資産は、前連結会計年度末と比べて57億78百万円減少(前連結会計年度末比5.1%減)し、1,078億43百万円となりました。これは、現金及び預金が40億10百万円減少(前連結会計年度末比16.1%減)したこと、その他流動資産が11億58百万円減少(前連結会計年度末比44.5%減)したことに加え、売掛金が8億37百万円減少(前連結会計年度末比8.8%減)したことが主な要因です。(負債)負債は、前連結会計年度末と比べて29億50百万円減少(前連結会計年度末比8.5%減)し、317億27百万円となりました。これは、その他流動負債が10億81百万円増加(前連結会計年度末比36.8%増)した一方で、借入金の約定返済を進めたことにより、短期借入金が20億円減少(前連結会計年度末比74.0%減)したこと、未払法人税等が11億23百万円減少(前連結会計年度末比87.5%減)したこと、長期借入金が4億72百万円減少(前連結会計年度末比4.3%減)したことが主な要因です。(純資産)純資産は、前連結会計年度末と比べて28億27百万円減少(前連結会計年度末比3.6%減)し、761億15百万円となりました。これは、自己株式の取得と期末配当の実施により株主資本合計が17億96百万円減少(前連結会計年度末比
2.8%減)したこと、為替変動の影響により為替換算調整勘定が8億94百万円減少(前連結会計年度末比5.8%減)したことが主な要因です。この結果、自己資本比率は、前連結会計年度末の69.5%から70.6%になりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の業績予想は、主に米国の関税政策が今後の当社グループの業績に与える影響を合理的に算定することが困難であることを勘案し、第2四半期累計期間の業績数値のみを公表しておりましたが、関税交渉が一旦の合意に至ったことや、当社グループの第1四半期累計期間の受注実績等を踏まえ、通期について公表いたしました。詳細につきましては、本日(2025年8月6日)公表いたしました「2026年3月期 通期業績予想及び配当予想の修正に関するお知らせ」をご参照ください。
四半期 2027年3月期 第1四半期
出典: ハーモニック・ドライブ・システムズ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/63240/140120260804507706.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2026年4月1日から2026年6月30日まで)における世界経済は、中東情勢をはじめとした地政学的リスクに加え、エネルギー供給制約やインフレ圧力の高まりを背景に、先行きに対する不透明感が一層強まりました。こうした外部環境のもと、当社グループの事業環境においては、世界的な自動化投資は底堅く推移したことに加え、北米市場における手術支援ロボット向けのまとまった受注、及び生成AI関連を中心とした先端半導体分野における設備投資需要の拡大により、連結受注高は前年同期比55.7%増加の241億28百万円となりました。用途別の売上高の動向は、産業用ロボット向けは、中国向けの売上高が減少したものの、これを上回って国内及び欧州向けの売上高が増加したことから、産業用ロボット向け全体の売上高は増加しました。半導体製造装置向けは、生成AI関連投資の拡大を背景に、データセンター向け及び先端半導体分野における設備投資需要が引き続き堅調に推移したことから、売上高は増加しました。これらの結果、当第1四半期連結累計期間の売上高は、前年同期比23.6%増加の166億81百万円となりました。損益面につきましては、販売費及び一般管理費は増加したものの、売上高の増加に伴う増益効果の影響により、営業利益は前年同期の1億22百万円から18億40百万円となりました。また、主に営業利益の増加に伴い、親会社株主に帰属する四半期純利益は12億74百万円(前年同期は親会社株主に帰属する四半期純損失38百万円)となりました。なお、製品群別の売上高は、減速装置が前年同期比18.4%増加の127億91百万円、メカトロニクス製品が同44.5%増加の38億89百万円で、売上高比率はそれぞれ、76.7%、23.3%となりました。報告セグメントの業績は、以下のとおりであります。なお、当第1四半期連結会計期間より、当社グループの主要な経営管理指標を経常利益から営業利益に変更したことに伴い、セグメント利益も経常利益から営業利益に変更しております。(日本)産業用ロボット向け及び半導体製造装置向けの受注高が増加し、売上高は前年同期比36.2%増加の80億90百万円となりました。また、セグメント利益(営業利益)は、増収の影響に加え、工場稼働率の上昇により製造原価率が改善し、前年同期比214.0%増加の21億66百万円となりました。(中国)半導体製造装置向けの受注高は増加したものの、産業用ロボット向けの受注高が減少し、売上高は前年同期比
18.3%減少の10億7百万円となりました。また、セグメント利益(営業利益)は、減収の影響により、前年同期比35.8%減少の97百万円となりました。(北米)手術支援ロボット向け及び半導体製造装置向けの受注高が増加し、売上高は前年同期比12.4%増加の30億35百万円となりました。また、セグメント利益(営業利益)は、増収の影響に加え、前年同期に計上していた基幹システム更新に伴う一過性の費用が減少したことにより、1億65百万円のセグメント利益(前年同期はセグメント損失38百万円)となりました。(欧州)産業用ロボット向け及び半導体製造装置向けの受注高が増加し、売上高は前年同期比25.5%増加の45億47百万円となりました。また、セグメント利益(営業利益)は、ハーモニック・ドライブ・エスイー株式取得時に計上した無形資産に係る償却費2億67百万円の負担はあるものの、増収の影響により、1億40百万円のセグメント利益(前年同期はセグメント損失79百万円)となりました。
(2)財政状態に関する説明(資産)当第1四半期連結会計期間末の総資産は、前連結会計年度末と比べて18億8百万円増加(前連結会計年度末比1.6%増)し、1,132億8百万円となりました。これは、有形固定資産が7億49百万円減少(前連結会計年度末比1.7%減)した一方で、受注の増加により仕掛品が6億77百万円増加(前連結会計年度末比15.8%増)したこと、売上の増加により受取手形が5億46百万円増加(前連結会計年度末比14.6%増)したこと、現金及び預金が5億9百万円増加(前連結会計年度末比2.4%増)したことが主な要因です。(負債)負債は、前連結会計年度末と比べて8億12百万円増加(前連結会計年度末比2.6%増)し、318億21百万円となりました。これは借入金の約定返済を進めたことにより、短期借入金が5億円減少(前連結会計年度末比22.7%減)したこと、長期借入金が4億72百万円減少(前連結会計年度末比5.2%減)したこと、賞与引当金が4億8百万円減少(前連結会計年度末比34.8%減)した一方で、その他流動負債が13億41百万円増加(前連結会計年度末比42.4%増)したこと、受注の増加により支払手形及び買掛金が6億34百万円増加(前連結会計年度末比26.5%増)したことが主な要因です。(純資産)純資産は、前連結会計年度末と比べて9億96百万円増加(前連結会計年度末比1.2%増)し、813億86百万円となりました。これは、為替変動の影響により為替換算調整勘定が4億33百万円増加(前連結会計年度末比2.4%増)したこと、利益剰余金が3億27百万円増加(前連結会計年度末比0.8%増)したことが主な要因です。この結果、自己資本比率は、前連結会計年度末の72.2%から71.9%になりました。
(3)連結業績予想などの将来予測情報に関する説明2026年5月13日に公表しました2027年3月期第2四半期(中間期)及び通期の業績予想を修正しております。当該内容につきましては、本日(2026年8月7日)公表の「業績予想の修正に関するお知らせ」をご参照願います。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。